Benki
Udhibiti wa Fedha za Kigeni
Jinsi benki, taasisi za kimataifa kama FATF na MONEYVAL, na mamlaka za kitaifa zinavyodhibiti, kusimamia na kuchunguza uhamishaji wa sarafu
1. Uzingatiaji wa sheria na kanuni na benki
Kumfahamu mteja wako (KYC)
- Utambuzi wa mteja. Kukusanya na kuthibitisha jina rasmi, tarehe ya kuzaliwa, anwani na nambari ya kitambulisho.
- Uchunguzi wa kina wa uhakiki wa mteja (CDD). Kuelewa asili na madhumuni ya kila uhusiano ili kujenga wasifu wa hatari.
- Uchunguzi wa kina wa uhakiki ulioimarishwa (EDD). Ukaguzi wa kina wa taarifa za usuli na ufuatiliaji endelevu wa miamala kwa wateja walio katika hatari kubwa zaidi.
Kupambana na utakatishaji fedha (AML)
- Ripoti za shughuli za kutiliwa shaka. Taasisi lazima ziripoti kwa mamlaka miamala isiyo ya kawaida au inayotiliwa shaka.
- Ripoti za miamala ya fedha. Ripoti za lazima za miamala ya fedha taslimu inayozidi kiwango fulani, kwa mfano USD 10,000 nchini Marekani.
- Utunzaji wa kumbukumbu. Kumbukumbu za miamala hutunzwa kwa kipindi kilichowekwa, kwa kawaida miaka mitano hadi saba, na hupatikana kwa wasimamizi.
Uchunguzi wa vikwazo
Kila muamala hukaguliwa dhidi ya orodha za vikwazo za Umoja wa Mataifa, Ofisi ya Marekani ya Udhibiti wa Mali za Kigeni (OFAC), Umoja wa Ulaya (EU) na mamlaka nyingine:
- Uchunguzi wa kiotomatiki. Programu hukagua majina ya pande zote dhidi ya orodha husika.
- Mapitio ya mikono. Maafisa wa uzingatiaji wa sheria na kanuni huchunguza kila mfanano unaowezekana.
2. Mifumo ya usimamizi wa hatari
Ufuatiliaji wa miamala
- Utambuzi wa mifumo. Algoriti hubaini shughuli zinazokengeuka kutoka kwa tabia ya kawaida ya mteja.
- Ugunduzi wa hitilafu. Miamala mikubwa, uhamishaji wa haraka wa fedha na uhamishaji kwenda mamlaka za kisheria zenye hatari kubwa huwekwa alama.
- Tahadhari. Miamala iliyotiliwa shaka hupelekwa kwa timu za uzingatiaji wa sheria na kanuni kwa uchunguzi.
Mbinu inayozingatia viwango vya hatari
- Tathmini ya hatari ya mteja. Wateja huainishwa kwa kuzingatia eneo la kijiografia, sekta, aina za miamala na muda wa uhusiano.
- Ufuatiliaji unaoendelea. Wasifu wa hatari husasishwa mara kwa mara na miamala hupimwa dhidi yake.
- Hatua zilizoimarishwa. Uchunguzi na idhini za ziada kwa wateja na mamlaka za kisheria zenye hatari kubwa zaidi.
3. Teknolojia
- Leja zilizosambazwa. Rekodi isiyobadilika ya miamala hufanya uhamishaji uwe wazi na unaoweza kufuatiliwa; mikataba janja hutekelezwa kiotomatiki masharti yaliyokubaliwa yanapotimizwa.
- Akili bandia na ujifunzaji wa mashine. Miundo ya kutabiri hubaini mapema ulaghai unaowezekana, na hujifunza kutoka kwa data za kihistoria ili kuboresha ugunduzi.
- Usimbaji fiche na usalama wa mtandao. Data ya miamala husimbwa kwa njia fiche, na ulinzi wa tabaka nyingi, ikijumuisha ngome za mtandao (firewalls), ugunduzi wa uvamizi na ukaguzi wa mara kwa mara, hulinda dhidi ya mashambulizi.
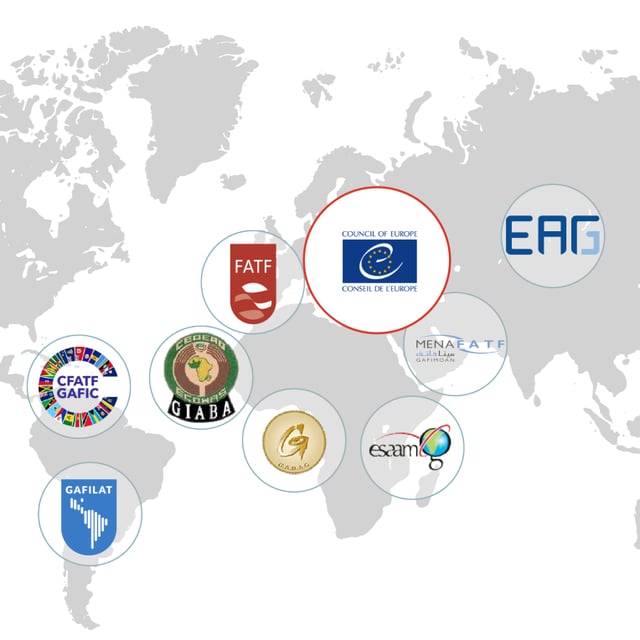
4. Taasisi za kimataifa: FATF na MONEYVAL
Financial Action Task Force (FATF)
- Viwango. Mapendekezo Arobaini yanaunda mfumo wa kimataifa wa hatua za AML na CFT.
- Tathmini za pande zote. Tathmini za mara kwa mara za uzingatiaji wa kila nchi, zinazochapishwa katika ripoti za kina.
- Orodha za umma. Mamlaka za kisheria zenye upungufu wa kimkakati huwekwa chini ya ufuatiliaji ulioimarishwa (“orodha ya kijivu”) au hulengwa na wito wa hatua (“orodha nyeusi”), kwa madhara halisi ya kiuchumi na kifedha.
MONEYVAL
- Tathmini. Tathmini za kina za mifumo ya AML na CFT ya nchi wanachama wake, kwa msisitizo kwenye ufanisi.
- Ufuatiliaji. Ripoti za mara kwa mara kuhusu iwapo mapungufu yaliyobainishwa yamerekebishwa.
- Msaada wa kiufundi. Usaidizi na mafunzo kwa nchi wanachama.
5. Kanuni za kitaifa
- Makatazo na vikwazo kwa miamala, nchi au taasisi fulani.
- Utoaji wa leseni. Taasisi za kifedha zinahitaji leseni na zinakabiliwa na ukaguzi na uchunguzi.
- Sheria za AML na CFT zenye adhabu kali kwa ukiukaji.
6. Hifadhidata kuu
- Vitengo vya upelelezi wa kifedha (FIUs). Mashirika ya kitaifa yanayokusanya na kuchambua data za miamala ili kukabiliana na utakatishaji wa fedha na ufadhili wa ugaidi.
- Mifumo ya kuripoti. Majukwaa ambayo taasisi huripoti kupitia hayo miamala mikubwa au ya kutiliwa shaka, yakiruhusu mamlaka kufuatilia karibu na wakati halisi.
7. Udhibiti wa fedha za kigeni
- Udhibiti wa mtaji. Vikomo vya kiasi cha fedha kinachoweza kutoka nchini, vinavyolenga kuzuia uhamishaji wa mitaji kwa wingi kwenda nje na kulinda uthabiti.
- Wajibu wa utoaji taarifa. Miamala ya kimataifa inayozidi kiwango fulani lazima iripotiwe kwa benki kuu au mamlaka nyingine.
8. Ushirikiano wa kimataifa
- Mikataba ya kubadilishana taarifa, ya pande mbili na ya pande nyingi.
- Vikosi kazi vya pamoja vya nchi na mashirika ya kimataifa dhidi ya uhalifu wa kifedha unaovuka mipaka.
Kwa ufupi
Udhibiti wa uhamishaji wa sarafu ni mchakato wenye tabaka nyingi. Unajumuisha uzingatiaji wa kanuni, mifumo ya usimamizi wa hatari na teknolojia ya ufuatiliaji, na hakuna tabaka moja linalotosheleza peke yake. FATF na MONEYVAL huweka viwango, hutathmini nchi na kukuza ushirikiano; mamlaka za kitaifa huongeza kanuni zao wenyewe, ufuatiliaji wa kati na udhibiti wa fedha za kigeni. Kwa pamoja, tabaka hizi hulinda uadilifu na uthabiti wa mfumo wa fedha wa kimataifa dhidi ya fedha haramu.