Sera ya kupambana na utakatishaji fedha (AML) na kumfahamu mteja (KYC)
Imeidhinishwa na: Bodi ya Wakurugenzi Wasimamizi
1. Madhumuni na wigo
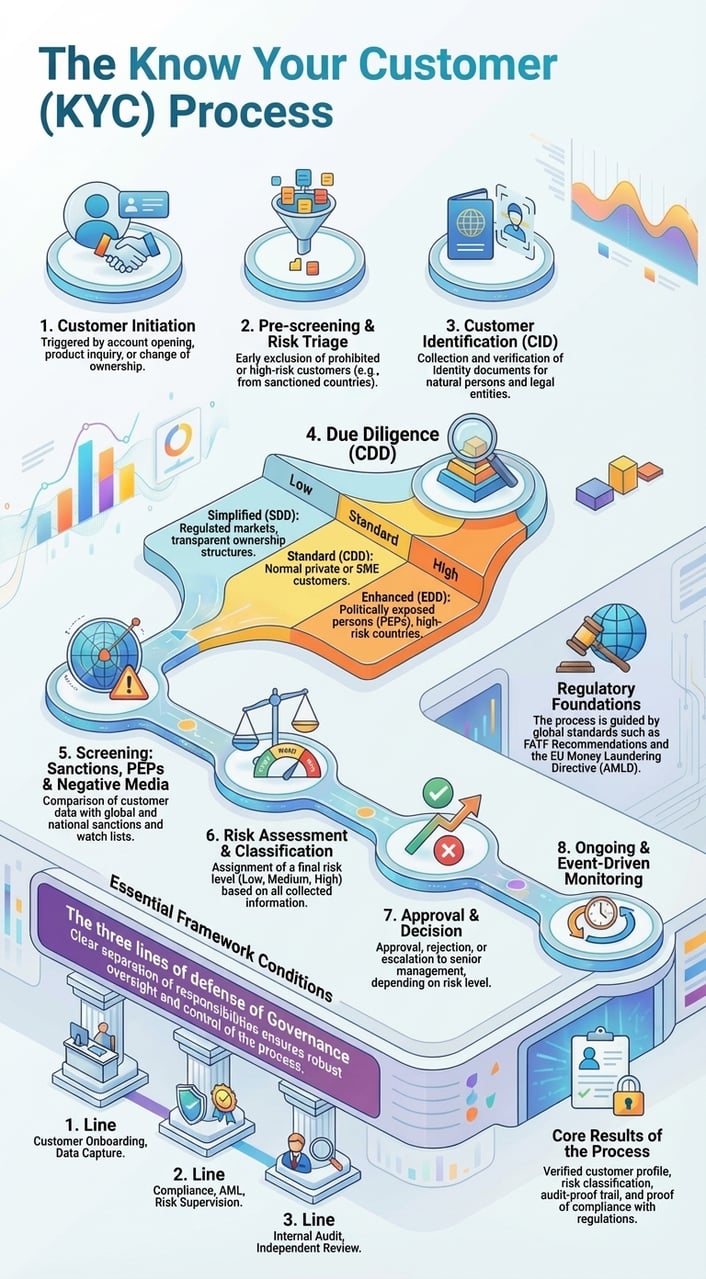
Sera hii inaweka mfumo wa uzingatiaji wa Kupambana na Utakatishaji wa Fedha (AML) na Kumjua Mteja Wako (KYC) wa International Finance Bank LTD (IFB). Inahakikisha kufuata kanuni na sheria za kitaifa na kimataifa, ikiwa ni pamoja na, lakini si tu:
- Maagizo ya EU kuhusu AML (5AMLD, 6AMLD) na, kuanzia tarehe 10 Julai 2027, Kanuni ya Kupambana na Utakatishaji wa Fedha (EU) 2024/1624
- Sheria ya kuzuia utakatishaji fedha ya Anjouan, Muungano wa Komoro, ikijumuisha Sheria ya Kuzuia Utakatishaji Fedha Na. 008/2005
- Mapendekezo ya Kikosi Kazi cha Hatua za Kifedha (FATF)
- Viwango husika vya Uswisi, Liechtenstein na vya kimataifa
Sera hii inatumika kwa wafanyakazi wote, maafisa, washauri, wakala wa kati, na watoa huduma wanaotenda kwa niaba ya IFB.
2. Malengo
Malengo ya sera hii ni:
- Kuzuia matumizi mabaya ya miundombinu ya Kampuni kwa uhalifu wa kifedha.
- Kutambua na kuthibitisha utambulisho wa wateja kwa mbinu inayozingatia kiwango cha hatari.
- Kufuatilia, kuchunguza na kuripoti shughuli zenye kutia shaka.
- Kuweka njia ya ukaguzi inayoweza kutetewa kwa wadhibiti na wahusika wengine katika miamala.
- Dumisha utamaduni wa kutovumilia kabisa utakatishaji wa fedha haramu na ufadhili wa ugaidi.
3. Uchunguzi wa kina wa uhakiki wa mteja (CDD)
IFB itawaainisha wateja katika aina tatu kuu: watu binafsi, taasisi za kisheria, na wapatanishi (kwa mfano, wadhamini, mawakala, wakurugenzi wateule). Wajibu wa CDD ufuatao unatumika:
- CDD ya msingi: hati za utambulisho, madhumuni ya uhusiano.
- CDD ya Kina: hutumika kwa wateja wa hatari kubwa, na huhitaji chanzo cha fedha (SoF), chanzo cha utajiri (SoW), na ufuatiliaji ulioimarishwa.
- CDD endelevu: mapitio ya wakati halisi na ya vipindi kulingana na kiwango cha hatari.
4. Programu ya kumfahamu mteja (KYC)
Mpango wa KYC utajumuisha:
- Ukusanyaji na uthibitishaji wa hati za utambulisho (k.m., pasipoti, bili za huduma za umma)
- Uhakiki wa umiliki na udhibiti (kwa mfano, matamko ya UBO, rejista za wanahisa)
- Matumizi ya huduma za nje za uthibitishaji (IDNow, World-Check, Refinitiv)
- Ukaguzi dhidi ya vikwazo vya kimataifa na hifadhidata za PEP
- Usajili wa mteja kwa njia ya video kupitia Mkutano wa Video wa Zoom wa uzingatiaji wa sheria na kanuni, pamoja na uhusishaji wa pochi (wallet) pale kunapokuwa na mfiduo wa mali za kripto
5. Mbinu inayozingatia hatari (RBA)
Wateja watatathminiwa kwa msingi wa hatari iliyopimwa. Upimaji wa hatari utazingatia:
- Mamlaka ya kisheria ya usajili/makazi
- Asili ya shughuli za biashara
- Kiasi na mzunguko wa miamala
- Kuonekana hadharani (hadhi ya PEP)
- Ushiriki wa mali za kripto au miundo ya nje ya nchi
6. Uchunguzi wa kina ulioimarishwa (EDD)
EDD itatumika kwa:
- Watu Wenye Nyadhifa za Kisiasa (PEPs)
- Maeneo yenye hatari kubwa (kulingana na orodha za FATF/EU)
- Miundo changamano ya umiliki (k.m., foundation, trust)
- Taasisi zinazotegemea sana sarafu fiche au watumiaji wa pochi zisizo na mhifadhi
Hatua za EDD zinajumuisha uhakiki wa kina wa chanzo cha fedha na chanzo cha utajiri, mahojiano ya uzingatiaji wa sheria na kanuni, idhini ya kiwango cha bodi, na ukaguzi wa nje wa mara kwa mara.
7. Ufuatiliaji na utoaji wa ripoti
Kampuni itafanya yafuatayo:
- Kufuatilia mtiririko wa miamala ili kubaini kutolingana au kupotoka kutoka kwa mwenendo unaotarajiwa.
- Kubaini mienendo isiyo ya kawaida kama vile ugawaji wa miamala kwa lengo la kukwepa ukaguzi (structuring), uficha wa asili ya fedha kwa hatua nyingi (layering), au miamala inayohusisha anwani zenye hatari kubwa.
- Kuwasilisha ripoti za shughuli za kutiliwa shaka (SAR) kwa kitengo cha kitaifa cha upelelezi wa kifedha chenye mamlaka bila kuchelewa.
- Hifadhi kumbukumbu za ripoti zote zilizopandishwa ngazi, uchunguzi na taarifa zilizowasilishwa.
8. Utunzaji wa Kumbukumbu
IFB itatunza kumbukumbu kwa kipindi kisichopungua miaka 5. Kumbukumbu hizi ni pamoja na:
- Faili za KYC na nyaraka zinazoambatana
- Kumbukumbu za miamala na maelezo ya uzingatiaji wa sheria na kanuni
- Idhini na mawasiliano ya ndani
- Ripoti za ukaguzi wa nje na mawasiliano yanayohusiana
9. Mafunzo na uhamasishaji
Wafanyakazi wote watapitia:
- Mafunzo ya awali ya AML/KYC wakati wa kuajiriwa
- Kozi za kujikumbusha kila mwaka zinazohusu masasisho ya kanuni, aina za mbinu za uhalifu, na utekelezaji wa sheria
- Mafunzo ya dharura yanayotolewa kufuatia mabadiliko ya kanuni au matukio ya ndani
10. Usimamizi na uangalizi
Mkurugenzi Mtendaji amemteua:
- Afisa wa Kuripoti Utakatishaji wa Fedha (MLRO)
- Afisa wa Uzingatiaji wa Sheria na Kanuni
Watu hawa watawajibika kwa utekelezaji wa kila siku, ukaguzi, mafunzo ya wafanyakazi, na mahusiano na mamlaka za udhibiti.
Kwa kutumia RegMantle
Kiambatisho A: Matriki ya Kupima Kiwango cha Hatari ya Mteja
IFB hutumia mfumo wa alama wa vigezo vingi kutathmini kiwango cha hatari cha kila mteja. Alama hubainisha kina cha uchunguzi wa kina wa uhakiki na ufuatiliaji.
| Kipengele cha hatari | Chini (1) | Wastani (2) | Juu (3) | Alama |
|---|---|---|---|---|
| Mamlaka ya Kisheria | EU/EEA, orodha nyeupe ya FATF | Mwanachama wa FATF asiye wa EU | Nchi ya tatu iliyoorodheshwa na FATF kuwa na hatari kubwa | [1–3] |
| Aina ya mteja | Mtu binafsi, mkazi wa EU | Taasisi ya kisheria, muundo unaojulikana | Trust/Taasisi ya Msingi (Foundation) au Mwakilishi (Nominee) | [1–3] |
| Kiasi cha miamala | < €50,000/mwaka | €50,000 – €250,000 | > €250,000 | [1–3] |
| Chanzo cha fedha | Mshahara, uhamisho wa benki | Mali za kidijitali, udalali | Isiyoweza kuthibitishwa / inayotegemea fedha taslimu kwa wingi | [1–3] |
| Mfiduo wa PEP | Hakuna | Isiyo ya moja kwa moja/mshirika | Moja kwa moja / afisa mwandamizi | [1–3] |
| Shughuli za biashara | Hatari ndogo (k.m. ushauri wa kitaalamu) | Wastani (k.m. biashara ya kuuza na kununua) | Hatari kubwa (k.m. sarafu fiche / fedha taslimu) | [1–3] |
Jumla ya alama za hatari = jumla ya alama zote za kila kipengele (kiwango: 6 hadi 18). 6–9: hatari ndogo · 10–13: hatari ya wastani · 14–18: hatari kubwa (Uchunguzi wa Kina wa Uhakiki ulioimarishwa (EDD) unahitajika).
Kiambatisho B: Kiolezo cha Ripoti ya Shughuli Zinazotiliwa Shaka (SAR)
Kiolezo hiki kitatumika ndani ya taasisi kurekodi na kuripoti miamala au mienendo ya kutiliwa shaka.
- Afisa wa Kuripoti: _________________________
- Tarehe ya Ripoti: ___________________________
- Kitambulisho / Jina la Mteja: __________________________
- Asili ya Shaka (weka alama moja au zaidi):
□ Kugawanya miamala / Smurfing
□ Mtindo usio wa kawaida wa miamala
□ Chanzo cha fedha kisichoendana
□ Matumizi ya sarafu za faragha au mixers
□ Ushiriki wa nchi yenye hatari kubwa
□ Kukataa kutoa KYC/EDD
- Maelezo ya Shughuli: ________________________
• Kiwango cha Hatari: □ Cha Chini □ cha Kati □ cha Juu
• Taarifa ya Nje Inahitajika: □ Ndiyo □ Hapana
• Kama Ndiyo, Ripoti imetumwa kwa: FIU / Nyingine: __________
• Tarehe ya Uwasilishaji: ___________________________
• Nyaraka Zinazothibitisha Zimeambatishwa: □ Ndiyo □ Hapana
• Sahihi ya MLRO: ____________________________
Kiambatisho C: Utambuzi wa Umiliki wa Pochi za Kripto na Ufuatiliaji
Ili kuzingatia Pendekezo la 16 la FATF (“Travel Rule”) na matarajio ya mapitio ya wenzao ya MONEYVAL, IFB hufanya utambuzi wa umiliki, ufuatiliaji na uchambuzi wa pochi zote za kidijitali zinazotumika katika miamala muhimu ya wateja.
Taratibu Kuu:
- Uthibitisho wa Umiliki – Pochi (wallets) lazima ziunganishwe na mteja kwa ujumbe uliosainiwa, muamala wa majaribio au uthibitisho mwingine unaoweza kuhakikiwa wa udhibiti.
- Uchambuzi wa Blockchain – Matumizi ya Chainalysis, TRM Labs, au zana sawa na hizo kutathmini alama za hatari za pochi, mtiririko wa kihistoria, na mfiduo kwa huduma haramu.
- Data ya Travel Rule – IFB hurekodi taarifa za mtumaji na mpokeaji, anwani za pochi na alama za muda kwa uhamishaji wa mali za kidijitali (crypto-asset) kama inavyotakiwa na Kanuni (EU) 2023/1113, inayotumika kati ya watoa huduma bila kiwango cha chini; uhamishaji unaozidi EUR 1,000 kwenda au kutoka pochi zinazojihifadhi zenyewe unahitaji uthibitisho kwamba pochi inamilikiwa au inadhibitiwa na mteja.
- Udhibiti wa Pochi Baridi (Cold Wallet) – Pale inapohusika, IFB huhakikisha kwamba mali zinahamishiwa tu kwenye pochi zilizoidhinishwa kwenye orodha ya ruhusa (whitelisted) au zenye chapa ya mshirika (white-labeled).
- Uhusishaji Upya Unaoendelea – Uhakiki upya huanzishwa na mabadiliko ya shughuli za pochi, kuondolewa kwa mteja, au tahadhari za uzingatiaji wa sheria na kanuni.
Data zote zinazohusiana na pochi huhifadhiwa kwa angalau miaka 5 kwa mujibu wa GDPR na wajibu wa utunzaji wa kumbukumbu wa AML.
Sera ya kumjua mpokea malipo (KYP)
Imeidhinishwa na: Bodi ya Wakurugenzi Wasimamizi
1. Madhumuni na matumizi
Sera hii ya Kumfahamu Mlipwaji (Know Your Payee - KYP) inaeleza taratibu zilizowekwa na IFB ili kuhakikisha kuwa malipo yote yanayotoka, utoaji wa fedha na uhamisho unafanywa kwa wanufaika halali, waliothibitishwa na wanaozingatia sheria na kanuni. Sera hii inalenga kupunguza hatari zinazohusiana na kukwepa vikwazo, ulaghai, ufadhili wa ugaidi na shughuli nyingine haramu.
Sera hii inatumika kwa malipo yote yanayofanywa na IFB, ikiwa ni pamoja na, lakini bila kuwekewa mipaka kwa, yafuatayo:
- Malipo kwa wauzaji na wakandarasi
- Marejesho kwa wateja na kamisheni
- Makazi ya kubadilisha sarafu fiche kuwa fedha rasmi au fedha rasmi kuwa sarafu fiche
- Maelekezo ya fedha kutoka kwa wahusika wengine kwa niaba ya wateja
2. Malengo makuu
- Kuzuia utoaji wa fedha kwa taasisi zilizoorodheshwa kwenye orodha ya vikwazo au zilizowekewa vikwazo
- Hakikisha utambulisho wa mlipwaji unathibitishwa kabla ya kutoa fedha
- Thibitisha uhalali wa biashara ya mlipwaji na taarifa zake za kibenki
- Dumisha kumbukumbu za ukaguzi zinazoweza kutetewa za uthibitishaji wa malipo
- Weka alama kwa wanufaika wenye hatari kubwa kwa ajili ya uchunguzi wa kina ulioimarishwa (EDD)
3. Mchakato wa uchunguzi wa kina wa uhakiki wa Kyp
Vipengele vifuatavyo lazima vihakikiwe kabla ya kutekeleza malipo kwa mtu wa tatu:
- Utambulisho wa Mlipwaji: Jina kamili au jina la kisheria la taasisi, uliothibitishwa kupitia nyaraka.
- Taarifa za Benki au Pochi: Jina la benki, msimbo wa SWIFT/BIC, IBAN au anwani ya pochi ya sarafu fiche, zilizothibitishwa kwa nyaraka zinazounga mkono.
- Uchujaji wa Vikwazo: Mpokeaji wa malipo hukaguliwa dhidi ya orodha za EU, UN, OFAC na orodha nyingine zinazotumika.
- Uhalali wa Kibiashara: Madhumuni ya malipo yamethibitishwa kwa ankara, mkataba, au agizo la malipo lililosainiwa na watu walioidhinishwa.
4. Viashiria vya hatari kubwa
Malipo kwa makundi yafuatayo hukaguliwa kwa umakini zaidi:
- Wanufaika walioko katika mamlaka za kisheria zilizoorodheshwa kama hatari kubwa au zilizowekewa vikwazo
- Matumizi ya pochi binafsi au zisizodhibitiwa kwa usuluhishi wa fedha za kidijitali
- Makampuni hewa au taasisi zisizo na tovuti za uendeshaji wala marejeo
- Maombi ya kubadilisha mpokeaji malipo muda mfupi kabla ya malipo
- Matumizi ya wakala wa kati au akaunti za malipo za wahusika wengine bila sababu za kuridhisha zilizo wazi
5. Njia za Kuthibitisha Mlipwaji
Kulingana na uainishaji wa hatari, IFB itatumia njia moja au zaidi kati ya zifuatazo za uthibitishaji:
- Barua za uthibitisho wa benki au vyeti vya umiliki wa akaunti
- Uthibitisho wa pochi kwa ujumbe uliotiwa saini au kwa uhusishaji wa blockchain
- Uthibitisho kwa simu ya video (kwa watu binafsi au taasisi mpya)
- Utafutaji wa kinyume kupitia World-Check, Refinitiv, na hifadhidata za taasisi zilizowekewa vikwazo
6. Utunzaji wa kumbukumbu na ukaguzi
Ukaguzi wote wa KYP lazima uandikwe na kuhifadhiwa pamoja na jalada husika la malipo. IFB huhifadhi kumbukumbu hizi kwa angalau miaka 5. Ukaguzi wa ndani utathibitisha usahihi na ukamilifu wa ukaguzi wa KYP kila baada ya miezi sita.
7. Majukumu na wajibu
- Idara ya Fedha inawajibika kutekeleza ukaguzi wa KYP kabla ya kuidhinisha malipo.
- Afisa wa Uzingatiaji wa Sheria na Kanuni husimamia utii wa mfumo wa KYP na huchunguza hitilafu zozote.
- Afisa Mkuu wa Kupambana na Utakatishaji Fedha (MLRO) lazima ashauriwe kuhusu walipwaji wowote wenye hatari kubwa au wanaotiliwa shaka.