Jinsi fedha taslimu na dhamana zinavyohifadhiwa katika benki na madalali
Mwongozo wa kisheria na wa kiutendaji kwa wawekezaji, wasimamizi wa fedha na wateja binafsi waliobobea
Yaliyomo: 1. Kwa nini ni muhimu · 2. Uhifadhi wa dhamana · 3. Amana za fedha taslimu
1. Kwa nini ni muhimu
Wawekezaji wengi hudhani kwamba salio linaloonekana katika tovuti yao ya benki au ya udalali liko katika akaunti inayomilikiwa nao peke yao, kama sanduku la kidijitali la kuhifadhia vitu vya thamani. Si kweli. Namna ya kisheria ambayo mali inashikiliwa ndiyo huamua kinachotokea kwa mali hiyo benki au dalali anaposhindwa kulipa madeni yake, na huamua mambo matano:
- Umiliki. Iwapo mwekezaji ana haki ya mali katika mali mahususi au ana dai la kimkataba tu dhidi ya mtu wa kati.
- Mtazamo wa kisheria wakati wa ufilisi. Iwapo mali hurejeshwa moja kwa moja au lazima zidaiwe kwa kushindana na wadai wengine.
- Ulinzi. Ni utaratibu upi unaotumika: fidia kwa wawekezaji, dhamana ya amana, au kanuni za ulinzi wa mali za wateja.
- Hatari ya mkusanyiko. Utegemezi uliofichika kwa mhifadhi mmoja, hazina kuu ya dhamana au benki moja ya kupokea amana.
- Utegemezi. Mfiduo wa wahusika wenza na wa kiutendaji katika mamlaka kadhaa za kisheria na ngazi mbalimbali za uwakilishi.
Tofauti moja ndiyo msingi wa yote yanayofuata. Dhamana za uwekezaji huhifadhiwa kwa njia ya uhifadhi wa mali: mteja hubaki kuwa mmiliki mnufaika, na endapo mpatanishi atakuwa muflisi, dhamana hizo hurejeshwa kwa hali ileile. Fedha taslimu huhifadhiwa kama amana: benki huwa mmiliki wa fedha hizo, na mwekaji amana hubaki na dai la kurejeshewa pekee.
2. Uhifadhi wa dhamana za kifedha
2.1 Kuondoa umbo la karatasi na mnyororo wa uhifadhi wa mali
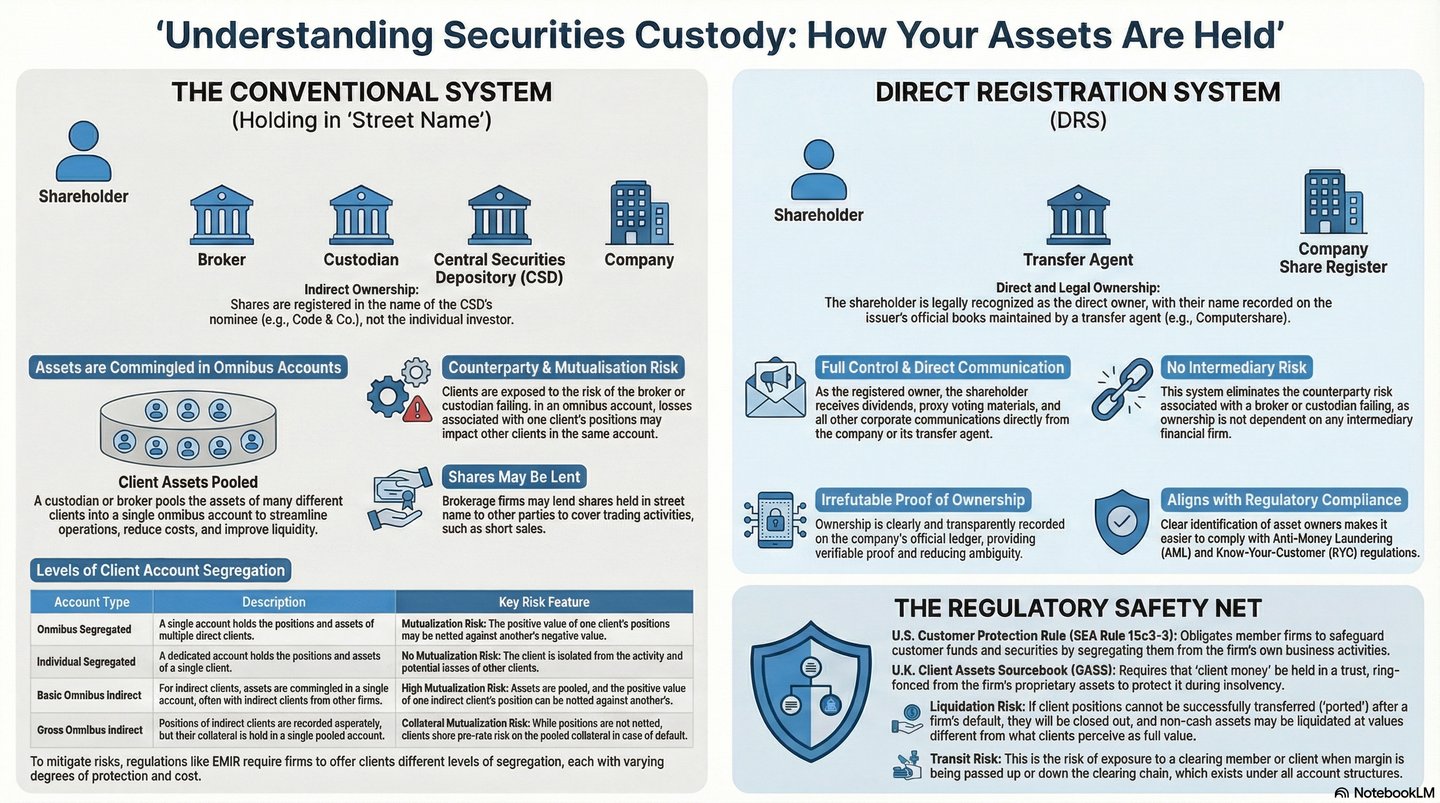
Hati halisi za hisa na bondi kwa kiasi kikubwa zimebadilishwa na kumbukumbu za kielektroniki, mabadiliko yaliyolazimishwa na mgogoro wa nyaraka uliosababishwa na ongezeko la kiasi cha biashara katika nusu ya pili ya karne ya ishirini. Matokeo yake ni mnyororo wa wapatanishi kati ya mtoaji na mwekezaji:
- Mtoaji huweka masharti ya dhamana (kura, gawio, ukombozi, hatua za kampuni) lakini hahusiani tena moja kwa moja na wamiliki wengi wa dhamana hizo.
- Hifadhi kuu ya dhamana (CSD) hutunza rejista rasmi na kuendesha ulipaji kwa msingi wa uwasilishaji dhidi ya malipo: DTC nchini Marekani; Euroclear na Clearstream kama CSD za kimataifa pamoja na CSD za kitaifa barani Ulaya; Euroclear UK & International, inayoendesha CREST, nchini Uingereza.
- Washiriki, kama vile benki za uhifadhi wa mali, madalali wakuu na kampuni kubwa za udalali, huweka akaunti kwenye CSD na kwa upande wao hutunza akaunti za wateja wao, ambao nao wanaweza kuwa wapatanishi.
Kwa hivyo mnyororo wa kawaida hutoka kwa mtoaji hadi CSD, kisha kwa mhifadhi mkuu wa kimataifa, kisha kwa mhifadhi msaidizi, dalali na mwekezaji. Kila ngazi hurekodi nafasi zipi ni za mteja yupi na hushikilia nafasi jumuishi katika ngazi iliyo juu yake. Mwekezaji mara chache huonekana kwenye rejista ya mtoaji; mmiliki aliyesajiliwa kwa kawaida ni CSD au mteule wake. Mwekezaji hushikilia maslahi ya kunufaika, na mfumo wa sheria huhakikisha kwamba gawio, riba, kura na hatua za kampuni bado humfikia mmiliki mnufaika.
2.2 Akaunti za jumla (omnibus)
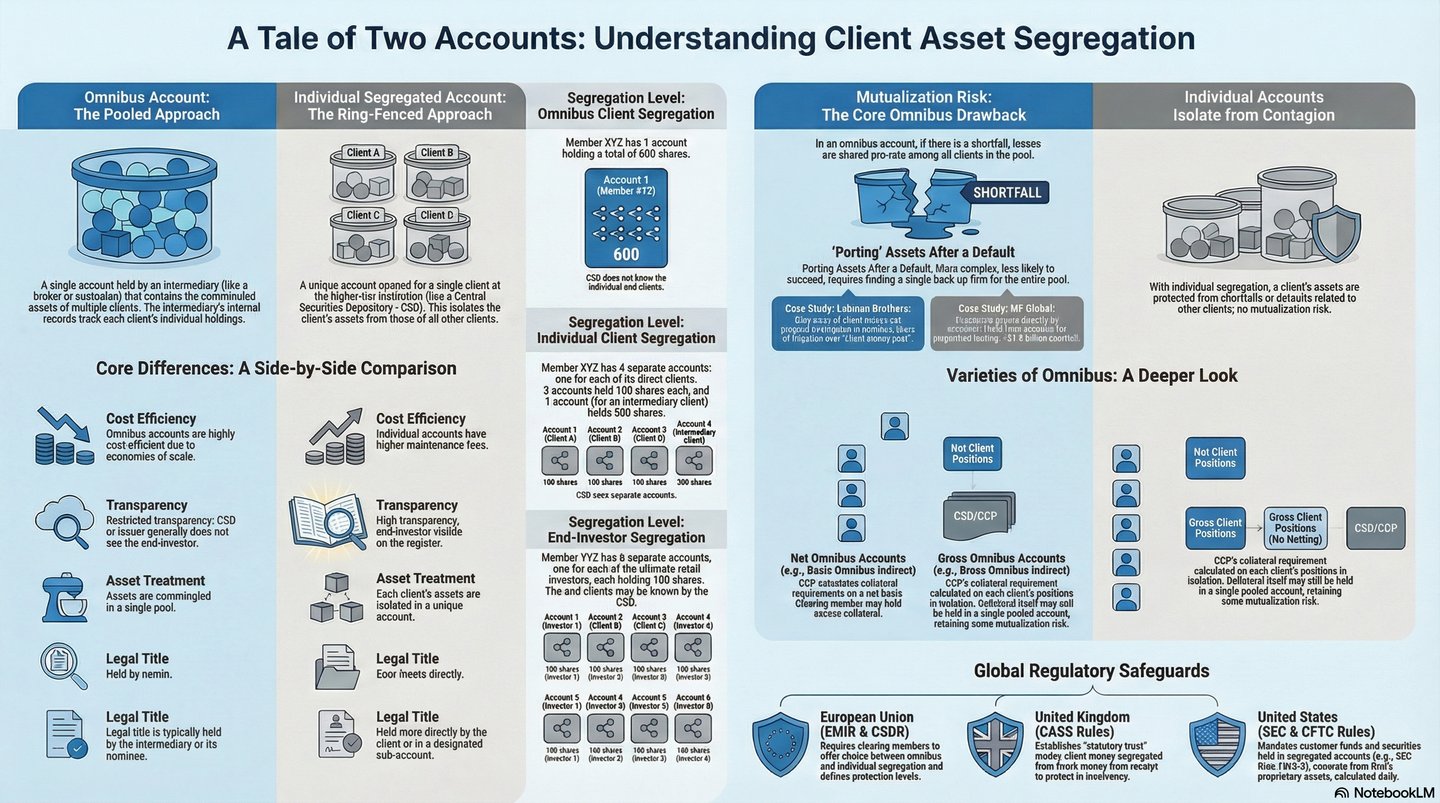
Akaunti ya omnibus huunganisha dhamana za wateja wengi wa wakala mmoja katika akaunti moja kwa wakala anayefuata katika mnyororo. Vitabu vya wakala mwenyewe hugawa nafasi kwa wateja mmoja mmoja; mhifadhi au CSD huona nafasi moja kubwa na si lazima ajue wateja walio nyuma yake.
Akaunti za jumla (omnibus) zipo kwa sababu za msingi. Miamala inaweza kufidiana: wanunuzi kumi na wauzaji kumi wa dhamana ile ile hulipwa kama nafasi moja ya jumla, si usuluhishi ishirini. Taasisi ya kati ya kuhifadhi dhamana (CSD) hushughulika na idadi inayoweza kudhibitiwa ya washiriki badala ya mamilioni ya wawekezaji, na soko husanifishwa kwa kutumia mtindo mmoja.
Swali la msingi la kisheria ni iwapo kuunganisha mali kunaondoa haki ya mwekezaji ya umiliki. Katika mfumo mzuri wa uhifadhi wa mali haiondoi, ikiwa tu sheria inatambua maslahi ya manufaa katika mkusanyiko wa mali zinazobadilishana na mhifadhi anatunza kumbukumbu sahihi. Mifumo ya sheria ya kawaida hutumia kanuni za amana (trust) au za usawa (equity); mifumo ya sheria ya kiraia hutumia umiliki wa pamoja, wajibu wa kutenganisha mali na ulinzi wa kisheria. Kwa njia yoyote, mhifadhi wa kati si mmiliki wa dhamana za mteja anazozihifadhi; ni mhifadhi wake tu.
2.3 Utenganishaji wa mali za wateja
Ulinzi unategemea utenganisho mkali katika ngazi tatu: kisheria (dhamana-hisa za wateja hazipatikani kwa wadai wa mpatanishi), kihasibu (huhifadhiwa nje ya mizania katika akaunti za uhifadhi wa mali) na kiutendaji (huwekwa katika akaunti maalumu za wateja kwa mhifadhi wa mali au CSD).
- EU, MiFID II. Kifungu cha 16(8) cha Maelekezo (Directive) 2014/65/EU kinazitaka kampuni za uwekezaji kulinda haki za umiliki za wateja, hususan wakati wa ufilisi, na kinakataza matumizi ya hati za kifedha za wateja kwa akaunti ya kampuni yenyewe bila idhini ya wazi. Kifungu cha 2 cha Maelekezo Yaliyokasimiwa (EU) 2017/593 kinazitaka kampuni kutunza kumbukumbu zinazotofautisha, wakati wowote na bila kuchelewa, mali za kila mteja na mali za wateja wengine na za kampuni yenyewe.
- EU, CSDR. Kifungu cha 38 cha Kanuni (EU) Na. 909/2014 kinazitaka CSD kutoa kwa washiriki angalau utenganishaji wa pamoja wa mali za wateja (omnibus) na utenganishaji wa mali za kila mteja mmoja mmoja, ili dhamana za wateja ziwe daima tofauti na mali za mshiriki mwenyewe.
- Uingereza, CASS 6. Mali za uhifadhi husajiliwa kwa jina la mteja au la mwakilishi (nominee), hulinganishwa kila siku na kumbukumbu za mtu wa tatu na hulinganishwa nje mara kwa mara. Mali za wateja hushikiliwa kwa njia ya trasti na hazipatikani kwa wadai wa kawaida.
- Marekani, Kanuni ya SEC 15c3-3. Madalali wa dhamana wanapaswa kuweka katika umiliki au udhibiti wao dhamana za wateja zilizolipiwa kikamilifu na zile za ziada ya margin, na hawaruhusiwi kuzitumia kufadhili biashara kwa mtaji wa taasisi yenyewe. Shirika la Ulinzi wa Wawekezaji wa Dhamana (SIPC) hutoa fedha za awali kufidia dhamana zilizopotea hadi viwango vilivyowekwa, pale dalali wa dhamana anaposhindwa kuendelea.
2.4 Pale mpatanishi anaposhindwa
Kwa kanuni, dhamana za mteja hurejeshwa kwa wateja badala ya kuangukia katika mali ya mfilisika. Kwa vitendo, vikwazo vitatu hujitokeza:
- Ulinganishaji wa kumbukumbu. Mtaalamu wa ufilisi lazima alinganishe kumbukumbu za ndani za mpatanishi na nafasi zinazoshikiliwa kwa hakika na watunzaji wa mali na CSD. Kwa vitabu vya hesabu vilivyo bora, hili ni jambo la kawaida; kwa vitabu duni, ambavyo mara nyingi ni sifa ya ulaghai, huwa polepole na hupingwa.
- Upungufu. Pale vitabu vinaonyesha hati za dhamana nyingi kuliko zilizopo kwenye uhifadhi, kutokana na uwekaji rehani usioidhinishwa, miamala isiyokamilika iliyorekodiwa kuwa imekamilika, nafasi za kughushi au makosa yaliyojilimbikiza, wateja kwa kawaida hugawana hasara kwa uwiano na hudai salio kama wadai wasio na dhamana.
- Gharama na muda. Ada za wasimamizi wa ufilisi, wanasheria, wahasibu na wataalamu wa uchunguzi wa kiuhasibu hukatwa kutoka kwenye mali zinazopatikana. Kesi rahisi huchukua miezi; kuanguka kwa taasisi kunakohusisha nchi mbalimbali kunaweza kuchukua miaka.
Mifumo maalum hupunguza vikwazo hivi. Nchini Uingereza, kanuni za ugawaji wa mali za wateja na Kanuni Maalum za Usimamizi wa Benki za Uwekezaji za mwaka 2011 zinatoa kipaumbele kwa urejeshaji wa haraka wa mali za wateja, na mipango ya fidia kwa wawekezaji hutoa kinga ya ziada hadi kiwango kilichowekwa.
3. Amana za fedha taslimu
3.1 Amana ni mkopo kwa benki
Fedha taslimu zinazowekwa benki, moja kwa moja au kupitia dalali, huunda uhusiano wa mdeni na mdai, si wa mhifadhi na mmiliki. Umiliki wa fedha hizo huhamia kwa benki. Mweka fedha hupata dai la kimkataba (chose in action, kwa istilahi za sheria ya kawaida ya Kiingereza) la kurejeshewa kiasi sawa cha fedha pale anapohitaji au kwa masharti yaliyokubaliwa, kwa kawaida pamoja na riba. Benki inaweza kutumia fedha hizo inavyoona inafaa: kukopesha, kununua dhamana, au kutimiza mahitaji ya mtaji.
Hili si jambo dogo la kiufundi linalosubiri marekebisho. Ndilo msingi wa benki zinazotunza sehemu tu ya akiba: benki hukopa kwa muda mfupi na kukopesha kwa muda mrefu, na ubadilishaji huo wa vipindi vya ukomavu unawezekana tu kwa sababu fedha zilizowekwa ni mali ya benki. Kama amana zingehifadhiwa kwa njia ya uhifadhi wa mali, benki zisingeweza kuzikopesha, na uundaji wa mikopo kama tunavyoufahamu ungekoma.
Gharama yake ni hatari ya kikopo. Benki ikishindwa, mweka amana anakuwa mdai asiye na dhamana na hushiriki katika kile kinachosalia; katika kushindwa kukubwa huenda kisiwe kitu kabisa au kiwe kidogo mno. Mifumo ya dhamana ya amana hupunguza hatari hii hadi viwango fulani, lakini haibadilishi msimamo wa kisheria: amana inabaki kuwa dai, si mali.
3.2 Fedha za mteja kwa madalali: ngazi mbili
Fedha taslimu zinazoshikiliwa na wakala wa dhamana huhusisha uhusiano mbili na uwezekano wa kushindwa kwa pande mbili.
- Mwekezaji na dalali. Chini ya kanuni za fedha za wateja (CASS 7 nchini Uingereza, mahitaji ya fedha za wateja ya MiFID II katika EU), dalali huhifadhi fedha taslimu za wateja kwa amana au chini ya mpangilio unaofanana wa kiamana, tofauti na fedha zake mwenyewe. Bila kanuni kama hizo, mwekezaji anaweza kuwa mdai asiye na dhamana wa dalali, huku fedha taslimu za mteja zikichanganywa na fedha za uendeshaji za dalali.
- Dalali na benki. Dalali, au amana ya fedha za wateja, ni mwekaji amana katika benki ambako fedha taslimu zinahifadhiwa kwa hakika, mwenye dai la kimkataba lilelile lililoelezwa hapo juu.
Iwapo dalali atashindwa huku benki zikibaki imara, fedha za wateja zilizotengwa ipasavyo zinaweza kurejeshwa au kuhamishiwa kwa dalali mwingine kwa haraka kiasi, mradi tu utengaji, ulinganishaji wa hesabu, salio na kumbukumbu vilitunzwa. Iwapo benki itashindwa huku dalali akiendelea, dalali lazima adai dhidi ya benki iliyoshindwa na kuwapa wateja fedha zozote zitakazopatikana, mara nyingi zikiwa na ukomo wa dhamana ya amana na kucheleweshwa na ufilisi. Hali mbaya zaidi, ambapo wote wawili wanashindwa pamoja wakati wa mgogoro wa kimfumo, huunganisha matatizo yote mawili, mara nyingi katika mamlaka kadhaa za kisheria.
3.3 Mifumo ya dhamana ya amana
Dhamana za amana hulinda wateja wadogo wa amana, huzuia mikimbilio ya kutoa amana kwa wingi, na hudumisha imani katika mfumo wa kibenki.
- Umoja wa Ulaya. Maelekezo ya Mifumo ya Dhamana ya Amana (2014/49/EU) yanafunika amana zinazostahiki hadi EUR 100,000 kwa kila mwekaji amana kwa kila taasisi ya mikopo (Kifungu cha 6). Amana za taasisi za kifedha zinazotenda kwa sifa hiyo, amana zinazohusiana na hukumu ya utakatishaji fedha haramu na baadhi ya mashirika ya kitaalamu ya kifedha hazijajumuishwa (Kifungu cha 5). Malipo lazima yapatikane ndani ya siku saba za kazi (Kifungu cha 8). Chini ya Kifungu cha 7, akaunti za pamoja zinazoshikiliwa kwa walengwa waliotambuliwa au wanaoweza kutambulika huchunguzwa kwa kuangalia kila mmoja, hivyo kila mteja wa wakala au taasisi ya malipo analindwa kwa sehemu yake mwenyewe badala ya mkusanyiko mzima kuchukuliwa kama amana moja ya EUR 100,000.
- Uingereza. Mpango wa Fidia ya Huduma za Kifedha (Financial Services Compensation Scheme) hulinda amana hadi GBP 120,000 kwa kila mtu kwa kila taasisi iliyoidhinishwa kupokea amana (tangu tarehe 1 Desemba 2025). Salio kubwa la muda linalotokana na matukio maalum ya maisha, kama vile mauzo ya nyumba, urithi, fidia ya bima au ya majeraha ya mwili, au mgawanyo wa mali baada ya talaka, hulindwa hadi GBP 1.4 milioni kwa muda wa miezi sita.
- Marekani. Federal Deposit Insurance Corporation inakinga amana hadi USD 250,000 kwa kila mwekaji amana, kwa kila benki iliyokingwa, kwa kila kundi la umiliki (12 U.S.C. § 1821; 12 C.F.R. Part 330). Akaunti za mtu binafsi, za pamoja, za kustaafu na za amana za uaminifu hukingwa kila moja kivyake; wamiliki wa pamoja hukingwa kwa sehemu zao wenyewe; akaunti za uaminifu zinazoweza kubatilishwa hukingwa hadi USD 250,000 kwa kila mnufaika mmoja, kwa kuzingatia vikomo; akaunti za mashirika hukingwa katika ngazi ya taasisi husika. Pale wakala wa udalali anapohamisha fedha taslimu za wateja kwenda benki zilizokingwa, ulinzi wa upitishaji (12 C.F.R. § 330.5) humkinga kila mteja hadi USD 250,000 kwa sehemu yake, mradi kumbukumbu za benki zinaonyesha uhusiano wa wakala na majina ya wamiliki, na fedha hizo ni mali ya wateja.