Malipo na Uhamishaji
Utatuzi wa Malipo kwa Wakati Halisi
Mfanano na tofauti kati ya mifumo ya Real-Time Gross Settlement (RTGS) na Mifumo ya Malipo ya Thamani Kubwa (LVPS) kuhusu uhamishaji na ulinganishaji wa malipo.
Yanayofanana:
- Miamala ya thamani kubwa: Mifumo yote miwili, RTGS na LVPS, imeundwa kushughulikia miamala ya thamani kubwa, ambayo kwa kawaida huhusisha kiasi kikubwa cha fedha kinachobadilishwa kati ya taasisi za kifedha.
- Ushiriki wa benki kuu: Mifumo yote miwili kwa kawaida huendeshwa au husimamiwa na benki kuu, jambo linalohakikisha uthabiti na uaminifu wa miundombinu ya malipo.
- Muhimu kwa mfumo mzima: RTGS na LVPS huchukuliwa kuwa mifumo ya malipo muhimu kwa mfumo mzima wa fedha kutokana na nafasi yake katika kusuluhisha miamala mikubwa na athari yake kwa utulivu na ufanisi wa mfumo wa kifedha.
- Upunguzaji wa hatari ya malipo (settlement risk): Mifumo ya RTGS na LVPS yote inalenga kupunguza hatari ya malipo kwa kutoa ukamilishaji wa miamala kwa wakati na kwa usalama kati ya taasisi za fedha zinazoshiriki.
Tofauti:
- Utaratibu wa suluhu: Mifumo ya RTGS hutatua miamala mmoja mmoja na kwa wakati halisi, ikimaanisha kuwa kila muamala huchakatwa mara moja na hauwezi kutenguliwa. Kinyume chake, LVPS kwa kawaida hutumia suluhu ya kiwango halisi baada ya kupunguzana, ambapo miamala hukusanywa kwa kipindi fulani kisha hutatuliwa kwa kiasi kimoja kilichopunguzwa wakati maalum wa siku.
- Mahitaji ya ukwasi: Mifumo ya RTGS mara nyingi huhitaji viwango vya juu vya ukwasi wa ndani ya siku kutoka kwa taasisi shiriki, kwa kuwa miamala husuluhishwa kila wakati kwa siku nzima. Katika mifumo ya usuluhishi wa jumla ya malipo yaliyonetiwa, kama ilivyo kwa mifumo mingi ya malipo ya thamani kubwa (LVPS), hitaji la ukwasi wa ndani ya siku kwa kawaida huwa dogo, kwa kuwa miamala husuluhishwa kwa makundi.
- Kasi: Mifumo ya RTGS hutoa ulipaji wa papo hapo, ikihakikisha fedha zinahamishwa kwa wakati halisi kati ya akaunti za taasisi shiriki. Mifumo ya LVPS inayotumia taratibu za ulipaji wa jumla ya salio inaweza kuwa na mchakato wa ulipaji wa polepole zaidi, kwa kuwa miamala hulipwa tu kwa nyakati maalum wakati wa siku.
- Ukamilifu wa malipo: Katika mifumo ya RTGS, ulipaji ni wa mwisho na hauwezi kutenguliwa mara tu muamala unaposindikwa. Katika baadhi ya mifumo ya malipo ya thamani kubwa, ukamilifu wa ulipaji unaweza kupatikana tu mwishoni mwa mzunguko wa ulipaji, wakati kiasi kilichofidiwa kinapohamishwa.
Mifumo ya RTGS
RTGS
Mifumo ya RTGS hutumia miundo kadhaa ya ujumbe kwa mawasiliano kati ya benki kuu na ndani ya mifumo yao wenyewe.
Ifuatayo ni muhtasari wa aina kuu za ujumbe zinazotumika katika mawasiliano kati ya mifumo ya RTGS:
1. Jumbe za ISO 20022: Mifumo mingi mikuu ya RTGS sasa hutumia ISO 20022, ikiwemo T2 (Eurosystem, tangu Machi 2023), CHAPS (tangu Juni 2023) na Fedwire Funds (tangu Julai 2025). Baadhi ya jumbe za kawaida za ISO 20022 zinazotumika ni:
- pacs.008: Uhamisho wa mkopo wa mteja
- pacs.009: Uhamisho wa mkopo wa taasisi ya fedha
- pacs.010: Makato ya moja kwa moja ya taasisi ya fedha
- camt.056: Ombi la kufuta malipo
- camt.029: Matokeo ya uchunguzi
- camt.053: Ujumbe wa taarifa ya akaunti
- camt.054: Arifa ya malipo/mapokezi
2. Miundo ya umiliki: Baadhi ya mifumo ya RTGS bado hutumia miundo yake ya umiliki. Fedwire ilitumia muundo wake wa umiliki wa vitambulisho vya FAIM hadi ilipohamia ISO 20022 tarehe 14 Julai 2025.
3. Ujumbe wa SWIFT MT: Baadhi ya mifumo bado inakubali ujumbe wa Swift MT, lakini ujumbe wa malipo wa MT wa kuvuka mipaka ulistaafishwa mnamo Novemba 2025. Vilinganishi vyake vya ISO 20022 ni:
- pacs.008 (zamani MT103): Uhamishaji wa mkopo wa mteja
- pacs.009 (zamani MT202): Uhamishaji wa mkopo wa taasisi ya kifedha
- camt.054 (zamani MT900/MT910): Arifa ya malipo na mapato
- camt.053 (zamani MT950): Taarifa ya akaunti
4. Ujumbe maalum: Baadhi ya mifumo ya RTGS hutumia ujumbe maalum kwa madhumuni mahususi:
- MT096/MT097: Ujumbe wa ombi na jibu la idhini unaotumika katika mifumo ya Y-Copy
- xsys.001, xsys.002, xsys.003: Ujumbe unaotumika katika SWIFTNet Copy kwa ujumbe wa ISO 20022
Uhamisho wa Real-Time Gross Settlement (RTGS), yaani ulipaji wa jumla kwa wakati halisi
RTGS ni mfumo maalum wa uhamishaji fedha unaotumiwa na benki na taasisi nyingine za kifedha kuchakata miamala ya thamani ya juu na yenye uharaka wa muda. Mfumo huu huwezesha malipo ya papo hapo na yasiyokatizwa kwa kila muamala mmoja mmoja. Sifa kuu za uhamishaji wa RTGS ni kama ifuatavyo:
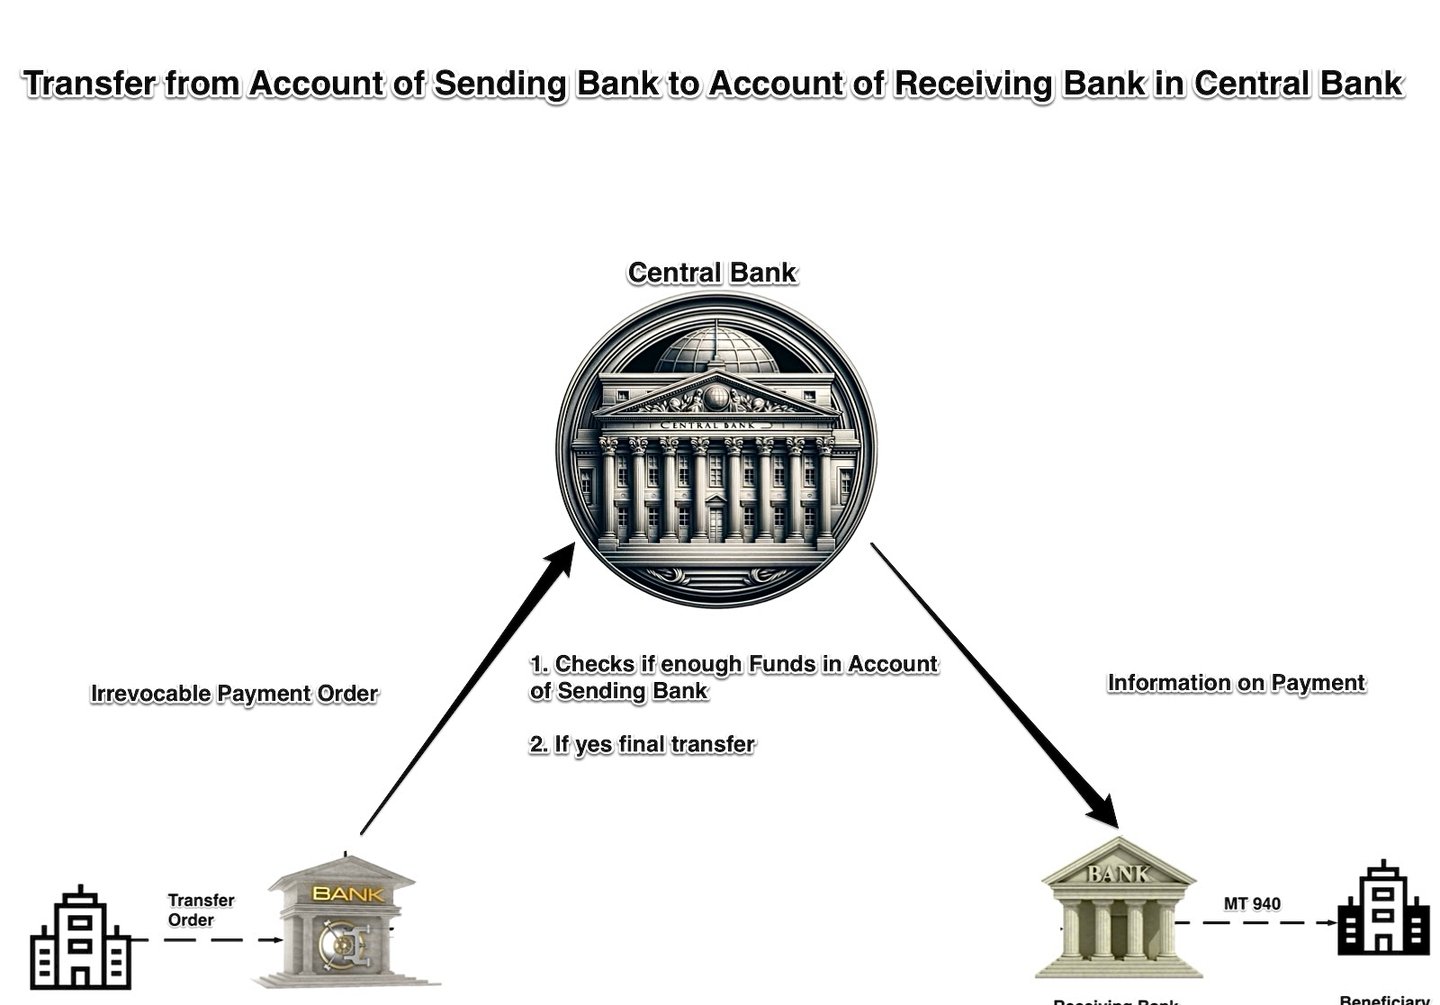
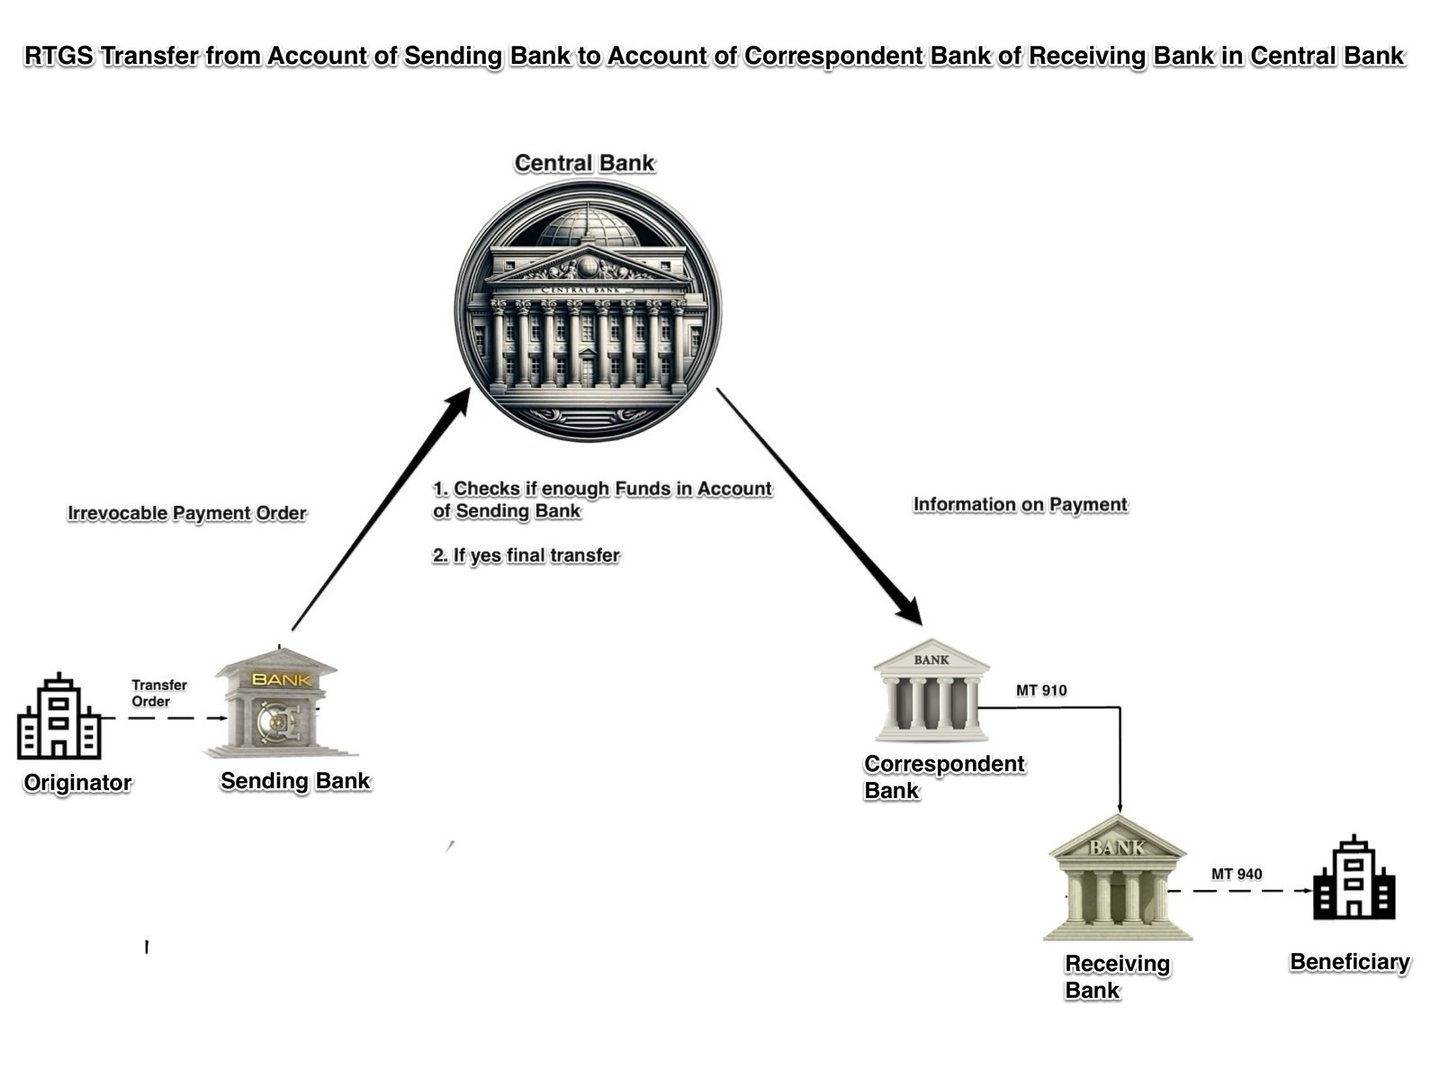
- Uchakataji wa wakati halisi: Katika mfumo wa RTGS, miamala huchakatwa na kutatuliwa mara moja inapowasilishwa, bila ucheleweshaji wala kipindi cha kusubiri. Hali hii ya wakati halisi huhakikisha fedha zinahamishwa kwa haraka na kwa ufanisi kati ya taasisi shiriki. Utendaji wa mfumo wa Real-Time Gross Settlement (RTGS) huanza pale mshiriki anayetuma malipo anapoanzisha muamala wa malipo kwa kuelekeza kituo cha usimamizi cha mfumo wa RTGS, ambacho kwa kawaida kiko ndani ya benki kuu, kuendelea na mchakato wa utatuzi. Mchakato huu ukikamilika kwa mafanikio, taarifa za malipo hupelekwa moja kwa moja kwa mshiriki anayepokea. Mafanikio au kushindwa kwa utatuzi hutegemea utoshelevu wa salio la benki inayotuma lililowekwa kwenye benki kuu.
- Ulipaji kwa jumla (gross settlement): Tofauti na mifumo ya ulipaji wa jumla ya mizani (net settlement), ambayo husawazisha miamala dhidi ya mingine na kulipa kiasi halisi cha mizani kwa vipindi maalum, RTGS hulipa kila muamala mmoja mmoja kwa msingi wa jumla. Hii inamaanisha kwamba kila muamala hulipwa kwa ukamilifu, bila kusawazishwa dhidi ya miamala mingine.
- Ukamilifu na kutobatilishwa: Muamala unapokuwa umekamilishwa katika mfumo wa RTGS, huchukuliwa kuwa wa mwisho na usioweza kubatilishwa. Hii ina maana kwamba benki inayopokea ina dai lisilo na masharti juu ya fedha hizo, na muamala hauwezi kutenguliwa wala kufutwa. Kipengele hiki hupunguza hatari ya malipo na kuhakikisha uthabiti na kutegemewa kwa mfumo wa kifedha.
- Miamala ya thamani kubwa: Mifumo ya RTGS kwa kawaida imeundwa kushughulikia miamala ya thamani kubwa, mara nyingi bila kikomo cha juu cha kiasi cha muamala. Hali hii hufanya RTGS kuwa zana muhimu ya kusuluhisha miamala inayohusu dhamana za serikali, fedha za kigeni na uhamisho kati ya benki, miongoni mwa mingineyo.
- Uendeshaji endelevu: Mifumo mingi ya RTGS hufanya kazi mfululizo wakati wa saa za kazi, na kuruhusu benki na taasisi za kifedha kuchakata miamala siku nzima. Baadhi ya mifumo hata hutoa saa zilizoongezwa au huduma ya saa 24 kwa siku saba za wiki ili kukidhi maeneo tofauti ya saa na kurahisisha miamala ya kimataifa.
- Ushiriki wa benki kuu: Mifumo ya RTGS kwa kawaida huendeshwa na benki kuu au chini ya usimamizi wake, hivyo kuhakikisha uthabiti, usalama na uadilifu wa mfumo. Benki kuu pia hutumia mifumo ya RTGS kutekeleza sera ya fedha, kama vile kusimamia ukwasi wa mfumo wa benki na kudhibiti viwango vya riba vya muda mfupi.
- Usalama na usimamizi wa hatari: Mifumo ya RTGS hujumuisha hatua za hali ya juu za usalama na mbinu za usimamizi wa hatari ili kulinda dhidi ya ulaghai, vitisho vya mtandaoni na hatari za kiutendaji. Hatua hizi zinaweza kujumuisha usimbaji fiche, itifaki salama za ujumbe, udhibiti wa uthibitishaji na utoaji wa idhini, pamoja na ufuatiliaji wa papo hapo.
- Usimamizi wa ukwasi: Kwa kuwa mifumo ya RTGS hukamilisha miamala kila mmoja kwa wakati halisi, inaweza kuhitaji kiasi kikubwa cha ukwasi kutoka kwa taasisi shiriki. Ili kukabiliana na hili, benki kuu mara nyingi hutoa huduma za mikopo ya ndani ya siku, zinazoruhusu benki kukopa fedha kwa muda mfupi ili kutimiza majukumu yao ya ukamilishaji wa miamala.
Kwa muhtasari, uhamishaji wa fedha kupitia Real-Time Gross Settlement (RTGS) ni sehemu muhimu ya mfumo wa fedha wa kimataifa, unaowezesha malipo ya miamala mikubwa kukamilishwa mara moja, bila kukatika na kwa usalama. Mifumo ya RTGS hutoa uchakataji wa papo hapo, malipo ya jumla kwa kila muamala, na ukamilifu usiobatilika wa miamala, hivyo kuhakikisha mwendo bora wa fedha kati ya taasisi za kifedha na kupunguza hatari ya kimfumo.
T2, T2S, na TIPS
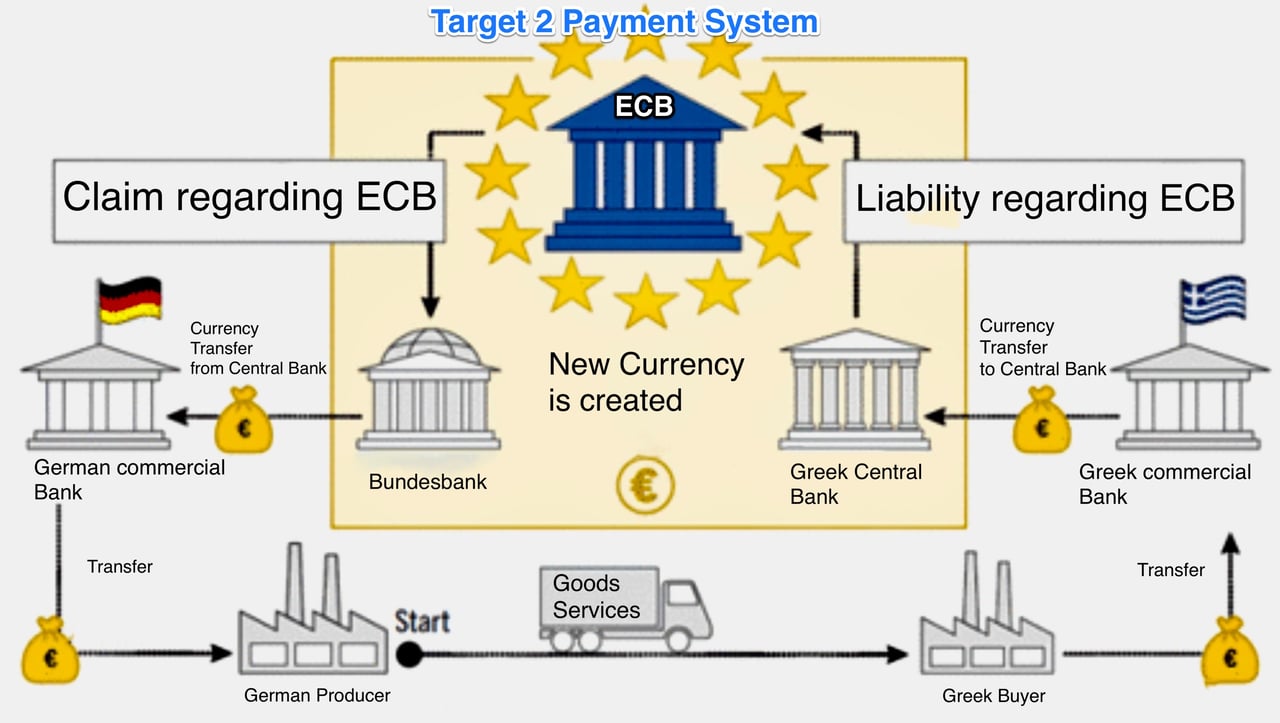
Hii ni mifumo ya malipo na ya malipo ya dhamana inayoendeshwa na Eurosystem, inayojumuisha Benki Kuu ya Ulaya (ECB) na benki kuu za kitaifa za nchi za Eurozone. Kila mfumo una kazi mahususi katika kuchakata na kukamilisha miamala ndani ya soko la kifedha la Ulaya.
T2 (TARGET2):
T2 ilibadilisha TARGET2 (mfumo wa kizazi cha pili wa Trans-European Automated Real-time Gross Settlement Express Transfer) mnamo Machi 2023. Unaunganisha kipengele cha kati cha usimamizi wa ukwasi na huduma ya RTGS kwa miamala ya euro yenye thamani kubwa kati ya benki na taasisi nyingine za kifedha. T2 huendeshwa na Eurosystem na hukamilisha miamala kwa fedha za benki kuu, ikitoa ukamilifu wa papo hapo na kupunguza hatari ya ukamilishaji wa miamala.
Sifa kuu za T2 ni pamoja na:
- Uchakataji na utatuzi wa miamala mikubwa ya euro kwa wakati halisi.
- Kuhakikisha utulivu, usalama na ufanisi wa mfumo wa kifedha wa Ulaya.
- Kuwezesha utekelezaji wa sera ya fedha ya Eurosystem.
- Kutoa huduma saidizi kama vile usimamizi wa ukwasi na ujumuishaji wa dhamana za mikopo.
- Kutoa jukwaa lililooanishwa la uchakataji wa malipo katika Kanda ya Euro.
T2S (TARGET2-Securities):
TARGET2-Securities ni jukwaa la Ulaya nzima la kusuluhisha miamala ya dhamana, linalokusanya kwa pamoja usuluhishaji wa miamala ya dhamana barani Ulaya. Linaendeshwa na Eurosystem na linalenga kuboresha ufanisi, kupunguza mgawanyiko, na kupunguza gharama katika mazingira ya Ulaya ya baada ya biashara.
Sifa kuu za T2S ni pamoja na:
- Ulipaji wa kati wa miamala ya dhamana katika sarafu mbalimbali (hasa euro, lakini pia sarafu nyingine kama krone ya Denmark).
- Uoanishaji wa taratibu za ulipaji wa dhamana katika nchi zinazoshiriki za Ulaya.
- Kuwezesha ulipaji wa kuvuka mipaka kwa kuunganisha Hifadhi Kuu za Dhamana (CSDs), zinazoshikilia na kulipia miamala ya dhamana.
- Kupunguza ugumu na gharama zinazohusiana na malipo na ulipaji wa miamala ya kuvuka mipaka.
- Kuendesha utaratibu wa delivery-versus-payment (DvP) (uwasilishaji dhidi ya malipo), unaohakikisha kwamba dhamana zinawasilishwa tu pale malipo yanayolingana yanapofanywa, jambo linalopunguza hatari ya mhusika mwenza.
TIPS (TARGET Instant Payment Settlement):
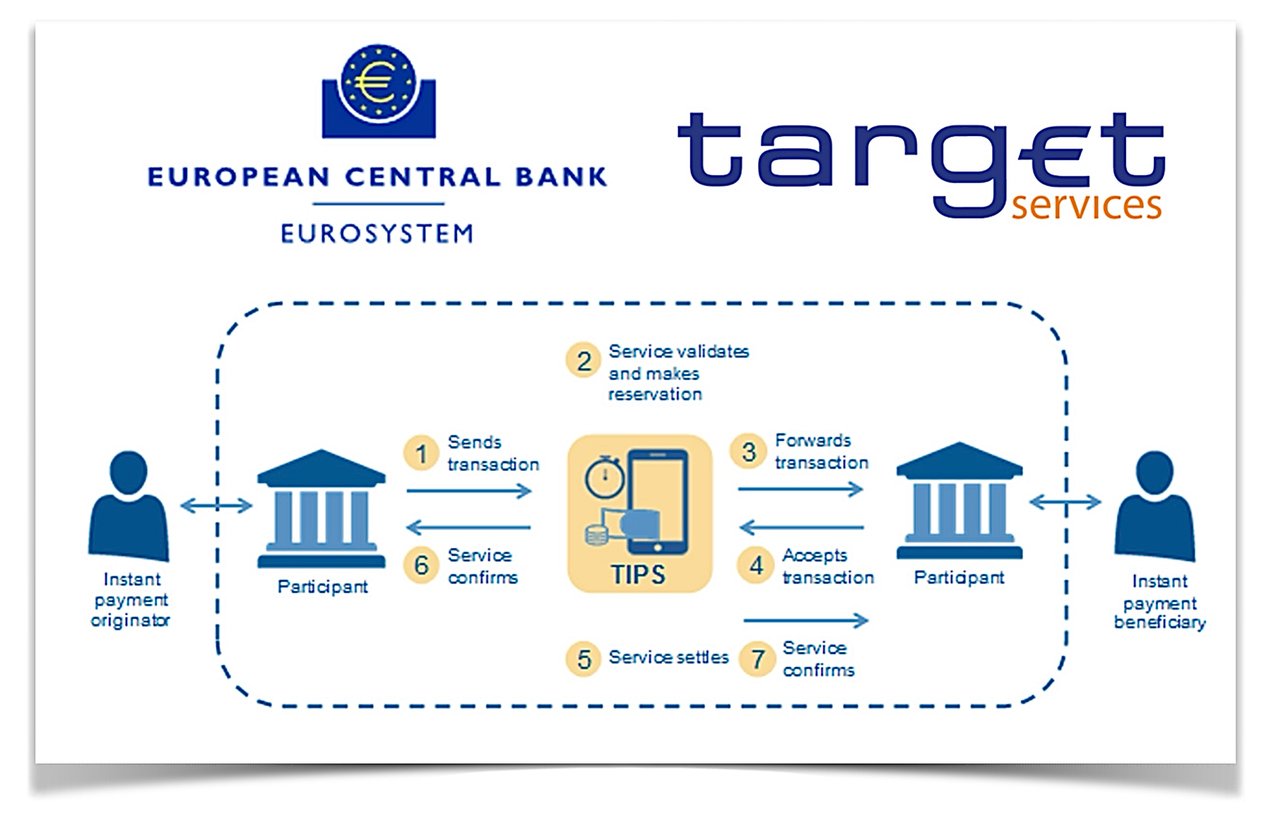
TIPS ni huduma ya kusuluhisha malipo ya papo hapo kwa kiwango cha Ulaya nzima inayotolewa na Eurosystem. Huwawezesha watoa huduma za malipo kuwapa wateja wao malipo ya papo hapo kwa euro, yanayopatikana saa 24 kwa siku, siku 7 kwa wiki, siku 365 kwa mwaka, katika Eneo Moja la Malipo ya Euro (SEPA).
Sifa kuu za TIPS ni pamoja na:
- Usuluhishi wa papo hapo wa malipo ya euro, ambapo miamala hukamilika kwa kawaida ndani ya sekunde chache.
- Upatikanaji wa huduma saa 24, siku 7 kwa wiki, siku 365 kwa mwaka, unaowezesha malipo ya papo hapo kote Ulaya.
- Matumizi ya mpango wa SEPA Instant Credit Transfer (SCT Inst), unaoweka kanuni, viwango na michakato ya malipo ya papo hapo.
- Malipo ya miamala kwa fedha za benki kuu, kuhakikisha usalama na ulinzi.
- Ada ndogo za miamala (EUR 0.002 kwa kila malipo ya papo hapo).
Kwa muhtasari, T2, T2S na TIPS ni vipengele muhimu vya miundombinu ya kifedha ya Ulaya, kila kimoja kikitimiza madhumuni mahsusi katika uchakataji na ukamilishaji wa miamala.
- T2 ni mfumo wa malipo ya jumla kwa wakati halisi kwa miamala ya thamani kubwa ya euro,
- T2S ni jukwaa kuu la kusuluhisha dhamana,
- TIPS ni huduma ya papo hapo ya kukamilisha malipo.
Kwa pamoja, huchangia utulivu, ufanisi na muunganiko wa soko la fedha la Ulaya.
Mfumo wa Malipo wa T2 (Target2)
T2 ni mfumo wa malipo unaowezesha benki kuhamisha euro kati yao kwa wakati halisi. Hii inajulikana kama usuluhishi wa jumla kwa wakati halisi (RTGS).
Ili kuelewa T2 ni nini, tafadhali tazama video; kwa mwongozo na orodha ya istilahi, bofya kiungo.
Kwa miamala ndani ya Mifumo ya RTGS, ada za ziada zitatozwa.
Nambari ya Utambulisho wa Malipo (Payment ID)
katika T2 si nambari moja inayotolewa na mfumo. Tangu kuhamia ISO 20022 mwezi Machi 2023, malipo hutambuliwa kwa marejeleo ambayo mtumaji huweka katika ujumbe – Business Message Identifier, Message Identification, End-to-End Identification na, kwa uhamisho wa mikopo, UETR. Washiriki hutumia marejeleo haya kufuatilia malipo na kuyalinganisha na arifa za T2 (camt.054) na taarifa za akaunti (camt.053).
Nyaraka za zamani za TARGET2 (SSP, ICM, ECONS)
TARGET2 na Jukwaa lake la Pamoja la Pekee ilibadilishwa na T2 mwezi Machi 2023. Nyaraka zilizo hapa chini zimehifadhiwa kwa marejeo tu.
- Kitabu cha 1,
- Kitabu cha 2,
- Kitabu cha 4
- Mipangilio Iliyohitimu ya SSP kwa Taasisi za Mikopo na Mifumo Saidizi
au
- ICM Information and Control Module,
- ECONS Suluhisho Lililoimarishwa la Dharura
pamoja na
T2 ni mfumo wa Eurosystem wa usuluhishi wa jumla kwa wakati halisi (RTGS) wa kushughulikia malipo ya thamani kubwa na miamala inayohitaji wakati mahususi kwa euro. Eurosystem inajumuisha Benki Kuu ya Ulaya (ECB) na benki kuu za kitaifa (NCBs) za nchi za Ukanda wa Euro. T2 ni sehemu muhimu ya miundombinu ya kifedha ya Ulaya.
Huu ni muhtasari wa jinsi T2 inavyofanya kazi:
- Ushiriki: T2 inapatikana kwa benki, benki kuu na taasisi nyingine za kifedha zinazostahiki ndani ya Umoja wa Ulaya (EU) na Eneo la Kiuchumi la Ulaya (EEA). Aidha, taasisi zisizo za Ulaya zinaweza kupata T2 kupitia benki yenye makao Ulaya inayofanya kazi kama benki mwakilishi wao.
- Makazi ya jumla ya papo hapo: Kama ilivyo kwa mifumo mingine ya RTGS, T2 huchakata na kukamilisha miamala mmoja mmoja, kwa msingi wa jumla, na kwa wakati halisi. Hii inamaanisha kuwa fedha huhamishwa na kukamilishwa papo hapo kati ya benki zinazoshiriki bila ucheleweshaji wowote au kuunganishwa kwa miamala katika makundi.
- Ushiriki wa benki kuu: Benki zinazoshiriki katika T2 huweka akaunti zao katika benki kuu ya nchi husika (NCB). Benki kuu hizi zina nafasi muhimu katika kuwezesha malipo ya miamala kupitia T2 kwa kufanya kazi kama mawakala wa kufanya malipo hayo.
- Single Shared Platform (SSP): T2 hufanya kazi kwenye jukwaa moja la kiufundi kwa benki zote na benki kuu zinazoshiriki. Linatengenezwa na kuendeshwa kwa niaba ya Eurosystem na benki kuu nne (“4CB”): Deutsche Bundesbank, Banque de France, Banca d’Italia na Banco de España. Jukwaa lililotangulia, TARGET2 Single Shared Platform, liliendeshwa na benki tatu za kwanza.
- Saa za uendeshaji: T2 hufanya kazi katika siku zote za biashara za TARGET. Awamu ya biashara ya mchana ya RTGS huanza saa 07:00 hadi saa 18:00 CET (06:00–17:00 UTC; saa moja mapema wakati wa kiangazi), na ukamilishaji wa usiku kwa mifumo saidizi.
- Ujumbe na mawasiliano: T2 hutumia ujumbe wa ISO 20022, unaobadilishwa kupitia Eurosystem Single Market Infrastructure Gateway (ESMIG) kwa watoa huduma za mtandao kama Swift na Nexi-Colt. Muundo huu sanifu wa ujumbe unahakikisha ubadilishanaji salama, wenye ufanisi na sahihi wa taarifa za malipo ndani ya mfumo wa T2.
- Usimamizi wa ukwasi: T2 hutoa zana kwa benki za kusimamia ukwasi wao, kama vile mikopo ya siku moja yenye dhamana, huduma za kudumu na uhamishaji wa ukwasi kati ya akaunti. Hii inahakikisha mfumo wa malipo unafanya kazi kwa ulaini na husaidia kudumisha utulivu wa kifedha katika Kanda ya Euro.
- Uhusiano na mifumo mingine ya malipo: T2 hufanya kazi sambamba na mifumo mingine ya malipo, kama vile CHAPS, Fedwire na CHIPS, ambayo hutumika kwa miamala ya thamani kubwa katika sarafu nyingine (kwa mfano, pauni za Uingereza na dola za Marekani). T2 pia huunganishwa na TARGET2-Securities (T2S) kwa utatuzi wa miamala ya dhamana na TIPS kwa malipo ya papo hapo.
Kwa muhtasari, T2 ni mfumo wa Eurosystem wa usuluhishi wa jumla wa papo hapo (RTGS) kwa ajili ya kuchakata malipo ya thamani kubwa na miamala inayohitaji muda maalum kwa euro. Hutoa huduma za usuluhishi wa jumla wa papo hapo kwa benki, benki kuu na taasisi nyingine za kifedha ndani ya Umoja wa Ulaya na nje yake. T2 ina nafasi muhimu katika miundombinu ya kifedha ya Ulaya, ikihakikisha uhamisho salama, wenye ufanisi na wa haraka wa fedha katika eneo la euro.
Miamala ya malipo ya moja kwa moja kutoka akaunti (direct debit) hutekelezwa vipi katika T2?
Katika T2, malipo ya moja kwa moja ya kibenki kati ya taasisi ni malipo ya kuvuta: mshiriki mdai hukata kutoka akaunti ya mshiriki mdaiwa, kwa msingi wa idhini ambayo mdaiwa ameitoa mapema.
- Idhini ya Awali: Mshiriki mdaiwa humruhusu mdai (na benki kuu yake) kutoa fedha kwenye akaunti yake, na anaweza kuweka vikomo kwa kila mhusika mwenza au kwa jumla.
- Maelekezo: Mdai hutuma agizo la malipo ya moja kwa moja ya taasisi ya fedha la ISO 20022 (pacs.010) kwenda T2. Chini ya TARGET2, hili lilikuwa Swift MT204.
- Ulipaji: T2 hukagua idhini, mipaka yoyote na ukwasi uliopo, kisha hukata fedha kutoka kwa mdaiwa na kuziweka kwa mdai — papo hapo na kwa ukamilifu wa kisheria, kwa fedha za benki kuu.
- Arifa: Washiriki wote wawili hupokea arifa (camt.054) na kuona uwekaji wa muamala katika taarifa zao za akaunti (camt.053).
- Usalama: Washiriki lazima watimize mahitaji ya usalama wa vituo vya mwisho ya Eurosystem, yanayofuata mkakati wa CPMI wa kupunguza hatari ya udanganyifu katika malipo ya jumla (2018).
Akaunti Zetu za Malipo ya Kielektroniki kwa Miamala ya Kiasi Kikubwa
Akaunti za makazi za kielektroniki hurahisisha uhamishaji wa fedha kati ya benki au taasisi tofauti za kifedha. Mchakato huu mara nyingi huhusisha taasisi kuu ya uwekaji hesabu wa miamala au benki kuu inayofanya kazi kama mpatanishi. Hapa kuna maelezo yaliyorahisishwa ya jinsi inavyofanya kazi kitaalamu:
1. Kuanzisha Muamala: Mteja A wa Benki X anataka kuhamishia fedha Mteja B wa Benki Y.
2. Kuandaa Ujumbe: Benki X huandaa ujumbe salama wa kielektroniki (mara nyingi kwa viwango kama ISO 20022 au SWIFT) unaojumuisha maelezo yote ya muamala kama kiasi, akaunti ya mpokeaji, n.k.
3. Kutuma Ujumbe: Ujumbe hutumwa kwa kituo kikuu cha kusafisha malipo au moja kwa moja kwa benki kuu, kulingana na mfumo uliopo.
4. Uthibitishaji na Ukaguzi wa Uhalali: Kituo cha kusafisha malipo au benki kuu hukagua ujumbe na kuhakikisha kuwa Benki X ina fedha za kutosha kukamilisha muamala.
5. Kutoa na Kuweka Fedha kwenye Akaunti: Baada ya kuthibitishwa, kituo cha kusafisha malipo hutoa fedha kwenye akaunti ya malipo ya Benki X na kuziweka kwenye akaunti ya malipo ya Benki Y.
6. Taarifa: Benki zote mbili hujulishwa kuhusu kukamilika kwa malipo, kisha Benki Y huweka kiasi hicho kwenye akaunti ya Mteja B.
7. Upatanisho wa Hesabu: Mwishoni mwa siku au muda mwingine uliokubaliwa, benki hupatanisha vitabu vyao ili kuhakikisha miamala yote imehesabiwa.
8. Kuhifadhi Kumbukumbu: Kumbukumbu za miamala huhifadhiwa kwa madhumuni ya udhibiti na ukaguzi.
9. Ukamilifu wa Malipo: Muamala ukishakamilika, hauwezi kutenguliwa.
Matumizi ya taasisi kuu moja huhakikisha uaminifu, usalama, na ushirikiano usio na vikwazo kati ya taasisi mbalimbali za kibenki.
Mifumo ya RTGS duniani
Mifumo ya Ulipaji wa Jumla wa Papo Hapo (Real-Time Gross Settlement, RTGS) ndiyo msingi wa miundombinu ya kifedha ya nchi nyingi, ikitoa ulipaji wa papo hapo wa miamala ya thamani kubwa kati ya benki. Mifumo mikubwa zaidi ya RTGS duniani kwa kawaida huendeshwa na benki kuu za uchumi mkubwa. Baadhi ya mifumo hiyo ni:
- Fedwire (Marekani) – Unaendeshwa na Mfumo wa Hifadhi ya Shirikisho (Federal Reserve System)
- T2 – Inaendeshwa na Eurosystem kwa nchi 21 za eneo la euro na benki kuu za nchi zisizotumia euro zilizounganishwa
- CHAPS (Uingereza) – Unaendeshwa na Benki ya Uingereza (Bank of England)
- Mfumo wa Malipo wa Benki ya Urusi (Urusi) – Unaoendeshwa na Benki ya Urusi
- RTGS (India) – Inaendeshwa na Reserve Bank of India
- BOJ-NET (Japani) – Unaendeshwa na Benki ya Japani
- SIC (Uswisi) – Inaendeshwa na Benki Kuu ya Uswisi
- RITS (Australia) – Unaendeshwa na Benki Kuu ya Australia (Reserve Bank of Australia)
Mifumo ya RTGS inaweza kuainishwa kulingana na vigezo mbalimbali, kama vile:
- Wigo wa kijiografia:
a. Mifumo ya RTGS ya ndani, inayohudumia nchi moja (k.m., Fedwire nchini Marekani, RTGS nchini India) b. Mifumo ya RTGS ya kikanda au ya kimataifa, inayohudumia nchi nyingi (k.m., T2 katika Ukanda wa Euro) - Sarafu inayotumika:
a. Mifumo ya RTGS ya sarafu moja, inayokamilisha miamala katika sarafu moja (mfano, Fedwire, inayokamilisha miamala kwa USD) b. Mifumo ya malipo ya sarafu nyingi, kama vile CLS Bank International, inayokamilisha miamala ya fedha za kigeni katika sarafu 18 kwa msingi wa malipo-dhidi-ya-malipo (kwa kusema kamili si RTGS) - Aina ya washiriki:
a. Mifumo ya RTGS inayoendeshwa na benki kuu, inayohudumia hasa benki na taasisi za fedha (k.m., Fedwire, T2) b. Mifumo ya miamala mikubwa inayoendeshwa na sekta binafsi, mara nyingi kwa msingi wa kupunguzana madeni (netting) (k.m., CHIPS nchini Marekani, EURO1 katika kanda ya euro) - Wigo wa huduma:
a. Mifumo ya RTGS inayolenga hasa miamala ya thamani kubwa kati ya benki (mf. Fedwire, T2) b. Mifumo ya RTGS inayotoa huduma za ziada, kama vile usuluhishi wa dhamana au huduma za malipo ya rejareja (mf. BOJ-NET nchini Japani)
Mifumo Mingine ya RTGS
Real-time gross settlement (RTGS) ni aina ya mfumo wa malipo wa kielektroniki unaoruhusu uhamishaji wa kiasi kikubwa cha fedha kati ya benki kwa wakati halisi. RTGS ni mfumo wa thamani kubwa unaotumika kwa kawaida kwa miamala mikubwa, kama vile uhamishaji wa fedha kati ya benki au ukamilishaji wa dhamana za serikali.
Moja ya faida kuu za RTGS ni kasi ambayo inachakata miamala. Kwa kuwa mfumo hufanya kazi kwa wakati halisi, fedha huhamishwa karibu mara moja, hivyo kuruhusu malipo ya mwisho ya miamala kufanyika haraka. Hii ni tofauti na aina nyingine za mifumo ya malipo, kama vile mifumo ya uchakataji kwa makundi, ambayo inaweza kuchukua muda mrefu zaidi kukamilisha miamala.
Faida nyingine ya RTGS ni uwezo wake wa kushughulikia miamala ya thamani kubwa. Kwa sababu mfumo huu umeundwa kushughulikia kiasi kikubwa cha fedha, mara nyingi hutumika kulipa dhamana za serikali na miamala mingine ya thamani kubwa. Hii inaufanya kuwa zana muhimu ya kudumisha utulivu na ufanisi wa masoko ya fedha.
Mifumo ya RTGS huendeshwa na benki kuu au taasisi nyingine za kifedha na kwa kawaida hupatikana kwa taasisi za kifedha au mashirika makubwa mengine pekee. Ili kutumia mfumo wa RTGS, taasisi ya kifedha lazima iwe na akaunti katika benki kuu au taasisi nyingine inayoendesha mfumo huo.
RTGS ni mchakato endelevu wa kukamilisha malipo kwa kila agizo moja moja bila kupunguzia madeni dhidi ya mapato katika vitabu vya benki kuu. Malipo ya ukamilishaji wa jumla kwa wakati halisi yanapokamilika huwa ya mwisho na hayawezi kubatilishwa. Katika nchi nyingi, mifumo hii husimamiwa na kuendeshwa na benki kuu zao.
Kwa ujumla, RTGS ni njia ya haraka na yenye ufanisi ya kuhamisha kiasi kikubwa cha fedha kati ya benki na taasisi nyingine za kifedha. Usindikaji wake wa papo kwa papo na uwezo wake wa kushughulikia miamala ya thamani kubwa huufanya kuwa chombo muhimu cha kudumisha utulivu na ufanisi wa masoko ya fedha
Mifumo mingine ya malipo ya jumla ya wakati halisi (RTGS) kama Fedwire, Sorbnet2, n.k.:
Mifumo ya RTGS:
Angola | SPTR (Kireno: Sistema de pagamentos em tempo real; Mfumo wa Malipo kwa Wakati Halisi)
Argentina | MEP (Kihispania: Medio electrónico de pagos; Njia ya Kielektroniki ya Malipo)
Azerbaijan | AZIPS (Mfumo wa Malipo Baina ya Benki wa Azerbaijan)
Australia | RITS (Mfumo wa Taarifa na Uhamishaji wa Reserve Bank)
Bahrain | RTGS (Mfumo wa Malipo ya Jumla kwa Wakati Halisi)
Bangladesh | RTGS (Kitengo cha Huduma za Malipo cha Bangladesh Bank)
Barbados | Mfumo wa Malipo ya Jumla kwa Wakati Halisi wa Benki Kuu (CBRTGS)
Bosnia na Herzegovina | RTGS
Belarus | BISS (Mfumo wa Malipo Baina ya Benki wa Belarus)
Bulgaria | T2 tangu kupitishwa kwa euro mnamo Januari 2026 (hapo awali RINGS)
Brazil | STR (Kireno: Sistema de Transferência de Reservas; Mfumo wa Uhamishaji wa Akiba)
Kanada | Lynx (RTGS tangu 2021; ulichukua nafasi ya Mfumo wa Uhamishaji wa Thamani Kubwa wa Large Value Transfer System uliokuwa ukitumia suluhu ya kunetiana)
China | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chile | LBTR/CAS (Kihispania: Liquidación Bruta en Tiempo Real; Utatuzi wa Jumla kwa Wakati Halisi)
Croatia | T2 tangu kupitishwa kwa euro mwezi Januari 2023 (awali HSVP)
Jamhuri ya Czech | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Denmark | T2 kwa krone ya Denmark tangu 2025 (awali Kronos2)
Jamhuri ya Dominika | LBTR (Kihispania: Liquidación Bruta en Tiempo Real; Utatuzi wa Jumla kwa Wakati Halisi)
Misri | RTGS
Ukanda wa Euro | T2
Fiji | FIJICLEAR
Hong Kong | Clearing House Automated Transfer System (CHATS)
Hungaria | VIBER (Kihungaria: Valós Idejű Bruttó Elszámolási Rendszer; Mfumo wa Utatuzi wa Jumla kwa Wakati Halisi)
Georgia | GPSS (Georgian Payment and Securities System)
India | RTGS
Indonesia | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Iran | SATNA (سامانه تسویه ناخالص آنی, Mfumo wa Utatuzi wa Jumla kwa Wakati Halisi)
Iraki | RTGS (Real Time Gross Settlement System)
Israeli | Zahav (Kiebrania: זה”ב זיכויים והעברות בזמן אמת; Zahav, Uwekaji Mikopo na Uhamisho kwa Wakati Halisi)
Japani | BOJ-NET (Bank of Japan Financial Network System)
Jordan | RTGS-J
Kenya | Kenya Electronic Payment and Settlement System (KEPSS)
Korea | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Kuwait | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Lebanon | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Makedonia | MIPS (Macedonian Interbank Payment System) – Makedonia Kaskazini
Macao | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Malaysia | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauritius | Mauritius Automated Clearing and Settlement System (MACSS)
Meksiko | SPEI (Kihispania: Sistema de Pagos Electrónicos Interbancarios; Mfumo wa Malipo ya Kielektroniki kati ya Benki)
Morocco | SRBM (Système de règlement brut du Maroc; Mfumo wa Utatuzi wa Jumla wa Morocco)
Namibia | NISS (Namibia Interbank Settlement System)
New Zealand | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistani | RTGS (Real Time Gross Settlement System)
Paraguai | LBTR (Kihispania: Liquidación Bruta en Tiempo Real; Utatuzi wa Jumla kwa Wakati Halisi)
Peru | LBTR (Kihispania: Liquidación Bruta en Tiempo Real; Utatuzi wa Jumla kwa Wakati Halisi)
Ufilipino | PhilPaSS
Poland | SORBNET na SORBNET2
Qatar | Qatar Payment System (QPS)
Urusi | Bank of Russia Payment System (ulichukua nafasi ya BESP)
Romania | ReGIS
Saudi Arabia | Saudi Arabian Riyal Interbank Express (SARIE)
Singapore | MEPS+ (MAS Electronic Payment System Plus)
Afrika Kusini | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Uswidi | RIX (Kiswidi: Riksbankens system för överföring av kontoförda pengar)
Uswisi | SIC (Swiss Interbank Clearing)
Taiwan | CIFS (CBC Interbank Funds Transfer System)
Tanzania | Tanzania Interbank Settlement (TIS)
Thailand | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Uturuki | EFT (Electronic Fund Transfer)
UAE | UAE Funds Transfer System (UAEFTS)
Ukraine | SEP (System of Electronic Payments of the National Bank of Ukraine)
Uingereza | CHAPS (Clearing House Automated Payment System)
Marekani | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Zambia | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabwe | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
Mifumo ya RTGS, kama jina lake linavyodokeza, huwezesha malipo ya papo kwa papo ya miamala ya thamani kubwa na ya kipaumbele cha juu kati ya benki na taasisi za fedha zinazoshiriki. Mifumo hii kwa kawaida huendeshwa na benki kuu, ambazo hutumika kama wakala wa malipo ili kuhakikisha uhamisho wa fedha ulio salama, wenye ufanisi na sahihi.
Mifumo ya RTGS ni ya ndani ya nchi: kila mfumo hutatua malipo ya sarafu yake pekee, miongoni mwa washiriki wenye akaunti katika benki kuu yake. Kwa hiyo, malipo ya kuvuka mipaka hayasafiri “kutoka RTGS moja hadi nyingine”. Hufanya kazi kama ifuatavyo:
- Huduma za Benki Mwakilishi: Benki za biashara hushikilia akaunti kwa kila mmoja (akaunti za nostro na vostro). Benki isiyo na ufikiaji wa moja kwa moja kwa RTGS ya nchi ya kigeni hutumia benki mwakilishi yenye ufikiaji huo.
- Ujumbe: Maagizo husafiri kati ya benki kupitia SWIFT, leo katika muundo wa ISO 20022 (pacs.008, pacs.009).
- Hatua za ndani ya nchi: Kila hatua hulipwa katika RTGS ya sarafu yake – kwa mfano Fedwire kwa dola za Marekani na T2 kwa euro.
- Ulipaji wa fedha za kigeni: Pale sarafu zinapobadilishwa, CLS inaweza kulipa pande zote mbili kwa wakati mmoja (malipo dhidi ya malipo) ili kuondoa hatari ya ulipaji.
- Benki kuu: Benki kuu hazielekezi malipo ya kibiashara ya benki zilizo chini yake. Hutoa akaunti za malipo ya mwisho na, katika baadhi ya hali, mikataba ya kubadilishana sarafu au viungo vya mifumo, kama vile TIPS inayolipa mwisho euro, krona ya Uswidi na krone ya Denmark.
Kwa Miamala ndani ya Mifumo ya RTGS ada za ziada zitatozwa.
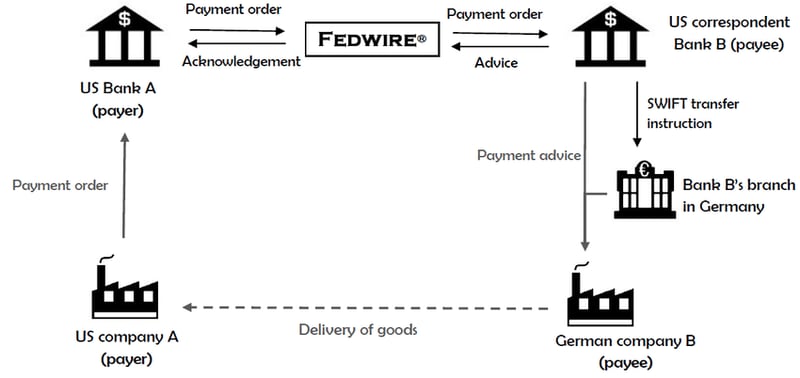
Fedwire
Fedwire, inayojulikana pia kama Fedwire Funds Service, ni mfumo wa malipo ya jumla ya wakati halisi (RTGS) kwa malipo ya thamani kubwa nchini Marekani. Unaendeshwa na Federal Reserve System, ambao ni mfumo wa benki kuu wa Marekani. Fedwire huwezesha benki na taasisi za kifedha zinazoshiriki kutuma na kupokea uhamisho wa fedha kielektroniki, kwa kawaida kwa miamala ya thamani kubwa na malipo yanayohitaji wakati maalum, kwa ukamilifu wa papo hapo.
Ufuatao ni muhtasari wa jinsi Fedwire inavyofanya kazi:
- Ushiriki: Fedwire hutumiwa na benki, vyama vya akiba na mikopo na taasisi nyingine za kupokea amana zenye akaunti katika Benki ya Hifadhi ya Shirikisho (Federal Reserve Bank), pamoja na Hazina ya Marekani na baadhi ya taasisi za serikali.
- Malipo ya papo kwa papo kwa jumla (real-time gross settlement): Tofauti na mifumo mingine ya malipo inayotumia kupunguzana (netting) ili kupunguza idadi ya miamala, Fedwire huchakata na kukamilisha kila muamala mmoja mmoja kwa msingi wa jumla, kwa wakati halisi. Hii inamaanisha kuwa fedha huhamishwa na kukamilishwa mara moja kati ya benki zinazoshiriki, bila ucheleweshaji wowote au kukusanya miamala kwa makundi.
- Ukamilifu wa papo hapo: Malipo yanayofanywa kupitia Fedwire huchukuliwa kuwa ya mwisho na yasiyorejeshwa pindi yanapokuwa yamechakatwa. Hali hii hutoa uhakika wa kiwango cha juu kwa taasisi shiriki na husaidia kupunguza hatari ya kusuluhisha miamala.
- Saa za kazi: Huduma ya Fedwire Funds hufanya kazi saa 22 kwa siku katika siku za kazi, ikifunguliwa saa 21:00 ET siku ya kalenda iliyotangulia na kufungwa saa 19:00 ET. Hii huwawezesha benki na taasisi za kifedha kutuma na kupokea malipo katika siku nzima ya kazi.
- Usalama na usimamizi wa hatari: Fedwire hutumia hatua madhubuti za usalama na mbinu za usimamizi wa hatari ili kuhakikisha uadilifu na uthabiti wa mfumo. Hii inajumuisha vikomo vya madeni halisi, ada na dhamana kwa overdraft za mchana, na vituo mbadala vya dharura. Fedwire inazingatia Kanuni za CPMI-IOSCO za Miundombinu ya Masoko ya Fedha.
- Uhusiano na mifumo mingine ya malipo: Fedwire hufanya kazi sambamba na mifumo mingine ya malipo kama CHIPS na SWIFT. Ingawa Fedwire inalenga usuluhishaji wa jumla wa wakati halisi wa miamala yenye thamani kubwa, CHIPS ni mfumo wa sekta binafsi unaotumia ulinganishaji wa madeni (netting) ili kuongeza ufanisi katika uondoshaji wa malipo yenye thamani kubwa, na SWIFT ni mtandao wa kimataifa wa ujumbe unaowezesha mawasiliano ya malipo ya kuvuka mipaka.
Hadi Julai 2025, Fedwire ilitumia muundo wake wa kipekee FAIM, uliojengwa kwa “vitambulisho” vyenye namba. Tangu tarehe 14 Julai 2025, jumbe za Fedwire Funds hutumia ISO 20022 (kwa mfano pacs.008 kwa uhamisho wa wateja na pacs.009 kwa uhamisho wa benki). Vipengele muhimu vya ujumbe wa kawaida wa Fedwire Funds ni pamoja na:
- Utambulisho wa mtumaji na mpokeaji: Hii inajumuisha nambari za uelekezaji za American Bankers Association (ABA), zinazojulikana pia kama Routing Transit Numbers (RTNs), ambazo ni vitambulisho vya kipekee vya taasisi za kifedha zinazotuma na kupokea.
- Msimbo wa aina: Katika muundo wa zamani, msimbo wa aina/aina ndogo wenye tarakimu nne ulibainisha aina ya agizo, kama vile uhamisho wa kawaida au ombi la kurudisha malipo; chini ya ISO 20022, aina ya ujumbe yenyewe hubeba taarifa hiyo.
- Kiasi: Kiasi cha muamala hubainishwa kwa dola za Marekani, bila koma wala alama nyingine za uumbizaji.
- Rejea ya mtumaji: Hii ni msimbo wa herufi na tarakimu, kwa kawaida hadi herufi 16, unaotolewa na taasisi inayotuma ili kutambua muamala huo kwa upekee.
- Msimbo wa Kazi ya Biashara (BFC): Msimbo huu hubainisha madhumuni au asili ya muamala, kama vile malipo ya malipo ya kukamilisha, malipo ya biashara, au uhamishaji ndani ya kampuni moja.
- Maelezo ya mnufaika: Hii inajumuisha jina na nambari ya akaunti ya mnufaika (mpokeaji wa mwisho wa fedha), pamoja na taasisi ya kifedha ya mnufaika.
- Taarifa za mwanzilishi: Hizi ni pamoja na jina na nambari ya akaunti ya mwanzilishi (mtu au taasisi inayoanzisha uhamisho) na taasisi yake ya kifedha.
- Taarifa nyingine: Taarifa za ziada zinazohusu muamala, kama vile maelezo ya malipo, taarifa za benki mpatanishi, au maelekezo maalum, zinaweza kujumuishwa inapohitajika.
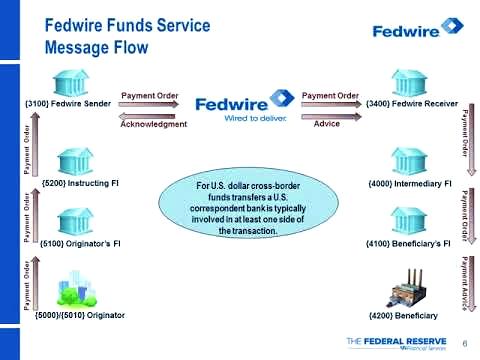
Taasisi inayotuma ikishaandaa ujumbe katika Fedwire Funds Format, huuwasilisha kwa Federal Reserve kupitia Fedwire Funds Service. Federal Reserve huchakata agizo la malipo kwa wakati halisi, na likikamilika kwa mafanikio, hutuma ujumbe wa uthibitisho kwa taasisi inayotuma na inayopokea.
Kwa muhtasari, Fedwire ni mfumo wa RTGS unaoendeshwa na Mfumo wa Hifadhi ya Shirikisho wa Marekani (Federal Reserve System) unaowezesha malipo makubwa na yenye uharaka wa muda kati ya benki na taasisi za kifedha zinazoshiriki nchini Marekani. Huchakata na kutatua miamala moja baada ya nyingine kwa msingi wa jumla, kwa wakati halisi, na kwa ukamilifu wa papo hapo. Fedwire ina nafasi muhimu katika mfumo wa kifedha wa Marekani, ikihakikisha uhamisho salama, wenye ufanisi na wa haraka wa fedha kati ya taasisi.
Fedwire
Nambari ya Kumbukumbu ya Federal Wire au Nambari ya Fed (IMAD/OMAD)
Mfumo wa Input/Output Message Accountability Data (IMAD/OMAD), kama ilivyo nambari ya UETR katika SWIFT GPI, ni kipengele muhimu katika uhamishaji wa fedha kwa njia ya kielektroniki unaowezeshwa na Huduma za Benki ya Akiba ya Shirikisho (Federal Reserve), hususan kupitia Huduma ya Fedha ya FedWire. Mfumo huu hutoa nambari ya kipekee ya IMAD au OMAD kwa kila muamala wa uhamishaji wa fedha kwa njia ya waya. Vitambulisho hivi vya kipekee ni muhimu katika kuhakikisha ufuatiliaji, uwajibikaji na uchunguzi wa kina wa uhamishaji wa fedha kwa njia ya waya.
IMAD ina herufi na tarakimu 22: tarehe ya mzunguko wa uingizaji (tarakimu 8, YYYYMMDD), chanzo cha uingizaji (herufi 8) na nambari ya mfuatano (tarakimu 6), kwa mfano 20251014ABCD1234000123.
1. Ufafanuzi na Madhumuni:
- IMAD/OMAD: Vifupisho hivi vinasimama kwa Input Message Accountability Data na Output Message Accountability Data, mtawalia.
- Upekee: Kila nambari ya IMAD au OMAD ni ya kipekee kwa uhamisho mmoja wa waya, hivyo kuhakikisha kuwa kila muamala unaweza kutambuliwa na kufuatiliwa kivyake.
- Ufuatiliaji: Namba hizi hurahisisha ufuatiliaji wa uhamisho wa fedha kwa njia ya waya katika hatua zote za malipo, kuanzia kuanzishwa hadi kukamilika.
2. Muundo:
Nambari ya IMAD/OMAD kwa kawaida huwa na sehemu tatu zinazotoa taarifa mahususi kuhusu muamala:
- Tarehe (tarakimu 8): Tarehe ya muamala, inayosaidia kutambua siku ambayo muamala ulichakatwa.
- Chanzo cha Pembejeo (herufi 8): Msimbo unaotambulisha muunganisho wa mtumaji na Fedwire.
- Nambari ya Mfuatano (tarakimu 6): Nambari ya mfuatano inayofanya rejeleo kuwa la kipekee kwa tarehe na chanzo husika.
3. Utendaji:
- Ufuatiliaji: Benki na taasisi za fedha hutumia nambari za IMAD/OMAD kufuatilia hali ya uhamisho wa fedha kwa njia ya waya, kuhakikisha kwamba unachakatwa ipasavyo na kwa wakati.
- Uchunguzi: Upekee wa namba za IMAD/OMAD huwezesha uchunguzi madhubuti wa hitilafu, ufuatiliaji au matatizo yoyote yanayojitokeza katika mchakato wa uhamisho wa fedha kwa njia ya waya. Hii inaweza kujumuisha makosa, ucheleweshaji, au shughuli zinazoshukiwa kuwa za udanganyifu.
- Utatuzi wa Migogoro: Endapo kutatokea mgogoro, nambari ya IMAD/OMAD inaweza kutumika kama rejeo ili kutoa kumbukumbu iliyo wazi na isiyopingika ya maelezo ya muamala.
- Uzingatiaji wa Sheria na Kanuni: Taasisi za kifedha zinatakiwa kutunza kumbukumbu za nambari za IMAD/OMAD kama sehemu ya majukumu yao ya uzingatiaji wa kanuni za udhibiti. Hii inahakikisha kwamba zinaweza kutoa ripoti za kina na kujibu maswali kutoka kwa mamlaka za udhibiti au wateja.
- Ukaguzi: Namba hizi ni muhimu wakati wa ukaguzi, kwani huwawezesha wakaguzi kuthibitisha kwamba miamala yote imerekodiwa na kushughulikiwa kwa usahihi.
CHAPS
Clearing House Automated Payment System (CHAPS) hufanya kazi ndani ya mfumo wa Real-time Gross Settlement (RTGS) wa Bank of England.
CHAPS ni mfumo wa malipo ya kielektroniki ya thamani kubwa wenye makao yake Uingereza, unaowezesha uhamisho wa papo hapo wa fedha kati ya taasisi za kifedha zinazoshiriki. Umebuniwa kwa miamala mikubwa, kwa kawaida kati ya benki, taasisi za kifedha na mashirika, na hutumika kwa madhumuni mbalimbali, kama vile kulipa miamala ya masoko ya fedha, kufadhili mikopo ya mashirika, na kusimamia shughuli za hazina.
Mfumo wa CHAPS hufanya kazi ndani ya miundombinu ya RTGS ya Benki Kuu ya Uingereza (Bank of England), ambayo inawajibika kukamilisha malipo kwa wakati halisi na kwa msingi wa jumla, yaani miamala hukamilishwa mmoja mmoja bila kupunguzwa kwa kulinganisha madai na madeni wala kuunganishwa na miamala mingine. Hili husaidia kupunguza hatari zinazohusiana na ucheleweshaji wa ukamilishaji wa malipo na msongamano wa kifedha.
Ifuatayo ni maelezo hatua kwa hatua ya jinsi CHAPS inavyofanya kazi ndani ya mfumo wa RTGS:
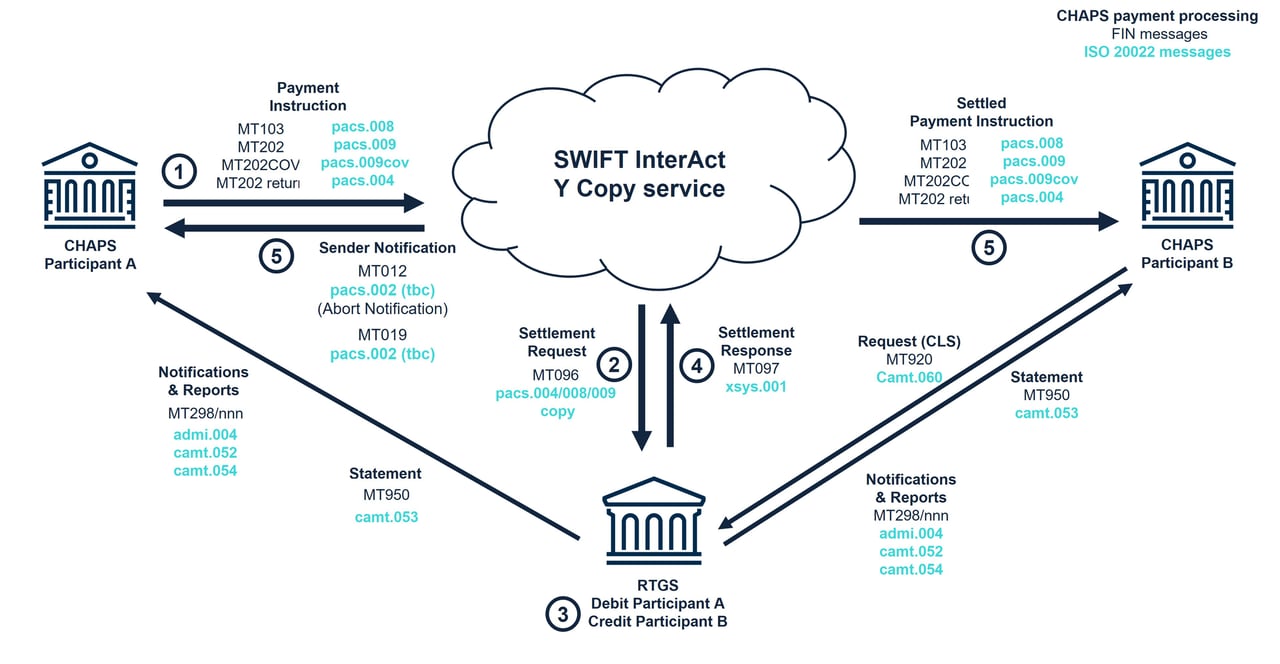
- Kuanzisha: Mshiriki wa CHAPS (kwa kawaida benki au taasisi nyingine ya kifedha) huanzisha malipo kwa niaba ya mteja wake au kwa akaunti yake mwenyewe. Maelezo ya malipo huingizwa kwenye mfumo wa CHAPS.
- Uthibitishaji: Mfumo wa CHAPS huthibitisha maelezo ya malipo, ukihakikisha kuwa taarifa zinazohitajika zimetolewa na ni sahihi, kama vile maelezo ya akaunti ya mnufaika, kiasi cha malipo na taarifa nyingine husika.
- Usafirishaji: Baada ya kuthibitishwa, ujumbe wa malipo hutumwa kupitia Swift. Kwa kutumia huduma ya Y-copy, Benki ya Uingereza hupokea nakala na kukamilisha malipo kabla ujumbe kamili haujawasilishwa kwa benki ya mnufaika.
- Upokeaji: Usuluhishi hufanyika katika mfumo wa RTGS wa Benki Kuu ya Uingereza (Bank of England) (tazama hatua inayofuata); ndipo tu benki ya mnufaika hupokea ujumbe wa malipo.
- Malipo na makabidhiano: Benki Kuu ya Uingereza hutoa kiasi kutoka akaunti ya malipo ya benki inayotuma na kuweka kwenye akaunti ya benki inayopokea papo hapo.
- Uthibitisho: Baada ya malipo kukamilika, washiriki wa CHAPS wanaotuma na wanaopokea hupokea jumbe za uthibitisho, zinazoonyesha kuwa muamala umechakatwa kwa mafanikio.
- Utoaji wa ripoti: Washiriki wa CHAPS wanatakiwa kutunza kumbukumbu za miamala yao, ambazo hukaguliwa mara kwa mara na kuwa chini ya mahitaji ya utoaji wa ripoti.
Benki ya Uingereza imekuwa ikiendesha CHAPS moja kwa moja tangu mwaka 2017, na CHAPS imekuwa ikitumia ISO 20022 tangu Juni 2023.
CNAPS II
CNAPS, ambayo inamaanisha “China National Advanced Payment System” (中国现代化支付系统), ni mfumo mkuu wa malipo wa benki kuu ya China; Mfumo wake wa Malipo ya Thamani Kubwa ndio RTGS kwa renminbi.
CNAPS, ambayo Mfumo wake wa Malipo ya Thamani Kubwa (High Value Payment System) ulianzishwa na Benki Kuu ya Watu wa China (PBOC) mwaka 2005 na kuboreshwa hadi kizazi cha pili (CNAPS II) kuanzia mwaka 2013, ni miundombinu muhimu ya malipo na usuluhishi inayowezesha uhamishaji wa papo hapo wa fedha za thamani kubwa kati ya taasisi za kifedha shiriki ndani ya China.
CNAPS hufanya kazi kwa wakati halisi na kwa msingi wa jumla, yaani miamala hukamilishwa kila moja kivyake bila kupunguzwa kwa kupatanisha wala kuunganishwa na miamala mingine. Mfumo huu hupunguza hatari zinazohusiana na ucheleweshaji wa ukamilishaji na misongamano ya kifedha, na kuhakikisha fedha zinahamishwa kwa haraka na kwa usalama.
Mfumo wa Kitaifa wa Malipo ya Hali ya Juu wa China (CNAPS) umeundwa hasa kwa miamala ya ndani ya China. Hata hivyo, kwa kuzinduliwa kwa mfumo wa kizazi cha pili, CNAPS II, malipo ya kuvuka mipaka na mwingiliano na mifumo mingine ya RTGS duniani yamekuwa na ufanisi zaidi.
Ili kurahisisha miamala kati ya CNAPS na mifumo mingine ya RTGS, taratibu zifuatazo kwa kawaida hushirikishwa:
- Mahusiano ya benki wakilishi: Benki za China na benki za nchi nyingine huanzisha mahusiano ya benki wakilishi. Hii inamaanisha kuwa benki ya China hudumisha akaunti katika benki ya kigeni (na kinyume chake), hivyo kuwezesha miamala kati ya wateja wa benki zote mbili kwa sarafu zao husika.
- Akaunti za Nostro na Vostro: Mahusiano haya ya benki mwakilishi yanahusisha kutunza akaunti za Nostro na Vostro. Akaunti ya nostro (“akaunti yetu kwako”) ni akaunti ambayo benki inaishikilia katika benki ya nje, kwa kawaida kwa sarafu ya benki hiyo ya nje. Akaunti ya vostro (“akaunti yako kwetu”) ni akaunti hiyo hiyo inapotazamwa kutoka upande wa benki ya nje.
- Mifumo ya ujumbe: Society for Worldwide Interbank Financial Telecommunication (SWIFT) ndio mfumo mkuu wa ujumbe kwa mawasiliano salama kati ya taasisi za kifedha. Maagizo ya malipo na maelezo ya miamala hubadilishwa kati ya benki kwa kutumia ujumbe sanifu wa SWIFT.
- Malipo ya mwisho (Settlement): Mara agizo la malipo linapopokelewa na kuthibitishwa, muamala hukamilishwa kupitia mifumo husika ya RTGS. Benki ya ndani itakamilisha muamala kwa fedha ya ndani kwa kutumia mfumo wa ndani wa RTGS (kwa mfano, CNAPS), huku benki ya kigeni ikikamilisha muamala kwa fedha ya kigeni kwa kutumia mfumo wa kigeni wa RTGS.
- Ubadilishaji wa sarafu: Iwapo muamala unahusisha sarafu tofauti, muamala wa fedha za kigeni utafanyika. Kiwango cha ubadilishaji wa fedha za kigeni kitakubaliwa na benki zinazohusika, na kiasi husika kitabadilishwa kuwa sarafu ya mnufaika kabla ya malipo ya mwisho.
- Uthibitisho na utoaji wa taarifa: Baada ya ukamilishaji wa malipo, benki inayotuma na ile inayopokea hupokea ujumbe wa uthibitisho unaoonyesha kuwa muamala umeshughulikiwa kwa mafanikio. Benki zinatakiwa kutunza kumbukumbu za miamala yao, ambazo hukaguliwa na kuripotiwa mara kwa mara kwa mujibu wa mahitaji husika.
Ni muhimu kutambua kwamba ingawa CNAPS inaweza kuingiliana na mifumo mingine ya RTGS kupitia michakato iliyotajwa hapo juu, kiwango cha uunganishaji na uwezo wa kuingiliana kinaweza kutofautiana kulingana na mifumo ya udhibiti, mahusiano ya benki wakilishi, na uwezo wa kiteknolojia wa pande zinazohusika.
Katika miaka ya hivi karibuni, kumekuwa na mipango ya kuimarisha uunganishaji na ushirikiano kati ya CNAPS na mifumo mingine ya RTGS. Kwa mfano, China ilizindua Mfumo wa Malipo ya Kimataifa kati ya Benki (CIPS) mwaka 2015 kwa ajili ya malipo ya renminbi, na PBOC imetia saini makubaliano ya pande mbili ya kubadilishana sarafu na benki kuu nyingi.
Kwa ujumla, mwingiliano kati ya CNAPS na mifumo mingine ya RTGS unategemea mahusiano ya Huduma za Benki Mwakilishi, mifumo ya ujumbe iliyothibitika kama SWIFT, na miamala ya kubadilisha fedha za kigeni ili kuwezesha malipo na ulipaji wa kuvuka mipaka. Juhudi zinaendelea kuboresha ufanisi, usalama na uwezo wa mifumo hii kufanya kazi pamoja katika ulimwengu wa kifedha wa kimataifa.
SIC
Mfumo wa Swiss Interbank Clearing (SIC) hutumika kama mfumo mkuu wa malipo wa Uswisi. Umekuwa ukifanya kazi tangu tarehe 10 Juni 1987, na unasimamiwa na SIX Interbank Clearing Ltd (SIC Ltd) chini ya uangalizi wa Benki Kuu ya Uswisi (Swiss National Bank). Washiriki wakuu wa mfumo wa SIC ni benki za Uswisi na taasisi nyingine za soko la fedha.
Mbali na miamala ya thamani kubwa, SIC pia huchakata malipo ya rejareja yanayohusiana na huduma zinazotolewa na washiriki wa soko la fedha, kama vile uhamisho wa benki, malipo ya kadi na malipo ya moja kwa moja kutoka kwenye akaunti (direct debits). Mfumo wa SIC umeendelea kukua kwa kasi thabiti tangu kuanzishwa kwake, kwa upande wa idadi ya miamala na thamani ya miamala iliyokamilishwa.
Kwa taarifa zaidi kuhusu mfumo wa SIC, rejea ‘The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report’, iliyochapishwa kwa pamoja na Benki Kuu ya Uswisi na SIC Ltd. Sehemu ya kwanza, yenye kichwa ‘Report on the SIC system’, inatoa maelezo kuhusu mfumo wa malipo wa Swiss Interbank Clearing. Kama miundombinu ya soko la fedha yenye umuhimu wa kimfumo, mfumo wa SIC unazingatia Kanuni za CPMI-IOSCO kwa miundombinu ya masoko ya fedha (PFMI). Sehemu ya pili, ‘Disclosure Report on the SIC system’, inaonyesha utekelezaji wa kanuni husika za CPMI-IOSCO katika mfumo wa SIC.
BOJ-NET
Bank of Japan Financial Network System (BOJ-NET) ni mfumo wa Malipo ya Papo kwa Papo kwa Jumla (RTGS) unaoendeshwa na Benki Kuu ya Japani. Ni sehemu muhimu ya miundombinu ya soko la fedha la Japani, unaowezesha malipo salama na yenye ufanisi ya miamala ya Yen ya Japani kati ya taasisi za fedha nchini humo.
BOJ-NET huwezesha malipo ya papo kwa papo ya miamala ya thamani kubwa, kama vile uhamishaji kati ya benki, miamala ya dhamana na shughuli za benki kuu. Miamala hulipwa mmoja mmoja na kwa wakati halisi, ikimaanisha kuwa kila malipo huchakatwa mara moja na hayawezi kutenguliwa, hivyo kuondoa hatari ya ucheleweshaji wa ulipaji au kushindwa kutimiza wajibu.
Muhtasari wa jinsi BOJ-NET inavyofanya kazi:
- Uwasilishaji wa miamala: Taasisi za kifedha shiriki huwasilisha maagizo yao ya malipo kwa BOJ-NET, ama moja kwa moja au kupitia benki mwakilishi.
- Uchakataji wa wakati halisi: BOJ-NET huchakata maagizo ya malipo muamala mmoja baada ya mwingine. Mfumo huthibitisha upatikanaji wa fedha za kutosha katika akaunti ya mtumaji kabla ya kuidhinisha muamala. Muamala ukishaidhinishwa, fedha huhamishwa mara moja na bila kubatilishwa kutoka akaunti ya mtumaji hadi akaunti ya mpokeaji.
- Ukamilifu wa malipo: Malipo katika BOJ-NET ni ya mwisho na hayawezi kubatilishwa. Mara muamala unapokuwa umeshachakatwa, hauwezi kurejeshwa wala kubadilishwa. Sifa hii hutoa kiwango cha juu cha uhakika na hupunguza hatari ya malipo kwa taasisi shiriki.
- Utendaji endelevu: BOJ-NET hufanya kazi mfululizo wakati wa saa za kazi, ikihakikisha maagizo ya malipo yanaweza kuwasilishwa na kukamilishwa kwa wakati halisi siku nzima. Hii inaruhusu taasisi za kifedha kusimamia ukwasi wao kwa ufanisi zaidi na husaidia kudumisha utulivu wa mfumo wa kifedha wa Japani.
- Usimamizi wa benki kuu: Benki Kuu ya Japani (Bank of Japan) husimamia uendeshaji wa BOJ-NET, ikihakikisha kuegemewa na usalama wa mfumo huo pamoja na uzingatiaji wa mahitaji ya udhibiti.
RITS
Mfumo wa Taarifa na Uhamishaji wa Benki Kuu ya Australia (RITS) ni mfumo wa RTGS wa Australia, unaoendeshwa na Benki Kuu ya Australia. Unawezesha ukamilishaji wa papo hapo wa miamala ya thamani kubwa ya Dola ya Australia kati ya taasisi za kifedha zinazoshiriki. RITS pia hutumika kama mfumo wa ukamilishaji wa mifumo mingine ya malipo ya Australia, kama vile Mfumo wa Usafishaji wa Thamani Kubwa (HVCS) na Mfumo wa Usafishaji wa Kielektroniki wa Jumla (BECS).
RITS huwezesha ulipaji wa papo hapo wa malipo makubwa, kama vile uhamisho kati ya benki, miamala ya dhamana na shughuli za benki kuu. Miamala hulipwa mmoja mmoja na kwa wakati halisi, ikimaanisha kuwa kila malipo huchakatwa mara moja na hayawezi kutenguliwa, hivyo kupunguza hatari ya ucheleweshaji wa ulipaji au ukiukaji wa wajibu.
Muhtasari wa jinsi RITS inavyofanya kazi:
- Uwasilishaji wa miamala: Taasisi za kifedha shiriki huwasilisha maagizo yao ya malipo kwa RITS, ama moja kwa moja au kupitia benki mwakilishi.
- Uchakataji wa wakati halisi: RITS huchakata maagizo ya malipo muamala mmoja baada ya mwingine. Mfumo huthibitisha upatikanaji wa fedha za kutosha katika akaunti ya mtumaji kabla ya kuidhinisha muamala. Muamala ukishaidhinishwa, fedha huhamishwa mara moja na bila kubatilishwa kutoka akaunti ya mtumaji hadi akaunti ya mpokeaji.
- Ukamilifu wa malipo (Settlement finality): Malipo ya mwisho katika RITS ni ya kudumu na hayabatilishwi. Muamala ukishachakatwa, hauwezi kurejeshwa wala kubadilishwa. Sifa hii hutoa kiwango cha juu cha uhakika na hupunguza hatari ya malipo ya mwisho kwa taasisi shiriki.
- Uendeshaji endelevu: RITS hufanya kazi mfululizo wakati wa saa za kazi, hivyo kuhakikisha kwamba maagizo ya malipo yanaweza kuwasilishwa na kusuluhishwa kwa wakati halisi siku nzima. Hali hii huwezesha taasisi za kifedha kusimamia ukwasi wao kwa ufanisi zaidi na husaidia kudumisha utulivu wa mfumo wa kifedha wa Australia.
- Usimamizi wa benki kuu: Benki Kuu ya Australia husimamia uendeshaji wa RITS, ikihakikisha kutegemewa kwa mfumo huo, usalama wake na uzingatiaji wa mahitaji ya udhibiti.
Mifumo ya Malipo ya Thamani Kubwa (LVPS)
EURO1 ni mfumo wa kipekee wa sekta binafsi wa malipo ya thamani kubwa, ulioundwa kwa ajili ya kusuluhisha miamala ya euro yenye kipaumbele cha juu na ya siku hiyo hiyo katika Ulaya yote. Mfumo huu umelenga hasa kuchakata miamala ya thamani kubwa inayohitaji muda mahususi, ya ndani ya nchi na ya kuvuka mipaka.
Kila malipo huwa ya mwisho yanaposhughulikiwa, huku washiriki wakitatua salio lao halisi tu katika T2 mwishoni mwa siku.
EURO1 hufanya kazi kama mfumo wa malipo wa jumla ya wavu unaolingana na mfumo wa utatuzi wa papo hapo wa kiasi kamili (RTGS), na huainishwa kama mfumo wa malipo wenye umuhimu wa kimfumo unaosimamiwa na Benki Kuu ya Ulaya.
EURO1 ilianza kufanya kazi pamoja na kuanzishwa kwa euro mnamo Januari 1999, ikichukua nafasi ya Mfumo wa Uondoaji wa ECU. Inaendeshwa na EBA CLEARING; hifadhi ya ukwasi yenye dhamana inayoshikiliwa katika T2 inahakikisha kwamba ulipaji unakamilika hata mshiriki akishindwa kutimiza wajibu wake.
Continuous Linked Settlement (CLS) ni mfumo maalumu wa kifedha wa kimataifa uliobuniwa kuondoa hatari ya malipo ya mwisho katika soko la fedha za kigeni (FX). Hatari ya malipo ya mwisho, inayojulikana pia kama hatari ya Herstatt, hutokea pale upande mmoja wa muamala wa FX unapowasilisha sarafu aliyouza lakini hapokei sarafu aliyonunua, mara nyingi kutokana na tofauti za saa za maeneo au kushindwa kwa mwenza wa muamala kutimiza wajibu wake. CLS ilianzishwa kushughulikia hatari hii na kuimarisha uthabiti na ufanisi wa jumla wa soko la kimataifa la FX.
CLS hufanya kazi kwa kutumia utaratibu wa malipo-dhidi-ya-malipo (PVP), ambao huhakikisha kwamba pande zote mbili za muamala wa fedha za kigeni zinakamilishwa kwa wakati mmoja, na hivyo kuondoa hatari ya upande mmoja kutopokea malipo yake. Kila agizo hukamilishwa kwa jumla, lakini wanachama hufadhili tu nafasi yao halisi katika kila sarafu, jambo linalopunguza sana mahitaji ya ukwasi.
Muhtasari wa jinsi CLS inavyofanya kazi:
- Uwasilishaji: Benki wanachama huwasilisha miamala yao ya fedha za kigeni (FX) kwa CLS, ambayo kisha hulinganishwa na kuthibitishwa ndani ya mfumo. Kila benki mwanachama ina mwanachama maalum wa malipo, ambaye anawajibika kukamilisha majukumu ya malipo yanayotokana na miamala iliyowasilishwa.
- Ulinganishaji wa pande nyingi: CLS hukokotoa wajibu halisi wa malipo kwa kila benki mwanachama na kila sarafu, ikizingatia ununuzi na mauzo ya kila sarafu. Mchakato huu hupunguza kwa kiasi kikubwa jumla ya idadi na thamani ya miamala inayohitaji kukamilishwa.
- Malipo ya Mwisho (Settlement): Wanachama wa malipo ya mwisho hulipa kiasi chao halisi kwenye akaunti za CLS Bank katika benki kuu shiriki. CLS Bank kisha hukamilisha kila muamala kwa kutoa na kuweka pande zote mbili za sarafu kwa wakati mmoja katika vitabu vyake, na kulipa salio linalotokana.
- Utoaji wa taarifa: CLS huzipa benki wanachama taarifa za wakati halisi kuhusu hali ya biashara zao zilizowasilishwa, pamoja na ripoti za mwisho wa siku zinazoeleza kwa kina shughuli zao za makazi.
CLS inamilikiwa na benki wanachama wake. CLS Bank inadhibitiwa na Federal Reserve na kusimamiwa na kamati ya benki kuu za sarafu inazotatua. Kwa sasa inatatua sarafu 18.
CHIPS
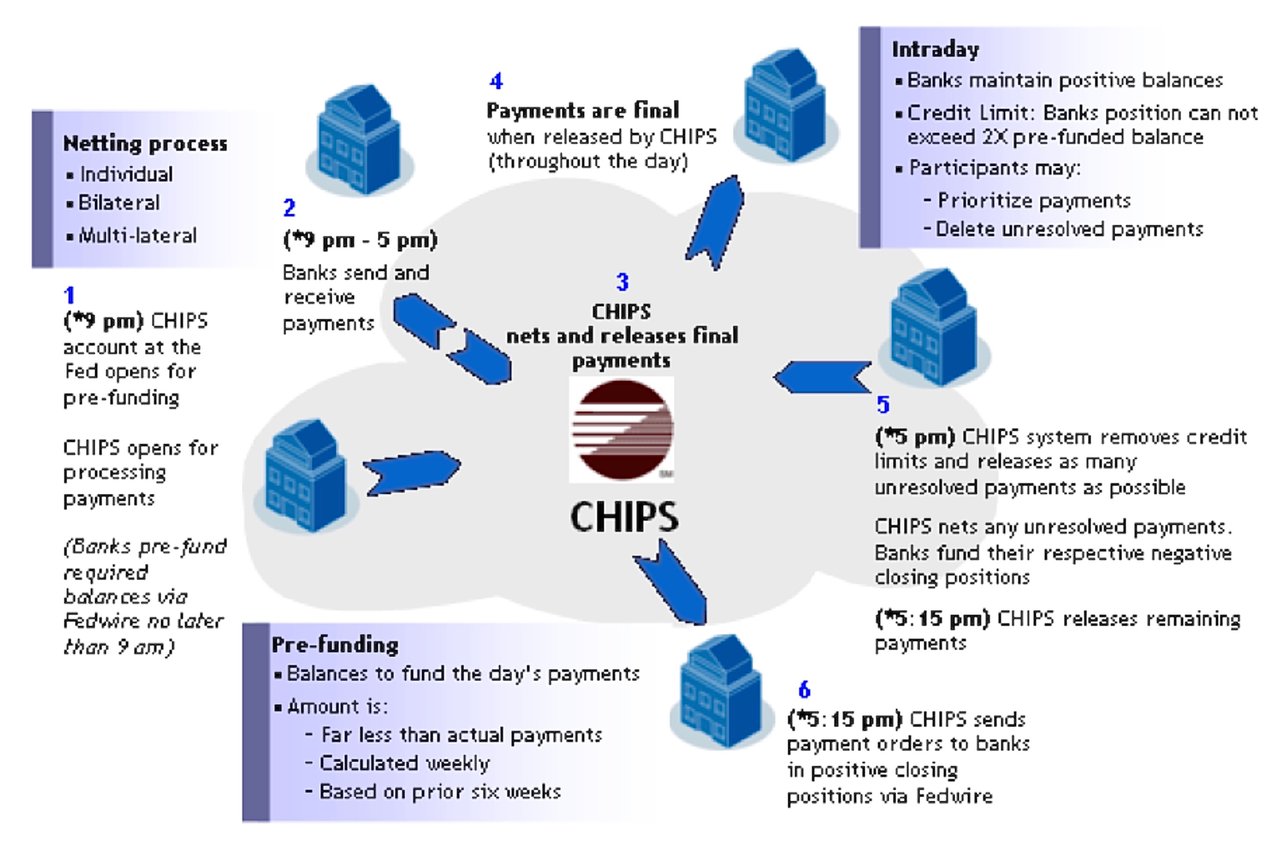
CHIPS (Clearing House Interbank Payments System) ni mfumo mkubwa wa kibinafsi wa kufidia na kusuluhisha malipo kwa Dola ya Marekani (USD), unaoendeshwa na The Clearing House, chama cha kibenki na kampuni ya malipo inayomilikiwa na benki kadhaa kubwa za biashara za Marekani. Mfumo huu hushughulikia malipo ya ndani na ya kimataifa, ukifidia na kusuluhisha wastani wa takriban USD trilioni 2 kwa siku mwaka 2025. CHIPS ina nafasi muhimu katika utendaji mzuri wa mifumo ya kifedha ya Marekani na ya dunia kwa kuwezesha miamala salama, yenye ufanisi na ya haraka kati ya benki.
Vipengele vikuu na uendeshaji wa CHIPS vinaweza kufupishwa kama ifuatavyo:
- Malipo ya haraka na ya mwisho: CHIPS hutoa malipo mfululizo wakati wa mchana dhidi ya salio lililowekwa awali. Malipo huwa ya mwisho mara tu CHIPS inapoyatoa. Hali hii hutoa uhakika na hupunguza hatari kwa benki zinazoshiriki.
- Utaratibu bora wa kuokoa ukwasi: CHIPS hutumia algoriti yenye hataza inayolinganisha na kupunguza malipo kwa jumla ya salio, ikiongeza kwa kiasi kikubwa ufanisi wa mchakato wa usafishaji. Kupunguza kwa jumla ya salio ni mchakato ambapo miamala mingi kati ya pande mbili hukabiliana, na hivyo kusababisha kiasi kimoja cha jumla cha kulipwa au kupokelewa kwa kila mshiriki. Hii hupunguza idadi ya jumla ya miamala itakayolipwa, na hivyo kupunguza kiasi cha ukwasi (fedha taslimu au vitu vinavyolingana na fedha taslimu) kinachohitajika kulipa miamala hiyo. Hili lina manufaa hasa kwa benki, kwani husaidia kusimamia ukwasi wao kwa ufanisi zaidi na hupunguza haja ya mikopo ya gharama kubwa ya ndani ya siku.
- Ushiriki na vigezo vya kustahili: CHIPS ni mfumo unaotegemea uanachama, wazi kwa benki zilizo na ofisi iliyodhibitiwa nchini Marekani. Ili kushiriki katika CHIPS, benki lazima zitimize vigezo mahususi vya kustahili, ikiwemo uthabiti wa kifedha, uwezo wa kiutendaji, na uzingatiaji wa kanuni. The Clearing House inawajibika kusimamia na kuhakikisha uzingatiaji wa wanachama wake.
- Usalama na usimamizi wa hatari: CHIPS ina hatua madhubuti za usalama na mazoea ya usimamizi wa hatari ili kuhakikisha uadilifu na utulivu wa mfumo. CHIPS imeteuliwa kuwa taasisi ya miundombinu ya soko la fedha yenye umuhimu wa kimfumo na inasimamiwa na Federal Reserve.
- Inakamilisha mifumo mingine ya malipo: CHIPS hufanya kazi sambamba na mifumo mingine mikuu ya malipo, kama vile Fedwire, ikikamilisha huduma zake na kutoa njia mbadala kwa miamala ya thamani kubwa ya USD. Wakati Fedwire ni mfumo wa malipo ya papo hapo kwa kila muamala (RTGS) unaoendeshwa na Federal Reserve, CHIPS ni mfumo wa sekta binafsi unaolenga kufidia miamala dhidi ya mingine ili kuongeza ufanisi.
Kwa muhtasari, CHIPS ni mfumo mkubwa wa uondoaji (clearing) wa sekta binafsi kwa malipo ya USD, ya ndani na ya kimataifa. Hutoa malipo ya haraka na ya mwisho, hutumia utaratibu madhubuti wa kuokoa ukwasi kupitia algoriti ya kusawazisha madeni na madai (netting) iliyo na hataza, na hudumisha viwango vya juu vya usalama na usimamizi wa hatari. CHIPS hufanya kazi sambamba na mifumo mingine ya malipo, ikiwa sehemu muhimu ya miundombinu ya kifedha ya Marekani na ya kimataifa.
Mfanano na tofauti kati ya uhamishaji wa FED-wire na CHIPS.
Mifumo hii miwili ni muhimu kwa utendaji wa mfumo wa kifedha wa Marekani, ikirahisisha uhamishaji wa kiasi kikubwa cha fedha kati ya benki na taasisi nyingine za kifedha.
- FED-wire, au Federal Reserve Wire Network, ni mfumo wa malipo ya papo hapo kwa jumla (RTGS) unaoendeshwa na Federal Reserve nchini Marekani. Hutoa malipo ya papo hapo, ya mwisho na yasiyobatilishika ya uhamishaji wa fedha kati ya benki zinazoshiriki.
- CHIPS, au Clearing House Interbank Payments System, ni mfumo wa malipo ya thamani kubwa unaomilikiwa na kuendeshwa na sekta binafsi. Unamilikiwa na The Clearing House, ambayo ni muungano wa benki kubwa zaidi za Marekani na baadhi ya benki za kimataifa. CHIPS si mfumo wa malipo ya jumla ya papo kwa papo (gross settlement) kama Fedwire; huoanisha malipo kwa mfululizo wakati wa siku na kuyakata kwa kulinganisha (netting) dhidi ya salio lililowekwa awali katika Federal Reserve, kisha hufungwa kwa uhakika wa mwisho mwishoni mwa siku.
Mfanano kati ya FED-wire na CHIPS:
- Yote mawili ni mifumo ya uhamishaji wa fedha kielektroniki inayotumika kuwezesha miamala ya thamani kubwa kati ya benki na taasisi za kifedha nchini Marekani.
- Yote mawili ni muhimu kwa utendaji mzuri wa mfumo wa kifedha wa Marekani na ni muhimu kwa kudumisha utulivu na ufanisi wa dola ya Marekani kama sarafu ya akiba.
- Mifumo yote miwili iko chini ya udhibiti na usimamizi wa mamlaka husika, kama vile Federal Reserve.
Tofauti kati ya FED-wire na CHIPS:
Umiliki na uendeshaji:
- FED-wire inaendeshwa na Federal Reserve, benki kuu ya Marekani, ilhali CHIPS inamilikiwa na kuendeshwa na muungano binafsi wa benki (The Clearing House).
Utaratibu wa malipo na ukamilishaji:
- FED-wire ni mfumo wa malipo ya jumla kwa wakati halisi (RTGS), unaotoa suluhu ya papo hapo na ya mwisho kwa kila muamala. CHIPS, kwa upande mwingine, hutumia utaratibu wa kupunguzana unaookoa ukwasi: malipo hulinganishwa na kufidiana kisha hutolewa mfululizo.
Ukamilifu usiotenguliwa wa miamala:
- Mifumo yote miwili hutoa ukamilifu wa malipo: malipo ya Fedwire huwa ya mwisho yanapokamilishwa, na malipo ya CHIPS yanapotolewa. CHIPS haibatilishi malipo.
Upatikanaji:
- Ufikiaji wa FED-wire kwa ujumla umewekewa mipaka kwa benki zenye akaunti katika Federal Reserve, huku ufikiaji wa CHIPS ukiwekewa mipaka kwa benki wanachama wake, zikiwemo taasisi za kifedha za ndani na za kimataifa.
Kiasi na thamani ya miamala:
- Fedwire hukamilisha thamani jumla kubwa zaidi kwa siku; CHIPS hushughulikia sehemu kubwa ya malipo ya kimataifa kwa dola za Marekani.
Matumizi:
- Ingawa mifumo yote miwili hutumika kwa miamala ya thamani kubwa, FED-wire hutumika zaidi kwa miamala kama ulipaji wa dhamana za serikali na uhamisho kati ya benki, ilhali CHIPS hutumika mara nyingi kwa miamala ya kimataifa, kama vile miamala ya fedha za kigeni na ufadhili wa biashara.
FED-wire na CHIPS ni vipengele muhimu vya mfumo wa fedha wa Marekani, vinavyotekeleza majukumu muhimu katika kuwezesha miamala ya thamani kubwa. Vinafanana katika baadhi ya mambo, lakini vina tofauti kuu katika umiliki, uendeshaji na taratibu za malipo ya mwisho (settlement).
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Ikiwa unataka kujua zaidi kuhusu jinsi ya kuhamisha fedha kupitia mfumo wa RTGS kwenda kwenye akaunti zako kwetu, tafadhali wasiliana na Mkuu wetu wa Mahusiano na Benki Kuu, Henry Kofi.