Malipo na Uhamishaji
Njia Mbadala za Swift
SPFS
Mfumo wa Uhamishaji wa Ujumbe wa Kifedha (SPFS), Система передачи финансовых сообщений (СПФС), ni mfumo wa mawasiliano ya kielektroniki ulioundwa na Benki Kuu ya Urusi kama mbadala wa mtandao wa SWIFT (Society for Worldwide Interbank Financial Telecommunication). Muundo na kanuni za uendeshaji za SPFS zinafanana na zile za SWIFT, zikihakikisha ubadilishanaji wa ujumbe unaohusu miamala ya kifedha ulio wa kuaminika na salama. Unaonyesha juhudi za Urusi za kuimarisha miundombinu yake ya kifedha dhidi ya udhaifu wa nje na kuongeza uwezo wake huru katika nyanja ya kifedha ya kimataifa.
SPFS huwezesha usambazaji salama wa jumbe za kifedha kati ya benki, ikiwemo maagizo ya malipo, ndani ya Urusi na Belarus na kati ya taasisi za kigeni zinazoshiriki.
Washiriki wengi wa kigeni hawatajwi hadharani kutokana na hatari ya vikwazo vya upili.
Kufikia robo ya tatu ya 2023, kulingana na Benki ya Urusi, benki 23 za kigeni kutoka hadi nchi 20 zilikuwa zimeunganishwa na SPFS, hasa nchini Armenia, Belarus, Kazakhstan, Kyrgyzstan na nchi nyingine washirika. Zaidi ya hayo, kuna taasisi 70 za kifedha za kigeni kutoka nchi 12 zilizojiunga na SPFS kama vituo vya kifedha, kulingana na Gavana wa Benki Kuu Elvira Nabiullina. Hata hivyo, majina mahususi ya taasisi hizi hayajafichuliwa kutokana na wasiwasi kuhusu vikwazo vya sekondari. Benki kuu ya Urusi inaunda fursa za kuongeza wanachama wapya kwenye jukwaa kupitia "ofisi za huduma" (service bureaus), ambazo ni vyombo maalum vilivyoundwa kutoka kwa mashirika ambayo tayari ni wanachama wa mtandao, huku hayo ya mwisho yakifanya kazi kama kituo.
Urusi inajaribu kukisaidia sekta yake ya fedha kuzoea vikwazo visivyo na kifani vya nchi za Magharibi, kwa kuwa kuondolewa kwenye SWIFT kunafanya iwe vigumu sana kwa mkopeshaji kufanya au kupokea malipo ya kimataifa. Hata hivyo, ufikiaji wa mfumo wa Urusi nje ya Urusi na nchi washirika wake bado ni mdogo.
Ushiriki wa benki za kigeni katika SPFS unaashiria mabadiliko mahususi katika mfumo wa kifedha wa kimataifa, na huenda ukasababisha mazingira yaliyogawanyika zaidi, ambamo mifumo kadhaa ya kikanda inaishi pamoja na mtandao mkuu wa SWIFT. Mseto huu unaweza kuwa na athari kwa ufanisi wa miamala ya kimataifa, utekelezaji wa vikwazo, na uwiano wa nguvu za kifedha duniani.
CIPS
Mfumo wa Malipo wa Kuvuka Mipaka kati ya Benki (Cross-Border Interbank Payment System, CIPS) ni kipengele madhubuti cha mkakati wa China wa kuifanya yuan iwe sarafu ya kimataifa na kupunguza utegemezi kwa mfumo wa SWIFT na dola ya Marekani katika biashara na fedha za kimataifa. Dhamira hii haihusu tu kuunda mfumo mbadala wa kutuma ujumbe wa miamala ya kifedha, bali pia kuimarisha nafasi ya yuan katika mfumo wa kifedha wa kimataifa, hivyo kupinga utawala uliopo wa dola ya Marekani.
Madhumuni na Utendaji wa CIPS
CIPS inalenga kutoa utaratibu salama, sanifu na wenye ufanisi wa kuwezesha miamala na ulipaji wa yuan kuvuka mipaka. Kwa kuwezesha ufuliziaji wa moja kwa moja wa miamala ya yuan ndani ya nchi, CIPS hutoa mchakato rahisi zaidi wa malipo ya kimataifa ya yuan ikilinganishwa na mfumo wa awali uliokuwa umegawanyika na usio na ufanisi, uliotegemea vituo vya ufuliziaji wa yuan nje ya nchi. Mfumo huu unaunga mkono lengo pana la China la kukuza matumizi ya yuan katika biashara na uwekezaji wa dunia, kwani unatoa jukwaa la moja kwa moja linaloungwa mkono na serikali kwa miamala ya kimataifa ya yuan, hivyo kuimarisha mvuto na manufaa ya sarafu hiyo katika jukwaa la dunia.
Ukuaji na Upanuzi
Tangu kuanzishwa kwake mwaka 2015, CIPS imeshuhudia ukuaji mkubwa katika kiasi cha miamala na ushiriki wa kimataifa. Mwaka 2024 CIPS ilichakata takriban yuan trilioni 175 za malipo ya kuvuka mipaka, ongezeko la asilimia 43 ikilinganishwa na mwaka 2023, na mtandao wake — washiriki wa moja kwa moja na wasio wa moja kwa moja — unafikia zaidi ya taasisi za kibenki 4,800 katika nchi na kanda 185. Ushiriki wa benki kadhaa za kigeni kama wanahisa na washiriki katika CIPS unadhihirisha ufikiaji wa kimataifa wa mfumo huu na imani inayoongezeka katika nafasi ya yuan katika fedha za dunia.
Changamoto na Mapungufu
Licha ya maendeleo yake, CIPS bado inakabiliwa na changamoto katika kuchukua nafasi kamili ya SWIFT na dola ya Marekani katika miamala ya kimataifa, au hata kupunguza kwa kiasi kikubwa ukuu wake. Changamoto moja kubwa ni kwamba washiriki wengi wa CIPS bado wanategemea SWIFT kwa ujumbe wa kifedha wa kuvuka mipaka, jambo linaloonyesha kwamba ingawa CIPS inarahisisha miamala ya yuan, haijajitegemea kikamilifu kutoka miundombinu iliyopo ya mawasiliano ya kifedha duniani. Sehemu ya yuan katika malipo na ulipaji wa kimataifa bado ni ndogo ikilinganishwa na dola ya Marekani, na hii inaonyesha changamoto za kuyashawishi mashirika ya kimataifa kuachana na mfumo uliozoeleka wa SWIFT na sarafu kuu ya dunia.
Athari za Kimkakati
Uendelezaji wa CIPS ni ishara wazi ya nia ya kimkakati ya China ya kuongeza uhuru wake wa kifedha na kiuchumi huku ikipinga mfumo wa sasa wa kifedha unaoongozwa na Marekani. Kwa kukuza matumizi ya kimataifa ya yuan na kutoa mbadala wa SWIFT, China inalenga kupunguza uwezekano wake wa kuathiriwa na vikwazo vya kifedha vinavyoongozwa na Marekani na kuathiri mpangilio wa uchumi wa dunia kwa manufaa yake. Juhudi hii ni sehemu ya msukumo mpana wa China wa kuthibitisha nafasi yake katika masuala ya kimataifa, ikiwa ni pamoja na kupitia mipango kama Mpango wa Ukanda na Barabara, ambao pia hurahisisha matumizi ya kimataifa ya yuan kwa kufadhili miradi ya miundombinu duniani kote.
Kwa ufupi
CIPS inawakilisha hatua muhimu katika mkakati wa muda mrefu wa China wa kuimarisha hadhi ya kimataifa ya yuan na kupunguza utegemezi wa mfumo wake wa kifedha kwa mifumo inayoegemea Magharibi kama SWIFT na dola ya Marekani. Ingawa kwa sasa inafanya kazi sambamba na SWIFT na ndani ya mipaka ya ulimwengu unaotawaliwa na dola, upanuzi unaoendelea wa CIPS na ongezeko la matumizi ya kimataifa ya yuan vinaashiria kuongezeka kwa ushawishi wa China katika fedha za kimataifa. Hata hivyo, kutimiza kikamilifu malengo haya kutahitaji kushinda changamoto kubwa, ikiwemo kuongeza ukwasi na uaminifu wa kimataifa wa yuan, jambo litakalokuwa muhimu ili CIPS ikue kutoka jukwaa la kikanda hadi mfumo kamili wa kimataifa wa ujumbe wa kifedha.
RBI
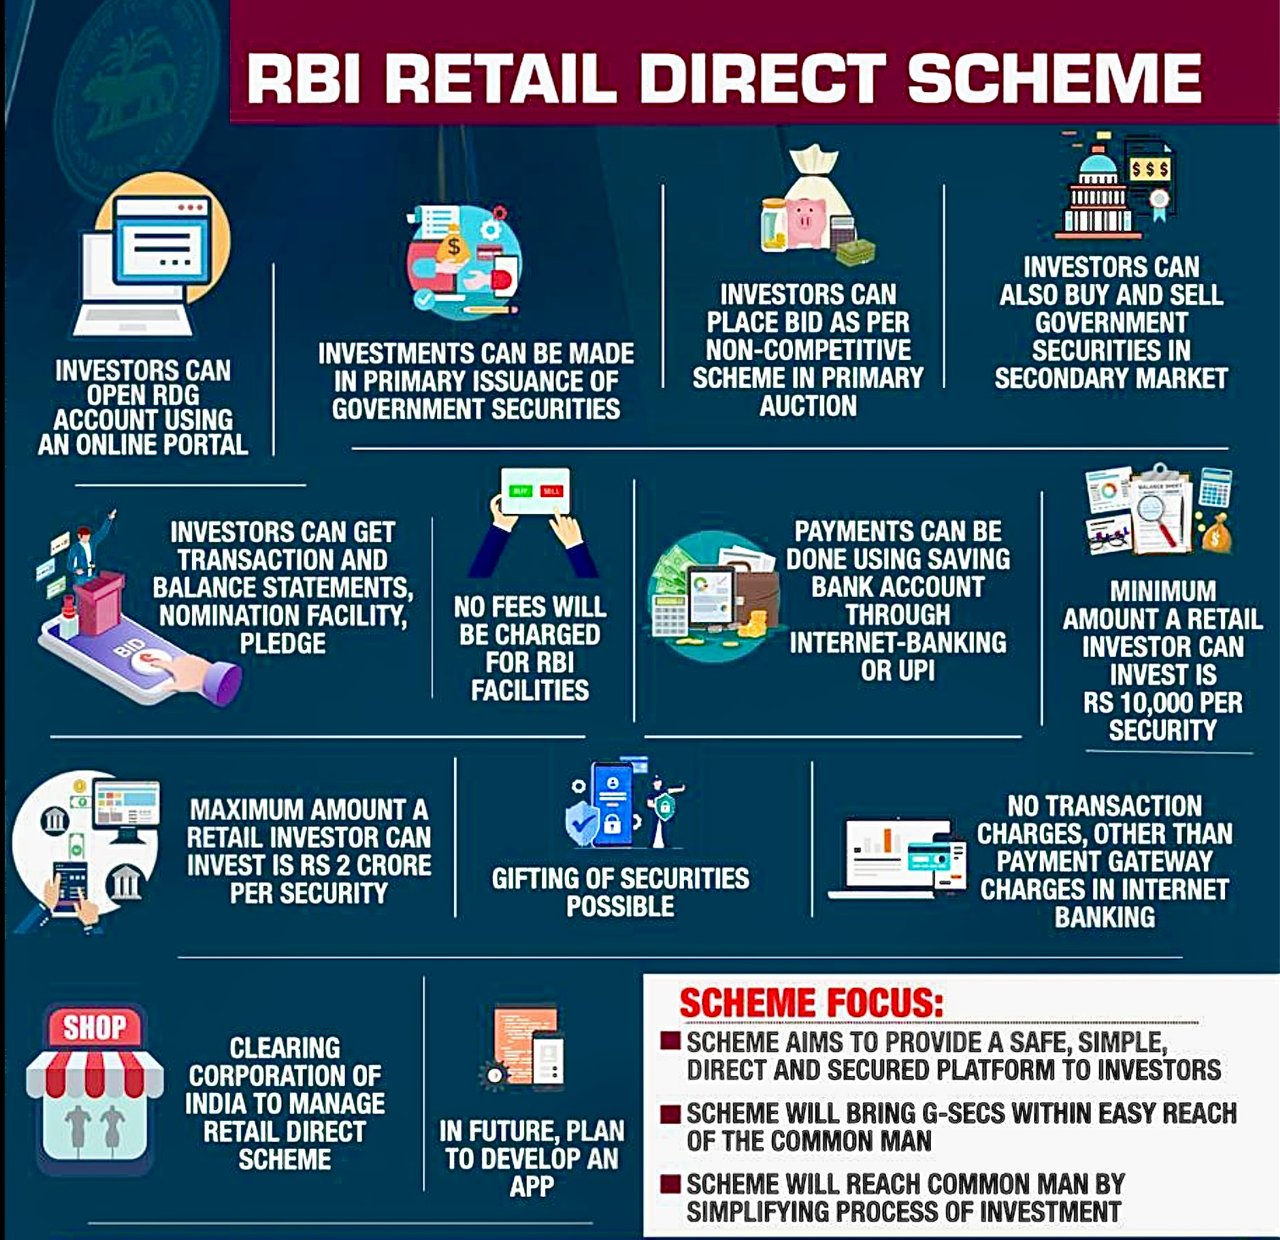
Mpango wa Retail Direct, unaojulikana kama “RBI Retail Direct”, ni hatua ya kibunifu na ya kimkakati iliyozinduliwa na Benki Kuu ya India (Reserve Bank of India, RBI). Mpango huu, uliozinduliwa kwa lengo adhimu la kupanua upatikanaji wa soko la dhamana za serikali ya India (G-Secs) kwa wote, unatumika kama njia ya moja kwa moja kwa wawekezaji wa rejareja, wakiwemo watu binafsi, kushiriki katika ununuzi na uuzaji wa hati fungani za serikali. Ni jukwaa la uwekezaji, si mfumo wa ujumbe wa malipo; mfumo wa ndani wa India unaolingana na SWIFT ni Structured Financial Messaging System (SFMS), unaoendeshwa na IFTAS kwa niaba ya Benki Kuu ya India. Hatua hii inadhihirisha dhamira ya RBI ya kupanua wigo wa wawekezaji katika dhamana za serikali na kuongeza ushiriki wa jumla wa sekta ya rejareja katika soko la G-Secs.
Mfumo wa kiutendaji wa mpango wa RBI Retail Direct ni wa hali ya juu na rahisi kutumia. Kwa ufafanuzi:
- Usajili na Ufunguzi wa Akaunti: Wawekezaji wanaopendezwa wanakaribishwa kujisajili kwenye mpango huu kupitia tovuti maalum ya mtandaoni iliyoanzishwa na RBI. Baada ya usajili kukamilika kwa mafanikio, mwekezaji hupewa 'Retail Direct Gilt Account' (Akaunti ya RDG), ambayo huwa ghala la dhamana za serikali zilizonunuliwa kupitia jukwaa hili.
- Fursa za Uwekezaji: Akaunti ya RDG inawawezesha watu binafsi kuwekeza katika wigo mpana wa dhamana za serikali, ikijumuisha Hati za Hazina za Muda Mfupi (Treasury Bills au T-Bills), Dhamana za Serikali Zenye Tarehe ya Ukomavu, Hati Fungani za Dhahabu za Serikali Huru (SGB; hakuna awamu mpya zilizotolewa tangu Februari 2024), na Mikopo ya Maendeleo ya Majimbo (SDLs). Mpangilio huu unahakikisha kuwa wawekezaji wanapata anuwai ya zana zinazokidhi viwango tofauti vya hatari na vipindi tofauti vya uwekezaji.
- Utaratibu wa Miamala: Ununuzi na uuzaji wa dhamana unaweza kutekelezwa kupitia lango la RBI Retail Direct. Mpango huu unatoa urahisi wa kushiriki katika soko la awali (kununua moja kwa moja kutoka kwa serikali) na soko la upili (kununua na kuuza kati ya wawekezaji), hivyo kutoa unyumbufu katika mikakati ya uwekezaji.
- Ufanisi wa Gharama: Faida mashuhuri ya mpango wa RBI Retail Direct ni gharama za miamala ndogo kabisa au kutokuwepo kabisa, hatua iliyokusudiwa kuhimiza ushiriki wa wawekezaji wadogo. Kipengele hiki cha gharama nafuu huhakikisha kwamba mpango huu unapatikana kwa sehemu pana ya wananchi, bila kikwazo cha ada kubwa.
- Usalama na Uwazi: Mpango huu unaungwa mkono na miundombinu imara na uaminifu wa Benki Kuu ya India (Reserve Bank of India), hivyo kuhakikisha kuwa uwekezaji uko salama. Uendeshaji wa mpango kwa uwazi, pamoja na miongozo na kanuni zilizo wazi, hujenga imani miongoni mwa wawekezaji.
- Uondoaji wa Hati za Kimwili na Urahisi: Dhamana zinazonunuliwa kupitia mpango wa RBI Retail Direct huhifadhiwa kwa njia ya kidijitali bila hati za kimwili, hivyo kuondoa haja ya vyeti vya karatasi na kurahisisha mchakato wa uwekezaji. Njia hii ya kidijitali huongeza urahisi na hupunguza mzigo wa kiutawala kwa wawekezaji.
Kwa muhtasari, mpango wa RBI Retail Direct ni hatua muhimu inayowezesha upatikanaji wa dhamana za serikali nchini India kwa wananchi wote, ukiwapa wawekezaji wadogo jukwaa salama, la gharama nafuu na rahisi la kuwekeza katika G-Secs. Mpango huu hauongezi tu idadi ya wawekezaji katika dhamana za serikali, bali pia unachangia elimu ya kifedha na uhuru wa kifedha wa umma kwa ujumla kwa kuwapa fursa ya kuwekeza moja kwa moja katika vyombo vinavyoungwa mkono na serikali.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.