Malipo na Uhamishaji
Malipo ya Papo Hapo
Mifumo ya malipo ya papo kwa papo (RTP)
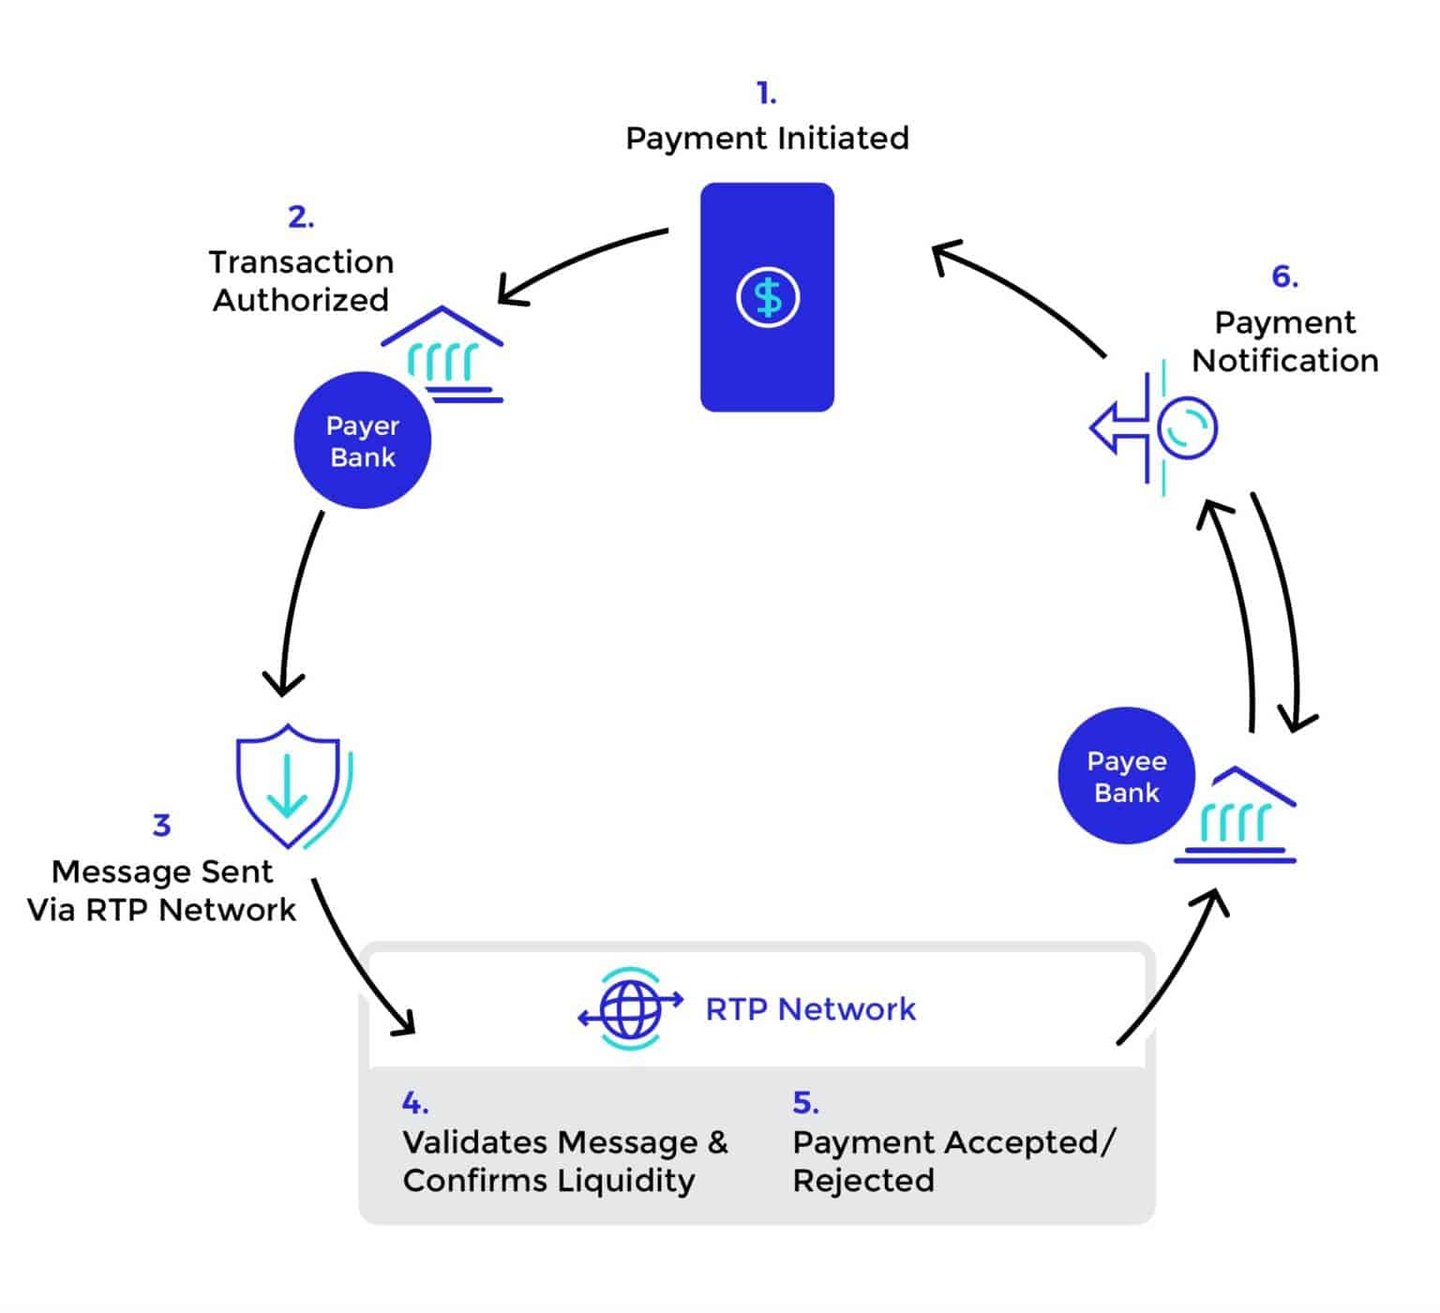
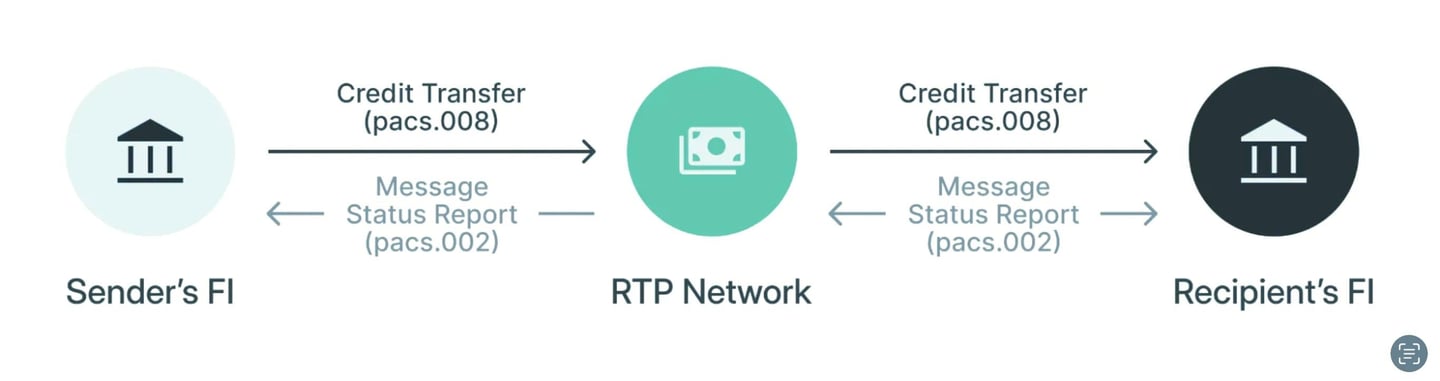
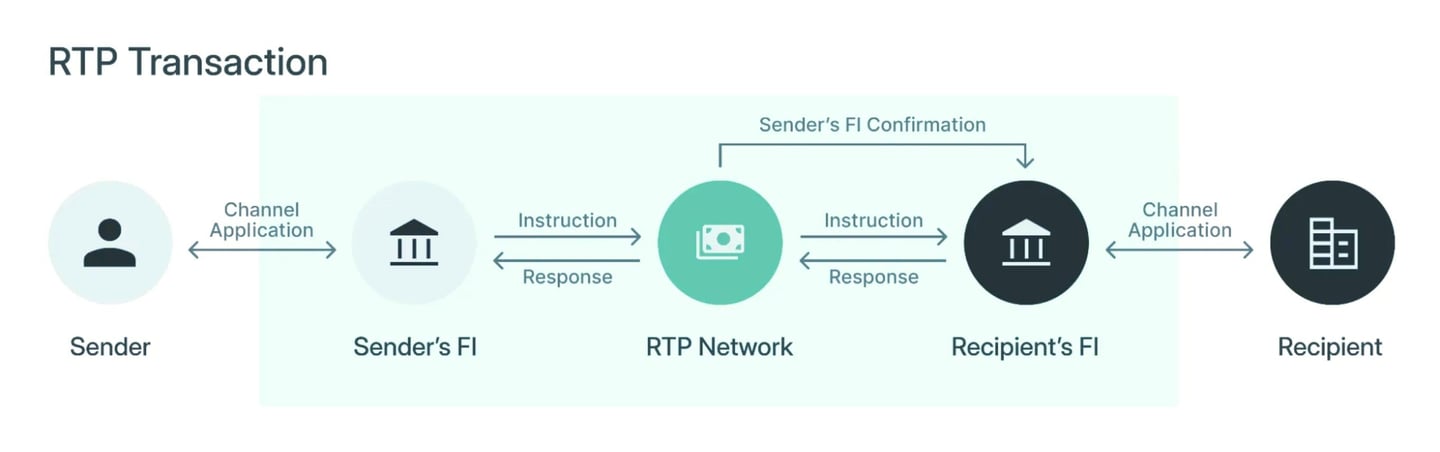
ni mifumo ya hali ya juu ya kielektroniki ya malipo inayowezesha uhamishaji wa papo hapo na usuluhishi wa fedha kati ya benki na taasisi za kifedha. Ufuatao ni muhtasari wa jinsi inavyofanya kazi kwa kawaida:
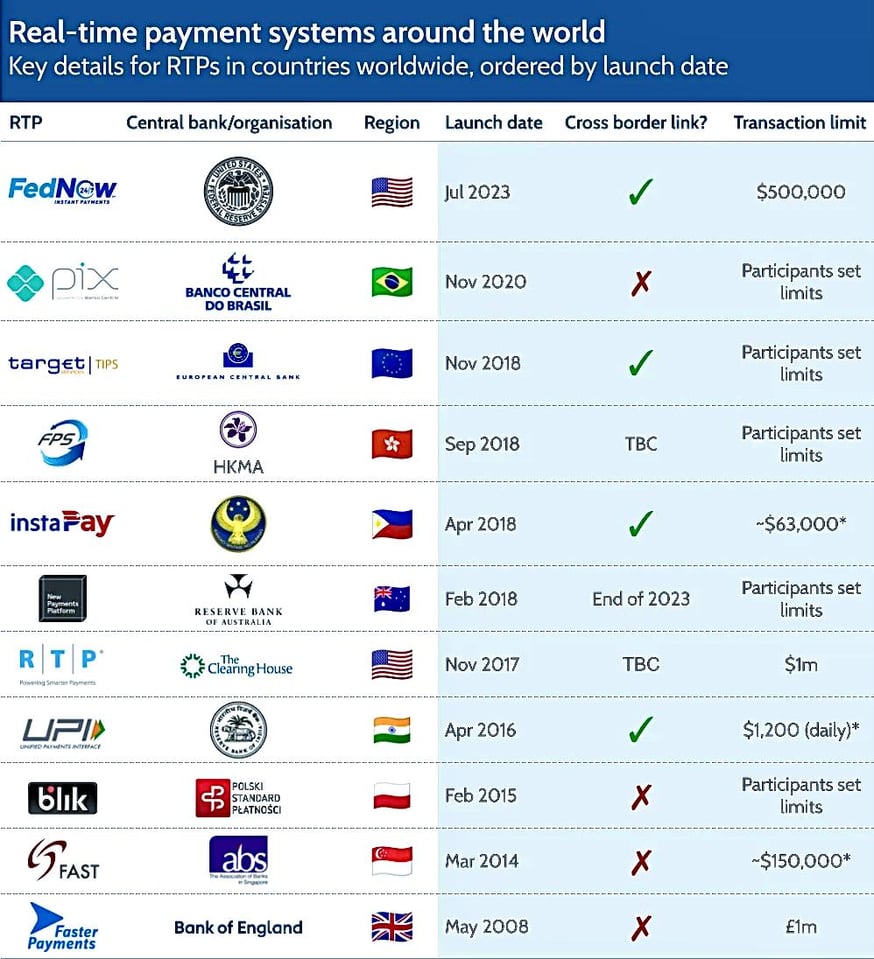
Mifumo ya malipo ya papo hapo duniani kote
| Mfumo | Mwendeshaji | Eneo | Uzinduzi | Kikomo cha muamala |
|---|---|---|---|---|
| FedNow | Federal Reserve | Marekani | Julai 2023 | USD milioni 10 (kikomo cha juu cha mtandao tangu Novemba 2025) |
| Pix | Banco Central do Brasil | Brazil | Novemba 2020 | Huwekwa na washiriki |
| TARGET Instant Payment Settlement (TIPS) | Eurosystem | Kanda ya euro (pia SEK, DKK) | Novemba 2018 | Hakuna katika ngazi ya mpango |
| FPS | Hong Kong Monetary Authority | Hong Kong | Septemba 2018 | Huwekwa na washiriki |
| InstaPay | Bangko Sentral ng Pilipinas | Ufilipino | Aprili 2018 | PHP 50,000 |
| Jukwaa Jipya la Malipo (NPP) | Australian Payments Plus; malipo hukamilishwa na Benki Kuu ya Australia (Reserve Bank of Australia) | Australia | Februari 2018 | Huwekwa na washiriki |
| RTP | Kituo cha Uwekaji Hesabu na Ulipaji | Marekani | Novemba 2017 | USD milioni 10 (tangu Februari 2025) |
| UPI | NPCI | India | Aprili 2016 | Kwa ujumla INR 100,000 kwa siku (kiwango cha juu zaidi kwa kategoria fulani) |
| BLIK | Polski Standard Płatności | Poland | Februari 2015 | Huwekwa na washiriki |
| HARAKA | Chama cha Benki za Singapore | Singapore | Machi 2014 | SGD 200,000 |
| Faster Payments | Pay.UK (malipo ya mwisho katika Benki Kuu ya Uingereza) | Ufalme wa Muungano (Uingereza) | Mei 2008 | GBP milioni 1 |
Viwango vya juu ni vile vya juu kabisa vya mfumo kufikia Oktoba 2026; benki zinaweza kutumia viwango vya chini zaidi.
Uunganishaji na Benki: Mifumo ya RTP imeunganishwa na benki kupitia itifaki salama na sanifu za mawasiliano. Uunganishaji huu huwezesha benki kutuma na kupokea maagizo ya malipo na uthibitisho kwenda na kutoka kwa mfumo wa RTP. Uunganishaji huo mara nyingi hufuata viwango vya kimataifa kama ISO 20022, vinavyoruhusu ubadilishanaji kamili wa data.
Kutuma Maagizo ya Malipo: Mteja anapoanzisha malipo, benki ya mtumaji hupanga ombi hili la muamala kuwa ujumbe unaooana na mfumo wa RTP. Ujumbe huu unajumuisha maelezo yote muhimu kama kiasi, taarifa za akaunti ya mpokeaji, na maelezo yoyote ya ziada ya muamala.
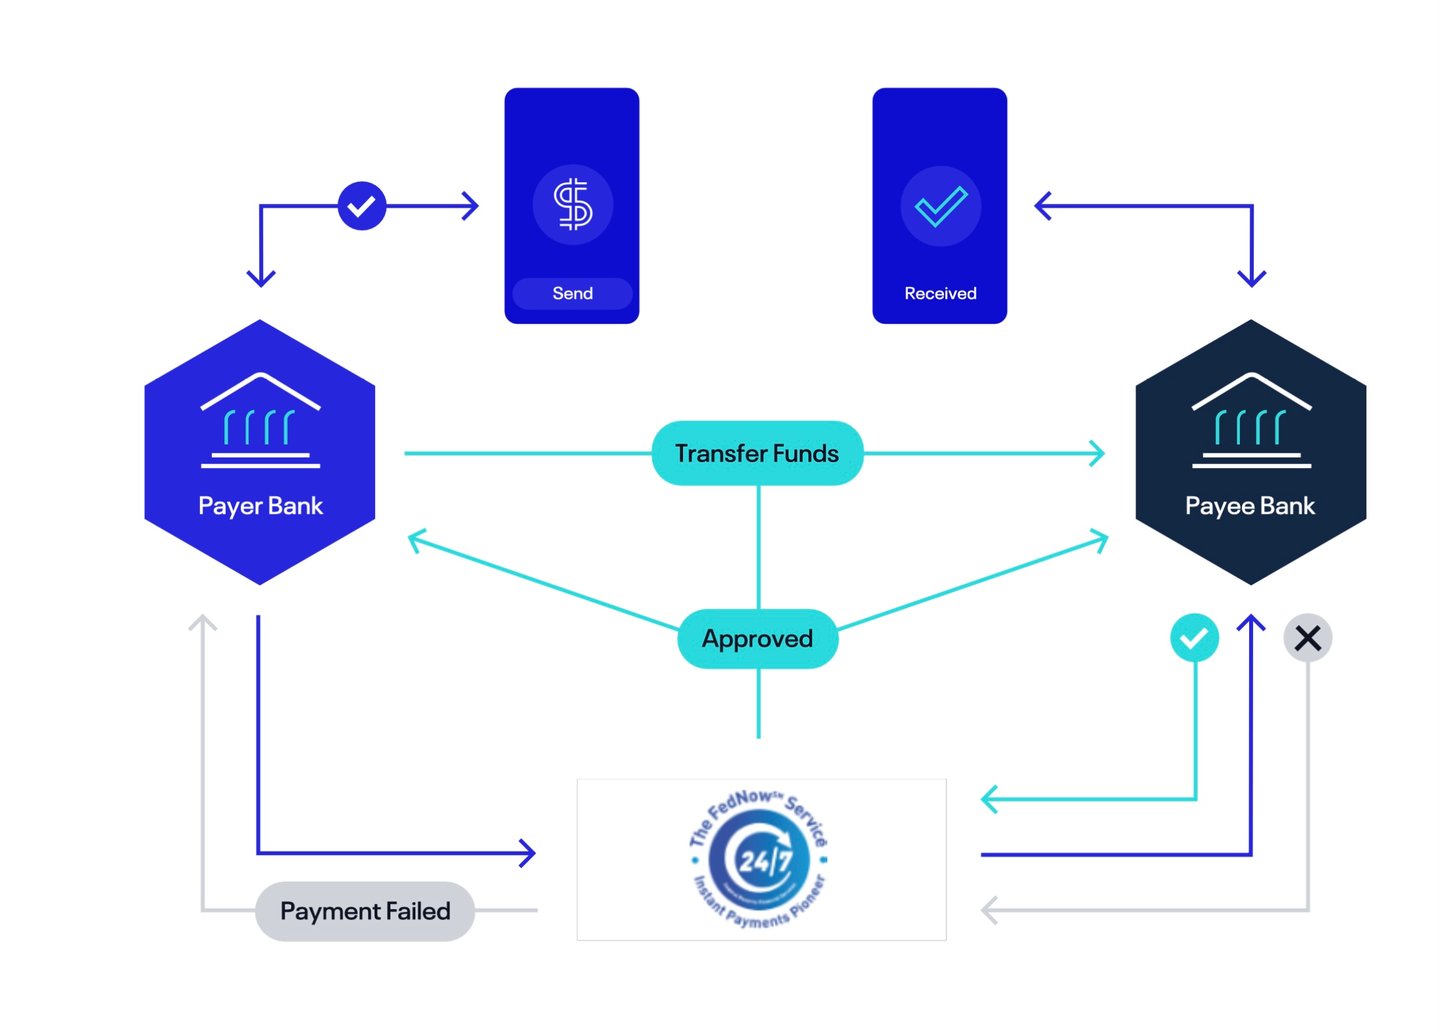
Kupokea na Kuchakata Maagizo ya Malipo: Baada ya kupokea agizo la malipo kutoka benki ya mtumaji, mfumo wa RTP huthibitisha muamala. Hii inajumuisha ukaguzi wa kuwepo kwa fedha za kutosha, ugunduzi wa udanganyifu, na kuhakikisha uzingatiaji wa mahitaji ya udhibiti.
Mawasiliano na Benki ya Mpokeaji: Baada ya uthibitisho, mfumo wa RTP hupeleka maelezo ya muamala kwa benki ya mpokeaji. Hili hufanyika kwa wakati halisi, na kuwezesha uchakataji wa papo hapo.
Upatikanaji wa Fedha Papo Hapo: Sifa moja kuu ya mifumo ya RTP ni kwamba benki ya mpokeaji huweka fedha kwenye akaunti ya mpokeaji mara tu inapopokea uthibitisho kutoka kwa mfumo wa RTP. Fedha hupatikana kwa matumizi ya mpokeaji bila kucheleweshwa.
Ukamilishaji wa Malipo ya Fedha Kati ya Benki:
- Ulipaji wa Ndani ya Siku: Baadhi ya mifumo ya RTP hulipa kila malipo kivyake kwa fedha za benki kuu (kwa mfano FedNow, TIPS na NPP); mingine hufuatilia kiasi halisi kinachodaiwa na kila benki shiriki, mara nyingi dhidi ya salio lililowekwa mapema.
- Akaunti za Benki Kuu: Mwishoni mwa kipindi maalumu cha ulipaji, nafasi halisi (net positions) hulipwa kupitia akaunti ambazo benki zinazo katika benki kuu. Akaunti ya kila benki hutozwa au kuwekewa kiasi sawa na nafasi yake halisi.
- Usimamizi wa Ukwasi: Benki husimamia nafasi zao za ukwasi kwa siku nzima ili kuhakikisha zina fedha za kutosha kutimiza wajibu wao wa usuluhishi.
Uthibitisho na Arifa: Baada ya muamala kuchakatwa, mfumo wa RTP hutuma ujumbe wa uthibitisho kwa benki zote mbili. Benki hizo kisha huwaarifu wateja wao (mtumaji na mpokeaji) kuhusu kukamilika kwa muamala.
Utunzaji wa Kumbukumbu na Upatanisho wa Hesabu: Benki zote mbili husasisha kumbukumbu zao za miamala kwa madhumuni ya uhasibu na upatanisho wa hesabu. Zinahakikisha kuwa miamala yote inayochakatwa kupitia mfumo wa RTP imeonyeshwa kwa usahihi katika mifumo yao.
Kwa muhtasari, mfumo wa RTP hufanya kazi kama kiungo cha kati kinachowezesha mawasiliano na uchakataji wa miamala kwa wakati halisi kati ya benki. Mchakato wa malipo ya mwisho (settlement), ambao kwa kawaida hujumuisha akaunti katika benki kuu, huhakikisha kuwa nafasi za kifedha za benki husika zinasawazishwa, na hivyo kudumisha uadilifu na uthabiti wa mfumo wa fedha.
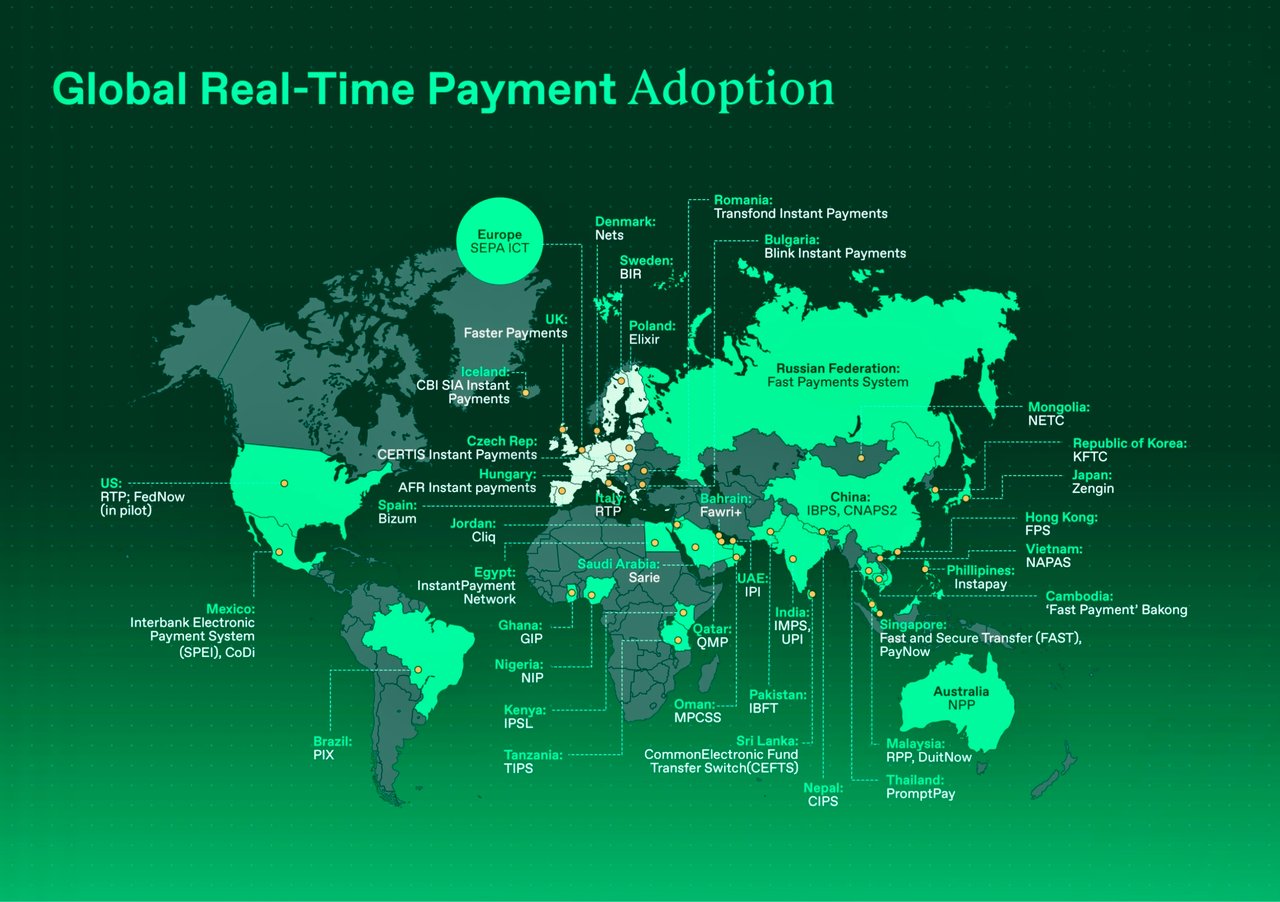
Mifumo ya malipo ya papo hapo sasa inafanya kazi katika nchi nyingi katika kila kanda.
Muhtasari wa baadhi ya mifumo mikuu na maarufu ya malipo ya papo hapo duniani, pamoja na maelezo mafupi ya kila mmoja:
Amerika Kaskazini
- Huduma ya FedNow (Marekani): Imetengenezwa na Federal Reserve, inafanya kazi tangu Julai 2023.
- Real-Time Payments (RTP) ya The Clearing House (Marekani): Ilizinduliwa mwaka 2017, hutoa malipo ya wakati halisi kwa taasisi za kifedha.
- Interac e-Transfer (Kanada): Huwawezesha watu binafsi na biashara kutuma na kupokea fedha papo hapo.
Ulaya:
- TARGET Instant Payment Settlement (TIPS): Mfumo unaoendeshwa na Eurosystem tangu mwaka 2018, unaokamilisha malipo ya papo hapo kwa fedha za benki kuu saa 24 kwa siku.
- UK Faster Payments Service: Ilizinduliwa mwaka 2008, inawezesha malipo ya papo kwa papo nchini Uingereza.
- SIC (Uswisi): Mfumo wa RTGS wa Benki Kuu ya Uswisi, unaofanya kazi tangu 1987; malipo ya papo hapo kwa faranga za Uswisi tangu Agosti 2024.
- Express Elixir (Poland) – Inaendeshwa na KIR tangu mwaka 2012, inapatikana saa 24 kila siku.
- BiR (Uswidi) – mfumo wa Bankgirot wa wakati halisi, ulioanzishwa mwaka 2012.
- Swish (Uswidi) – mfumo wa malipo kwa simu ya mkononi unaoruhusu uhamisho wa papo hapo
- Straksclearing (Denmark) – Mfumo wa ulinganishaji wa miamala ya papo hapo ulioendeshwa na Nets kuanzia 2014 hadi 2025, wakati malipo ya papo hapo ya krone yalipohamia TIPS.
Asia:
- Unified Payments Interface (UPI) ya India: Mfumo wa malipo wa papo hapo unaowezesha miamala kati ya benki.
- IMPS (India) – Inaendeshwa na NPCI tangu mwaka 2010, inapatikana saa 24 kwa siku, siku zote za wiki.
- Mfumo wa Malipo ya Benki Mtandaoni wa China (Internet Banking Payment System – IBPS): Unaendeshwa na Benki ya Watu ya China tangu mwaka 2010 kwa uhamishaji wa fedha mtandaoni kati ya benki.
- FAST (Singapore) – Ilianzishwa mwaka 2014; imeunganishwa na PayNow kwa malipo kwa kutumia kitambulisho mbadala.
- KFTC (Korea Kusini) – Korea Financial Telecommunications & Clearings Institute huendesha mtandao wa nchi hiyo wa uhamishaji wa fedha kati ya benki kwa wakati halisi.
- Mfumo wa Zengin (Japani) – Unafanya kazi tangu mwaka 1973, unapatikana saa 24 kwa siku, siku 7 kwa wiki tangu mwaka 2018.
- PromptPay nchini Thailand; Ilianzishwa: 2017; Malipo yanaweza kuelekezwa kwa kutumia kitambulisho cha taifa au namba ya simu ya mkononi.
Afrika:
- Mfumo wa Real-Time Clearing (RTC) wa Afrika Kusini: Huwezesha usindikaji wa malipo baina ya benki kwa wakati halisi.
- NIBSS Instant Payments (NIP) ya Nigeria: Hutoa huduma za malipo ya papo hapo kati ya benki za Nigeria.
- GhIPSS Instant Pay (Ghana): Uhamishaji wa papo hapo kati ya benki unaoendeshwa na Mifumo ya Malipo na Malipano kati ya Benki ya Ghana (Ghana Interbank Payment and Settlement Systems).
Australia:
- New Payments Platform (NPP): Ilizinduliwa mwaka 2018, inawezesha uhamishaji wa fedha papo hapo kati ya benki.
Amerika ya Kusini:
- PIX ya Brazil: Ilizinduliwa na Benki Kuu ya Brazil, hutoa malipo ya papo hapo saa 24 kwa siku, siku 7 kwa wiki.
- SITRAF (Brazili) – Mfumo wa uhamisho wa fedha unaoendeshwa na Núclea (zamani CIP) tangu 2002.
- SPEI (Meksiko) – Mfumo wa uhamishaji wa fedha kati ya benki wa Banco de México, ulioanzishwa mwaka 2004 na unaopatikana saa 24 kila siku, siku 7 za wiki.
- TEF (Chile) – Uhamishaji wa fedha mtandaoni kati ya benki, unaopatikana saa 24 kwa siku, siku 7 kwa wiki.
- Transfiya (Kolombia): Uhamisho kwa nambari za simu za mkononi unaoendeshwa na ACH Colombia; Banco de la República inajenga mfumo wa kitaifa wa malipo ya papo hapo, Bre-B.
Mashariki ya Kati:
- CliQ (Jordan): Malipo ya papo hapo yanayoendeshwa na JoPACC, yanayoweza kufikiwa kwa jina mbadala au nambari ya simu ya mkononi.
- Fawri+ (Bahrain): Uhamishaji wa papo hapo kati ya benki unaoendeshwa na BENEFIT tangu mwaka 2015.
Usanifu wa Hubcentric RTP
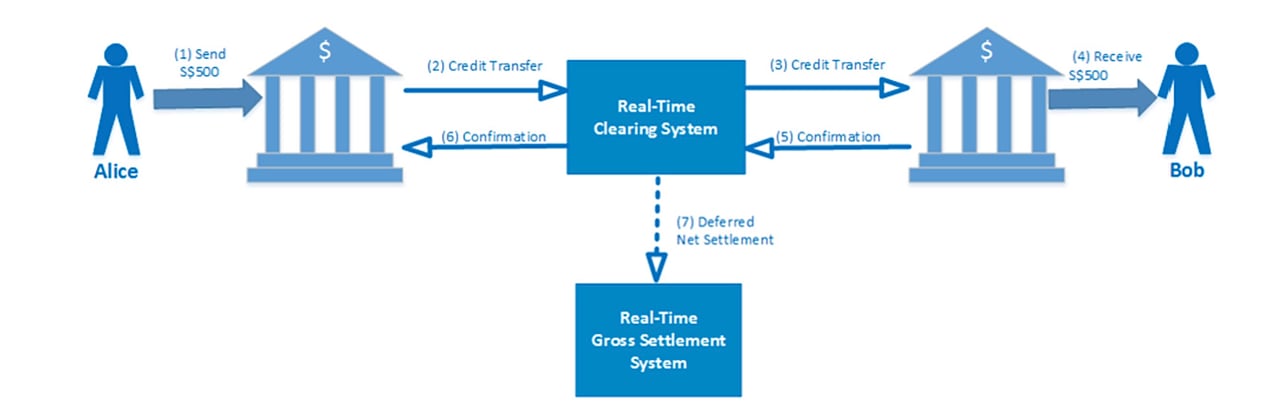
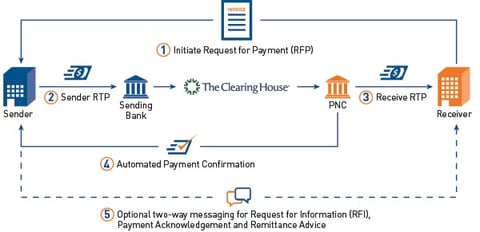
Mfumo unaozingatia kituo kikuu ndio unaotumika zaidi. Mfumo huu unaweka mchakato wa kusafisha malipo katikati kwenye taasisi ya uwekezaji wa malipo (clearing house), na unafanya kazi katika mfumo wa karibu wakati halisi. Kwa kawaida unahusisha mfuatano wa hatua nne: kwanza, benki inayoanzisha malipo huwasilisha ombi la malipo kwa taasisi ya uwekezaji wa malipo; pili, taasisi hiyo hupeleka ombi hilo kwa benki inayopokea; tatu, benki inayopokea hurejesha uthibitisho wa malipo kwa taasisi hiyo; na mwishowe, taasisi hiyo hufikisha uthibitisho huo kwa benki inayoanzisha malipo. Jukumu muhimu la taasisi ya uwekezaji wa malipo linajumuisha uthibitishaji wa miamala, ukokotoaji wa nafasi za malipo, na kuwezesha maagizo ya malipo kati ya benki. Maagizo ya malipo yanapochakatwa kwa mafanikio, benki za wapokeaji hurekodi muamala na kusasisha akaunti ya mpokeaji. Vivyo hivyo, benki za walipaji huweka muamala kwenye vitabu na kusasisha akaunti ya mlipaji baada ya kupokea uthibitisho wa malipo. Malipo katika mfumo huu kwa kawaida hufanywa kwa msingi wa malipo ya jumla yaliyoahirishwa, yanayofanyika mara kadhaa ndani ya siku moja ili kupunguza hatari ya mhusika wa upande wa pili.
Kwa umuhimu mkubwa, mfumo huu unaonekana wazi katika utekelezaji wake kwenye mtandao wa malipo wa FAST wa Singapore na Mfumo wa Malipo ya Haraka (Faster Payment System) wa Uingereza.
Usanifu wa RTP Unaotegemea RTGS
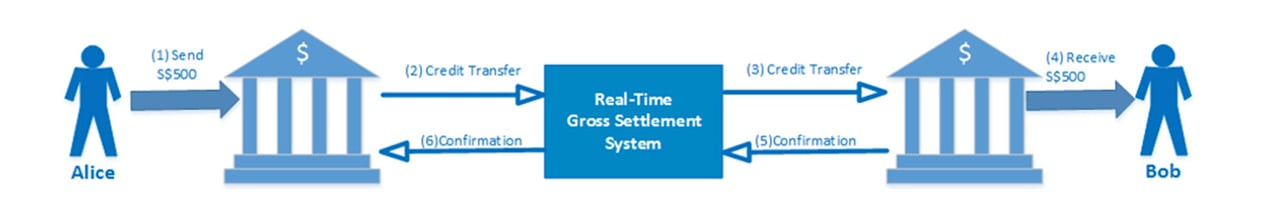
Kama ilivyoelezwa katika sehemu iliyotangulia, Mfumo wa Malipo ya Papo kwa Papo (RTP) unatofautiana na utaratibu wa malipo ya jumla unaojulikana kama mfumo wa Real-Time Gross Settlement (RTGS). Tofauti na RTP, ambao kwa kawaida hukamilisha miamala kwa msingi wa malipo yaliyokatwa kwa kulinganisha kwa kuchelewa angalau kila siku kupitia mfumo unaozunguka kitovu kimoja, mfumo wa RTGS, katika baadhi ya nchi, umerekebishwa ili kuhudumia miamala ya thamani ndogo na ya thamani kubwa. Marekebisho haya yanaweza kutokana na kiasi kidogo cha malipo ya rejareja au kama matokeo ya mkondo wa maendeleo ya mfumo huo.
Mfano mashuhuri wa mfumo huu ni mfumo wa SIC wa Uswisi, unaotumia RTGS kusimamia malipo ya rejareja na ya thamani kubwa. Vivyo hivyo, mfumo wa Zengin wa Japani huchakata miamala ya thamani kubwa na ndogo ndani ya miundombinu ileile ya kusafisha malipo. Katika mfumo huu, miamala hutenganishwa kulingana na thamani yake: miamala inayolingana au kuzidi JPY milioni 100 hupitishwa kupitia RTGS, huku ile iliyo chini ya kiwango hicho ikichakatwa kupitia mfumo wa ukamilishaji wa jumla uliocheleweshwa (DNS). Mfano mwingine ni SPEI ya Meksiko, ambayo hufanya upunguzaji wa madeni wa pande nyingi kila baada ya sekunde chache kwa ajili ya kuchakata malipo ya thamani kubwa na ya rejareja.
Usanifu wa RTP Uliosambazwa
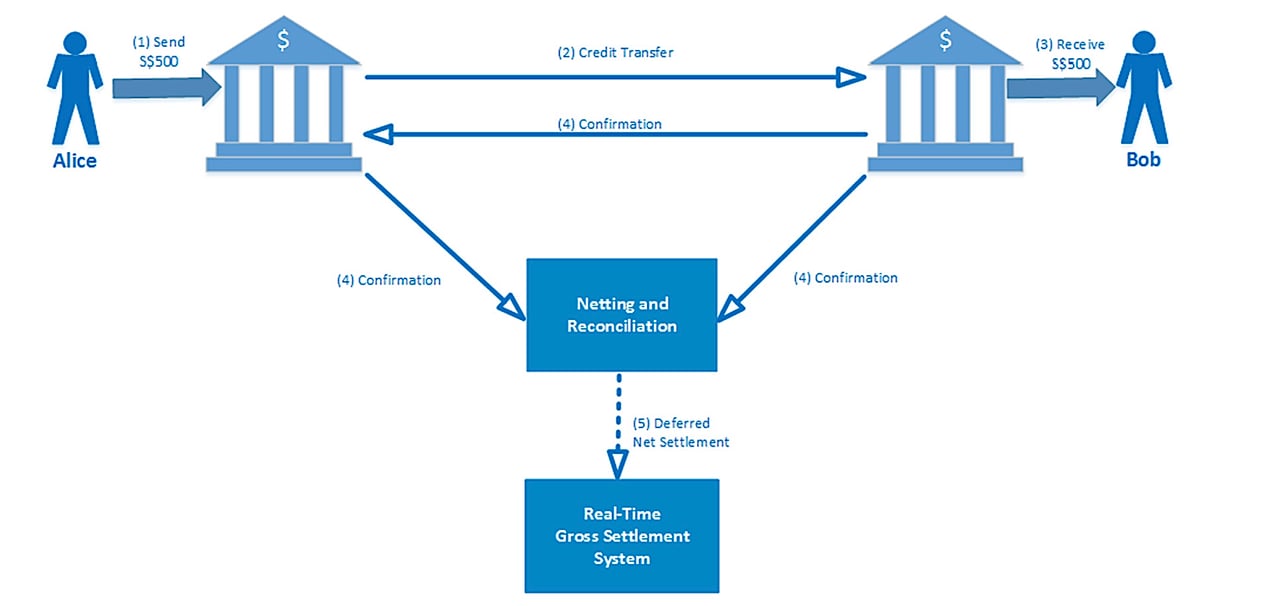
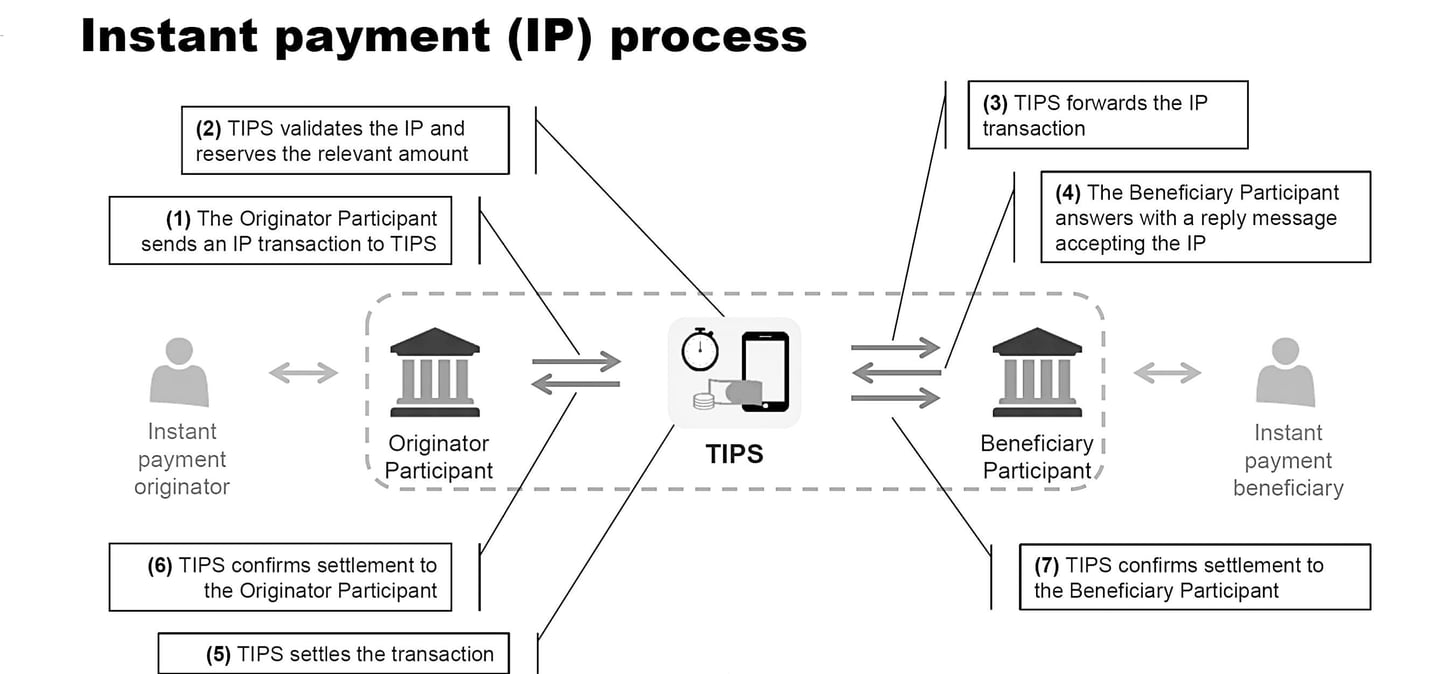
Mfano wa mwisho katika mifumo ya malipo ni mfumo uliosambazwa, unaojulikana kwa ulinganishaji wa pande mbili wa malipo moja kwa moja kati ya benki ya mlipaji na benki ya mpokeaji malipo.
Jukwaa Jipya la Malipo la Australia (NPP) ni mfano wa muundo huu. Badala ya ulipaji wa mizani ulioahirishwa, kila malipo ya NPP hulipwa mmoja mmoja na papo hapo kwa fedha za benki kuu kupitia Fast Settlement Service (FSS) ya Reserve Bank of Australia, inayofanya kazi saa 24 siku 7 sambamba na mfumo wake wa RTGS.
Papo hapo
SWIFT Instant
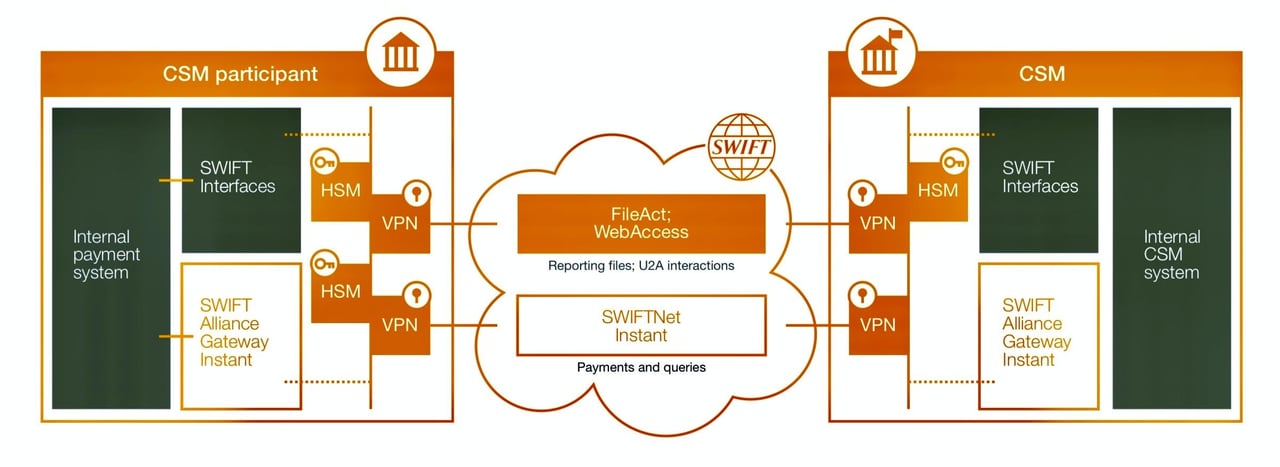
SwiftNet Instant. Ni jukwaa la ujumbe la wakati halisi lenye ucheleweshaji mdogo sana, linalopatikana saa 24 kila siku, na linaloruhusu ubadilishanaji salama wa mtiririko wa malipo ya papo hapo kati ya Mifumo ya Kusafisha na Kusuluhisha (Clearing and Settlement Mechanisms, CSMs) na washiriki wake.
Wateja wanaweza kuunganishwa na SwiftNet Instant kupitia miundombinu yao iliyopo ya muunganisho na usalama ya Swift, ikijumuisha visanduku vya VPN, laini za kukodi na moduli za usalama wa vifaa (hardware security modules). Uunganishaji na mazingira ya TEHAMA ya benki hufanikishwa kupitia Alliance Gateway Instant (AGI).
Pande zote katika mnyororo wa malipo ya papo hapo zinaweza kutumia ujumbe wa AGI na SwiftNet Instant. Matumizi yake ni pamoja na kuanzisha malipo kutoka huduma ya juu (overlay), mawasiliano yasiyo ya moja kwa moja na mwanachama mdhamini, au shirika kupokea uthibitisho wa malipo.
SwiftNet Instant hubeba ujumbe; uondoaji na ulipaji hubaki chini ya mfumo wa ndani wa malipo ya papo hapo, kwa kutumia ISO 20022.
SEPA Instant Credit Transfer
Katika EU, uhamisho wa papo hapo wa fedha kwa euro hufuata utaratibu wa SEPA Instant Credit Transfer (SCT Inst) wa Baraza la Malipo la Ulaya (European Payments Council), ulioanzishwa Novemba 2017. Huduma hii inapatikana saa 24 kwa siku, siku 365 kwa mwaka, na mtoa huduma wa malipo (PSP) wa mpokeaji lazima athibitishe ndani ya sekunde kumi kama fedha zimewekwa tayari kwa mpokeaji. Utaratibu huu hauna tena kikomo cha juu cha kiasi. Chini ya Kanuni ya Malipo ya Papo Hapo (EU) 2024/886, PSP katika kanda ya euro lazima waweze kupokea malipo ya papo hapo tangu Januari 2025 na kuyatuma tangu Oktoba 2025, kwa bei isiyozidi ile ya uhamisho wa kawaida na kwa Uthibitishaji wa Mlipwaji (Verification of Payee).
Ukihitaji kujua zaidi kuhusu jinsi ya kuhamisha fedha kupitia mfumo wa benki mwakilishi, tafadhali wasiliana na Mkuu wetu wa Huduma za Benki Mwakilishi, Bw. Amri Elarisse
Tofauti kati ya RTP na ACH
Tofauti kuu kati ya mfumo wa Malipo ya Papo Hapo (RTP) na mfumo wa Automated Clearing House (ACH) zipo katika kasi ya uchakataji, ulipaji wa miamala na matumizi. Hizi ndizo tofauti kuu:
1. Kasi ya Usindikaji:
Mfumo wa RTP:
- Kasi:Miamala huchakatwa na kusuluhishwa karibu papo hapo, kwa kawaida ndani ya sekunde.
- Upatikanaji: Hufanya kazi saa 24, siku 7 za wiki, siku 365 za mwaka, hivyo kuruhusu uchakataji endelevu wa miamala.
Mfumo wa ACH:
- Kasi: Miamala huchakatwa kwa makundi na inaweza kuchukua kuanzia saa kadhaa hadi siku chache kukamilika.
- Upatikanaji: Hufanya kazi wakati wa saa za kazi za benki, kukiwa na madirisha mahususi ya uchakataji katika siku za kazi.
2. Malipo na Ukamilishaji wa Muamala:
Mfumo wa RTP:
- Ukamilishaji wa malipo: Hukamilisha miamala papo hapo, ikimaanisha kuwa fedha zinapatikana mara moja kwa mpokeaji pindi muamala unapokamilika.
- Ukamilifu wa mwisho: Miamala haiwezi kubatilishwa mara inapokamilika.
Mfumo wa ACH:
- Malipo ya mwisho: Hutumia uchakataji wa makundi, ambapo miamala hukamilishwa kwa kawaida katika makundi kadhaa wakati wa siku (ACH ya siku hiyo hiyo) au siku inayofuata.
- Ukamilifu wa muamala: Miamala inaweza kubatilishwa au kufutwa katika kipindi cha uchakataji.
3. Matumizi:
Mfumo wa RTP:
- Matumizi: Inafaa kwa malipo ya haraka, kama vile malipo ya mtu kwa mtu (P2P), malipo ya bili, na miamala ya biashara kwa biashara (B2B) inayohitaji uthibitisho wa papo hapo.
- Mifano: RTP na FedNow nchini Marekani, Faster Payments nchini Uingereza, SCT Inst katika eneo la euro, na Pix nchini Brazili.
Mfumo wa ACH:
- Matumizi: Inafaa kwa miamala isiyo ya haraka, kama vile mishahara, malipo ya mara kwa mara ya ankara, amana za moja kwa moja, na malipo kwa wasambazaji.
- Mifano: Mishahara inayowekwa moja kwa moja kwenye akaunti, malipo ya bili za huduma za umma, malipo ya rehani, na huduma za usajili za malipo ya mara kwa mara.
4. Gharama:
Mfumo wa RTP: Ada hutofautiana kulingana na mfumo; baadhi hutoza zaidi ya malipo ya kundi, huku mingine, kama Pix kwa watu binafsi na SCT Inst chini ya kanuni za EU, haitozi zaidi ya uhamisho wa kawaida.
Mfumo wa ACH: Kwa ujumla ada ni za chini kutokana na usindikaji wa kundi na malipo yanayocheleweshwa.
5. Usalama na Uzingatiaji wa Sheria na Kanuni:
Mfumo wa RTP:
- Usalama: Hutumia usimbaji fiche wa hali ya juu na hatua za usalama kulinda miamala ya wakati halisi.
- Uzingatiaji wa Sheria na Kanuni: Ni lazima kuzingatia viwango vikali vya udhibiti kutokana na asili ya papo hapo ya miamala.
Mfumo wa ACH:
- Usalama: Pia hutumia itifaki imara za usalama lakini inalenga zaidi kulinda miamala inayochakatwa kwa makundi.
- Uzingatiaji wa Sheria na Kanuni: Hufuata kanuni zilizowekwa na taasisi kama Nacha (zamani National Automated Clearing House Association) nchini Marekani, kuhakikisha usindikaji na ulipaji salama.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.