Malipo na Uhamishaji
Kadi za Mkopo
Uhamisho wa Kadi ya Mkopo kwenda kwenye Akaunti Zako Zilizo Nasi
Sasa unaweza kuhamisha fedha, hadi kikomo cha kadi yako, kwenda kwenye akaunti zako nasi, katika IFC au IFB, zinazotoka katika mifumo mbalimbali ya kadi za mkopo au kadi za malipo ya awali. Hii inajumuisha watoa huduma wanaotambulika duniani kote kama Visa, Mastercard, American Express, Diners, Union Pay, Discover, miongoni mwa wengine.
Hakuna kifaa halisi cha terminali kinachohitajika. Miundombinu hii ya kidijitali isiyo na vikwazo katika wingu huwezesha uhamisho wa fedha ulio salama na rahisi kutoka karibu popote.
Sarafu nyinginezo
Uhamisho wa kadi kwenda kwenye akaunti yako kwa sarafu yoyote kati ya hizi, unaoshughulikiwa na PayPal.
Kupitia
Sarafu Nyingine
Na kwa sarafu nyingine yoyote, tafadhali wasiliana nasi; huenda tukaweza kukutengenezea kiungo maalum:
- AED – Dirham ya Falme za Kiarabu
- AFN – Afghani ya Afghanistan
- ALL – Lek ya Albania
- AMD – Dram ya Armenia
- ANG – Gilda ya Antili za Uholanzi
- AOA – Kwanza ya Angola
- ARS – Peso ya Argentina
- AUD – Dola ya Australia
- AWG – Florin ya Aruba
- AZN – Manat ya Azerbaijan
- BAM – Mark Inayobadilishwa ya Bosnia na Herzegovina
- BBD – Dola ya Barbados
- BDT – Taka ya Bangladesh
- BGN – Lev ya Bulgaria
- BIF – Faranga ya Burundi
- BMD – Dola ya Bermuda
- BND – Dola ya Brunei
- BOB – Boliviano ya Bolivia
- BRL – Real ya Brazil
- BSD – Dola ya Bahamas
- BWP – Pula ya Botswana
- BYN – Rubo ya Belarus
- BZD – Dola ya Belize
- CAD – Dola ya Kanada
- CDF – Faranga ya Kongo
- CHF – Faranga ya Uswisi
- CLP – Peso ya Chile
- CNY – Yuan ya China
- COP – Peso ya Kolombia
- CRC – Colón ya Kosta Rika
- CVE – Eskudo ya Cape Verde
- CZK – Koruna ya Czech
- DJF – Faranga ya Djibouti
- DKK – Krone ya Denmark
- DOP – Peso ya Dominika
- DZD – Dinari ya Algeria
- EGP – Pauni ya Misri
- ETB – Birr ya Ethiopia
- FJD – Dola ya Fiji
- FKP – Pauni ya Visiwa vya Falkland
- GEL – Lari ya Georgia
- GIP – Pauni ya Gibraltar
- GMD – Dalasi ya Gambia
- GNF – Faranga ya Guinea
- GTQ – Quetzal ya Guatemala
- GYD – Dola ya Guyana
- HKD – Dola ya Hong Kong
- HNL – Lempira ya Honduras
- HRK – Kuna ya Kroatia
- HTG – Gourde ya Haiti
- HUF – Forint ya Hungaria
- IDR – Rupia ya Indonesia
- ISK – Krona ya Iceland
- JMD – Dola ya Jamaika
- KES – Shilingi ya Kenya
- KGS – Som ya Kyrgyzstan
- KHR – Riel ya Kambodia
- KMF – Faranga ya Comoro
- KRW – Won ya Korea Kusini
- KYD – Dola ya Visiwa vya Cayman
- KZT – Tenge ya Kazakhstan
- LAK – Kip ya Laos
- LBP – Pauni ya Lebanon
- LKR – Rupia ya Sri Lanka
- LRD – Dola ya Liberia
- LSL – Loti ya Lesotho
- MAD – Dirham ya Morocco
- MDL – Leu ya Moldova
- MGA – Ariary ya Madagaska
- MKD – Denari ya Makedonia
- MMK – Kyat ya Myanmar
- MNT – Tugrik ya Mongolia
- MOP – Pataca ya Macau
- MRU – Ouguiya ya Mauritania
- MUR – Rupia ya Mauritius
- MVR – Rufiyaa ya Maldivi
- MWK – Kwacha ya Malawi
- MXN – Peso ya Meksiko
- MYR – Ringgit ya Malaysia
- MZN – Metical ya Msumbiji
- NAD – Dola ya Namibia
- NGN – Naira ya Nigeria
- NIO – Córdoba ya Nikaragua
- NOK – Krone ya Norwei
- NPR – Rupia ya Nepal
- NZD – Dola ya New Zealand
- PAB – Balboa ya Panama
- PEN – Sol ya Peru
- PGK – Kina ya Papua New Guinea
- PHP – Peso ya Ufilipino
- PKR – Rupia ya Pakistan
- PLN – Zloti ya Poland
- PYG – Guarani ya Paraguay
- QAR – Riyal ya Qatar
- RON – Leu ya Romania
- RSD – Dinari ya Serbia
- RWF – Faranga ya Rwanda
- SBD – Dola ya Visiwa vya Solomon
- SCR – Rupia ya Ushelisheli
- SEK – Krona ya Uswidi
- SGD – Dola ya Singapore
- SHP – Pauni ya St Helena
- SLE – Leone ya Sierra Leone
- SOS – Shilingi ya Somalia
- SRD – Dola ya Suriname
- STN – Dobra ya São Tomé na Príncipe
- SZL – Lilangeni ya Eswatini
- TJS – Somoni ya Tajikistan
- TOP – Paʻanga ya Tonga
- TTD – Dola ya Trinidad na Tobago
- TWD – Dola Mpya ya Taiwan
- TZS – Shilingi ya Tanzania
- UAH – Hryvnia ya Ukraine
- UGX – Shilingi ya Uganda
- UYU – Peso ya Uruguay
- UZS – Som ya Uzbekistan
- VND – Dong ya Vietnam
- VUV – Vatu ya Vanuatu
- WST – Tala ya Samoa
- XAF – Faranga ya CFA ya Afrika ya Kati
- XCD – Dola ya Karibea ya Mashariki
- XOF – Faranga ya CFA ya Afrika Magharibi
- XPF – Faranga ya CFP
- YER – Riyal ya Yemen
- ZAR – Randi ya Afrika Kusini
- ZMW – Kwacha ya Zambia
Tofauti kati ya Kadi za Mkopo na Kadi za Malipo ya Papo Hapo (Debit)
Tofauti kati ya kadi za malipo ya papo hapo (debit) na kadi za mkopo ni kubwa, na ni muhimu kuelewa utendaji kazi na athari za kila moja.
Hapa kuna maelezo ya kina zaidi:
- Chanzo cha fedha: Hiki ndicho tofauti ya msingi zaidi kati ya hizo mbili.
- Kadi ya Malipo ya Papo Hapo (Debit Card): Unapotumia kadi ya malipo ya papo hapo, fedha huchukuliwa moja kwa moja kutoka katika akaunti yako ya hundi iliyounganishwa karibu papo hapo. Ni sawa na fedha taslimu za kielektroniki – unatumia fedha zako mwenyewe ambazo tayari ziko katika akaunti yako ya benki.
- Kadi ya Mkopo: Kwa upande mwingine, kadi ya mkopo kimsingi ni laini ya mkopo au mkopo unaotolewa na mtoaji wa kadi. Unapofanya muamala kwa kadi ya mkopo, mtoaji wa kadi hulipia muamala huo. Unakopa fedha kwa ahadi ya kuzirejesha ama kwa ukamilifu au kwa muda.
- Athari kwa Alama ya Mkopo:
- Kadi ya Malipo (Debit Card): Matumizi ya kadi ya malipo hayaathiri alama zako za mkopo kwa sababu hukopi fedha. Ni sawa na kulipa kwa fedha taslimu au hundi.
- Kadi ya Mkopo: Matumizi ya kadi ya mkopo, kwa upande mwingine, huathiri moja kwa moja alama yako ya mkopo. Kiasi cha mkopo unachotumia ikilinganishwa na kikomo chako cha mkopo (uwiano wa matumizi ya mkopo), historia yako ya ulipaji, na urefu wa historia yako ya mkopo, miongoni mwa mambo mengine, vinaweza kuathiri alama yako ya mkopo vyema au vibaya.
- Ulinzi Dhidi ya Makato ya Udanganyifu:
- Kadi ya Debit: Kadi za debit hutoa kinga chache kuliko kadi za mkopo. Ikiwa kadi yako ya debit itapotea au kuibiwa, dhima ya juu kabisa inaweza kuwa fedha zote zilizo katika akaunti yako, kutegemea muda utakaochukua kuripoti upotevu huo.
- Kadi ya Mkopo: Kadi za mkopo huja na ulinzi imara zaidi. Chini ya sheria ya shirikisho nchini Marekani, dhima yako ya juu kabisa kwa matumizi yasiyoidhinishwa ya kadi yako ya mkopo ni $50.
- Ada na Riba:
- Kadi ya Malipo ya Papo Hapo (Debit Card): Kadi za malipo ya papo hapo kwa kawaida hazina riba ya aina yoyote kwa sababu unatumia fedha zako mwenyewe. Hata hivyo, zinaweza kuambatana na ada mbalimbali kama vile ada za uchukuaji wa fedha kupita salio au ada za miamala.
- Kadi ya Mkopo: Kadi za mkopo mara nyingi huwa na viwango vya juu vya riba kwa salio ambalo halijalipwa baada ya tarehe ya mwisho ya malipo, na zinaweza pia kuambatana na ada mbalimbali kama vile ada za mwaka, ada za malipo ya kuchelewa, na ada za kuchukua fedha taslimu kwa mkopo.
Kuelewa tofauti hizi kunaweza kukusaidia kufanya maamuzi yenye ufahamu kuhusu wakati wa kutumia kila aina ya kadi na jinsi ya kuzitumia kwa uwajibikaji.
Fedha huwekwa wapi katika kadi za malipo ya awali, tofauti na kadi za mkopo na kadi za malipo ya moja kwa moja (debit)?
Kadi za Malipo ya Awali
Fedha zilizo kwenye kadi za malipo ya awali hushikiliwa na mtoaji wa kadi (au benki mshirika wake) na huunganishwa na nambari ya kadi katika mfumo wa mtoaji. Kabla ya muamala, mmiliki wa kadi huweka fedha kwenye kadi, ambazo kisha zinaweza kutumika kwa wafanyabiashara wanaokubali kadi hiyo au kutolewa kwenye ATM. Salio la kadi hupungua kwa kila muamala na linaweza kuongezwa tena inapohitajika.
Kadi za Malipo (Debit Cards)
Kadi za malipo ya papo hapo (debit) huunganishwa moja kwa moja na akaunti ya benki ya mwenye kadi. Muamala unapofanyika, fedha huhamishwa kwa wakati halisi au karibu na wakati halisi kutoka akaunti ya mwenye kadi hadi akaunti ya mfanyabiashara. Kikomo cha matumizi ya mwenye kadi hutegemea salio lililopo katika akaunti ya benki inayohusika.
Kadi za Mkopo
Kadi za mkopo hutolewa pamoja na kikomo cha mkopo kinachojirudia kilichowekwa na mtoaji wa kadi. Muamala unapofanyika, mtoaji wa kadi humlipa mfanyabiashara kwa niaba ya mwenye kadi, ambaye kisha anadaiwa na mtoaji kiasi cha muamala. Mwenye kadi anaweza kubeba deni kutoka mwezi hadi mwezi, kwa kutozwa riba, au kulipa deni lote kila mwezi.
Je, ni nini nafasi ya Visa, Mastercard, American Express, Diners, Union Pay, n.k.?
Visa, Mastercard, American Express, Diners, Union Pay, n.k. (mitandao ya kadi) hufanya kazi kama njia kwa benki na taasisi nyingine za kifedha, zikitoa huduma za kusafisha na kutatua miamala kati ya watumiaji, wafanyabiashara na benki kama mitandao ya malipo, lakini hili halihusishi kushikilia fedha wenyewe.
- Visa, Mastercard na Union Pay ni mitandao ya malipo. Ni benki zilizotoa kadi za mkopo, za malipo ya papo hapo na za malipo ya awali pekee ndizo zinazoweza kuidhinisha malipo.
- American Express na Discover ni mitandao ya malipo na pia watoaji wa kadi. Huidhinisha malipo kwa kadi zao wenyewe.
Mitandao hii ya malipo huunganisha mamilioni ya wafanyabiashara, benki na watumiaji, na hutumika kama uti wa mgongo wa shughuli zao. Kinyume na imani iliyozoeleka, Visa na Mastercard hazitoi kadi za mkopo wala hazitoi mikopo. Badala yake, hufanya kazi kama mpatanishi, na pengine zinaelezeka vyema zaidi kama msimamizi makini wa mtiririko katika mfumo wa kifedha, zikihakikisha uchakataji salama na uwezeshaji mwafaka wa miamala ya fedha kati ya benki na wafanyabiashara duniani kote.
Visa, Mastercard, American Express, Diners, Union Pay, Discover na nyinginezo pia huweka viwango kwa wafanyabiashara, wawezeshaji wa malipo na masoko ya mtandaoni.
Kwa muhtasari, Visa, Mastercard, Diners, Union Pay, American Express, Discover n.k. hazihifadhi fedha zenyewe bali hufanya kazi kama njia pekee ya kuziwezesha benki na taasisi nyingine za kifedha kurahisisha miamala kati ya pande husika.
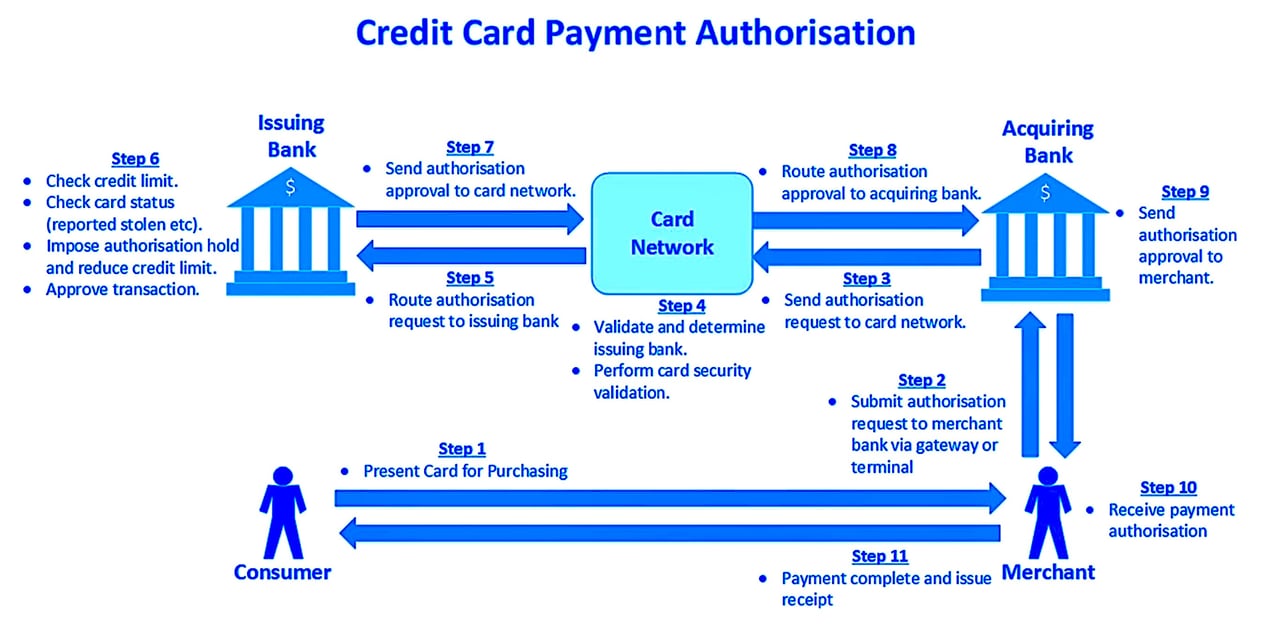
Ulipaji na Utatuzi wa Miamala
Mifumo ya malipo ya kadi duniani mara nyingi hueleweka vibaya, na mara nyingi kwa makusudi katika muktadha wa mipango ya ulaghai. Kwa uhalisia, mitandao mikuu ya kadi hutumia miundombinu sanifu, ya kiotomatiki na inayodhibitiwa kwa ukali. Makala hii inafafanua kwa maneno sahihi ya kiufundi jinsi mitandao mikuu ya kadi inavyofanya kazi na jinsi ulinganishaji na ulipaji wa miamala unavyofanyika kikweli.
1. Nafasi ya Mitandao ya Kadi
Mitandao ya kadi haihifadhi akaunti za wateja wala haihamishi fedha moja kwa moja kwa watu binafsi au kampuni. Kazi yake pekee ni kuendesha mifumo salama ya ujumbe, ulinganifu wa malipo na ulipaji kati ya taasisi za kifedha zilizodhibitiwa.
Kila mtandao hufanya kazi kwa miundombinu yake yenyewe, kanuni zake, miundo yake ya ujumbe na mizunguko yake ya malipo ya mwisho. Mitandao haibadilishani, na hakuna muamala unaopita kwa wakati mmoja katika zaidi ya mtandao mmoja.
2. Uidhinishaji, Ulinganishaji na Ukamilishaji wa Malipo – Awamu Tatu
Miamala yote halali ya kadi hupitia awamu tatu tofauti.
2.1 Idhini
Idhini hutolewa karibu papo hapo kadi inapotumika. Benki inayopokea malipo ya mfanyabiashara hutuma ombi la idhini kupitia mtandao wa kadi hadi kwa benki iliyotoa kadi. Benki hiyo huidhinisha au kukataa kulingana na fedha zilizopo, udhibiti wa hatari na hali ya kadi. Hakuna fedha zinazohamishwa katika hatua hii.
2.2 Ulinganishaji na Uthibitishaji wa Miamala (Clearing)
Clearing ni mchakato ambapo miamala iliyoidhinishwa hupangwa kwa makundi, kuhakikiwa na kuandaliwa kwa ajili ya malipo ya mwisho. Huu ni mchakato wa kiotomatiki unaotegemea faili, unaosimamiwa na miundo na tarehe za mwisho kali zilizowekwa na mtandao wa kadi.
2.3 Malipo ya Mwisho (Settlement)
Suluhu (settlement) ni uhamisho wa jumla ya mizani ya fedha kati ya benki wanachama. Mtandao wa kadi huhesabu majukumu ya jumla na kuelekeza suluhu kupitia benki za suluhu zilizoteuliwa au akaunti za benki kuu. Suluhu hufanyika kati ya benki pekee, kamwe si moja kwa moja kwenye akaunti ya mfanyabiashara au ya mtu binafsi.
3. Miundombinu ya Visa kwa Undani
3.1 VisaNet
VisaNet ni mfumo wa kimataifa wa Visa wa kuchakata miamala. Hupitisha jumbe za idhini, husimamia data ya ulinganishaji wa miamala, na hukokotoa nafasi za malipo ya mwisho. Mwingiliano wote hufanyika kati ya taasisi za kifedha zinazodhibitiwa.
3.2 Base II
Base II ni mfumo wa zamani wa ulinganishaji na ulipaji wa Visa, ambao bado hurejelewa katika nyaraka za kiufundi. Unabainisha jinsi rekodi za miamala zinavyopangiliwa, kuthibitishwa, na kubadilishwa. Wafanyabiashara na wateja hawawasiliani na Base II moja kwa moja.
3.3 TC33 na TC05
- TC05 ni rekodi ya kawaida ya uwasilishaji kwa ununuzi (“sales draft”).
- TC33 ni rekodi ya matumizi mbalimbali inayotumika, miongoni mwa mambo mengine, kwa ripoti na data za ziada.
Hizi ni kumbukumbu za ndani za usuluhishi zinazobadilishwa kati ya wapokeaji malipo na watoaji kadi kupitia VisaNet. Si uthibitisho wa kupokea, idhini, wala uthibitisho wa ukamilishaji wa malipo, na hazina maana nje ya mfumo wa ndani wa Visa.
4. Miundombinu ya Mastercard
4.1 Banknet
Mastercard huendesha Banknet, mtandao wake wa kimataifa unaomilikiwa nayo wenyewe, unaolingana na VisaNet. Hushughulikia uelekezaji wa idhini, faili za ulinganishaji wa miamala (clearing) na mahesabu ya malipo ya mwisho (settlement).
4.2 Ukombozi na Ukamilishaji wa Miamala (Clearing and Settlement)
Mastercard hutumia aina zake za ujumbe na miundo ya faili. Malipano hufanywa kwa njia ya kupunguzana (netting) na hufanyika kati ya benki wanachama kupitia akaunti za malipano zilizoainishwa awali. Kama ilivyo kwa Visa, hakuna dhana ya kukubali kwa mkono wala malipano kwa kila muamala kuingizwa kwenye akaunti za wateja.
5. American Express na Diners Club
5.1 Mfumo wa Mzunguko Uliofungwa
American Express na Diners Club kihistoria hufanya kazi kwa mfumo funge, yaani mara nyingi hutenda kama mtoaji na mpokeaji kwa wakati mmoja. Hii hupunguza wapatanishi lakini haibadilishi kanuni za msingi.
5.2 Malipo ya Mwisho (Settlement)
Hata katika mfumo funge, usuluhishi hufanyika kiotomatiki, kwa kuzingatia kanuni na katika ngazi ya taasisi. Hakuna uingiliaji wa kibinadamu katika ngazi ya tawi, na hakuna “kukubali faili” kunakoamua kama fedha ni halisi.
6. UnionPay
UnionPay huendesha mtandao wa kadi wa ndani na wa kimataifa wa China. Hutumia viwango vya kimiliki vinavyoendana na mifumo ya udhibiti ya China. Ulinganishaji na usuluhishi wa miamala hufanyika kupitia taasisi maalum za ulinganishaji na taratibu za benki kuu. Kama ilivyo kwa mitandao mingine, miamala huendeshwa kiotomatiki, husindikwa kwa makundi, na hudhibitiwa kwa ukali.
7. Mizunguko ya Ulipaji na Malipo ya Mwisho
Malipo hukamilishwa kwa mizunguko iliyoainishwa awali:
- Kwa kawaida T+1 au T+2 kwa Visa na Mastercard.
- Usuluhishi wa jumla kati ya watoaji na wapokeaji pekee.
- Mikopo ya mwisho kwa wafanyabiashara hufanyika kupitia benki zao zinazopokea malipo, kwa mujibu wa mifumo ya kibenki ya ndani kama vile ACH, SEPA, au mifumo ya ndani ya RTGS.
Hakuna utaratibu wa malipo ya papo kwa papo, ya hiari au ya dharura kwa ombi la upande binafsi.
8. Hitimisho la Mwisho
Mitandao ya kadi ni miongoni mwa miundombinu ya kifedha iliyokomaa na kusanifishwa zaidi iliyopo. Michakato yake ni ya kiuamuzi, ya kiotomatiki na inayoweza kukaguliwa.
Kituo cha POS (Point of Sale) huchakata vipi taarifa za kadi yako?
Kituo cha malipo ya mauzo (POS) ni kifaa cha kielektroniki kinachochakata malipo ya kadi katika maeneo ya rejareja. Ufuatao ni muhtasari wa msingi wa jinsi kituo cha POS kinavyofanya kazi:
- Usomaji wa Kadi: Mteja anapowasilisha kadi ya mkopo au ya malipo kwa ajili ya malipo, taarifa za kadi husomwa na kituo cha POS. Hii inaweza kufanywa kwa kutelezesha mkanda wa sumaku, kuingiza chipu kwenye kituo (kwa kadi za EMV), au kutumia njia za malipo bila kugusa kama NFC (Near Field Communication) kwa programu za malipo ya simu ya mkononi.
- Maelezo ya Muamala: Kisha terminali ya POS hunasa maelezo ya muamala – yakiwemo taarifa za kadi, kiasi cha muamala, na wakati mwingine maelezo mengine kama kitambulisho cha mfanyabiashara.
- Mawasiliano na Benki ya Mpokeaji Malipo (Acquirer): Kisha maelezo haya husimbwa kwa njia fiche na kutumwa kupitia simu au mtandao kwa benki ya mfanyabiashara inayopokea malipo, yaani acquirer. Acquirer ni benki au taasisi ya kifedha inayochakata miamala ya kadi za mkopo na kadi za malipo ya moja kwa moja (debit) kwa niaba ya mfanyabiashara.
- Kuomba Idhini: Mpokeaji wa malipo (acquirer) hutuma taarifa hizi kwa mtoaji wa kadi (benki iliyotoa kadi ya mteja) kupitia mtandao wa kadi (kama vile Visa, Mastercard, n.k.) ili kuomba idhini ya muamala. Hatua hii inalenga kuthibitisha kuwa kadi ni halali na ina mkopo au fedha za kutosha. MTI hii hutumika pale kifaa cha mauzo cha mfanyabiashara kinapohitaji kupata idhini ya muamala wa malipo kwa mujibu wa kiwango cha ISO 8583: 0100
- Jibu la Idhini: Mtoaji wa kadi humtumia mpokeaji wa miamala jibu la idhini, ama kuidhinisha au kukataa muamala. Jibu hili kisha hurejeshwa kwenye kituo cha mauzo (POS). Aina ya ujumbe wa ISO 8583 inayolingana na jibu la idhini ni 0110.
- Kukamilika kwa Muamala: Ikiwa muamala utaidhinishwa, akaunti ya mteja hutozwa kiasi cha ununuzi, na akaunti ya mfanyabiashara huwekewa kiasi hicho hicho, bila ada zinazotozwa na benki ya mpokeaji wa malipo (acquirer) na mtandao wa kadi. Ikiwa muamala utakataliwa, hakuna fedha zinazohamishwa.
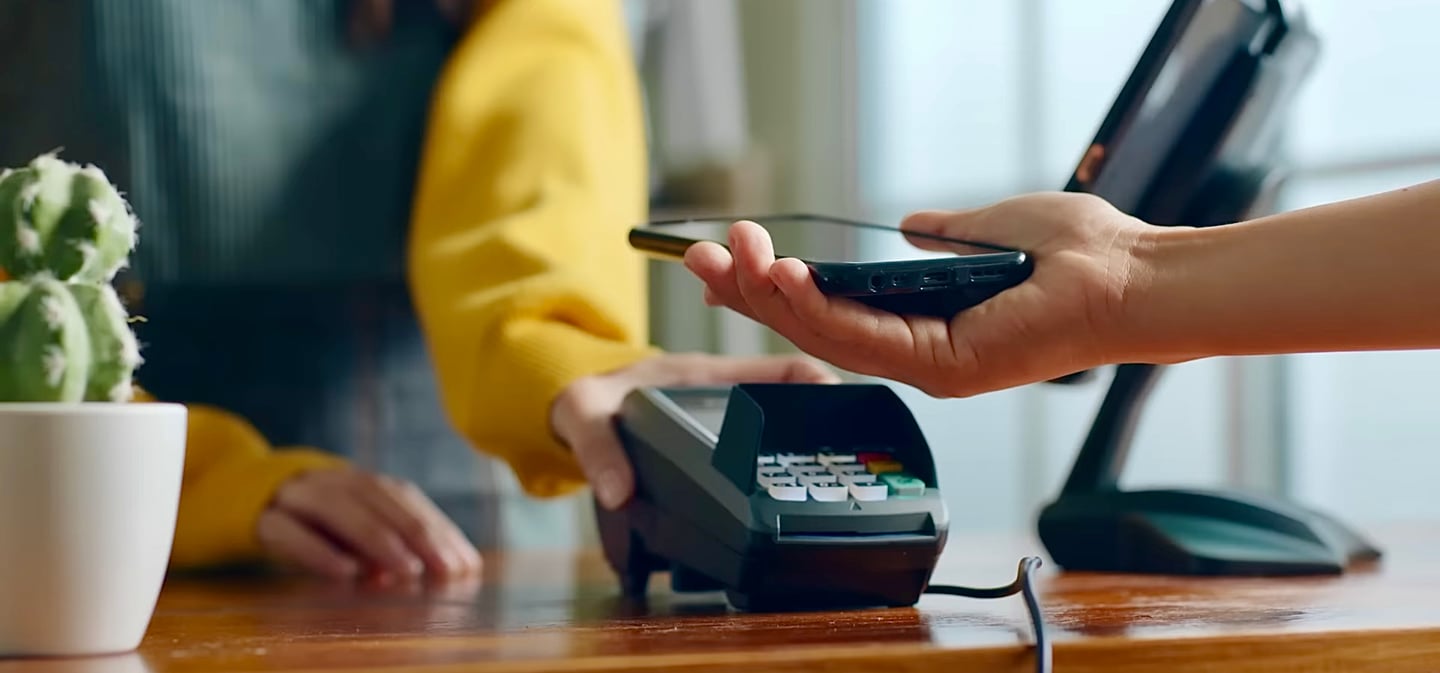
Muhtasari wa Jumla wa Jinsi Kadi Zinavyochakatwa
- Biashara inapokubali malipo ya kadi, kichakataji chake cha malipo hutuma ombi la idhini kupitia mtandao wa kadi hadi benki iliyotoa kadi, ambayo hutathmini muamala huo. Wakati wa kutoa idhini, mtoaji wa kadi hukagua kuthibitisha kwamba mwenye kadi ana fedha za kutosha au mkopo unaopatikana wa kugharamia kiasi kinachoombwa kwa muamala huo.
- Iwapo muamala utaidhinishwa, mtoaji wa kadi atapunguza mara moja salio au mkopo unaopatikana kwenye akaunti inayohusiana na kadi, hata kama fedha hazitahamishiwa kwa biashara mara moja.
- Baada ya malipo kuidhinishwa, kichakataji cha malipo hurejesha taarifa ya idhini kwa benki ya muuzaji (acquirer) na kwenye kituo cha malipo cha biashara, iwe mtandaoni au ana kwa ana.
- Agizo la mauzo linapotolewa ankara, kadi ya mkopo hutozwa (hunaswa) kwa kiasi cha ankara.
Kwa nini Kadi za Mkopo ni bora zaidi
Katika ulimwengu wenye usahihi wa fedha za kimataifa, kutofautisha kati ya kadi za malipo ya moja kwa moja (debit) na kadi za mkopo (credit) ni muhimu, hasa kwa wale wanaosafiri nje ya nchi. Licha ya kubeba nembo ya Visa au Mastercard, kadi nyingi zinazotolewa na benki leo ni kadi za malipo ya moja kwa moja, si kadi halisi za mkopo, na tofauti hii inaweza kuathiri kwa kiasi kikubwa uzoefu wa msafiri.
Kadi za malipo ya papo hapo (debit), ambazo mara nyingi hutolewa bila gharama ya ziada pamoja na akaunti ya hundi, hazitoi unyumbufu wa kifedha sawa na kadi za mkopo. Kikwazo hiki huonekana wazi katika hali zinazohitaji amana ya dhamana, kama vile kupata gari la kukodi au huduma za hoteli ugenini: hali ambazo kadi za malipo ya papo hapo zinaweza kukataliwa kabisa. Kukataliwa huko kunaweza kusababisha gharama zisizotarajiwa, kwani mipango mbadala kwa kawaida huwa na gharama za juu zaidi na hukatwa moja kwa moja kutoka akaunti.
Kwa upande mwingine, kadi halisi za mkopo huahirisha utozaji wa gharama na mara nyingi huja na kikomo cha matumizi kilichowekwa awali, hivyo kutoa kinga inayofaa hasa katika kusimamia matumizi ya safari. Kadi hizi hurahisisha miamala kwa kuruhusu uidhinishaji wa awali wa fedha: kipengele muhimu katika hali nyingi za safari, kuanzia ukodishaji wa magari hadi malazi hotelini, kuhakikisha huduma zinawekwa na kuhifadhiwa bila madhara ya papo hapo ya kifedha.
Kwa wasafiri, hasa wale wanaosafiri nje ya Ukanda wa Euro, kuwa na kadi halisi ya mkopo si urahisi tu bali ni jambo la lazima. Inahakikisha miamala ya kifedha iliyo laini zaidi na kuepusha vikwazo na adhabu zinazohusiana na matumizi ya kadi ya malipo ya moja kwa moja (debit). Hivyo, msafiri mwerevu anashauriwa kupata kadi halisi ya mkopo na kumjulisha mtoaji wake mapema kuhusu mipango ya safari za kimataifa ili kuepuka kuzuiwa kwa muda kwa sababu ya mashaka ya ulaghai. Mtazamo huu wa kujitayarisha mapema huwezesha safari laini na salama kifedha.
Itifaki na Michakato
Wakati muamala wa kadi ya mkopo unapofanyika, itifaki na michakato kadhaa hutumika kukagua kiasi kinachopaswa kutozwa na kuidhinisha muamala.
Baadhi ya vipengele muhimu vinavyohusika katika mchakato huu ni:
- ISO 8583: Kiwango cha ujumbe kinachotumiwa na mitandao mingi ya malipo, kama vile Visa na Mastercard, kuwasilisha maelezo ya miamala kati ya pande mbalimbali zinazohusika katika mchakato huo (kwa mfano, wafanyabiashara, benki zinazopokea malipo, watoaji wa kadi, na wasindikaji wa malipo).
- EMV (Europay, Mastercard, Visa): Kiwango cha kimataifa cha miamala ya kadi za mkopo na kadi za malipo ya moja kwa moja (debit) zenye chipu. Kadi za EMV zina chipu ya kichakataji iliyojengwa ndani inayotoa usalama ulioimarishwa kwa kusimba data ya muamala kwa njia fiche na kuzalisha misimbo ya kipekee ya uthibitishaji kwa kila muamala. Uzingatiaji wa viwango vya EMV ni muhimu katika kupunguza ulaghai wa kadi inapotumika mahali pa malipo.
- PCI DSS (Payment Card Industry Data Security Standard): Seti ya viwango vya usalama vilivyoundwa kulinda data ya wamiliki wa kadi na kuhakikisha usindikaji, uhifadhi na usambazaji salama wa taarifa za kadi. Wafanyabiashara wote, wasindikaji wa malipo na taasisi nyingine zinazoshughulikia data ya kadi lazima zizingatie masharti ya PCI DSS.
Itifaki na viwango hivi hufanya kazi pamoja kuhakikisha kwamba miamala ya kadi za mkopo ni salama, na kwamba kiasi sahihi kinatozwa kwenye akaunti ya mwenye kadi. Michakato inayohusika katika muamala wa kadi ya mkopo ni changamano kabisa, ikihusisha pande nyingi na ngazi za mawasiliano.
Mchakato
Ufuatao ni ufafanuzi wa kina wa jinsi itifaki na viwango hivi vinavyofanya kazi pamoja:
- Kuanzisha muamala: Mmiliki wa kadi huanzisha muamala kwa kupitisha, kuingiza au kugusisha kadi yake kwenye kifaa cha POS, au kwa kuingiza taarifa za kadi yake kwa muamala wa mtandaoni.
- Usafirishaji wa data: Kituo cha mauzo (POS) au lango la biashara ya mtandaoni hunasa maelezo ya muamala, yakijumuisha namba ya kadi, tarehe ya kuisha muda, kiasi cha muamala na kitambulisho cha kipekee cha muamala. Kwa miamala ya EMV, chipu huzalisha kriptogramu ya kipekee kwa kila muamala.
- Tokenisation (hiari): Iwapo tokenisation imewezeshwa, data ya kadi hubadilishwa na tokeni ya kipekee kabla ya kutumwa. Hii husaidia kulinda taarifa nyeti za kadi wakati wa mchakato wa muamala.
- Ombi la idhini: Maelezo ya muamala hupangwa kwa mujibu wa kiwango cha ujumbe cha ISO 8583 na hutumwa na benki inayopokea malipo ya mfanyabiashara (au mchakataji wa malipo) kwa mtandao wa kadi (kwa mfano, Visa au Mastercard).
- Uelekezaji wa mtandao wa kadi: Mtandao wa kadi hutambua benki mtoaji inayohusika na kadi na kupeleka ombi la idhini kwa mtoaji huyo.
- Uchakataji wa mtoaji: Benki mtoaji hukagua maelezo ya muamala dhidi ya akaunti ya mwenye kadi, ikithibitisha salio lililopo, hali ya kadi na kanuni zozote zinazotumika dhidi ya ulaghai. Kwa miamala ya mtandaoni inayotumia 3D Secure, mtoaji anaweza pia kumtaka mwenye kadi athibitishe muamala kwa nenosiri au data ya kibayometriki.
- Jibu la idhini: Benki mtoaji huandaa jibu la idhini, ambalo linaweza kuidhinisha au kukataa muamala. Jibu hili hutumwa kupitia mtandao wa kadi hadi kwa benki mpokeaji (au mchakataji wa malipo), kisha kurudi kwa mfanyabiashara.
- Ukamilishaji: Iwapo muamala utaidhinishwa, mfanyabiashara hukamilisha mauzo na kumpatia mwenye kadi bidhaa au huduma. Maelezo ya muamala kisha hujumuishwa katika kundi la miamala ambayo mfanyabiashara huiwasilisha kwa benki mpokeaji (au kwa mchakataji wa malipo) kwa ajili ya malipo ya mwisho.
- Suluhisho la malipo: Benki ya mpokeaji (au kichakataji malipo) huwasilisha kundi la miamala kwa mtandao wa kadi kwa ajili ya suluhisho la malipo. Mtandao wa kadi hukokotoa kiasi halisi cha suluhisho kati ya benki ya mpokeaji na benki ya mtoaji, kisha fedha huhamishwa ipasavyo. Hatimaye, benki ya mtoaji huweka muamala kwenye akaunti ya mwenye kadi, naye mwenye kadi hupokea taarifa ya akaunti yenye maelezo ya muamala.
Katika mchakato huu wote, pande mbalimbali zinazohusika lazima zizingatie mahitaji ya PCI DSS ili kuhakikisha utunzaji salama wa data ya wenye kadi. Aidha, mawasiliano kati ya taasisi hizo husimbwa kwa njia fiche ili kudumisha usiri na uadilifu wa data ya muamala.
Usalama wa Kadi za Mikopo na Kadi za Malipo (Debit)
Kadi za mkopo na za malipo ya papo hapo (debit) hulindwa kwa mchanganyiko wa vipengele vya usalama vya kimwili na vya kidijitali.
Itifaki na Michakato
Wakati muamala wa kadi ya mkopo unapofanyika, itifaki na michakato kadhaa hutumika kukagua kiasi kinachopaswa kutozwa na kuidhinisha muamala.
Baadhi ya vipengele muhimu vinavyohusika katika mchakato huu ni:
- ISO 8583: Kiwango cha ujumbe kinachotumiwa na mitandao mingi ya malipo, kama vile Visa na Mastercard, kuwasilisha maelezo ya miamala kati ya pande mbalimbali zinazohusika katika mchakato huo (kwa mfano, wafanyabiashara, benki zinazopokea malipo, watoaji wa kadi, na wasindikaji wa malipo).
- EMV (Europay, Mastercard, Visa): Kiwango cha kimataifa cha miamala ya kadi za mkopo na kadi za malipo ya moja kwa moja (debit) zenye chipu. Kadi za EMV zina chipu ya kichakataji iliyojengwa ndani inayotoa usalama ulioimarishwa kwa kusimba data ya muamala kwa njia fiche na kuzalisha misimbo ya kipekee ya uthibitishaji kwa kila muamala. Uzingatiaji wa viwango vya EMV ni muhimu katika kupunguza ulaghai wa kadi inapotumika mahali pa malipo.
- PCI DSS (Payment Card Industry Data Security Standard): Seti ya viwango vya usalama vilivyobuniwa kulinda data ya wamiliki wa kadi na kuhakikisha uchakataji, uhifadhi na usambazaji salama wa taarifa za kadi. Wafanyabiashara wote, wachakataji wa malipo, na taasisi nyingine zinazoshughulikia data ya kadi lazima zizingatie mahitaji ya PCI DSS.
Itifaki na viwango hivi hufanya kazi pamoja kuhakikisha miamala ya kadi za mkopo ni salama, na kwamba kiasi sahihi kinatozwa kwenye akaunti ya mwenye kadi.
Usalama wa Kimwili wa Kadi
Kwenye kadi yenyewe, jina la mtumiaji, namba ya kadi, tarehe ya kuisha muda na thamani ya uthibitishaji wa kadi (CVV) huchapishwa. CVV ni namba ya tarakimu tatu au nne, kulingana na benki inayotoa kadi, inayotoa safu ya ziada ya usalama wakati wa miamala.
Card Verification Value (CVV): Nambari ya tarakimu 3 au 4 iliyochapishwa kwenye kadi halisi lakini haijawekwa ndani ya mstari wa sumaku wa kadi. Mara nyingi huhitajika kwa miamala ya mtandaoni na ya simu, ambapo kadi haipo mahali pa muamala. Hutumika kuthibitisha kwamba mtu anayefanya muamala anamiliki kadi halisi.
Kadi pia ina utepe wa sumaku na/au chipu iliyopachikwa. Utepe wa sumaku una data ya mwenye kadi iliyosimbwa, ilhali chipu iliyopachikwa (inayotumika katika kadi za chipu-na-PIN na chipu-na-sahihi) huhifadhi taarifa katika muundo salama uliosimbwa, hivyo kuwa vigumu kwa watumiaji wasioruhusiwa kuzifikia au kuziiga.
Usalama wa Kidijitali wa Kadi
Upande wa mtoa huduma, hutumia tabaka kadhaa za usalama kulinda dhidi ya shughuli za ulaghai. Hii inajumuisha itifaki za Secure Socket Layer (SSL) na Transport Layer Security (TLS) zinazosimba data wakati wa usafirishaji. Wanaweza pia kutumia mifumo ya kugundua ulaghai inayotumia algoriti za kujifunza kwa mashine kutambua mifumo isiyo ya kawaida ya tabia inayoweza kuashiria shughuli za ulaghai.
- Huduma ya Kuthibitisha Anwani (Address Verification Service, AVS): Huduma hii hulinganisha anwani iliyotolewa na mteja na anwani iliyohifadhiwa na kampuni ya kadi ya mkopo. Zisipolingana, muamala unaweza kukataliwa. Hii husaidia kuzuia ulaghai unaotokana na namba za kadi za mkopo zilizoibwa.
- Uthibitishaji wa Hatua Mbili (2FA): 2FA huhitaji aina mbili za utambulisho kabla ya muamala kuidhinishwa. Kwa kawaida, vipengele hivyo viwili ni kitu unachokijua (kama nenosiri), kitu ulichonacho (kama simu yako ya kupokea nenosiri la mara moja), au kitu ulicho nacho kimwili (kama alama ya kidole).
- Uthibitishaji wa Kibayometriki: Aina hii ya uthibitishaji hutumia sifa za kipekee za kibaiolojia, kama vile alama za vidole au utambuzi wa uso, kuthibitisha utambulisho. Baadhi ya mifumo ya malipo ya simu kama Apple Pay na Google Pay hutumia uthibitishaji wa kibayometriki kuidhinisha miamala.
- Uthibitishaji Unaozingatia Hatari (RBA): Njia hii hukokotoa wasifu wa hatari wa muamala wa mtandaoni kisha huhitaji uthibitisho wa ziada kwa miamala yenye hatari kubwa zaidi. RBA inaweza kuzingatia vipengele kama anwani ya IP ya mtumiaji, kifaa kinachotumika, kiasi cha muamala, na mienendo ya tabia ya mtumiaji.
- Utokenishaji: Utokenishaji hulinda taarifa za kadi kwa kubadilisha namba ya kadi na mfuatano wa herufi na tarakimu unaozalishwa kwa nasibu, unaoitwa "tokeni". Tokeni hii inaweza kusafirishwa kwa usalama kupitia mtandao, na haina maana yoyote ikinaswa na wahalifu, kwa kuwa haiwezi kuchambuliwa kinyume ili kupata namba halisi ya kadi.
- Malipo Bila Kugusa: Kadi nyingi sasa pia zinaunga mkono malipo bila kugusa, ambayo hutumia Near Field Communication (NFC) au Radio Frequency Identification (RFID) kuwasiliana na vituo vya malipo. Miamala hii hulindwa kwa usimbaji fiche unaobadilika, kumaanisha kwamba ufunguo mpya wa usimbaji fiche hutengenezwa kwa kila muamala, na hivyo kuwa vigumu mno kwa walaghai kunasa na kutumia vibaya data hiyo.
- Uthibitishaji wa 3-D Secure (3DS) (k.m., Visa Secure, Mastercard Identity Check): 3-D Secure ni itifaki inayotegemea XML iliyobuniwa kuwa safu ya ziada ya usalama kwa miamala ya kadi za mkopo na za malipo ya papo hapo inayofanyika mtandaoni. Itifaki hii hujulikana kwa majina mbalimbali kulingana na aina ya kadi: Visa Secure (zamani Verified by Visa), Mastercard Identity Check (zamani SecureCode), American Express SafeKey, na kadhalika. Jinsi Inavyofanya Kazi: 3-D Secure huongeza hatua moja zaidi katika mchakato wa malipo mtandaoni. Unapofanya ununuzi, baada ya kuingiza taarifa za kadi yako, mfumo wa 3DS hukagua iwapo benki yako au mtoaji wa kadi amejiunga na 3DS. Ikiwa amejiunga, dirisha dogo huonekana kwenye kivinjari chako, likiunganishwa moja kwa moja na benki yako au mtoaji wa kadi. Kisha unaombwa kuthibitisha utambulisho wako: hii inaweza kuwa kwa nenosiri, kwa uchanganuzi wa alama za vidole ikiwa benki yako hutoa uthibitishaji wa kibayometriki, au kwa msimbo wa mara moja unaotumwa kwenye simu yako ya mkononi. Muamala hauendelei isipokuwa baada ya uthibitishaji kufanikiwa. 3-D Secure 2.0: Hii ni toleo jipya la 3-D Secure, linaloboresha mfumo wa awali kwa kuufanya uwe rahisi zaidi kwa mtumiaji na wenye ufanisi zaidi. 3DS 2.0 imebuniwa kutumia mbinu inayozingatia hatari, ikimaanisha kwamba huomba uthibitishaji wa ziada pale tu muamala unapoonekana kuwa na hatari. Pia hufanya kazi vizuri kwenye vifaa vya mkononi, jambo ambalo lilikuwa kikwazo cha 3DS ya awali.
PIN za tarakimu 4 au 6
Kwa ujumla, PIN ni nambari za siri za tarakimu 4, lakini katika baadhi ya maeneo au taasisi za kifedha, PIN za tarakimu 6 pia zinaweza kutumika. Madhumuni makuu ya PIN ni kuthibitisha kwamba mtu anayeanzisha muamala ndiye mmiliki halali wa kadi.
Katika muktadha wa muamala wa kadi ya mkopo, mteja anaweza kuombwa aingize PIN yake anapotumia kadi ya chipu na PIN kwenye kituo cha mauzo (POS). Hili ni jambo la kawaida barani Ulaya. Nchini Marekani, kadi nyingi za mkopo zenye chipu hazihitaji PIN kwa ununuzi, na mitandao mikuu iliondoa sharti la saini mwaka 2018.
Hivi ndivyo PIN, iwe ya tarakimu 4 au tarakimu 6, inavyotumika katika muamala:
- Mteja huingiza kadi yake ya chip-na-PIN kwenye kifaa cha POS.
- Kituo cha malipo humwomba mteja kuingiza PIN yake.
- Mteja huingiza PIN yake, ambayo kisha husimbwa kwa njia fiche na kituo cha mauzo cha POS.
- PIN iliyosimbwa kwa njia fiche hutumwa pamoja na data ya muamala kwa benki iliyotoa kadi kwa ajili ya uthibitishaji.
- Benki iliyotoa kadi hulinganisha PIN iliyosimbwa na ile iliyohifadhiwa kwenye mfumo wake. Ikiwa PIN zinalingana, muamala huidhinishwa.
Katika baadhi ya hali, PIN huthibitishwa ndani ya kifaa na chipu ya kadi badala ya kutumwa kwa mtoaji wa kadi. Hii hujulikana kama uthibitishaji wa PIN bila mtandao (Offline PIN verification), na inaweza kuharakisha mchakato wa muamala.
Ni muhimu kutambua kwamba PIN si sawa na Msimbo wa Uthibitishaji wa Kadi wa tarakimu 3 au 4 (CVV) au Card Verification Code (CVC) unaopatikana nyuma ya kadi. Misimbo ya CVV/CVC hutumika kwa miamala ambapo kadi haipo mbele ya muuzaji, kama ununuzi mtandaoni, ili kuthibitisha kwamba mtu anayefanya muamala ana kadi halisi mkononi.
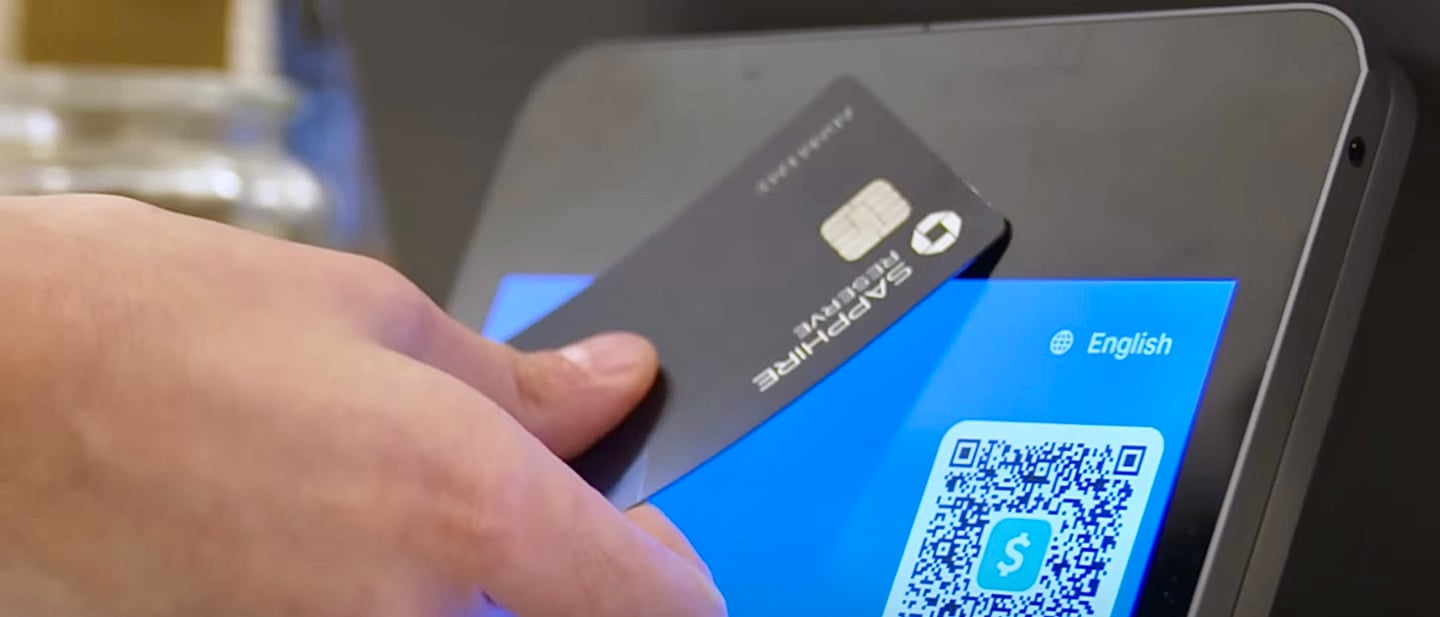
Tap to Pay
Msingi wa Kiteknolojia: NFC na Asili Yake ya RFID
Kiini cha mfumo wa malipo kwa kugusa ni Near Field Communication (NFC), teknolojia inayoboresha na kubobea ndani ya mfumo mpana wa Radio Frequency Identification (RFID). NFC hufanya kazi kwa uingizaji wa sumakuumeme kati ya antena mbili za mviringo, zilizobuniwa kwa umbo linalofanana na njia ya mbio, zikiwa ndani ya umbali usiozidi sentimita nne tu. Ukaribu huu mdogo huwezesha ubadilishanaji wa data ulio salama na wa haraka, uliobuniwa mahsusi kwa mahitaji ya miamala ya malipo.
Ushirikiano Tulivu na Tendaji
Mwingiliano wa kimiamala kati ya chombo cha malipo (iwe ni kadi au kifaa chenye NFC) na kisomaji unatokana na ugawaji wa majukumu: kisomaji kikiwa mwanzilishi hai, chenye uwezo wa kuanzisha mawasiliano kwa hiari yake; na kadi ikiwa mjibuji tulivu, isiyo na chanzo chake cha nguvu, lakini inayojibu maombi ya kisomaji. Mwingiliano huu huwezesha uhamishaji wa data ya malipo, mchakato unaotofautiana kwa msingi na uhamishaji tuli wa data unaotokea katika matumizi ya mkanda wa sumaku.
Ngome za Kriptografia: Usalama Usio na Kifani
Msingi wa usanifu wa usalama katika teknolojia ya kulipa kwa kugusa ni uzalishaji wa kriptogramu mahususi kwa kila muamala. Kriptogramu hii hutokana na muunganiko wa kikriptografia wa data ya muamala na taarifa za kadi, unaosimamiwa na ufunguo wa kikriptografia uliohifadhiwa kwenye chipu ya kadi. Mchakato huu huunda kizuizi madhubuti dhidi ya kunakiliwa kwa vitambulisho vya malipo kwa madhumuni mabaya, na hivyo kuinua kwa kiasi kikubwa kiwango cha usalama wa kila muamala.
Mawasiliano kati ya bodi ya malipo na bodi kuu ndani ya kifaa cha kusomea kadi ni muhimu katika kukusanya data za muamala kuwa kifurushi kilichosimbwa kwa usalama wa hali ya juu. Usimbaji huu, unaodumishwa katika safari yote ya data kwenda na kutoka kwa wachakataji wa malipo na mitandao ya malipo, hutumika kama ngao dhidi ya uvamizi na upatikanaji usioidhinishwa wa data, na hivyo kulinda usiri wa miamala tangu kuanzishwa kwake hadi kukamilika kwake.
Uchambuzi Linganishi wa Usalama na Mwelekeo wa Kukubalika
Ikilinganishwa na watangulizi wake, yaani mbinu za utepe wa sumaku na uingizaji wa chipu, teknolojia ya kulipa kwa kugusa inawakilisha hatua kubwa ya maendeleo katika usalama wa miamala. Usimbaji fiche wa kinamilifu na itifaki za mawasiliano za masafa mafupi kwa asili hupunguza njia za kuhatarisha data, na hivyo kukabili ipasavyo tishio la unakili haramu wa taarifa za kadi na uibaji wa data usioidhinishwa ambalo kihistoria limezisumbua miamala katika vituo vya mauzo.
Kukubalika kwake katika baadhi ya masoko, hasa Marekani, kulikuwa nyuma ya Ulaya kwa miaka mingi kutokana na gharama za miundombinu na mazoea ya watumiaji, lakini kumeongezeka kwa kasi tangu mwaka 2020.
Kwa muhtasari, teknolojia ya kulipa kwa kugusa, kupitia muunganiko wake wa hali ya juu wa teknolojia ya NFC, ukali wa kriptografia na usafirishaji wa data iliyosimbwa, inaashiria mabadiliko ya kimsingi katika mbinu salama na bora za malipo. Kuunganishwa kwake taratibu katika miamala ya kila siku kunatarajiwa kuinua kiwango cha usalama na urahisi wa miamala, na kuashiria mageuzi madhubuti katika sekta za biashara na malipo.
Jinsi uwekaji wa akiba ya fedha au malipo yaliyoahirishwa unavyofanya kazi katika muamala wa kadi ya mkopo, kadi ya malipo ya papo hapo (debit) au kadi ya malipo ya awali (prepaid)
Idhini
Muamala huanza kwa ombi la idhini. Unapowasilisha kadi yako ya mkopo kwa malipo, muuzaji hutuma ombi kwa benki inayopokea malipo (acquiring bank).
Benki ya upokeaji hupeleka ombi hili kwa mtandao wa kadi, ambao nao huliwasilisha kwa benki iliyotoa kadi. Benki iliyotoa kadi hukagua kiwango cha mkopo kinachopatikana na maelezo mengine ya muamala ili kuthibitisha uhalali wake. Ikiwa yote yako sawa, huweka kando kiasi cha muamala dhidi ya kikomo chako cha mkopo. Hatua hii inajulikana kama zuio la idhini au idhini ya awali. Ni njia ya kuhakikisha kwamba fedha zinapatikana na kuzitenga kwa ajili ya muamala huu mahususi.
Uzalishaji wa Msimbo wa Idhini
Mteja anapowasilisha kadi ya mkopo kwa malipo, mfumo wa mauzo (POS) wa mfanyabiashara hutuma ombi la idhini kwa benki ya upokeaji. Benki ya upokeaji hupeleka ombi hili kwa mtandao wa kadi, ambao kisha huliongoza kwa benki iliyotoa kadi. Benki iliyotoa kadi ikiidhinisha muamala (kwa mfano, mkopo au fedha za kutosha zinapatikana, kadi haijaripotiwa kupotea/kuibwa), hutoa msimbo wa idhini na kuutuma kupitia mtandao wa kadi na benki ya upokeaji hadi kwa mfumo wa POS wa mfanyabiashara.
Urefu wa misimbo ya idhini, inayojulikana pia kama misimbo ya uidhinishaji, unaweza kutofautiana kulingana na mtandao wa kadi au benki mtoaji. Misimbo hii hutumika kama uthibitisho kwamba muamala umeidhinishwa, na hutumiwa kama rejea katika mchakato wa malipo ya mwisho (settlement). Urefu na muundo wa msimbo wa idhini unaweza kubainishwa kulingana na mahitaji ya kiutendaji ya mitandao ya kadi na benki zinazohusika. Baadhi ya mifumo hutumia misimbo ya tarakimu 6, huku mingine ikitumia misimbo ya tarakimu 8 au hata urefu mwingine.
Kurekodi Muamala
Mfanyabiashara hupokea msimbo wa idhini, unaothibitisha kwamba fedha zipo na zimetengwa kwa ajili ya muamala huu. Mwishoni mwa siku, au wakati mwingine baadaye kulingana na utaratibu wa mfanyabiashara, mfanyabiashara hutuma kundi la miamala kwa benki mpokeaji kwa ajili ya malipo ya mwisho. Mchakato huu hujulikana kama "capture." Wakati wa mchakato wa capture, mfanyabiashara hujumuisha msimbo wa idhini wa kila muamala, ambao hutumika kama uthibitisho wa idhini na huiwezesha benki mpokeaji kulinganisha kila muamala na idhini yake.
Ulipaji na ukamilishaji
Kisha benki ya wafanyabiashara hutuma miamala, pamoja na misimbo ya idhini, kwa mitandao ya kadi kwa ajili ya kusuluhisha malipo. Mitandao ya kadi huelekeza miamala kwa benki zilizotoa kadi, ambazo kisha huhamisha fedha za miamala iliyoidhinishwa kwa benki ya wafanyabiashara. Hatimaye, benki ya wafanyabiashara huweka fedha kwenye akaunti ya benki ya mfanyabiashara.
Uhawilishaji na Utatuzi wa Miamala
Mwishoni mwa siku ya kazi, mfanyabiashara hutuma miamala yote iliyoidhinishwa ya siku hiyo kwa benki ya upokeaji kwa kundi moja. Benki ya upokeaji kisha hutuma miamala hii kupitia mtandao wa kadi kwa benki iliyotoa kadi kwa ajili ya kusuluhishwa.
Benki iliyotoa kadi huhamisha fedha kwa benki ya mfanyabiashara (acquiring bank), ambayo kisha huziweka kwenye akaunti ya mfanyabiashara. Katika hatua hii, muamala umekamilika, na fedha zilizohifadhiwa sasa zimehamishwa rasmi kutoka kwenye kikomo chako cha mkopo hadi kwa mfanyabiashara.
Utunzaji wa Kumbukumbu
Msimbo wa idhini ni taarifa muhimu kwa utunzaji wa kumbukumbu na utatuzi wa migogoro. Endapo kutatokea mgogoro, msimbo wa idhini husaidia kufuatilia muamala kupitia hatua mbalimbali za mnyororo wa uchakataji ili kuthibitisha uhalali wake. Mchakato huu huhakikisha kwamba fedha zimehifadhiwa, zimehamishwa na zimerekodiwa ipasavyo, na hivyo kutoa njia salama na inayoweza kufuatiliwa ya kushughulikia miamala ya kadi za mkopo.
Utozaji wa ankara
Benki iliyotoa kadi kisha itaonyesha muamala huu kwenye taarifa yako ya kila mwezi, na wakati huo unatakiwa kulipa.
Mawasiliano ya Data
Huu ni muhtasari wa jinsi mawasiliano yanavyofanyika:
- Ukusanyaji wa data: Mwenye kadi anapoanzisha muamala, kituo cha POS hukusanya taarifa za kadi (nambari ya kadi, tarehe ya kuisha muda, CVV, n.k.) kwa kuteleza, kuingiza, kugusisha au kuandika taarifa za kadi kwa mkono.
- Usafirishaji salama: Data ya kadi iliyonaswa husafirishwa kwa usalama kutoka kwenye kifaa cha POS hadi kwa benki ya mfanyabiashara inayopokea malipo au mchakato wa malipo. Usafirishaji huu kwa kawaida hutumia itifaki ya TLS (Transport Layer Security), ambayo husimba data kwa njia fiche ili kuhakikisha usiri na uadilifu wake wakati wa usafirishaji.
- Ujumbe wa ISO 8583: Benki ya mpokeaji au mchakataji wa malipo hupanga data ya muamala kwa mujibu wa kiwango cha ujumbe cha ISO 8583. Kiwango hiki hubainisha muundo na maudhui ya jumbe zinazobadilishwa kati ya pande mbalimbali zinazohusika katika mchakato wa muamala, kama vile wafanyabiashara, benki za wapokeaji, watoaji wa kadi na mitandao ya kadi.
- Mawasiliano na mitandao ya kadi: Benki ya upokeaji au kichakataji cha malipo hutuma ombi la idhini lenye muundo wa ISO 8583 kwa mtandao wa kadi (k.m., Visa, Mastercard) kupitia njia maalum za mawasiliano. Njia hizi kwa kawaida ni mitandao binafsi inayounganisha kwa usalama pande mbalimbali zinazohusika katika mchakato wa muamala.
- Uelekezaji kupitia mtandao wa kadi: Mtandao wa kadi hubaini benki mtoaji inayohusika na kadi na kuipelekea ombi la idhini. Mtandao wa kadi unaweza kutumia itifaki na teknolojia nyingine za mawasiliano, kama vile TCP/IP na VPN (Virtual Private Networks), ili kuhakikisha data ya muamala inatumwa kwa usalama na kwa uhakika.
Katika mchakato mzima wa mawasiliano, tabaka mbalimbali za usalama hutumika, zikiwemo usimbaji fiche, itifaki salama na kuzingatia viwango vya sekta kama PCI DSS. Hii huhakikisha usiri, uadilifu na upatikanaji wa data ya muamala inapohama kutoka kwenye kituo cha mauzo (POS) hadi kwenye uelekezaji wa mtandao wa kadi na kwingineko.
Itifaki
ISO 8583
ISO 8583 ni kiwango cha ujumbe kinachotumika katika mawasiliano ya miamala ya kifedha, hasa miamala ya malipo kwa kadi. Hufafanua muundo wa ujumbe, vipengele vya data na misimbo ya uchakataji inayohitajika kubadilishana taarifa za miamala kati ya pande mbalimbali, kama vile wafanyabiashara, benki za wafanyabiashara (acquirers), watoaji wa kadi na mitandao ya kadi.
Ombi la idhini lenye muundo wa ISO 8583 lina vipengele mbalimbali vya data vilivyopangwa katika muundo maalum wa ujumbe. Ujumbe huo unaundwa na Kitambulisho cha Aina ya Ujumbe (MTI), Bitmaps, na Vipengele vya Data.
Huu ni mfano uliorahisishwa wa ujumbe wa ombi la idhini wa ISO 8583:
- Kitambulisho cha Aina ya Ujumbe (MTI): Msimbo wa tarakimu 4 unaoonyesha madhumuni ya ujumbe. Ombi la idhini ni “0100”; jibu ni “0110”.
- Bitmaps: Mfululizo wa biti (kwa kawaida biti 64 au wakati mwingine biti 128) zinazoonyesha ni vipengele vipi vya data vilivyopo katika ujumbe. Kila biti katika bitmap inalingana na kipengele mahususi cha data.
- Vipengele vya Data: Taarifa halisi za muamala, zilizopangwa katika sehemu zilizohesabiwa kuanzia 1 hadi 128. Kila kipengele cha data kina maana na muundo maalum, kama vile namba, herufi na namba, au mfumo wa jozi.
Vipengele vya data
Huu hapa mfano wa baadhi ya vipengele vya data vya kawaida katika ombi la idhini la ISO 8583:
- DE 2: Nambari Kuu ya Akaunti (PAN) – Nambari ya kadi inayotumika katika muamala.
- DE 3: Processing Code – Msimbo wa tarakimu 6 unaobainisha aina ya muamala (k.m., ununuzi, marejesho) na akaunti itakayotumika (k.m., akaunti ya hundi, ya mkopo).
- DE 4: Kiasi cha Muamala – Kiasi cha muamala, ambacho kwa kawaida huwakilishwa kama thamani ya tarakimu 12 yenye nukta ya desimali iliyodokezwa.
- DE 7: Tarehe na Saa ya Usafirishaji – Tarehe na saa ambayo muamala ulianzishwa, kwa kawaida katika muundo wa YYMMDDhhmmss.
- DE 11: System Trace Audit Number (STAN) – Kitambulisho cha kipekee cha muamala kinachozalishwa na kituo cha malipo au mfumo wa malipo.
- DE 22: Point of Service Entry Mode – Msimbo unaoonyesha jinsi data ya kadi ilivyokusanywa (kwa mfano, kuteleza, kusomwa kwa chip, au kuingizwa kwa mkono).
- DE 25: Point of Service Condition Code – Msimbo unaowakilisha hali mahususi zinazohusiana na muamala (kwa mfano, mteja yupo mahali pa huduma, biashara ya mtandaoni).
- DE 41: Card Acceptor Terminal Identification – Kitambulisho cha kipekee cha kituo cha POS.
- DE 42: Msimbo wa Utambulisho wa Mpokeaji wa Kadi – Kitambulisho cha kipekee cha mfanyabiashara au mpokeaji wa kadi.
- DE 49: Msimbo wa Sarafu, Muamala – Msimbo wa tarakimu 3 unaowakilisha sarafu iliyotumika katika muamala.
Katika muktadha wa kiwango cha ujumbe wa kifedha cha ISO 8583, neno “MTI” linasimama kwa Message Type Identifier (Kitambulisho cha Aina ya Ujumbe). Ni msimbo wa tarakimu 4 unaowakilisha madhumuni ya ujumbe na ndicho kipengele cha kwanza katika ujumbe wa ISO 8583.
MTI / Itifaki
MTI ina nafasi 4 (kila moja ikiwa na masafa ya 0-9) zenye maana zifuatazo:
- Toleo (nafasi ya kwanza): Inaonyesha toleo la ISO 8583 linalotumika kwa ujumbe.
- 0: ISO 8583:1987
- 1: ISO 8583:1993
- 2: ISO 8583:2003
- 3-9: Zimehifadhiwa kwa matumizi ya baadaye au kwa matoleo maalumu
- Daraja (nafasi ya pili): Huwakilisha madhumuni makuu ya ujumbe.
- 0: Imehifadhiwa kwa matumizi ya ISO
- 1: Idhini
- 2: Miamala ya kifedha (kwa mfano, utoaji wa fedha taslimu, uchunguzi wa salio)
- 3: Hatua za faili (kwa mfano, masasisho ya faili)
- 4: Kubatilisha muamala na kurejeshewa malipo (chargeback)
- 5: Upatanisho wa Hesabu
- 6: Utawala
- 7: Ukusanyaji wa ada
- 8: Usimamizi wa mtandao
- 9: Imehifadhiwa kwa matumizi ya ISO
- Kazi (nafasi ya tatu): Hubainisha kazi mahususi ya ujumbe.
- 0: Ombi
- 1: Ombi la majibu
- 2: Ushauri
- 3: Majibu ya ushauri
- 4: Arifa
- 5: Kukiri kupokea arifa
- 6-9: Zimehifadhiwa kwa matumizi ya ISO
- Asili (nafasi ya nne): Inaonyesha mwanzilishi wa ujumbe.
- 0: Benki ya Mpokeaji wa Malipo (Acquirer)
- 1: Acquirer repeat
- 2: Mtoaji
- 3: Mtoaji anarudiwa
- 4-9: Zimehifadhiwa kwa matumizi ya ISO
Baadhi ya mifano ya MTI katika ujumbe wa ISO 8583:
- 0100: Ombi la Idhini
- 0110: Jibu la Idhini
- 0200: Ombi la Muamala wa Kifedha
- 0210: Jibu la Muamala wa Kifedha
- 0420: Ombi la Kubatilisha
- 0421: Marudio ya Ombi la Kutengua
- 0430: Jibu la Ubatilishaji
- 0500: Ombi la Upatanisho wa Mpokeaji wa Malipo
- 0510: Jibu la Upatanisho wa Mpokeaji wa Malipo (Acquirer)
- 0800: Ombi la Usimamizi wa Mtandao
- 0810: Jibu la Usimamizi wa Mtandao
Tafadhali zingatia kwamba mifano hii inatokana na aina za kawaida za ujumbe wa ISO 8583. Hata hivyo, utekelezaji na ubinafsishaji wa mtu mmoja mmoja unaweza kuwepo kulingana na mahitaji mahususi ya mifumo tofauti ya malipo au taasisi za fedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.