Njia Mbadala za Uhamishaji
Teleksi Iliyothibitishwa kwa Ufunguo wa Siri (KTT)
KTT ya analogi na ya kidijitali: ujumbe uliothibitishwa kati ya benki na benki, na jinsi tunavyoujaribu.
Kuwezesha Huduma za KTT katika IFB
Huduma za KTT (Teleksi Iliyothibitishwa kwa Ufunguo wa Siri) zitawezeshwa kwa ombi la mteja pindi akaunti yake itakapokuwa katika hali nzuri:
- Hudumisha salio la chini kabisa,
- inaonyesha rekodi thabiti ya kifedha, na
- inalingana na shughuli halali za kibiashara.
Zaidi ya hayo, akaunti lazima iwe na
- hakuna masuala ya uzingatiaji wa sheria na kanuni yaliyosalia bila kutatuliwa, na
- miamala yote lazima izingatie kanuni za kimataifa za kifedha.
Uwezeshaji wa mwisho unategemea mapitio na idhini ya ndani ya timu yetu ya uzingatiaji wa sheria na kanuni na usimamizi wa hatari.
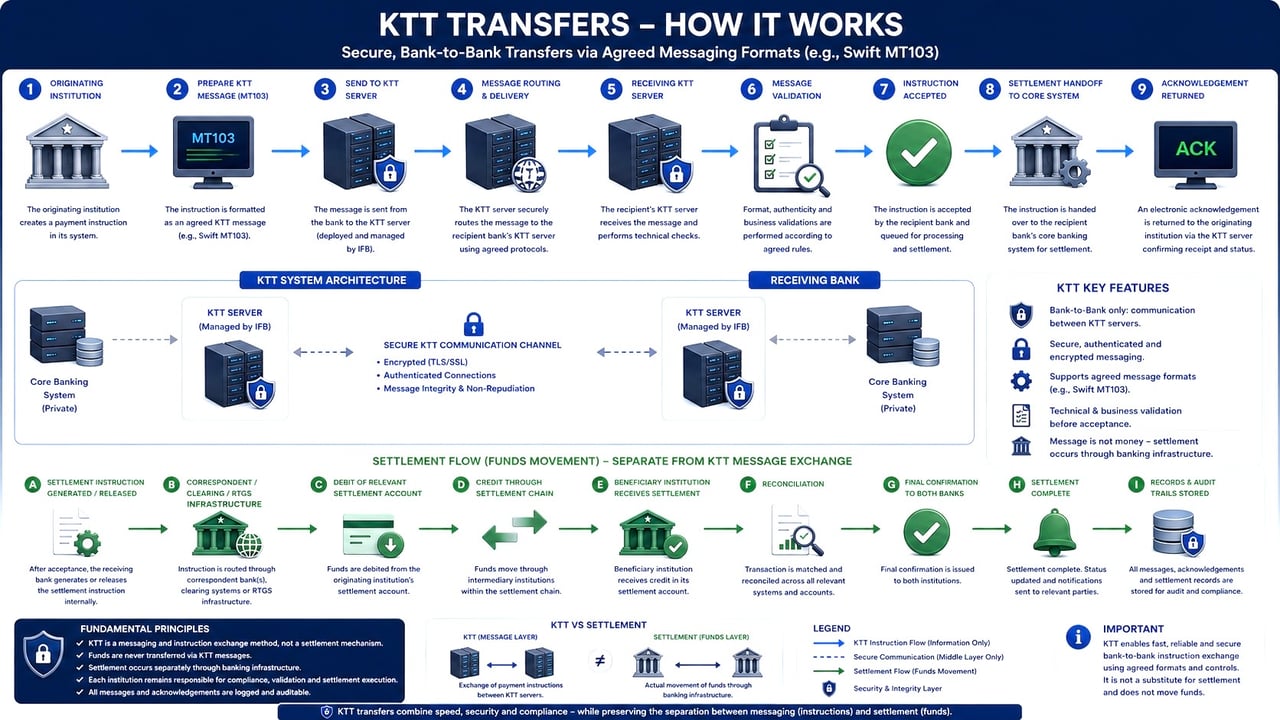
Ujumbe si fedha
Kwa nini hakuna ujumbe wa SWIFT, teleksi wala seva inayohamisha fedha bila malipo kukamilishwa (settlement), ndani ya sekunde 90.
Thibitisha hati kwa VL1 →Je, umepokea ujumbe wa malipo, stakabadhi au uthibitisho? Uhakikiwe kabla ya kuutegemea.
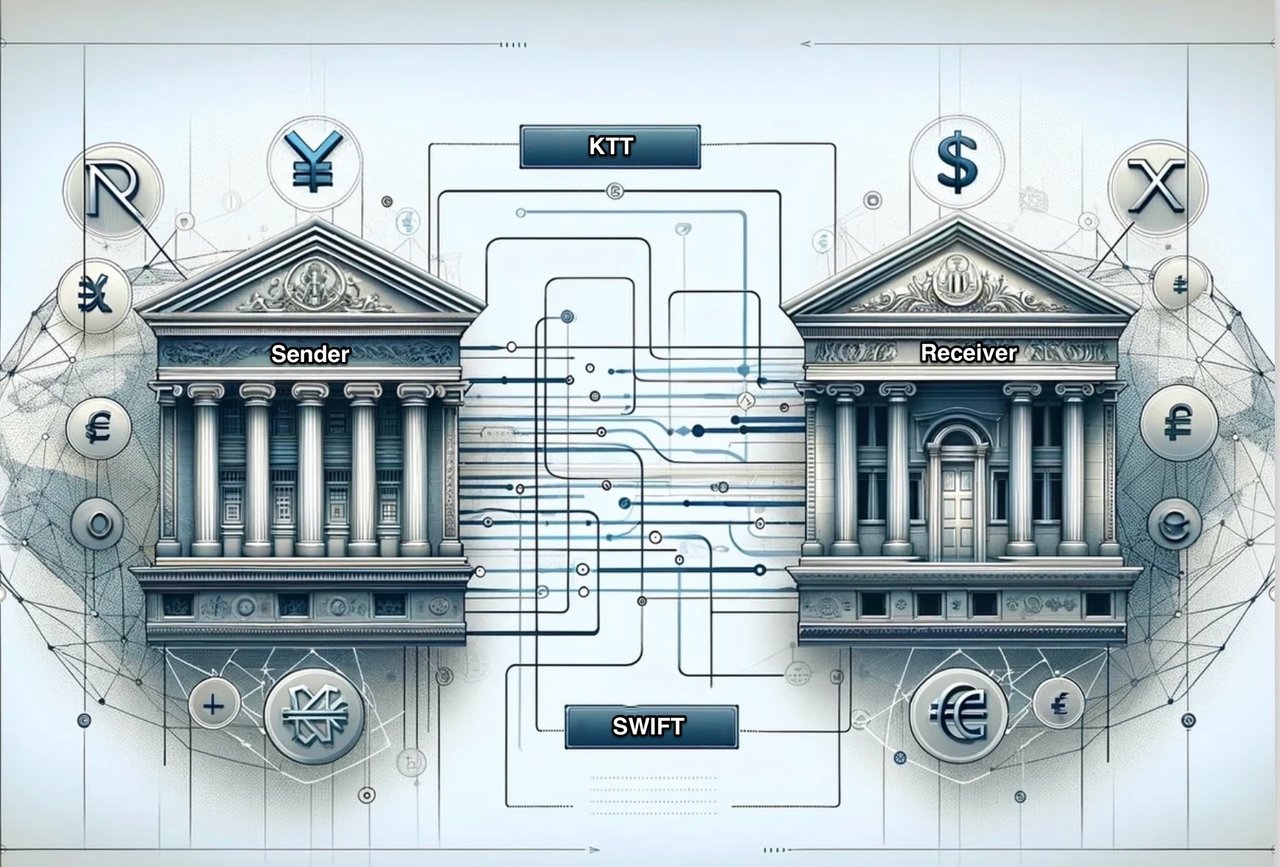
Mfanano na tofauti kati ya uhamisho wa KTT na SWIFT.
Yote mawili ni mifumo ya mawasiliano inayotumika kusambaza maagizo ya malipo kati ya benki, lakini hutofautiana kwa upande wa teknolojia, usalama na kiwango cha matumizi.
Yanayofanana:
- Madhumuni: Maelekezo ya uhamisho ya KTT na SWIFT hutumika kutuma amri za malipo kati ya taasisi za kifedha katika mipaka ya nchi. Hurahisisha ubadilishanaji wa taarifa na maelekezo yanayohitajika kukamilisha miamala ya kimataifa kupitia akaunti za nostro na vostro zilizopo kwa benki wawakilishi.
- Usanifishaji: Mifumo yote miwili hutegemea miundo sanifu ya ujumbe ili kuhakikisha kwamba taasisi za kifedha zinaweza kutafsiri na kuchakata kwa usahihi taarifa zinazotumwa.
Tofauti:
- Teknolojia: Maagizo ya uhamisho ya KTT hutegemea teknolojia ya teleksi, ambayo ni mfumo wa mawasiliano wa zamani unaotumia teleprinta kutuma ujumbe wa maandishi. Kwa upande mwingine, maagizo ya uhamisho ya SWIFT hutumia mfumo wa kisasa zaidi, salama na bora wa ujumbe wa kidijitali.
- Usalama: Maagizo ya SWIFT huchukuliwa kuwa salama zaidi kuliko maagizo ya KTT kutokana na matumizi ya mbinu za hali ya juu za usimbaji fiche na itifaki salama. KTT, kwa kuwa zinatokana na teknolojia ya zamani ya teleksi, zina uwezekano mkubwa wa kukumbwa na hatari za usalama.
- Kasi: Kwa ujumla, ujumbe wa SWIFT ni wa haraka zaidi kuliko ujumbe wa KTT. Hali ya kidijitali ya ujumbe wa SWIFT huwezesha usambazaji na uchakataji wa maagizo ya malipo kwa haraka zaidi, wakati maagizo ya KTT yanaweza kuwa ya polepole kutokana na mapungufu ya teknolojia ya teleksi.
- Matumizi: SWIFT ndio mfumo mkuu wa kimataifa wa kutuma ujumbe wa kifedha, ukiwa na zaidi ya taasisi za kifedha 11,000 katika nchi na maeneo zaidi ya 200 zinazoshiriki katika mtandao wake. Kwa upande mwingine, uhamisho wa KTT hutumika kwa nadra leo, kwani kwa kiasi kikubwa umebadilishwa na mfumo wa SWIFT.
- Aina za Ujumbe: SWIFT inasaidia aina nyingi za ujumbe, zikiwemo zinazohusu malipo, dhamana, huduma za biashara na fedha za kigeni, miongoni mwa nyingine. Kinyume chake, uhamisho wa KTT una wigo mdogo zaidi, ukilenga hasa maagizo ya malipo.
Maagizo ya SWIFT hutumika kwa upana zaidi, ni salama zaidi na yenye ufanisi zaidi kutokana na matumizi ya teknolojia ya kisasa. Ujumbe wa KTT, unaotegemea teknolojia ya teleksi, ni wa kawaida kidogo na hauna usalama kwa kulinganisha.
Ingawa jumbe za KTT na SWIFT ni muhimu katika kuwasilisha maelezo na maagizo ya miamala hii, hazijiwezeshi zenyewe uhamisho halisi wa fedha. Tofauti hii ni muhimu katika kuelewa majukumu na mipaka ya mifumo mbalimbali katika mchakato wa miamala ya kifedha. Mifumo ya ujumbe ya KTT (Key Tested Telex) na SWIFT (Society for Worldwide Interbank Financial Telecommunication) hutumika hasa kutuma maagizo ya malipo, maelezo ya uhamisho na aina nyingine za taarifa za kifedha kati ya benki. Mifumo hii huwezesha mawasiliano salama na yenye ufanisi lakini haishughulikii moja kwa moja uhamisho halisi wa fedha. Badala yake, usogezaji halisi wa sarafu hutekelezwa kupitia taratibu tofauti. Hizi ni pamoja na:
- Akaunti za Benki Mwakilishi: Benki mara nyingi hutumia akaunti za nostro-vostro zinazoshikiliwa kati yao ili kutatua miamala. Uhamishaji unapoanzishwa, akaunti ya benki inayotuma hutozwa, na akaunti ya benki inayopokea huwekewa kiasi husika. Mchakato huu unaweza kuhusisha benki kadhaa, hasa kwa uhamishaji wa kimataifa.
- Mifumo ya Ukamilishaji wa Malipo kwa Jumla kwa Wakati Halisi (RTGS): Hii ni mifumo ya malipo maalumu ambapo uhamisho wa fedha au dhamana kutoka benki moja kwenda nyingine hufanyika “kwa wakati halisi” na “kwa msingi wa jumla”. Ukamilishaji wa malipo “kwa wakati halisi” unamaanisha kuwa miamala ya malipo haikabiliwi na muda wowote wa kusubiri; miamala hukamilishwa mara inaposhughulikiwa. “Ukamilishaji kwa jumla” unamaanisha kuwa muamala hukamilishwa mmoja mmoja, bila kuunganishwa wala kupunguzwa kwa kulinganishwa na muamala mwingine wowote.
- Mifumo ya Malipo ya Papo Hapo: Hizi ni njia za kisasa za uhamishaji fedha zinazowezesha uhamishaji wa papo hapo au karibu papo hapo kati ya benki na taasisi za fedha. Mfumo huu ni muhimu hasa kwa miamala ya watumiaji na unazidi kupendwa kutokana na kasi na urahisi wake.
Akaunti ya nostro (“akaunti yetu”) ni akaunti ambayo benki moja huitunza katika benki nyingine, kwa kawaida nje ya nchi na kwa sarafu ya nchi ya benki hiyo. Akaunti hizi huwezesha miamala ya kimataifa kwa kufanya kazi kama daraja kati ya benki zinazohusika katika uhamishaji. Istilahi hizi zinatokana na Kiitaliano: “nostro” humaanisha “akaunti yetu kwako”, “vostro” humaanisha “akaunti yako kwetu”.
Huduma Zetu za KTT
Tunatoa huduma za KTT (Teleksi Iliyothibitishwa kwa Ufunguo wa Siri) kwa wateja wetu teule wa watu binafsi wenye utajiri mkubwa na mashirika yaliyoimarika, kwa msisitizo maalum juu ya busara, usiri, na uadilifu wa kitaasisi.
Miamala yote ya KTT hufanyika kati ya benki zilizounganishwa kikamilifu katika mfumo wa kimataifa wa kibenki pekee, kuhakikisha si tu ubadilishanaji salama wa jumbe za KTT zilizothibitishwa, bali pia ulipaji madhubuti na wa wakati wa fedha. Wahusika wasio na muunganisho huo wanaweza kuwa na uwezo wa kutuma jumbe, lakini kwa asili yao hawawezi kukamilisha ulipaji wa fedha.
Kwa uzoefu wa kivitendo, zaidi ya asilimia 95 ya miamala ya KTT inayowasilishwa kwetu hutoka kwa taasisi zisizo benki au kwa benki zisizo na uwezo wa kutuma fedha.
Kinyume chake, tuna uwezo wa kutekeleza miamala bila kikomo cha kiasi, kwa sharti la uhakiki makini wa taasisi inayoanzisha muamala na uwezo wake unaothibitika wa kutekeleza malipo ya mwisho.
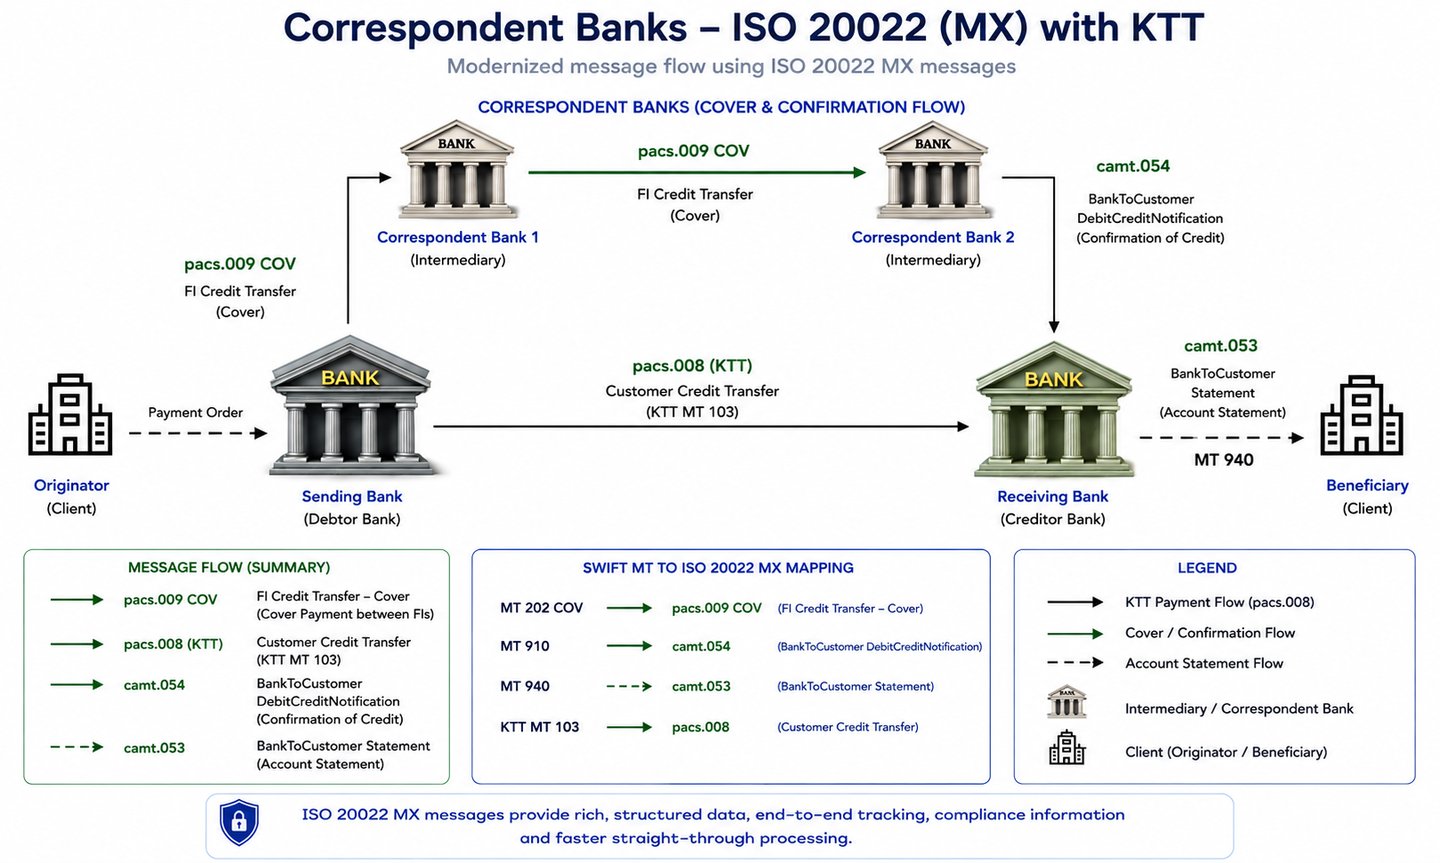
Muundo wa Uhamisho wa Fedha wa KTT
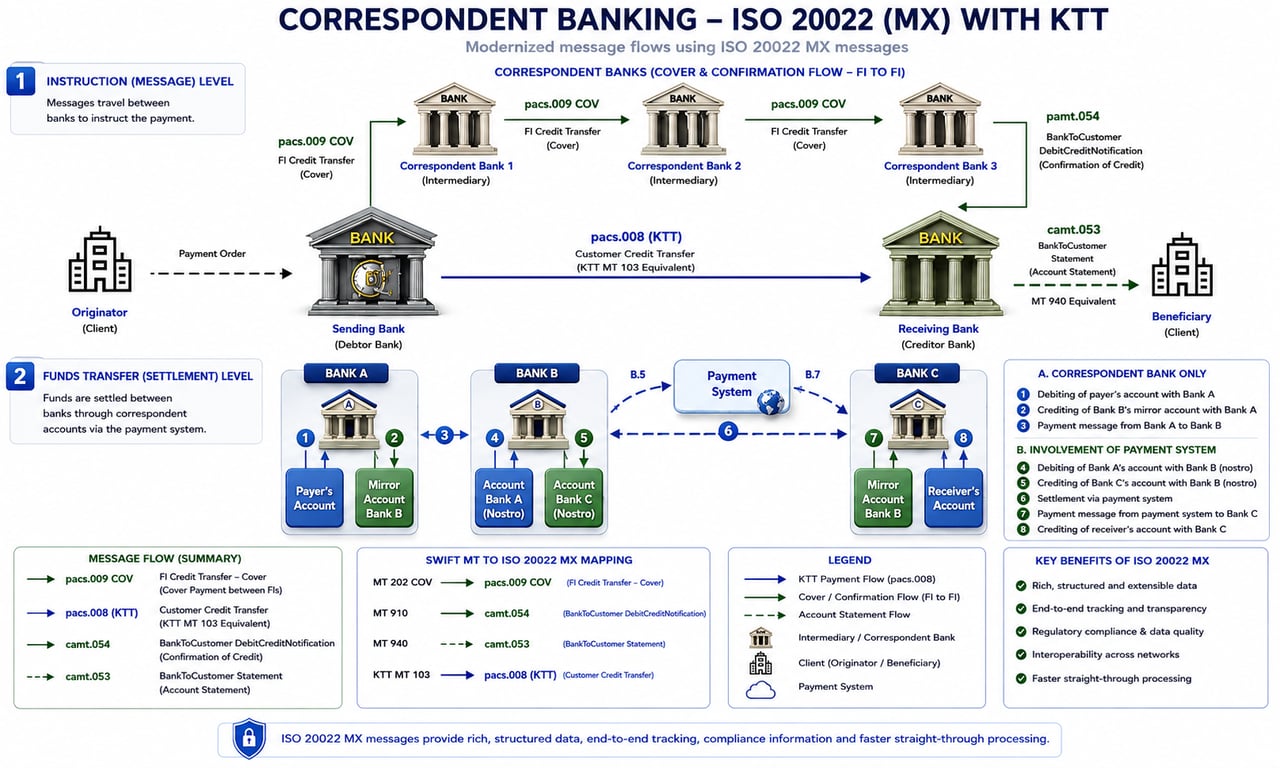
kwa uhamisho wa mteja wa KTT (maudhui ya pacs.008, ambayo zamani ilikuwa MT 103) na malipo ya kufidia kupitia SWIFT (pacs.009 COV, ambayo zamani ilikuwa MT 202 COV).
Tangu Novemba 2025, malipo ya kuvuka mipaka kati ya benki hubadilishwa kwa kiwango cha ISO 20022 pekee. Uhamisho wa mkopo wa mteja ni pacs.008, na malipo ya kufidia kati ya benki ni pacs.009 COV. MT 103 na MT 202 COV za awali hazikubaliki tena kwa malipo ya kuvuka mipaka. Teleksi haiwezi kubeba data iliyopangiliwa ya pacs.008; inaweza tu kutangaza uhamisho. Fedha zenyewe daima husafirishwa kupitia malipo ya kufidia.
Uhamishaji Halisi wa Fedha: Itifaki hizi ni mahiri katika kusambaza maelezo ya miamala, kama vile ujumbe na maagizo, lakini haziwezeshi uhamishaji halisi wa fedha. Kwa uhamishaji halisi wa fedha, mifumo kama huduma za benki mwakilishi, Real-Time Gross Settlement (RTGS) na Real-Time Payments (RTP) ni muhimu.
- Katika huduma za benki mwakilishi, fedha huhamishwa kati ya akaunti zilizo katika benki tofauti.
- Katika mfumo wa RTGS, fedha huhamishwa kati ya akaunti za malipo za benki katika benki kuu.
Vivyo hivyo, katika mfumo wa RTP, fedha huhamishwa kati ya akaunti za usuluhishi.
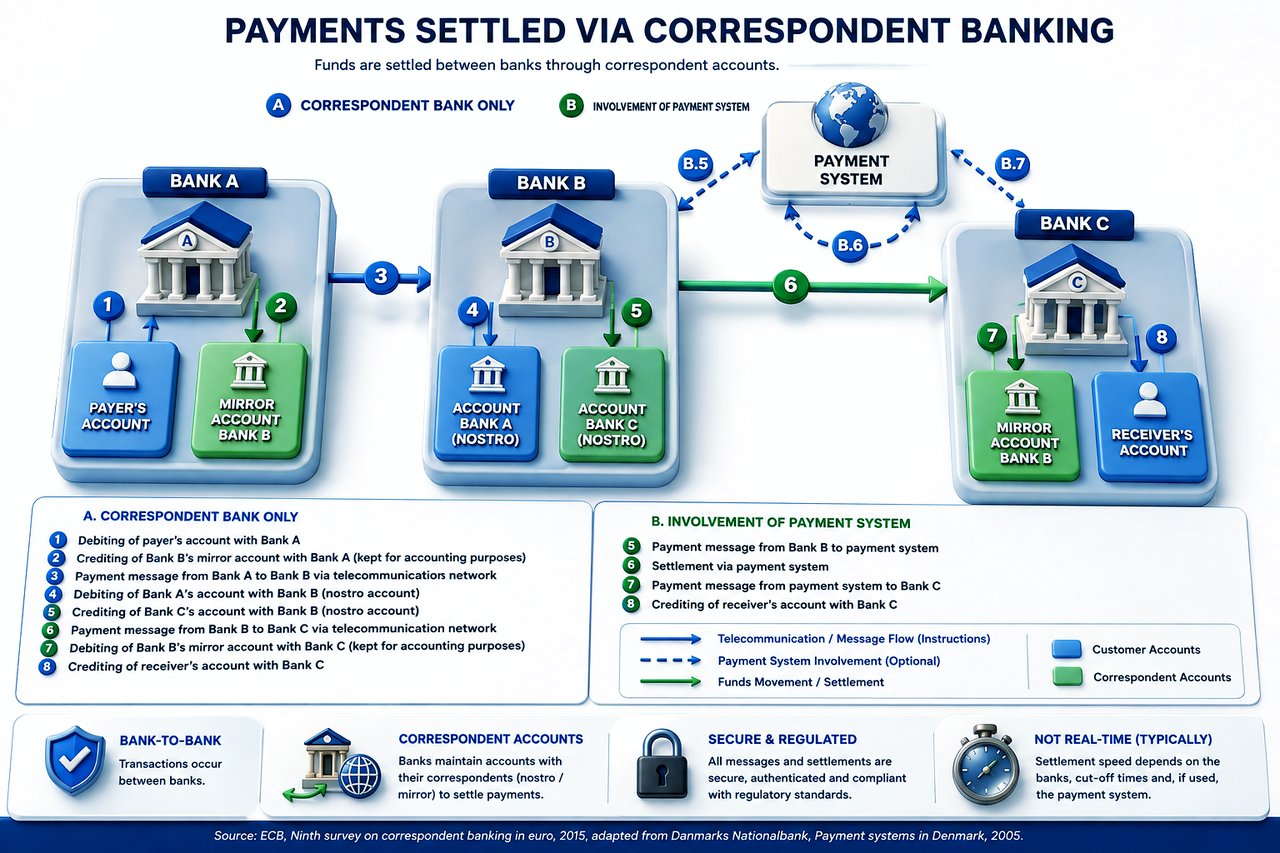
Mifumo hii ni muhimu kwa uhamishaji halisi wa mali za kifedha. Kwa hiyo, ni lazima benki inayotuma isiwe tu na uwezo wa teleksi, bali pia iwe imeunganishwa kikamilifu na mfumo wa kibenki.
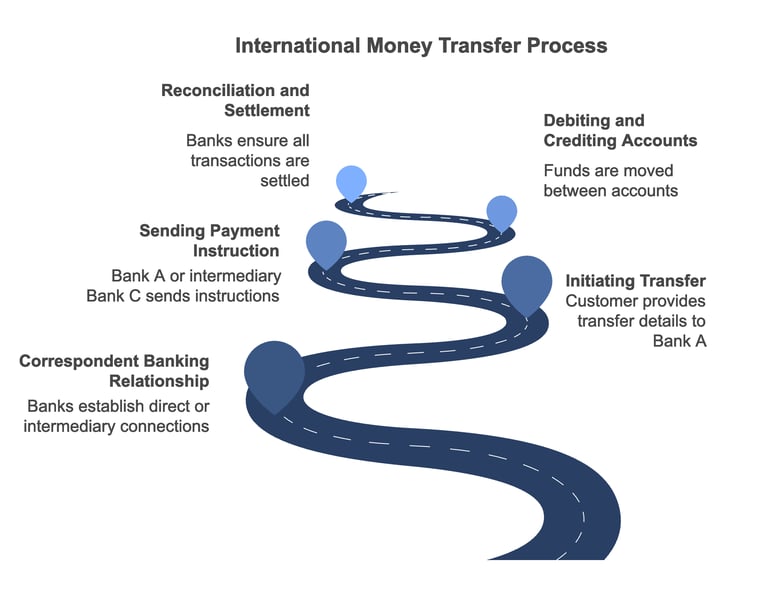
Hivi ndivyo akaunti za nostro zinavyotumika kwa kawaida katika uhamishaji wa fedha wa kimataifa:
- Kuanzisha uhamishaji: Mteja anapotaka kufanya uhamishaji wa fedha wa kimataifa, huwasiliana na benki yake (Benki A) akiwa na taarifa muhimu, kama vile jina la mnufaika, namba ya akaunti, na taarifa za benki inayopokea (Benki B). Benki A humjulisha Benki B kama mpokeaji wa uhamishaji huo (uhamishaji wa mkopo wa mteja, pacs.008, awali MT 103).
- Uhusiano wa benki mwakilishi: Ili uhamishaji ufanyike, Benki A na Benki B lazima ziwe na uhusiano wa benki mwakilishi, yaani ama ziwe na akaunti za nostro kwa kila mmoja au zitumie benki za kati zenye akaunti za nostro na Benki A na Benki B zote mbili, au Benki A iwe na uhusiano mwingine wa benki mwakilishi na Benki C.
- Agizo la malipo: Benki A hutuma agizo la malipo kwa Benki B, ikiwa zina uhusiano wa benki mwakilishi, au kwa benki ya kati Benki C, ikiwa hazina, kupitia SWIFT kama uhamisho wa mkopo wa taasisi ya fedha (pacs.009, zamani MT 202). Ujumbe huu una maelezo yote muhimu ya muamala, kama vile kiasi kinachohamishwa na taarifa za akaunti ya mnufaika.
- Kutoa na kuweka kwenye akaunti: Baada ya kupokea agizo la malipo, Benki B au Benki ya kati C hutoa kiasi kutoka akaunti ya nostro inayoshikiliwa na Benki A na kuweka kiasi kilichohamishwa kwenye akaunti ya mnufaika. Wakati huohuo, Benki A hutoa kutoka akaunti ya mteja kiasi kilichohamishwa pamoja na ada zozote zinazotumika.
- Upatanisho na ukamilishaji: Mwishoni mwa siku, benki zote mbili hupatanisha akaunti za nostro na vostro ili kuhakikisha kuwa miamala yote imerekodiwa na kukamilishwa ipasavyo.
Kutumia akaunti za nostro kwa njia hii kunawezesha uhamishaji bora wa fedha kati ya nchi na sarafu mbalimbali huku kukipunguza hitaji la kusafirisha fedha taslimu. Akaunti hizi pia husaidia benki kudhibiti hatari yao ya fedha za kigeni kwa kushikilia fedha katika sarafu mbalimbali.
Ingawa uhamishaji wa KTT hutumia akaunti za nostro kwa namna inayofanana na uhamishaji mwingine wa kimataifa wa fedha kama vile SWIFT, mfumo wa mawasiliano unaotegemea teleksi hufanya uhamishaji wa KTT kuwa wa polepole zaidi na usio salama sana ikilinganishwa na mifumo ya kisasa zaidi kama SWIFT.
Kutokana na hali hiyo, uhamisho wa KTT sasa si wa kawaida tena, kwani taasisi nyingi za kifedha hupendelea mfumo wa SWIFT ulio bora zaidi na salama zaidi kwa miamala ya kimataifa.
Viwango Viwili Tofauti:
Ngazi ya Maelekezo na ngazi halisi ya Uhamisho wa Fedha
Uhamisho wa Fedha wa KTT kwetu
Uhamisho wa mteja unapotufikia kupitia KTT badala ya SWIFT, benki inayotuma lazima ikamilishe malipo ya fedha kupitia benki yake mwakilishi kwa pacs.009 COV. Chini ya ISO 20022, pacs.009 COV hubeba kikamilifu uhamisho wa msingi wa mkopo wa mteja. Tafadhali hakikisha kwamba data ifuatayo imekamilika na inafanana kikamilifu na ujumbe wa KTT:
- Mdaiwa (mteja anayetoa agizo): jina, anwani na namba ya akaunti (hapo awali ni sehemu ya 50 ya MT 103).
- Mdai (mnufaika): jina, anwani na namba ya akaunti katika International Finance Bank LTD (hapo awali sehemu 59).
- Madhumuni na taarifa za malipo: sababu ya malipo, iliyotajwa waziwazi.
- Utoaji wa taarifa kwa wadhibiti: misimbo au vitambulisho pale mamlaka ya nchi ya kutuma inapovihitaji.
- Rejeleo la KTT: rejeleo la muamala wa KTT katika Kitambulisho cha Mwanzo hadi Mwisho (End-to-End Identification), na UETR ya malipo ya kifuniko yaliyonukuliwa katika KTT.
- Mawasiliano: idara ya uzingatiaji wa sheria na kanuni au meneja wa muamala anayehusika na malipo hayo.
- Maelekezo kwa wakala anayefuata: maelekezo yoyote maalum ya ushughulikiaji ambayo benki inayopokea inahitaji ili kutambua na kuweka fedha kwenye akaunti.
- Mbebaji wa gharama: anayebeba gharama za muamala (DEBT, CRED au SHAR).
- Vitambulisho vya ziada: nambari za ankara au vitambulisho vya ndani vya miamala vinavyounganisha malipo ya kufidia na KTT.
Taarifa kuhusu Uzingatiaji wa Sheria na Kanuni
Data kamili iliyopangiliwa katika pacs.009 COV inasaidia, lakini haichukui nafasi ya, mapitio yetu ya AML na CFT. Fedha huwekwa kwenye akaunti tu baada ya malipo ya kifuniko kupokelewa kwenye akaunti yetu ya benki mwakilishi na mapitio kukamilika.
Kwa nini KTT bado inatumika?
Licha ya kuja kwa mifumo ya kisasa na salama ya ujumbe wa kifedha kama SWIFT, ujumbe wa Key Tested Telex (KTT) unaendelea kuwa na umuhimu miongoni mwa Watu Binafsi Wenye Utajiri Mkubwa (HNWIs) na kampuni zinazofanana nao. Sababu kuu ni usiri: wasuluhishi wachache huona muamala, jambo linalopunguza hatari ya uvujaji wa data. Maelezo haya yanachunguza undani wa ujumbe wa KTT, yanaulinganisha na uhamisho wa wateja wa SWIFT (pacs.008, awali MT 103), na kueleza kwa nini bado unatumika.
Kuelewa Ujumbe wa KTT
- Muktadha wa Kihistoria: Ujumbe wa KTT ulianzia enzi ya mawasiliano ya teleksi, mtandao wa teleprinta uliowezesha kutuma ujumbe wa maandishi moja kwa moja, kutoka nukta moja hadi nyingine, kati ya benki kabla ya mifumo ya kidijitali kuenea.
- Utaratibu wa Kuthibitisha kwa Ufunguo wa Siri: Kipengele cha “Key Tested” kinarejelea njia ya uthibitishaji wa uhalisi ambapo ufunguo wa nambari au msimbo wa majaribio uliokubaliwa awali hutumika kati ya mtumaji na mpokeaji ili kuthibitisha uhalisi wa ujumbe. Mfumo huu huhakikisha kwamba ni pande zinazokusudiwa pekee zitakazochukua hatua kutokana na ujumbe huo.
- Mawasiliano ya Moja kwa Moja: Ujumbe wa KTT kwa kawaida hutumwa moja kwa moja kutoka benki moja hadi nyingine bila kupitia mitandao ya kati au benki nyingi za kati (correspondent banks). Hali hii ya moja kwa moja hupunguza idadi ya taasisi zinazoshughulikia ujumbe.
Uhamisho wa Mteja wa SWIFT (pacs.008) na Ufuatiliaji Wake
- Mtandao wa SWIFT: pacs.008 ni ujumbe wa ISO 20022 unaotumika ndani ya mtandao wa SWIFT kwa uhamishaji wa malipo ya wateja wa kimataifa. Ulichukua nafasi ya MT 103 kwa malipo ya kuvuka mipaka Novemba 2025.
- Benki za Kati za Njia: Ujumbe wa pacs.008 mara nyingi hupitia benki kadhaa wakilishi kabla ya kumfikia mnufaika wa mwisho. Kila benki ya njia hushughulikia na kurekodi maelezo ya muamala.
- Usimamizi wa Udhibiti: Mtandao wa SWIFT uko chini ya usimamizi mkali wa udhibiti ili kuzuia shughuli haramu kama vile utakatishaji wa fedha haramu na ufadhili wa ugaidi. Kila benki ya kati hukagua malipo, na data ya ujumbe huhifadhiwa na kupatikana kwa mamlaka kwa mujibu wa sheria husika.
Kwa Nini Ujumbe wa KTT Bado Unatumika
1. Faragha Iliyoimarishwa:
- Wapatanishi Wachache: Kwa kupunguza idadi ya benki zinazohusika hadi mbili, benki ya kutuma na benki ya kupokea, ujumbe wa KTT hupunguza maeneo ambayo data ya muamala inaweza kufikiwa, na hivyo kuimarisha usiri.
- Ubadilishanaji wa Moja kwa Moja: Kwa kuwa ujumbe wa KTT hupitishwa kutoka nukta moja hadi nyingine, maelezo ya muamala hufahamika kwa mtumaji na mpokeaji pekee, hivyo kupunguza uwezekano wa kufichuka.
2. Mtiririko wa taarifa unaodhibitiwa:
- Pande chache: Maagizo huonekana kwa benki mbili zinazohusika badala ya mnyororo wa wapatanishi. Hii hupunguza usambaaji wa taarifa nyeti za kibiashara; haipunguzi uchujaji ambao kila benki inapaswa kufanya.
- Udhibiti wa Mtiririko wa Taarifa: Taasisi zinaweza kudhibiti ni nani anayeweza kupata taarifa za miamala, jambo muhimu katika kudumisha ushindani wa kibiashara au kulinda mikakati nyeti ya kifedha.
3. Uaminifu na Mahusiano Yaliyojengeka:
- Mazoea ya Muda Mrefu: Baadhi ya benki na wateja wameimarisha imani katika mbinu za jadi kama KTT, hasa katika maeneo ambako mifumo ya kisasa haijaenea au katika sekta mahususi ambako usiri unathaminiwa.
- Mikataba Maalum: Benki zinaweza kuwa na mipango maalum na wateja ya kutumia ujumbe wa KTT kwa miamala mahususi, hivyo kuhakikisha huduma zilizoundwa kukidhi mahitaji yao ya usiri.
4. Masuala ya Kiufundi na Kisheria:
- Tofauti za Kimamlaka: Katika baadhi ya nchi, mfumo wa kisheria au miundombinu ya kiufundi inaweza kupendelea au kuunga mkono ujumbe wa KTT pekee badala ya ujumbe wa SWIFT.
- Vikwazo: KTT hubeba wajibu uleule kabisa wa vikwazo kama malipo mengine yoyote. Kujaribu kutumia teleksi kukwepa vikwazo kwenye mawasiliano ya SWIFT ni kiashiria hatari kinachotambulika; IFB huchuja kila KTT na malipo yake ya dhamana ya kufidia, na hukataa muamala wowote wa aina hiyo.
Hatari na Changamoto
1. Masuala ya Usalama:
- Kupitwa na wakati: Mifumo ya KTT inachukuliwa kuwa ya zamani na huenda ikakosa vipengele imara vya usalama vya majukwaa ya kisasa ya ujumbe, hivyo kuwa katika hatari ya kuingiliwa au ulaghai.
- Hatari za Uthibitishaji: Kutegemea upimaji wa funguo kwa mikono kunaweza kusababisha makosa ya kibinadamu, au kutumiwa vibaya iwapo ufunguo utaathiriwa.
2. Uzingatiaji wa Sheria na Kanuni:
- Athari za kisheria: Ujumbe wa KTT hautoi msamaha wowote kutoka kwa ufuatiliaji. Kuutumia kukwepa udhibiti huzianika pande zote kwa adhabu za jinai na za kiudhibiti.
- Mahitaji ya Uchunguzi wa Kina wa Uhakiki: Benki lazima zihakikishe zinazingatia kanuni za kupambana na utakatishaji fedha (AML) na za kumjua mteja wako (KYC), ambazo hazihusu tu mteja anayetuma bali pia benki inayotuma, hata pale njia za mawasiliano zinazotumika zinafuatiliwa kwa kiwango kidogo.
Ujumbe wa KTT unaendelea kutumika hasa kwa sababu huweka data ya miamala ndani ya mzunguko mdogo wa benki. Kwa HNWI na kampuni zinazofanana nazo ambapo busara na usiri ni muhimu, asili ya moja kwa moja na inayodhibitiwa ya mawasiliano ya KTT hutoa suluhisho linalokidhi mahitaji yao. Hata hivyo, hali hii huja na kuafikiana katika usalama na uzingatiaji wa kanuni za udhibiti. Sekta ya fedha inapoendelea kubadilika, kusawazisha mahitaji ya faragha na ulazima wa usimamizi madhubuti kunasalia kuwa changamoto muhimu.
Mageuzi ya Teleksi Iliyothibitishwa kwa Ufunguo wa Siri (KTT)
Mwanzilishi wa Mawasiliano Salama ya Kifedha
Katika kipindi kabla mitandao ya kidijitali haijabadilisha mawasiliano ya kimataifa, ulimwengu wa fedha ulitegemea suluhisho bunifu za analogi kuendesha biashara ya kimataifa. Miongoni mwa suluhisho hizo, mfumo wa Key Tested Telex (KTT) uliibuka kama maendeleo muhimu katika mawasiliano salama ya kifedha, na kuweka alama ya hatua kubwa katika historia ya benki.
Msingi: Mtandao wa Teleksi
Historia ya KTT huanza na mtandao wa Teleksi, mfumo wa mawasiliano wa kimapinduzi uliozuka nchini Ujerumani miaka ya 1930. Ukichanganya “Teleprinter” na “Exchange,” Teleksi ilianzisha ujumbe wa papo hapo, unaotegemea herufi, kati ya taasisi zilizo mbali sana. Mfumo huu uliwakilisha hatua kubwa ya maendeleo kutoka kwa telegramu za jadi, ukiondoa hitaji la uingiliaji wa mikono katika usafirishaji wa ujumbe.
Upanuzi wa mtandao wa Teleksi uliendana na enzi ya utandawazi baada ya Vita vya Pili vya Dunia, ukibadilika kutoka chombo cha mawasiliano cha ndani ya nchi kuwa mtandao wa kimataifa uliovuka vikwazo vya lugha na viwango vya kiufundi. Usanifishaji huu ulikuwa wa thamani hasa kwa sekta ya fedha, ambako mawasiliano yaliyo wazi na ya kuaminika ni jambo la msingi.
Ulazima wa Usalama
Kadiri benki za kimataifa zilivyozidi kuwa tata na kiasi cha miamala ya mipakani kuongezeka, mapungufu ya mawasiliano ya kawaida ya Telex yalidhihirika. Udhaifu wa mfumo huu dhidi ya kunaswa kwa mawasiliano, ukosefu wa usimbaji fiche, na uwezekano wa ujumbe wa udanganyifu ulileta hatari kubwa. Katika sekta ambayo kutoelewana moja tu kunaweza kusababisha hasara kubwa za kifedha, mapengo haya ya kiusalama hayakukubalika.
Ubunifu: Teleksi Iliyothibitishwa kwa Ufunguo wa Siri
Uundaji wa Key Tested Telex ulikuwa jibu la kisasa kwa changamoto hizi za kiusalama. KTT ilianzisha utaratibu wa kimapinduzi wa uthibitishaji: mfumo wa msimbo wa pamoja kati ya pande zinazowasiliana. Ubunifu huu uliruhusu benki kuthibitisha chanzo na uadilifu wa jumbe, na kuweka safu muhimu ya usalama katika enzi iliyotangulia usimbaji fiche wa kidijitali.
Mfumo ulifanya kazi kupitia mchakato madhubuti na wenye ufanisi:
- Taasisi iliyotuma iliweka msimbo wa kipekee ndani ya ujumbe wake
- Msimbo huu ulijulikana na taasisi zinazotuma na kupokea pekee
- Upande uliopokea ulithibitisha ujumbe dhidi ya msimbo wa pamoja uliobadilishwa kwa kanuni ya hesabu (algorithm)
- Uhalisia wa ujumbe ulithibitishwa tu pale misimbo ilipolingana
Athari na Urithi
Ushawishi wa KTT ulienea zaidi ya faida zake za moja kwa moja za kiusalama. Ulikuwa mojawapo ya mbinu za mwanzo za kimfumo za kulinda mawasiliano ya kifedha, ukianzisha kanuni ambazo baadaye ziliathiri itifaki za kisasa za usalama wa kidijitali. Mfumo huo ulionyesha dhamira ya sekta ya fedha katika ubunifu na usalama, ukiweka viwango vilivyounda maendeleo ya baadaye ya mawasiliano ya kibenki.
Istilahi zinazohusiana na njia mbadala au za zamani za uhamishaji zinapaswa kufasiriwa kwa kuzingatia miundombinu ya kibenki. Istilahi hizo zinaweza kuelezea njia za mawasiliano, mbinu za usindikaji wa ndani au desturi za kihistoria, lakini hazibadilishi sharti la kutumia taasisi zilizodhibitiwa, mifumo ya malipo inayotambulika na taratibu rasmi za ukamilishaji wa malipo.
Uhamisho wowote, bila kujali istilahi inayotumika, hatimaye lazima uchakatwe, ufanyiwe usuluhishi na upatanishwe ndani ya mfumo thabiti wa kifedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Terminal-to-Terminal (T2T) na KTT
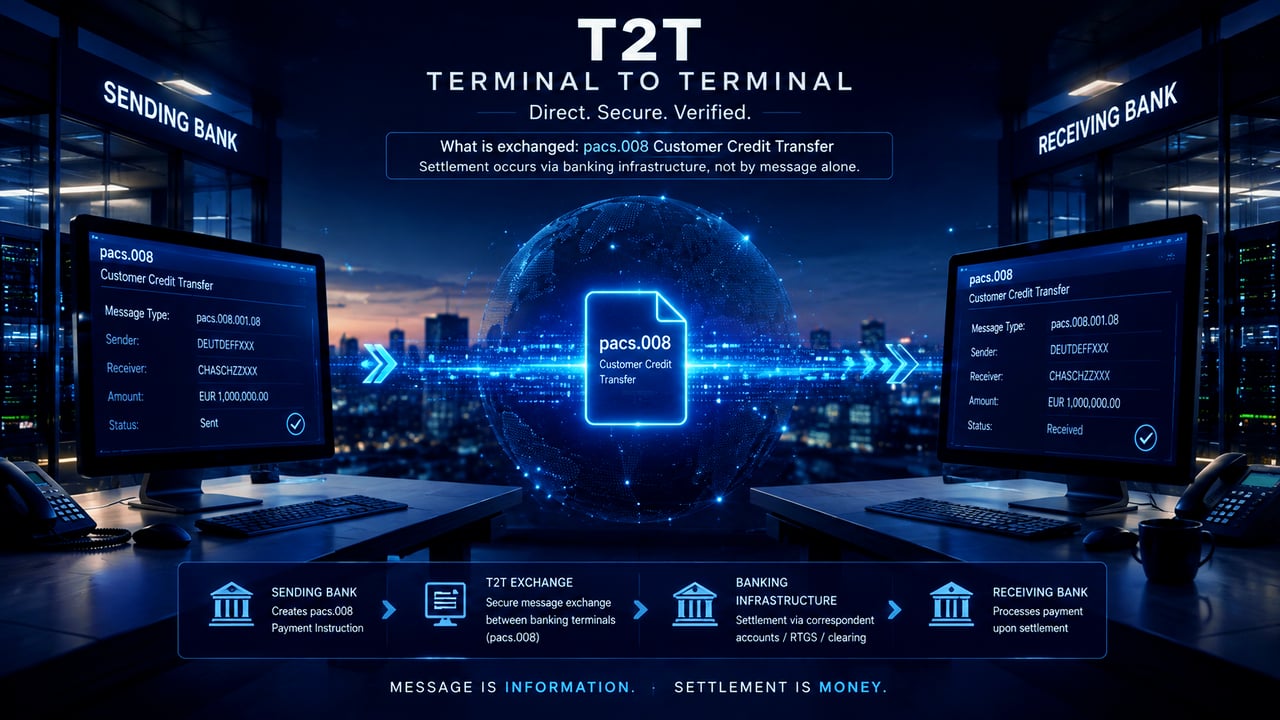
Neno “Terminal-to-Terminal” (T2T) halielezi lenyewe mfumo tofauti wa kusuluhisha miamala ya kibenki. Kwa ujumla linarejelea usafirishaji wa moja kwa moja wa maelekezo au ujumbe wa kifedha uliothibitishwa kutoka kwenye kituo cha mawasiliano au mazingira ya mawasiliano ya taasisi inayotuma hadi kwa taasisi inayopokea. Kwa hiyo, mawasiliano ya KTT yanaweza kuelezwa kiutendaji kuwa ni terminal-to-terminal pale taasisi hizo mbili zinapobadilishana ujumbe uliothibitishwa moja kwa moja.
Muhimu zaidi, mawasiliano ya terminali-kwa-terminali hayapaswi kuchanganywa na malipo ya mwisho ya fedha (settlement). Muunganisho wenye mafanikio wa terminali, usambazaji wa ujumbe, uthibitisho wa kupokelewa, kuonekana kwenye skrini, msimbo wa muamala au uthibitisho kwamba data imepokelewa hauthibitishi kwamba thamani ya fedha imehamishwa. Malipo ya mwisho ya fedha bado yanapaswa kufanyika kupitia miundombinu ya kibenki inayotambuliwa, kama vile akaunti za benki mwakilishi za Nostro/Vostro, RTGS, akaunti za usuluhishi (clearing) au utaratibu mwingine wa malipo ya mwisho unaokubalika kwa pande zote. Kwa hivyo, IFB itakubali muamala wa KTT au unaodaiwa kuwa T2T pale tu taasisi inayoanzisha muamala inapoweza kuthibitishwa kwa njia huru na inapoweza kuonyesha uwezo wa ujumbe uliothibitishwa na njia madhubuti ya kibenki kwa ajili ya malipo ya mwisho ya fedha husika.
Hii inaendana na tofauti iliyokwisha kuelezwa awali kati ya maagizo ya malipo na uhamishaji halisi wa fedha.
Ubadilishanaji wa ufunguo wa KTT
Kwa benki na taasisi nyingine za kifedha pekee
Utaratibu wa Kubadilishana Ufunguo wa KTT kwa Taasisi za Fedha
- Iwapo taasisi yenu ya fedha inayoheshimika inakusudia kututumia KTT [ (051) 210599 IFBLTD G ], tunawaalika kwa heshima kupakua na kuzingatia kwa umakini miongozo iliyoainishwa katika Utaratibu wa Uthibitishaji wa KTT hapa.
- Ili kutengeneza Msimbo wa AES wa Pato (Ufunguo) wa kidinamiki kwa KTT yako tafadhali bofya hapa.
Ikiwa ungependa kujua zaidi kuhusu jinsi ya kuhamisha fedha kupitia KTT na mfumo wa benki wawakilishi, tafadhali wasiliana na Mkuu wetu wa Huduma za Benki Mwakilishi, Bw. Amri Elarisse