Hadithi Potofu za Kibenki
Benki Zisizounganishwa
Dhana Potofu ya Kuhamisha Fedha kutoka kwa "Benki" Zisizounganishwa
Kuelewa Mapungufu ya Taasisi Zisizoidhinishwa
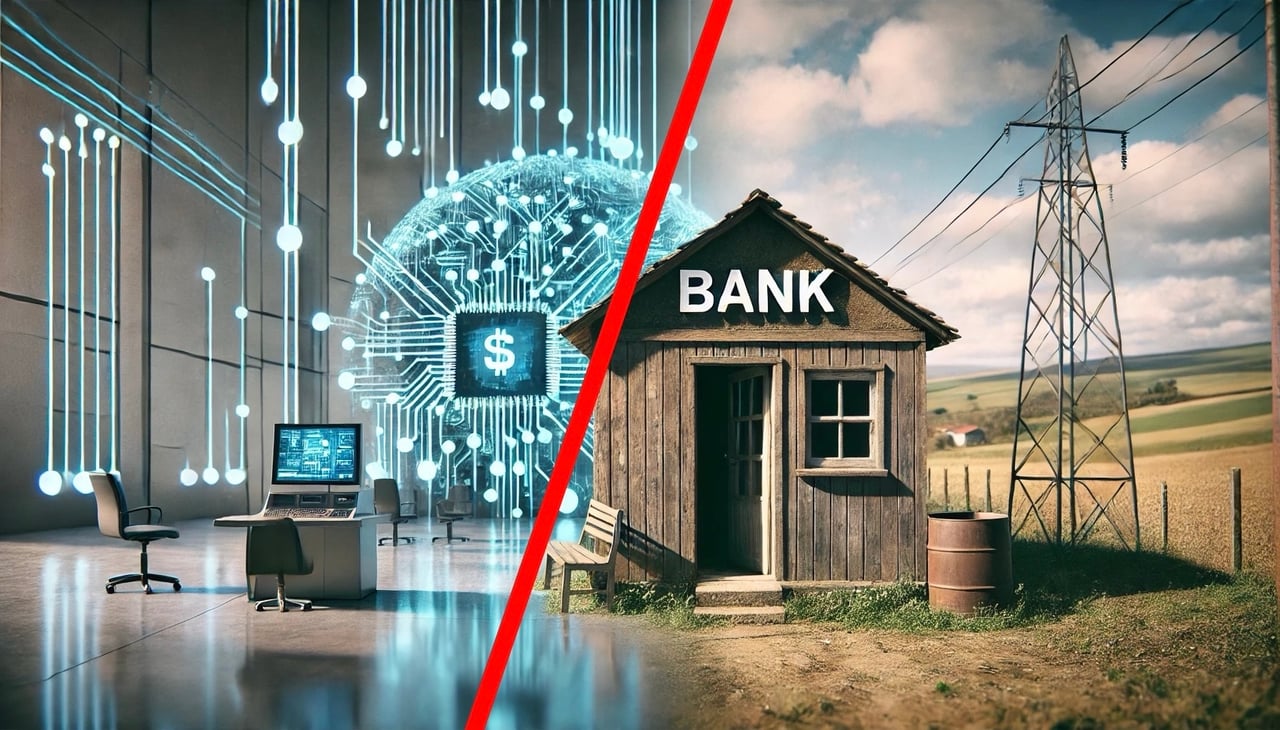
Katika miaka ya hivi karibuni, hadithi potofu inayoendelea imeibuka ikidokeza kwamba watu binafsi wanaweza kuhamisha kiasi kikubwa cha fedha kutoka benki ambazo hazijaunganishwa na mfumo wa kawaida wa kibenki, benki kuu, wala mifumo yoyote ya kusafisha malipo, kwa kutumia mifumo ya ujumbe wa kibenki pekee. Dhana hii imeenea hasa katika mijadala kuhusu zinazoitwa “benki” zinazodai kufanya kazi katika ardhi za makabila nchini Marekani na Kanada nje ya mamlaka yoyote ya kibenki, pamoja na taasisi zinazofanana na hizo zisizo na leseni katika mamlaka nyingi za kisheria. (Benki nyingi zinazomilikiwa na makabila zimepewa hati za uanzishwaji na husimamiwa ipasavyo; hadithi hii inahusu taasisi zinazodai kutohitaji leseni yoyote.) Taasisi hizi mara nyingi hudai kufanya kazi kwa kujitegemea bila usimamizi wa serikali kuu, benki kuu, wala mtandao mpana wa kifedha, na baadhi hata hujitambulisha kama njia mbadala za taasisi za kawaida za kibenki. Hata hivyo, ukweli ni kwamba benki kama hizo, kwa kukosa idhini rasmi ya serikali kuu na kutounganishwa na mfumo wa kifedha wa dunia, haziwezi kukamilisha uhamisho au muamala wowote halali; zinaweza tu kutuma ujumbe au maagizo kwa njia ya KTT, S2S, API au IPIP iwapo hazina angalau akaunti ya nostro iliyo na fedha katika benki iliyounganishwa kikamilifu.
Benki zisizounganishwa: yaani taasisi za kifedha ambazo hazijajumuishwa katika mtandao wa kimataifa wa kibenki (kwa mfano SWIFT, SEPA, Fedwire au T2): zinafanya kazi chini ya kikwazo cha msingi cha kiutendaji: haziwezi kutekeleza utatuzi halisi wa fedha kati ya benki. Benki hizi kwa kawaida zinaweza kutuma ujumbe tu, lakini hazina miundombinu ya kuhamisha fedha.
Hivi ndivyo taasisi kama hizo zinavyobuni utaratibu wa udanganyifu wa kutoa “mikopo” na kuwatoza wateja fedha kwa njia za uongo:
Utaratibu wa Udanganyifu
- Utoaji wa “Mkopo”
Benki isiyohusiana humjulisha mteja kwamba laini ya mkopo au mkopo unaoungwa mkono na fedha taslimu imewekwa kwake. “Mkopo” huu hurekodiwa ndani ya leja ya benki hiyo, bila uthibitisho wala malipo ya nje.
2. Sharti la Malipo
Kisha mteja anaombwa kulipa ada (mara nyingi huitwa ada za mpangilio, gharama za utawala, au hata dhamana ya sehemu) ili kuwezesha au kulinda kituo cha mkopo. Malipo haya hayarejeshwi na kwa kawaida huhitajika kabla ya utoaji wowote unaodaiwa kuanzishwa.
3. Maagizo ya Uhamisho wa Kidanganyifu
Benki hiyo baadaye hudai kuanzisha uhamisho kwa kutumia vyombo kama:
- KTT (Teleksi Iliyothibitishwa kwa Ufunguo wa Siri)
- IP/IP & API
- S2S (Mawasiliano kati ya seva na seva)
Ujumbe unaotumwa na benki isiyounganishwa kwa kutumia njia hizi hauwezi kutekeleza malipo wala kusafisha fedha.
4. Kuhamisha Uwajibikaji
Fedha zinaposhindwa kuwasili kama inavyotarajiwa, benki iliyotoa hati hiyo huhamishia uwajibikaji kwa kuishutumu taasisi ya mpokeaji kuwa “imekataa” hati hiyo. Mteja kisha anahimizwa kutafuta benki nyingine ya kupokea iliyo tayari kukubali muundo huo: jitihada isiyo na matunda kwa asili yake, kwa kuwa hakuna taasisi halali ya kifedha inayotambua njia hizi, zikiwa peke yake, kuwa njia halali za kupokea au kutatua malipo ya fedha.
5. Kuongeza Muda na Kuficha Uhalisia
Benki isiyo na muunganisho halali hudumisha taswira ya mchakato unaoendelea, mara nyingi ikitoa nyaraka za kisheria bandia, picha za skrini za maingizo ya ndani, au marejeo ya madai ya mahitaji ya uzingatiaji wa sheria na kanuni. Hili huongeza muda wa ulaghai na linaweza kumshawishi mteja kuendelea kuwekeza muda au rasilimali za ziada.
6. Matokeo ya Mwisho: Hasara ya Kifedha
Mteja hujikuta ametumia kiasi kikubwa cha fedha kwa ajili ya “mkopo” ambao hauwezi kutumika, kutolewa, wala kuhamishwa. Hakuna utaratibu wa kudai fidia, hasa ikiwa benki iliyotoa iko katika nchi yenye udhibiti au usimamizi legevu wa masuala ya fedha.
Makala haya yatachunguza mapungufu na hatari zinazohusiana na taasisi hizi zisizoidhinishwa, na kwa nini kuhamisha fedha kutoka kwazo hakuwezekani.
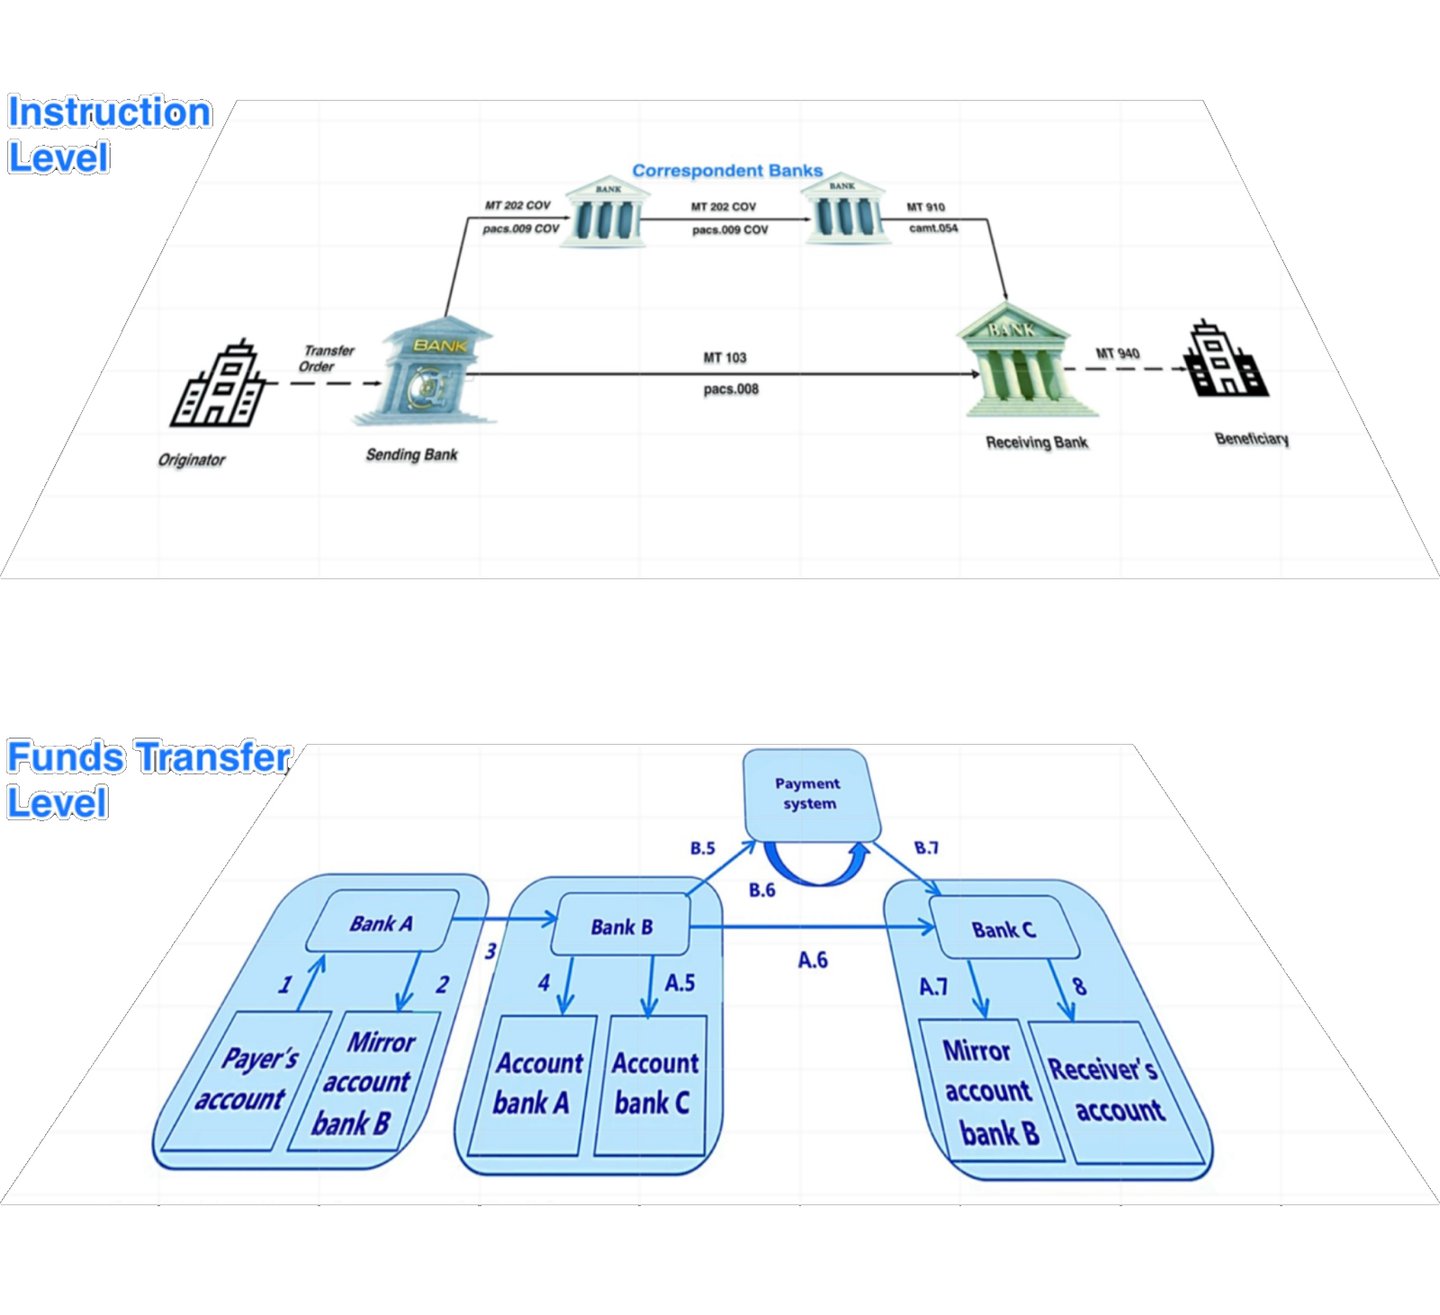
Ikiwa "benki" inafanya kazi kupitia mfumo wa ujumbe pekee na haijaunganishwa kikamilifu katika mtandao wa kimataifa wa benki, uwezo wake unabaki kuwa wa kusambaza ujumbe kati ya benki inayotuma na inayopokea; haiwezi kutekeleza uhamisho halisi wa fedha.
- Benki hizi haziwezi kutekeleza uhamishaji wa fedha katika "ngazi ya uhamishaji wa fedha" kwa sababu hazijaunganishwa na hazina uwezo wowote wa kufanya usuluhishi wala muunganisho na benki kuu iliyoidhinishwa au benki iliyounganishwa na mfumo wa kibenki, na
- hazina makubaliano ya kibenki na benki za kati zinazowasiliana ili kushiriki katika muamala katika "ngazi ya maagizo" na
- kwa kawaida hata hazidumishi akaunti ya nostro iliyowekewa fedha katika benki yoyote iliyounganishwa.
Jinsi Mfumo wa Jadi wa Kibenki Unavyofanya Kazi
Ili kuelewa hadithi hii potofu, ni muhimu kwanza kufahamu jinsi benki halali zinavyofanya kazi ndani ya mfumo wa kifedha. Benki zilizoidhinishwa, iwe nchini Marekani, Kanada, au nchi nyingine yoyote, zimeunganishwa kwa kina katika mtandao changamano wa mifumo ya kifedha. Benki hizi kwa kawaida huanzishwa na kudhibitiwa na mamlaka za kibenki za kitaifa au za majimbo, jambo linalohakikisha kuwa zinafanya kazi chini ya viwango vikali vya kifedha. Aidha, zimeunganishwa na benki kuu kama vile Federal Reserve (Marekani), ECB, au Benki Kuu ya Kanada, n.k., ambazo husimamia sera ya fedha na kudumisha uthabiti wa kifedha.
Ili benki ziweze kuhamisha fedha kati yake, lazima zitumie mitandao ya ujumbe kama SWIFT na kushiriki katika mifumo ya ulinganishaji na ukamilishaji wa malipo kama mifumo ya Automated Clearing House (ACH) au RTGS, au angalau kuwa na akaunti ya nostro katika benki inayoshiriki. Mifumo hii huhakikisha kwamba kila muamala (iwe ni malipo, uhamisho wa kielektroniki, au aina nyingine ya mabadilishano) unahakikiwa, kuchakatwa na kukamilishwa kwa njia salama na ya uwazi. Kwa ufupi, kuunganishwa na benki kuu na taasisi za ulinganishaji ni muhimu kwa benki yoyote kutekeleza shughuli halali za kifedha.
Kuhamisha Fedha
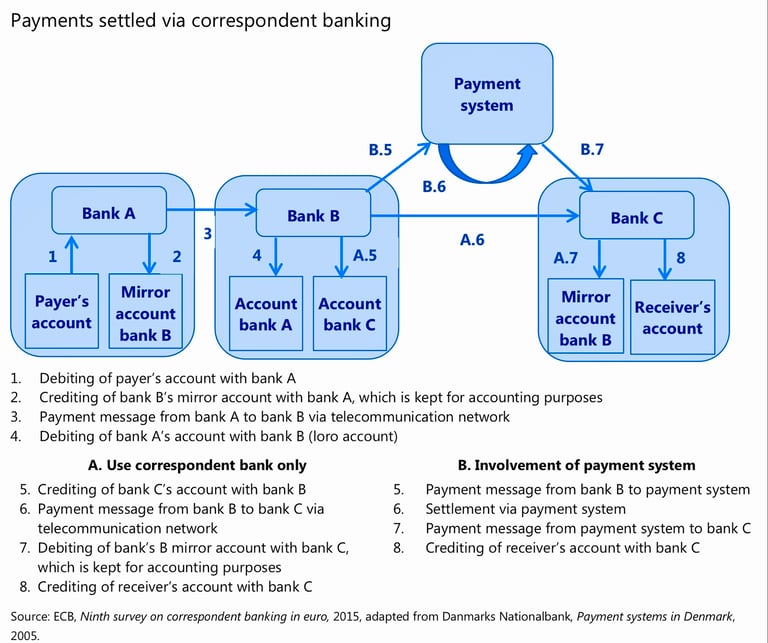
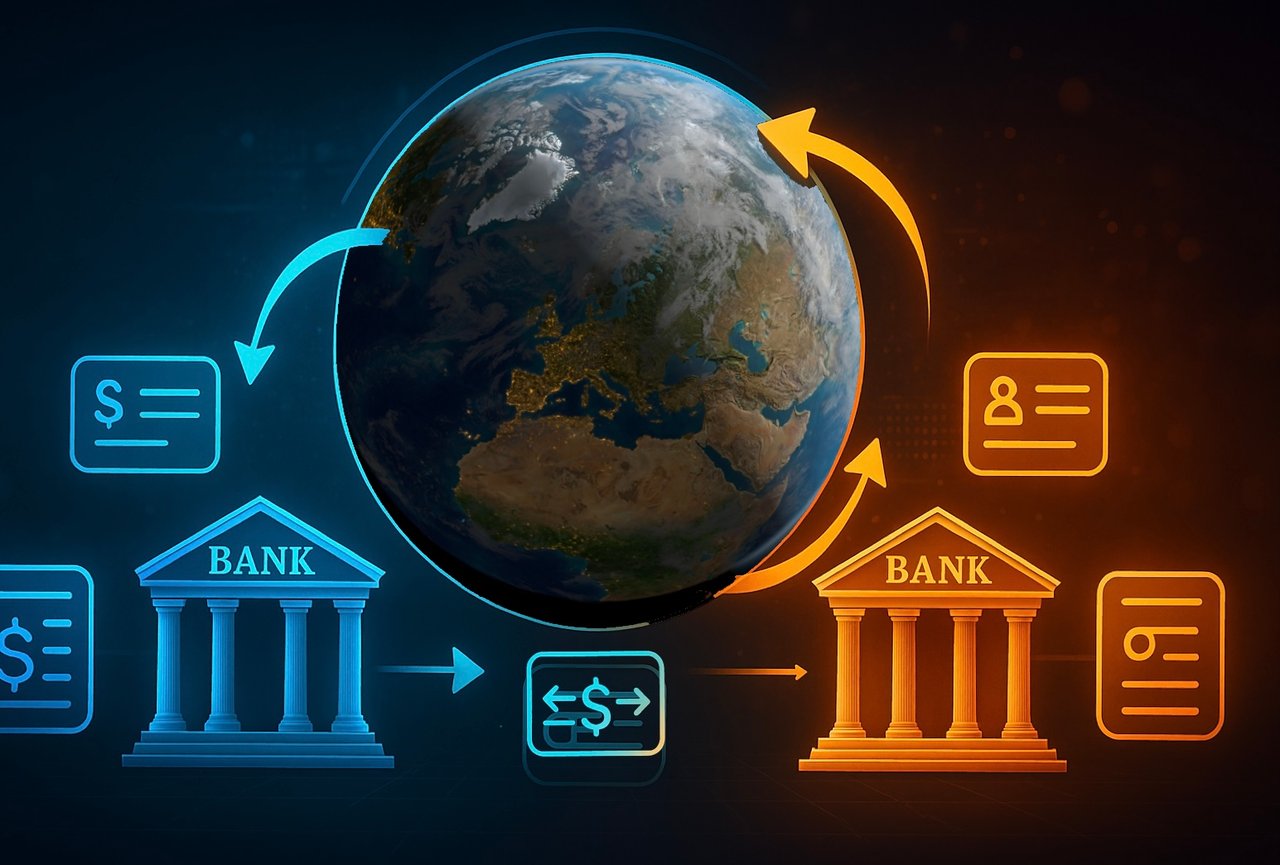
Katika muundo wa fedha za kisasa, usafirishaji wa ujumbe – hata ukiwa wa hali ya juu, uliothibitishwa, au uliosimbwa kwa njia fiche – haubebi thamani wenyewe. Agizo la malipo, liwe limetumwa kupitia SWIFT, EBICS, API, teleksi, IPIP au mfereji wowote wa umiliki wa taasisi, ni maelekezo tu: linaonyesha nia ya kuhamisha fedha. Ili nia hiyo itimie na kuwa uhamisho wa umiliki wa kisheria wa fedha, lazima ihitimishwe kwa mabadiliko ya salio katika leja ambayo pande zote mbili zinaitambua kuwa na mamlaka.
Leja kama hizo zipo katika maeneo machache tu:
- Mifumo ya suluhu ya jumla ya papo kwa papo ya benki kuu – akaunti za kiserikali za benki zinazowekwa katika taasisi kama Federal Reserve, Benki Kuu ya Ulaya, au Benki ya Uingereza.
- Mahusiano ya nostro/vostro ya huduma za benki mwakilishi – akaunti za benki za kibiashara zinazodumishwa na benki moja kwa nyingine ili kukamilisha malipo ya kuvuka mipaka.
- Akaunti za ndani za ulipanaji au malipo – ambapo pande zote mbili zinafanya kazi ndani ya kundi moja la kibenki.
- Akaunti katika vituo vya kusafisha malipo au taasisi maalumu za malipo na ulipaji – kwa mfano, waendeshaji wa ACH, CHIPS, au CLS kwa fedha za kigeni.
Kama hakuna kati ya hivi kinachoguswa, hata ujumbe ukibadilishwa mara ngapi, hakuna uhamishaji wa thamani uliotokea. Ujumbe pekee hauna nguvu ya kuamua juu ya fedha; hufanya tu au hudaiwa kufanya kitendo cha kudebiti akaunti moja na kukredit nyingine.
Zipo mipango inayoweza kujenga taswira ya suluhisho la “ujumbe tu”, lakini yote inaungwa mkono na ukwasi uliowekwa mapema na hatimaye hukamilishwa kwa makato na michango halisi ya akaunti:
- Mifumo ya kupunguzana madeni (netting) hukusanya maagizo na kulipa tu tofauti halisi kwa vipindi vilivyobainishwa.
- Mifumo funge ya malipo hufanya mienendo ya papo hapo ya leja za ndani, lakini hupatanisha nje kwa wingi.
- Mifumo ya akaunti kioo hurekebisha salio katika akaunti za kidhahania baada ya kupokea maelekezo, lakini salio hizo hulinganishwa na akaunti halisi za malipo kwa wakati ufaao.
Hivyo, katika kila uhamisho halisi wa thamani ya fedha, leja yenye mamlaka hurekebishwa. Bila marekebisho hayo, mtu hana chochote zaidi ya kumbukumbu ya nia au ahadi ya kimkataba ya kulipa – si malipo yenyewe.
Kwa muhtasari: hakuna benki, hata iwe na mfumo wa ujumbe wa kisasa kiasi gani, inayoweza kuhamisha fedha bila hatimaye kubadilisha salio katika akaunti ya ukamilishaji inayotambuliwa na pande zote.
Tafadhali pakua pia wasilisho letu linaloeleza kwa nini “Private Servers” haziwezi kuhamisha fedha zozote
Nafasi ya Benki Kuu na Mifumo ya Ulipaji
Benki kuu, kama vile Federal Reserve, Benki ya Kanada au Benki Kuu ya Ulaya, zina nafasi ya maamuzi katika kudhibiti mtiririko wa fedha na kuhakikisha utulivu wa mifumo ya kifedha ya kitaifa na ya kimataifa. Hutoa msingi salama kwa benki kukamilisha miamala, kudhibiti viwango vya riba, na kusimamia sera ya fedha ya taifa.
Mitandao ya ujumbe kama SWIFT hubeba maagizo ya malipo, huku vituo vya kuondoa madeni kama waendeshaji wa ACH na mifumo ya ukamilishaji wa malipo ya benki kuu vikihakikisha kwamba miamala kati ya benki inakamilishwa ipasavyo. Unapoanzisha uhamishaji wa fedha kutoka benki moja hadi nyingine, muamala lazima upitie mifumo hii ili kuthibitisha uhalali wa uhamishaji, kuhakiki benki zinazohusika, na kuhakikisha fedha zinafika mahali palipokusudiwa. Bila ufikiaji wa mifumo hii, benki haiwezi kuchakata uhamishaji wala kushughulikia miamala kati ya taasisi za kifedha.
Hadithi ya “Benki” Zisizo na Leseni katika Ardhi za Makabila na Kwingineko
Katika baadhi ya maeneo ya Wahindi Wekundu nchini Marekani na Kanada, mashirika kadhaa yamejitambulisha kama "benki", yakidai kuwa hayafungwi na kanuni za shirikisho na yana uwezo wa kuhamisha fedha bila kutegemea mfumo mpana wa fedha. Benki hizi zinazoitwa hivyo mara nyingi hudai kuwa zinafanya kazi chini ya mamlaka ya sheria za kikabila, zikijiweka huru kutokana na usimamizi wa shirikisho au hitaji la kuunganishwa na mifumo ya benki kuu.
Ingawa mamlaka ya kikabila hutoa haki fulani na misamaha kutoka kwa kanuni mahususi, haitoi taasisi hizi uwezo wa kufanya kazi nje ya mfumo uliowekwa wa kibenki iwapo zinataka kushiriki katika mfumo wa fedha wa kimataifa. Kwa kifupi, taasisi yoyote inayotaka kuchakata miamala halali lazima iunganishwe na mtandao mpana wa kibenki, ikijumuisha vyumba vya kusafisha hundi na benki kuu. Taasisi zisizo na miunganisho hiyo, kwa vitendo, haziwezi kukamilisha malipo wala kuhamisha fedha nje ya wigo wao finyu.
Kwa Nini Benki Zisizoruhusiwa Haziwezi Kukamilisha Uhamisho wa Fedha
Kuna sababu kadhaa kuu zinazofanya "benki" zisizoidhinishwa zinazofanya kazi nje ya usimamizi wa serikali ya shirikisho na zisizounganishwa na benki kuu kushindwa kusuluhisha au kuhamisha fedha:
- Kutokuwa na Muunganisho na Mifumo ya Ulipaji na Usuluhishi: Kama ilivyotajwa awali, miamala halali ya kifedha hutegemea mifumo kama SWIFT, SEPA na ACH ili kuwezesha uhamishaji wa fedha kati ya benki. Taasisi isipounganishwa na mitandao hii, haiwezi kushiriki katika mfumo wa fedha wa kimataifa, hivyo jaribio lolote la kuhamisha fedha litashindwa. “Benki” zisizoidhinishwa ambazo si sehemu ya mifumo hii zimetengwa kwa hakika na mtandao mzima wa kibenki.
- Kutokuwa na Ufikiaji wa Benki Kuu: Bila uhusiano na benki kuu, kinachoitwa benki hizi hakina uwezo wa kusuluhisha uhamishaji wa kiwango kikubwa wala kushiriki katika ukopeshanaji kati ya benki. Benki kuu hutoa huduma muhimu, ikiwemo kusafisha malipo, kuhakikisha upatikanaji wa ukwasi, na kutoa wavu wa usalama kwa taasisi za kifedha. Taasisi isiyounganishwa na benki kuu haiwezi kupata rasilimali hizi muhimu, jambo linalozidi kuifanya ishindwe kuchakata uhamishaji halali.
- Ukosefu wa Idhini ya Serikali Kuu au ya Jimbo: Kipengele muhimu cha kuendesha benki halali ni kupata idhini kutoka kwa mamlaka ya kibenki ya kitaifa au ya ngazi ya jimbo. Hii inahakikisha kwamba benki inafuata viwango vya udhibiti, inatunza akiba zinazotakiwa, na inazingatia itifaki za kupambana na utakatishaji fedha (AML) na Kumjua Mteja Wako (KYC). Benki zisizoidhinishwa na zisizo na usimamizi huu mara nyingi hufanya kazi bila kinga zinazohitajika, hali inayozifanya zisiaminike kwa asili. Bila leseni ya kibenki, taasisi hizi haziwezi kisheria kufanya shughuli za kibenki.
- Kukosekana kwa Utambuzi wa Kimataifa: Hata kama benki isiyoidhinishwa ingeweza kufanya kazi katika muktadha wa kijamii wa kienyeji au wa kikabila, haingetambuliwa na benki wala taasisi za kifedha za kimataifa. Ukosefu huo wa utambuzi unamaanisha kuwa hakuna taasisi halali ya kifedha ambayo ingekubali uhamisho wa fedha au kufanya miamala na vyombo hivyo, hali inayovitenga kwa ufanisi na mfumo wa kifedha wa dunia.
- Hatari ya Ulaghai: Benki nyingi zisizo na idhini hizi hutumia mbinu za udanganyifu, zikidokeza kwamba zinaweza kutoa ufikiaji wa kiasi kikubwa cha fedha au mifumo ya siri ya kibenki. Hata hivyo, madai hayo si ya kweli. Kwa uhalisia, taasisi hizi haziwezi kutoa huduma zinazoahidi na mara nyingi hutumika kama njia za ulaghai wa kifedha. Watu wanaojaribu kutumia taasisi hizi kwa uhamisho au miamala mikubwa mara nyingi hujikuta wakiwa wahanga wa ulaghai, bila njia yoyote ya kurejesha fedha zilizopotea.
Hatari za Kushirikiana na Taasisi Zisizounganishwa
Kwa watu binafsi au biashara zinazojaribu kufanya kazi na benki zisizodhibitiwa au zisizo na idhini, hatari ni kubwa. Si tu kwamba miamala hiyo haiwezekani kukamilika, bali pia kuna hatari kubwa ya ulaghai au hasara ya kifedha. Kujihusisha na taasisi ambazo si sehemu ya mfumo halali wa kifedha huwaweka watu katika hatari mbalimbali, ikiwemo uwezekano wa wizi wa utambulisho, tuhuma za utakatishaji fedha, na upotevu kamili wa fedha.
Ni muhimu kutambua kwamba taasisi halali za kibenki hufanya kazi ndani ya mfumo madhubuti na wa uwazi, unaohakikisha usalama na ulinzi wa miamala ya kifedha. Taasisi zinazodai kufanya kazi nje ya mfumo huo, hususan zile zisizo na idhini ya serikali kuu au uhusiano na benki kuu na mifumo ya kusafisha malipo, kwa hakika haziwezi kutoa huduma wanazodai.
Dhana Potofu ya Huduma za Kibenki Zisizounganishwa
Dhana potofu kwamba fedha zinaweza kuhamishwa kutoka benki zisizounganishwa na mfumo wa kibenki, benki kuu, au mifumo ya malipo ya jumla ni dhana hatari. Ingawa baadhi ya taasisi zisizo na leseni, zilizoko kwenye ardhi za kabila au kwingineko, zinaweza kudai kutoa huduma za kibenki, ukosefu wao wa leseni ya kibenki na kutounganishwa kwao na mtandao mpana wa kifedha kunawafanya washindwe kukamilisha uhamisho wowote halali. Ili kushiriki katika shughuli za kibenki zilizo salama na halali, watu binafsi sharti wafanye kazi na taasisi zilizoidhinishwa ambazo zimeunganishwa katika mfumo wa kifedha wa kimataifa, ili kuhakikisha kwamba miamala inachakatwa kwa usalama na kwa mujibu wa viwango vya udhibiti vilivyowekwa.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.