Kuweka Mwelekeo wa Mafanikio ya Ushirikiano: Huduma za Kibenki za Jumla za IFB kwa Taasisi za Fedha
Katika mazingira ya fedha yanayobadilika, ushirikiano na muungano wa kimkakati ni nguzo za ukuaji na ubunifu. International Finance Bank (IFB) inatambua nafasi muhimu ya ushirikiano wa aina hiyo, na hutoa huduma zake kamili za benki za jumla si kwa biashara na taasisi za serikali pekee, bali pia kwa benki nyingine na taasisi za kifedha. Msisitizo huu ulioimarishwa unakidhi mahitaji mahususi ya taasisi hizo, ukiwezesha upanuzi wao, ufanisi wa utendaji na utoaji wa huduma mbalimbali. Kupitia mifano halisi, makala hii inachunguza kina cha huduma za benki za jumla za IFB kwa taasisi za kifedha, ikibainisha uwezo wake wa kuleta mabadiliko.
Huduma za Benki kwa Jumla: Kichocheo kwa Taasisi za Kifedha
Huduma za benki za jumla kwa benki na taasisi za kifedha zinavuka huduma za kawaida, zikitoa suluhisho maalumu za kifedha zilizobuniwa kwa shughuli za kiwango kikubwa na usimamizi wa kimkakati wa fedha. Huduma hizi ni muhimu katika kukuza ushirikiano baina ya benki, kuboresha usimamizi wa ukwasi, na kuwezesha shughuli za biashara na uwekezaji wa kimataifa.
Suluhisho Maalum za Benki ya Jumla za IFB kwa Taasisi za Kifedha
Huduma za Benki Mwakilishi: Kuimarisha Mitandao ya Kimataifa
Fikiria benki ya kikanda inayolenga kupanua wigo wake na kutoa huduma za kibenki za kimataifa kwa wateja wake. Kupitia Huduma za Benki Mwakilishi za IFB, benki hii inaweza kutumia mahusiano ya benki mwakilishi ya IFB kuwezesha miamala ya kuvuka mipaka, ubadilishaji wa fedha za kigeni, na huduma za biashara ya kimataifa, hivyo kuimarisha uwezo wake wa ushindani na ufikiaji wa soko.
Usimamizi wa Ukwasi: Kuhakikisha Utulivu na Ukuaji
Fikiria taasisi ya fedha inayokabiliwa na changamoto ya kuboresha ukwasi wake ili kuhakikisha utulivu wa uendeshaji na kuwezesha ukuaji. Suluhisho za IFB za usimamizi wa ukwasi hutoa msaada wa uhakika, zikiwa na zana na mikakati ya kisasa kwa usimamizi bora wa mali na madeni, na hivyo kuiwezesha taasisi kutimiza wajibu wake wa muda mfupi na kuwekeza katika fursa za muda mrefu.
Suluhisho za Usimamizi wa Hatari: Kudhibiti Tete za Soko
Kwa taasisi za kifedha zinazokabiliana na ugumu wa hatari za soko, za mikopo na za kiutendaji, IFB inatoa suluhisho zilizoundwa mahususi za usimamizi wa hatari. Kuanzia mikataba ya kubadilishana viwango vya riba hadi vyombo vya kujikinga dhidi ya hatari za sarafu, IFB inaziwezesha taasisi hizi kupunguza hatari, na kuhakikisha uthabiti wao wa kifedha pamoja na usalama wa mali za wateja wao.
Huduma za Ulipaji na Usuluhishi: Kuwezesha Miamala Kufanyika kwa Urahisi
Katika miamala kati ya benki, ufanisi na uaminifu ni vipaumbele vya kwanza. Huduma za IFB za ulinganishaji na ulipaji huhakikisha kwamba miamala ya kifedha kati ya taasisi inatekelezwa kwa ulaini na usahihi, hivyo kupunguza hatari za ulipaji na kuongeza kasi ya miamala, na hivyo kuimarisha ufanisi wa jumla wa shughuli.
Mikopo ya Pamoja ya Benki na Ufadhili wa Miradi: Kufungua Ubia wa Kushirikiana
Fikiria benki kadhaa zikiungana kufadhili mradi mkubwa wa miundombinu ambao taasisi moja pekee isingeweza kuubeba. IFB inaweza kushiriki katika utoaji wa mikopo ya pamoja na ufadhili wa miradi kama mpangaji au mshiriki, ikitoa mtaji na uratibu unaohitajika ili kutekeleza miradi hiyo, hivyo kukuza mafanikio ya ushirikiano na maendeleo ya kiuchumi.
Faida ya Kimkakati ya Kushirikiana na IFB
Huduma za benki za jumla za IFB kwa taasisi za kifedha zinadhihirisha dhamira ya kukuza mafanikio ya ushirikiano na kuimarisha uwezo wa taasisi washirika. Kwa kutumia utaalamu wa IFB, mahusiano ya benki wakala na suluhisho za kifedha, benki na taasisi za kifedha zinaweza kufungua njia mpya za ukuaji, kutofautisha huduma zao, na kuimarisha nafasi yao sokoni.
Kuanza Safari ya Ushirikiano na IFB
Katika mtandao tata wa fedha za kimataifa, ushirikiano wa kimkakati unaoundwa kati ya taasisi za kifedha hufungua njia ya mafanikio ya pamoja na ubunifu. IFB inazikaribisha benki na taasisi za kifedha kuchunguza upana wa huduma za benki za jumla zilizobuniwa mahsusi kwa mahitaji yao. Kwa pamoja, tunaweza kuyamudu magumu ya masoko ya fedha, kutumia fursa za ukuaji, na kufikia matarajio yetu ya pamoja. Wasiliana na IFB leo ili kugundua jinsi huduma zetu za benki za jumla zinavyoweza kubadilisha mwelekeo wa taasisi yako na kuchochea mustakabali wa ustawi wa ushirikiano.
Akaunti za Nostro-Vostro za IFB za Benki Mwakilishi kwa Taasisi/Benki Nyingine za Kifedha
Kuanzisha uhusiano wa akaunti za nostro na vostro na International Finance Bank (IFB) kunahusisha mchakato wa kina na makini, unaohitaji uwasilishaji wa nyaraka kamili. Nyaraka hizo zinazingatia viwango vya kimataifa vya benki mwakilishi – Pendekezo la 13 la FATF, miongozo ya Kamati ya Basel kuhusu usimamizi madhubuti wa hatari za ML/FT, na Dodoso la Uchunguzi wa Kina wa Uhakiki wa Benki Mwakilishi la Kundi la Wolfsberg (CBDDQ) – na kuhakikisha uanzishwaji wa uhusiano wa kiutendaji ulio wazi, salama na wenye ufanisi kati ya benki wakilishi.
1. Nyaraka za Shirika:
- Katiba ya Kampuni au Hati za Usajili wa Kampuni: Nyaraka za kisheria zinazothibitisha kuanzishwa kwa benki, zikiwemo jina lake rasmi, muundo wake na madhumuni yake.
- Leseni ya Biashara: Uthibitisho wa idhini ya benki kufanya kazi katika mamlaka yake ya kisheria.
- Cheti cha Hadhi Njema: Kinathibitisha uzingatiaji wa benki wa sheria na kanuni za ndani.
- Azimio la Bodi: Uamuzi rasmi wa bodi ya wakurugenzi ya benki unaoidhinisha ufunguzi wa akaunti na kuwateua watu walioidhinishwa kutia saini mkataba kwa niaba ya benki.
2. Taarifa za Fedha:
- Taarifa za Fedha Zilizokaguliwa (Miaka 2-3 ya Fedha ya Mwisho): Ripoti kamili zikijumuisha mizania, taarifa za mapato, na taarifa za mtiririko wa fedha, zilizokaguliwa na kampuni ya uhasibu yenye sifa njema.
- Taarifa za Fedha za Kipindi cha Kati (Ikiwa Zinatumika): Taarifa za fedha za robo mwaka au nusu mwaka za hivi karibuni zaidi, endapo taarifa ya mwisho iliyokaguliwa ina tarehe ya zamani.
3. Nyaraka za Kiutendaji:
- Wasifu wa Benki: Muhtasari wa kina wa benki, ikijumuisha historia, uwepo sokoni, aina za shughuli zinazofanywa, na wigo wa kijiografia.
- Nyaraka za Sera za AML/KYC: Nyaraka zinazothibitisha sera na taratibu za benki za kupambana na utakatishaji fedha (AML) na kumjua mteja wako (KYC).
- Sera za Usimamizi wa Hatari: Muhtasari wa mikakati ya benki ya kutathmini na kusimamia hatari, ikijumuisha udhibiti wa hatari ya mikopo, ya soko na ya uendeshaji.
4. Taarifa za Umiliki na Usimamizi:
- Tamko la Umiliki Halisi wa Mwisho (Ultimate Beneficial Ownership, UBO): Ufichuzi wa wamiliki halisi wa mwisho wa benki, ambao kwa kawaida ni watu binafsi au taasisi zinazomiliki au kudhibiti zaidi ya asilimia iliyobainishwa ya hisa za benki.
- Wasifu wa Menejimenti Waandamizi: Wasifu na sifa za wafanyakazi wakuu wa menejimenti ya benki, ukisisitiza utaalamu na uzoefu wao katika sekta ya benki.
5. Nyaraka za Kisheria na za Uzingatiaji wa Sheria na Kanuni:
- Uzingatiaji wa Sheria na Kanuni na Idhini ya Udhibiti: Nyaraka zinazothibitisha kuzingatia kanuni za kimataifa za kibenki, ikiwa ni pamoja na leseni za kufanya kazi katika masoko ya nje, inapohusika.
- Maoni ya Kisheria: Pale inapohitajika, maoni ya kisheria kuhusu uwezo wa benki kuingia katika uhusiano wa nostro-vostro, ambayo kwa kawaida huandaliwa na mshauri wa kisheria.
6. Mahitaji ya Kiufundi na Kiutendaji:
- Uwezo wa Kimfumo na Kiutendaji: Muhtasari wa miundombinu ya kiufundi ya benki kwa ajili ya kushughulikia miamala, utoaji wa ripoti na mawasiliano na IFB.
- Misimbo ya SWIFT/BIC: Misimbo ya Utambulisho wa Benki (BIC) au misimbo ya SWIFT, inayowezesha miamala ya kimataifa.
- Dodoso la Uchunguzi wa Kina wa Uhakiki: Wolfsberg CBDDQ iliyokamilishwa, ikitoa taarifa za kina kuhusu shughuli za benki, utawala na mbinu za usimamizi wa hatari.
7. Nyaraka za Kupambana na Utakatishaji wa Fedha (AML) na Kupambana na Ufadhili wa Ugaidi (CTF):
- Nyaraka za Mpango wa AML/CTF: Maelezo ya kina ya programu za benki za kukabiliana na utakatishaji wa fedha haramu na ufadhili wa ugaidi, ikijumuisha utambuzi wa mteja, ufuatiliaji wa miamala, na taratibu za utoaji taarifa.
- Ripoti Huru za Ukaguzi wa AML/CTF: Ripoti za ukaguzi huru wa programu za AML/CTF za benki, zinazoonyesha uzingatiaji wa viwango vya kimataifa.
8. Taarifa za Mawasiliano na Uratibu wa Kiutendaji:
- Taarifa za Mawasiliano: Majina, vyeo na taarifa za mawasiliano za wawasiliani wakuu kwa mawasiliano ya kiutendaji, ya kisheria na ya uzingatiaji wa sheria na kanuni.
- Mikataba ya Kiutendaji: Mikataba ya kina inayoeleza vipengele vya kiutendaji vya uhusiano wa nostro-vostro, ikijumuisha maagizo ya malipo, miundo ya ada, na taratibu za ulinganisho wa hesabu.
9. Hatua za Usalama na Kuzuia Ulaghai:
- Sera na Taratibu za Usalama wa Mtandao: Nyaraka zinazoeleza hatua za benki za usalama wa mtandao, ikiwa ni pamoja na ulinzi wa data, mipango ya kukabiliana na ukiukaji wa usalama, na ukaguzi wa mara kwa mara wa usalama.
- Mikakati ya Kuzuia Ulaghai: Maelezo ya kina ya mikakati na zana zinazotumiwa na benki kutambua na kuzuia ulaghai, ikiwa ni pamoja na taratibu za ndani na za nje za kukabili ulaghai.
10. Miundombinu ya Teknolojia ya Habari (TEHAMA):
- Muhtasari wa Mifumo ya TEHAMA: Maelezo ya kina ya mifumo ya TEHAMA inayotumika, ikijumuisha mifumo mikuu ya kibenki, mifumo ya usimamizi wa mahusiano na wateja (CRM), na huduma zozote za watu wengine.
- Mipango ya Kuendeleza Shughuli na Kurejesha Mifumo Baada ya Maafa: Nyaraka zinazoonyesha utayari wa benki kukabiliana na hitilafu za mifumo ya TEHAMA, majanga ya asili, au usumbufu mwingine wa shughuli.
11. Orodha ya Bidhaa na Huduma:
- Maelezo ya Kina ya Huduma: Orodha kamili na maelezo ya bidhaa na huduma zinazotolewa, kwa kuzingatia miamala ya kimataifa na huduma zozote mahususi zinazohusiana na mipango ya nostro-vostro.
- Miundo ya Ada na Sera za Bei: Maelezo ya kina kuhusu ada zinazohusiana na miamala ya kimataifa, utunzaji wa akaunti, na huduma nyingine zinazohusiana.
12. Uzingatiaji wa Sheria na Kanuni na Usimamizi:
- Kumbukumbu za Mafunzo ya Uzingatiaji wa Sheria na Kanuni: Nyaraka za programu zinazoendelea za mafunzo ya uzingatiaji wa sheria na kanuni kwa wafanyakazi, hususan wale wanaohusika na shughuli za benki za kimataifa.
- Ripoti za Ukaguzi wa Nje na wa Ndani: Ripoti za hivi karibuni za ukaguzi zinazotoa ufahamu kuhusu uzingatiaji wa benki wa kanuni za kifedha, uadilifu wa shughuli, na mbinu za usimamizi wa hatari.
Nyaraka za Ziada Ambazo IFB Inaweza Kuomba:
1. Nyaraka za Maombi na Idhini:
- Idhini za Udhibiti: Idhini yoyote ambayo benki inayoomba inahitaji kutoka kwa mdhibiti wake kwa ajili ya uhusiano huo, inapohusika.
- Notisi za Idhini: Nakala za idhini hizo.
2. Nyaraka za Uzingatiaji wa Sheria na Kanuni:
- Uwasilishaji Kamili wa Mfumo wa AML/CTF: Uwasilishaji wa kina wa mfumo wa AML/CTF wa benki, ikijumuisha sera, taratibu na ufanisi wa programu.
- Tathmini ya Hatari za Huduma za Benki Mwakilishi za Kigeni: Tathmini iliyorekodiwa ya hatari zinazohusiana na uhusiano wa benki mwakilishi wa kigeni, ikiwa ni pamoja na hatari za kijiografia, hatari za msingi wa wateja, na hatari za bidhaa na huduma.
3. Ripoti za Kifedha na za Uendeshaji:
- Ripoti za Utoshelevu wa Mtaji: Ripoti zinazoonyesha kufuata kwa benki mahitaji ya mtaji ya kimataifa, kuhakikisha uthabiti wa kifedha.
- Ripoti za Ukwasi: Uchambuzi wa hali ya ukwasi wa benki katika kukidhi wajibu wa muda mfupi na mahitaji ya uendeshaji.
- Ripoti za Mfiduo wa Fedha za Kigeni: Nyaraka zinazoonyesha mfiduo wa benki kwa hatari za fedha za kigeni, pamoja na hatua zilizochukuliwa kupunguza hatari hizo.
4. Nyaraka za Umiliki na Udhibiti:
- Uchunguzi Ulioimarishwa wa Kina wa Uhakiki kwa Wamiliki Wanufaika: Ripoti za kina za uchunguzi ulioimarishwa kuhusu wamiliki wanufaika wa benki, hususan wale wanaoshikilia udhibiti au ushawishi mkubwa katika shughuli za benki.
5. Nyaraka za Uadilifu wa Uendeshaji na Usalama:
- Ripoti za Usimamizi wa Hatari za Kiutendaji: Ripoti za kina kuhusu mikakati ya benki ya usimamizi wa hatari za kiutendaji na ufanisi wake katika kupunguza hatari.
- Ripoti za Ukaguzi wa Usalama wa Taarifa: Ripoti huru za ukaguzi zinazotathmini uimara wa hatua za usalama wa taarifa za benki dhidi ya vitisho vinavyowezekana vya mtandaoni.
6. Mawasiliano na Wadhibiti:
- Majibu kwa Maswali ya Wadhibiti: Nakala za majibu kwa maswali au maombi ya taarifa kutoka kwa mamlaka za udhibiti.
- Nyaraka za Utatuzi wa Masuala ya Uzingatiaji wa Sheria na Kanuni: Nyaraka za masuala yoyote ya uzingatiaji wa sheria na kanuni yaliyobainishwa na wadhibiti na ufumbuzi au hatua za kurekebisha zilizochukuliwa baadaye na benki.
Mchakato wa kukusanya na kuwasilisha mkusanyiko huu mpana wa nyaraka unahitaji umakini mkubwa, ili kuhakikisha kwamba kila kipengele cha shughuli za benki, mikakati ya usimamizi wa hatari na mifumo ya uzingatiaji wa sheria na kanuni kinawasilishwa kwa uwazi kwa IFB na mamlaka husika za udhibiti. Nyaraka hizi kamili si ushahidi wa uadilifu wa kiutendaji wa benki na dhamira yake ya kuzingatia sheria na kanuni pekee, bali pia ni msingi wa uhusiano wa kibenki wa kimataifa unaoaminika na salama.
Kiasi Bora cha Fedha cha Kuhifadhiwa katika IFB
Kiwango bora cha fedha ambacho benki inapaswa kuweka kwa benki yake mwakilishi hutegemea mambo mengi, kila moja likistahili kuzingatiwa kwa umakini mkubwa. Uamuzi huu huathiriwa kwa kiasi kikubwa na kiasi cha miamala ya benki husika, pamoja na vigezo vingine vikiwemo, lakini sio tu, kasi ya miamala, aina ya mahitaji ya wateja wake, na masharti ya udhibiti inayopaswa kuyazingatia.
Mambo ya Kuzingatia:
- Kiasi na Kasi ya Miamala: Kiasi cha fedha kinachohitajika ni sawia moja kwa moja na kiasi na kasi ya miamala inayochakatwa. Kiasi kikubwa cha miamala au kasi ya juu ya miamala huhitaji akiba kubwa zaidi ili kuhakikisha ukwasi na kuwezesha uchakataji usio na vikwazo.
- Asili ya Miamala: Aina ya miamala (iwapo kwa kiasi kikubwa ni ya ndani au ya kimataifa, ukubwa wa wastani wa muamala, na sarafu zinazotumika) pia ina nafasi ya kuamua. Miamala ya kimataifa, kwa mfano, inaweza kuhitaji mambo ya ziada ya kuzingatiwa kama vile akiba ya fedha za kigeni na kuzingatia kanuni za benki wakilishi katika mamlaka mbalimbali za kisheria.
- Mahitaji ya Udhibiti: Maagizo ya kidhibiti kama mahitaji ya akiba, uwiano wa ukwasi na uwiano wa utoshelevu wa mtaji lazima yazingatiwe kikamilifu. Kanuni hizi zimebuniwa ili kuhakikisha uwezo wa benki wa kulipa madeni na ukwasi wake, hivyo kuhitaji kiasi fulani cha msingi cha fedha kuhifadhiwa kwa benki mwakilishi.
- Mikakati ya Usimamizi wa Hatari: Mbinu ya benki katika usimamizi wa hatari, hasa hatari ya ukwasi na hatari ya mikopo, huathiri kiasi cha fedha zinazowekwa kwa benki mwakilishi. Mkakati wa tahadhari zaidi unaweza kupendelea akiba kubwa zaidi ili kukabiliana na mishtuko isiyotarajiwa au mahitaji yasiyotabirika.
- Gharama za Uendeshaji na Ufanisi: Gharama za uendeshaji zinazohusiana na kudumisha salio katika benki wakilishi, zikiwemo ada za miamala na gharama ya fursa ya kushikilia fedha kama akiba badala ya kuziwekeza, lazima zipimwe kwa busara dhidi ya hitaji la ukwasi.
Kukokotoa Kiasi Bora:
Ili kukokotoa kiasi bora cha fedha cha kuhifadhiwa kwa benki mwakilishi, benki inaweza kutumia mifumo ya takwimu na ya kifedha inayojumuisha mambo yaliyotajwa hapo juu. Mifumo hiyo inaweza kutumia data za kihistoria kukadiria kiasi cha miamala na mahitaji ya ukwasi, kikirekebishwa kulingana na mabadiliko yanayotarajiwa katika hali ya soko au mkakati wa biashara.
Kama mwongozo wa IFB wenyewe kwa wateja wa benki mwakilishi, tunapendekeza akiba ya usalama sawa na angalau asilimia 15 ya kiasi cha miamala yake ya kila mwezi, au kiwango cha juu kabisa cha muamala kinachotarajiwa ndani ya mwezi husika, kilicho kikubwa zaidi kati ya hivyo viwili. Kanuni hii inalenga kuhakikisha kwamba benki ina ukwasi wa kutosha kukidhi mahitaji yake ya kiutendaji katika hali mbalimbali, na hivyo kujilinda dhidi ya upungufu wa ukwasi unaoweza kutokea.
Akiba hii ya kimkakati huiwezesha benki kuendesha shughuli zake za kila siku bila usumbufu, kukidhi mahitaji yasiyotarajiwa, na kukabiliana na vipindi vya msongo wa kifedha kwa uthabiti. Uchaguzi wa kiasi kikubwa zaidi kati ya asilimia 15 ya miamala ya kila mwezi au kiasi cha juu kinachotarajiwa cha muamala huhakikisha hali imara ya ukwasi, kwa kuzingatia mtiririko wa kawaida wa miamala na vilele vinavyowezekana vya mahitaji.
Ada na Gharama Elekezi Zinazohusiana na Akaunti za Nostro
Ada za Akaunti ya Nostro (kielelezo)
| Kipengele | Maelezo | Ada |
|---|---|---|
| Ada ya Kuwezesha Akaunti | Hutozwa wakati wa kufungua akaunti ya nostro na katika kila maadhimisho ya mwaka ya uwezeshaji wake | EUR 25,000 kwa mwaka |
| Salio la Chini Kabisa | Kiasi cha akiba kisicholipiwa riba kinachopaswa kudumishwa wakati wote | EUR 500,000 (ya kudumu) |
| Ada ya matengenezo ya kila mwezi | Usimamizi wa akaunti | EUR 500 kwa mwezi |
| Ada ya muamala unaoingia | Kwa kila mkopo wa SWIFT unaoingia | EUR 10 kwa kila muamala |
| Ada ya muamala unaotoka | Kwa kila malipo ya SWIFT yanayotoka | EUR 20 kwa kila muamala |
| Pambizo la fedha za kigeni | Nyongeza juu ya viwango vya kati vya soko | Kwa kawaida 0.15%–0.30% ya kiasi kikuu |
| Ada za ziada za benki mwakilishi | Pale ambapo benki wakilishi za wahusika wengine zinahusika | EUR 25–75 kwa kila tukio |
| Ada za ujumbe wa SWIFT | Ujumbe usio wa miamala (kwa mfano, ujumbe wa muundo huru na ujumbe wa uchunguzi) | EUR 5 kwa kila ujumbe |
| Ada ya uthibitisho wa ukaguzi | Uthibitisho wa akaunti uliokaguliwa, kila mwaka | EUR 200 kwa kila uthibitisho |
| Ada za hitilafu za nyaraka na uchunguzi | Uchunguzi wa tofauti katika miamala | EUR 50 kwa saa (hutozwa kwa vipindi vya dakika 30) |
Ada za ziada zinaweza kutozwa kwa zana za juu za utoaji taarifa, uunganishaji wa API au huduma za upatanisho wa kiotomatiki.
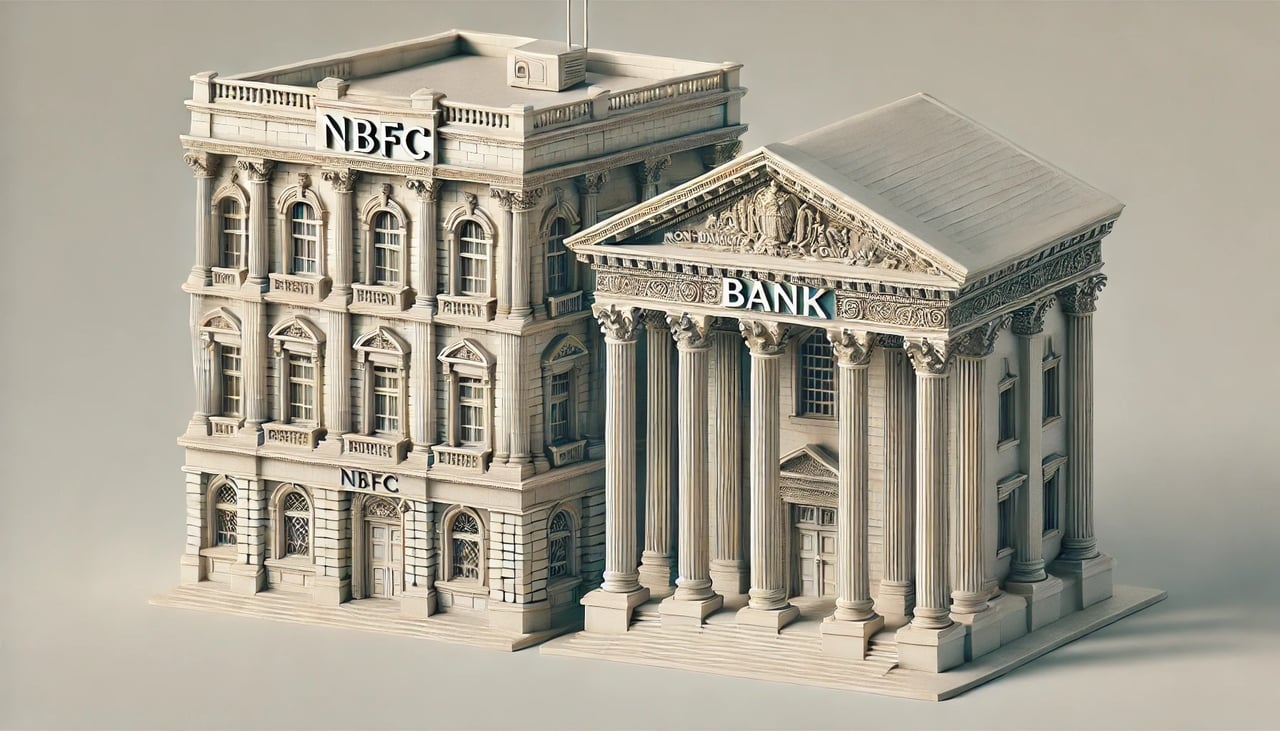
Ni nani mwingine anayeweza kuanzisha Uhusiano wa Benki Mwakilishi?
Taasisi nyingine mbali na benki za kawaida zinaweza kufungua akaunti za benki mwakilishi, ingawa hili si la kawaida na mara nyingi hukabiliwa na ukaguzi mkali wa kidhibiti. Taasisi hizi zinaweza kujumuisha:
- Taasisi za Kifedha: Taasisi za kifedha zisizo benki (NBFIs) au kampuni za kifedha zisizo benki (NBFCs) kama vile vyama vya ushirika vya akiba na mikopo, taasisi za akiba na mikopo, na madalali-wauzaji (broker-dealers) zinaweza kufungua akaunti za benki mwakilishi, hasa ili kuwezesha miamala ya kimataifa au kupata huduma fulani za kibenki.
- Watoa Huduma za Malipo: Kampuni zinazotoa huduma za usindikaji wa malipo, kama vile PayPal au Stripe, zinaweza kufungua akaunti za benki mwakilishi ili kurahisisha malipo na ulipaji wa kuvuka mipaka.
- Kampuni za Fintech: Kampuni changa za fintech, hasa zile zinazojihusisha na uhamishaji wa fedha kimataifa, pochi za kidijitali na majukwaa ya kubadilisha sarafu fiche, zinaweza kutumia mahusiano ya benki mwakilishi ili kuziba mapengo kati ya mifumo tofauti ya kifedha.
- Vituo vya Hazina vya Mashirika: Mashirika makubwa ya kimataifa yenye shughuli za hazina za hali ya juu yanaweza kufungua akaunti za benki mwakilishi ili kusimamia ukwasi wa kimataifa na kuboresha miamala yao ya kifedha kuvuka mipaka.
- Wauzaji wa Fedha za Kigeni: Makampuni yanayojishughulisha na biashara ya fedha za kigeni yanaweza kutumia akaunti za benki mwakilishi kuwezesha miamala mikubwa ya sarafu za kimataifa.
Mazingatio ya Kidhibiti
Taasisi zilizo nje ya benki za jadi lazima zizingatie mahitaji makali ya udhibiti, yakiwemo:
- Kanuni za Kupambana na Utakatishaji wa Fedha (AML) na Kumjua Mteja Wako (KYC): Kuzingatia sheria za AML na KYC ni muhimu ili kuzuia shughuli haramu kama vile utakatishaji wa fedha na ufadhili wa ugaidi.
- Utulivu wa Kifedha: Kuonyesha utulivu wa kifedha na michakato ya kutosha ya usimamizi wa hatari kwa wadhibiti na benki wakilishi.
- Utoaji wa Leseni na Idhini: Kupata leseni na idhini zinazohitajika kutoka kwa mamlaka husika za udhibiti wa fedha za eneo lao na kuwa katika hali nzuri ya kisheria.
Changamoto na Hatari Zinazowezekana
- Ukaguzi wa Kidhibiti: Taasisi zisizo za kibenki zinaweza kukabiliwa na ukaguzi mkali zaidi wa kidhibiti, hali inayofanya mchakato kuwa mgumu na wa gharama kubwa zaidi.
- Hatari ya Sifa: Kuingia katika mahusiano ya benki mwakilishi bila sifa thabiti au hadhi ya kidhibiti kunaweza kuleta hatari za kisifa zinazoweza kusababisha benki mwakilishi kukataa kutoa ufikiaji.
- Ugumu wa Uendeshaji: Usimamizi wa akaunti za benki mwakilishi unahusisha kusimamia kanuni changamano za kimataifa za kibenki na taratibu za uendeshaji.
Aina za Akaunti za Benki Mwakilishi
Katika IFB, tunafanya kazi na benki wakilishi teule ili kuwezesha upatanishi wa kifedha wa kimataifa, malipo ya mwisho ya fedha za kigeni, njia za ukwasi na usimamizi wa fedha taslimu wa taasisi. Mfumo wetu wa huduma za benki mwakilishi unazingatia kikamilifu viwango vya kimataifa vya uzingatiaji wa sheria na kanuni, huku ukitoa aina za akaunti zilizopangiliwa kulingana na mahitaji ya washirika mbalimbali wa kitaasisi na wa kati ya benki.
Ifuatayo ni muhtasari wa miundo mikuu ya akaunti inayotumiwa na IFB na washirika wetu katika mazingira mbalimbali ya udhibiti.
1. Akaunti za Nostro na Vostro
Hizi ni nguzo za msingi za huduma za benki mwakilishi za jadi, zinazotumiwa duniani kote na taasisi za kifedha kutoa huduma za malipo ya mwisho na usafishaji wa fedha taslimu katika mamlaka na sarafu za nje.
Akaunti ya Nostro (“akaunti yetu kwako”)
- Akaunti ya Nostro hushikiliwa na IFB katika benki mwakilishi ya nje ya nchi, kwa kawaida kwa fedha za kigeni (k.m. USD, GBP, AED).
- Akaunti hizi ni muhimu kwa shughuli za fedha za kigeni, malipo na ulipaji wa sarafu mbalimbali, na malipo ya ufadhili wa biashara.
Akaunti ya Vostro (“akaunti yenu kwetu”)
- Akaunti ya Vostro ni taswira ya kioo: inashikiliwa na benki ya kigeni katika IFB, kwa EUR, USD au sarafu nyingine.
- Akaunti hizi huwezesha benki za kigeni kutuma na kupokea malipo kwa niaba ya wateja wao kupitia IFB na mtandao wake wa benki wakala.
Mfano wa Matumizi: Benki moja Afrika Mashariki inadumisha Akaunti ya Vostro ya EUR katika IFB ili kufanya na kupokea malipo ya euro kwa wateja wake, yanayotekelezwa kupitia benki wakilishi za IFB.
2. Akaunti za Omnibus
Akaunti ya Omnibus ni muundo wa akaunti ya pamoja unaojumuisha salio na miamala ya wateja au taasisi tanzu kadhaa katika akaunti moja inayosimamiwa na mpatanishi mwenye leseni: kwa kawaida dalali wa dhamana, msimamizi wa utajiri, benki ya kigeni, au mhifadhi wa mali.
Akaunti za omnibus hutumika mara kwa mara katika mazingira ya usafishaji wa dhamana, benki za uwekezaji, na uhifadhi wa mali za kidijitali.
Sifa Kuu
- Hakuna utenganishaji wa moja kwa moja wa akaunti ndogo katika vitabu vya IFB (ni mmiliki wa akaunti ya pamoja pekee ndiye anayesajiliwa).
- Majukumu ya msingi ya KYC/AML katika ngazi ya mteja mmoja mmoja yanabaki kwa mmiliki wa akaunti ya omnibus.
- Upatanisho wa kila siku na itifaki za uwazi kamili ni lazima.
Mahitaji ya Udhibiti
IFB inakubali miundo ya omnibus kutoka kwa:
- Madalali au kampuni za uwekezaji zinazozingatia MiFID II
- Benki na watunzaji wa mali walio katika mamlaka za kisheria za nchi wanachama wa FATF
- Watoa huduma za mali fiche walioidhinishwa chini ya Kanuni ya Masoko ya Mali Fiche ya EU (MiCA)
Ufuatiliaji Endelevu: Wamiliki wote wa akaunti za omnibus lazima wawasilishe vyeti vya robo mwaka vya uzingatiaji wa KYC na kuwezesha ukaguzi wa papo hapo wa kupitia akaunti hadi kwa wahusika wa msingi (look-through) kuhusu shughuli za akaunti husika.
3. Akaunti za Benki Mwakilishi za Ngazi ya Pili (Nested Correspondent Accounts)
Akaunti za nested huhusisha matumizi ya benki mwakilishi ya kati kupitisha miamala ya kimataifa kwa niaba ya benki ya mtu wa tatu ambayo yenyewe haina akaunti ya moja kwa moja katika IFB.
Jinsi Inavyofanya Kazi
- Benki A → hudumisha akaunti katika
- Benki B → ambayo ina Akaunti ya Vostro ya moja kwa moja katika
- Benki C.
Hatari na Vikwazo
- Mahusiano ya ngazi-ndani (nested) yako chini ya hatari ya juu ya udhibiti, hasa kuhusiana na:
- Kukwepa vikwazo
- Ukosefu wa uwazi wa kimamlaka ya kisheria
- Uwezekano wa kuwepo kwa hatari ya utakatishaji fedha na ufadhili wa ugaidi
IFB huwezesha akaunti za benki mwakilishi zilizowekwa ndani ya akaunti nyingine (nested correspondent accounts) chini ya mipango maalum ya pande tatu iliyoidhinishwa mapema ambapo:
- Uwazi kamili unapatikana kwa taasisi inayoanzisha muamala (Benki A),
- Benki B inazingatia mahitaji ya ufichuzi ya Basel III Pillar II/III,
- Mtiririko wa fedha unaweza kukaguliwa kila mara.
4. Akaunti za Malipo Kupitia Benki Mwakilishi (PTAs)
PTAs ni akaunti za benki mwakilishi ambazo kupitia hizo wateja binafsi au wa taasisi wa benki ya kigeni wanaweza kupata moja kwa moja huduma za IFB (kwa mfano uhamishaji wa fedha kwa njia ya waya, ubadilishaji wa fedha za kigeni), na hivyo kukwepa kwa ufanisi usajili wa moja kwa moja wa wateja katika IFB.
PTA huchukuliwa kimataifa kuwa na hatari kubwa; kwa mfano, sheria ya Marekani inahitaji Uchunguzi wa Kina wa Uhakiki ulioimarishwa kwa akaunti hizo (USA PATRIOT Act, kifungu cha 312).
Sera ya IFB
Kutokana na hatari kubwa ya ML/TF na ukosefu wa uwazi, IFB haitoi PTA chini ya mipangilio ya kawaida. Pale ambapo vighairi hufanywa, ni:
- Hutolewa kwa taasisi za kifedha zilizodhibitiwa pekee
- Kunategemea wajibu wa kuchunguza hadi kwa wamiliki halisi katika ngazi ya mteja
- Inasimamiwa na mikataba maalum ya pande mbili yenye viwango vya uchunguzi wa kina wa uhakiki vinavyoendana na OFAC/FATF
5. Akaunti za Ulipaji na Ukamilishaji wa Malipo
Akaunti hizi zinashikiliwa katika benki kuu, mifumo ya RTGS au mifumo ya ulipaji, na IFB au benki zake wakilishi. Zinawezesha uchakataji wa papo hapo na ulipaji wa mwisho wa:
- Malipo kati ya benki
- Miamala ya dhamana za kifedha
- Shughuli za hazina
Mifano ya Matumizi
- Usafishaji wa EUR (T2, EBA STEP2) kupitia mipango ya benki mwakilishi
- Ulipaji na ukabidhi wa USD (Fedwire, CHIPS) kupitia mipango ya benki mwakilishi
- Mifumo ya ndani ya RTGS kwa shughuli za fedha za ndani katika nchi mahususi
Hatua za Usalama
- Akaunti zote za kusafisha (clearing) zinakabiliwa na udhibiti wa ukwasi wa ndani ya siku,
- Utenganisho wa kinga (firewall) kutoka shughuli za kibiashara, na
- Usimamizi wa viwango vya LCR/NSFR vya Basel III.
Uzingatiaji wa Sheria na Kanuni na Usimamizi wa Hatari
Mahusiano yote ya benki mwakilishi yanasimamiwa na mifumo ifuatayo:
- Mapendekezo 40 ya FATF
- Miongozo ya Kamati ya Basel ya Usimamizi wa Benki
- Uzingatiaji wa pande mbili wa EU AMLD6 / GDPR
- Kifungu cha 312 cha Sheria ya U.S. Patriot (kwa njia za miamala ya dola za Marekani)
- Mahitaji ya mdhibiti wa IFB, Anjouan Offshore Finance Authority (AOFA)
Akaunti za benki mwakilishi ni:
- Kulingana na kiwango cha hatari wakati wa kuanzisha uhusiano wa kibenki
- Hupitiwa chini ya uthibitisho upya wa kila mwaka wa uzingatiaji wa sheria na kanuni
- Hufuatiliwa kupitia uchujaji wa miamala kwa wakati halisi na
- Inafungwa na haki ya kusitisha huduma mara moja endapo kuna viashiria vya hatari (kwa mfano, PEP, taasisi zilizowekewa vikwazo, ongezeko la ghafla la kiasi cha miamala)
Aina Nyingine za Akaunti za Kitaasisi katika IFB
Katika IFB, tunatoa mfululizo kamili wa miundo ya akaunti za kitaasisi iliyoandaliwa kukidhi mahitaji mahususi ya benki wakilishi, wahifadhi wa mali, madalali-wauzaji, kampuni za dhamana (trust companies) na wasuluhishi wa kifedha waliodhibitiwa. Kila aina ya akaunti imeundwa kuunga mkono mifumo ya uendeshaji ya wateja wetu huku ikizingatia viwango vya kimataifa vya udhibiti, mamlaka za ulinzi wa mali za wateja, na itifaki madhubuti za kupambana na utakatishaji fedha.
Ifuatayo ni muhtasari wa aina kuu za akaunti zinazopatikana IFB, pamoja na sifa zake za kiutendaji na mipaka ya uzingatiaji wa sheria na kanuni.
1. Akaunti za Omnibus
Akaunti ya omnibus ni muundo wa akaunti iliyounganishwa unaotunzwa na msuluhishi wa kifedha aliyedhibitiwa (kama vile benki ya uhifadhi wa mali, wakala wa dhamana, au msimamizi wa mfuko) kwa niaba ya wateja wengi walio chini yake. Ingawa ni msuluhishi pekee anayerekodiwa kama mmiliki wa akaunti katika leja ya IFB, msuluhishi huyo hubaki na wajibu kamili wa utambuzi, uhakiki na usimamizi wa wamiliki halisi wanaonufaika.
Matumizi: Uhifadhi wa dhamana za kimataifa za uwekezaji, ujumlishaji wa taasisi wa fedha za kigeni (FX), au ukusanyaji wa pamoja wa majukwaa ya uwekezaji.
Sifa Kuu:
- Data ya mmiliki mnufaika huhifadhiwa nje ya leja
- Inahitaji leseni za kidhibiti na uwazi wa KYC
- Upatanisho wa kila siku na ukaguzi wa mara kwa mara wa kuchunguza mali za msingi vinaagizwa
Taasisi Zinazoruhusiwa:
- Kampuni za uwekezaji za EU zinazotekeleza MiFID II
- Walinzi wa mali wanaozingatia viwango vya FATF
- VASP za kitaasisi (chini ya uchunguzi wa kina ulioimarishwa wa uhakiki)
2. Akaunti Zilizotengwa (Maalum)
Akaunti zilizotenganishwa ni akaunti zinazofunguliwa kwa jina la mteja wa mwisho au taasisi ya kisheria mahususi, zinazohifadhiwa na kuwekwa wazi moja kwa moja kwenye leja kuu ya IFB. Muundo huu huhakikisha utenganisho kamili wa kisheria wa mali za mteja na mara nyingi huhitajika chini ya mifumo ya kisheria inayosimamia mipango ya pamoja ya uwekezaji, mipangilio ya kiamana, au maagizo ya usimamizi wa utajiri binafsi.
Matumizi: Watu wenye utajiri mkubwa, ofisi za familia, vyombo vya mifuko ya uwekezaji, wadhamini wa mifuko ya pensheni, na mipango ya SPV inayohitaji kutenganisha mali kisheria.
Faida:
- Umiliki wa kisheria ulio wazi
- Utengano ambao, kwa nyaraka sahihi za kisheria, unaweza kuunga mkono ulinzi dhidi ya kufilisika
- Utoaji wa taarifa za udhibiti ulio rahisi na wazi
3. Akaunti za Amana (Fiduciary)
Akaunti ya uaminifu hushikiliwa na mdhamini au mwaminiwa kwa niaba ya mnufaika mmoja au zaidi, kwa mujibu wa hati ya amana au mamlaka ya uaminifu. Akaunti hizi kwa kawaida husimamiwa na kanuni za amana za sheria ya kawaida (common law) na huhusisha wajibu wa kisheria ulioimarishwa wa uangalifu, uaminifu na ufichuzi kamili.
Matumizi: Kampuni za uaminifu (trust), mashirika binafsi ya msingi (foundations), mipango ya ulezi, upangiliaji wa urithi.
Sifa:
- Hatimiliki ya kisheria inayoshikiliwa na mdhamini
- Maslahi ya kunufaika yanayoshikiliwa na wahusika wa tatu
- Kunategemea leseni za uaminifu na sheria ya amana ya mamlaka husika ya kisheria
4. Akaunti za Mtendaji Mwakilishi (Nominee)
Akaunti ya mwakilishi (nominee account) ni akaunti ambamo mali huhifadhiwa kwa jina la taasisi mwakilishi (kwa kawaida kampuni ya kisheria, mhifadhi au kampuni ya udhamini) kwa niaba ya mmiliki mnufaika. Mpangilio huu hutumika kwa ajili ya usiri, ufanisi au usimamizi wa kuvuka mipaka; hauzuii kamwe uwazi wa kidhibiti.
Matumizi: Umiliki wa mali wa kiusimamizi wa hiari, upangaji wa utajiri unaodhibitiwa, umiliki wa siri wa masoko ya mitaji.
Utawala:
- Ufichuzi kamili wa wamiliki wanufaika wa mwisho (UBO) unahitajika
- Kwa kuzingatia kanuni za uwazi chini ya FATF Rec. 24 na 25
- Makubaliano ya kisheria lazima yafafanue uhusiano kati ya mwakilishi (nominee) na mkuu (principal)
5. Akaunti za Escrow
Akaunti ya escrow ni akaunti isiyoegemea upande wowote na yenye masharti, inayosimamiwa na IFB kama mhusika wa tatu huru. Fedha au mali huhifadhiwa kwa amana hadi masharti ya kimkataba yaliyowekwa awali yatimizwe: kwa kawaida katika uunganishaji na ununuzi wa kampuni (M&A), ufadhili wa miradi, mali isiyohamishika, au miamala yenye dhamana ya utendaji.
Matumizi: Ulipaji wa miamala, ahadi za ufadhili wa awali, na malipo yanayohusishwa na hatua muhimu za mradi.
Masharti:
- Mikataba ya pande mbili au tatu inahitajika
- Fedha hufungiwa hadi matukio ya kuanzisha utekelezaji yatokee
- Uwezekano wa kutekelezwa kisheria kwa masharti ni muhimu
6. Akaunti za Fedha za Wateja (CMA)
Akaunti za Fedha za Wateja hutumiwa na kampuni za uwekezaji, kampuni za udalali na taasisi za fedha za kielektroniki (EMI) kulinda fedha za wateja kwa kuzitenganisha na mtaji wao wenyewe wa taasisi. Akaunti hizi zinakabiliwa na masharti makali ya utenganishaji, ulinganisho wa kila siku wa hesabu na ufichuzi chini ya mifumo ya udhibiti kama vile MiFID II, kanuni za CASS za Uingereza na Kanuni ya Ulinzi wa Wateja ya SEC (Rule 15c3-3).
Matumizi: Majukwaa ya biashara ya dhamana, madalali wa fedha za kigeni, kampuni za teknolojia ya kifedha zinazoshughulikia fedha za wahusika wengine.
Masharti Muhimu:
- Utengano kamili na fedha za taasisi yenyewe
- Haki za uthibitisho na ukaguzi zinazoendelea
- Uchunguzi wa miamala kwa wakati halisi
7. Akaunti Ndogo (Leja za Ndani)
Akaunti ndogo ni salio la wateja au leja za miamala zinazotunzwa ndani ya benki na kurekodiwa chini ya akaunti kuu au akaunti ya pamoja (omnibus). Ingawa hazitenganishwi kisheria katika vitabu vya benki, huwezesha mwendeshaji wa akaunti kufuatilia na kugawa fedha miongoni mwa watumiaji wadogo kadhaa.
Matumizi: Wachakataji wa malipo, mabadilishano ya sarafu fiche, majukwaa ya taasisi za fedha za kielektroniki (EMI).
Muhimu:
- Hatari kubwa ya kisheria na udhibiti iwapo wamiliki halisi wa manufaa (UBO) hawatafichuliwa kikamilifu
- Inakubalika tu iwapo mwenye akaunti kuu ana leseni na hufanyiwa ukaguzi wa mara kwa mara wa KYC
8. Akaunti za Taasisi (kwa Mtaji wa Taasisi Yenyewe)
Hizi ni akaunti zinazotumiwa na IFB yenyewe kwa shughuli zake, kama vile usimamizi wa mtaji na shughuli za hazina. Hazitumiki kuhifadhi mali za wateja na zimetengwa kikamilifu na mtiririko wa fedha wa wateja.
9. Akaunti Kioo (Mirror Accounts)
Akaunti za kioo (mirror accounts) ni akaunti zinazolingana zinazofunguliwa katika mamlaka mbalimbali za kisheria au vyombo mbalimbali vya kisheria, zilizobuniwa kuakisi shughuli sambamba: mara nyingi kwa ajili ya kupunguzana madeni ya hazina (netting), usimamizi wa hatari wa kiundani, au ufadhili uliopangiliwa.
Matumizi: Mtiririko wa fedha kati ya kampuni mama na tanzu, utoaji wa hati za dhamana zilizopangiliwa, ugawaji wa mtaji wa udhibiti.
Mambo ya Kuzingatia Kuhusu Uzingatiaji wa Sheria na Kanuni:
- Lazima iwe wazi kwa wadhibiti na wakaguzi
- Haitumiki kuficha taarifa wala kuficha miamala nje ya mizania
Uzingatiaji wa Sheria na Kanuni
Miundo yote ya akaunti katika IFB inategemea:
- Mapendekezo 40 ya FATF
- EU AMLD6 na MiFID II
- Miongozo ya Kamati ya Basel kuhusu usimamizi madhubuti wa hatari za ML/FT
- Mifumo ya uwazi wa Wamiliki Manufaa wa Mwisho (UBO) (ikijumuisha CRS, FATCA, Rejista za Umiliki Manufaa)
- Mifumo ya ndani ya kupima viwango vya hatari na ufuatiliaji wa miamala
Akaunti zinaweza kufunguliwa tu baada ya uchunguzi wa kina ulioimarishwa wa uhakiki, na zinakabiliwa na mapitio ya mara kwa mara, ufuatiliaji wa papo hapo, na kusitishwa au kufungwa iwapo kutatokea kutozingatia kanuni za udhibiti.