Rozwiązania w zakresie finansowania dla podmiotów suwerennych
Przekształcanie narodowych aspiracji w rzeczywistość gospodarczą
W czasach, w których ostrożność fiskalna zderza się z ambitnymi celami rozwoju narodowego, IFB projektuje rozwiązania w zakresie finansowania podmiotów suwerennych właśnie z myślą o tym napięciu. Zdajemy sobie sprawę, że nowoczesne rządy potrzebują czegoś więcej niż konwencjonalnego kredytowania: oczekują innowacyjnej inżynierii finansowej, która zachowuje suwerenność fiskalną, a jednocześnie otwiera dostęp do kapitału o charakterze transformacyjnym.
Nasz kompletny zestaw instrumentów finansowania dla podmiotów suwerennych
Programy sekurytyzacji przychodów
Oceniamy, czy możliwe do zidentyfikowania strumienie dochodów publicznych mogą stanowić podstawę finansowania określonego celu rozwojowego. Ocena obejmuje uprawnienia prawne do cesji lub ustanowienia zabezpieczenia na dochodach, ich dotychczasowe wyniki, mechanizmy kontroli poboru, konkurujące roszczenia oraz wrażliwość na wstrząsy gospodarcze. Zastaw przyszłych wpływów pozwala pozyskać kapitał z wyprzedzeniem, lecz jednocześnie zobowiązuje przyszłe zasoby fiskalne. Powstałe zadłużenie, gwarancje i zobowiązania warunkowe muszą być oceniane i wykazywane zgodnie z obowiązującymi ramami finansów publicznych. Wycena i dostępne wpływy zależą od tych ustaleń oraz od popytu inwestorów.
Instrumenty monetyzacji zasobów naturalnych
Przyszłe tantiemy lub wpływy eksportowe mogą stanowić podstawę finansowania, jeżeli możliwe jest niezależne ustalenie wielkości produkcji, tytułu własności, praw do poboru należności i dostępnych wolumenów. Każda propozycja musi zostać zweryfikowana pod kątem zmienności cen surowców, ryzyk operacyjnych i dostawczych, istniejących roszczeń do tych wpływów oraz stałych potrzeb fiskalnych państwa. Finansowanie pod zabezpieczenie przyszłych dochodów z zasobów naturalnych tworzy zobowiązania spłaty; samo w sobie nie zmniejsza zadłużenia publicznego ani nie chroni rezerw. IFB ocenia pełny koszt ekonomiczny i fiskalny, zanim zarekomenduje daną strukturę.
Rozwój infrastruktury w ramach partnerstwa publiczno-prywatnego
IFB ocenia, czy partnerstwo publiczno-prywatne zapewnia lepszą wartość niż tradycyjne zamówienia publiczne i finansowanie ze środków publicznych. Przychody z projektu mogą przyczyniać się do spłaty zobowiązań, jednak podmioty publiczne mogą pozostawać narażone poprzez płatności za dostępność, gwarancje, zobowiązania do minimalnych przychodów, płatności z tytułu rozwiązania umowy lub wsparcie udzielane publicznemu odbiorcy. Te bezpośrednie i warunkowe zobowiązania muszą zostać skwantyfikowane, zatwierdzone, ujęte w budżecie i monitorowane. Finansowanie dedykowane projektowi może skuteczniej alokować ryzyka, lecz nie izoluje automatycznie budżetu ogólnego.
Architektura spółek celowych
Spółka celowa może jednoznacznie określić strukturę własności, wyodrębnić przepływy pieniężne projektu oraz określić prawa umowne pomiędzy państwem, inwestorami i operatorami. Jej utworzenie nie przesądza o tym, czy powiązane zadłużenie lub zobowiązania podlegają ujęciu w rachunkowości publicznej ani czy wpływają na ocenę wiarygodności kredytowej podmiotu suwerennego. Zależy to od istoty kontroli sprawowanej przez państwo, udzielonych gwarancji, zobowiązań płatniczych i ekspozycji na ryzyko, ocenianych zgodnie z obowiązującym prawem i standardami rachunkowości. IFB wykorzystuje spółki celowe tam, gdzie poprawiają one ład korporacyjny i wykonalność uprawnień, z wyraźnym wskazaniem związanych z nimi zobowiązań fiskalnych.
Innowacyjne strukturyzowanie i plasowanie obligacji
Jesteśmy pionierami zaawansowanych struktur obligacji, które dzielą ryzyko suwerenne według źródeł dochodów, tworząc ukierunkowane możliwości inwestycyjne przyciągające zróżnicowany kapitał międzynarodowy. Nasze podejście oparte na transzach, w którym określone strumienie dochodów przypisuje się odrębnym klasom inwestorów, optymalizuje wycenę i jednocześnie poszerza bazę inwestorów podmiotu suwerennego.
Linie kredytowe wzmocnione rezerwami
Dla państw dysponujących znacznymi rezerwami walutowymi lub dostępem do gwarancji wielostronnych strukturyzujemy rozszerzone linie kredytowe, które wykorzystują te atuty w celu uzyskania preferencyjnych warunków. Każde zobowiązanie dotyczące rezerw, ustanowienie zabezpieczenia lub gwarancja strony trzeciej podlega ocenie pod kątem kosztu, wpływu na dostępną płynność, wykonalności prawnej oraz ujęcia w sprawozdawczości fiskalnej i rezerwowej podmiotu suwerennego. Preferencyjne warunki stanowią cel poddawany weryfikacji rynkowej, a nie gwarantowany rezultat.
Przewaga IFB
Wyjątkowa wiedza fachowa
Nasz zespół ds. finansowania podmiotów suwerennych tworzą byli urzędnicy skarbowi, przedstawiciele banków centralnych oraz doświadczeni specjaliści z rynków kapitałowych, którzy rozumieją szczególne ograniczenia i możliwości, przed jakimi stoją współczesne rządy.
Globalny zasięg, lokalne zrozumienie
Dzięki obecności w głównych centrach finansowych oraz na rynkach wschodzących łączymy międzynarodowe najlepsze praktyki z precyzyjnym rozumieniem uwarunkowań lokalnych.
Najwyższa jakość ograniczania ryzyka
Każda tworzona przez nas struktura obejmuje wiele warstw ograniczania ryzyka, od strategii konsorcjalnych po mechanizmy gwarancyjne, zapewniając odporne rezultaty w całym cyklu koniunkturalnym.
Przejrzyste partnerstwo
Wierzymy, że finansowanie podmiotów suwerennych powinno wzmacniać, a nie zaciemniać transparentność fiskalną. Nasze struktury zaprojektowano tak, aby spełniały najwyższe międzynarodowe standardy w zakresie ujawniania informacji i ładu korporacyjnego.
Przekształcamy wizję w rzeczywistość
Droga od ambicji narodowych do osiągnięć gospodarczych wymaga czegoś więcej niż kapitału: wymaga partnera, który rozumie delikatną równowagę między odpowiedzialnością fiskalną a imperatywami rozwojowymi. IFB oferuje właśnie takie partnerstwo.
Zapraszamy podmioty suwerenne do przeprowadzenia z nami pełnego procesu diagnostycznego, w ramach którego:
- Analizujemy Państwa unikalne struktury przychodów i bazy aktywów
- Określenie optymalnych struktur finansowania zgodnych z Państwa parametrami ryzyka
- Projektowanie rozwiązań szytych na miarę, które zachowują elastyczność fiskalną, a jednocześnie zapewniają transformacyjny kapitał
- Realizacja transakcji z precyzją, w warunkach przejrzystości i z niezachwianym zaangażowaniem na rzecz Państwa suwerennych interesów
Rozpocznijmy Państwa transformację
Połączenie globalnej wiedzy z zakresu rynków kapitałowych z innowacyjnym podejściem do finansowania podmiotów suwerennych czyni IFB idealnym partnerem w rozwoju gospodarczym państwa. Jesteśmy gotowi wykorzystać pełnię naszych możliwości w służbie Państwa celów gospodarczych.
Zapraszamy do kontaktu z naszym Departamentem Finansów Suwerennych w celu rozpoczęcia poufnych konsultacji. Wspólnie zaprojektujemy rozwiązania finansowe, które uszanują suwerenność fiskalną Państwa kraju, a jednocześnie uwolnią jego potencjał gospodarczy.
IFB: tam, gdzie ambicje podmiotów suwerennych spotykają się z innowacją finansową
W sprawie poufnych rozmów dotyczących Państwa potrzeb w zakresie finansowania podmiotów suwerennych prosimy o bezpośredni kontakt z naszym Globalnym Dyrektorem ds. Finansowania Podmiotów Suwerennych. Wszystkie zapytania są rozpatrywane z zachowaniem najwyższej dyskrecji i protokołu dyplomatycznego.
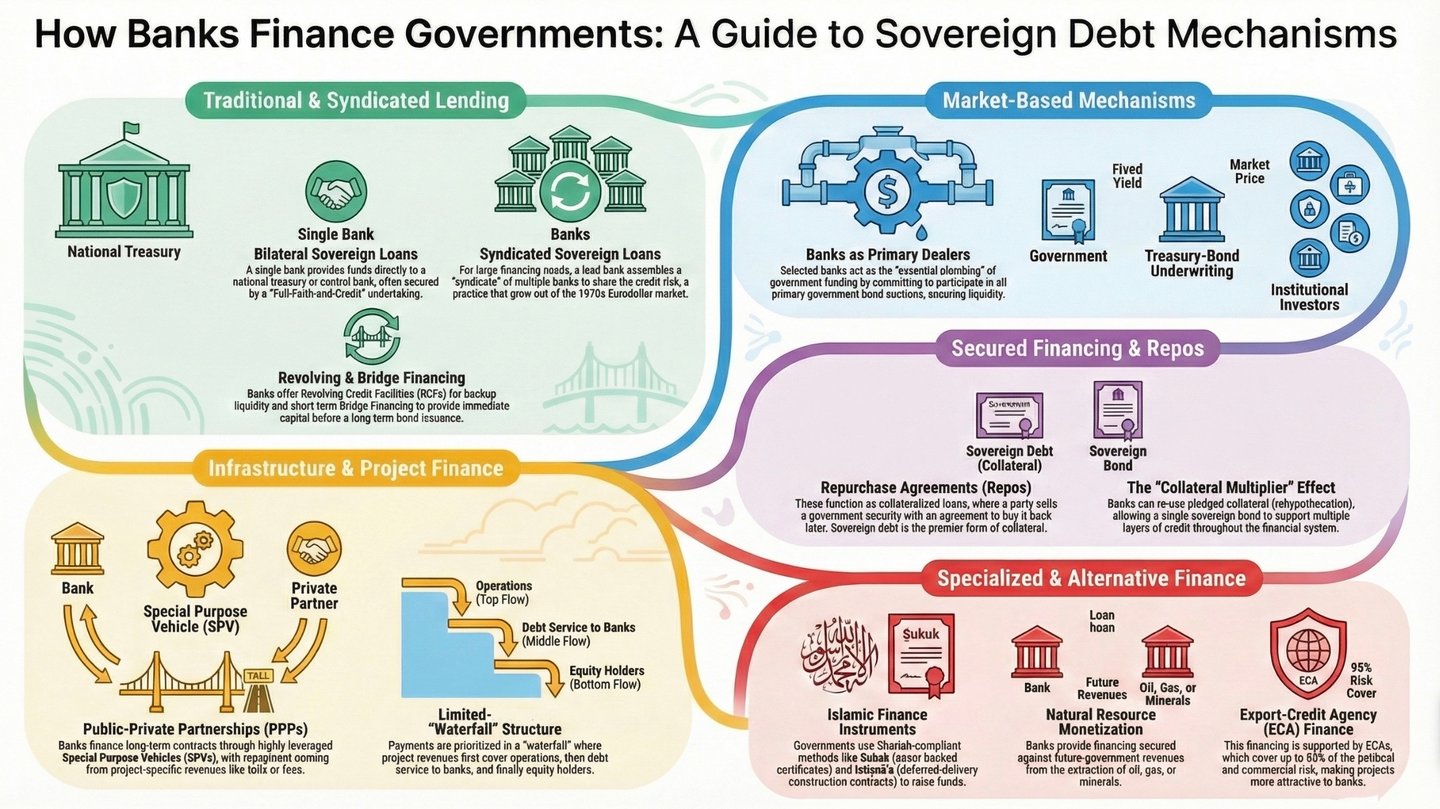
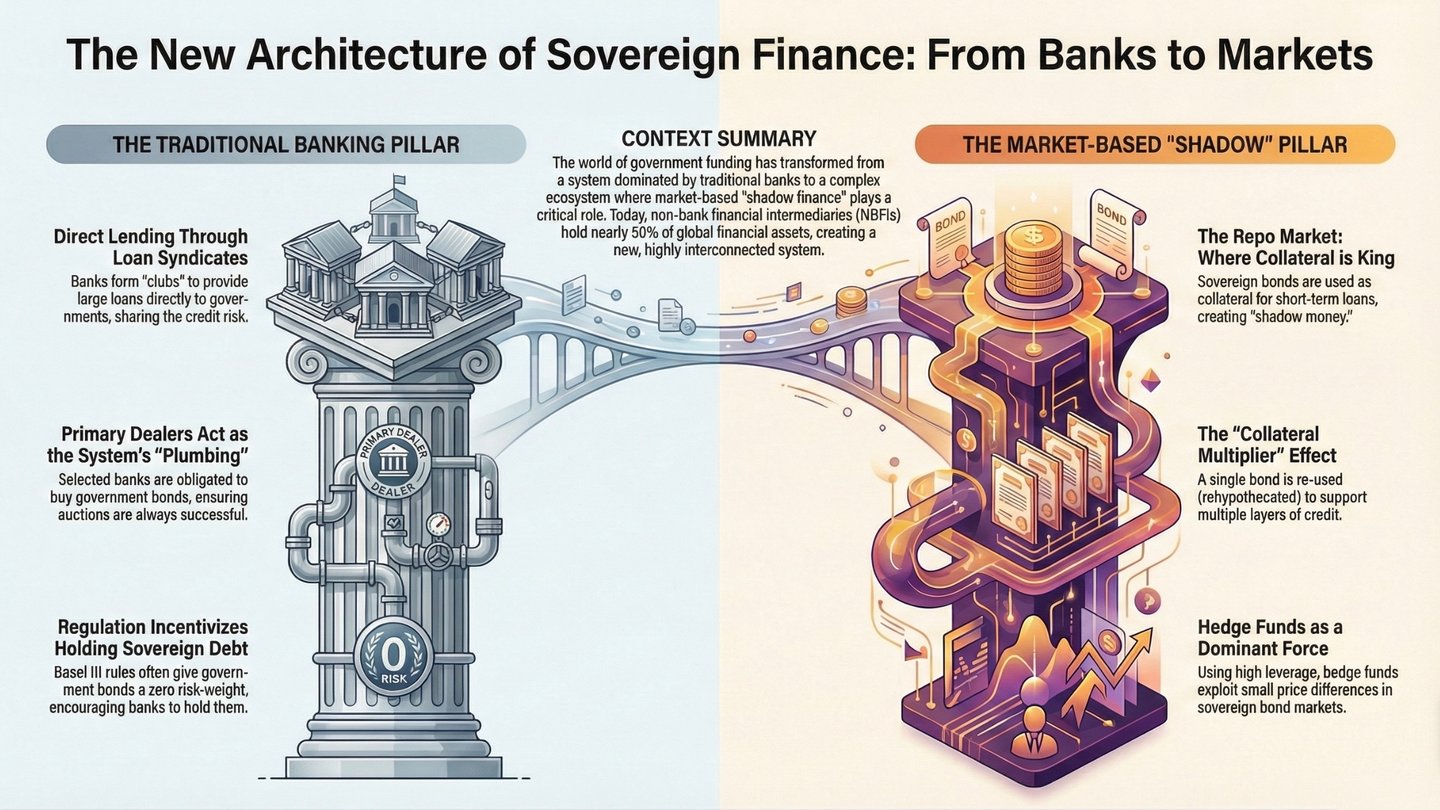
Kompendium finansowania projektów dla podmiotów suwerennych i quasi-suwerennych
Wprowadzenie dla kadry zarządzającej – diagnoza luki w finansowaniu
Wiele publicznie ogłaszanych inicjatyw infrastrukturalnych na rynkach wschodzących nigdy nie osiąga zamknięcia finansowego. Powtarzającą się przyczyną jest strukturalna niezgodność: ministerstwa nierzadko przenoszą krajowe przepisy o zamówieniach publicznych lub wzorce dawców z minionej epoki na transakcje rynku kapitałowego, w których alokacja ryzyka, okres zapadalności, pakiet zabezpieczeń i wycena nie odpowiadają już oczekiwaniom inwestorów. Nieuchronnym skutkiem jest zastój postępowania przetargowego, korekta marż lub wręcz rezygnacja z projektu.
Zespół IFB ds. podmiotów suwerennych i quasi-suwerennych (SQS) istnieje po to, aby usunąć tę niezgodność. Zaczynamy od przebudowy struktury kapitałowej tak, aby – zanim zostanie wbita pierwsza łopata – każde ryzyko zostało przypisane bilansowi najlepiej przygotowanemu do jego udźwignięcia, opłaty były przejrzyście rozliczane z góry w celu ochrony przestrzeni fiskalnej, a kowenanty odzwierciedlały bieżące poziomy rynkowego równoważenia się popytu i podaży.
I. Przegląd form finansowania
Formy finansowania podmiotów suwerennych
| # | Tryb | Orientacyjny okres obowiązywania | Typowe zastosowanie | Płatne z góry opłaty za usługi profesjonalne oraz opłaty aranżacyjne |
|---|---|---|---|---|
| 1 | Dwustronna pożyczka suwerenna | 3–15 lat | Wsparcie budżetowe; import dóbr inwestycyjnych o niewielkiej skali | Opłata zaliczkowa, opłata za techniczną należytą staranność, opłata za strukturyzację |
| 2 | Kredyt konsorcjalny dla podmiotu suwerennego | 5–12 lat | Linia fiskalna lub antycykliczna o wartości 300 mln USD lub wyższej | Prowizja za gwarantowanie emisji, prowizja syndykacyjna, opłata za zerwanie transakcji |
| 3 | Gwarantowanie emisji obligacji skarbowych (underwriting) | 5–30 lat | Benchmark w walutach twardych lub animowanie rynku obligacji lokalnych | Marża subemisyjna, opłata za koordynację roadshow |
| 4 | Finansowanie projektów z ograniczonym regresem | 8–25 lat | Energetyka, transport, szkielet cyfrowy | Opłata za audyt modelu, opłata za weryfikację ESG, opłata za strukturyzację |
| 5 | Zadłużenie w ramach partnerstwa publiczno-prywatnego (BOT, DBFO) | 10–35 lat | Autostrady płatne, lotniska, szpitale, odsalanie wody | Wynagrodzenie stałe (retainer), opłata doradcza za przygotowanie oferty koncesyjnej, opłata za zorganizowanie finansowania dłużnego |
| 6 | Kredyt eksportowy (kredyt dla nabywcy) | 5–15 lat | Umowa EPC z komponentem zagranicznym wynoszącym co najmniej 30% | ECA marża z tytułu obsługi premii, opłata za dokumentację prawną |
| 7 | Kredyt dostawcy i dyskontowanie należności | 1–5 lat | Tabor kolejowy, sprzęt ICT, materiały obronne | Marża dyskontowa od należności, opłata za strukturyzację |
| 8 | Odnawialna i rezerwowa (standby) linia kredytowa | 1–4 lata | Bufor walutowy, płynność na reagowanie kryzysowe | Prowizja za gotowość, prowizja agenta |
| 9 | Finansowanie pomostowe | Do 24 miesięcy | Pomost do euroobligacji lub uruchomienia środków od instytucji wielostronnej | Opłata za gwarantowanie emisji, marża z tytułu realizacji swapu |
| 10 | Warunkowa linia kredytowa (DDO na wypadek katastrof, DDO na wypadek pandemii) | 15–20 lat (okres wypłat środków 3–5 lat) | Wstrząsy klimatyczne, cenowe na rynkach towarowych lub zdrowotne | Opłata aranżacyjna, opłata za gotowość do udostępnienia środków pobierana z góry |
| 11 | Finanse islamskie (sukuk, istisnaʿ, ijara) | 5–20 lat | Krajowa baza inwestorów, jurysdykcje stosujące zasady szariatu | Opłata za strukturyzację zgodną z szariatem, opłata za wydanie certyfikatu |
| 12 | Zielona, społeczna lub powiązana ze zrównoważonym rozwojem obligacja lub pożyczka | 5–30 lat | Ograniczanie zmian klimatu, mieszkalnictwo socjalne, zgodność z celami zrównoważonego rozwoju (SDG) | Opłata za weryfikację wpływu, opłata za kalibrację KPI |
| 13 | Pożyczka typu „zasoby za infrastrukturę” zabezpieczona towarami | 5–15 lat | Rafinerie zabezpieczone ropą naftową, bocznice kolejowe dla kopalin | Opłata za wycenę kontraktu odbioru, marża za realizację zabezpieczenia (hedging) |
| 14 | Zamiana długu na ochronę przyrody lub zamiana długu na rozwój | Dopasowane do indywidualnych potrzeb | Finansowanie funduszy powierniczych na rzecz ochrony przyrody, reforma polityki | Opłata za strukturyzację swapu, wynagrodzenie powiernika monitorującego |
| 15 | Kapitał własny lub instrumenty quasi-kapitałowe w przedsiębiorstwie państwowym | Otwórz | Telekomunikacja, przedsiębiorstwa użyteczności publicznej, porty | Opłata za plasowanie, opłata za monitorowanie dywidend |
BOT: buduj–eksploatuj–przekaż; DBFO: projektuj–buduj–finansuj–eksploatuj; EPC: inżynieria, zaopatrzenie i budowa; ECA: agencja kredytów eksportowych; DDO: opcja odroczonego uruchomienia środków; KPI: kluczowy wskaźnik efektywności.
II. Szczegółowe omówienie poszczególnych instrumentów
1. Dwustronna pożyczka suwerenna
- Istota. IFB finansuje bezpośrednio skarb państwa lub bank centralny. Dokumentacja ma formę skróconą; środki mogą być wykorzystywane elastycznie.
- Zabezpieczenie. Bezwarunkowe zobowiązanie oparte na pełnej wiarygodności kredytowej państwa (Full-Faith-and-Credit, FF&C) wraz z klauzulami negative pledge i pari passu.
- Punkt odniesienia dla wyceny. Wycena opiera się na krzywej rentowności euroobligacji emitenta suwerennego, skorygowanej o termin zapadalności i płynność.
- Opłaty pobierane z góry.
- Zaliczka (retainer) w wysokości 0,5–1,0 mln USD przy zleceniu.
- Opłata za koordynację technicznej należytej staranności (narzut w wysokości 5–8 % do faktur za audyt wystawianych przez firmy z grupy Wielkiej Czwórki).
- Opłata za strukturyzację (50–100 pb kwoty kredytu), księgowana w momencie zatwierdzenia kredytu.
2. Konsorcjalny kredyt suwerenny
- Dlaczego konsorcjum? Wielkość transakcji przekraczająca 300 mln USD oraz limity koncentracji wynikające z regulacji bazylejskich wymagają utworzenia konsorcjum.
- Rola IFB. Mandatowy wiodący aranżer (MLA) gwarantuje 100 %, przydziela udziały i pozostaje agentem kredytu.
- Struktura opłat.
- Opłata wstępna z tytułu przyjęcia zlecenia (bezzwrotna).
- Prowizja za gwarantowanie emisji (spread „brutto” w wysokości 75–200 pb między ceną gwarantowaną a ceną dystrybucyjną).
- Opłata za syndykację / uczestnictwo (25–75 pb zatrzymywane przez MLA).
- Opłata za rezygnację (przerwanie transakcji) w wysokości 2–5 mln USD, płatna w przypadku przejścia kredytobiorcy do innego aranżera.
3. Gwarantowanie emisji obligacji skarbowych
- Struktura. Globalna nota Regulation-S/144A denominowana w walucie twardej lub instrument referencyjny w walucie lokalnej.
- Transfer ryzyka. IFB zobowiązuje się do stałej rentowności „take-down”, sprzedając instrumenty zarządzającym aktywami po cenie równowagi rynkowej.
- Aspekty ekonomiczne. Marża z tytułu gwarantowania emisji 40–200 punktów bazowych oraz opłata za koordynację roadshow (ok. 300 tys. USD).
4. Finansowanie projektów z ograniczonym regresem
- Kolejność wykorzystania przepływów pieniężnych (Cash-Flow Priority). Wodospad płatności: koszty operacyjne i podatki → obsługa zadłużenia uprzywilejowanego → uzupełnienie rachunku rezerwy obsługi zadłużenia (Debt-Service Reserve Account, DSRA) → rezerwa na utrzymanie → wypłaty na rzecz kapitału własnego, z zastrzeżeniem testu blokady wypłat (lock-up).
- Typowe wzmocnienia. Wielostronna częściowa gwarancja ryzyka (Partial-Risk Guarantee, PRG), ubezpieczenie ryzyka politycznego (Political-Risk Insurance, PRI), escrow, prawa step-in.
- Mandat modelowania. IFB wymaga niezależnego audytu modelu (0,15–0,35 mln USD) i pobiera opłatę za przegląd modelu finansowego (0,2 mln USD).
5. Dług w ramach partnerstwa publiczno-prywatnego (PPP)
- Warianty koncesji. BOT (Build-Operate-Transfer), DBFO (Design-Build-Finance-Operate).
- Płatności z tytułu rozwiązania umowy. Rząd zobowiązuje się spłacić dług uprzywilejowany przy z góry ustalonej wewnętrznej stopie zwrotu z kapitału własnego w przypadku politycznej siły wyższej.
- Opłaty doradcze. Doradztwo w zakresie przetargu koncesyjnego (1–3 mln USD) oraz opłata za zorganizowanie finansowania dłużnego (75–125 pb).
6. Kredyt eksportowy / kredyt dla nabywcy
- Ochrona ubezpieczeniowa. Do 95% ryzyka politycznego i handlowego pokrywa agencja kredytów eksportowych (ECA), taka jak niemieckie federalne gwarancje eksportowe Hermes lub SACE (Włochy).
- Premia OECD. Ustalana zgodnie z Porozumieniem OECD na podstawie kategorii ryzyka kraju oraz okresu; zazwyczaj jest finansowana w ramach kredytu.
- Marża IFB. Zatrzymuje 3–5 % marży za obsługę od finansowanej premii.
7. Kredyt dostawcy i dyskontowanie wierzytelności
- Mechanizm. Wykonawca EPC akceptuje weksle własne; IFB nabywa je z dyskontem (wolna od ryzyka stopa referencyjna, taka jak SOFR lub €STR, powiększona o marżę).
- Dochód z góry. Marża dyskontowa (3–5% wartości nominalnej) ujmowana natychmiast.
8. Odnawialna linia kredytowa i linia kredytowa typu stand-by
- Dyscyplina wypłat. Okresy dostępności 12–48 mies.; prowizja od niewykorzystanego zaangażowania w wysokości 30–75 pb od daty podpisania.
- Cel. Bufor walutowy, płynność w czasie pandemii, szybka odbudowa.
9. Finansowanie pomostowe
- Arbitraż czasowy. Podmiot suwerenny sprzedaje euroobligacje za sześć miesięcy; IFB zapewnia finansowanie pomostowe już teraz.
- Przychody z góry. Prowizja za gwarancję emisji 100-150 pb; marża z tytułu realizacji swapu 5-10 pb.
10. Warunkowa linia kredytowa (Cat-DDO, Pandemic-DDO)
- Zdarzenie wyzwalające. Oficjalne ogłoszenie klęski żywiołowej, spadek cen surowców o ponad 20 % albo ogłoszenie przez WHO* stanu zagrożenia zdrowia publicznego o zasięgu międzynarodowym lub stanu zagrożenia pandemicznego.
- Ekonomika opłat. Jednorazowa opłata za zorganizowanie finansowania w wysokości 70–100 punktów bazowych; opłata za utrzymanie dostępności finansowania w wysokości 35–75 punktów bazowych, finansowana w momencie podpisania.
* WHO = Światowa Organizacja Zdrowia.
11. Instrumenty finansowania islamskiego
- Sukuk. Certyfikaty zabezpieczone aktywami; kupon zastąpiony jest czynszami z tytułu leasingu.
- Istiṣnāʿa. Umowa produkcji z odroczoną dostawą; bank finansuje budowę i sprzedaje składnik majątku po koszcie powiększonym o marżę.
- Opłaty. Opłata za strukturyzację zgodną z szariatem (0,1 % emisji), opłata za emisję certyfikatów (0,2–0,4 %).
12. Kredyt lub obligacje zielone / społeczne / zrównoważonego rozwoju (sustainability-linked)
- Cenowy mechanizm ratchet. Marża obniża się o 25 punktów bazowych w przypadku osiągnięcia wskaźników KPI (np. emisja CO₂/MWh, wskaźnik zatrudnienia kobiet) i podwyższa się w przypadku ich nieosiągnięcia.
- Weryfikacja. Opłata za weryfikację wpływu (USD 100-250 k) oraz opłata za kalibrację wskaźników KPI (USD 75-150 k).
13. Pożyczka „zasoby w zamian za infrastrukturę” zabezpieczona towarami
- Spłata. Fizyczne beczki/tony lub spieniężone wpływy z eksportu przekazywane na rachunek escrow.
- Bufor. Zabezpieczenie ryzyka cen towarów (Commodity-Price Hedge) realizowane przez dział towarowy IFB (marża na realizację zabezpieczenia ok. 1 % wartości nominalnej).
14. Swap zadłużenia na cele ochrony przyrody / rozwoju
- Struktura. IFB odkupuje dług denominowany w USD po cenie 70–80 centów za dolara; podmiot suwerenny emituje nową notę w walucie lokalnej według wartości nominalnej; różnica finansuje fundusz powierniczy na rzecz ochrony środowiska.
- Opłaty. Opłata za strukturyzowanie swapu (1–1,5 % wartości nominalnej), opłata dla powiernika monitorującego (ok. 100 tys. USD rocznie).
15. Kapitał własny i quasi-kapitał w przedsiębiorstwach państwowych
- Struktura instrumentów. Akcje zwykłe, akcje uprzywilejowane podlegające umorzeniu, podporządkowane pożyczki udziałowców.
- Ekonomika opłat początkowych. Opłata za plasowanie (2–3 % zainwestowanego kapitału własnego) oraz opłata za monitorowanie dywidend (50 tys. USD rocznie).
III. Architektura przychodów skoncentrowanych na początkowym etapie (szczegóły)
Finansowanie podmiotów suwerennych: opłaty według etapów
| Etap | Opłata | Typowa kwota | Ujęcie w rachunku zysków i strat banku |
|---|---|---|---|
| Mandat | Zaliczka (retainer) | 0,4–1,5 mln USD | Natychmiastowy dochód gotówkowy |
| Opłata za zerwanie transakcji (break-up fee) | USD 2–5 mln (warunkowo) | Dzień otrzymania | |
| Wykonalność | Wzmocnienie technicznej należytej staranności | 5%–10% wartości faktury biegłego rewidenta | Dochód netto (bez kapitału) |
| Przegląd modelu finansowego | 150 000–350 000 USD | Pozycja opłat i prowizji | |
| Weryfikacja ESG | USD 100 000–250 000 | Pozycja opłat i prowizji | |
| Strukturyzowanie | Opłata za strukturyzowanie lub zorganizowanie transakcji | 50–150 pb wartości limitu | Amortyzacja według efektywnej stopy procentowej od pierwszego dnia (MSSF 9) |
| Subemisja | Opłata za gwarantowanie emisji (underwriting) | 75–200 pb brutto | Przychody z działalności handlowej |
| Syndykacja | Opłata za syndykację | 25–75 pb | Przy przydziale |
| Zamknięcie | Opłata z tytułu pełnienia funkcji agenta i powiernika zabezpieczeń (rok 1) | USD 100 000–250 000 | Gotówka przy podpisaniu |
| Marża z tytułu obsługi składki ECA | 3%–5% składki | Gotówka w momencie opłacenia składki | |
| Depozyt zabezpieczający dla transakcji zabezpieczających ryzyko walutowe lub ryzyko stopy procentowej | 5–15 punktów bazowych od wartości nominalnej | Przychody z działalności handlowej | |
| Prowizja za gotowość (niewykorzystana część) | 30–75 pb rocznie | Kwartalnie w gotówce | |
| Po wypłacie środków | Marża inwestycyjna DSRA | 1,5%–2% od salda DSRA | Wynik z tytułu odsetek |
| Dodatni carry na swapie kuponowym | Zmienna | Przychody z działalności handlowej |
IV. Pomocnicze usługi doradcze i usługi zarządzania ryzykiem
- Optymalizacja korzyści kapitałowych w ramach ostatecznej wersji Basel III – dostosowanie proporcji opłaty zawartej w rentowności i opłaty początkowej w celu ochrony zwrotów w miarę osiągania przez dolny próg kapitałowy (output floor) poziomu 72,5% (2028 r. według harmonogramu bazylejskiego; 2030 r. w UE).
- Sustainability-Linked Pricing Lab – pomagamy departamentom skarbu ustalać wskaźniki KPI, które są (i) wystarczająco ambitne, by były wiarygodne, oraz (ii) realistycznie osiągalne w ramach obowiązującego reżimu kowenantów.
- Modelowanie stresu przychodów z surowców – symulacja Monte Carlo ścieżek cenowych, dostarczająca probabilistycznych rozkładów wskaźników pokrycia obsługi długu (DSCR) w scenariuszach z zabezpieczeniem i bez zabezpieczenia.
- Instrumenty dłużne uzależnione od stanu otoczenia – warranty powiązane z PKB, klauzule zawieszenia spłat na wypadek katastrof, podwyżki oprocentowania indeksowane inflacją.
- Rozwój rynku w walucie lokalnej – IFB obejmuje rolę inwestora kotwicowego pierwszej emisji referencyjnej w walucie lokalnej oraz organizuje jej podwójne notowanie, aby przyciągnąć inwestorów zagranicznych.
Słowo końcowe
Filozofia IFB jest prosta: uzgadniamy motywacje stron, z góry zapewniamy przejrzystość, a ryzyko rezydualne rozkładamy w drodze syndykacji. Łącząc trafne strukturyzowanie z przemyślaną architekturą opłat, przekształcamy ambitną listę projektów rządowych w sekwencję finansowalnych zamknięć transakcji: każde z nich zabezpieczone przed ryzykiem politycznym, rynkowym i wykonawczym oraz wycenione według rzeczywistego dzisiejszego kosztu kapitału, a nie według wczorajszych życzeniowych założeń.
Jeżeli zechcą Państwo odbyć poufne, pogłębione spotkanie dotyczące konkretnego podmiotu suwerennego lub portfela projektów, nasz zespół SQS chętnie zorganizuje indywidualne warsztaty w dogodnym dla Państwa terminie.
Czy są Państwo gotowi na wideokonferencję przez Zoom?