Prosimy o pobranie naszej prezentacji
Zapewnienie pewności spłaty w finansowaniu projektów suwerennych i quasi-suwerennych
Architektura bezpieczeństwa i harmonogram egzekwowania
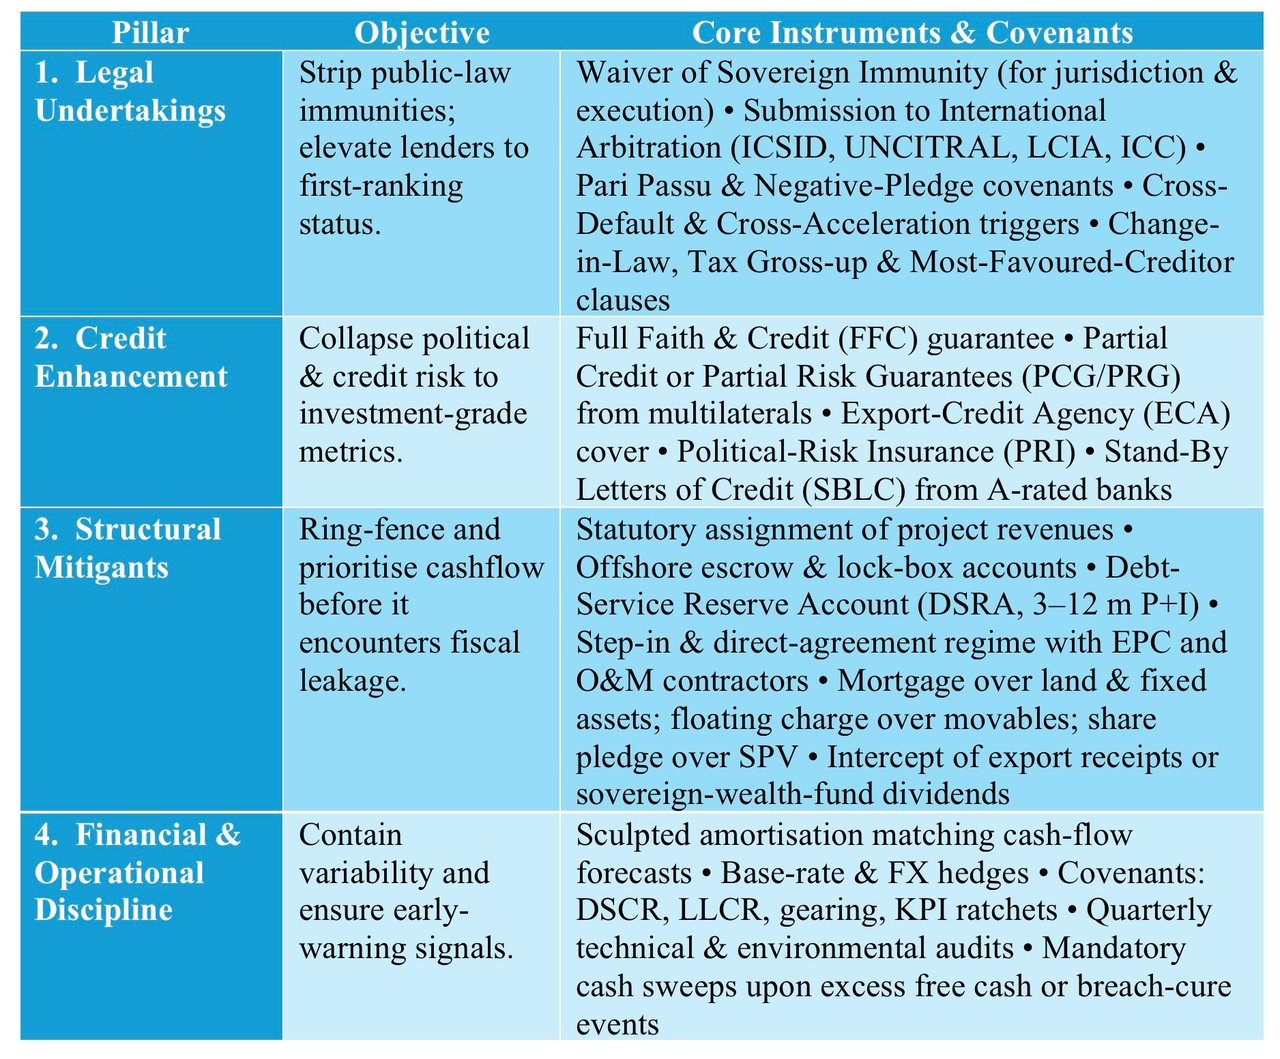
I. Cztery filary odpornego pakietu zabezpieczeń
II. Ścieżka egzekucji wobec kontrahenta rządowego
1. Przyspieszenie wymagalności na podstawie umowy
W razie wystąpienia przypadku naruszenia (niewykonanie płatności, naruszenie zobowiązań, wywłaszczenie, istotna negatywna zmiana, cross-default) kredytodawcy ogłaszają natychmiastową wymagalność wszystkich kwot.
- Zawiadomienie doręczono Kredytobiorcy i Poręczycielowi.
- Automatyczne wykorzystanie SBLC lub wezwanie do zapłaty z tytułu PRG, jeżeli naruszenie nie zostanie usunięte w okresie karencji.
2. Pozyskiwanie orzeczeń sądu arbitrażowego
Spory kierowane są do neutralnych forów, najczęściej:
- ICSID (International Centre for Settlement of Investment Disputes) – wyroki są wiążące i muszą być uznawane za prawomocne orzeczenia we wszystkich Umawiających się Państwach (art. 54 Konwencji ICSID); sądy krajowe nie mogą ponownie badać merytorycznej treści rozstrzygnięcia, natomiast immunitet egzekucyjny nadal podlega prawu lokalnemu (art. 55).
- UNCITRAL/LCIA/ICC – arbitraż ad hoc lub instytucjonalny z siedzibą w Londynie, Paryżu, Singapurze lub Hadze; wykonanie orzeczeń na podstawie Konwencji nowojorskiej z 1958 r.
3. Uznawanie i egzekwowanie
- Wyrok arbitrażowy należy złożyć w jurysdykcjach, w których państwo posiada aktywa wykorzystywane do celów handlowych, np. należności handlowe lub nieruchomości komercyjne należące bezpośrednio do państwa. Aktywa banku centralnego co do zasady korzystają z immunitetu egzekucyjnego (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), a aktywa odrębnych podmiotów państwowych podlegają egzekucji wyłącznie w ograniczonych przypadkach.
- Opierać się na doktrynie ograniczonego immunitetu państwowego (skodyfikowanej w brytyjskiej State Immunity Act 1978, amerykańskiej FSIA 1976, singapurskiej SIA 1979): państwo korzysta z immunitetu w odniesieniu do aktów władczych (jure imperii), lecz nie aktów handlowych (jure gestionis); immunitet egzekucyjny jest jeszcze węższy.
4. Zajęcie i zajęcie wierzytelności (garnishment)
- Nakazy zajęcia wierzytelności od dłużnika dłużnika (third-party debt orders) (Anglia) lub nakazy przekazania środków (turnover orders) (USA) w odniesieniu do rachunków bankowych, które państwo utrzymuje w celach komercyjnych.
- Zajęcie państwowych ładunków komercyjnych, tam gdzie jest to dopuszczalne. Sądy często stosują podejście restrykcyjne: Sąd Ostatniej Instancji w Hongkongu zastosował bezwzględny immunitet w sprawie FG Hemisphere przeciwko DRK (2011), a ITLOS nakazał Ghanie zwolnienie argentyńskiego okrętu wojennego ARA Libertad (2012), zatrzymanego na wniosek NML Capital.
- Zajęcie należącej do państwa nieruchomości komercyjnej (hotele, udziały w spółkach telekomunikacyjnych), która nie jest wykorzystywana do celów dyplomatycznych.
5. Rachunek escrow i kontrola rachunku zastrzeżonego (lock-box)
- Jeżeli przychody wpływają na rachunki offshore podlegające prawu angielskiemu lub prawu stanu Nowy Jork i objęte umowami o kontroli rachunku, powiernik zabezpieczenia może w razie niewykonania zobowiązań przeznaczyć je na zaspokojenie wierzytelności bez konieczności uzyskania orzeczenia sądu w kraju kredytobiorcy.
- Trójstronne umowy o kontroli rachunku z odbiorcą towaru (off-taker) lub nabywcą surowca uruchamiają automatyczne przekierowanie płatności.
6. Prawa wejścia w prawa i zastąpienia (step-in i substitution)
- Kredytodawcy (lub ich przedstawiciel) mogą zastąpić operatora na podstawie umów bezpośrednich po upływie okresu naprawczego, co pozwala zachować wartość aktywów oraz przepływy pieniężne.
- Zgoda rządu jest udzielana z góry w umowie bezpośredniej, co ogranicza ryzyko późniejszych utrudnień.
7. Odszkodowanie z tytułu rozwiązania umowy w projektach PPP
- Umowa koncesyjna zazwyczaj zobowiązuje państwo do zapłaty ryczałtowej Płatności z tytułu rozwiązania umowy, zwykle w wysokości co najmniej zadłużenia uprzywilejowanego powiększonego o koszty wcześniejszego rozwiązania w przypadku rozwiązania umowy z powodu naruszenia przez organ publiczny lub siły wyższej o charakterze politycznym; w przypadku rozwiązania umowy z powodu naruszenia przez wykonawcę odszkodowanie jest zazwyczaj niższe.
- Zobowiązanie może być wsparte gwarancją instytucji o wysokim ratingu lub instytucji wielostronnej (np. ADB, IDA).
8. Realizacja roszczeń z tytułu gwarancji i ubezpieczeń
- PCG/PRG: kredytodawcy przedstawiają zawiadomienie o roszczeniu wraz z orzeczeniem arbitrażowym (a w przypadku PRG niekiedy wystarczy samo niewykonanie płatności) i otrzymują wypłatę w terminie określonym w umowie gwarancyjnej.
- PRI obejmuje wywłaszczenie, brak możliwości wymiany waluty oraz naruszenie umowy; ubezpieczyciele wstępują w prawa ubezpieczonego i po dokonaniu wypłaty dochodzą roszczeń od podmiotu suwerennego.
9. Działania zbiorowe i egzekwowanie postanowień umowy powierniczej (refinansowanie na rynku kapitałowym)
- Jeżeli pożyczka ma zostać refinansowana emisją obligacji, należy wprowadzić klauzule zbiorowego działania typu single-limb (CAC – Collective Action Clauses), aby ograniczyć ryzyko blokowania przez pojedynczych wierzycieli, przy zachowaniu egzekwowania uprawnień przez powiernika aż do momentu przyspieszenia wymagalności.
III. Praktyczny przebieg czynności służących skutecznemu ustanowieniu zabezpieczenia
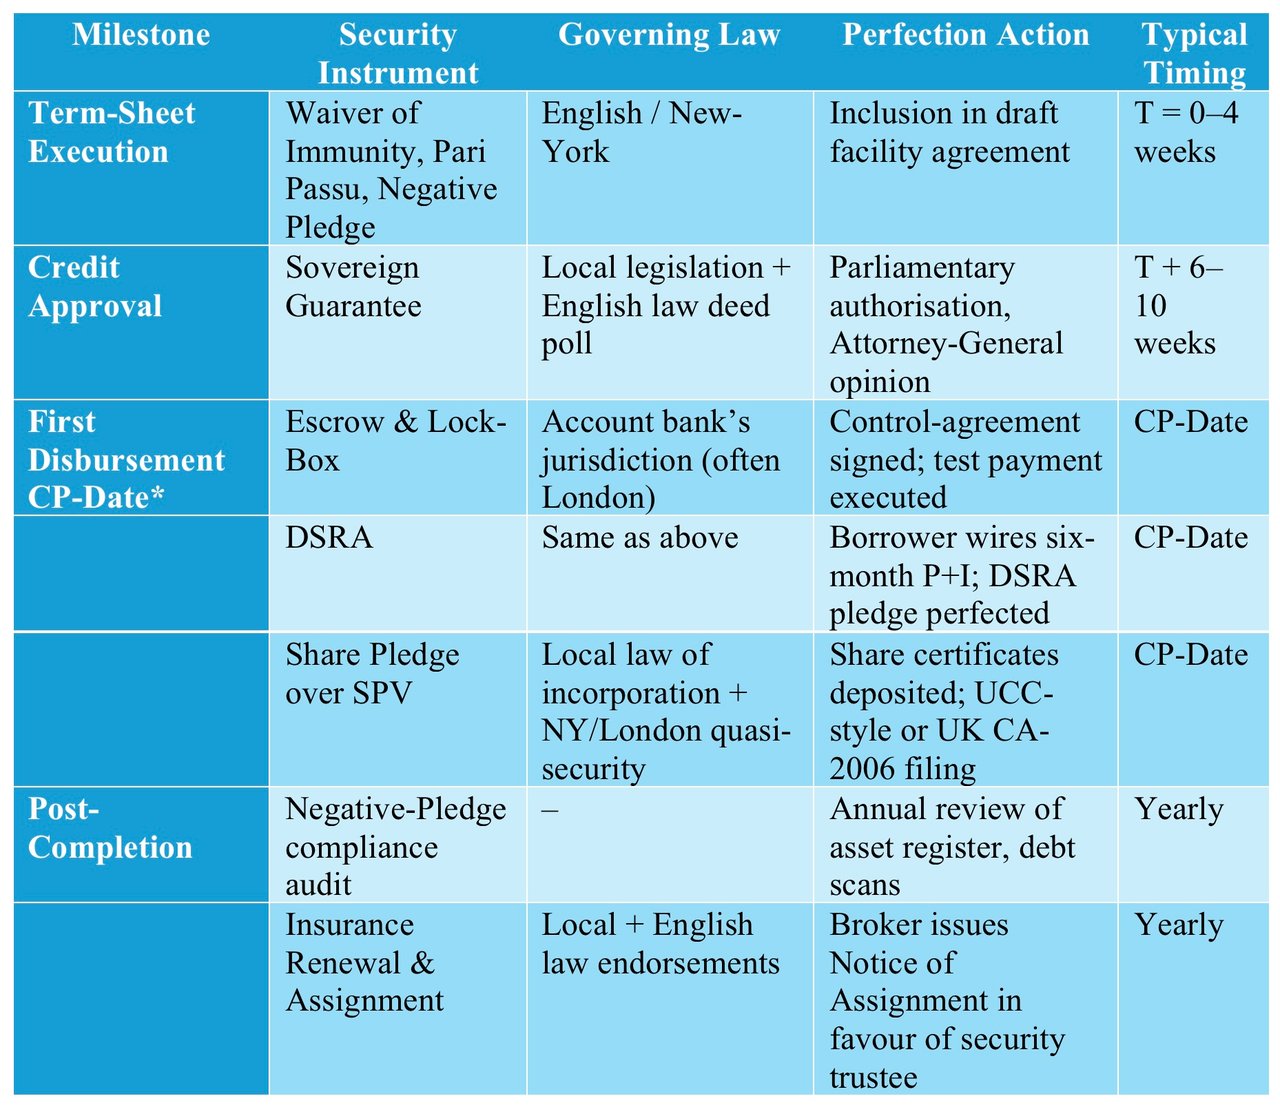
* CP = warunki zawieszające.
IV. Usprawnienia uwzględniające wrażliwość na ryzyko
1. Zmienność cen surowców
- Czynnik ograniczający ryzyko: Uprzednio uzgodniony mandat zabezpieczający z działem obrotu towarami banku; rozliczenie swapów zabezpieczone wierzytelnościami eksportowymi.
2. Niedopasowanie walutowe (FX)
- Czynnik łagodzący: syntetyczna transza w walucie lokalnej utworzona za pomocą swapu walutowo-procentowego (cross-currency swap); wezwania do uzupełnienia depozytu zabezpieczającego (margin calls) finansowane z Linii Wsparcia Płynności, uzupełnianej co pół roku.
3. Siła wyższa i zdarzenia polityczne
- Środek ograniczający ryzyko: warstwowe połączenie PRI i PRG; kwota wypłaty z tytułu rozwiązania umowy ustalana na poziomie „zadłużenie + przewidywane koszty zamknięcia pozycji zabezpieczających”.
4. Obciążenie kapitałowe wynikające z dolnego limitu wymogów (output floor) w Bazylei
- Czynnik ograniczający ryzyko: ubezpieczenie agencji kredytów eksportowych lub gwarancje instytucji wielostronnych, które mogą obniżyć wagi ryzyka zgodnie z obowiązującymi przepisami kapitałowymi.
V. Klauzule uzupełniające wzmacniające egzekwowalność
- Wyraźne zrzeczenie się doktryny „act of state” (prawo USA) – odnosi się do linii obrony, która bywa podnoszona w celu sprzeciwienia się egzekucji.
- Zobowiązanie „No Counter-Claim” (zakaz roszczeń wzajemnych) – uniemożliwia podmiotowi suwerennemu potrącanie niezwiązanych z długiem roszczeń podatkowych lub deliktowych z obsługą zadłużenia.
- Klauzula odszkodowania walutowego – zobowiązuje podmiot suwerenny do uzupełnienia kwoty, jeżeli do celów egzekucji wyrok musi zostać przeliczony na walutę lokalną.
- Zobowiązania informacyjne z automatycznym podwyższeniem marży – opóźnione przekazanie danych podatkowych powoduje podwyższenie marży (np. o 25 pb).
- Zobowiązanie inwestycyjne dotyczące DSRA – rachunek rezerwy na obsługę długu (Debt Service Reserve Account) musi być lokowany w dozwolonych instrumentach, a wszelkie niedobory poniżej wymaganego salda rezerwy muszą zostać uzupełnione.
W skrócie
Poprzez nałożenie warstw zobowiązań prawnych, wzmocnień kredytowych ze strony podmiotów trzecich, sztywno powiązanych mechanizmów przechwytywania przepływów pieniężnych oraz kowenantów wczesnego ostrzegania kredytodawcy mogą ograniczyć oczekiwaną stratę i poprawić perspektywy odzysku należności; nie mogą jednak wyeliminować podstawowego ryzyka kredytowego podmiotu suwerennego. Gdyby podmiot suwerenny mimo to uchybił swoim zobowiązaniom, skalibrowana drabina egzekucyjna (rozpoczynająca się od łagodnych mechanizmów wyzwalających, takich jak cash sweep, przechodząca przez wyroki sądów arbitrażowych, a kończąca na globalnym zajęciu aktywów) ma na celu zachowanie pierwszeństwa zaspokojenia kredytodawców bez wywoływania konfrontacji geopolitycznej. Krótko mówiąc, dobrze zaprojektowana architektura zabezpieczeń zarówno zniechęca do niewykonania zobowiązań ex ante, jak i zapewnia finansującym uznawane na poziomie międzynarodowym środki ochrony prawnej ex post.
Refleksja końcowa
Dodatkowe dokumenty, które podmiot suwerenny załącza do transakcji (upoważnienia parlamentarne, audyty ESG, potwierdzenia FPIC, testy warunków skrajnych w zakresie klimatu), mogą w fazie przygotowawczej wydawać się uciążliwe, lecz są w stanie obniżyć zarówno prawdopodobieństwo niewykonania zobowiązań, jak i stratę z tytułu niewykonania zobowiązań w sposób, jakiego sama marża zapewnić nie może. Inwestorzy zwykle ufają kredytobiorcy, który zapisuje takie zabezpieczenia w umowie, co zmniejsza prawdopodobieństwo konieczności egzekucji. Na tym polega różnica między transakcją jedynie ustrukturyzowaną a naprawdę nadającą się do sfinansowania przez banki.
Doradztwo strategiczne: trzy ostatnie komunikaty do suwerennego kredytobiorcy
1. „Zdolność do uzyskania finansowania bankowego jest celem ruchomym.”
Akceptowalny podział ryzyka ulegnie zmianie wraz z wprowadzaniem w życie limitu dolnego dla wymogów kapitałowych (output floor) w ramach Basel III oraz z ewolucją ratingów uwzględniających ryzyko klimatyczne i premii za ryzyko polityczne. Należy wbudować w konstrukcję mechanizmy przeglądu uruchamiane co dwadzieścia cztery miesiące.
2. „Struktura wpływa na spread bardziej niż rating.”
Transakcja o słabym zabezpieczeniu może być wyceniana z szerszym spreadem niż transakcja podmiotu suwerennego o niższym ratingu, który dysponuje rachunkiem escrow, PRG oraz prawami step-in. Rating ma znaczenie, ale znaczenie ma także architektura transakcji.
3. „Przejrzystość na początku, ryzyko na końcu.”
Rządy, które ujawniają każde zobowiązanie warunkowe już na etapie postępowania parlamentarnego i izolują ryzyko polityczne za pomocą zabezpieczeń wielostronnych, zazwyczaj spotykają się z szerszym popytem inwestorów. Brak przejrzystości zwykle wiąże się z dodatkowymi narzutami albo z brakiem zainteresowania.
Finansowanie podmiotów suwerennych
Dziesięć pytań, które zawężają modalności do pięciu głównych odpowiadających Państwa sytuacji – a przy okazji pozwalają przetestować wskaźnik pokrycia.
Czy są Państwo gotowi na wideokonferencję przez Zoom?