
Podmioty suwerenne
Kreacja pieniądza
Jak pieniądz jest kreowany przez banki centralne i banki komercyjne oraz co państwa mogą uczynić z tą wiedzą.
Procedura kreacji waluty na poziomie banku centralnego
Tworzenie nowego pieniądza we współczesnej gospodarce jest złożonym, wzajemnie powiązanym procesem, w którym uczestniczą zarówno banki centralne, jak i banki komercyjne.
- Polityka pieniężna banku centralnego: To punkt wyjścia kreacji pieniądza. Ustalając podstawową stopę procentową, bank centralny wpływa na koszt kredytu w gospodarce. Niższa stopa zachęca do zaciągania kredytów, a tym samym do większej kreacji pieniądza, natomiast wyższa stopa ją ogranicza.
- Kredytowanie bankowe: Gdy bank udziela kredytu, tworzy depozyt na rachunku kredytobiorcy. Depozyt ten stanowi nowy pieniądz, który wcześniej nie istniał. Akt udzielenia kredytu jest zatem podstawowym sposobem tworzenia nowego pieniądza przez banki komercyjne.
- Wymogi dotyczące rezerw i kapitału: Wymogi kapitałowe stanowią wiążące ograniczenie ilości pieniądza, jaki banki mogą kreować; wymogi dotyczące rezerw mają dziś mniejsze znaczenie (w Stanach Zjednoczonych wynoszą zero od marca 2020 r., w strefie euro 1%). Bank bez wystarczającego kapitału nie może zwiększać akcji kredytowej.
- Bank centralny jako pożyczkodawca ostatniej instancji: Jeżeli bankowi brakuje rezerw, może pożyczyć środki od banku centralnego. Pozwala to bankowi wywiązywać się ze zobowiązań i kontynuować udzielanie kredytów, co wspiera kreację nowego pieniądza.
- Operacje otwartego rynku: Gdy bank centralny nabywa papiery wartościowe od banków, płaci za nie, tworząc nowe rezerwy. Zwiększa to wielkość rezerw w systemie bankowym, umożliwiając bankom udzielanie większej liczby kredytów i tworzenie większej ilości pieniądza.
- Luzowanie ilościowe: To kolejny sposób, w jaki bank centralny może wprowadzać pieniądz do gospodarki. Poprzez zakup dużych ilości papierów wartościowych bank centralny zwiększa wielkość rezerw w systemie bankowym, umożliwiając kreację większej ilości pieniądza.
- Umowy z przyrzeczeniem odkupu: Umowy z przyrzeczeniem odkupu, czyli transakcje repo, to kolejne narzędzie wykorzystywane przez bank centralny do zarządzania ilością pieniądza w gospodarce. Gdy bank centralny kupuje papiery wartościowe w ramach transakcji repo, tworzy pieniądz. Gdy transakcja repo zostaje odwrócona, a papiery wartościowe są sprzedawane z powrotem bankom, pieniądz ulega zniszczeniu.
Wszystkimi tymi drogami bank centralny i banki komercyjne współdziałają w tworzeniu nowego pieniądza. Bank centralny określa warunki kreacji pieniądza za pomocą polityki pieniężnej oraz zapewnia niezbędne rezerwy poprzez swoje operacje kredytowe i operacje otwartego rynku. Banki komercyjne tworzą nowy pieniądz w ramach działalności kredytowej, w granicach wyznaczonych przez wymogi rezerwowe i kapitałowe ustalone przez bank centralny. Ten wzajemnie powiązany proces sprawia, że ilość pieniądza w gospodarce odpowiada popytowi na kredyty i jest zgodna z celami banku centralnego w zakresie inflacji i stabilności finansowej.
Odwrotne repo jako kluczowy element systemu finansowego
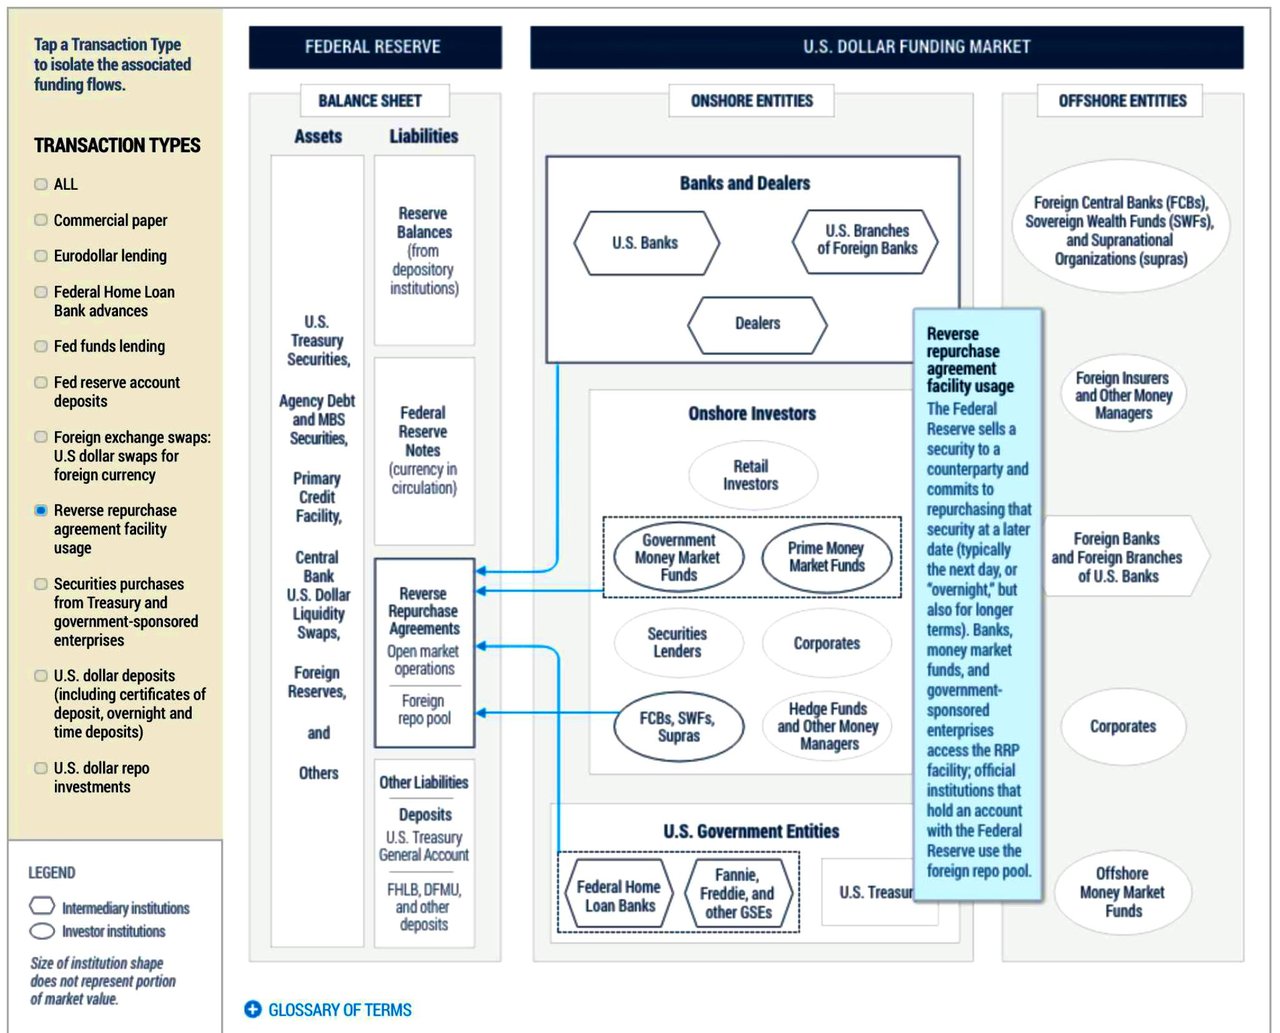
Rynek reverse repo stanowi kluczowy element systemu finansowego i odgrywa istotną rolę w operacjach na rynku pieniężnym oraz w zarządzaniu płynnością. Aby zrozumieć rynek reverse repo, należy najpierw poznać pojęcia umów z przyrzeczeniem odkupu (repo) oraz umów z przyrzeczeniem odsprzedaży (reverse repo).
Transakcje repo i reverse repo:
- Umowa z przyrzeczeniem odkupu (repo) to krótkoterminowa transakcja finansowa, w której jedna strona (sprzedający) zobowiązuje się sprzedać papier wartościowy (zazwyczaj obligacje skarbowe, obligacje korporacyjne lub inne zbywalne papiery wartościowe) drugiej stronie (kupującemu) wraz ze zobowiązaniem do jego odkupienia w określonym terminie i po ustalonej cenie. W istocie jest to zabezpieczona pożyczka, w której papier wartościowy pełni funkcję zabezpieczenia.
- Umowa odwrotnego odkupu (reverse repo) stanowi drugą stronę tej transakcji. W takim przypadku kupujący zobowiązuje się nabyć papier wartościowy od sprzedającego i odsprzedać go w późniejszym terminie po wyższej cenie. Innymi słowy, kupujący udziela w istocie sprzedającemu pożyczki, a papier wartościowy stanowi zabezpieczenie tej pożyczki.
Rynek transakcji reverse repo:
Rynek transakcji reverse repo jest istotnym elementem rynku pieniężnego, na którym uczestnicy (tacy jak banki, instytucje finansowe i banki centralne) zawierają transakcje reverse repo w różnych celach. Cele te obejmują:
- Zarządzanie płynnością: Instytucje finansowe wykorzystują transakcje reverse repo do tymczasowego lokowania nadwyżek gotówki. Transakcje reverse repo stanowią bezpieczny, krótkoterminowy instrument inwestycyjny o znanej stopie zwrotu, pozwalający osiągać dochód z niewykorzystanej gotówki przy zachowaniu płynności.
- Operacje banków centralnych: Banki centralne, takie jak Rezerwa Federalna w Stanach Zjednoczonych, wykorzystują operacje reverse repo jako instrument polityki pieniężnej służący kontroli krótkoterminowych stóp procentowych i zarządzaniu podażą pieniądza. Dzięki transakcjom reverse repo banki centralne mogą wchłaniać nadwyżki płynności z systemu finansowego, co pomaga utrzymać docelową stopę procentową.
- Transformacja zabezpieczeń: transakcje reverse repo mogą być również wykorzystywane przez instytucje finansowe do pozyskiwania zabezpieczeń wysokiej jakości, które mogą one wykorzystać do spełnienia wymogów regulacyjnych lub do innych celów, takich jak zabezpieczenie innych kredytów czy zawieranie transakcji na instrumentach pochodnych.
Mechanizm działania rynku reverse repo:
W transakcji reverse repo kupujący (pożyczkodawca) i sprzedający (pożyczkobiorca) uzgadniają warunki, takie jak kwota, stopa procentowa (zwana również stopą repo) oraz termin zapadalności. Kupujący udostępnia sprzedającemu środki pieniężne w zamian za papier wartościowy, który stanowi zabezpieczenie. Umowa przewiduje, że sprzedający odkupi papier wartościowy w określonym terminie w przyszłości po z góry ustalonej wyższej cenie, obejmującej kwotę główną powiększoną o odsetki. W terminie zapadalności transakcji sprzedający odkupuje papier wartościowy i zwraca kupującemu środki pieniężne wraz z odsetkami.
Ryzyka i korzyści:
Rynek transakcji reverse repo oferuje szereg korzyści: stanowi bezpieczną, krótkoterminową formę lokowania środków dla instytucji dysponujących nadwyżkami gotówki, umożliwia bankom centralnym zarządzanie płynnością i realizację polityki pieniężnej, a także ułatwia instytucjom finansowym transformację zabezpieczeń.
Na rynku transakcji reverse repo występują jednak ryzyka, w tym ryzyko kontrahenta (ryzyko niewywiązania się drugiej strony ze zobowiązań), ryzyko zabezpieczenia (ryzyko spadku wartości zabezpieczenia) oraz ryzyko operacyjne (ryzyko błędów lub awarii w procesie realizacji transakcji).
Podsumowując, rynek reverse repo odgrywa istotną rolę w systemie finansowym: pomaga instytucjom zarządzać płynnością i wspiera realizację polityki pieniężnej przez banki centralne.
Rynki repo i reverse repo odgrywają kluczową rolę we wdrażaniu polityki pieniężnej przez banki centralne, w tym Rezerwę Federalną, Europejski Bank Centralny i Reserve Bank of India. Najważniejsze kwestie:
Transakcje repo i reverse repo są wykorzystywane przez banki centralne jako narzędzia operacji otwartego rynku służące kontroli podaży pieniądza i wpływaniu na krótkoterminowe stopy procentowe.
- Gdy bank centralny chce zwiększyć podaż pieniądza, przeprowadza operacje repo, kupując papiery wartościowe od banków i innych kontrahentów i tym samym czasowo zasilając system finansowy gotówką.
- Natomiast gdy bank centralny chce ograniczyć podaż pieniądza, przeprowadza operacje reverse repo, sprzedając papiery wartościowe kontrahentom i tym samym czasowo wycofując gotówkę z systemu.
Zapewnienie zabezpieczenia dla rynków pieniężnych
Mechanizmy repo i reverse repo prowadzone przez banki centralne, takie jak Overnight Reverse Repo Facility i Standing Repo Facility, pomagają wyznaczać dolną i górną granicę oprocentowania overnight.
- Instrumenty te pełnią funkcję zabezpieczenia, umożliwiając szerokiemu gronu kontrahentów dostęp do wolnej od ryzyka możliwości inwestycyjnej, gdy stopy spadają poniżej poziomu docelowego banku centralnego, lub pozyskanie środków pieniężnych, gdy stopy przekraczają ten poziom.
Wspieranie operacji banków centralnych
- Rynek repo stanowi gotowy rynek zabezpieczeń, który umożliwia bankom centralnym skuteczniejsze prowadzenie polityki pieniężnej, ponieważ mogą one wykorzystywać szerszy zakres aktywów jako zabezpieczenie w porównaniu z zakupami bezwarunkowymi.
- Płynny rynek repo zapewnia również bankom centralnym czuły wskaźnik krótkoterminowych stóp procentowych, który może służyć jako cel operacyjny dla operacji otwartego rynku.
Podsumowując, rynki repo i reverse repo są podstawowymi narzędziami wykorzystywanymi przez banki centralne do realizacji polityki pieniężnej, kontroli podaży pieniądza oraz wspierania sprawnego funkcjonowania rynków krótkoterminowego finansowania.
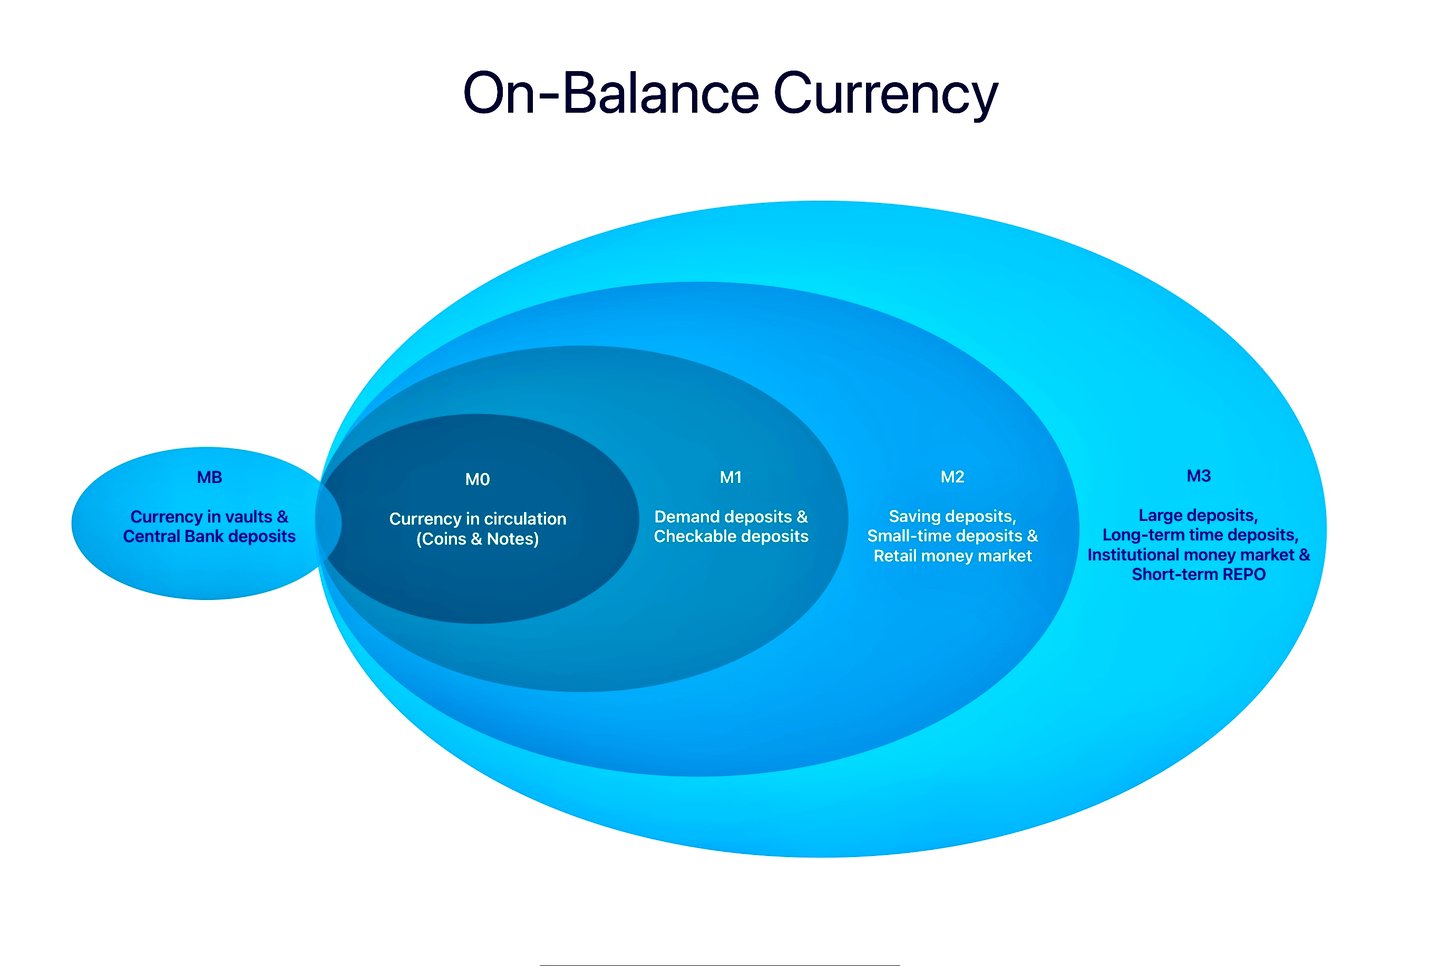
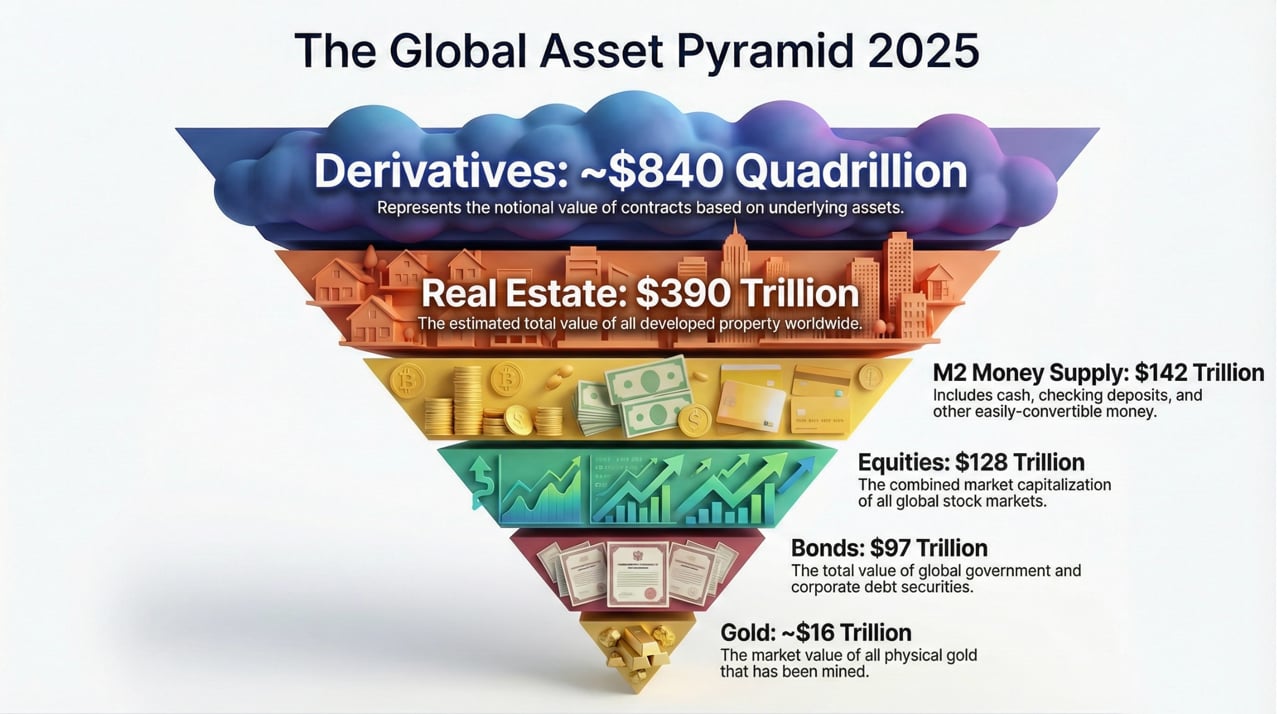
Oznaczenia M0, MB, M1, M2 i M3 (zwane również „agregatami pieniężnymi”) odnoszą się do różnych miar podaży pieniądza w gospodarce. Miary te pozwalają określić ilość pieniądza dostępnego w gospodarce w danym momencie i są zwykle wykorzystywane przez ekonomistów oraz decydentów do oceny warunków gospodarczych i kształtowania polityki pieniężnej.
Poniżej krótkie wyjaśnienie, co obejmuje każdy z tych środków:
- M0: M0 obejmuje płynną gotówkę w obiegu. Należą do niej monety, banknoty i inne formy pieniądza znajdujące się w obiegu, lecz niebędące w posiadaniu rządu ani instytucji finansowych. M0 obejmuje również rezerwy banku centralnego, czyli depozyty utrzymywane przez banki komercyjne w banku centralnym.
- MB (baza monetarna): Baza monetarna, zwana także pieniądzem wąskim, obejmuje gotówkę w obiegu (monety i banknoty) oraz rezerwy utrzymywane przez banki komercyjne w banku centralnym. W niektórych definicjach obejmuje ona również gotówkę w skarbcu, czyli środki przechowywane w skarbcach banków komercyjnych.
- M1: Agregat M1 obejmuje gotówkę w obiegu (z wyłączeniem rezerw banków) oraz depozyty o płynności zbliżonej do gotówki. W szczególności M1 obejmuje rachunki bieżące (środki na rachunkach bieżących, które mogą zostać wypłacone w dowolnym momencie bez wypowiedzenia) oraz inne depozyty na żądanie. W istocie obejmuje wszystkie środki łatwo dostępne na wydatki.
- M2: Agregat M2 obejmuje wszystko, co M1, oraz inne rodzaje depozytów o mniej natychmiastowej dostępności. W szczególności M2 obejmuje rachunki oszczędnościowe, rachunki rynku pieniężnego oraz depozyty terminowe o niewielkiej wartości nominalnej (certyfikaty depozytowe poniżej określonej kwoty, często 100 000 USD). Są to formy pieniądza, które można stosunkowo łatwo przekształcić w gotówkę, choć nie tak szybko ani wygodnie jak składniki M1.
- M3: Agregat M3 obejmuje wszystko, co M2, oraz instrumenty rynkowe, takie jak umowy z przyrzeczeniem odkupu, udziały w funduszach rynku pieniężnego i krótkoterminowe papiery dłużne (definicja strefy euro; amerykański System Rezerwy Federalnej zaprzestał publikowania M3 w 2006 roku). Są to rodzaje pieniądza o niższej płynności niż uwzględnione w M2, które jednak także składają się na całkowitą ilość pieniądza dostępnego w gospodarce.
Każda z tych miar przedstawia podaż pieniądza z innej perspektywy i może służyć do zrozumienia różnych aspektów gospodarki. M0 i M1 są na przykład często wykorzystywane do analizy najbardziej bezpośrednich form płynności w gospodarce, natomiast M2 i M3 służą do oceny szerszych trendów w podaży pieniądza.
Należy pamiętać, że dokładne definicje tych miar mogą się różnić w poszczególnych krajach.
Mechanizmy monetarne banków centralnych
Banki centralne dysponują różnorodnymi źródłami wykraczającymi poza pozycje pozabilansowe, które mogą uruchamiać, aby wpływać na podaż pieniądza i realizować politykę pieniężną. Poniżej przedstawiono dodatkowe rodzaje źródeł i mechanizmów, z których mogą korzystać banki centralne:
1. Aktywa bilansowe
a. Rezerwy walutowe:
- Interwencje na rynkach walutowych: Banki centralne mogą kupować lub sprzedawać waluty obce, aby wpływać na kursy walutowe i stabilizować walutę.
- Zarządzanie płynnością: Rezerwy te mogą być wykorzystywane do zapewnienia płynności w okresach napięć finansowych.
b. Rządowe papiery wartościowe:
- Operacje otwartego rynku: regularny zakup i sprzedaż obligacji rządowych w celu kontroli podaży pieniądza i oddziaływania na stopy procentowe.
- Luzowanie ilościowe (QE): zakupy długoterminowych papierów wartościowych na dużą skalę w celu zasilenia gospodarki płynnością.
c. Rezerwy złota:
- Zabezpieczenie kredytów: Rezerwy złota mogą służyć jako zabezpieczenie międzynarodowych kredytów lub innych instrumentów finansowych.
- Stabilność rynku: Sprzedaż lub zakup złota w celu stabilizacji rynku lub zarządzania oczekiwaniami inflacyjnymi.
2. Instrumenty banku centralnego
a. Kredytowanie w ramach okna dyskontowego:
- Awaryjna płynność: udzielanie krótkoterminowych pożyczek instytucjom finansowym potrzebującym płynności, zazwyczaj pod zabezpieczenie.
- Wpływ na stopy procentowe: dostosowywanie stopy dyskontowej w celu oddziaływania na krótkoterminowe stopy procentowe i warunki monetarne.
b. Umowy z przyrzeczeniem odkupu (repo):
- Kredytowanie krótkoterminowe: banki centralne mogą zawierać transakcje z przyrzeczeniem odkupu (repo), udzielając instytucjom finansowym pożyczek pod zastaw posiadanych przez nie papierów wartościowych.
- Kontrola płynności: zarządzanie płynnością w systemie bankowym za pomocą tych krótkoterminowych umów.
c. Operacje kredytowania terminowego:
- Aukcje kredytów: oferowanie bankom kredytów terminowych w drodze aukcji, jak w przypadku długoterminowych operacji refinansujących EBC lub Term Auction Facility Rezerwy Federalnej (2007–2010).
3. Programy i instrumenty specjalne
a. Programy pożyczek awaryjnych:
- Zarządzanie kryzysowe: w okresach kryzysów finansowych banki centralne mogą tworzyć specjalne programy kredytowe wspierające określone sektory lub instytucje.
- Zabezpieczenie rynków: zapewnienie siatki bezpieczeństwa zapobiegającej załamaniu systemowemu.
b. Programy łagodzenia warunków kredytowych (Credit Easing):
- Ukierunkowane zakupy aktywów: nabywanie aktywów sektora prywatnego, takich jak obligacje korporacyjne lub papiery wartościowe zabezpieczone hipotekami, w celu poprawy dostępu do kredytu w określonych sektorach.
4. Uprawnienia regulacyjne i nadzorcze
a. Wymogi dotyczące rezerw obowiązkowych:
- Zmiany stopy rezerwy obowiązkowej: Zmiana wymogów rezerwowych dla banków komercyjnych w celu kontrolowania ilości pieniądza, którą mogą one udzielać w formie kredytów.
- Wpływ na podaż pieniądza: podwyższanie stóp rezerw obowiązkowych w celu zacieśnienia podaży pieniądza lub ich obniżanie w celu jej poluzowania.
b. Nadzór ostrożnościowy:
- Stabilność finansowa: Wdrażanie środków regulacyjnych zapewniających stabilność i solidność systemu finansowego.
- Narzędzia makroostrożnościowe: Wykorzystywanie narzędzi, takich jak antycykliczne bufory kapitałowe, w celu zarządzania ryzykiem systemowym.
5. Współpraca z administracją rządową
a. Koordynacja polityki fiskalnej:
- Pakiety stymulacyjne: Koordynacja z rządem w zakresie wdrażania stymulacji fiskalnej, takiej jak wydatki infrastrukturalne lub obniżki podatków, uzupełniającej politykę pieniężną.
- Zarządzanie długiem: współpraca z ministerstwem finansów w zakresie zarządzania długiem publicznym i jego skutkami dla polityki pieniężnej.
6. Innowacyjne i niekonwencjonalne narzędzia
a. Ujemne stopy procentowe:
- Zachęcanie do udzielania kredytów: Ustalanie ujemnych stóp procentowych od depozytów w banku centralnym, aby zniechęcać banki do utrzymywania nadwyżek rezerw i zachęcać je do kredytowania.
- Pobudzanie inflacji: działanie ma zapobiegać deflacji i stymulować aktywność gospodarczą.
b. Kontrola krzywej dochodowości:
- Ustalanie docelowego poziomu stóp procentowych: bezpośrednie wyznaczanie docelowego poziomu długoterminowych stóp procentowych poprzez zobowiązanie do zakupu papierów wartościowych w celu utrzymania stóp na pożądanym poziomie.
- Zaufanie rynku: Przekazywanie wskazówek dotyczących przyszłej polityki w celu kształtowania oczekiwań rynkowych i stabilizowania gospodarki.
c. Waluty cyfrowe:
- Cyfrowe waluty banków centralnych (CBDC): emisja walut cyfrowych w celu usprawnienia systemów płatniczych, zwiększenia włączenia finansowego oraz dostarczenia nowego narzędzia polityki pieniężnej.
- Innowacje w polityce pieniężnej: umożliwienie monitorowania i wdrażania środków polityki w czasie rzeczywistym.
Organy decyzyjne w zakresie polityki pieniężnej
Organy decyzyjne w zakresie polityki pieniężnej w różnych bankach centralnych
Rezerwa Federalna
Główne podmioty uczestniczące w decyzjach Rezerwy Federalnej dotyczących polityki pieniężnej, w tym w kreacji nowego pieniądza, to:
Federalny Komitet Otwartego Rynku (FOMC)
- Organ Rezerwy Federalnej odpowiedzialny za kształtowanie polityki pieniężnej
- Składa się z 7 członków Rady Gubernatorów, prezesa Banku Rezerwy Federalnej w Nowym Jorku oraz 4 innych prezesów banków rezerwy, którzy zasiadają w nim rotacyjnie. Odpowiada za kształtowanie polityki pieniężnej, w tym decyzje dotyczące stóp procentowych oraz kreacji nowego pieniądza w drodze operacji otwartego rynku.
Rada Gubernatorów
- Centralny organ zarządzający Systemu Rezerwy Federalnej, mający siedzibę w Waszyngtonie.
- składa się z 7 gubernatorów mianowanych przez Prezydenta i zatwierdzanych przez Senat; zapewnia ogólne wytyczne i nadzór nad całym systemem Rezerwy Federalnej, w tym nad decyzjami dotyczącymi polityki pieniężnej.
Rady doradcze, takie jak Federal Advisory Council i Community Depository Institutions Advisory Council, udzielają Zarządowi Gubernatorów (Board of Governors) porad eksperckich, lecz nie odgrywają bezpośredniej roli w procesie kształtowania polityki pieniężnej.
Europejski Bank Centralny
Kluczowe komitety i rady uczestniczące w podejmowaniu decyzji dotyczących polityki pieniężnej w Europejskim Banku Centralnym (EBC) to:
Rada Zarządzająca
- Główny organ decyzyjny EBC
- Składa się z 6 członków Zarządu EBC oraz prezesów krajowych banków centralnych państw strefy euro
- Odpowiada za kształtowanie polityki pieniężnej, w tym ustalanie kluczowych stóp procentowych oraz podaży rezerw w Eurosystemie
Zarząd
- 6 członków, w tym Prezes i Wiceprezes EBC, wchodzących w skład Rady Prezesów
- Odpowiada za bieżące wdrażanie polityki pieniężnej oraz przygotowanie posiedzeń Rady Prezesów
Rada Ogólna pełni funkcję doradczą i nie odpowiada za politykę pieniężną. Poza EBC Komitet Ekonomiczno-Finansowy UE (EFC) wraz ze swoim Stołem ds. Stabilności Finansowej doradza ministrom finansów państw UE w kwestiach stabilności finansowej oraz spraw dotyczących MFW.
Bank Anglii
Komitet Polityki Pieniężnej (MPC)
- Główny organ decyzyjny odpowiedzialny za kształtowanie i realizację polityki pieniężnej Zjednoczonego Królestwa
- Składa się z 9 członków, w tym Prezesa Banku Anglii oraz członków zewnętrznych
- Zbiera się osiem razy w roku, aby podjąć decyzję o oficjalnej stopie procentowej (Bank Rate) oraz o innych narzędziach polityki pieniężnej, takich jak luzowanie ilościowe
Zarząd (Court of Directors)
- Organ zarządzający Banku Anglii
- Zapewnia nadzór i ład organizacyjny w odniesieniu do Banku, w tym w zakresie polityki pieniężnej
Bank Japonii
Rada ds. Polityki
- Najwyższy organ decyzyjny Banku Japonii
- Określa wytyczne w zakresie kontroli walutowej i monetarnej, ustala podstawowe zasady działalności Banku oraz nadzoruje wykonywanie obowiązków Banku
- W jego skład wchodzą Prezes, dwóch Wiceprezesów oraz sześciu członków Rady ds. Polityki
Prezes Banku Japonii jest członkiem Rady ds. Polityki Gospodarczej i Fiskalnej, organu Gabinetu pod przewodnictwem Premiera. Rada nie posiada żadnych uprawnień w zakresie polityki pieniężnej, którą ustawa o Banku Japonii (1997) powierza Radzie Polityki Pieniężnej.
Ludowy Bank Chin (People’s Bank of China, PBOC)
Komitet Polityki Pieniężnej (MPC)
- Główny organ doradczy, który udziela PBOC wskazówek w zakresie polityki pieniężnej
- W jej skład wchodzą Prezes i wiceprezesi PBOC, a także przedstawiciele innych organów administracji państwowej i sektora bankowego
- Odpowiada za doradztwo w zakresie formułowania i korygowania celów polityki pieniężnej, stosowania instrumentów polityki pieniężnej oraz koordynacji polityki pieniężnej z pozostałymi politykami makroekonomicznymi
- Komitet Polityki Pieniężnej (MPC) zbiera się regularnie, a jego opinie i rekomendacje w zakresie polityki są odnotowywane w protokołach z posiedzeń
- Zalecenia Komitetu Polityki Pieniężnej (MPC) są następnie przedkładane Radzie Państwa do zatwierdzenia, zanim PBOC wdroży decyzje dotyczące polityki pieniężnej.
Powyżej MPC Rada Państwa oraz Centralna Komisja Finansowa Komunistycznej Partii Chin (powołana w 2023 r.) wyznaczają ogólny kierunek polityki finansowej
Reserve Bank of India (RBI)
Komitet Polityki Pieniężnej (MPC)
- Główny organ decyzyjny odpowiedzialny za ustalanie referencyjnej stopy procentowej (stopy repo) oraz kształtowanie polityki pieniężnej w Indiach
- Składa się z 6 członków: Gubernatora RBI (jako przewodniczącego), Zastępcy Gubernatora odpowiedzialnego za politykę pieniężną, dyrektora wykonawczego RBI oraz 3 członków zewnętrznych nominowanych przez Rząd Indii
- Posiedzenia odbywają się co najmniej 4 razy w roku w celu podjęcia decyzji dotyczących polityki pieniężnej
Komitet Rynków Finansowych (FMC)
- Zbiera się codziennie, aby dokonać przeglądu warunków płynności i zapewnić operacyjne wdrożenie decyzji polityki pieniężnej podjętych przez MPC
Departament Polityki Pieniężnej (MPD)
- Wspiera Komitet Polityki Pieniężnej (MPC) w kształtowaniu i analizie polityki pieniężnej
Poprzedni Techniczny Komitet Doradczy ds. Polityki Pieniężnej pełnił funkcję doradczą, lecz został zastąpiony przez MPC.
Organizacje międzynarodowe
Międzynarodowy Komitet Walutowo-Finansowy (IMFC)
- Organ doradczy Rady Gubernatorów MFW ds. nadzoru nad międzynarodowym systemem walutowym i finansowym oraz zarządzania nim
- Składa się z 24 członków, będących prezesami banków centralnych, ministrami lub osobami o porównywalnej randze, wywodzącymi się zazwyczaj z 191 państw członkowskich MFW
- Doradza Radzie Gubernatorów MFW w sprawie międzynarodowego systemu walutowego i finansowego oraz obraduje nad kwestiami dotyczącymi wzrostu i stabilności światowej gospodarki; nie ustala krajowej polityki pieniężnej.
- IMFC stanowi forum współpracy międzynarodowej w kwestiach makroekonomicznych. Umożliwia ministrom finansów i prezesom banków centralnych omawianie oraz uzgadnianie działań w zakresie polityki gospodarczej w odpowiedzi na pojawiające się globalne zmiany gospodarcze i finansowe.
Rada Stabilności Finansowej (FSB)
- FSB jest organem międzynarodowym, który monitoruje światowy system finansowy i formułuje dotyczące go zalecenia.
- FSB został powołany przez G20 w 2009 roku. Jego członkami są ministerstwa finansów, banki centralne i organy nadzoru z 24 jurysdykcji oraz UE, a także organizacje międzynarodowe i organy ustanawiające standardy; sześć regionalnych grup konsultacyjnych obejmuje około 65 dalszych jurysdykcji.
- FSB ma siedzibę w Banku Rozrachunków Międzynarodowych (BIS) i jest przez niego finansowana na podstawie pięcioletniej umowy; BIS pokrywa większość kosztów operacyjnych FSB.
- Do zadań FSB należy identyfikowanie słabych punktów międzynarodowego systemu finansowego oraz proponowanie i monitorowanie wdrażania działań niezbędnych do ich usunięcia. FSB koordynuje politykę regulacyjną i nadzorczą w kwestiach dotyczących sektora finansowego na poziomie międzynarodowym oraz wspiera współpracę i wymianę informacji między właściwymi organami. Do głównych obszarów działania należą wspieranie odpornego finansowania opartego na rynku, rozwój silnej infrastruktury rynku finansowego, wspieranie skutecznych rozwiązań makroostrożnościowych oraz przeciwdziałanie nowym i pojawiającym się słabym punktom.
Klub Paryski
- Nieformalna grupa wierzycieli publicznych, założona w 1956 roku, dążąca do skoordynowanych i trwałych rozwiązań dla państw dłużniczych napotykających trudności w spłacie zobowiązań
- Nie ma podstawy prawnej, lecz jego członkowie przyjmują zbiór zasad i reguł w celu szybkiego osiągania porozumień w sprawie restrukturyzacji zadłużenia
Dynamika kreacji pieniądza przez banki centralne i banki komercyjne stanowi podstawę zrozumienia funkcjonowania szerszego systemu monetarnego. Banki centralne, jako jedyne uprawnione do emisji waluty, odgrywają decydującą rolę w regulowaniu podaży pieniądza w gospodarce i utrzymywaniu stabilności cen. Za pomocą mechanizmów takich jak operacje otwartego rynku banki centralne dostosowują podaż pieniądza do celów gospodarczych, takich jak kontrola inflacji i stabilizacja systemu bankowego. Proces ten wpływa na krótkoterminowe stopy procentowe, a w konsekwencji na szerszą aktywność gospodarczą.
Wprowadzenie walut cyfrowych, w szczególności cyfrowych walut banków centralnych (CBDC), niesie ze sobą nowe zagadnienia dotyczące tradycyjnej dynamiki kreacji pieniądza i realizacji polityki pieniężnej. Analizy MFW dotyczące waluty cyfrowej i operacji banków centralnych wskazują, jak pojawienie się CBDC i innych cyfrowych innowacji finansowych może wpłynąć na role i funkcje banków centralnych, w tym na potencjalne skutki dla polityki pieniężnej, seniorażu, bazy monetarnej oraz szybkości obiegu waluty cyfrowej. W miarę jak te cyfrowe formy waluty będą się upowszechniać, ich wpływ na płynność poza bazą monetarną oraz na popyt na pieniądz może oznaczać zmianę w sposobie wykorzystania instrumentów polityki pieniężnej oraz w ogólnym podejściu do zarządzania stabilnością gospodarczą.
Banki komercyjne natomiast odpowiadają za zdecydowaną większość kreacji pieniądza (por. relacja agregatów M3, M2, M1 do M0) poprzez działalność kredytową. Gdy banki te udzielają kredytów osobom fizycznym lub przedsiębiorstwom, faktycznie tworzą nowe depozyty w systemie bankowym, zwiększając tym samym podaż pieniądza. Ten aspekt kreacji pieniądza, często określany jako tworzenie „pieniądza banków komercyjnych”, odbywa się w ramach regulacyjnych i zgodnie z wytycznymi polityki pieniężnej ustanowionymi przez banki centralne. Zdolność banków komercyjnych do kreacji pieniądza jest nierozerwalnie związana z ich działalnością kredytową, która, w odróżnieniu od banków centralnych, nie obejmuje uprawnienia do emisji pieniądza, lecz w istotny sposób wpływa na jego podaż poprzez mnożnik depozytów bankowych.
Kreacja waluty na poziomie Banku
Same banki kreują również walutę w drodze połączenia przyjmowania depozytów, udzielania kredytów i systemu rezerwy cząstkowej. Należy zaznaczyć, że banki nie kreują waluty fizycznej (tj. gotówki), lecz nową walutę w formie depozytów bankowych, które pełnią funkcję powszechnie akceptowanego środka wymiany.
Poniżej przedstawiamy przegląd procesu:
- Depozyty klientów: Gdy klienci wpłacają środki do banku – w gotówce, czekami lub przelewem elektronicznym – zwiększają rezerwy banku. Depozyty te stanowią dla banku w istocie zobowiązania, ponieważ odpowiadają kwotom należnym klientom.
- Bankowość z rezerwą cząstkową: Wiele banków centralnych ustala minimalny współczynnik rezerwy obowiązkowej od depozytów (Rezerwa Federalna obniżyła go do zera w marcu 2020 r.; EBC stosuje 1%). Płynność jest obecnie regulowana głównie przez przepisy Basel III dotyczące płynności (LCR i NSFR). Banki nie udzielają klientom kredytów ze środków rezerw; akcja kredytowa tworzy nowe depozyty, a rezerwy przepływają między bankami w miarę wydatkowania tych depozytów.
- Udzielanie kredytów: Gdy banki udzielają kredytów kredytobiorcom, tworzą nowy pieniądz w postaci depozytów bankowych. Przykładowo, gdy bank zatwierdza kredyt, uznaje rachunek kredytobiorcy kwotą kredytu. Powstają w ten sposób nowe depozyty w systemie bankowym, co skutkuje zwiększeniem podaży pieniądza.
- Efekt mnożnika pieniężnego: Proces tworzenia pieniądza przez banki nie kończy się na pierwotnym kredycie. Gdy kredytobiorca wydaje pożyczone środki, trafiają one na rachunek bankowy innej osoby lub przedsiębiorstwa. Odbiorca może z kolei wpłacić te środki na swój rachunek bankowy, co może prowadzić do dalszego udzielania kredytów i dalszego tworzenia pieniądza. Ten łańcuch opisuje się tradycyjnie jako mnożnik pieniężny; banki centralne, w szczególności Bank of England („Money creation in the modern economy”, 2014), podkreślają jednak, że w praktyce akcja kredytowa zależy od popytu i kapitału, a nie od stałej wielokrotności rezerw.
Należy pamiętać, że proces kreacji pieniądza podlega ograniczeniom, takim jak wymóg rezerwy obowiązkowej, wymogi adekwatności kapitałowej oraz popyt rynkowy na kredyty. Ponadto banki centralne mogą wpływać na podaż pieniądza za pomocą instrumentów polityki pieniężnej, takich jak operacje otwartego rynku, zmiany wymogów rezerwowych oraz korekty podstawowej stopy procentowej.
Jeżeli chcą Państwo omówić z nami swoje szczególne potrzeby dotyczące tworzenia waluty, prosimy o kontakt z naszym dyrektorem, Panem Isofem Baco.


Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.