Podmioty suwerenne
Fundusze państwowe
Utworzenie suwerennego funduszu majątkowego
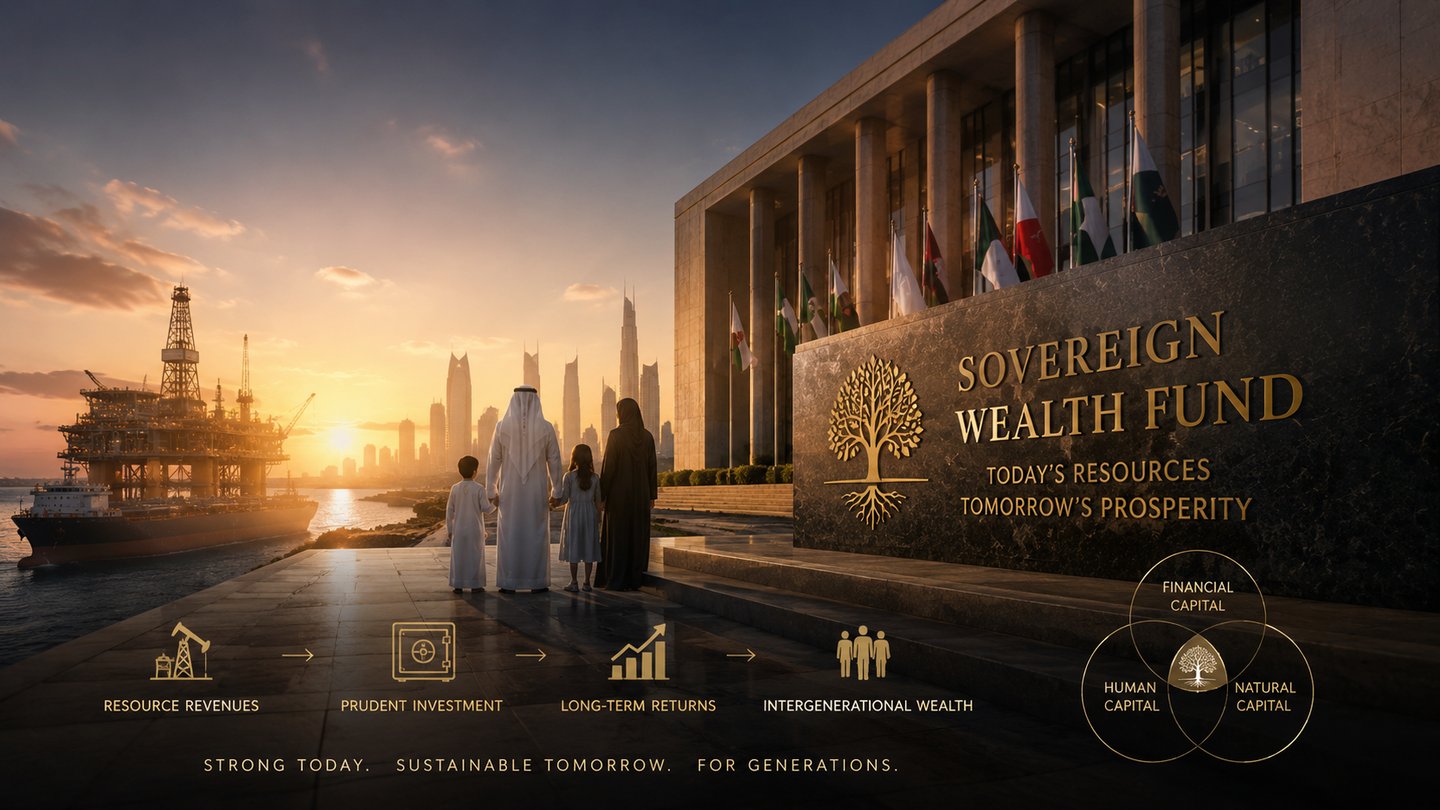
Od dochodów z zasobów naturalnych do bogactwa międzypokoleniowego: architektura, ład zarządczy i okno założycielskie.
Większość światowych funduszy majątku narodowego zaprojektowano już po napłynięciu środków. Te, które odniosły sukces, zaprojektowano przed nim. Okres między odkryciem znaczącego źródła dochodów a osiągnięciem przez nie fiskalnego plateau, często zaledwie kilka lat, stanowi okno założycielskie: czas, w którym zasady można jeszcze ustanowić bez konfliktu z utrwalonymi nawykami wydatkowymi. Zasady ustanowione przed nadejściem obfitości chronią. Zasady ustanowione po jej nadejściu ustępują.
International Finance Bank Ltd doradza rządom, ministerstwom finansów i instytucjom publicznym w zakresie tworzenia funduszy majątkowych państwa od podstaw: fundamentów prawnych, architektury instytucjonalnej, identyfikowalności przychodów i ładu inwestycyjnego, w kolejności zapewniającej, że wiarygodność poprzedza kapitał.
Dylemat
Nowy strumień przychodów z zasobów naturalnych niesie ze sobą paradoks. Te same wpływy, które mogą finansować kolejne pokolenia, mogą również destabilizować budżet, umacniać walutę kosztem własnych eksporterów i czynić z ministerstwa finansów zakładnika ceny jednego surowca. Nazwa akademicka to klątwa zasobów. Nazwa praktyczna to ciąg możliwych do uniknięcia błędów instytucjonalnych.
Siedem dekad doświadczeń, od powołania Kuwait Investment Board w 1953 roku, wskazuje jeden kierunek: ład zarządczy ma większe znaczenie niż wyniki inwestycyjne. Udokumentowane niepowodzenia funduszy pierwszej generacji wynikają głównie z uznaniowych wypłat, przejęcia środków przez niebankowalne projekty polityczne, braku przejrzystości, koncentracji w tym samym surowcu, który zasila fundusz, oraz utraty pamięci instytucjonalnej wraz z każdą rotacją polityczną, a nie z alokacji aktywów.
Rząd tworzący państwo staje zatem przed problemem w zakresie ładu zarządczego, przybierającym postać problemu finansowego, w warunkach presji czasu, wobec agencji ratingowych, partnerów wielostronnych i własnych obywateli.
Stanowisko IFB
IFB pełni rolę instytucjonalnego architekta na etapie założycielskim: obejmuje on prace projektowe prowadzone między decyzją polityczną a pierwszym zainwestowanym dolarem. Nie zastępujemy instytucji wielostronnych, które publikują standardy. Przekładamy te standardy na działającą instytucję, w tempie, jakiego wymaga okno założycielskie.
Nasze ramy ustanawiania struktur obejmują cztery warstwy, realizowane w ścisłej kolejności:
- Podstawa prawna. Ustawa organiczna, która określa zasady wpłat i wypłat, chroni powołania i sprawia, że odstępstwa są kosztowne i widoczne. Ustawa jest rzeczywistym bilansem funduszu.
- Architektura instytucjonalna. Rozdzielenie roli państwa jako właściciela, rady nadzorczej z niezależną większością oraz zarządu rekrutowanego na szczeblu międzynarodowym. Żaden organ nie łączy dwóch funkcji.
- Identyfikowalność przychodów. Jeden rachunek wpływów, podwójny podpis, uzgodnienie w ciągu 24 godzin oraz sprawozdawczość na poziomie standardów EITI od punktu wydobycia do rachunku funduszu. Wiarygodność zaczyna się na etapie gromadzenia wpływów, nie inwestowania.
- Zasady zarządzania i nadzoru nad inwestycjami. Opublikowany dokument określający politykę inwestycyjną (Investment Policy Statement), globalny depozytariusz prowadzący wyodrębnione rachunki, powierzenie zarządzania z obowiązkiem przekazywania umiejętności oraz ramy zarządzania ryzykiem przetestowane przed pierwszą transakcją.
Architektura trójkomorowa
Fundusze surowcowe odnoszą sukces, gdy mandaty są rozdzielone, a nie łączone. Architektura referencyjna obejmuje trzy wydzielone segmenty, każdy z własnym horyzontem inwestycyjnym, zasadą płynności i wskaźnikiem odniesienia:
- Stabilizacja. Horyzont 0–3 lata. Środki w pełni płynne, zazwyczaj zarządzane przez bank centralny lub we współpracy z nim, o wielkości dostosowanej do zmienności budżetu. Amortyzuje cykl koniunktury na rynkach surowców, tak aby nie musiał go absorbować budżet.
- Oszczędności. Horyzont 10 lat i dłużej. Inwestowane w całości poza gospodarką krajową, z wyłączeniem własnych aktywów surowcowych funduszu oraz aktywów z nimi skorelowanych. Jest to międzypokoleniowy fundusz wieczysty, wzorowany na najbardziej rygorystycznej praktyce międzynarodowej.
- Rozwój. Horyzont 3-10 lat. Współfinansuje wyłącznie krajową infrastrukturę nadającą się do finansowania bankowego, i nigdy samodzielnie: w każdym projekcie wymagany jest minimalny udział kapitału podmiotów trzecich – prywatnego lub wielostronnego – na identycznych warunkach ekonomicznych. Współinwestowanie nie jest preferencją. Jest dyscypliną, która zapobiega przekształceniu się komponentu rozwojowego w drugi, łagodniejszy budżet.
Jeden automatyczny mechanizm kaskadowy łączy te elementy: budżet jest obsługiwany według wygładzonej, wieloletniej ceny referencyjnej, stabilizacja jest zasilana do poziomu docelowego, rozwój korzysta z ograniczonej części środków, a oszczędności otrzymują chronioną resztę. Istotą jest automatyzm. Cnota zależna od corocznego uznania nie jest cnotą, lecz kolejką.
Standardy, na których się opieramy
- Zgodność z Zasadami z Santiago (2008) uwzględniona od samego początku, a nie wprowadzana post factum
- Ścieżka członkostwa w IFSWF przygotowywana równolegle ze statutem założycielskim
- Raportowanie przychodów zgodne ze standardem EITI na całej ścieżce od wydobycia do rachunku
- Architektura AML/CFT zgodna ze standardami FATF, w tym procedury wobec PEP bez wyjątków krajowych
- Rachunkowość według MSSF z rotacją zewnętrznych audytorów oraz publikowana roczna sprawozdawczość
- Przechowywanie aktywów na wyodrębnionych rachunkach, odpornych na skutki niewypłacalności, z prawem do audytu na miejscu
Zlecenie
Prace nad ustanowieniem funduszu przebiegają w trzech fazach: 30, 90 i 180 dni. Pierwsze 90 dni przynosi decyzje, które nadają instytucji charakter nieodwracalny przy znikomych kosztach finansowych: założycielski akt polityczny, wyznaczenie jednego lidera projektu z odpowiednimi uprawnieniami, międzynarodowe poszukiwanie przewodniczącego rady i prezesa zarządu, rozstrzygnięcie roboczych hipotez funduszu oraz publiczne zobowiązanie do przestrzegania standardów międzynarodowych. Kolejne fazy obejmują projekt ustawy organicznej, podręcznik zarządzania, Investment Policy Statement oraz wybór powiernika i podmiotu zarządzającego w ramach delegacji, każdy w drodze konkurencyjnego postępowania zakupowego.
My doradzamy; decyduje państwo. Każdy parametr o skutkach fiskalnych, od procentowych progów kaskady po wyzwalacze wypłat, przedstawiamy jako roboczą hipotezę do rozstrzygnięcia przez władzę suwerenną, nigdy jako fakt dokonany. Każdy mandat obejmuje ponadto transfer wiedzy, ponieważ fundusz trwale zależny od doradców jedynie zlecił na zewnątrz własną kruchość.
Prosimy o zamówienie Planu utworzenia funduszu: podstawa prawna, architektura oparta na trzech wydzielonych częściach, projekt kaskady przychodów oraz sekwencyjna mapa drogowa założenia.