Oszustwa dotyczące transferu środków lub papierów wartościowych (FTF)
Wprowadzenie
Oszuści finansowi coraz częściej żerują na powszechnych błędnych wyobrażeniach dotyczących sposobu działania międzybankowych przelewów środków. Prawidłowe mechanizmy SWIFT, SEPA, RTGS, KTT, S2S itd., bankowości korespondencyjnej oraz architektury rozliczeń można poznać tutaj. W niniejszej części analizujemy, w jaki sposób oszuści wypaczają te mechanizmy, tworząc rozbudowane mistyfikacje. Przedstawiamy rzeczywiste typologie oszustw, które nadużywają autentycznych pojęć bankowych (np. SWIFT MT103, MT202, przelewy ledger-to-ledger) lub posługują się podrobionymi wydrukami komunikatów SWIFT w celu stworzenia pozorów wiarygodności. Z perspektywy kryminalistycznej rozbieramy na części metodę działania tych schematów – wskazując, jak półprawdy i żargon techniczny są wykorzystywane, wraz z manipulacją psychologiczną (presja czasu, wyłączność, strach), aby przekonać ofiary, że środki zostały przelane, podczas gdy w rzeczywistości nic nie nastąpiło. Zestawiamy również te fałszywe twierdzenia z rzeczywistą infrastrukturą płatniczą, aby wykazać, dlaczego takie schematy nie mogą być legalne. Na koniec przedstawiamy sygnały ostrzegawcze i środki zapobiegawcze dla zamożnych klientów indywidualnych, inwestorów instytucjonalnych oraz pośredników w finansowaniu handlu, które pozwalają uniknąć stania się ofiarą tych wyrafinowanych oszustw.
Fałszowane komunikaty SWIFT (MT103/MT202) oraz transfery „warunkowe”
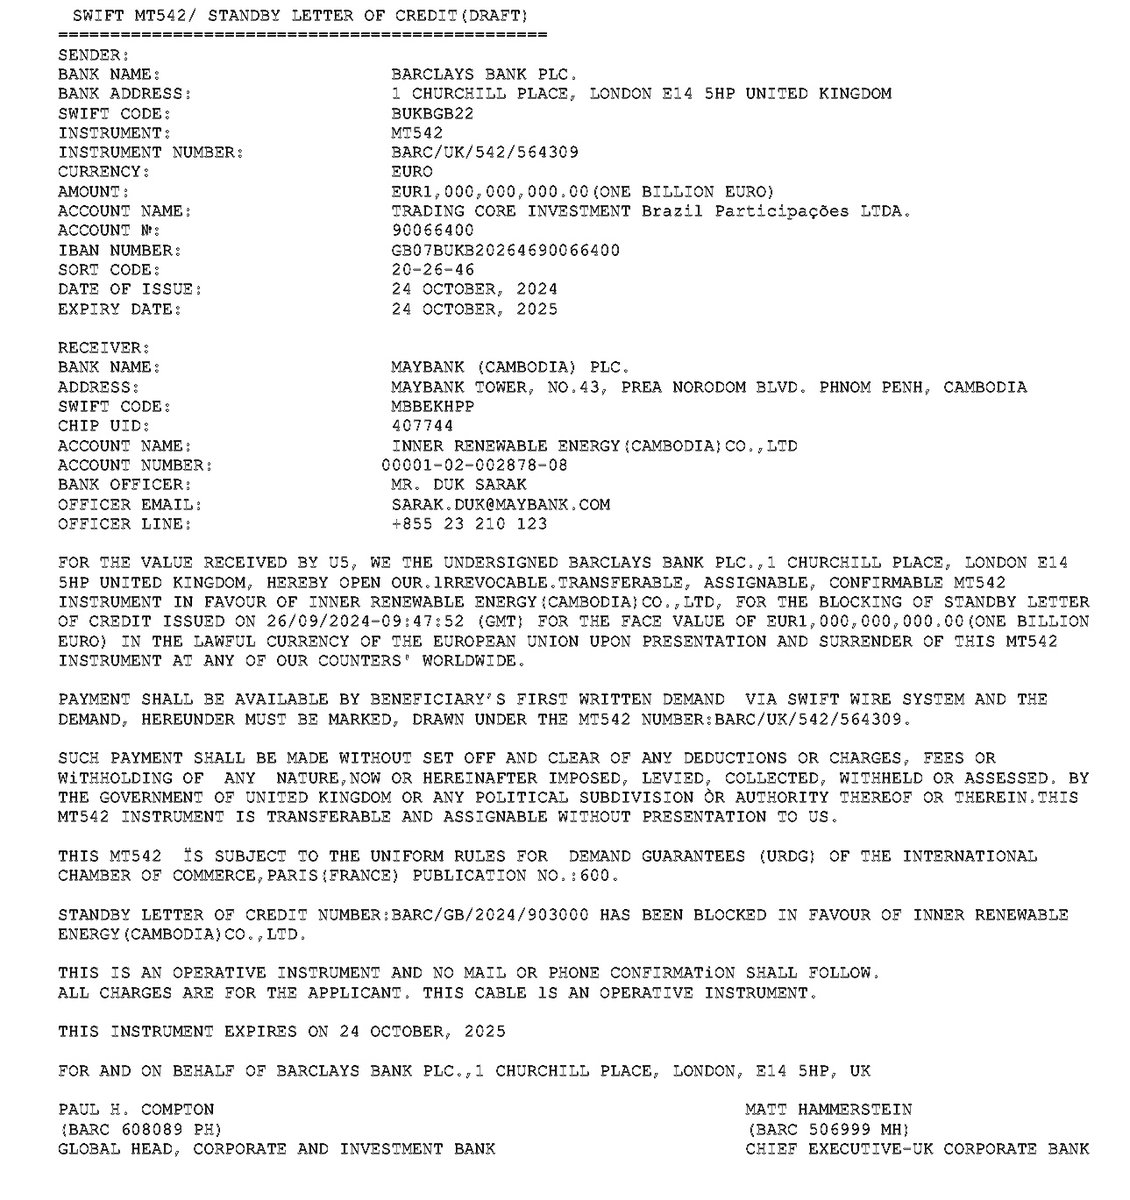
Jednym z powszechnych oszustw jest posługiwanie się sfałszowanymi lub przedstawionymi w sposób wprowadzający w błąd komunikatami płatniczymi SWIFT – w szczególności komunikatem przelewu klienta MT103 (obecnie pacs.008 w standardzie ISO 20022) oraz komunikatem przelewu bankowego MT202. Oszuści mogą przedstawiać ofiarom dokumenty wyglądające na oficjalną dokumentację SWIFT (czasem nawet „kopie potwierdzeń”) jako „dowód” wykonania dużego przelewu. W rzeczywistości dokumenty te są sfabrykowane i nie dają się prześledzić w prawdziwej sieci SWIFT.
Aby przekonać ofiary, że płatność jest w toku lub została zrealizowana, oszuści często fałszują komunikaty potwierdzające lub wyciągi bankowe. W terminologii SWIFT komunikat MT910 stanowi potwierdzenie uznania rachunku, wysyłane przez bank prowadzący rachunek do jego posiadacza (w ISO 20022: camt.054), a MT940 jest komunikatem z wyciągiem z rachunku klienta (camt.053). Oszuści znający te formularze mogą przedstawić ofierze fałszywe zawiadomienie MT910, z którego wynika, że uznanie rachunku na kwotę, powiedzmy, 5 000 000 EUR „zostało dokonane” na jej rzecz. Dokument będzie zawierał autentycznie wyglądające nagłówki SWIFT, kody referencyjne i dane rachunku ofiary, sprawiając wrażenie, że jej bank otrzymał środki. W rzeczywistości żaden taki komunikat nie został przesłany za pośrednictwem SWIFT; plik PDF lub zrzut ekranu jest sfabrykowany. Podobnie ofiarom może zostać okazany sfałszowany wyciąg MT940 lub „zrzut ekranu” z bankowości internetowej wskazujący, że ogromny wpływ oczekuje na zaksięgowanie lub został zablokowany. Te fałszywe potwierdzenia służą temu, by rozbroić nieufność ofiary – osoba, widząc oficjalne kody bankowe i żargon, zakłada, że środki muszą już wpłynąć, nawet jeśli jej własny bank jeszcze ich nie rozliczył. W typowym przypadku kupujący przesyła „kopię przelewu SWIFT” jako dowód uregulowania końcowej należności za towar; środki nigdy nie wpływają lub płatność zostaje odwołana, a sprzedawca zdążył już dostarczyć towar. Oszuści generują również fałszywą korespondencję bankową, taką jak „certyfikaty zwolnienia środków” lub wiadomości e-mail od fikcyjnych pracowników banku potwierdzające przelewy. Wszystkie tego rodzaju potwierdzenia można łatwo sfałszować przy użyciu współczesnych technologii (logotypy wysokiej jakości, autentyczne kody pól SWIFT itp.), dlatego żaden dokument sam w sobie nie powinien być traktowany jako dowód płatności. Sygnałem ostrzegawczym jest sytuacja, w której płatnik upiera się, że już wysłał środki, a nawet przedstawia potwierdzenia, podczas gdy bank beneficjenta nie ma żadnej wiedzy o przelewie. W transakcjach legalnych bank odbiorcy widzi przychodzący komunikat SWIFT MT103/MT910 w swoim systemie i uznaje rachunek; jeżeli rzekome potwierdzenie pochodzi wyłącznie od nadawcy lub z dokumentów osób trzecich, nie należy mu ufać bezkrytycznie.
Innym często stosowanym podstępem w kręgach finansowania handlu jest tzw. oszustwo z „warunkowym” MT103. Oszuści nalegają w nim na użycie „warunkowego komunikatu SWIFT MT103”, twierdząc, że środki zostały wysłane, lecz są wstrzymane do czasu spełnienia określonych warunków lub dostarczenia dokumentów. Ofiary są wprowadzane w błąd, że taki warunkowy przelew zapewnia ochronę zbliżoną do rachunku escrow (podobnie jak akredytywa), podczas gdy w rzeczywistości komunikat MT103 nie umożliwia takiego warunkowego wstrzymania środków. Komunikat MT103 po prostu nie został zaprojektowany do tego rodzaju transakcji, a wszelkie warunki wpisane w treść komunikatu są ignorowane przez bank beneficjenta. Tak więc w podstawowym wariancie oszustwa z MT103 bank oszusta otrzymuje komunikat MT103 i niezwłocznie uznaje rachunek oraz udostępnia środki, co umożliwia oszustowi wypłatę pieniędzy bez dotrzymania jakiegokolwiek rzekomego warunku. Ofiara dopiero później uświadamia sobie, że warunkowe zabezpieczenia były iluzoryczne. W bardziej zaawansowanych wariantach podrobione komunikaty MT103 i MT202 są wykorzystywane jako element rozbudowanych schematów inwestycyjnych lub oszustw zaliczkowych (advance-fee), którym często towarzyszą żądania wniesienia opłat z góry (prowizji, podatków itp.) przed rzekomym sfinalizowaniem „przelewu MT103”. Schematy te wykorzystują nieznajomość przez ofiarę konwencji komunikatów SWIFT, na przykład poprzez okazanie wyglądającego na autentyczny formularza MT103 lub numeru referencyjnego w celu uwiarygodnienia, mimo że faktyczny przelew nigdy nie został wykonany lub został niezwłocznie anulowany.
Iluzoryczne przelewy „ledger-to-ledger” oraz przelewy bezpośrednio między serwerami systemów bankowych
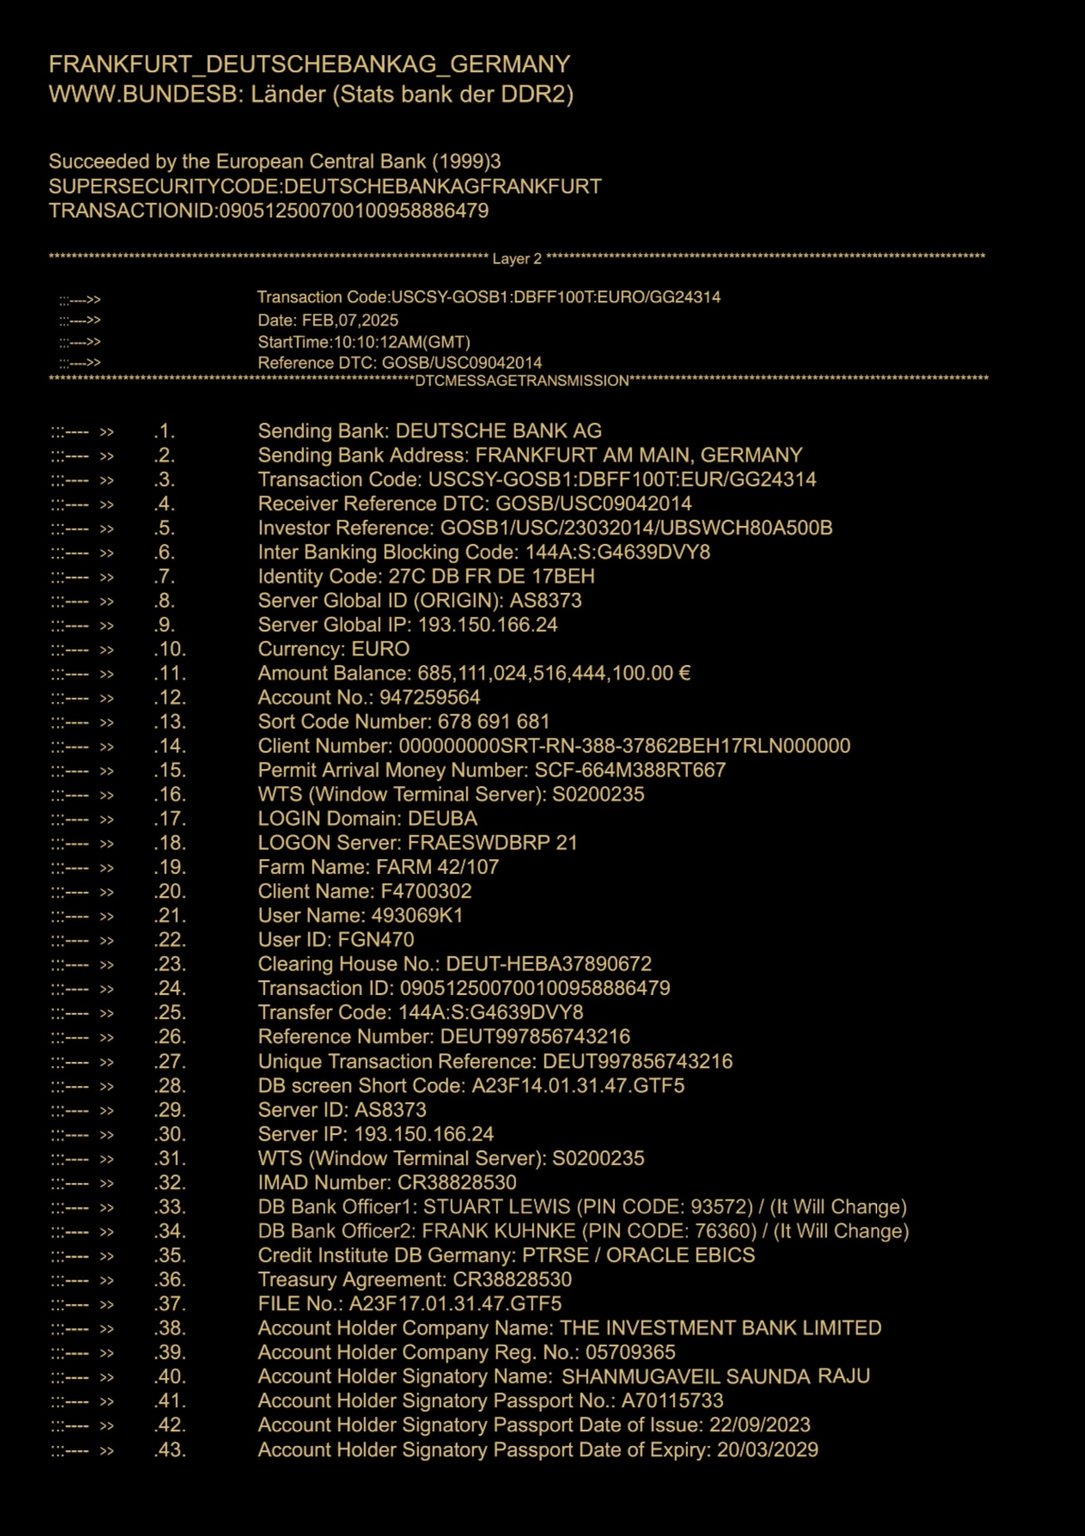
Kolejny schemat oszustwa opiera się na pojęciu bezpośrednich przelewów międzybankowych poza standardowymi sieciami płatniczymi. Oszuści mówią o przelewach „ledger-to-ledger” (L2L) – sugerując, że systemy księgowe dwóch banków mogą przesyłać między swoimi księgami duże kwoty bezpośrednio, bez użycia SWIFT ani rozrachunku w banku centralnym. W rzeczywistości zgodne z prawem przelewy ledger-to-ledger występują wyłącznie w obrębie tego samego banku lub zintegrowanej grupy bankowej; każdy przelew międzybankowy (między odrębnymi instytucjami) musi przebiegać z wykorzystaniem mechanizmu rozliczeniowego (takiego jak rachunki korespondencyjne lub systemy RTGS), co wyjaśniono w Części 1. Oszuści promujący „bezpośrednie przelewy między księgami banków” pomijają ten fakt. Twierdzą na przykład, że środki zostały przeniesione „bezpośrednio z księgi naszego banku do księgi Państwa banku” natychmiast – proces, który nie pozwala na rozliczenie ani rozrachunek rzeczywistych środków pieniężnych bez odpowiednich zapisów obciążeniowych i uznaniowych między bankami. Pokrewnym fortelem jest mit „pobrania z serwera banku” lub „przelewu core-to-core”: ofiarom mówi się, że banki nadawcy i odbiorcy łączą swoje serwery bezpośrednio (co bywa określane jako przelew IP-to-IP lub server-to-server (S2S)), aby przeprowadzić płatność. Takie twierdzenia, naszpikowane żargonem, mają brzmieć zaawansowanie, lecz w rzeczywistości żaden przelew między bankami nie może zostać zrealizowany wyłącznie za pomocą połączenia informatycznego, jeżeli banki nie łączy relacja korespondencyjna ani wspólna sieć rozrachunkowa. Do komunikacji i rozrachunku transakcji zawsze potrzebna jest oficjalna platforma bankowa (taka jak SWIFT lub system RTGS banku centralnego). Oszuści wykorzystujący te mity często opierają się na „niepodłączonych” lub działających poza systemem bankach: podmiotach, które nie są uczestnikami SWIFT ani żadnego systemu rozliczeniowego, a mimo to rzekomo przesyłają środki za pomocą wewnętrznych zapisów księgowych. Takie podmioty, niezintegrowane z globalnym systemem finansowym, nie są w stanie przeprowadzić rzeczywistego rozrachunku międzybankowego – mogą jedynie wysyłać niemożliwe do zweryfikowania komunikaty (np. teleks KTT lub fałszywe powiadomienie S2S), przy których nie następuje żaden faktyczny przepływ środków. Ostatecznie ofiara zostaje wprowadzona w błąd technicznym żargonem o bezpośrednich przelewach między księgami, podczas gdy żadne rzeczywiste środki nigdy nie opuszczają rąk oszusta.
„Wstrzymania z powodów Compliance” i „opóźnienia transz” jako taktyka zwlekania
Wyrafinowane schematy oszustw często wprowadzają fikcyjne przeszkody po zapewnieniu, że przelew został zainicjowany. Dwa powszechnie stosowane elementy fałszywego żargonu bankowego, służące do zwodzenia ofiar, to „blokada compliance” oraz „opóźnienie transzy”. W takich scenariuszach oszust najpierw przekonuje ofiarę, że przesłano wysoką kwotę (jedną z opisanych wyżej metod), a następnie, gdy ofiara z niepokojem oczekuje na środki, wymyśla przeszkodę. Oszust może na przykład oświadczyć: „10 mln EUR znajduje się w systemie zaplecza Państwa banku, lecz jest objęte blokadą compliance ze względu na przepisy AML” albo „Pierwsza transza w wysokości 5 mln USD jest gotowa, ale dział compliance banku musi wydać zgodę przed jej uwolnieniem.” Wybieg z blokadami compliance wykorzystuje ziarno prawdy, jakim jest to, że banki niekiedy opóźniają lub badają nietypowe przelewy ze względów regulacyjnych. Oszust wykorzysta obawę ofiary przed utratą środków z powodu regulacji lub naruszeniem zasad compliance, być może zmuszając ją do uiszczenia opłaty „za odblokowanie” albo do przekazania wrażliwych informacji w celu uwolnienia blokady. W rzeczywistości banki nie wymagają od beneficjentów opłat za przejście kontroli compliance – to czysta fikcja. Podobnie w przypadku „opóźnień transz” oszuści, dzieląc fikcyjny przelew na raty, twierdzą, że każda transza jest w drodze, lecz być może kolejna transza „nie została zrealizowana z powodu limitów płynności” lub „wymaga ubezpieczenia/gwarancji przed uwolnieniem”. Te wymówki służą podtrzymywaniu nadziei ofiary i dają oszustowi czas na wyłudzenie kolejnych płatności. Twierdzeniom tym często towarzyszą dokumenty o pozorach prawnych – na przykład pismo na fałszywym papierze firmowym banku, informujące o czasowym zamrożeniu środków do czasu uregulowania kwestii podatkowych, lub harmonogram z terminami uwolnienia poszczególnych transz. Są to narzędzia zaciemniania obrazu. Jak zauważa jedna z analiz dotyczących oszustw bankowych niepowiązanych ze sobą podmiotów, sprawcy przedstawiają „dokumentację o pozorach prawnych, zrzuty ekranu wewnętrznych zapisów lub odniesienia do rzekomych wymogów compliance”, aby podtrzymać iluzję trwającego procesu. Ofiara, widząc oficjalnie brzmiące przyczyny opóźnienia, daje się przekonać do cierpliwości albo do „zainwestowania” jeszcze odrobiny więcej, aby pokonać przeszkodę. Ta manipulacja psychologiczna żeruje na nadziei i poniesionych już kosztach – w chwili gdy powołuje się na takie blokady i opóźnienia, ofiary często zaangażowały już znaczne środki i rozpaczliwie chcą wierzyć, że ostateczna wypłata jest bliska.
Schematy oszustw IP-to-IP, S2S oraz z wykorzystaniem teleksu z testem klucza (KTT)
Wiele oszustw o wysokiej wartości wykorzystuje terminologię ze starszych systemów bankowych lub wewnętrznych protokołów, aby sprawiać wrażenie wiarygodnych. Teleks z testem klucza (KTT) – dawny, sprzed epoki SWIFT, system telegraficzny służący do uwierzytelniania między bankami – jest jednym z takich terminów, które nadal pojawiają się w ofertach oszustów. Oszuści mogą twierdzić, że w szczególnych przypadkach mogą przesłać środki za pomocą „przelewu KTT” albo kanałami „IP/IP” lub „Server-to-Server”. Obietnice często zawierają tajemniczy język, np. „Wykonamy globalny przelew IP-to-IP, który nie przechodzi przez banki centralne” albo odwołania do „globalnych pobrań z serwerów”. Każda oferta przesłania środków przez „globalny serwer Swift” lub prywatną sieć jest oszustwem – w legalnych finansach nie istnieje żadna odrębna sieć „IP-to-IP” ani „KTT”, która przenosiłaby środki poza regulowanymi kanałami. Gdy tylko te terminy są używane, nadal odnoszą się one w istocie do standardowych danych bankowych i protokołów; każda rzeczywista transakcja z ich użyciem byłaby po prostu przetwarzana przez bank w ramach zwykłych procedur. Oszuści wykorzystują tajemniczość tych akronimów poprzez łączenie ich w ciągi (np. „przelew księgowy Swift GPI IP/IP”), aby wprowadzić ofiary w błąd. W rzeczywistości, jeżeli bank faktycznie zatwierdza przelew dowolną metodą – SWIFT, RTGS, a nawet przestarzałym KTT – bez trudu przekaże oficjalne potwierdzenie przepływu środków (zwykle w formie potwierdzenia SWIFT lub awizo uznania). Dlatego, jak ostrzega jeden z przedstawicieli branży, jeśli ktoś twierdzi, że przesłał miliony za pośrednictwem Ledger-to-Ledger, S2S, IP-IP lub KTT, lecz nie potrafi przedstawić standardowego potwierdzenia bankowego o obciążeniu i uznaniu rachunków, mamy do czynienia z oszustwem. W praktyce nowoczesne banki zrezygnowały z KTT i podobnych kanałów na rzecz SWIFT; strona nalegająca na użycie KTT lub przelewów „IBAN-to-IBAN direct” najprawdopodobniej albo nie jest rzeczywistym bankiem, albo dopuszcza się oszustwa. Ta typologia często pokrywa się z tzw. oszustwami inwestycyjnymi typu „prime bank” – oszuści powołują się na niejasne instrumenty i poufne metody przelewów (takie jak KTT, „ręczne pobranie MT103/202” itp.) jako element fikcyjnych programów o wysokiej stopie zwrotu. Przekonują ofiary, że mają uprzywilejowany dostęp do specjalnych procedur międzybankowych, podczas gdy w rzeczywistości żadna legalna instytucja nie uznaje tych metod samodzielnie za ważne.
Modus operandi: budowanie wiarygodności i manipulacja psychologiczna
Łączenie prawdy z fikcją – wykorzystanie częściowych prawd technicznych
Cechą charakterystyczną tych oszustw jest zręczne łączenie prawdziwej terminologii bankowej z fałszywym kontekstem. Oszuści budują wiarygodność, przeplatając swoje komunikaty autentycznymi pojęciami – kodami komunikatów SWIFT, żargonem bankowym, terminami regulacyjnymi – lecz subtelnie zniekształcają ich znaczenie lub tworzą nieistniejące zestawienia. Na przykład niewinnie brzmiąca prośba w rodzaju „Wyślemy Państwu przelew MT103/202 ze śledzeniem GPI” odwołuje się do rzeczywistych typów komunikatów (MT103 i MT202 COV), lecz może zostać użyta w sposób pozbawiony sensu, aby wprowadzić ofiarę w błąd. Oszuści reklamowali już „ręczne pobieranie MT103/202 z kodem UETR” jako specjalną metodę przelewu – wyrażenie pozbawione znaczenia w rzeczywistych finansach, lecz robiące wrażenie na osobach niezaznajomionych z SWIFT dzięki swojemu brzmieniu. Eksperci ds. bezpieczeństwa zwracają uwagę, że każde twierdzenie o ręcznym pobieraniu komunikatów SWIFT jest bezwzględnie sygnałem ostrzegawczym, ponieważ „komunikaty SWIFT nigdy nie są »pobierane« ręcznie w legalnej praktyce… ta terminologia budzi podejrzenia związane ze schematami oszukańczymi obejmującymi sfałszowane komunikaty SWIFT lub ręcznie sporządzane szablony”. Podobnie określenia takie jak „przelew IP/IP”, „server-to-server Swift”, „ekran księgowy” (ledger screen) itp. wykorzystują ziarno prawdy technicznej – banki rzeczywiście dysponują wewnętrznymi księgami i serwerami – lecz nie istnieje odrębny kanał transferu środków o takich nazwach. Używając prawdziwego języka bankowego poza właściwym kontekstem, oszuści wywołują u ofiar wrażenie, że mają do czynienia z doświadczonymi profesjonalistami finansowymi i że transakcja przebiega z użyciem oficjalnych mechanizmów. Ofiary często nie posiadają wiedzy specjalistycznej pozwalającej odróżnić, które elementy opowieści są fałszywe. Przykładowo ofiara może wiedzieć, że „SWIFT” służy do płatności międzynarodowych, więc gdy oszust przedstawia numer referencyjny komunikatu SWIFT lub kopię MT103, na chwilę rozwiewa to podejrzenia. Dopiero osoba zaznajomiona z operacjami bankowymi zauważyłaby niespójności (takie jak nieprawidłowy format SWIFT lub fakt, że potwierdzenie SWIFT ACK nie gwarantuje rozliczenia). Taka strategiczna manipulacja półprawdami sprawia, że narracja oszustwa jest wewnętrznie przekonująca, nawet jeśli ostatecznie nie wytrzymuje niezależnej weryfikacji w banku.
Wyzwalacze psychologiczne: pośpiech, ekskluzywność i strach
Poza fasadą techniczną schematy te w dużej mierze opierają się na manipulacji psychologicznej. Oszuści zazwyczaj wytwarzają poczucie skrajnej pilności, aby uniemożliwić ofiarom zatrzymanie się i zasięgnięcie drugiej opinii. Sformułowania takie jak „Środki muszą zostać odebrane w ciągu 48 godzin, w przeciwnym razie zostaną zwrócone” lub „Mamy niewiele czasu, zanim transza zostanie zamknięta” skłaniają ofiarę do szybkiego działania (lub zapłaty). Pilność ta jest często połączona z twierdzeniami o wyłączności lub tajności – ofiara ma poczuć, że jest uprzywilejowana, mogąc uczestniczyć w wyjątkowej transakcji (np. uzyskać dostęp do „prywatnego programu przelewów” lub „sposobu obejścia wymogów compliance, który znają tylko elitarni klienci”). Oszuści mogą powoływać się na umowy o zachowaniu poufności lub przestrzegać ofiarę przed informowaniem zwykłych pracowników jej banku, przedstawiając taką ostrożność jako element poufności na najwyższym szczeblu. W rzeczywistości izolowanie ofiary od prawdziwych bankierów lub doradców jest kluczem do powodzenia oszustwa. Strach to kolejny mechanizm nacisku: strach przed utratą ogromnej okazji lub przed konsekwencjami prawnymi i finansowymi, jeśli ofiara „popełni błąd” w skomplikowanej procedurze. Na przykład po wpłaceniu przez ofiarę opłaty wstępnej oszust może oświadczyć: „Państwa środki zostały wstrzymane przez dział compliance banku centralnego – jeśli nie rozwiążemy tej sprawy w ciągu 2 dni, zostaną zajęte w ramach postępowań dotyczących prania pieniędzy.” Tak niepokojąca perspektywa może skłonić ofiarę do spełnienia kolejnych żądań oszusta (często kolejnej płatności lub przekazania wrażliwych dokumentów osobistych) ze strachu przed problemami z organami regulacyjnymi lub utratą obiecanych środków. Oscylując między marchewką (rychła, bogata wypłata) a kijem (groźba niepowodzenia i straty), oszuści podważają sceptycyzm i opór ofiary. Technikę tę określa się niekiedy mianem efektu stopy w drzwiach i efektu kosztów utopionych: początkowe niewielkie zobowiązania i opłaty prowadzą do coraz większych, ponieważ na każdym etapie ofiara jest zapewniana, że cel jest „już blisko”. Jak opisano w jednym z przypadków, ofiary, które „zainwestowały wiele czasu i pieniędzy w… transakcję… psychologicznie nie chcą zaakceptować, że transakcja jest oszustwem”. Zostają one w istocie zindoktrynowane wewnętrzną logiką oszustwa i mogą nawet lekceważyć ostrzeżenia z zewnątrz, przekonane, że wszelkie przeszkody są normalnymi formalnościami bankowymi. Oszust, odgrywający rolę pomocnego insidera, pielęgnuje to zaufanie, umiejętnie udając frustrację z powodu opóźnień. Podsumowując, oszustwa te są w równym stopniu wyłudzeniami opartymi na zaufaniu, co technicznymi mistyfikacjami – sprawcy manipulują emocjami, aby wzmocnić misterną fikcję budowaną za pomocą sfałszowanych dokumentów.
Przekonywanie ofiary, że środki „już tam są”
Kluczowym etapem wielu tego rodzaju oszustw jest przekonanie ofiary, że środki zostały już wysłane lub są w drodze w sposób nieodwracalny. Gdy ofiara nabierze przekonania, że faktycznie jest właścicielem wpływających środków (lub uznania rachunku), znacznie chętniej spełnia kolejne żądania. Oszuści osiągają ten cel, dostarczając fałszywe dowody potwierdzenia (jak omówiono wcześniej) oraz powołując się na wiarygodnie brzmiące oświadczenia, takie jak: „Według naszego back office status przelewu to obecnie zrealizowany – środki opuściły nasz rachunek wczoraj.” Mogą nawet okazywać zrzuty ekranu wewnętrznej księgi banku z zapisem obciążenia lub komunikat SWIFT ze statusem „Completed”. Dla osoby niebędącej ekspertem takie dowody sugerują, że przyczyna opóźnienia musi leżeć po stronie odbiorcy. Oszuści umacniają to przekonanie: „Być może zatrzymuje je dział compliance Państwa banku – my wykonaliśmy swoją część.” Skłania to ofiarę do wyobrażenia sobie milionów jako faktycznie jej własnych, jedynie czasowo wstrzymanych. Służy to także przerzuceniu odpowiedzialności – jeśli środki się nie pojawiają, ofiara jest naprowadzana na podejrzenie własnego banku lub organów regulacyjnych, a nie nadawcy. W niektórych schematach (zwłaszcza tych angażujących „niepołączone banki”) oszust nakazuje wręcz ofierze, aby wystąpiła do swojego banku z pretensjami o nieprzyjęcie przelewu. Jak zauważa jedna z analiz, gdy środki nieuchronnie nie pojawiają się w instytucji niezintegrowanej, organizator oszustwa „oskarży instytucję odbiorcy o »odrzucenie« instrumentu” i będzie nakłaniał ofiarę do znalezienia innego banku, który przyjmie ten szczególny format. Taka taktyka nie tylko zyskuje na czasie, lecz może dodatkowo uwikłać ofiarę: może ona poświęcić wysiłek i środki na otwieranie nowych rachunków lub zatrudnianie konsultantów w celu rozwiązania nieistniejącego problemu, podczas gdy oszust pozostaje w tle. W istocie, kreując iluzję, że pieniądze znajdują się już „w systemie”, oszuści odwracają uwagę ofiary od pytania „Czy to prawda?” ku pytaniu „Jak wypłacić moje środki?” – to skuteczna zmiana perspektywy, która podtrzymuje oszustwo.
Dlaczego takie schematy nie mogą być zgodne z prawem: porównanie z rzeczywistą infrastrukturą
Mimo swojej złożoności wszystkie te scenariusze oszustw upadają w zestawieniu z rzeczywistym sposobem działania systemów przelewów międzybankowych. Krótki przegląd autentycznej architektury przelewów środków (z Części 1) jasno pokazuje, dlaczego obietnice składane przez oszustów są niemożliwe do spełnienia:
- SWIFT jest systemem przesyłania komunikatów, a nie repozytorium środków: W legalnej bankowości wysłanie komunikatu SWIFT MT103 oznacza, że bank wydał dyspozycję płatniczą, jednak samo to nie powoduje przepływu środków. Sieć SWIFT przekazuje dyspozycję do banku odbiorcy, podobnie jak zabezpieczona poczta elektroniczna. Rozliczenie płatności następuje poprzez zapisy obciążeniowe i uznaniowe na rachunkach korespondenckich lub w systemach RTGS banku centralnego. Dlatego każde oszustwo sugerujące, że „sam komunikat MT103 zawiera środki” albo że można po prostu pobrać środki z komunikatu SWIFT, jest z gruntu błędne. Otrzymanie komunikatu MT103 nie jest równoznaczne ze środkami na rachunku – bank odbiorcy musi nadal uzgodnić komunikat z faktycznie otrzymanymi środkami (często za pośrednictwem płatności pokrywającej MT202 COV), a dopiero następnie uznać rachunek. Oszuści liczą na to, że ofiary nie znają tego niuansu. W rzeczywistości, jeżeli płatność SWIFT została faktycznie wysłana, bank beneficjenta może potwierdzić to bezpośrednio, a saldo ją odzwierciedli; nie jest wymagana żadna tajemnicza interwencja ręczna w celu „pobrania” transakcji.
- „Warunkowe” komunikaty SWIFT nie powodują zablokowania środków na rachunku escrow: Jak wspomniano, MT103 w systemie SWIFT nie posiada wbudowanego mechanizmu warunkowego wstrzymania środków. Po wykonaniu prawdziwego komunikatu MT103 rachunek banku zlecającego (nostro) zostaje obciążony, a bank beneficjenta ma uznać rachunek odbiorcy (z wyjątkiem sytuacji nadzwyczajnych). Banki nie mogą wprowadzać zastrzeżeń opóźniających uznanie rachunku do czasu dodatkowej akceptacji – sprzeciwiałoby się to celowi systemu SWIFT, służącego do prostych płatności. Zatem koncepcja płatności warunkowej przedstawiana przez oszustów jest sprzeczna z protokołami komunikatów SWIFT. Każde takie rozwiązanie wymagałoby prawnego rachunku escrow lub akredytywy, a nie zmodyfikowanej instrukcji SWIFT. Dlatego dobrze zorientowane banki ignorują nieoficjalne pola „warunków” – jeżeli otrzymują komunikat MT103, zakładają, że środki mają zostać uznane bez dodatkowych warunków. Jeśli więc kontrahent proponuje warunkowy MT103 jako zabezpieczenie, jest to wyraźny sygnał oszustwa lub niewiedzy.
- Rachunki nostro/vostro i ostateczność rozrachunku: Aby dwa rzeczywiste banki mogły przekazać sobie środki, korzystają one z reguły albo 1) z bezpośredniej relacji rachunkowej (nostro/vostro), albo 2) ze wspólnego systemu rozliczeniowego (takiego jak T2, Fedwire lub systemy rozliczeniowe SEPA). W każdym przypadku rzeczywisty przepływ środków wymaga obciążenia jednego rachunku i uznania drugiego w systemie finansowym. Scenariusze oszustw, takie jak „przelew między księgami różnych banków bez użycia jakiejkolwiek sieci”, pomijają fakt, że jeśli bank nie jest połączony np. z bankiem centralnym lub z bankiem korespondentem, nie dysponuje żadnym mechanizmem umożliwiającym wpłatę środków na rachunek innego banku. Mit banków niepodłączonych do sieci dobrze to ilustruje: bank działający poza siecią „może jedynie wysyłać komunikaty”, lecz nie może dokonać rozrachunku. Żaden legalnie działający bank, który otrzyma komunikat (KTT, SWIFT lub inny) od nieznanej instytucji, nie uzna rachunku, jeżeli rzeczywiste środki nie wpłyną uznanym kanałem. Dlatego przelewy deklarowane przez oszustów nigdy nie pojawiają się w rzeczywistym systemie bankowym – te „transakcje” nigdy nie zostały przetworzone przez instytucję rozliczeniową ani nie miały pokrycia w płynności jakiegokolwiek rachunku. Ponadto określenia takie jak „przelew IBAN-to-IBAN” wprowadzają w błąd – IBAN jest jedynie identyfikatorem rachunku. Przelew z jednego numeru IBAN na drugi nadal wymaga infrastruktury płatniczej (SEPA, SWIFT itp.), która go zrealizuje. Żaden bank w magiczny sposób nie uzna numeru IBAN tylko dlatego, że ktoś twierdzi, iż przeniósł środki między księgami.
- Protokoły bezpieczeństwa i potwierdzeń: Rzeczywiste banki stosują rygorystyczne kontrole bezpieczeństwa. Za każdym razem, gdy duże kwoty są przekazywane za pośrednictwem SWIFT lub innych systemów, zarówno nadawca, jak i odbiorca dysponują stosownymi zapisami. Bank rzeczywistego nadawcy wystawia potwierdzenie (np. komunikat potwierdzający ACK w sieci SWIFT lub numer referencyjny) wskazujące, że płatność została wysłana, a bank odbiorcy posiada odpowiadający jej komunikat przychodzący oraz ostatecznie zapis uznania rachunku. Oszustwa nie wytrzymują takiej weryfikacji. Jeżeli na przykład ofiara zapyta własny bank: „Czy mogą Państwo potwierdzić, że oczekuje przelew przychodzący SWIFT na kwotę 5 mln USD z banku X?”, bank może szybko potwierdzić, czy jakakolwiek taka transakcja jest w toku. W przypadkach oszustw odpowiedź będzie przecząca – nie istnieje żaden zapis w sieci SWIFT ani w żadnej innej sieci dotyczący takiego przelewu. Oszuści unikają umożliwiania ofiarom niezależnego potwierdzenia szczegółów właśnie z tego powodu. W legalnym scenariuszu zachowana jest pełna identyfikowalność: przelewy SWIFT mają unikalne identyfikatory transakcji typu end-to-end (UETR) w ramach GPI, a banki komunikują się oficjalnymi kanałami w razie problemów (np. za pomocą komunikatów o dowolnym formacie SWIFT MT199/MT299 lub wniosków o anulowanie w przypadku błędu). Oszuści natomiast polegają na komunikacji jednostronnej (od nich do ofiary) i odmawiają angażowania rzeczywistych pracowników banku. Banki centralne, w tym Centralny Bank Nigerii, publicznie ostrzegały przed sfałszowanymi dokumentami SWIFT, które rzekomo wykazują środki „wstrzymane” przez bank centralny; jeżeli środki rzeczywiście zaginęły, nadawca powinien zwrócić się do własnego banku o prześledzenie lub odwołanie płatności.
Podsumowując, zestawienie weryfikowalności w obiegu zamkniętym i systemowych mechanizmów kontrolnych prawdziwej bankowości z doraźnym, opartym na dokumentach charakterem tych oszustw ukazuje wyraźny kontrast. Autentyczne transfery środków pozostawiają ślad w wielu instytucjach; nie można ich ukryć za niejasnymi procedurami ani zweryfikować wyłącznie na podstawie nieoficjalnych dokumentów. Dlatego każdy schemat, który zniechęca ofiarę do bezpośredniego sprawdzenia w bankach lub który upiera się, że „środki są, tylko nie widać ich w zwykłych systemach”, jest niemal na pewno oszustwem. Żaden zgodny z prawem transfer o dużej wartości nigdy nie będzie wymagał od odbiorcy wnoszenia dodatkowych opłat w celu zwolnienia środków, poszukiwania specjalnych banków przyjmujących „inne” formaty komunikatów ani śledzenia tajemniczych ręcznych pobrań. Rzeczywistość opiera się na jasnych zasadach i określonych ścieżkach – każdą propozycję, która je narusza, należy traktować z najwyższą nieufnością.
Sygnały ostrzegawcze i środki zapobiegawcze
Rozpoznanie takich oszustw, zanim spowodują stratę, ma kluczowe znaczenie. Poniżej przedstawiamy najważniejsze sygnały ostrzegawcze wskazujące, że rzekoma transakcja transferu środków jest oszustwem, oraz proponujemy działania zapobiegawcze dla potencjalnych celów takich praktyk (zwłaszcza osób o wysokiej wartości majątku, instytucji lub facilitatorów w finansowaniu handlu):
- Nietypowe metody przelewu lub żargon: Należy zachować ostrożność, jeżeli kontrahent proponuje przelew za pośrednictwem niejasnej metody (np. „IP/IP ledger send”, „KTT wire”, „conditional SWIFT”) lub posługuje się ciągiem pojęć bankowych, które zwykle nie występują razem (np. „MT103/202 manual download”). Jak wykazano, oszuści często niewłaściwie posługują się akronimami bankowymi; legalne transakcje zazwyczaj opierają się na standardowych, weryfikowalnych procesach (standardowy przelew SWIFT, przelew ACH/SEPA itp.). Jeżeli usłyszą Państwo terminy, które Państwa własni bankierzy lub doradcy uznają za pozbawione sensu lub niestandardowe, należy wstrzymać transakcję i przeprowadzić dalsze wyjaśnienia. Nie należy dać się zwieść żargonowi technicznemu – złożoność jest w tych oszustwach celowym zabiegiem odwracającym uwagę.
- Presja, by wnosić z góry opłaty lub koszty: Niemal wszystkie tego typu schematy w końcu żądają od ofiary zapłaty jakiejś kwoty przed otrzymaniem środków – czy to prowizji, „opłaty compliance”, podatku, czy kosztów prawnych. W rzeczywistych przelewach opłaty transferowe ponosi nadawca, a kontrole zgodności nie wymagają od beneficjenta żadnych nowych, losowych płatności. Nalegania, że „wystarczy niewielka wpłata, aby uwolnić miliony”, są klasycznym znakiem rozpoznawczym oszustwa polegającego na opłacie z góry. Osoby o wysokim majątku netto powinny przyjąć zasadę: żadnych nieoczekiwanych opłat bez niezależnej weryfikacji. Jeśli duży przelew rzekomo utknął z powodu opłaty, przed dokonaniem jakiejkolwiek płatności należy skontaktować się bezpośrednio z własnym bankiem.
- Brak niezależnego potwierdzenia: Jeżeli ktoś twierdzi, że przesłał Państwu środki, a Państwa własny bank nie odnotował żadnej operacji, należy traktować sytuację jako podejrzaną. Nie należy przyjmować jako dowodu plików PDF ani zrzutów ekranu przesłanych pocztą elektroniczną; zamiast tego należy poprosić swój bank o prześledzenie płatności przychodzącej na podstawie rzekomego numeru referencyjnego. Sfałszowane komunikaty SWIFT są powszechne i nie stanowią wiarygodnego dowodu. Podejrzenia powinno również budzić, jeśli kontrahent odmawia zaangażowania swojego banku w celu bezpośredniego potwierdzenia. W legalnych transakcjach banki chętnie kontaktują się ze sobą lub wystawiają oficjalne zawiadomienia. Jeśli usłyszą Państwo, że „nasz bank nie będzie z Państwem rozmawiać” lub „nie możemy podać kontaktu do bankiera z powodu obciążenia pracą/sekretarki”, jest to sygnał ostrzegawczy.
- Obietnice nierealnie wysokich zysków: Wiele z tych oszustw przedstawia się jako atrakcyjne okazje – przykładem może być oferta inwestora, który proponuje przelanie 50 mln USD w ramach nisko oprocentowanej pożyczki, lub nabywcy gotowego zapłacić cenę wyższą od rynkowej za pomocą specjalnego przelewu. Podobnie oszuści oferujący programy inwestycyjne o wysokiej stopie zwrotu obiecują ogromne zyski dzięki „tajnym” operacjom bankowym. Kluczowy jest sceptycyzm: powinni Państwo zadać sobie pytanie, dlaczego nieznajoma osoba lub nowy partner stosuje skomplikowane metody płatności albo proponuje nietypowe warunki. Jeżeli w przedstawianej Państwu historii pojawiają się specjalne zgody banków centralnych, tajne programy transakcyjne lub środki nieujęte w księgach rachunkowych, najprawdopodobniej mają Państwo do czynienia z fikcją. Warto kierować się zasadą: jeśli coś brzmi zbyt dobrze, by było prawdziwe, najprawdopodobniej nie jest prawdziwe.
- Złożone struktury transakcji obejmujące wiele etapów i transz: Należy zachować czujność, jeżeli stosunkowo prosta transakcja (np. przelew za towary lub wpłata inwestycyjna) zostaje bez wyraźnego powodu podzielona na kilka etapów – np. „transze” płatności, wstępne przelewy „potwierdzające zdolność”, czy komunikaty warunkowe. Oszuści często komplikują transakcję, aby wprowadzić ofiary w błąd i ukryć pustkę swoich obietnic. Przykładowo, żądanie „potwierdzenia posiadania środków w formie MT799” lub „wstępnego awizo MT103” przed właściwą płatnością albo przesłanie niewielkiej kwoty, która zostaje szybko wycofana, może być zabiegiem mającym budować wiarygodność. Należy nalegać na przejrzystość i prostotę; w razie wątpliwości przed przystąpieniem do realizacji należy skonsultować proponowany przebieg transakcji z profesjonalistą z sektora bankowego.
- Korzystanie z prywatnej poczty e-mail i nietypowa komunikacja: Prawdziwy transfer dużych środków pomiędzy instytucjami jest zazwyczaj organizowany w sposób sformalizowany. Jeżeli cała komunikacja odbywa się za pośrednictwem adresów Gmail/Yahoo lub komunikatorów, a nie na papierze firmowym banku ani oficjalnymi kanałami, należy podać w wątpliwość prawdziwość transakcji. Również jeśli przedstawione dokumenty zawierają niespójności (np. niezgodne kody SWIFT, błędy w pisowni nazw banków, nieprawidłową terminologię), są to oznaki fałszerstwa. Osoby o wysokiej wartości majątku netto powinny zadbać, aby każda istotna transakcja była weryfikowana przez ich własny zespół prawny lub bankowy, który z większym prawdopodobieństwem wychwyci takie rozbieżności.
- Podmioty bez możliwego do zweryfikowania statusu bankowego: Przed zawarciem transakcji, zwłaszcza międzynarodowej, należy przeprowadzić należytą staranność w odniesieniu do banku wysyłającego lub odbierającego. Jeżeli nie można znaleźć dowodu, że dana instytucja jest bankiem posiadającym licencję i uczestniczącym w SWIFT lub w znanych systemach płatniczych, nie należy przyjmować jej instrumentu finansowego. Jak wskazano, niektóre oszustwa polegają na wykorzystaniu fikcyjnych „banków”, które deklarują imponujące możliwości, lecz nie są częścią regulowanej sieci. Jeżeli rzekomego banku nie można znaleźć w katalogu BIC SWIFT lub nie podlega on wyraźnemu nadzorowi, należy traktować wszelkie transakcje z jego udziałem z najwyższą ostrożnością.
Środki zapobiegawcze: Uczestnicy transakcji o wysokiej wartości powinni wypracować wewnętrzne procedury zabezpieczające przed tego rodzaju schematami. Przykładowo, każda niezamówiona oferta transferu dużych środków lub inwestycji powinna uruchamiać proces pogłębionej należytej staranności: weryfikację tożsamości, wczesne zaangażowanie banku oraz, w miarę możliwości, wymóg ustanowienia rachunku escrow lub rozwiązań escrow z udziałem podmiotu trzeciego. Instytucje i pośrednicy mogą wprowadzić procedurę weryfikacyjną, zgodnie z którą każda płatność SWIFT przekraczająca określony próg musi zostać potwierdzona przez bank telefonicznie lub za pośrednictwem własnego mechanizmu śledzenia SWIFT (GPI), zanim po ich stronie zostaną zwolnione towary lub środki. Równie istotne jest edukowanie pracowników i klientów – wiele ofiar pada łupem oszustów z powodu nieznajomości procedur bankowych. Regularne szkolenia lub okólniki wyjaśniające, że „komunikaty SWIFT nie oznaczają środków w ręku”, oraz ostrzeżenia przed typologiami tych oszustw mogą budować zdrową nieufność. W razie wątpliwości należy zasięgnąć opinii ekspertów: jak zalecają specjaliści ds. przeciwdziałania nadużyciom, „należy uzyskać od własnego banku informacje o dokładnym mechanizmie każdej metody płatności proponowanej przez nowego kontrahenta”. Jeżeli kontrahent jest wiarygodny, nie będzie miał nic przeciwko ponownemu sprawdzeniu sposobu przepływu środków. Na koniec warto pamiętać, że rzetelne duże transakcje finansowe wytrzymują weryfikację – oszustwa wymagają tajemnicy i pośpiechu w podejmowaniu decyzji. Tworzenie środowiska, w którym pytania i weryfikacja są mile widziane, zniechęci oszustów do obierania Państwa za cel.
Podsumowanie
Oszustwa wykorzystujące błędne wyobrażenia o międzybankowych przelewach środków stanowią wyraźne przypomnienie, że wiedza jest najlepszą obroną. Analiza mechanizmów działania tych oszustw – od sfałszowanych komunikatów SWIFT i fikcyjnych przelewów „księgowych” po fałszywe pułapki związane z compliance – ukazuje wspólną cechę: przestępcy liczą na nieznajomość przez ofiarę rzeczywistego sposobu funkcjonowania płatności. Niniejsza analiza kryminalistyczna pokazuje, że każdemu twierdzeniu pojawiającemu się w takich schematach można przeciwstawić argument oparty na rzeczywistej praktyce bankowej, a rozpoznanie tych niespójności może uchronić ofiary przed katastrofalnymi stratami. Dla profesjonalistów i inwestorów wniosek jest taki, aby nigdy nie przyjmować twierdzeń finansowych bezkrytycznie, bez względu na to, jak obfitują w żargon bankowy. Niezależna weryfikacja za pośrednictwem oficjalnych kanałów oraz zdrowy sceptycyzm wobec „tajnych” metod pozwolą zdemaskować te oszustwa. W miarę jak globalny handel i finanse stają się coraz bardziej złożone, kluczowe znaczenie ma bieżące śledzenie nowych schematów oszustw. Łącząc świadomość, należytą staranność i opisane zabezpieczenia, potencjalne ofiary mogą uniknąć kosztownej pułapki tych wyrafinowanych oszustw dotyczących przelewów międzybankowych, a tym samym chronić integralność swoich transakcji nawet przed najbardziej przekonującym oszustwem.
Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.