Czeki
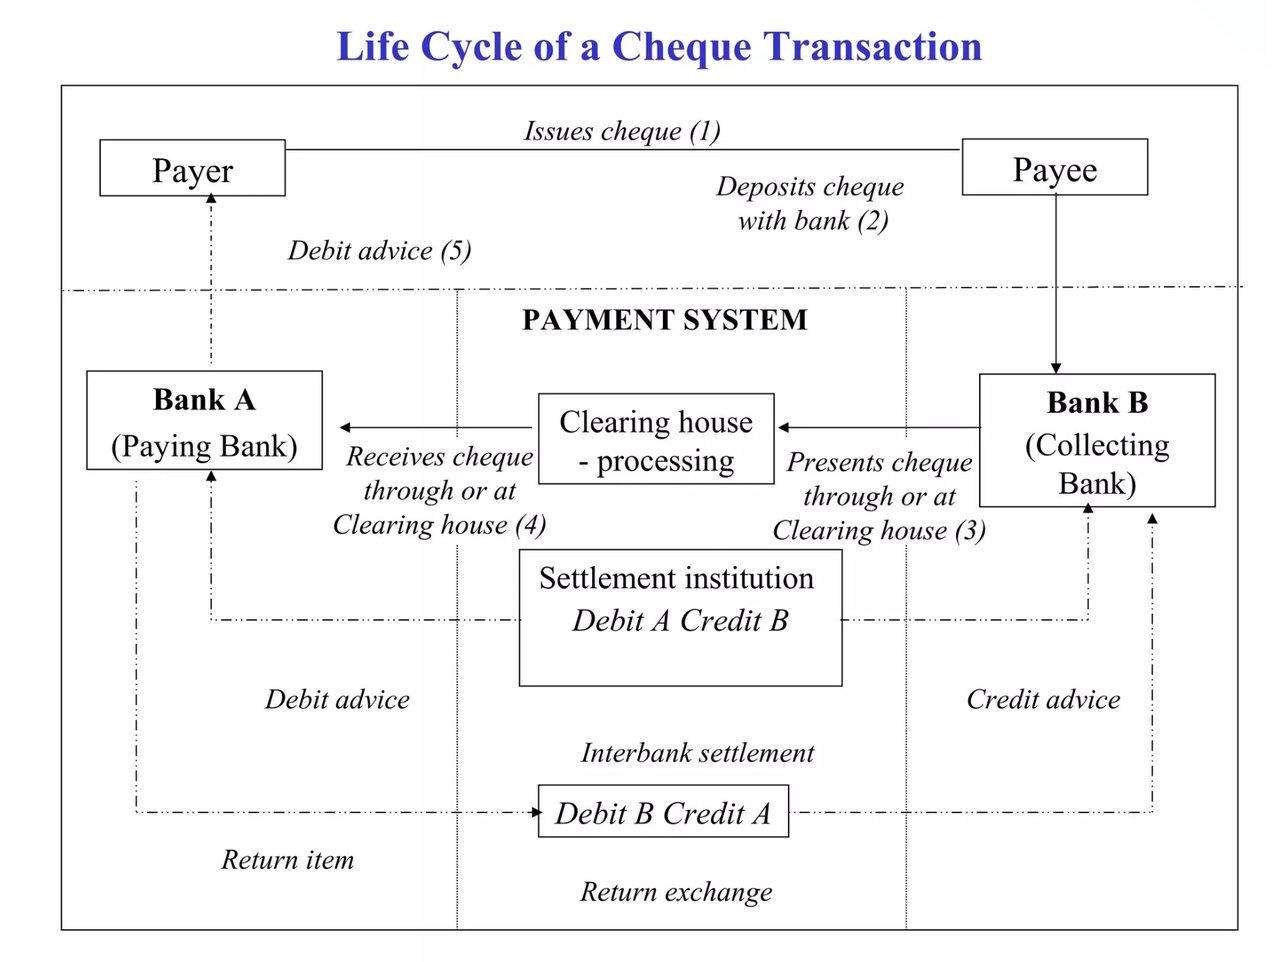
Transakcje czekowe realizowane przez nasz bank lub jakikolwiek inny bank przebiegają według uporządkowanego procesu, opartego na tradycyjnych praktykach bankowych, który obejmuje wiele etapów:
- Wystawienie czeku: Posiadacz rachunku (wystawca) wypisuje czek, podając istotne dane: nazwę odbiorcy (remitenta), dokładną kwotę pieniężną (cyfrowo i słownie), datę wystawienia oraz uwierzytelniony podpis wystawcy.
- Przedstawienie czeku: Odbiorca płatności składa czek na swój rachunek bankowy. Bank ten, określany jako bank inkasujący, może przyjąć czek albo w drodze fizycznego złożenia w placówce, albo za pośrednictwem kanałów elektronicznych, jeżeli są dostępne.
- Weryfikacja i indos: bank inkasujący sprawdza ważność czeku oraz podpisuje go lub opatruje pieczęcią w celu indosowania, potwierdzając otrzymanie dokumentu i wstępną weryfikację jego autentyczności.
- Proces rozliczeniowy: Czek jest przesyłany do scentralizowanego systemu rozliczeniowego lub bezpośrednio do banku trasata (w którym prowadzony jest rachunek wystawcy). W systemie rozliczeniowym banki agregują i uzgadniają czeki oraz inne instrumenty wystawione na siebie nawzajem, co ułatwia proces rozrachunku transakcji.
- Transfer środków: Po otrzymaniu czeku bank trasata dokonuje dalszej weryfikacji, koncentrując się na saldzie rachunku wystawcy oraz autentyczności podpisu. Jeżeli czek jest ważny, a na rachunku znajdują się wystarczające środki, bank trasata obciąża rachunek wystawcy kwotą czeku.
- Rozrachunek: Rozliczona kwota zostaje zaksięgowana na rachunku banku inkasującego. Bank ten z kolei uznaje rachunek odbiorcy płatności, kończąc tym samym cykl transakcji.
- Zwrot czeku: Jeżeli czek zostanie odrzucony (z powodu niewystarczających środków, niezgodności podpisu itp.), jest zwracany do banku inkasującego z podaniem określonego kodu przyczyny. Bank inkasujący informuje następnie odbiorcę płatności o niepowodzeniu transakcji.
Ta sekwencja czynności obrazuje metodyczny i precyzyjny proces, według którego banki realizują transakcje czekowe, zapewniając bezpieczeństwo finansowe oraz zgodność z przepisami bankowymi.
Gdy bank realizuje czek,
proces obejmuje szereg etapów mających na celu weryfikację autentyczności czeku, upewnienie się, że rachunek płatnika posiada wystarczające środki, oraz rozliczenie transakcji między instytucjami finansowymi. Poniżej przedstawiono przebieg procedury w całej jej wyrafinowanej złożoności:
1. Złożenie czeku i inicjowanie rozliczenia
Po przedstawieniu czeku do realizacji (w okienku banku, w bankomacie lub za pośrednictwem wpłaty mobilnej) bank odbiorcy („bank beneficjenta”) rozpoczyna jego przetwarzanie. Najpierw weryfikowana jest kompletność i autentyczność podstawowych danych na czeku (takich jak numer rachunku płatnika, kwota, data i podpisy).
2. Kodowanie i rozliczanie
Bank odbiorcy płatności koduje dane czeku do formatu elektronicznego. Kluczowe dane, takie jak kod MICR (Magnetic Ink Character Recognition – rozpoznawanie znaków drukowanych farbą magnetyczną), umieszczony w dolnej części czeku, umożliwiają przetwarzanie cyfrowe.
Czek trafia następnie do systemu rozliczeniowego, który stanowi pomost między bankiem odbiorcy (bankiem beneficjenta) a bankiem płatnika (bankiem wystawcy). Rozliczenie może odbywać się za pośrednictwem:
- Rozliczanie obrazów czeków: Czeki są coraz częściej rozliczane w postaci obrazów cyfrowych, na przykład za pośrednictwem systemu UK Image Clearing System prowadzonego przez Pay.UK lub wymiany obrazów na podstawie amerykańskiej ustawy Check 21 Act.
- Banki korespondenckie: wykorzystywane w transakcjach międzynarodowych, gdy banki nie utrzymują bezpośrednich relacji.
- Rozrachunek w banku centralnym: Powstałe w wyniku kompensacji pozycje netto między bankami rozlicza się w pieniądzu banku centralnego, na przykład w Banku Anglii lub za pośrednictwem Rezerwy Federalnej.
3. Rozrachunek i weryfikacja
Na tym etapie bank płatnika („bank-trasat”) otrzymuje dane czeku za pośrednictwem systemu rozliczeniowego. Weryfikuje on:
- Wystarczające środki: Na rachunku płatnika musi znajdować się saldo wystarczające do honorowania czeku.
- Autentyczność: podpis na czeku i pozostałe dane są weryfikowane pod kątem fałszerstwa lub oszustwa.
- Zastrzeżenie wypłaty (stop payment): Bank płatnika sprawdza, czy złożono dyspozycję zastrzeżenia wypłaty z czeku.
Jeżeli wszystkie kontrole zakończą się powodzeniem, bank trasata autoryzuje płatność.
4. Transfer środków i rozrachunek
- Rachunek płatnika zostaje obciążony kwotą czeku.
- Bank odbiorcy otrzymuje środki drogą elektroniczną i uznaje rachunek odbiorcy.
Fizyczny czek traci w tym momencie znaczenie, ponieważ rozliczenie odbywa się drogą cyfrową.
5. Harmonogram rozliczenia czeków
- Czeki krajowe: Zazwyczaj rozliczane w ciągu 1–2 dni roboczych.
- Czeki zagraniczne lub z innego regionu kraju: Rozliczenie może trwać od kilku dni do kilku tygodni, ponieważ wymaga zaangażowania banków pośredniczących lub banków korespondentów w celu weryfikacji i rozrachunku.
6. Czeki zwrócone lub niezrealizowane
Jeżeli na rachunku płatnika brakuje środków lub czek zostanie oznaczony jako nieważny (np. zmieniony lub podrobiony), czek zostanie zwrócony jako niezrealizowany („bounce”). Bank odbiorcy cofa wówczas transakcję, obciążając rachunek odbiorcy i potencjalnie naliczając opłatę.
Kluczowe informacje o czekach zagranicznych
Czeki zagraniczne podlegają tym samym zasadom, lecz wiążą się z dodatkowymi warstwami:
- Przewalutowanie: waluta czeku jest przeliczana na walutę krajową odbiorcy.
- Bankowość korespondencyjna: Czek jest kierowany za pośrednictwem sieci międzynarodowych, często z wykorzystaniem komunikatów SWIFT.
- Wydłużony czas rozliczenia: Weryfikacja czeków zagranicznych wymaga więcej czasu ze względu na różnice jurysdykcyjne i regulacyjne.
Realizacja czeków opiera się zatem na zaufaniu, weryfikacji i międzybankowych systemach rozliczeniowych, które łącznie zapewniają bezpieczny i prawidłowy rozrachunek finansowy. Choć proces ten w coraz większym stopniu ma charakter cyfrowy, jego podstawą pozostają zasady uwierzytelniania i rozliczalności.


Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.