Międzynarodowe czeki bankierskie (International Bank Drafts, IBD)
Definicja, przebieg procesu, rozrachunek i mechanizmy kontroli ryzyka
Streszczenie
Międzynarodowy czek bankowy (International Bank Draft, IBD) to wystawiony przez bank, przedpłacony instrument – funkcjonalnie zbliżony do czeku kasjerskiego – wykorzystywany w transgranicznych płatnościach o wysokiej wartości, gdy beneficjent wymaga stanowczego zobowiązania do zapłaty. IFB przyjmuje IBD „do inkasa”: weryfikujemy instrument, przedstawiamy go za pośrednictwem naszej sieci banków korespondentów bankowi wystawcy i uznajemy Państwa rachunek po otrzymaniu ostatecznego rozliczenia. W ograniczonych, jasno określonych okolicznościach i jurysdykcjach IFB może zaoferować wcześniejszą datę waluty „z zastrzeżeniem” (z regresem) do czasu ostatecznego rozliczenia.
1. Czym jest IBD, a czym nie jest
- Przedpłacony, wystawiony przez bank: środki są pobierane od nabywcy w momencie wystawienia, a weksel trasowany jest na bank wystawiający (lub wyznaczony przez niego oddział płatniczy).
- Wyrażona w walucie obcej: zazwyczaj w walucie beneficjenta, choć powszechne jest również wystawianie w wielu walutach.
- Fizyczny instrument obiegowy: do wpłaty i rozliczenia wymagany jest papierowy oryginał.
- Nie jest to transfer natychmiastowy: w przeciwieństwie do przelewów SWIFT, IBD wymagają fizycznego przedstawienia do zapłaty oraz rozliczenia międzybankowego, zanim staną się ostateczne.
2. Kiedy IBD ma uzasadnienie
- Nabycie nieruchomości, czesne, zadatki oraz transakcje, w których beneficjent wymaga instrumentu wspieranego przez bank.
- Środowiska, w których kontrahenci nie ufają przelewom elektronicznym lub wymagają „papierowych instrumentów bankowych”.
- Sytuacje wymagające czytelnej ścieżki audytu oraz wystawienia na papierze wartościowym z zabezpieczeniami przed podrabianiem.
3. Jak IFB postępuje w przypadku przychodzącego IBD
3.1 Złożenie w IFB
- Oryginał weksla (traty) prosimy przesłać zatwierdzonym kurierem do naszego działu Trade & Collections; IFB nie prowadzi ogólnodostępnych oddziałów.
- Prosimy o przedstawienie:
- Dane Państwa rachunku w IFB do uznania.
- Ważny dokument tożsamości oraz, w przypadku klientów korporacyjnych, umocowanie do dokonywania wpłat.
- Wszelka dokumentacja uzupełniająca (faktura/umowa), jeżeli zostanie wymagana ze względów zgodności z przepisami.
3.2 Weryfikacja instrumentu
- Kontrole wizualne i zabezpieczeń: znaki wodne, mikrodruk, hologramy, uczulenie chemiczne, integralność numeracji seryjnej.
- Weryfikacja przez bank wystawiający: SWIFT/bezpieczna wymiana komunikatów w celu potwierdzenia danych dotyczących wystawienia, w stosownych przypadkach.
- Kontrola sankcyjna/AML: strony, cel transakcji i jurysdykcje są weryfikowane z uwzględnieniem obowiązujących list oraz wewnętrznych zasad dotyczących ryzyka.
Wynik: IFB przyjmuje do inkasa, przyjmuje z zastrzeżeniem (rzadko i według własnego uznania) albo odmawia (np. w przypadku podejrzenia fałszerstwa, ryzyka sankcyjnego lub niekompletnego instrumentu).
3.3 Przedstawienie i inkaso
- Przekazanie: IFB przesyła czek bankowy do banku, który go wystawił (lub do wskazanego przez ten bank oddziału realizującego płatność), bezpośrednio lub za pośrednictwem naszego banku korespondenta działającego w kraju wystawienia czeku i obsługującego walutę, w której czek został wystawiony.
- Metoda: inkaso czyste, zgodnie z praktyką rynkową ICC URC 522 (konwencja branżowa), chyba że bank wystawiający określi inne warunki.
3.4 Rozliczenie i uznanie rachunku
- Uznanie ostateczne: po honorowaniu czeku bankowego przez bank wystawcę i otrzymaniu przez nas rozliczonych środków IFB uznaje Państwa rachunek kwotą pomniejszoną o obowiązujące opłaty, z datą waluty odpowiadającą dacie wpływu.
- Uznanie rachunku przed rozliczeniem ostatecznym (jeżeli zostanie przyznane): IFB może uznać rachunek środkami przed ostatecznym rozrachunkiem, wyłącznie z prawem regresu. Jeżeli bank wystawca odmówi honorowania czeku bankowego lub go zwróci, IFB cofnie uznanie rachunku i odzyska środki od składającego.
4. Czy bank wystawiający przekaże środki, czy nie?
4.1 Honour (realizacja płatności)
Bank wystawiający przekazuje środki, gdy:
- Weksel jest autentyczny, niezmieniony i ważny (w ramach ewentualnie wskazanego okresu ważności).
- Brak zastrzeżenia płatności ani zgłoszenia utraty.
- Wszystkie kontrole regulacyjne zakończone wynikiem pozytywnym.
Rezultat w IFB: Środki otrzymujemy za pośrednictwem naszego banku korespondenta. Państwa rachunek zostaje uznany po ostatecznym wpływie środków.
4.2 Odmowa zapłaty (niezapłacenie)
Bank wystawca może odmówić zapłaty, jeżeli:
- Istnieje podejrzenie fałszerstwa lub modyfikacji.
- Zlecono blokadę płatności (np. w związku ze zgłoszeniem utraty lub kradzieży).
- Występuje istotna rozbieżność (niezgodny odbiorca płatności, instrument wygasły).
- Obowiązuje blokada regulacyjna lub prawna (sankcje, orzeczenie sądu).
- Nieprawidłowości w emisji (np. instrument nie został wystawiony przez dany podmiot lub został wystawiony omyłkowo).
Skutek w IFB: zawiadamiamy Państwa o odmowie zapłaty, zwracamy oryginał lub przekazujemy formalne awizo o odmowie oraz stornujemy ewentualne tymczasowe uznanie rachunku. Mogą Państwo dochodzić swoich roszczeń bezpośrednio od nabywcy/wystawcy.
5. Terminy realizacji i data waluty
- Weryfikacja w IFB: zazwyczaj 1–2 dni robocze od otrzymania oryginału instrumentu.
- Inkaso międzynarodowe: zazwyczaj 5–15 dni roboczych, w zależności od waluty, kraju, etapów pocztowych lub kurierskich, przetwarzania przez bank korespondent oraz ewentualnych kontroli regulacyjnych.
- Ostateczne uznanie: w dniu, w którym IFB otrzyma ostatecznie rozliczone środki od banku wystawcy/korespondenta. Środki są wówczas w pełni dostępne i mogą być dalej przekazywane.
Uwaga: Czas tranzytu, dni wolne od pracy i różnice stref czasowych często wydłużają cykle rozliczeniowe w przypadku czeków bankowych w USD, CAD, GBP i EUR wystawionych na zagraniczne oddziały.
6. Opłaty i prowizje
- Opłata manipulacyjna: obsługa depozytu IBD.
- Opłaty banków korespondentów: Przenoszone w wysokości naliczonej przez banki pośredniczące lub płatnicze.
- Kurier: tam, gdzie do przedstawienia dokumentów wymagana jest bezpieczna przesyłka.
- Przewalutowanie FX (jeżeli zażądają Państwo przewalutowania w momencie uznania rachunku): realizowane według obowiązującego w IFB kursu dla klientów w dniu waluty.
- Opłata za niedostateczne rezerwy: Tylko w przypadku udzielenia wcześniejszej daty waluty.
Aktualną taryfę można znaleźć w Taryfie opłat i prowizji IFB lub uzyskać od opiekuna relacji.
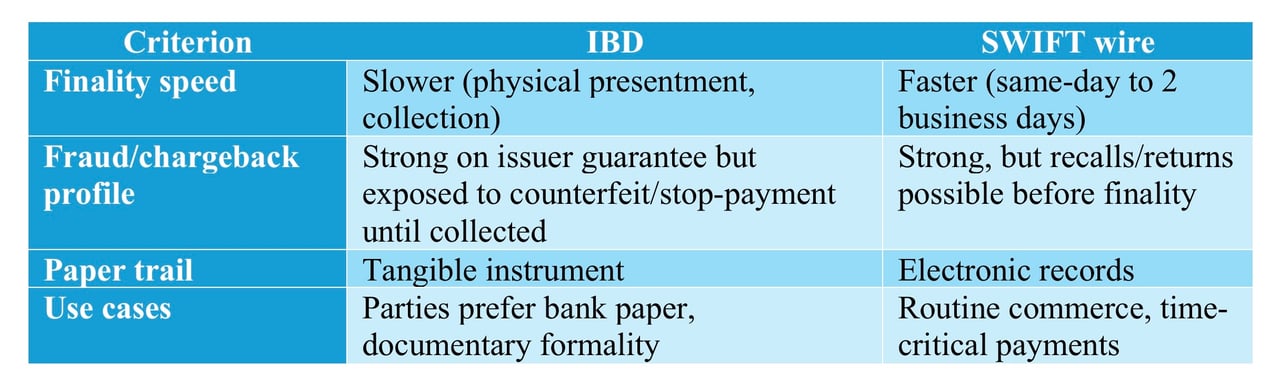
7. Porównanie: IBD a przelew SWIFT
8. Ryzyka, czynniki łagodzące i zabezpieczenia stosowane przez IFB
- Ryzyko podrobienia lub modyfikacji: ograniczane dzięki wieloczynnikowym kontrolom bezpieczeństwa oraz potwierdzeniu przez emitenta.
- Utrata/kradzież w transporcie: ryzyko ograniczane poprzez kontrolowane przechowywanie, zaplombowaną wysyłkę i śledzone przesyłki kurierskie.
- Ryzyko regulacyjne: zarządzane poprzez pełne działania w zakresie AML/CFT oraz weryfikację pod kątem sankcji.
- Ryzyko odmowy zapłaty (dishonour): Eliminowane dopiero z chwilą ostatecznego rozliczenia; do tego momentu każde wcześniejsze uznanie rachunku następuje wyłącznie z prawem regresu.
Obowiązki Klienta: podanie dokładnych danych beneficjenta, zachowanie przejrzystości co do celu transakcji oraz przechowywanie dowodów zakupu/umowy.
9. Przelewy wychodzące po uznaniu rachunku
Po uznaniu rachunku rozliczonymi środkami:
- Przelew w ramach IFB lub do innych banków za pośrednictwem SWIFT, SEPA, RTP lub lokalnych systemów płatności, stosownie do okoliczności.
- Opcjonalna konwersja walut w momencie złożenia dyspozycji lub automatyczne zasady konwersji zgodnie z Państwa mandatem.
- Obowiązują standardowe godziny graniczne, określone odrębnie dla poszczególnych walut, dla transakcji z datą waluty tego samego dnia.
10. Sytuacje szczególne
- Zagubione lub uszkodzone weksle i czeki bankowe (drafts): IFB nie przetwarza fotokopii ani skanów. Nabywca musi zwrócić się do banku wystawiającego o zablokowanie i ponowne wystawienie dokumentu. Możemy przedstawić potwierdzenie złożenia dokumentu w IFB, jeżeli utrata nastąpiła po jego przekazaniu do IFB.
- Rozbieżności w nazwach: wymagany jest indos oraz dokumentalny dowód; w przeciwnym razie weksel należy wystawić ponownie.
- Przeterminowane czeki bankierskie: Wiele czeków bankierskich wskazuje okres ważności; IFB stosuje zasady wystawcy. Może być wymagane ponowne wystawienie.
- Wielokrotne indosy: Akceptowane z zastrzeżeniem zasad wystawcy oraz przeglądu ryzyka przeprowadzanego przez IFB.
11. Lista dokumentów wymaganych przy złożeniu IBD w IFB
- Oryginalny projekt, bez zmian.
- Informacje o Państwa rachunku w IFB.
- Ważny dokument tożsamości wydany przez organ państwowy (osoby fizyczne) albo pełnomocnictwo korporacyjne i dokumenty tożsamości osób podpisujących (spółki).
- Dowody dotyczące transakcji bazowej, jeżeli zostaną zażądane (faktura, umowa, umowa kupna).
12. Ramy prawne i regulacyjne
- Inkasa realizowane są zgodnie z obowiązującą praktyką rynkową (np. zasadami ICC URC 522 dotyczącymi inkasa bankowego) oraz właściwym prawem lokalnym.
- Przyjęcie dokumentów przez IFB następuje do inkasa, o ile wyraźnie nie postanowiono inaczej na piśmie.
- Wcześniejsze uznanie rachunku, jeżeli zostanie udzielone, następuje z zastrzeżeniem/z prawem regresu i może zostać cofnięte w razie odmowy zapłaty.
13. Najważniejsze wnioski
- IBD jest bezpieczny, lecz nie jest natychmiastowy.
- IFB uznaje rachunek po otrzymaniu od banku wystawcy środków ostatecznie rozliczonych; ewentualna wcześniejsza data waluty ma charakter warunkowy.
- Odmowa honorowania (dishonour) pozostaje możliwa do czasu ostatecznego rozrachunku; wszelkie środki przekazane warunkowo należy traktować jako nieostateczne.
- W przypadku płatności wymagających szybkiej realizacji przelew SWIFT jest co do zasady rozwiązaniem lepszym; w przypadku formalnych wymogów dokumentowych właściwy pozostaje IBD.
14. Kontakt
W sprawie składania dokumentów, taryf i terminów granicznych właściwych dla poszczególnych walut prosimy o kontakt z Państwa opiekunem klienta w IFB lub z działem Trade & Collections.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.