ריבונים
מנגנון הון לפיתוח לאומי
מנגנון הון לפיתוח לאומי
מימון נכסים לאומיים יצרניים באמצעות מבנה הון ריבוני ממושמע
יכולתה של מדינה לפתח תשתיות ותעשייה תלויה ביותר מהזמינות הנומינלית של הון. היא תלויה בשאלה אם ניתן להכין פרויקט, לאשר אותו, לממן אותו ולהפעיל אותו במסגרת התחייבויות שהמדינה יכולה לעמוד בהן.
חוסר ההתאמה מוכר היטב. תשתיות דורשות הון למשך חמש-עשרה או עשרים שנה, ואילו מועד פירעונו של מימון בנקאי זמין עשוי לחול מוקדם בהרבה. פרויקט עשוי להפיק הכנסות במטבע מקומי בעוד שהציוד המיובא והחוב החיצוני שלו נקובים בדולרים או באירו. קרנות פנסיה וביטוח מקומיות עשויות להחזיק חיסכון ארוך טווח משמעותי, אך חסרים להן מכשירים שמאפייני הממשל, הנזילות והסיכון שלהם עונים על הוראות המנדט שלהן.
משקיעים בינלאומיים, מצדם, עשויים לראות דירוג ריבוני מבלי שיוכלו להבחין בין הסיכונים של נכס מסוים לבין הסיכונים של המדינה כולה.
המסגרת הלאומית להון פיתוח (National Development Capital Facility) של International Finance Bank LTD היא מנדט לטיפול בשאלות אלה בסדר הנכון. IFB פועל עם לקוחות ריבוניים ולקוחות מהמגזר הציבורי המוסמכים לכך, כדי להעריך פרויקט או תיק מוגדרים, לתכנן ארכיטקטורת מימון מתאימה, לבחון הסדרים אפשריים של חלוקת סיכונים ולבדוק אם ניתן לגייס הון מוסדי מקומי ובין-לאומי בתנאים מקובלים.
המסגרת אינה קו אשראי מאושר מראש, מאגר קבוע של כספי משקיעים או הבטחה לשיעור ריבית מסוים. תוצרה הוא מסלול מבוסס ראיות להחלטת מימון. במקרים מסוימים יוביל מסלול זה למכשיר בשוק ההון או לעסקת מימון פרויקטים. במקרים אחרים, גיוס חוב ריבוני רגיל, מימון בתנאים מועדפים, מימון ישיר מהתקציב או דחייה יהיו המסקנה הנכונה יותר.
המנדט מתחיל במאזן הלאומי
יש להעריך מימון מוצע בצד התחייבויותיה הקיימות של המדינה. לפיכך, עבודתו הראשונית של IFB בוחנת את פרופיל החוב של הממשלה, ריכוזי מימון מחדש, הרכב המטבעות, יכולת שירות החוב, ערבויות קיימות והתחייבויות של חברות ציבוריות רלוונטיות. היא מביאה בחשבון את אופן הטיפול בעסקה המוצעת לפי הדין המקומי, כללי הדיווח הפיסקליים וכל תקרת חוב או תוכנית מימון החלות.
הדבר נכון גם כאשר פרויקט מוקם כישות משפטית נפרדת. חברה ייעודית עשויה להבהיר את הבעלות ולהפריד את חשבונות הפרויקט, אך עצם קיומה אינו מסיר את ההשפעה הכלכלית של ערבות ריבונית, תשלום זמינות, התחייבות להכנסה מינימלית או ציפייה שהמדינה תחלץ שירות ציבורי חיוני. יש לזהות, לשערך (ככל שניתן), לאשר ולדווח על התחייבויות ישירות ותלויות בהתאם למסגרת החלה. הנחיות הבנק העולמי קוראות במפורש לממשלות להעריך, לתקצב, לנטר ולחשוף התחייבויות פיסקליות הנובעות משותפויות ציבוריות-פרטיות.
במדינות המשתמשות בניתוח קיימות חוב של קרן המטבע הבינלאומית והבנק העולמי, יש לבחון את ההתחייבויות המוצעות ואת הזעזועים הסבירים גם אל מול אותו ניתוח. המסגרת בוחנת את דינמיקת החוב בתרחיש הבסיס ואת הסיכונים, לרבות התחייבויות מותנות, מחירי סחורות, אסונות טבע וזעזועים במימון מהשוק.
השאלה המרכזית אינה אם ניתן למקם עסקה מחוץ לסעיף חשבונאי מסוים. השאלה היא אם המדינה מסוגלת לעמוד בהתחייבויותיה בפועל בתנאים מהימנים, לרבות תנאים שליליים.
מה יכול להיכלל במסגרת
המסגרת מיועדת לפרויקטים או לתיקים בעלי תכלית ציבורית מבוססת בבירור ודרישת מימון ברת הגדרה. בין המגזרים הפוטנציאליים: ייצור והולכה של חשמל, מערכות מים, נמלים ולוגיסטיקה, חקלאות יצרנית, עיבוד תעשייתי ותשתיות אחרות התומכות ביצירת ערך מקומי.
לפרויקטים יכולים להיות מודלים שונים של תשלום. יש לשמר את ההבדלים ביניהם:
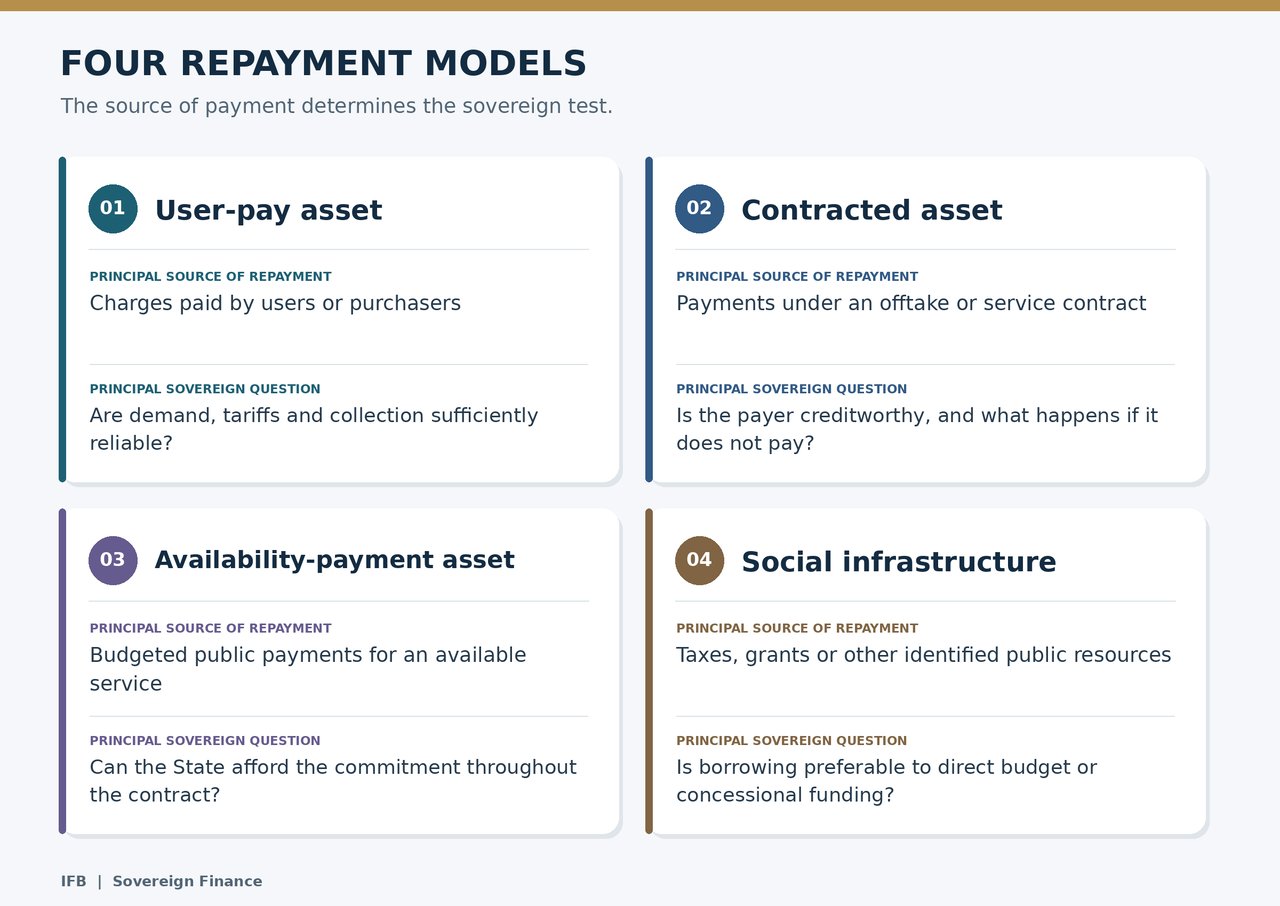
בית ספר או בית חולים עשויים להניב ערך כלכלי וחברתי יוצא דופן מבלי להפיק הכנסות מהפרויקט. IFB לא יציג את התשואה החברתית שלהם כאילו היא מזומן העומד לרשות שירות החוב. נכסים כאלה מחייבים מקור תשלום ציבורי מפורש ובר-השגה מבחינה תקציבית, או צורת מימון מתאימה אחרת.
הכנת הפרויקט חייבת לכלול גם התייחסות לקרקע והיתרים, רכש, התחייבויות סביבתיות וחברתיות, הנדסה, לוח זמנים לבנייה, כושר תפעולי, תחזוקה והעברת הנכס בסופו של דבר. מסגרת ההערכה של ההשקעה הציבורית של קרן המטבע הבינלאומית (IMF) ממקמת את הערכת הפרויקט, בחירתו, תקצובו ויישומו בתוך איכות הניהול הכוללת של ההשקעה הציבורית; מודול האקלים שלה מוסיף הערכה של סיכוני אקלים פיזיים ועמידות.
מבנה מימון הבנוי סביב הנכס
משעובר פרויקט את הבחינות הראשוניות הציבוריות והפיסקליות, בוחן IFB את מבנה ההון. בהתאם לעסקה, הוא עשוי לשלב הון עצמי של היזם, תרומות הון מהמגזר הציבורי, השתתפות של מימון בתנאים מוזלים או של מימון פיתוח, חוב מסחרי, שטרות מוסדיים ורזרבה מוגדרת. אף שכבה אינה נכללת רק כדי שהמבנה ייראה מתוחכם יותר.
התכנון מבוסס על חמישה עקרונות.
ראשית, מועד פירעון המימון צריך להלום את אורך חיי הנכס. נכס ארוך חיים בתחום האנרגיה או התחבורה אינו צריך להסתמך על מימון מחדש חוזר ונשנה לטווח קצר ללא תוכנית מימון מחדש מפורשת ובת השגה.
שנית, לסיכון המטבע חייב להיות נושא מזוהה. הכנסה במטבע מקומי אינה משרתת חוב במטבע חוץ בעלות כלכלית קבועה. עסקה עשויה להשתמש במימון במטבע מקומי, בגידור מתומחר כראוי, בהצמדה חוזית או בשילוב ביניהם. לכל בחירה השלכות פיסקליות ומסחריות.
שלישית, יש להקצות כל סיכון לצד המסוגל לנהל אותו או לתמחר אותו. השלמת הבנייה, ביצועי התפעול, הביקוש, תשלום הרוכש, פעולה פוליטית והעברת מטבע הם חשיפות שונות. ערבות ריבונית המכסה את כולן עשויה להיות פשוטה לניסוח, אך יקרה עבור המדינה ובלתי יעילה בשיפור המשמעת.
רביעית, חיזוק האשראי חייב לשפר את העסקה באופן מוכח. לרזרבה ממומנת, לערבות בלתי תלויה, להשתתפות בסיכון של מימון פיתוח, לפוליסת ביטוח או לתזרים מזומנים משועבד יש עלות. IFB בוחן אם הפחתת עלות המימון או שיפור תקופת המימון הנובעים מכך מצדיקים עלות זו. התחייבות נוספת של אותו ריבון אינה יכולה, כשלעצמה, לשנות את סיכון האשראי הריבוני הבסיסי.
חמישית, סדר התשלומים חייב להיות מובן. המשקיעים והריבון צריכים להיות מסוגלים לזהות היכן ההכנסות נכנסות, מי שולט בחשבונות, אילו עלויות תפעול משולמות תחילה, מתי משרתים את החוב ומממנים את הרזרבות, ומתי מותרות חלוקות. מורכבות שאין אפשרות להסבירה ולבקרה היא נטל ומקור סיכון.
גיוס הון מקומי באחריות
קרנות פנסיה מקומיות, חברות ביטוח, בנקים ומוסדות השקעה ריבוניים יכולים להיות ספקי הון ארוך טווח בעלי ערך. השתתפותם עשויה גם להפחית את תלותו של פרויקט במטבע חוץ. אין להניח אותה כמובנת מאליה רק משום שמוסדות אלה מחזיקים בנכסים.
IFB תבחן את המנדט של כל משקיע, מגבלות הריכוז, צורכי הנזילות, המכשירים המותרים ודרישות הממשל התאגידי שלו. מוסד מקומי צריך להשקיע בתנאים העומדים בחובותיו כלפי המוטבים שלו. הוראה ממשלתית לספוג סיכון פרויקטלי בלתי הולם אינה גיוס הון; היא מעבירה סיכון פיסקלי אל החוסכים.
טרנש מקומי עשוי להיבדל מטרנש בינלאומי במטבע, בתקופת הפירעון או בפרופיל התשלומים. כל הבדל כזה חייב להיות מוצדק מבחינה כלכלית ולהיחשף. כאשר קיימת השתתפות של מימון פיתוח או ערבות עצמאית, המטרה היא לנצל אותן כדי להכניס הון פרטי שאינו זמין אחרת, ולא לדחוק החוצה משקיעים המוכנים להשתתף גם ללא תמיכה. הנחיות הבנק העולמי בנושא מימון תשתיות מתארות את התפקידים השונים של הון ציבורי, רב-צדדי ופרטי, ואת ההגנות החוזיות שמשקיעים נוהגים לדרוש.
שליטה ריבונית ואחריותיות ציבורית
הריבון שומר על השליטה במדיניות, באישורים ציבוריים, בהחלטות רכש ובהחלטה אם לגייס חוב או להעניק תמיכה. תפקידו של IFB הוא להציג את האפשרויות ואת השלכותיהן בבהירות.
לפני שעסקה מתקדמת, על הרשות האחראית להיות מסוגלת לזהות:
- הישות המשפטית הלווה והסמכות שמכוחה היא פועלת.
- כל תשלום ישיר של המדינה, כל ערבות וכל התחייבות מותנית.
- השימוש הצפוי בתמורה והבקרות על ביצוע המשיכות.
- הבעלות והשליטה בנכסי הפרויקט ובחשבונות ההכנסות.
- הכללים לרכש, לעסקאות עם צדדים קשורים ולניגודי עניינים.
- הטיפול החשבונאי והטיפול בחוב הציבורי שיוצעו על ידי היועצים המוסמכים.
- הנסיבות שבהן רשאים המלווים להקדים את מועד הפירעון, לממש בטוחות או לתבוע תשלום מהמדינה.
- ההשלכות של ארגון מחדש, סיום או כישלון הפרויקט.
משא ומתן חסוי עשוי להגן על מידע מסחרי לגיטימי. אולם הוא אינו מסיר את הצורך באישור כדין, בגילוי פיסקלי ובבחינה בלתי תלויה. IFB יפתח את העסקה יחד עם היועצים המשפטיים, הפיסקליים והטכניים של הלקוח, ובמקרים הרלוונטיים גם עם שותפיו הרב-צדדיים.
מבחן הקיצון קודם לשיווק למשקיעים
מודל פיננסי של תרחיש הבסיס אינו מספיק. בטרם מוצג מימון כבר-ביצוע, על הצדדים לבחון כיצד הוא מתפקד בתנאים שליליים אך סבירים. בהתאם לנכס, אלה עשויים לכלול עיכוב בהשלמה, עלויות בנייה גבוהות יותר, ביקוש נמוך יותר, גבייה חלשה יותר, כשל של רוכש מרכזי, פיחות בשער החליפין, ריביות מימון מחדש גבוהות יותר, תנודות במחירי סחורות או אירוע אקלימי.
ההערכה חייבת להראות מי משלם, מתי ומאיזה מקור בכל מקרה. אם התשובה היא תשלום של האוצר שלא נכלל בתקציב, יש להציף חשיפה זו. אם הפרויקט אינו יכול לשרוד זעזוע סביר ללא התחייבויות שהמדינה אינה יכולה לעמוד בהן, יש לשנות את מימונו או את היקפו.
IFB יבחין בין שלוש מסקנות: הפרויקט ניתן למימון בתנאים המוצעים; הוא עשוי להפוך לניתן למימון לאחר שינויים מוגדרים; או שאין להמשיך בו במסגרת מנגנון זה. החלטה לדחות מבנה חלש מגנה על יכולתו של הריבון לממן פרויקטים חזקים יותר.
כיצד מתקדמת התקשרות
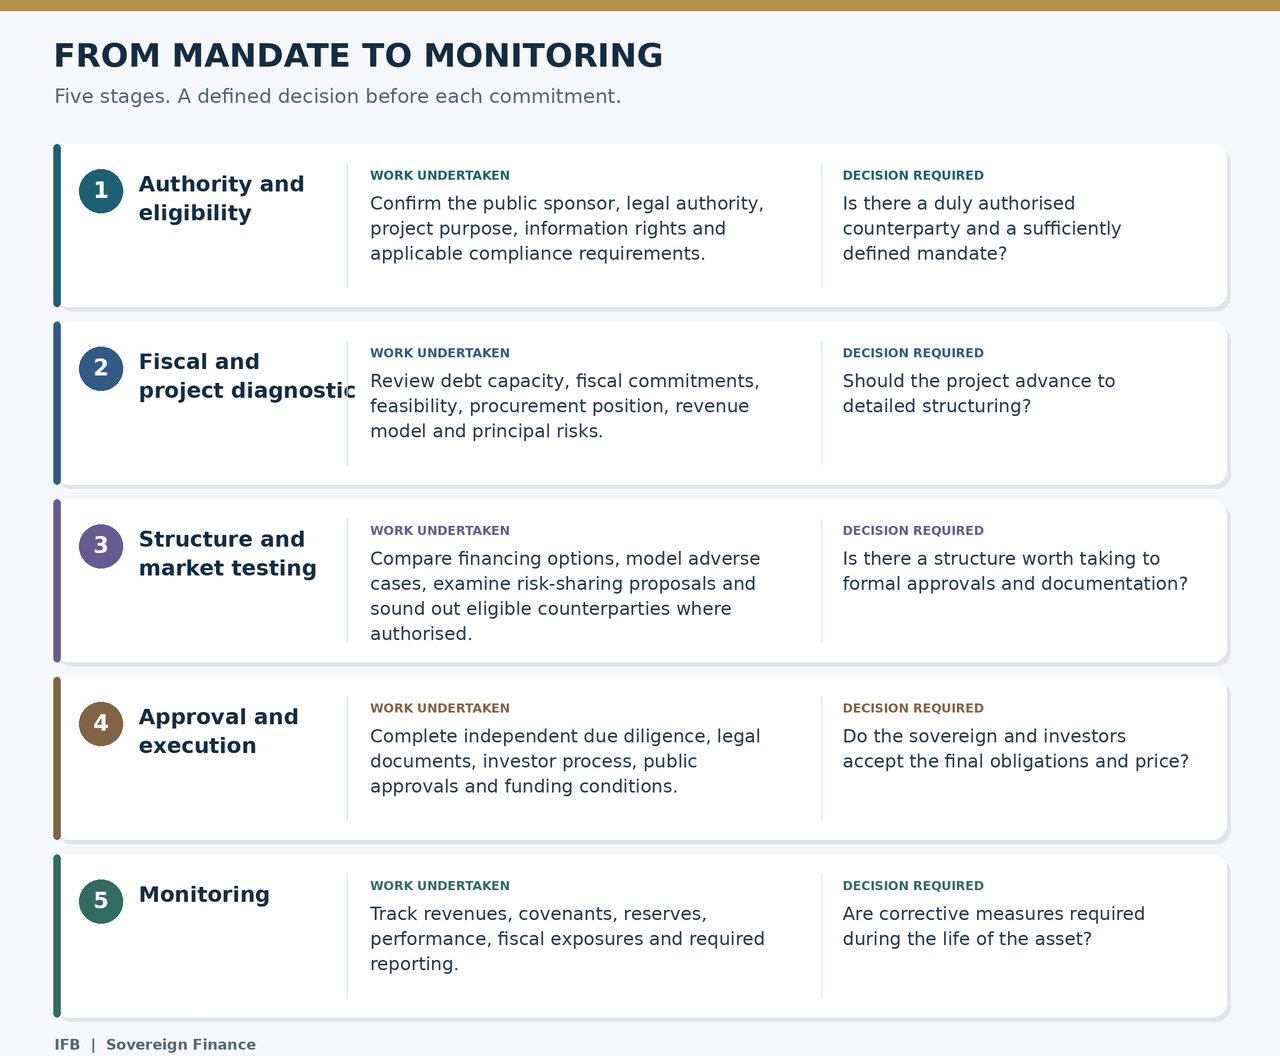
הרצף מכוון. מצגת למשקיעים אינה תחליף לסמכות, לבחינת היתכנות, לניתוח חוב או לרכש. התעניינות שוק שנוצרה בטרם הוכרעו עניינים אלה היא, במקרה הטוב, אינדיקטיבית בלבד.
מה מקבל הריבון
המנדט הראשוני יניב תוכנית אב להון פיתוח לאומי המותאמת לנכס או לתיק שזוהה. היקפה המוצע כולל:
- הצהרה על המטרה הציבורית של הפרויקט, ההיגיון הכלכלי שלו וצורכי המימון שלו.
- הערכה של סמכות היוזם, אישורים והמגבלות המשפטיות העיקריות.
- מפה של התחייבויות ריבוניות קיימות ומוצעות.
- השוואה בין מסלולי מימון ריאליים, לרבות חלופות קונבנציונליות.
- מבנה הון מוצע והקצאה של הסיכונים המהותיים.
- מודל תזרים מזומנים ראשוני עם רגישויות מוגדרות.
- הערכת כשירות משקיעים מקומית ובין-לאומית.
- מרשם של מידע, אישורים וסקירות עצמאיות שעדיין נדרשים.
- רצף ביצוע מוצע הכולל שערי החלטה וסיבות לעצירה.
התוכנית היא בסיס להחלטה ריבונית, ואינה התחייבות להשקעה או תחליף לחוות הדעת הסופיות, לאישורים ולמסמכי העסקה.
הזמנה לבחון מנדט מוגדר
IFB מזמין משרדי ממשלה מורשים כדין, משרדים לניהול חוב, מוסדות השקעה ריבוניים וחברות ממשלתיות להגיש פרויקט או תוכנית השקעות מסוימים להערכה ראשונית חסויה. ההגשה הראשונית צריכה לציין את המוסד האחראי, הנכס, דרישת ההון המוערכת, מקור הפירעון המוצע, מצב ההכנה הנוכחי, ההתחייבויות הציבוריות הקיימות וההחלטה שהממשלה מבקשת לקבל.
הצעת מימון ריבונית צריכה להותיר למדינה נכס יצרני והתחייבויות שהיא מבינה ויכולה לעמוד בהן. זהו המדד שלפיו נועדה המסגרת הזו להישפט.
כל השירותים וכל עסקה הנובעת מהם כפופים לקבלת המנדט, לדין ולרגולציה החלים, לבחינת ציות וסנקציות, לבדיקת נאותות עצמאית, לאישורים פנימיים, לתנאי השוק ולהחלטות המשקיעים המשתתפים. IFB אינו מצהיר כי פרויקט יקבל מימון, דירוג מסוים, הגנה על הקרן, תקופת פירעון מוגדרת או הפחתה בעלות המימון.