ארכיטקטורה פיננסית אסטרטגית לריבונים
מסגרות מוסדיות ליכולת מימון לאומית לטווח ארוך בתנאי האילוצים הפיסקליים, המוניטריים והגאופוליטיים העכשוויים.
סביבת האילוצים הריבונית
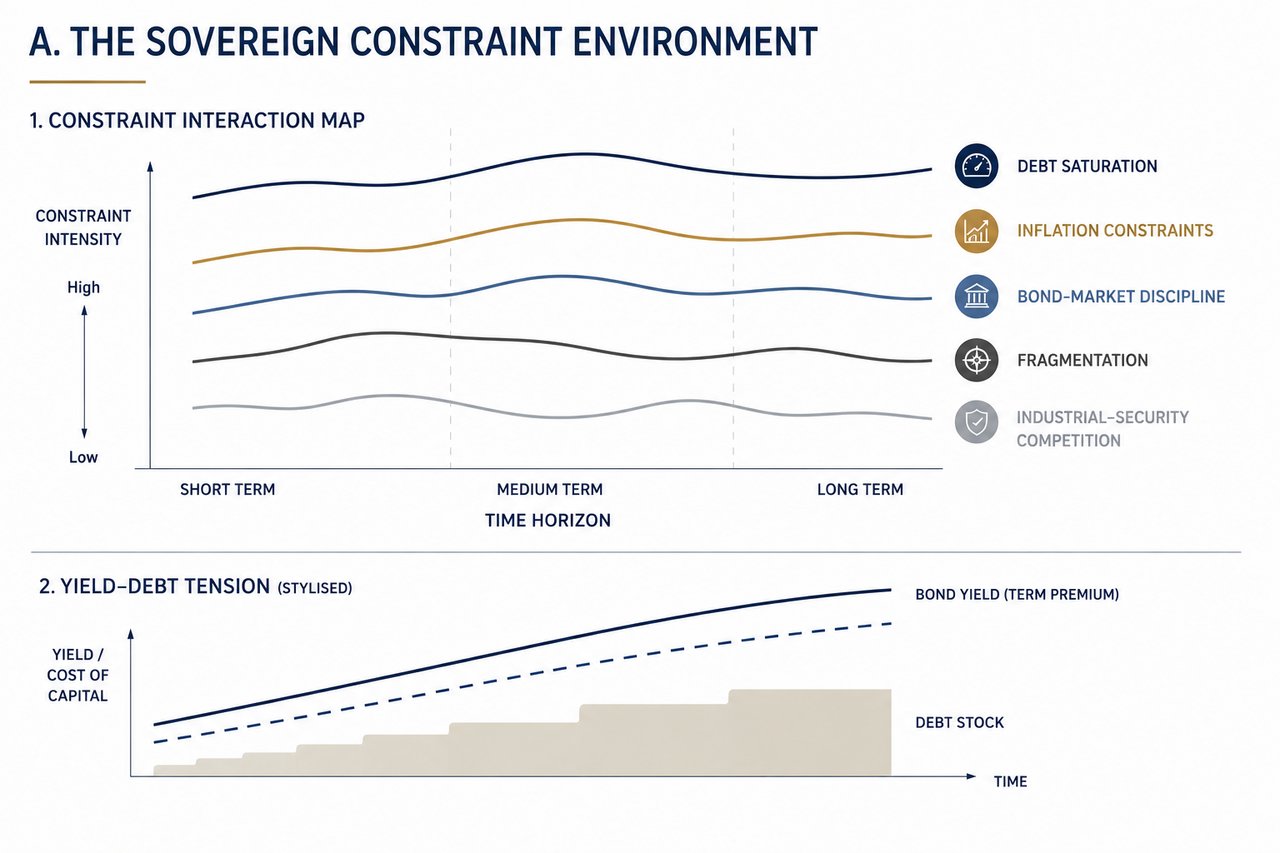
המימון הריבוני פועל בסביבת אילוצים ששונתה מהותית. השילוב של רמות חוב גבוהות, רגישות לאינפלציה, משמעת שוק, פיצול גיאופוליטי וביקוש גובר לביטחון תעשייתי שינה מן היסוד את התנאים שבהם מדינות יכולות לממן יעדים אסטרטגיים ארוכי טווח.
רוויית החוב מגבילה את היכולת להרחבה פיסקלית קונבנציונלית מבלי לעורר תגובות שוק שליליות. האינפלציה שבה והפכה לאילוץ מחייב, המגביל את השימוש בהקלה מוניטרית ומגביר את רגישות המדיניות לציפיות ולא לתוצאות שהתממשו בפועל. שווקי האג"ח מטילים כעת משמעת מיידית על מסלולים פיסקליים, כאשר התשואות בקצה הארוך משקפות לא רק את ההנפקות הנוכחיות אלא גם את האמינות העתידית.
במקביל, המערכת הגלובלית מתפצלת. סחר, תנועות הון, טכנולוגיה ותשתיות פיננסיות מעוצבים יותר ויותר על ידי זיקות גיאופוליטיות ולא על ידי יעילות כלכלית בלבד. פיצול זה מעלה את עלות ההון, מפחית את מהימנות שרשראות האספקה החיצוניות ומכניס אי-ודאות מבנית לתכנון הריבוני.
על דינמיקות אלה נוספת תקופה מחודשת של תחרות תעשייתית וביטחונית. יכולות הגנה, ביטחון אנרגטי, מינרלים קריטיים, תשתיות טכנולוגיות ושרשראות אספקה עמידות מחייבים כיום השקעה מתמשכת, ארוכת טווח ובהיקף נרחב.
התוצאה היא מתח מבני: דרישות המימון גדלות דווקא בעת שערוצי המימון המסורתיים הופכים מוגבלים יותר. לפיכך על ריבונים להתקדם אל מעבר לפתרונות של מכשיר יחיד, לעבר ארכיטקטורות מימון משולבות המסוגלות לפעול במסגרת אילוצים אלה.
ארכיטקטורת ארבע השכבות
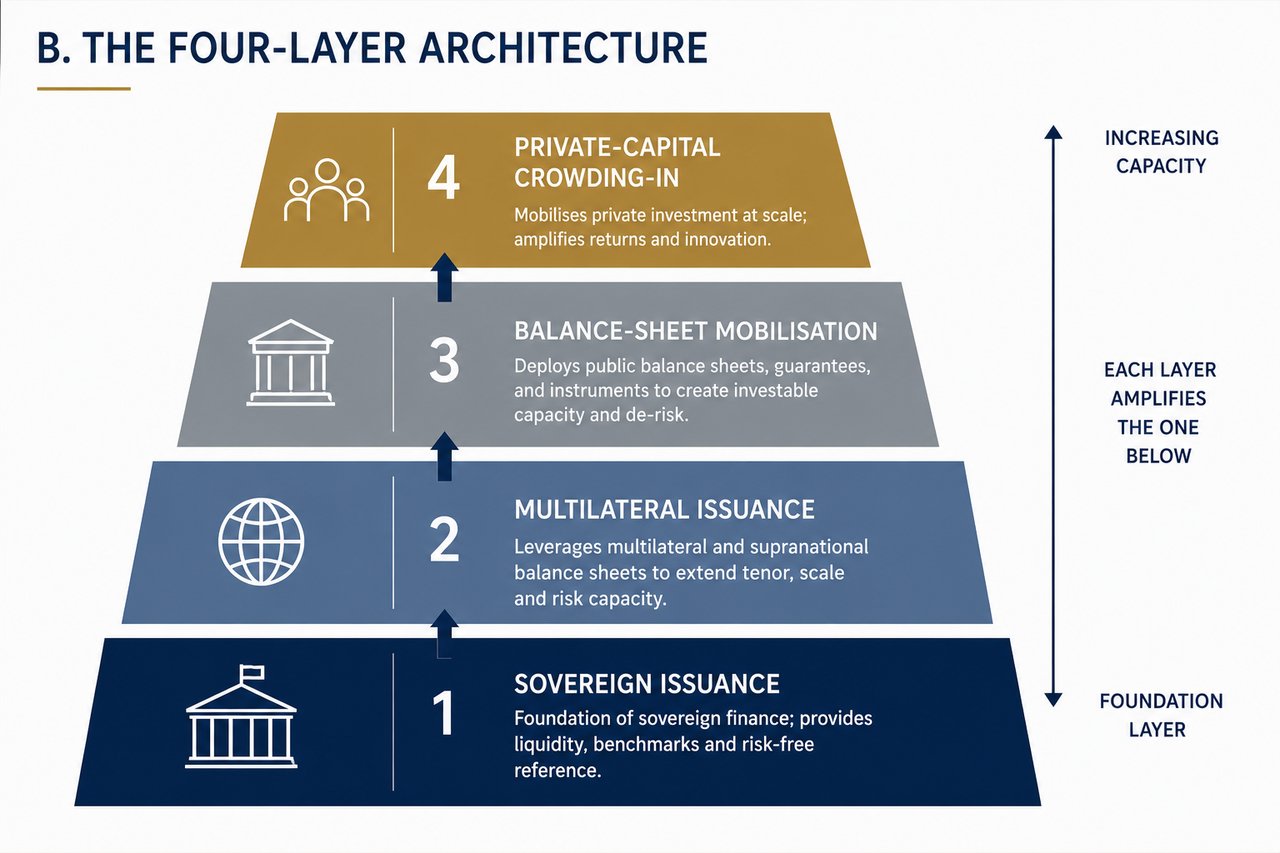
מימון ריבוני אפקטיבי אינו מושג עוד באמצעות ערוץ יחיד. הוא דורש ארכיטקטורה רב-שכבתית, שבה כל רכיב ממלא תפקיד נפרד ומשלים.
השכבה הראשונה נותרת הנפקה ריבונית. שוקי החוב הממשלתיים ממשיכים לספק את רמת המימון הבסיסית, ומציעים היקף, נזילות ותמחור ייחוס. עם זאת, יכולתם מוגבלת על ידי קיימות החוב, יכולת הקליטה של השוק ורגישות לריבית.
השכבה השנייה מורכבת מהנפקות רב-צדדיות ועל-לאומיות. מוסדות בעלי חוזק אשראי מאוגד ומעמד של נושה מועדף מרחיבים את יכולת המימון מעבר למגבלותיהן של מדינות ריבוניות בודדות. מבנים אלה יכולים להעניק היקף ומח"מ, אך הם תלויים בהלימה פוליטית ובמנדטים מוסדיים.
השכבה השלישית היא גיוס מאזנים. זוהי הליבה המבנית של המימון הריבוני המודרני. היא כרוכה בשימוש ממושמע במאזנים של המגזר הציבורי, במוסדות פיתוח, ביכולת מתן ערבויות ובנכסים אסטרטגיים כדי ליצור מימון ארוך טווח מבלי להסתמך רק על נטילת אשראי ריבוני ישיר. כשהיא בנויה כראוי, שכבה זו מרחיבה את היכולת תוך שמירה על המגבלות המשפטיות, החשבונאיות ומגבלות השוק.
השכבה הרביעית היא גיוס הון פרטי. הון פרטי אינו תחליף למימון ריבוני אלא מכפיל כוח שלו. כאשר קיימות נראות מספקת של ההכנסות, הקצאת סיכונים ואמינות מוסדית, ההון הפרטי יכול להרחיב את היקף ההשקעה מעבר למה שמאזנים ציבוריים לבדם יכולים לתמוך בו. כאשר תנאים אלה חסרים, הוא אינו נכנס.
יעילות המערכת תלויה ברצף ובאינטראקציה. יש להשתמש בכל שכבה למטרה שהיא מתאימה לה מבחינה מבנית. הקצאה שגויה – למשל ציפייה שהון פרטי יחליף ביקוש ריבוני, או שהנפקה ריבונית תשא בכל צורכי המימון – מובילה לחוסר יציבות.
בעיית הסיווג
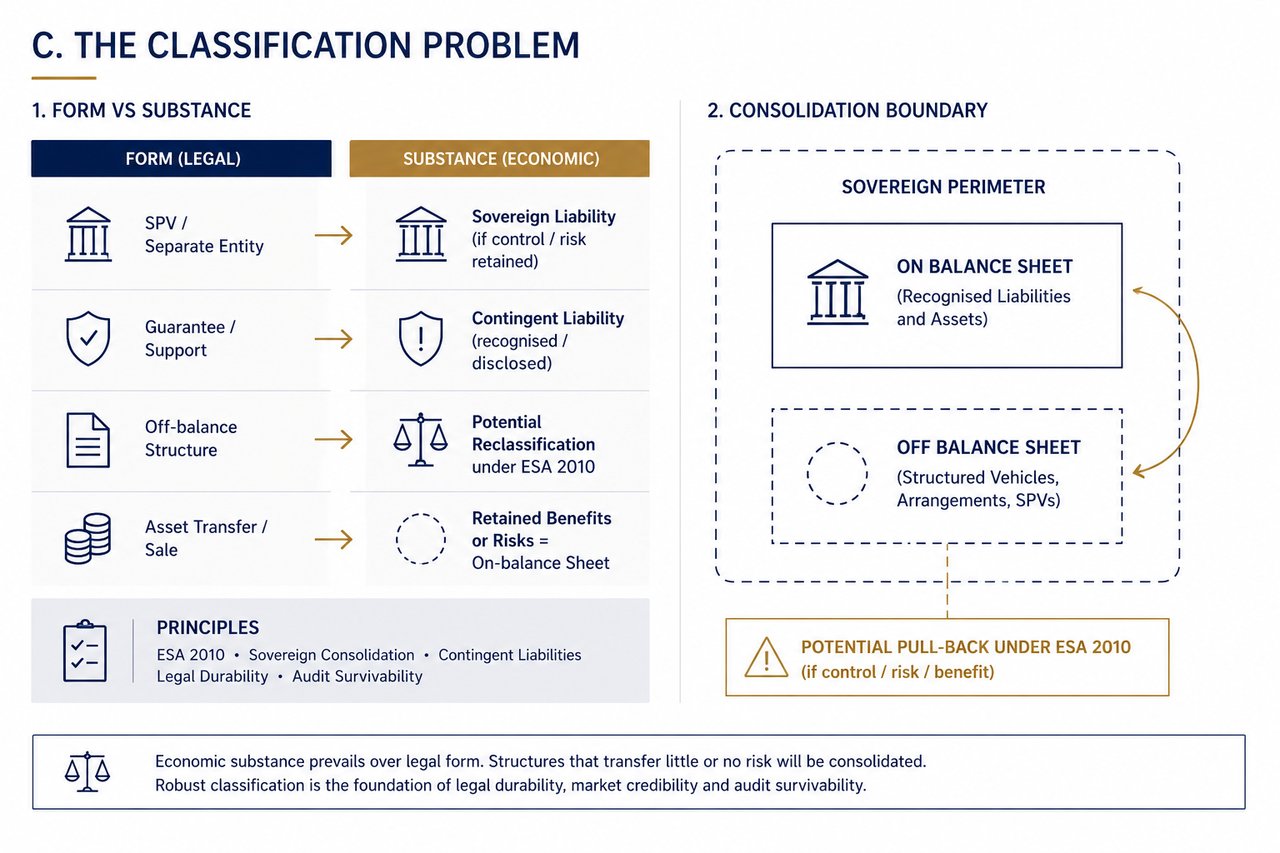
בקנה מידה ריבוני, האילוץ המכריע אינו הגישה להון אלא סיווג הסיכון.
מבנים פיננסיים נקבעים בסופו של דבר לא על פי צורתם המשפטית אלא על פי מהותם הכלכלית. במסגרות כגון ESA 2010, החשיפות נבחנות על בסיס שליטה, העברת סיכון והמציאות הכלכלית. כאשר המגזר הציבורי שומר על שליטה אפקטיבית או נושא בסיכון ירידה מהותי, ההתחייבויות מטופלות כריבוניות במהותן, ללא קשר למבנה הפורמלי.
הדבר יוצר משמעת יסודית. מבנים המנסים להעביר התחייבויות אל מחוץ למאזן מבלי להעביר את הסיכון הבסיסי הם בלתי יציבים מטבעם. הם חשופים לסיווג מחדש, להתנגדות בביקורת ולאובדן אמון השוק.
התחייבויות מותנות ממלאות תפקיד מרכזי בדינמיקה זו. ערבויות, עמדות הפסד ראשון ומנגנוני תמיכה יכולים להרחיב את יכולת המימון, אך אינם ללא עלות. הם מייצגים חשיפה פיסקלית סמויה שיש להכיר בה, לתמחר אותה ולנהל אותה.
עמידות משפטית הופכת לקריטריון תכנון ראשי. מבני מימון חייבים לעמוד בבחינה משפטית מצד גורמים יריבים, בביקורת רגולטורית ובשינוי פוליטי אפשרי. מנגנונים התלויים בתנאים הפיכים, במעמד משפטי לא ודאי או בתביעות נכסים שנויות במחלוקת אינם מספקים יכולת מימון אמינה.
יכולת העמידה בביקורת חשובה לא פחות. כל מבנה חייב להיות מסוגל לעבור ביקורת בלתי תלויה ללא הסתייגות. מבנה שלא ניתן להגן עליו לפי תקני חשבונאות וגילוי מחמירים אינו יכול להוות חלק ממסגרת מימון ריבונית אמינה.
משמעת סיווג זו מבחינה בין ארכיטקטורת מימון חזקה לבין הנדסה פיננסית. המטרה אינה למזער את מדדי החוב הגלויים, אלא לבנות מבנים ממשיים מבחינה כלכלית, תקינים מבחינה משפטית ואמינים מבחינה מוסדית.
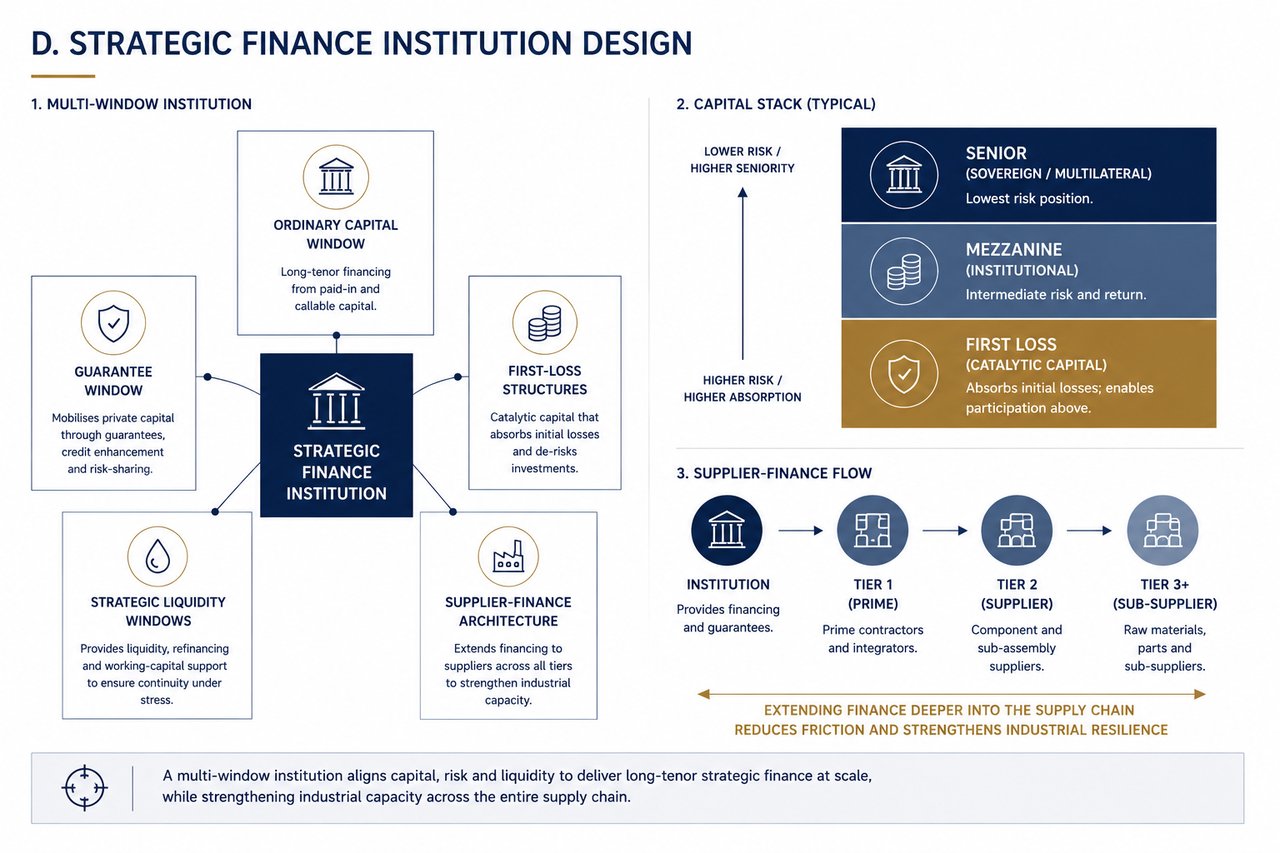
תכנון מוסד פיננסי אסטרטגי
כדי ליישם ארכיטקטורת מימון רב-שכבתית, ריבונים נדרשים יותר ויותר למוסדות מימון אסטרטגיים ייעודיים, המיועדים לפריסת הון לטווחי זמן ארוכים.
מוסדות אלה אינם בנקים קונבנציונליים. הם בנויים כפלטפורמות מאזן רב-חלונות, וכל רכיב בהן נועד לתת מענה לפונקציית מימון מסוימת.
חלון ההון הרגיל מספק יכולת הלוואה בכירה המבוססת על הון משולם והון הניתן לדרישה. הוא מעמיד מימון לטווח ארוך המותאם לאיכות האשראי הריבוני ולמנדטים המוסדיים.
חלון הערבויות מרחיב את יכולת נטילת הסיכון בכך שהוא תומך במתן אשראי פרטי ובהשקעות באמצעות ערבויות חלקיות, שיפור איכות האשראי ומנגנוני חלוקת סיכונים. מטרתו לגייס הון שלא היה נכנס אחרת לענפים אסטרטגיים.
מבני הפסד ראשון מספקים הון זרז. על ידי ספיגת הפסדים ראשוניים מוגדרים, הם מאפשרים למשקיעים מוסדיים להשתתף בנכסים שאחרת היו חורגים מפרמטרי הסיכון המקובלים. הדרישה המרכזית היא שקיפות: יש להקצות את הסיכון במפורש ולא להסתירו.
חלונות נזילות אסטרטגיים מבטיחים המשכיות בתנאי לחץ. הם מספקים יכולת מימון מחדש, תמיכה בהון חוזר ומנגנוני ייצוב למניעת שיבוש של שרשראות אספקה ומערכות ייצור קריטיות.
ארכיטקטורת מימון ספקים מרחיבה את המימון מעבר לקבלנים הראשיים אל ספקים ברמה השנייה והשלישית. הדבר חיוני, שכן צווארי בקבוק בייצור מתעוררים בדרך כלל ברמות אלה ולא אצל הקבלנים הראשיים.
תכנון מוסדות כאלה חייב להיות מותאם למסגרות המשפטיות, לתקני החשבונאות ולציפיות השוק מרגע הקמתם. המטרה אינה ליצור מבנים מקבילים מחוץ למערכת, אלא לבנות מוסדות הפועלים במלואם בתוכה ומרחיבים את יכולתה האפקטיבית.
כאשר מוסדות אלה בנויים כראוי, הם מהווים את עמוד השדרה התפעולי של המימון האסטרטגי הריבוני, ומתרגמים יעדי מדיניות לתוכניות מימון בנות ביצוע, ניתנות להרחבה ועמידות לאורך זמן.
מימון ריבוני
עשר שאלות המצמצמות את האפשרויות לחמש העיקריות המתאימות למצבכם – ובוחנות בו-זמנית את יחס הכיסוי בתנאי לחץ.