פתרונות מימון לריבונים
הפיכת שאיפות לאומיות למציאות כלכלית
בעידן שבו זהירות פיסקלית פוגשת יעדי פיתוח לאומיים שאפתניים, IFB מתכננת פתרונות מימון ריבוניים שנועדו בדיוק למתח זה. אנו מכירים בכך שממשלות מודרניות זקוקות ליותר מהלוואות קונבנציונליות: הן דורשות הנדסה פיננסית חדשנית ששומרת על ריבונות פיסקלית ובמקביל פותחת גישה להון בעל השפעה מהפכנית.
מגוון המכשירים המלא שלנו למימון ריבונים
תוכניות סיקיוריטיזציה של הכנסות
אנו בוחנים אם ניתן להסתמך על זרמי הכנסה ציבוריים מזוהים לתמיכה במימון למטרת פיתוח מוגדרת. הבחינה כוללת את הסמכות המשפטית להמחות או למשכן הכנסות, את ביצועיהן ההיסטוריים, את בקרות הגבייה, תביעות מתחרות ורגישות לזעזועים כלכליים. שעבוד תקבולים עתידיים מקדים הון, אך גם מחייב משאבים פיסקליים עתידיים. את החוב, הערבויות והחשיפות המותנות המתהווים יש לבחון ולדווח עליהם בהתאם למסגרת הפיננסים הציבוריים החלה. התמחור והתמורה הזמינה תלויים בממצאים אלה ובביקוש המשקיעים.
מנגנוני מונטיזציה של משאבי טבע
תמלוגים עתידיים או תקבולי ייצוא עשויים לתמוך במימון כאשר ניתן לבסס באופן עצמאי את הייצור, הבעלות, זכויות הגבייה והכמויות הזמינות. כל הצעה חייבת להיבחן אל מול תנודתיות מחירי הסחורות, סיכוני תפעול ואספקה, תביעות קיימות על ההכנסות והצרכים הפיסקליים המתמשכים של המדינה. מימון כנגד הכנסות עתידיות ממשאבים יוצר התחייבויות פירעון; הוא אינו מקטין כשלעצמו את החוב הציבורי ואינו שומר על הרזרבות. IFB בוחן את מלוא העלות הכלכלית והפיסקלית לפני שהוא ממליץ על מבנה.
פיתוח תשתיות באמצעות שותפות ציבורית-פרטית
IFB בוחן האם שותפות ציבורית-פרטית מספקת תמורה טובה יותר מרכש ומימון ציבוריים קונבנציונליים. הכנסות הפרויקט עשויות לתרום להחזר, אך הממשלות עשויות להישאר חשופות באמצעות תשלומי זמינות, ערבויות, התחייבויות להכנסה מינימלית, תשלומי סיום או תמיכה בצרכן ציבורי. יש לכמת, לאשר, לתקצב ולנטר את ההתחייבויות הישירות והמותנות הללו. מימון ייעודי לפרויקט יכול להקצות סיכונים ביעילות רבה יותר; הוא אינו יכול לבודד אוטומטית את התקציב הכללי.
ארכיטקטורת חברות ייעודיות (SPV)
חברה ייעודית לפרויקט (SPV) יכולה להסדיר באופן ברור את הבעלות, להפריד את תזרימי המזומנים של הפרויקט ולהגדיר זכויות חוזיות בין המדינה, המשקיעים והמפעילים. עצם הקמתה אינו קובע אם יש לכלול את ההלוואות או ההתחייבויות הקשורות אליה בחשבונות המגזר הציבורי או אם הן משפיעות על הערכות כושר האשראי של המדינה. הטיפול בסוגיות אלה תלוי במהות שליטתה של המדינה, בערבויות שהיא מעניקה, בהתחייבויות התשלום שלה ובחשיפתה לסיכון, כפי שאלה נבחנים לפי הדין החל ותקני החשבונאות החלים. IFB משתמש בחברות ייעודיות כאשר הן משפרות את הממשל התאגידי ואת יכולת האכיפה, תוך זיהוי מפורש של ההתחייבויות הפיסקליות הנלוות.
הבניה והשמה חדשניות של אגרות חוב
אנו פורצי דרך במבני אג"ח מתוחכמים המפלחים סיכון ריבוני לפי מקור הכנסה, ויוצרים הזדמנויות השקעה ממוקדות המושכות הון בינלאומי מגוון. גישת הטרנצ'ים שלנו, המקצה מקורות הכנסה ספציפיים לסוגי משקיעים נפרדים, מיטבת את התמחור תוך הרחבת בסיס המשקיעים של הריבון.
מסגרות אשראי בתוספת עתודות
עבור מדינות בעלות עתודות מט"ח משמעותיות או גישה לערבויות רב-צדדיות, אנו מבנים מסגרות אשראי משופרות הממנפות יתרונות אלה כדי להבטיח תנאים מועדפים. כל התחייבות עתודה, הסדר בטוחות או ערבות של צד שלישי נבחנים לפי עלותם, השפעתם על הנזילות הזמינה, אכיפותם המשפטית וטיפולם בדיווח הפיסקלי ודיווח העתודות של הריבון. תנאים מועדפים הם יעד הכפוף לבחינה בשוק, ולא תוצאה מובטחת.
היתרון של IFB
מומחיות יוצאת דופן
צוות המימון הריבוני שלנו כולל בכירים לשעבר במשרדי אוצר ובבנקים מרכזיים, וכן ותיקי שוקי ההון, המבינים את האילוצים וההזדמנויות הייחודיים העומדים בפני ממשלות מודרניות.
טווח גלובלי, הבנה מקומית
עם נוכחות במרכזים פיננסיים מרכזיים ובשווקים מתפתחים, אנו משלבים שיטות עבודה מיטביות בינלאומיות עם הבנה מדויקת של ההקשרים המקומיים.
מצוינות בצמצום סיכונים
כל מבנה שאנו יוצרים משלב מספר שכבות של הפחתת סיכונים, החל באסטרטגיות סינדיקציה וכלה במנגנוני ערבות, ומבטיח תוצאות עמידות לאורך מחזורים כלכליים.
שותפות שקופה
אנו מאמינים כי מימון ריבוני צריך לחזק את השקיפות הפיסקלית ולא לטשטש אותה. המבנים שלנו נועדו לעמוד בתקני הגילוי והממשל הבינלאומיים הגבוהים ביותר.
הפיכת חזון למציאות
הדרך משאיפה לאומית להישג כלכלי דורשת יותר מהון: היא דורשת שותף המבין את האיזון העדין בין אחריות פיסקלית לבין צורכי פיתוח. IFB מציע בדיוק שותפות כזו.
אנו מזמינים ישויות ריבוניות לקיים עמנו תהליך אבחון מלא, שבמסגרתו אנו:
- ניתוח ארכיטקטורות ההכנסה ובסיסי הנכסים הייחודיים לכם
- זיהוי מבני מימון אופטימליים המותאמים לפרמטרי הסיכון שלכם
- תכנון פתרונות מותאמים אישית השומרים על הגמישות הפיסקלית ובו בזמן מספקים הון מחולל שינוי
- ביצוע עסקאות בדיוק, בשקיפות ובמחויבות בלתי מתפשרת לאינטרסים הריבוניים שלכם
התחילו את תהליך השינוי שלכם
ההתכנסות בין מומחיות בשווקי ההון העולמיים לבין חדשנות במימון ריבוני ממצבת את IFB כשותף האידיאלי להתפתחות הלאומית שלכם. אנו ערוכים לרתום את מלוא יכולותינו לקידום יעדיכם הכלכליים.
פנו אל חטיבת המימון הריבוני שלנו כדי לפתוח בהתייעצות חסויה. יחד נתכנן פתרונות פיננסיים המכבדים את ריבונותכם הפיסקלית ומשחררים את הפוטנציאל הכלכלי של מדינתכם.
IFB: היכן ששאפתנות ריבונית פוגשת חדשנות פיננסית
לדיונים חסויים בנוגע לצורכי המימון הריבוניים שלכם, אנא פנו ישירות אל ראש חטיבת המימון הריבוני הגלובלי שלנו. כל הפניות מטופלות בדיסקרטיות מרבית ובהתאם לפרוטוקול הדיפלומטי.
קובץ מימון פרויקטים לריבונים ולגופים מעין-ריבוניים
פתיח למנהלים – אבחון פער המימון
יוזמות תשתית רבות שהוכרזו בפומבי בשווקים מתעוררים אינן מגיעות לסגירה פיננסית. הליקוי החוזר ונשנה הוא אי-התאמה מבנית: משרדי ממשלה מיישמים לעיתים קרובות כללי רכש מקומיים, או תבניות של גורמים מממנים מימים עברו, על עסקאות בשוק ההון שהקצאת הסיכון, התקופה, חבילת הביטחונות והתמחור שלהן אינם תואמים עוד את ציפיות המשקיעים. התוצאה הבלתי נמנעת היא מכרז שקפא על שמריו, מרווחים שתומחרו מחדש, או ביטול מוחלט.
מחלקת ריבונים ורשויות מעין-ריבוניות (SQS) של IFB קיימת כדי לתקן אי-התאמה זו. אנו מתחילים בבניית מבנה ההון מחדש, כך שבטרם נעשתה החפירה הראשונה באדמה, כל סיכון מוקצה למאזן המתאים ביותר לשאת בו, העמלות נגבות בשקיפות מראש כדי להגן על המרחב הפיסקלי, והתניות הפיננסיות משקפות את רמות שיווי המשקל בשוק בזמן אמת.
I. אופני המימון במבט כולל
אפיקי מימון לריבונים
| # | אופן | תקופה אינדיקטיבית | שימוש אופייני | עמלות מקצועיות ועמלות ארגון מראש |
|---|---|---|---|---|
| 1 | הלוואה ריבונית דו-צדדית | 3–15 שנים | תמיכה תקציבית; יבוא הוני קטן | מקדמה, עמלת בדיקת נאותות טכנית, עמלת הבניית העסקה |
| 2 | הלוואה סינדיקטית לריבון | 5–12 שנים | מסגרת פיסקלית או נגד-מחזורית בסך 300 מיליון USD ומעלה | עמלת חיתום, עמלת סינדיקציה, עמלת ביטול עסקה |
| 3 | חיתום אג"ח ממשלתיות | 5–30 שנים | מדד ייחוס במטבע קשה או עשיית שוק באג"ח מקומיות | מרווח חיתום, עמלת תיאום מסע משקיעים (roadshow) |
| 4 | מימון פרויקטים ללא זכות חזרה מלאה | 8–25 שנים | אנרגיה, תחבורה ותשתית דיגיטלית | עמלת ביקורת מודל, עמלת אימות ESG, עמלת הבניה |
| 5 | חוב בשותפות ציבורית-פרטית (BOT, DBFO) | 10–35 שנים | כביש אגרה, שדה תעופה, בית חולים, התפלת מים | דמי שימור, עמלת ייעוץ בהגשת הצעה לזיכיון, עמלת הסדרת חוב |
| 6 | אשראי ליצוא (אשראי קונה) | 5–15 שנים | חוזה EPC עם תכולה זרה של 30% ומעלה | מרווח טיפול בפרמיית ECA, עמלת תיעוד משפטי |
| 7 | אשראי ספק וניכיון חייבים | 1–5 שנים | ציוד נייד לרכבות, חומרה לתקשורת ומידע, אמצעי לחימה | מרווח היוון על חייבים, עמלת הבניית עסקה |
| 8 | קו אשראי מתחדש ועומד | 1–4 שנים | מאגר מט"ח, נזילות לתגובה לאסונות | עמלת התחייבות, עמלת סוכן |
| 9 | מימון גישור | עד 24 חודשים | גשר להנפקת יורובונד או למשיכה מגופים רב-צדדיים | עמלת הבטחת הנפקה, מרווח ביצוע סוופ |
| 10 | מסגרת אשראי מותנית (DDO לאסונות, DDO למגפות) | 15–20 שנה (חלון משיכה של 3–5 שנים) | זעזועי אקלים, זעזועים במחירי סחורות או זעזועים בריאותיים | עמלת ארגון, עמלת זמינות ממומנת מראש |
| 11 | מימון אסלאמי (סוכוק, איסתצנאע, אג'ארה) | 5–20 שנים | בסיס משקיעים מקומי, שיפוטים הכפופים לדין השריעה | עמלת בניית מבנה שריעה, עמלת הנפקת תעודה |
| 12 | איגרת חוב או הלוואה ירוקה, חברתית או מקושרת קיימות | 5–30 שנים | הפחתת שינויי האקלים, דיור חברתי, בהלימה ליעדי הפיתוח בר-הקיימא | עמלת אימות השפעה, עמלת כיול KPI |
| 13 | הלוואת "משאבים תמורת תשתיות" מגובת סחורות | 5–15 שנים | בתי זיקוק המגובים בנפט, מסילות מסתעפות למכרות מינרלים | עמלת הערכת שווי רכישה עתידית, מרווח ביצוע גידור |
| 14 | החלפת חוב תמורת שימור הטבע או תמורת פיתוח | בהתאמה אישית | מימון נאמנויות שימור, רפורמת מדיניות | עמלת בניית עסקת החלף, עמלת נאמן פיקוח |
| 15 | הון או מכשיר דמוי-הון בחברה בבעלות המדינה | פתוח | תקשורת, תשתיות שירות, נמלים | עמלת השמה, עמלת מעקב דיבידנדים |
BOT: בנה-הפעל-העבר; DBFO: תכנן-בנה-ממן-הפעל; EPC: הנדסה, רכש ובנייה; ECA: סוכנות אשראי לייצוא; DDO: אפשרות משיכה נדחית; KPI: מדד ביצוע מרכזי.
II. סקירה מעמיקה של כל מכשיר
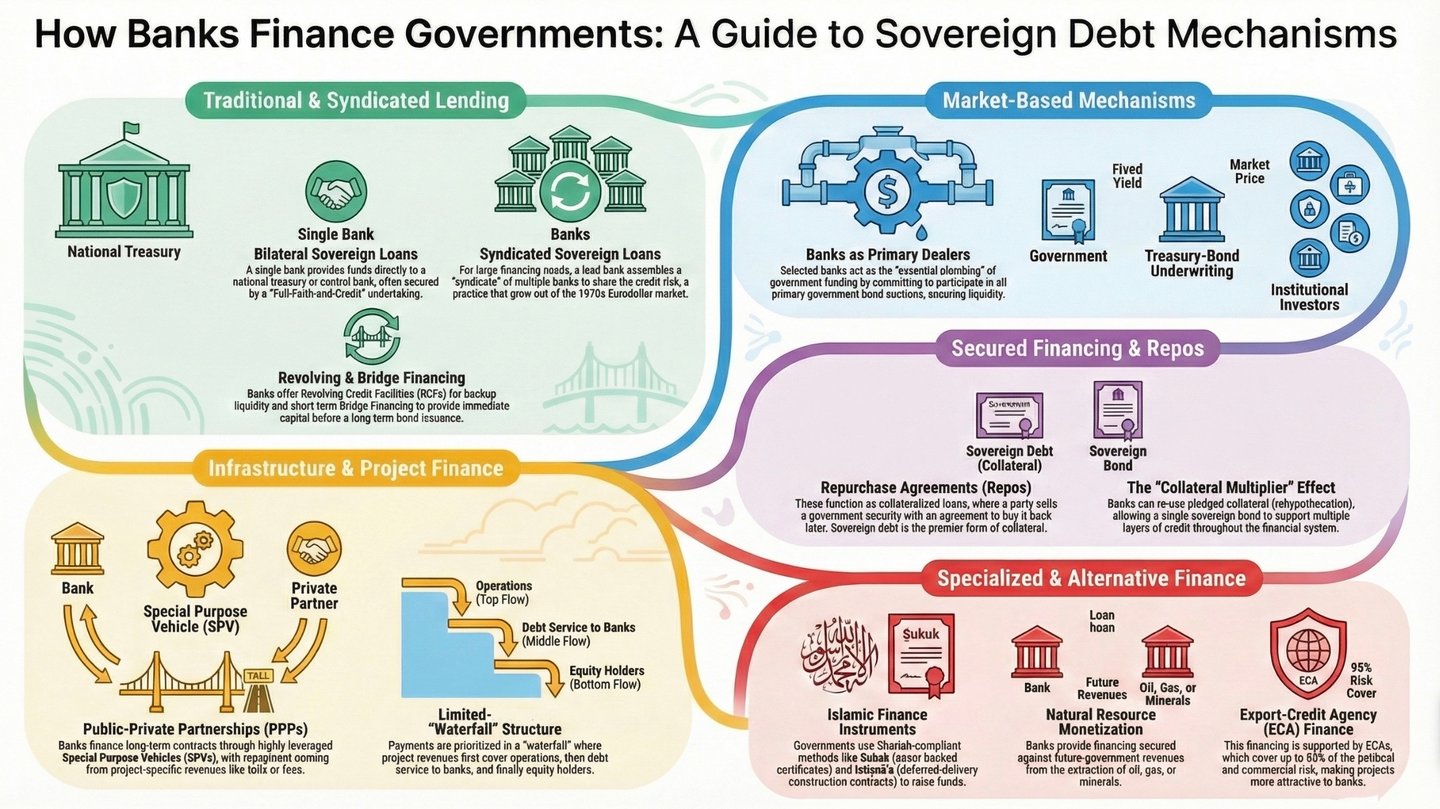
1. הלוואה ריבונית דו-צדדית
- מהות. IFB מממנת ישירות את משרד האוצר או את הבנק המרכזי. התיעוד מקוצר; ניתן לעשות שימוש גמיש בתמורה.
- ביטחונות. התחייבות Full-Faith-and-Credit (FF&C) בצירוף סעיף התחייבות לאי-שעבוד (negative pledge) וסעיף שוויון בדרגה (pari passu).
- בסיס תמחור. התמחור נגזר מעקום אגרות החוב מסוג Eurobond של הריבון, בהתאמה לתקופה ולנזילות.
- עמלות מראש.
- מקדמה (0.5-1.0 מיליון דולר ארה"ב) במועד מתן המנדט.
- עמלת תיאום בדיקת נאותות טכנית (תוספת של 5-8% על חשבוניות הביקורת של ארבע הגדולות).
- עמלת הבניית העסקה (50-100 נקודות בסיס מההלוואה), נרשמת עם אישור האשראי.
2. הלוואה סינדיקטית לריבון
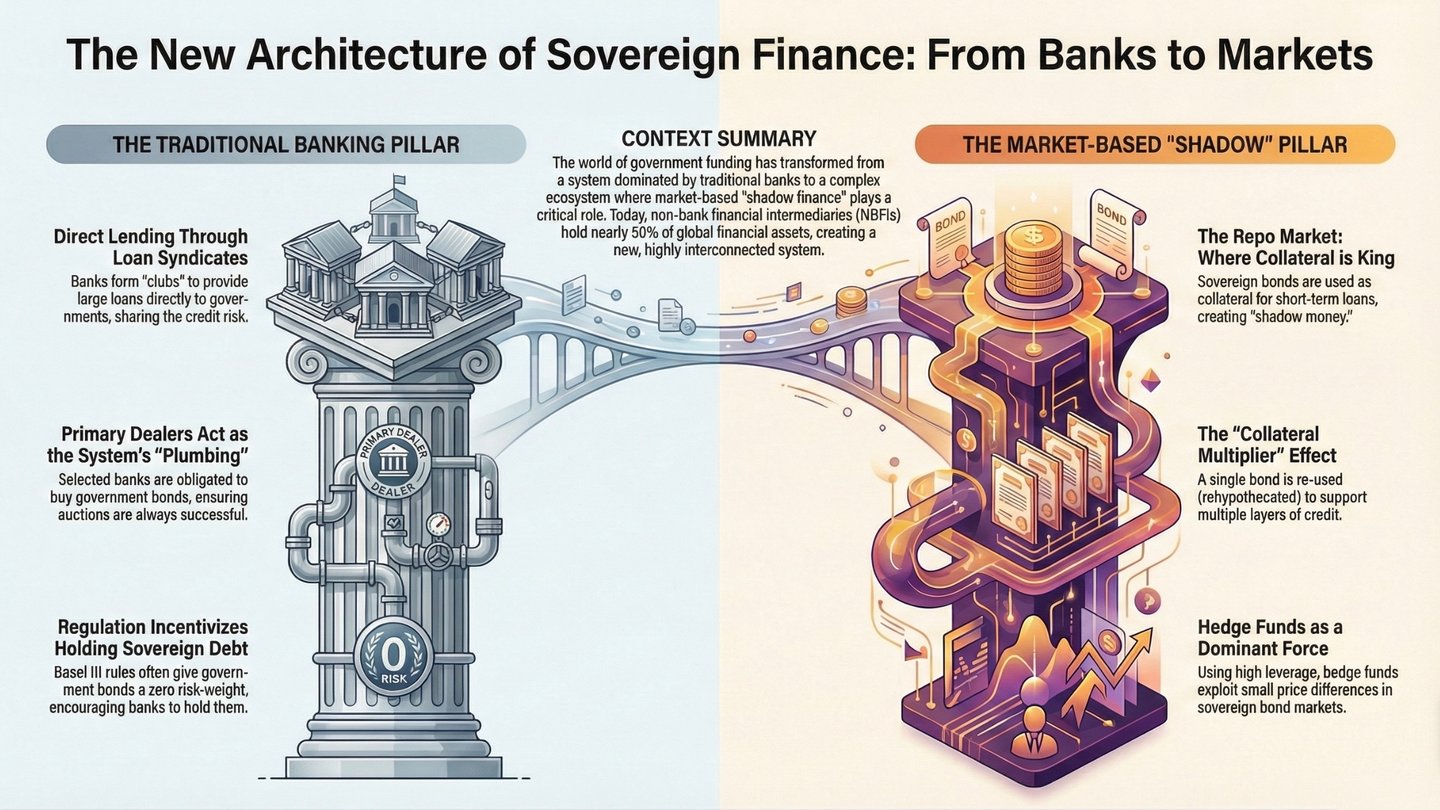
- מדוע סינדיקציה? גודל עסקאות העולה על USD 300 m ומגבלות הריכוזיות של Basel מחייבים מבנה של קבוצת משתתפים.
- תפקידו של IFB. המארגן הראשי הממונה (MLA) מבצע חיתום למלוא סכום המימון, מקצה השתתפויות וממשיך לשמש סוכן מסגרת האשראי.
- מבנה העמלות.
- דמי ריטיינר (שכר טרחה מקדמי) לצורך ההתקשרות (אינם ניתנים להחזר).
- עמלת חיתום (מרווח "ברוטו" של 75–200 נקודות בסיס בין המחיר המחותם למחיר המופץ).
- עמלת סינדיקציה / השתתפות (25-75 נקודות בסיס המוחזקות בידי ה-MLA).
- עמלת ביטול (Break-Up/Abort) בסך 2-5 מיליון USD, שתשולם אם הלווה עובר למארגן חלופי.
3. חיתום אגרות חוב ממשלתיות
- מבנה. שטר חוב גלובלי במטבע קשיח לפי Regulation-S/144A או הנפקת איגרות חוב מסוג בנצ'מרק במטבע מקומי.
- העברת סיכון. IFB מתחייבת לתשואת רכישה (take-down) קבועה, תוך מכירה למנהלי נכסים במחיר שיווי המשקל בשוק.
- כלכלה: מרווח הנפקה של 40–200 נקודות בסיס, בתוספת עמלת תיאום מפגשי משקיעים (כ-300 אלף דולר).
4. מימון פרויקטים בזכות חזרה מוגבלת
- סדר עדיפות תזרים המזומנים. מפל התשלומים: עלויות תפעול ומסים ← שירות החוב הבכיר ← השלמת חשבון רזרבת שירות החוב (DSRA) ← רזרבת תחזוקה ← חלוקות לבעלי ההון, בכפוף למבחן נעילה.
- שיפורים אופייניים. ערבות סיכון חלקי רב-צדדית (PRG), ביטוח סיכונים מדיניים (PRI), חשבון נאמנות, זכויות כניסה בנעלי צד (step-in).
- חובת מידול. IFB דורש ביקורת מודל עצמאית (0.15-0.35 מיליון USD) וגובה עמלת בחינת מודל פיננסי (0.2 מיליון USD).
5. חוב בשותפות ציבורית-פרטית (PPP)
- סוגי זיכיון. BOT (בנה-הפעל-העבר), DBFO (תכנן-בנה-מַמֵּן-הפעל).
- תשלומי סיום. הממשלה מתחייבת להחזיר את החוב הבכיר בשיעור תשואה פנימית (IRR) על ההון העצמי שנקבע מראש, עם התרחשות כוח עליון מדיני.
- עמלות ייעוץ. ייעוץ בהצעות לזיכיון (USD 1-3 מיליון) ועמלת ארגון חוב (75-125 נקודות בסיס).
6. אשראי ליצוא / אשראי לקונה
- כיסוי. עד 95% מהסיכון המדיני והמסחרי על ידי סוכנות אשראי לייצוא (ECA), כגון כיסוי Hermes הפדרלי של גרמניה או SACE (איטליה).
- פרמיית OECD. נקבעת במסגרת הסדר ה-OECD לפי קטגוריית סיכון המדינה ולפי תקופה; בדרך כלל ממומנת במסגרת ההלוואה.
- מרווח IFB. שומר לעצמו מרווח טיפול של 3-5% על הפרמיה הממומנת.
7. אשראי ספק והיוון חייבים
- מנגנון. קבלן EPC מקבל שטרי חוב; IFB רוכש אותם בניכיון (שיעור ריבית ייחוס נטול סיכון כגון SOFR או €STR, בתוספת מרווח).
- הכנסה מראש. מרווח ההיוון (3-5% מהערך הנקוב) מוכר מיידית.
8. קו אשראי מתחדש וקו אשראי עומד
- משמעת משיכה. תקופות זמינות של 12-48 חודשים; עמלת התחייבות על יתרה שלא נמשכה בשיעור של 30-75 נקודות בסיס ממועד החתימה.
- תכלית: חיץ מט"ח, נזילות בעת מגפה, שיקום מהיר.
9. מימון גישור
- ארביטראז' בזמן. הריבון מוכר יורובונד בעוד שישה חודשים; IFB מספק מימון גישור כבר עכשיו.
- רווחים מראש. עמלת הפצה 100-150 נקודות בסיס; מרווח ביצוע החלף 5-10 נקודות בסיס.
10. מסגרת אשראי מותנית (Cat-DDO, Pandemic-DDO)
- גורם מפעיל: הכרזה רשמית על אסון, ירידה של יותר מ-20% במחיר סחורה, או הכרזה של ארגון הבריאות העולמי (WHO*) על מצב חירום של בריאות הציבור בעל חשיבות בינלאומית או על מצב חירום של מגפה.
- מבנה העמלות. עמלת ארגון חד-פעמית בשיעור של 70-100 נקודות בסיס; עמלת זמינות בשיעור של 35-75 נקודות בסיס הממומנת במועד החתימה.
* WHO = ארגון הבריאות העולמי.
11. מכשירי מימון אסלאמי
- סוכוק (Sukuk). תעודות מגובות נכסים; הקופון מוחלף בדמי שכירות.
- Istiṣnāʿa. חוזה ייצור באספקה נדחית; הבנק מממן את הבנייה ומוכר את הנכס במחיר עלות בתוספת רווח.
- עמלות. עמלת בניית מבנה תואם שריעה (0.1% מההנפקה), עמלת הנפקת תעודות (0.2%-0.4%).
12. הלוואה או אג"ח ירוקה / חברתית / צמודת קיימות
- מנגנון התאמת מרווח (Pricing Ratchet). המרווח יורד ב-25 נקודות בסיס אם מדדי הביצוע המרכזיים (למשל פליטות CO₂ לכל MWh, יחס התעסוקה בין המינים) מתקיימים, ועולה אם אינם מתקיימים.
- אימות. עמלת אימות השפעה (100-250 אלף USD) ועמלת כיול מדדי ביצוע (75-150 אלף USD).
13. הלוואת "משאבים תמורת תשתיות" מגובת סחורות
- פירעון. חביות או טונות פיזיות, או תקבולי יצוא ממימוש הסחורה, מועברים אל חשבון הנאמנות.
- מרווח ביטחון. גידור מחירי סחורות (Commodity-Price Hedge) המבוצע על ידי שולחן הסחורות של IFB (מרווח ביצוע הגידור כ-1% מהסכום הנקוב).
14. החלפת חוב תמורת הגנה על הטבע / פיתוח
- מבנה. IFB רוכש בחזרה חוב בדולרים ב-70-80 סנט לדולר; הריבון מנפיק שטר חדש במטבע מקומי בערכו הנקוב; ההפרש מממן קרן נאמנות לשימור.
- עמלות. עמלת מבנה חוזה החלף (1-1.5% מהערך הנקוב), עמלת נאמן ניטור (כ-100 אלף דולר ארה"ב בשנה).
15. הון ומעין-הון בחברות בבעלות המדינה
- תמהיל מכשירים. מניות רגילות, מניות בכורה ניתנות לפדיון, הלוואות בעלים כפופות.
- כלכלת עמלות חזיתיות. עמלת השמה (2-3% מההון העצמי שהושקע) ועמלת מעקב דיבידנדים (50 אלף דולר ארה"ב לשנה).
III. ארכיטקטורת הכנסות מוקדמת (פירוט)
מימון ריבוני: עמלות לפי שלב
| שלב | עמלה | סכום אופייני | הכרה ברווח והפסד של הבנק |
|---|---|---|---|
| מנדט | מקדמה | 0.4–1.5 מיליון USD | הכנסה מיידית במזומן |
| עמלת פירוק עסקה | 2–5 מיליון USD (מותנה) | יום הקבלה | |
| היתכנות | העמקת בדיקת הנאותות הטכנית | 5%–10% מחשבונית רואה החשבון | הכנסה נטו (ללא הון) |
| סקירת המודל הפיננסי | USD 150,000–350,000 | שורת עמלות ודמי תיווך | |
| אימות ESG | 100,000–250,000 USD | שורת עמלות ודמי תיווך | |
| בניית מבנה | עמלת בניית מבנה העסקה או עמלת ארגון | 50–150 נקודות בסיס מהמסגרת | הפחתה בשיטת הריבית האפקטיבית מהיום הראשון (IFRS 9) |
| חיתום | עמלת הנפקה (Underwriting) | 75–200 נקודות בסיס ברוטו | הכנסות ממסחר |
| סינדיקציה | עמלת סינדיקציה | 25–75 נקודות בסיס | בעת ההקצאה |
| סגירה | עמלת סוכן ונאמן ביטחונות (שנה 1) | 100,000–250,000 USD | מזומן בעת החתימה |
| מרווח בגין טיפול בפרמיית ECA | 3%–5% מהפרמיה | מזומן בעת תשלום הפרמיה | |
| מרווח ביטחון (מרג'ין) לגידור מט"ח או ריבית | 5–15 נקודות בסיס מהסכום הנקוב | הכנסות ממסחר | |
| עמלת התחייבות (על יתרה שלא נוצלה) | 30–75 נקודות בסיס בשנה | מזומן רבעוני | |
| לאחר המשיכה | מרווח ההשקעה של DSRA | 1.5%–2% על יתרת ה-DSRA | הכנסות ריבית נטו |
| קארי חיובי על החלפת קופון | משתנה | הכנסות ממסחר |
IV. שירותי ייעוץ ושירותי ניהול סיכונים נלווים
- אופטימיזציית תועלת ההון לפי Basel III הסופי – התאמת תמהיל העמלה הגלומה בתשואה לעומת העמלה מראש כדי להגן על התשואות עם הגעת רצפת הפלט ל-72.5% (2028 לפי לוח הזמנים של באזל; 2030 באיחוד האירופי).
- מעבדה לתמחור תלוי־קיימות – סיוע למחלקות הגזברות (Treasuries) בקביעת מדדי ביצוע מרכזיים (KPIs) שהם (i) שאפתניים דיים כדי להיות אמינים, ו-(ii) ניתנים להשגה בפועל במסגרת ההתניות החוזיות (covenants).
- מודלים של מבחני קיצון להכנסות מסחורות – סימולציית מונטה-קרלו של מסלולי מחירים, המספקת התפלגויות הסתברותיות של יחסי כיסוי שירות החוב (DSCR) בתרחישים עם גידור ובלעדיו.
- מכשירי חוב תלויי-מצב – כתבי אופציה צמודי תוצר, סעיפי השהיה בעת אסון, והתאמות מדרגתיות צמודות אינפלציה.
- פיתוח שוק במטבע מקומי – IFB משמש משקיע עוגן בהנפקת הבכורה של איגרות חוב במטבע מקומי המשמשות אמת מידה לשוק ומארגן רישום למסחר בבורסה נוספת כדי למשוך משקיעים מחוץ למדינה.
מילה אחרונה
הפילוסופיה של IFB פשוטה וברורה: ליישר את התמריצים, להקדים את השקיפות, ולסנדק את הסיכון השיורי. באמצעות שילוב של מבנה פיננסי חד ומדויק עם ארכיטקטורת עמלות ממושמעת, אנו הופכים את רשימת הפרויקטים השאפתנית של ממשלה לרצף של סגירות בנקאיות בנות מימון, שכל אחת מהן מוגנת מפני סיכון פוליטי, סיכון שוק וסיכון ביצוע, וכל אחת מתומחרת לפי עלות ההון האמיתית של היום ולא לפי משאלות הלב של אתמול.
אם תבקשו העמקה חסויה בנוגע לריבון מסוים או לצבר פרויקטים, מחלקת SQS שלנו תשמח לכנס סדנה מותאמת אישית בהתאם לנוחותכם.
מוכנים לוועידת וידאו ב-Zoom?