ניהול עושר
עמלות ניהול עושר
עמלות ניהול עושר
מנדטים בניהול אקטיבי ופסיבי
עמלה הוגנת רק כאשר הלקוח רואה מה היא רוכשת. דף זה מפרט מה International Finance Bank LTD גובה עבור ניהול נכסי לקוחות, כיצד מחושבת כל עמלה, והתשואה שמנדט אקטיבי חייב להשיג לפני שהוא מרוויח יותר מקרן מדד בעלות נמוכה. ללא אותיות קטנות וללא הפתעות בסוף השנה.
אמת המידה שעלינו לעבור
קרן מדד פשוט מחזיקה את השוק. עלותה נעה בין 0.03% ל-0.50% בשנה, והיא מניבה את תשואת השוק בניכוי העמלה. בטווח הארוך, שוק המניות האמריקאי הרחב הניב כ-10% בשנה במונחים נומינליים, או כ-7% בשנה לאחר ניכוי אינפלציה; מדדי המניות העולמיים הניבו תשואה מעט נמוכה יותר. אלה ממוצעים ארוכי טווח על פני עשורים, ולא תחזית לשנה מסוימת.
רוב המנהלים האקטיביים אינם מצליחים להכות את המדד שלהם לאורך זמן, ממצא המתועד שנה אחר שנה בדוחות SPIVA של S&P Dow Jones Indices. לפיכך, מנדט אקטיבי מצדיק את עמלתו רק אם הוא עוקף את המדד לאחר כל העלויות. זהו הסטנדרט שאנו קובעים לעצמנו, ומשום כך דמי ההצלחה שלנו משולמים רק על תשואות העולות על מדד הייחוס.
התשואות האופייניות של קרנות מחקות
קרנות מדד שואפות לשחזר את ביצועיו של מדד שוק מסוים, כגון S&P 500, FTSE 100 או MSCI World, על ידי השקעה באותם ניירות ערך המרכיבים את המדד. ביצועיהן משקפים מקרוב את מדד הייחוס שבבסיסן, בניכוי עמלות מזעריות. התשואות האופייניות של קרנות מדד תלויות במדד השוק שהן עוקבות אחריו ובטווח הזמן:
תשואות שנתיות היסטוריות:
- מדד S&P 500: כ-10% בשנה במונחים נומינליים, או כ-7% לאחר אינפלציה, בטווח הארוך.
- מדדים גלובליים (למשל MSCI World): נמוכים במקצת מה-S&P 500 בעשורים האחרונים, עם פיזור רחב יותר.
- מדדי שווקים מתעוררים: סיכון ותנודתיות גבוהים יותר; בחמש-עשרה השנים האחרונות הם לא עלו באופן עקבי על השווקים המפותחים.
גורמים המשפיעים על התשואות:
- תנודתיות שוק, ריביות ומגמות מקרו-כלכליות.
- עמלות מינימליות (0.03%–0.50% בשנה), המבטיחות שהמשקיעים שומרים על עיקר תשואת המדד.
קרנות מדד, אף שהן זולות ואמינות, מניבות בדרך כלל תשואות ממוצעות של השוק לאורך אופק השקעה ארוך. מודלים של ניהול עושר המבוססים על אסטרטגיות אקטיביות נדרשים להצדיק עמלות גבוהות יותר באמצעות השגת ביצועים העולים על מדדי ייחוס אלה.
מודלים לניהול השקעות
| מודל | עמלת ניהול שנתית | עמלת ביצועים | מדד ייחוס (סף תשואה) | תשואת יעד ברוטו לשנה | אופק מינימלי | פרופיל סיכון |
|---|---|---|---|---|---|---|
| ”2 ו-20“ | 2.0% | 20% | תשואה כוללת של S&P 500, או אינפלציה + 3% | 12%–15% | 3–5 שנים | צמיחה |
| "1.5 ו-15" | 1.5% | 15% | MSCI World Net Return, או אינפלציה + 2.5% | 10%–13% | 5–7 שנים | מאוזן או צמיחה |
| ביצועים בלבד | אין | 30%–40% | מדד ייחוס מוסכם | 12%–16% | 7–10 שנים | צמיחה |
| החזר רטרואקטיבי (Clawback) | 1.0%–1.5% | 10%, כולל רזרבה לעמלות | מדד ייחוס מוסכם | 10%–13% | 10 שנים או יותר | מאוזן או צמיחה |
תשואות היעד הן אינדיקטיביות בלבד, לפני עמלות, ואינן מובטחות. ההון נתון בסיכון.
תשואות היעד הן מה שהאסטרטגיה מכוונת אליו, ואינן הבטחה. השגת תשואות דו-ספרתיות מחייבת נתח משמעותי של מניות, ועמו הסיכון להפסדי ביניים. לפיכך כל מודל מוצע אך ורק ללקוחות שפרופיל הסיכון המוערך שלהם, אופק ההשקעה וכושר ספיגת ההפסדים שלהם תומכים בו.
המודלים שלנו
מודל "2 ו-20"
ללקוחות בעלי אופק זמן בינוני עד ארוך המבקשים שהאסטרטגיה תחתור לביצועי יתר ברורים ביחס לשווקי המניות הרחבים. שיעור דמי ההצלחה הגבוה יותר מתגמל את המנהל רק על תשואה העולה על מדד הייחוס, ולכן הלקוח והמנהל פועלים לאותו כיוון.
מבנה:
- דמי ניהול של 2% בשנה מתוך AUM.
- עמלת ביצועים של 20% על רווחים העולים על תשואת מדד ייחוס (למשל S&P 500 או אינפלציה + 3%).
תשואות יעד:
- תשואות ברוטו שנתיות של 12%-15%, עם יעד של תשואות נטו של 9%-11% לאחר עמלות.
אופק השקעה מינימלי:
- 3-5 שנים. טווח זמן זה מאפשר צמיחה יציבה ואיזון מחדש תקופתי, תוך הפחתת ההשפעה של תנודות שוק לטווח קצר.
דוגמה:
- תיק בסך 1 מיליון דולר המשיג תשואה גולמית של 15% (150,000 דולר):
- דמי ניהול בסך 20,000 דולר (2% מהנכסים המנוהלים).
- עמלת ביצועים בסך 6,000 דולר (20% מסך 30,000 דולר שבו עולה התשואה של 130,000 דולר, לאחר עמלת הניהול, על אמת המידה של 10% בסך 100,000 דולר).
- תשואה נטו ללקוח: 124,000 דולר, או 12.4%.
מודל "1.5 ו-15"
ללקוחות המודעים לעלויות, המקבלים יעד תשואה נמוך במעט תמורת עמלות קבועות ומשתנות נמוכות יותר, הנמדד ביחס למניות עולמיות ולא למניות אמריקאיות.
מבנה:
- דמי ניהול של 1.5% בשנה מהנכסים המנוהלים (AUM).
- עמלת ביצועים של 15% על רווחים העולים על תשואת ייחוס (למשל MSCI World או אינפלציה + 2.5%).
תשואות יעד:
- תשואות ברוטו שנתיות של 10%-13%, עם יעד של תשואות נטו של 8%-10% לאחר עמלות.
אופק השקעה מינימלי:
- 5-7 שנים. פרק זמן זה מאפשר לאסטרטגיה הפעילה זמן מספיק להשיג ביצועי יתר ביחס למדדי הייחוס בשוק ולהתאושש מתנודתיות קצרת טווח.
דוגמה:
- תיק בהיקף של 500,000 דולר שהשיג תשואה ברוטו של 12% (60,000 דולר):
- דמי ניהול בסך 7,500 דולר (1.5% מהנכסים המנוהלים).
- עמלת ביצועים בסך 1,875 דולר (15% מ-12,500 הדולרים שבהם התשואה של 52,500 דולר לאחר עמלת הניהול חורגת מנקודת הייחוס של 8%, העומדת על 40,000 דולר).
- תשואה נטו ללקוח: 50,625 דולר, כלומר 10.1%.
מודל מבוסס ביצועים בלבד
אין עמלה קבועה כלל. הבנק מקבל תמורה רק כאשר התיק עולה על מדד הייחוס שלו, ואז בחלק גדול יותר מהתשואה העודפת. מאחר שהחלק גבוה, מודל זה מתגמל סבלנות ומתאים ללקוחות בעלי אופק ארוך ורמת סובלנות גבוהה לתנודתיות ביניים.
מבנה:
- ללא עמלת ניהול.
- עמלת ביצועים בשיעור 30%-40% על רווחים העולים על תשואת מדד ייחוס.
תשואות יעד:
- תשואות ברוטו שנתיות של 12%-16%, עם יעד של תשואות נטו של 8%-10% לאחר עמלות.
אופק השקעה מינימלי:
- 7–10 שנים. אופק ארוך זה נדרש כדי לאזן את דמי הביצוע הגבוהים ולספק זמן מספיק לאסטרטגיה הפעילה להפגין ביצועי יתר עקביים.
דוגמה:
- תיק של 300,000 דולר המשיג תשואה ברוטו של 14% (42,000 דולר):
- עמלת ביצועים של 3,600 דולר (30% מ-12,000 הדולר שבהם התשואה עולה על מדד הייחוס של 10%, העומד על 30,000 דולר).
- תשואה נטו ללקוח: 38,400 דולר, או 12.8%.
מודל עמלת השבה (Clawback)
דמי ניהול בינוניים, בצירוף דמי הצלחה המזוכים תחילה לעתודת עמלות. הפסדים בשנים מאוחרות יותר מנוכים מהעתודה לפני תשלום כלשהו, כך שהלקוח אינו משלם לעולם עבור רווחים שמוחזרים בהמשך. יעד התשואה עדיין מחייב פרופיל מאוזן או צמיחה; מנגנון ההשבה מגן מפני תשלום עמלות על רווחים זמניים, ולא מפני הפסדי שוק.
מבנה:
- דמי ניהול של 1%-1.5% עם דמי הצלחה המותאמים או מוחזרים במקרה של הפסדים בתקופות עוקבות.
תשואות יעד:
- תשואות ברוטו שנתיות של 10%-13%, עם יעד של תשואות נטו של 8%-10% לאחר עמלות.
אופק השקעה מינימלי:
- מעל 10 שנים. מעורבות ארוכת טווח מאפשרת למנהל העושר לאזן בין תקופות של רווחים והפסדים תוך יישום יעיל של התאמות השבה (clawback).
דוגמה:
- תיק בסך 400,000 דולר המשיג תשואה ברוטו של 12% (48,000 דולר):
- עמלת ניהול בסך 6,000 דולר (1.5% מהנכסים המנוהלים).
- עמלת ביצועים בסך 4,200 דולר (10% מהתשואה בסך 42,000 דולר לאחר עמלת הניהול), המזוכה בעתודת העמלות.
- אם יירשמו הפסדים בשנה העוקבת, העמלות יותאמו באופן יחסי.
- תשואה נטו ללקוח: 37,800 דולר ארה"ב, או כ-9.5% לאחר עמלות.
אופן חישוב עמלת הביצועים
- סף תשואה (Hurdle). עמלת הביצועים חלה רק על חלק התשואה העולה על מדד הייחוס שהוסכם. תיק השקעות שרק משיג את מדד הייחוס אינו משלם עמלת ביצועים.
- סף שיא (High-water mark). עמלת ביצועים נגבית רק על ערך החורג מהרמה הגבוהה ביותר שבגינה שולמה בעבר עמלת ביצועים. לאחר שנה של הפסדים, על התיק להשיב תחילה את הפסדיו לפני שתיווצר עמלת ביצועים חדשה.
- נטו לאחר דמי ניהול. הביצועים נמדדים לאחר ניכוי דמי הניהול, כך שהלקוח אינו משלם לעולם דמי הצלחה על כספים ששימשו לתשלום העמלות הקבועות.
- קיבוע. עמלת ההצלחה מחושבת ונגבית פעם בשנה, ב-31 בדצמבר, על בסיס תוצאות השנה המלאה. קיבוע רבעוני רק בהסכמה בכתב.
- מדד ייחוס. מדד הייחוס נקבע בהסכם הניהול לפני ההשקעה הראשונה ואין לשנותו למפרע.
דוגמאות לחישובי עמלות (בדולרי ארה"ב)
| מודל | תיק השקעות | תשואה ברוטו | דמי ניהול | תשואה לאחר דמי ניהול | סף ביצועים ביחס למדד ייחוס | עמלת ביצועים | תשואה נטו |
|---|---|---|---|---|---|---|---|
| ”2 ו-20“ | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20% מתוך 30,000 = 6,000 | 124,000 = 12.4% |
| "1.5 ו-15" | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15% מתוך 12,500 = 1,875 | 50,625 = 10.1% |
| ביצועים בלבד | 300,000 | 14% = 42,000 | אין | 42,000 | 10% = 30,000 | 30% מתוך 12,000 = 3,600 | 38,400 = 12.8% |
| החזר רטרואקטיבי (Clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | אין בדוגמה זו | 10% מתוך 42,000 = 4,200, לשמירה כעתודה | 37,800 = 9.5% |
דוגמאות להמחשה בלבד. כל הסכומים ב-USD. התשואות אינן מובטחות. הקרן נתונה בסיכון.
כל הדוגמאות מניחות שהתיק מתחיל בשיא הקודם שלו (High-Water Mark) ושלא שולמה עמלת ביצועים קודם לכן. אילו תיק "2 ו-20" היה מניב תשואה של 12% במקום 15%, התשואה לאחר עמלת הניהול הייתה שווה בדיוק לבנצ'מרק, ולא הייתה מגיעה עמלת ביצועים: הלקוח שומר על 10.0%.
תוצאות 2023 עד 2025
הנתונים שלהלן מציגים את תוצאות ארבעת המודלים בתיקי הלקוחות המנוהלים על ידי הבנק. הנתונים הם בדולר ארה"ב (USD). הם הוכנו על ידי הבנק ולא אומתו באופן עצמאי.
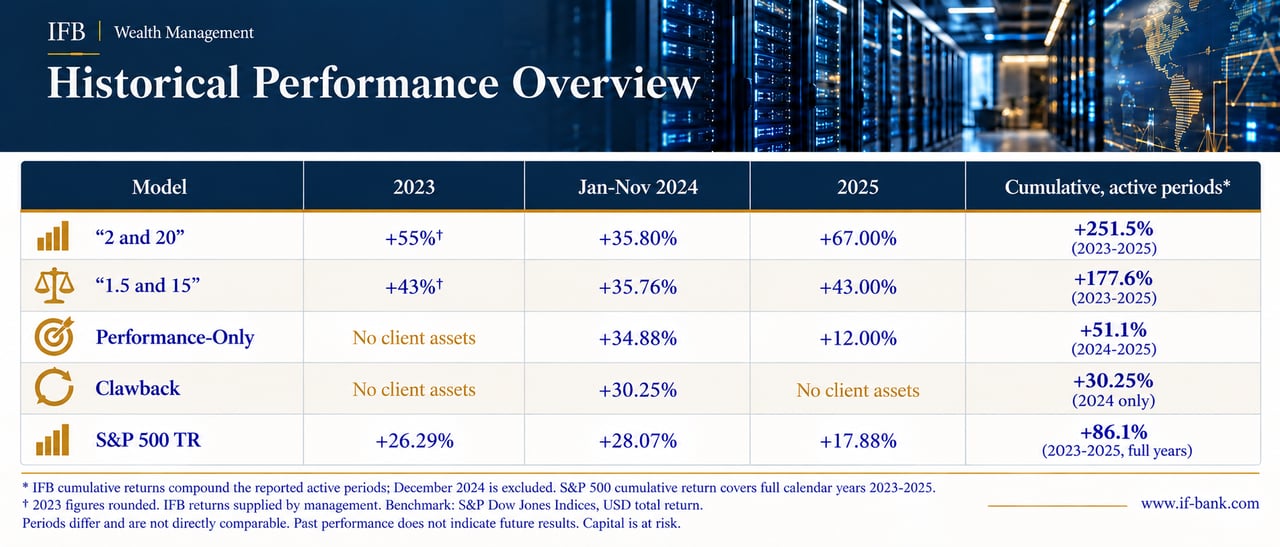
אלה היו שנים חריגות, גבוהות בהרבה מיעדי הטווח הארוך של המודלים, ויש לקרוא אותן ככאלה. אסטרטגיה שמרוויחה 35% בשנה אחת עשויה גם להפסיד באופן ניכר בשנה אחרת. תוצאות העבר אינן מורות על תשואות בעתיד.
הבהרה משפטית:
ביצועי העבר אינם מעידים על תוצאות בעתיד. נתוני ביצועים פיננסיים, תחזיות או המחשות שנמסרו נועדו למטרות מידע בלבד ואין לראות בהם ערובה או הבטחה לתשואות עתידיות. השקעות כפופות מטבען לסיכון שוק, לרבות אובדן אפשרי של הקרן, ולגורמים נוספים שאינם בשליטתנו. עליך לשקול בקפידה את יעדיך הפיננסיים ואת סובלנותך לסיכון, ולהיוועץ ביועץ פיננסי מוסמך בטרם תקבל החלטות השקעה.
עמלות על כספי לקוחות המנוהלים באופן פסיבי
מנדטים בניהול פסיבי
עבור לקוחות המעוניינים בחשיפה רחבה לשוק בעלות נמוכה, הבנק מנהל תיקי השקעות של קרנות מחקות מדדים וקרנות סל בהתאם לפרופיל הסיכון שהוסכם, החל משמרני ועד ממוקד מניות. אין עמלת הצלחה.
עמלות השקעה פסיבית
| שווי התיק | עמלה כוללת לשנה | כלול | אינו כלול |
|---|---|---|---|
| עד 1 מיליון USD | 0.80% | ניהול תיקים, שמירת נכסים, עסקאות במסגרת המנדט, דיווח רבעוני | עלויות המוצר של הקרנות המוחזקות (בדרך כלל 0.05%–0.30% בשנה), מסים ומס בולים, המרת מטבע |
| 1–5 מיליון דולר אמריקאי | 0.65% | כאמור לעיל | כאמור לעיל |
| 5–10 מיליון USD | 0.50% | כאמור לעיל | כאמור לעיל |
| מעל 10 מיליון USD | על פי בקשה | כאמור לעיל | כאמור לעיל |
העמלות המוצגות הן שנתיות. עלויות נוספות מפורטות תחת "אינן כלולות".
השקעה מינימלית 100,000 USD; עמלת מינימום 2,500 USD בשנה. העמלה מחושבת על שווי התיק הממוצע ונגבית אחת לרבעון.
חיובים אחרים
בחשבונות המנוהלים על בסיס ייעוץ או על בסיס ביצוע בלבד, שלא במסגרת הרשאה לניהול תיקים, חלות העמלות הבאות.
עמלות ייעוץ ועסקאות
| פריט | שעבוד | הערה |
|---|---|---|
| ניהול חשבונות ושמירת נכסים | 0.30% לשנה, מינימום USD 750 | על שווי התיק הממוצע, מחויב אחת לרבעון |
| ייעוץ השקעות | 0.20% בשנה | שירות ייעוץ שוטף; עסקאות מחויבות בנפרד |
| מניות ו-ETFs | 0.50% לעסקה, מינימום 75 דולר אמריקאי | עמלות ברוקרים של צד שלישי ומסים המועברים לפי עלותם |
| איגרות חוב | 0.40% לעסקה, מינימום 75 USD | הנפקות חדשות בהתאם לגיליון התנאים |
| קרנות השקעה | 0.50% לכל עסקה | עמלות הנפקה ופדיון של קרנות המועברות הלאה |
| אופציות וחוזים עתידיים | לכל חוזה, לפי בקשה | נגזרים רק עם פרופיל מאושר |
| המרת מטבע | עד 0.50% מעל הריבית הבין-בנקאית | מרווחים נמוכים יותר עבור סכומים גדולים בהסכמה |
| העברות, סגירת חשבון, דפי חשבון | ראו דמי שירות, עמלות ומרווחים | תעריף אחד לכל החשבונות |
השקעה מינימלית והפחתות עמלה
מנדטים אקטיביים מתחילים ב-USD 250,000. מנדטים פסיביים מתחילים ב-USD 100,000. עבור תיקים העולים על USD 5 מיליון, העמלות מוסכמות בנפרד. כאשר משלבים מספר שירותים, ניתן לכלול את עמלות ניהול החשבון וההעברות בעמלה אחת כוללת.
מסים ודיווח
הלקוחות נותרים אחראים לטיפול המסי בהשקעותיהם במדינת מגוריהם. הבנק מדווח במסגרת FATCA ותקן הדיווח המשותף של ה-OECD, בהתאם לתחולתם. דוחות מס המותאמים לתחום שיפוט מסוים זמינים בתוספת עמלה.
מידע חשוב
תשואות יעד הן יעדים ואינן מובטחות. ערך ההשקעות וההכנסה מהן עשויים לרדת וכן לעלות, ולקוחות עלולים לקבל בחזרה סכום נמוך מזה שהשקיעו. תוצאות העבר אינן מעידות על תשואות בעתיד. עמלות מפחיתות את התשואה, והשפעתן מצטברת עם הזמן. כל מנדט מוצע רק לאחר שהבנק העריך את יעדי הלקוח, אופק ההשקעה, מצבו הפיננסי, יכולתו לשאת בהפסד וידיעותיו בנוגע למוצרים הרלוונטיים. עמוד זה נועד למידע בלבד ואינו מהווה הצעה.
עמלות עבור שירותי ניהול עושר אחרים
העמלות לעיל חלות על מנדטים להשקעה ועל חשבונות ייעוץ וביצוע בלבד. הכתוב להלן חל על שירותי ניהול העושר האחרים של הבנק, כגון נאמנויות, קרנות, מבני החזקה, שירותי משרד משפחתי ותכנון עיזבון. כאשר לקוח משתמש בשניהם, חיובים הקשורים להשקעות כפופים לתעריפים שלעיל.
שיקולים נוספים:
- גודל חשבון מינימלי: ספי הנכסים המינימליים תלויים בשירות ובמבנה הנדונים ומוסכמים עם תחילת ההתקשרות. המינימום למנדטים להשקעה מפורט לעיל.
- גמישות במשא ומתן על עמלות: לקוחות בעלי הון גבוה או לקוחות בעלי פוטנציאל השקעה משמעותי רשאים לנהל משא ומתן על הפחתת עמלות הניהול, שמירת הנכסים והביצועים. IFB נענה לשיחות כאלה בהתאם לשווי התיק הכולל של הלקוח ולפוטנציאל מערכת היחסים.
- שירותים משולבים: IFB מציע חבילות מדורגות שבהן עמלות נבחרות, כגון תחזוקת חשבון ועמלות העברה בנקאית, נכללות בדמי ניהול כוללים. חבילות אלה נועדו להיות חסכוניות עבור לקוחות המבקשים מערך שירותים משולב.
- הבדלים בין שיפוטים: העמלות עשויות להשתנות בהתאם לשיפוט של הלקוח, למבנה שנעשה בו שימוש ולספקי השירותים המעורבים. עלויות תפעוליות ודרישות רגולטוריות, כגון חובות KYC/AML מחמירות, עשויות להביא לעמלות הקמה או תחזוקה גבוהות יותר בשיפוטים מסוימים.
- שירותי דיווח מורחבים: לקוחות הדורשים אפשרויות דיווח מתקדמות, כגון דוחות מותאמים לתכנון מס, ניתוחי ביצועים מעמיקים או סיכומי תיק מותאמים אישית, עשויים לשאת בעמלות נוספות. שירותים אלה מועילים במיוחד ללקוחות בעלי תיקים מורכבים או צרכי ציות ייחודיים.
- מבני עמלת ביצועים: במנדטים להשקעות, עמלות הביצועים נקבעות לפי כללי החישוב שהוגדרו לעיל. כאשר שירותי ניהול עושר אחרים כוללים רכיב הקשור לביצועים, בסיס החישוב שלו ותקופת ההתגבשות שלו מוסכמים בכתב מראש.
- השקעות אלטרנטיביות: השקעות בהון פרטי, בנדל"ן או בסחורות באמצעות IFB כפופות למבני עמלות ייחודיים. כך למשל, השקעות בהון פרטי עשויות לכלול עמלות שמירת נכסים גבוהות יותר עקב המורכבות המנהלית, וזאת בנוסף לשכבות נוספות של עמלות ניהול ועמלות ביצועים המוטלות על ידי הקרנות עצמן.
- השלכות מס: חשבונות חוץ-טריטוריאליים ב-IFB עשויים לכלול שיקולי מס ספציפיים המושפעים ממדינת מגוריו של הלקוח. IFB מספק שירותי דיווח מס מיוחדים, הזמינים בתשלום נוסף, כדי לסייע ללקוחות לעמוד בדרישות המס הבינלאומיות.
- טווחים: הטווחים המוצגים בטבלה שלהלן הם אומדנים אופייניים לשירותים אלה. העמלה החלה על לקוח מאושרת בכתב לפני תחילת מתן כל שירות.
שירותי ניהול עושר נוספים
| סוג העמלה | מה הוא מכסה | טווח אינדיקטיבי | הערות |
|---|---|---|---|
| תחזוקה שנתית | ניהול, דיווח, ציות ותפעול של המבנה | 0.1%–1% מהנכסים, או סכום קבוע של 500–5,000 דולר ארה"ב בשנה | שיעורים נמוכים יותר עבור מבנים גדולים יותר; על מבנים קטנים יותר חל חיוב קבוע מינימלי. |
| ניהול | ניהול שוטף של הנכסים המוחזקים בתוך המבנה | 0.5%–2% מהנכסים בשנה | תלוי בסוג הנכס ובמורכבותו; חלים שיעורים מדורגים ככל שהנכסים גדלים. |
| ביצועים | ככל שהוסכם, חלק מהתשואות מעל אמת מידה מוגדרת | 10%–20% מהתשואות מעל מדד הייחוס | ככלל נעשה שימוש ברף שיא (high-water mark). מדדי הייחוס עשויים להיות SOFR או €STR בתוספת פרמיה. |
| עסקה | קנייה, מכירה או איזון מחדש של נכסים המוחזקים במבנה | 10–100 USD לעסקה, או 0.1%–0.5% מהיקף המסחר | גבוה יותר עבור נגזרים ונכסים זרים; הנחות בגין היקף בהסכמה. |
| שמירת נכסים | שמירה, ניהול רישומים והפרדה של נכסי המבנה | 0.01%–0.2% מהנכסים בשנה | משתנה בהתאם לסוג הנכס ולתחום השיפוט של הגורם השומר. |
| עלויות הקרן | עלויות המגולמות בקרנות צד שלישי המוחזקות במבנה | 0.1%–1.5% בשנה לכל קרן | מחויב על ידי הקרן עצמה, ולא על ידי IFB. בקרנות פרייבט אקוויטי ובקרנות גידור עשויות להיות שכבות עמלות משלהן. |
| העברה בנקאית | העברות נכנסות או יוצאות עבור מבנה | 10–50 USD להעברה | תלוי במטבע, באפיק התשלום ובהיקף. |
| מט"ח | המרת מטבע, כמרווח מעל השער הבין-בנקאי | 0.1%–1.5% מהסכום | מטבעות של שווקים מתעוררים עשויים להיות יקרים יותר; שערים מועדפים לסכומים גדולים. |
| סגירה | פירוק מבנה, חלוקת נכסים וסיום מסמכים | USD 500–1,000 | עשוי לכלול העברה או מימוש של נכסים. |
| ייעוץ | תכנון עיזבון, מבני מס ואסטרטגיות מותאמות אישית | 200–500 דולר ארה"ב (USD) לשעה, או לפרויקט | ריטיינרים זמינים; עבודה חוצת גבולות מתומחרת בנפרד. |
| שירותים אחרים | דפי חשבון, סקירות תיק, דיווח מס ובקשות מיוחדות | 20–100 USD לבקשה, או 200–500 USD בשנה | כולל דפי חשבון מודפסים, דוחות מס מפורטים וייעוצים נוספים. |
היקף: נאמנויות, קרנות, מבני החזקה, שירותי משרד משפחתי ותכנון עיזבון. מנדטים להשקעה וחשבונות ייעוץ או ביצוע בלבד כפופים לתעריפים שלעיל. הטווחים הם אינדיקטיביים בלבד; העמלה החלה תאושר בכתב לפני תחילת מתן שירות כלשהו.

הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.