
מיתוסים בבנקאות
M0 אינו מחוץ לספרים
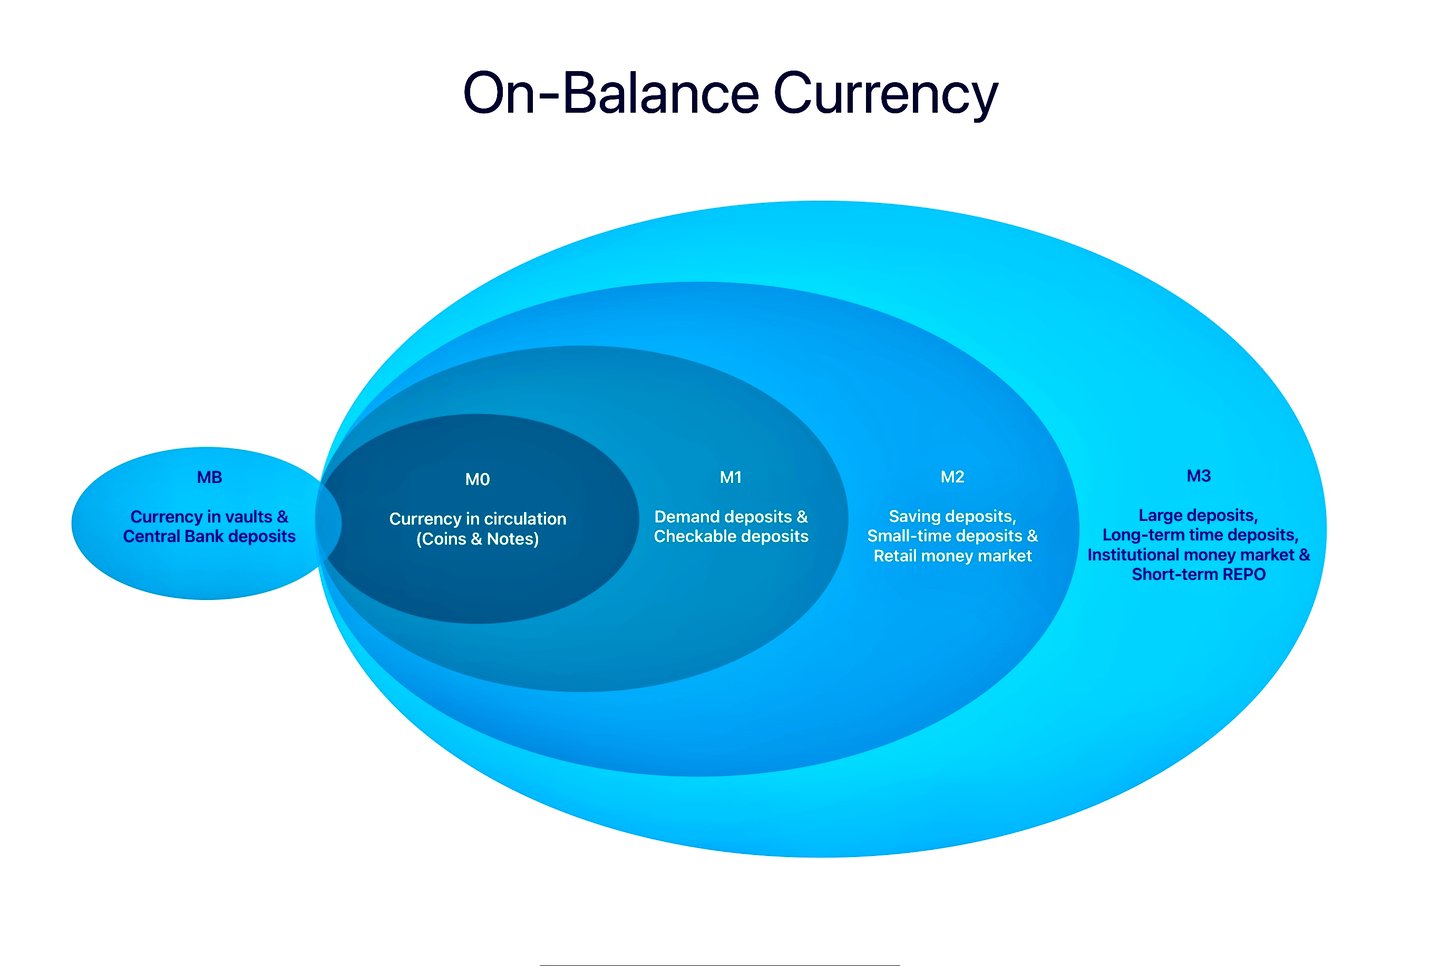
המונחים M0, MB, M1, M2 ו-M3 (המכונים גם "אגרגטים של כמות הכסף") מתייחסים למדדים שונים של היצע הכסף במשק. מדדים אלה מאפשרים לכמת את כמות הכסף הקיימת במשק בנקודת זמן נתונה, ובדרך כלל משמשים כלכלנים וקובעי מדיניות כדי להבין את התנאים הכלכליים ולהנחות את המדיניות המוניטרית.
להלן הסבר קצר על מה שכולל כל אחד מהאמצעים הללו:
- M0: M0 כולל מטבע נזיל במחזור. הוא כולל מטבעות, שטרות וצורות אחרות של מטבע הנמצאות במחזור אך אינן מוחזקות בידי הממשלה או מוסדות פיננסיים. M0 כולל גם את היתרות בבנק המרכזי, והן הפיקדונות שבנקים מסחריים מחזיקים בבנק המרכזי.
- MB (בסיס כספי): הבסיס הכספי, המכונה גם כסף צר, כולל את המטבע במחזור (מטבעות ושטרות) ואת יתרות הרזרבה שמחזיקים הבנקים המסחריים בבנק המרכזי. בהגדרות מסוימות הוא עשוי לכלול גם מזומן בכספת: כסף המוחזק בכספות של הבנקים המסחריים.
- M1: M1 כולל מטבע במחזור (אך לא יתרות רזרבה של בנקים), בתוספת פיקדונות כמעט נזילים כמו מזומן. באופן ספציפי, M1 כולל חשבונות עובר ושב (כספים בחשבונות עו"ש שניתן למשכם בכל עת ללא הודעה מוקדמת) ופיקדונות לפי דרישה אחרים. בעיקרו של דבר, הוא כולל את כל הכספים הזמינים בנקל להוצאה.
- M2: M2 כולל את כל רכיבי M1 וכן סוגי פיקדונות נוספים הנגישים פחות באופן מיידי. ביתר פירוט, M2 כולל חשבונות חיסכון, חשבונות שוק הכסף ופיקדונות לזמן קצוב בסכומים קטנים (תעודות פיקדון מתחת לסכום מסוים, לרוב 100,000 דולר). אלה צורות של כסף שניתן להמירן למזומן בקלות יחסית, אך לא במהירות ובנוחות של רכיבי M1.
- M3: M3 כולל את כל רכיבי M2, בתוספת מכשירים סחירים כגון הסכמי רכש חוזר, יחידות בקרנות כספיות וניירות ערך חוב לטווח קצר (הגדרת גוש היורו; הפדרל ריזרב האמריקאי חדל לפרסם את M3 בשנת 2006). אלה סוגי כסף שהנזילות שלהם נמוכה מזו של המרכיבים הכלולים ב-M2, אך הם עדיין תורמים לסך הכסף הזמין במשק.
כל אחד מהמדדים הללו מציע נקודת מבט שונה על היצע הכסף, וכל אחד מהם יכול לסייע בהבנת היבטים שונים של המשק. M0 ו-M1, למשל, משמשים לעיתים קרובות לניתוח צורות הנזילות המיידיות ביותר במשק, ואילו M2 ו-M3 משמשים להבנת מגמות רחבות יותר בהיצע הכסף.
יש לציין כי ההגדרות המדויקות של מדדים אלה עשויות להשתנות בין מדינות שונות.
מחוץ לספרים/מחוץ למאזן
כדי להבין מהם פריטים שאינם מופיעים בספרים (off-ledger), נא לקרוא כאן
המציאות הפיזית של M₀
מדוע לא ניתן להעביר את רכיב המזומן שלו באופן אלקטרוני
המונח M₀ מתייחס לבסיס המוניטרי או לכסף בסיס, הכולל מטבע פיזי במחזור (שטרות ומטבעות) וכן יתרות שמחזיקים הבנקים המסחריים בבנק המרכזי. הבנת הסיבה לכך שרכיב המזומן של M₀ חייב לעבור פיזית ממקום למקום, ושהיתרות עוברות רק בין חשבונות בבנק המרכזי, מחייבת הערכה מעמיקה יותר של תכונותיו הייחודיות ושל המסגרת התפעולית של מערכות מוניטריות מודרניות.
מאפיינים עיקריים של M₀
1. הרכב פיזי
- חלק ניכר מ-M₀ מורכב ממזומן מוחשי (שטרות ומטבעות). בניגוד לפיקדונות אלקטרוניים או לכסף דיגיטלי, הקיימים כרישומים במערכות בנקאיות, חלק זה של M₀ הוא פיזי מעצם טבעו, ויש להעבירו פיזית כדי להחליף חזקה.
2. אופי למוכ"ז של מזומן פיזי
- מזומן, כמכשיר למוכ״ז, משמעו שהבעלות נקבעת לפי החזקה. העברת מזומן פיזי מישות אחת לאחרת מחייבת מסירה פיזית של המזומן עצמו.
3. רכיב הרזרבה
- הרכיב השני של M₀ כולל יתרות רזרבה המוחזקות על ידי בנקים מסחריים בבנק המרכזי. בעוד שניתן להתאים את יתרות הרזרבה באופן אלקטרוני (למשל באמצעות מנגנוני סליקה של הבנק המרכזי), רכיב המזומן כפוף למגבלותיו הפיזיות.
מדוע לא ניתן להעביר מזומן באופן אלקטרוני
1. המגבלות הפיזיות של מזומן
- שטרות ומטבעות, המהווים חלק ניכר מ-M₀, קיימים מחוץ למסגרת הדיגיטלית של המערכת הבנקאית. העברת מזומן כרוכה במסירה פיזית (כגון בין בנקים, סניפים או כספומטים), שכן לא ניתן לייצג אותה באופן דיגיטלי תוך שמירה על מעמדה כהילך חוקי.
2. תכנון המערכת הבנקאית
- המערכת המוניטרית בנויה כך שתבחין בין מטבע פיזי לבין כסף דיגיטלי. בעוד עסקאות דיגיטליות (כגון פיקדונות או כספים אלקטרוניים) כרוכות בעדכון פנקסי חשבונות, המזומן הפיזי של M₀ חייב להיות מועבר פיזית לצורך השלמת עסקאות.
3. בעלות וסילוק
- שלא כמו כסף דיגיטלי, המתבסס על האמון ברישומים בנקאיים, הבעלות על מזומן פיזי תלויה אך ורק במי שמחזיק בו. לפיכך, העברת מזומן (M₀) מחייבת הובלה פיזית כדי להבטיח שינוי בבעלות.
4. מסגרת תפעולית
- אף שניתן לשנות באופן אלקטרוני את יתרות הרזרבה המוחזקות בבנק המרכזי (חלק מ-M₀) באמצעות מערכות סליקה, לא ניתן להעביר את רכיב המטבע הפיזי בדרך זו. כאשר נדרש מזומן פיזי, יש למשוך אותו ולהעבירו פיזית.
דוגמאות להעברה פיזית של M₀
1. העברות מזומנים בין-בנקאיות
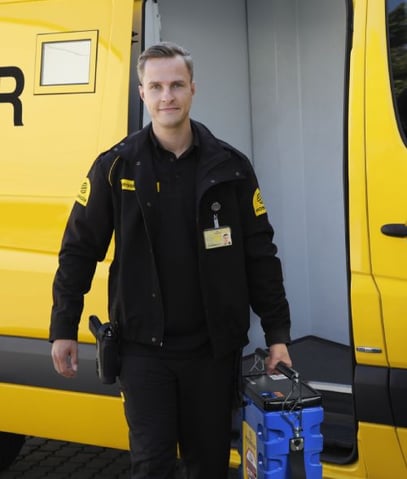
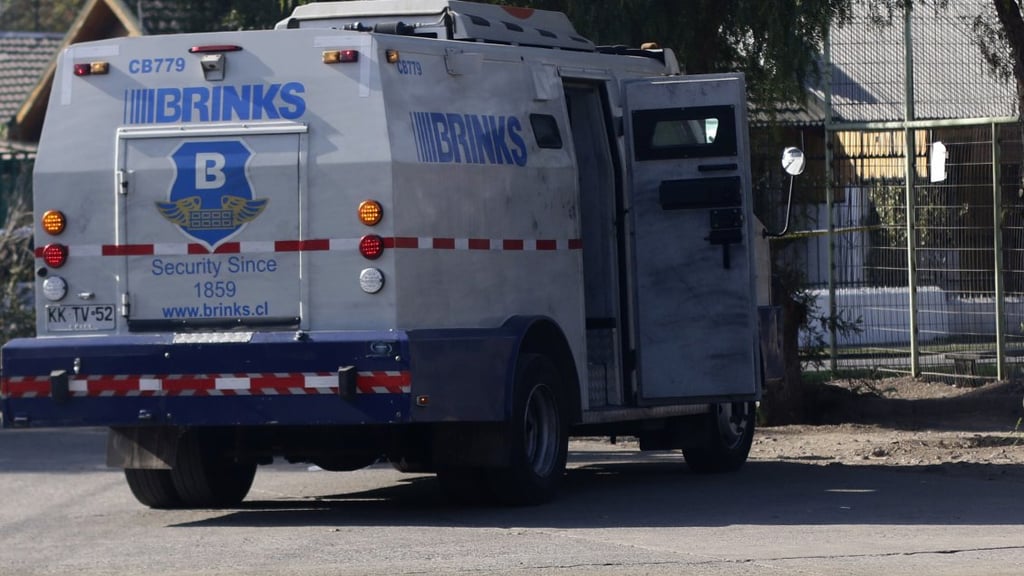
- כאשר בנק אחד נדרש לספק מזומן פיזי לבנק אחר, רכבים משוריינים מובילים פיזית את השטרות והמטבעות. הדבר נדרש לעיתים קרובות בתקופות של ביקוש גבוה למזומן (למשל בחגים).
2. מילוי כספומטים
- בנקים נדרשים לטעון פיזית את הכספומטים במזומן כדי לעמוד בצורכי המשיכה של הלקוחות, דבר הכרוך במאמץ לוגיסטי משמעותי ובאמצעי אבטחה.
3. צרכי מזומן עסקיים
- עסקים, ובפרט עסקים בענפי הקמעונאות או בענפים עתירי מזומן, נדרשים לעיתים קרובות לכמויות גדולות של מטבע פיזי. על הבנקים לסדר אספקה בטוחה של מזומן זה.
הפחתת הצורך בהעברה פיזית של M₀
1. קידום עסקאות דיגיטליות
- באמצעות עידוד תשלומים אלקטרוניים ובנקאות דיגיטלית ניתן לצמצם את התלות במזומן פיזי, ובכך למזער את האתגרים הלוגיסטיים בהעברת M₀.
2. מחזור מזומנים
- בנקים יכולים לייעל את מחזור המזומן בסניפים ובכספומטים מקומיים, שבהם מזומן שהופקד משמש מחדש למשיכות, ובכך מצטמצם הצורך בהובלה פיזית.
3. פיתוח מטבעות דיגיטליים של בנקים מרכזיים (CBDC)
- מטבעות דיגיטליים של בנקים מרכזיים (CBDC) עשויים לייצג את M₀ בצורה דיגיטלית מלאה, ולאפשר העברה אלקטרונית תוך שמירה על גיבוי הבנק המרכזי. הדבר עשוי להפחית את הצורך במזומן פיזי.
תחזית ואתגרים
1. מעבר לכלכלה נטולת מזומן
- אתגרים: התנגדות מצד אוכלוסיות התלויות במזומן ומצד מגזרים שבהם המזומן עדיין דומיננטי.
2. תלות במזומן פיזי
- אתגרים: איזון בין צמצום התלות במזומן לבין הבטחת הכלה פיננסית.
3. הטמעת CBDC
- אתגרים: מכשולים טכניים ורגולטוריים, וכן מכשולים בהשגת קבלה חברתית.
לסיכום, את רכיב המזומן של M₀ לא ניתן להעביר באופן אלקטרוני, והעתודות נעות אך ורק בין חשבונות בבנק המרכזי; אין אפשרות "להוריד" אף אחד מהם או להחזיקו מחוץ לפנקס החשבונות. אף שפתרונות דיגיטליים וחידושים כגון CBDC עשויים להפחית את התלות במזומן פיזי, תנועתו של M₀ תישאר מציאות לוגיסטית כל עוד המטבע הפיזי ממשיך למלא תפקיד קריטי בכלכלה.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.


