תשתית גזברות ובנקאות חוצת גבולות לתאגידים הפועלים ברמה בין-לאומית
IFB משרת עסקים העומדים בדרישות שצורכי הניהול הפיננסי שלהם חורגים ממסגרות הבנקאות המקומית הרגילה. אנו מספקים בנקאות רב-מטבעית, ביצוע תשלומים חוצי גבולות, תמיכה בנזילות ושירות מבוסס יחסים לתאגידים הפועלים על פני שיפוטים, צדדים נגדיים וסביבות סילוק.
ניהול הגזברות הבין-לאומית נעשה מורכב במידה ניכרת ברגע שעסק מנהל מטבעות מרובים, תזרימי ספקים בין-לאומיים, סילוקים חוצי גבולות ומבנים מרובי ישויות. בסביבה כזו, הבנקאות חייבת לספק יותר מגישה לחשבון. עליה לספק אמינות בביצוע, בהירות תפעולית ובקרה אמינה.
ארכיטקטורה בנקאית לפני מוצרים בנקאיים
אין לאפשר לניהול נכסי הנזילות הבינלאומי להתפתח בדרך של הצטברות. כאשר יחסי בנקאות נפתחים באופן תגובתי, אחד בכל שוק, אחד לכל צד נגדי, אחד לכל משבר, התוצאה היא פיצול ולא פיזור. החברה מוצאת עצמה מנהלת בנקים במקום לנהל נזילות.
ארכיטקטורה קוהרנטית מייעדת לכל קשר בנקאי תפקיד מוגדר ומחייבת אותו לתפקיד זה. חשבונות תפעוליים נושאים את הפעילות המסחרית. חשבונות אוצר מחזיקים יתרות רזרבה. שמירת נכסים נפרדת מהסילוק. מכשירי סחר מבוצעים באמצעות המוסד שיש לו הטווח הקורספונדנטי הנדרש לביצועם. דבר אינו משוכפל ללא סיבה, ושום רכיב קריטי אינו תלוי בנקודת כשל יחידה.
המשמעת מחזירה את עלותה בארבעה מישורים. ההתאמות הופכות למכניות ולא לחקירתיות. ביצוע התשלומים משתפר משום שכל תזרים עובר בערוץ שנבנה עבורו. הנזילות הופכת לגלויה במצרף ולא כאוסף יתרות שיש להרכיבן ידנית. וסיכון הצד שכנגד הופך להחלטה ולא לתוצאה מקרית של ההיסטוריה.
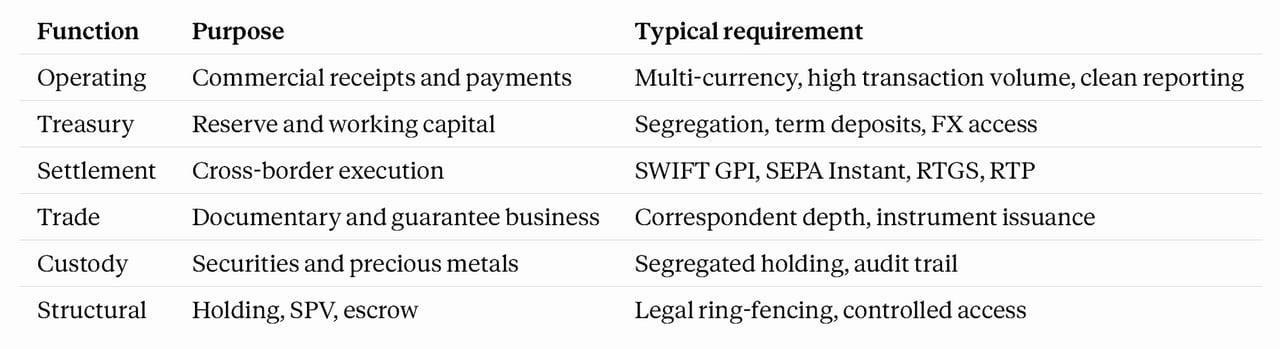
אין תבנית סטנדרטית. המבנה הנכון תלוי במקום שבו העסק פועל, במבנה הבעלות שלו ובסביבות הסליקה שהוא נוגע בהן בפועל. אנו בוחנים זאת לפני שאנו ממליצים על חשבונות.
מסגרת הבנקאות של IFB לגופים משפטיים מתוכננת סביב דרישות אלה: מבני חשבונות רב-שכבתיים לשימושים תפעוליים, טרזוריים ושל שמירת נכסים; חשבונות רב-מטבעיים; תשלומים באמצעות SWIFT (עם מעקב gpi), SEPA Instant, RTGS ו-RTP, המבוצעים באמצעות בנקים קורספונדנטים כאשר IFB אינו משתתף ישיר, וכן העברות פנימיות בין חשבונות; ניטור ודיווח עסקאות מותאמים אישית; מסגרות נזילות מותאמות; והסדרי המרת מטבע ספוט, פורוורד וסוופ לפי בקשה.
מסלול זה לניהול אוצר נועד למייסדים, לבעלים המנהלים את עסקיהם ולבעלי עסקים הפעילים בזירה הבינלאומית, שעסקיהם התרחבו מעבר לגבולות המענה של הבנקאות המקומית הרגילה. מרגע שחברה מתחילה לפעול בכמה תחומי שיפוט, מול צדדים נגדיים שונים ובמטבעות שונים, ניהול האוצר חדל להיות עניין מנהלי משני והופך לחלק ממערך הבקרה העסקית של החברה.
הפתרון מתאים במיוחד לעסקים הזקוקים לחשבונות תפעוליים רב-מטבעיים לצורך ניהול מקורות ההכנסה, תשלומי ספקים, שכר, הון חוזר ויתרות נזילות בשווקים שונים. עבור חברות צמיחה וקבוצות בניהול מייסדים, אין זה עניין של נוחות בלבד, אלא של שמירה על זריזות, הפחתת חיכוך מט״ח הניתן למניעה ושמירה על שליטה במזומנים עם התרחבות העסק.
הדבר רלוונטי באותה מידה כאשר העסק דורש ביצוע תשלומים בינלאומיים במהירות, בבהירות ובמהימנות גבוהות מאלה שמערכות יחסים בנקאיות קונבנציונליות מוכנות או מסוגלות לספק לעיתים קרובות. יזמים נוטים להבחין מהר מאוד כאשר הבנקאות הופכת למכשול לתנופה המסחרית. עיכובים בסליקה, ערוצי שירות מפוצלים והליכי הסלמה אטומים אינם מטרד שולי. הם כשלים תפעוליים. מסגרת ניהול נזילות מתאימה יותר תומכת בתשלומים חוצי גבולות מתוך משמעת רבה יותר ופחות חסמים מיותרים.
מסלול זה מתאים גם לתאגידים הזקוקים לשקיפות נזילות חוצת גבולות. ככל שעסקים בהובלת מייסדים מתרחבים, המזומנים מתפזרים לא פעם בין ישויות, שיפוטים ויחסי בנקאות. פיצול זה יוצר חולשה אסטרטגית. ההנהלה זקוקה לתמונה ברורה יותר של מיקום הנזילות, דרך תנועתה והמקומות שבהם עלול להתהוות לחץ מימון. שקיפות טובה יותר מובילה לשיקול דעת טוב יותר, בייחוד כאשר העסק מאזן בו-זמנית בין צמיחה, השקעה, רזרבות נזילות והתחייבויות חוצות גבולות.
- לחברות בעלות ישויות מרובות, פעילות אזורית או ממשל פנימי מפותח יותר, מסלול זה מתאים גם כאשר נדרש ניהול נזילות מובנה. בשלב מסוים של צמיחה, הסדרים בלתי פורמליים חדלים להספיק. העסק זקוק להפרדה ברורה יותר בין חשבונות, להיגיון אישורים מחמיר יותר, לארכיטקטורה בנקאית קוהרנטית יותר ולתהליכים שיכולים לתמוך בגידול בקנה מידה ללא היגררות לאי-סדר. הדבר נכון במיוחד כאשר המייסדים עוברים מאלתור יזמי למשמעת תפעולית מוסדית יותר.
- הוא מתאים היטב גם לעסקים הזקוקים לתמיכה בהתאמות ובדיווח ככל שניהול האוצר נעשה תובעני יותר. פעילות בינלאומית מגדילה את העומס על צוותי הכספים. זרמי התשלומים מתרבים, הצדדים הנגדיים מגוונים, וההנהלה זקוקה לדיווח בהיר יותר כדי לקבל החלטות נבונות. לפיכך, מערכת יחסים בנקאית התומכת בלוגיקת התאמות מחוזקת, בבהירות דיווחית ובשקיפות תפעולית היא בעלת ערך מסחרי, ולא רק רצויה מבחינה מינהלית.
- לבסוף, מסלול זה מיועד לתאגידים המבקשים מערכת יחסים בנקאית מגיבה יותר לפעילותם הבין-לאומית. עסקים בהובלת מייסדיהם גדלים לא פעם מעבר לבנקאות גנרית זמן רב לפני שהבנק מבחין בכך. מה שהם דורשים אינו ניהול קשרי לקוחות תיאטרלי, אלא בני שיח אנושיים הנושאים באחריות, הסלמה סבירה, ומוסד המבין שהניהול הפיננסי הוא חלק בלתי נפרד מהביצוע ולא היקפי לו.
במהותו, מסלול גזברות זה מיועד לעסקים הזקוקים לכך שהבנקאות תעמוד בקצב השאיפות שלהם. הוא מתוכנן לתאגידים הפועלים בזירה הבין-לאומית ודורשים שליטה רבה יותר, שקיפות רבה יותר וביצוע חוצה-גבולות אמין יותר ככל שהם צומחים.
תהליך קליטת הלקוחות שלנו מבוסס על מסמכים ועל בחינת התאמה. לפני הפעלת החשבון אנו בוחנים את הפרופיל התאגידי, את תחומי השיפוט שבהם התאגיד פועל, את מבנה הבעלות, את ההיגיון העסקי שבבסיס העסקאות ואת השימוש המיועד בחשבון לצורכי ניהול כספי התאגיד. גישה זו נועדה לבסס קשר בנקאי יציב וארוך טווח, ולא רק לפתוח חשבון לצורך עסקה חד־פעמית.