מכשירים פיננסיים חדשניים לפתרונות מימון דינמיים
ב-International Finance Bank (IFB) אנו מתמחים בעיצובם של מכשירים פיננסיים בהתאמה אישית, המאפשרים ללקוחותינו להשיג את יעדי המימון וההשקעה שלהם בדיוק וביעילות. בין אם אתם תאגיד המבקש לייעל את מבנה ההון, משקיע השואף לגוון את תיק ההשקעות, או ארגון הזקוק למימון חדשני, IFB מציע מגוון מלא של פתרונות המותאמים לצרכיכם הייחודיים.
מומחיותנו משתרעת על מגוון מבנים פיננסיים, לרבות כלי השקעה, מימון באמצעות חוב ומימון באמצעות הון עצמי, פתרונות של מימון מובנה, וכלי מימון לסחר וליצוא. כל כלי מעוצב בקפידה כך שיתאים ליעדים האסטרטגיים שלכם, ישפר את הגמישות הפיננסית ויצמצם סיכונים בשוק גלובלי משתנה.
ב-IFB אנו חורגים מהבנקאות המקובלת ומספקים פתרונות מתקדמים כגון קרנות השקעה בנדל"ן (REITs), חברות רכישה ייעודיות (SPACs), אגרות חוב ירוקות ושטרות מובנים. באמצעות שילוב של חדשנות עם גישה ממוקדת לקוח, אנו מבטיחים שהאסטרטגיות הפיננסיות שלכם יהיו איתנות, בנות קיימא וממוצבות להצלחה.
IFB הוא שותף מחויב בעולם המורכב של המימון המודרני. עיינו במגוון המכשירים הפיננסיים שלנו וגלו כיצד נוכל לסייע לכם להשיג צמיחה מהותית והשפעה מתמשכת.
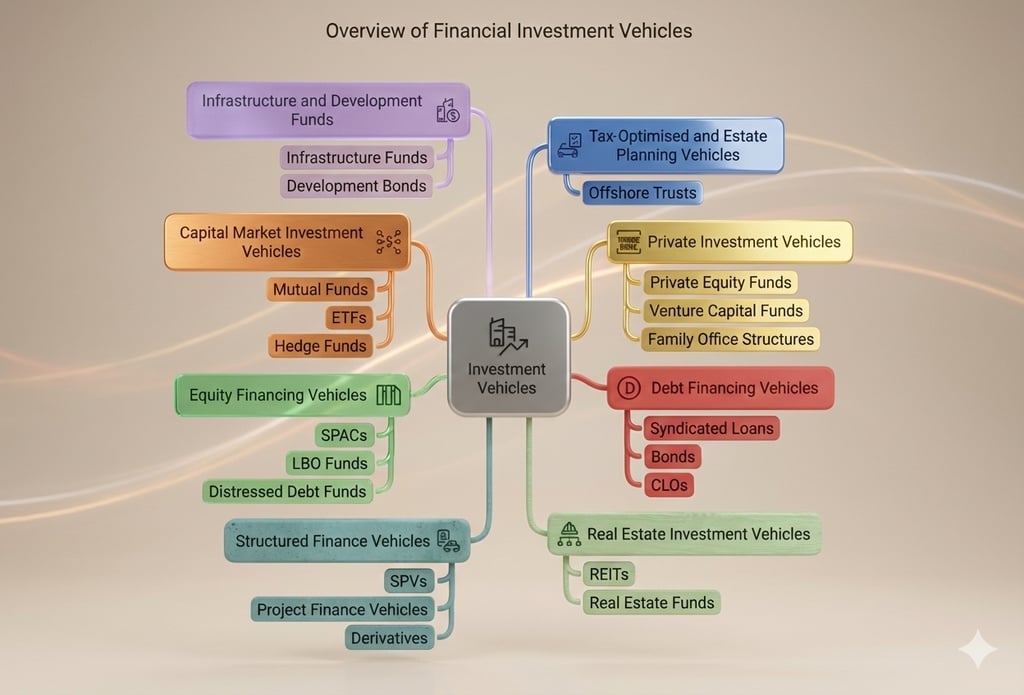
I. כלי השקעה
כלים אלה נועדו לאגד ולנהל הון להשקעה בקטגוריות נכסים או בשווקים מסוימים.
1. כלי השקעה בנדל"ן
קרנות השקעה בנדל"ן (REITs)
- מטרה: להקל על השקעה קולקטיבית בנדל"ן מניב הכנסה.
- מנגנון: קרן REIT מאגדת הון ממשקיעים רבים לצורך רכישה וניהול של נכסים, ומחלקת רווחים מהכנסות שכירות או מעליית ערך הנכסים.
- יתרונות: מספק נזילות להשקעות נדל"ן, ניהול מקצועי ונגישות למשקיעים קטנים יותר.
קרנות נדל"ן
- מטרה: מתן חשיפה מגוונת לשוק הנדל"ן, לרבות פרויקטי פיתוח.
- מנגנון: ההון מאוגם בקרן המנוהלת בידי אנשי מקצוע להשקעה במגוון נכסי נדל"ן, לרבות נכסים מסחריים, למגורים או תעשייתיים.
- יתרונות: פיזור סיכונים, פוטנציאל לתשואות גבוהות יותר באמצעות אסטרטגיות ליצירת ערך מוסף, ויעדי השקעה מותאמים אישית.
2. מכשירי השקעה בשוק ההון
קרנות נאמנות
- מטרה: לאפשר למשקיעים קמעונאיים ומוסדיים גישה לתיקי ניירות ערך מגוונים.
- מנגנון: המשקיעים רוכשים יחידות בקרן המנוהלת באופן מקצועי, המקצה הון בין מניות, איגרות חוב או נכסים מעורבים.
- יתרונות: פיזור סיכונים, נזילות וגישה לניהול מקצועי.
קרנות סל (ETFs)
- מטרה: שילוב בין גיוון לנזילות לצורך גישה יעילה בעלות לשווקים.
- מנגנון: קרנות סל (ETF) עוקבות אחר מדדים, סחורות או סוגי נכסים מסוימים, ומאפשרות למשקיעים לקנות ולמכור יחידות בבורסות.
- יתרונות: יחסי הוצאות נמוכים, נזילות גבוהה ושקיפות.
קרנות גידור
- מטרה: השגת תשואות גבוהות באמצעות אסטרטגיות השקעה מתוחכמות.
- מנגנון: קרנות גידור משתמשות במינוף, בנגזרים ובארביטראז' כדי למקסם תשואות בסוגי נכסים מגוונים.
- יתרונות: פוטנציאל לתשואות חריגות וגישה לאסטרטגיות השקעה אלטרנטיביות.
3. כלי השקעה פרטיים
קרנות הון פרטיות
- מטרה: השקעה בחברות פרטיות או ביצוע רכישות שליטה.
- מנגנון: הבנק מגייס מאגר כספים, המשמש לאחר מכן לרכישת אחזקות בחברות פרטיות או למימון רכישות ממונפות.
- יתרונות: תשואות גבוהות באמצעות ניהול פעיל של החברה וצמיחתה.
קרנות הון סיכון
- מטרה: מימון חברות הזנק או חברות בשלבים מוקדמים בעלות פוטנציאל צמיחה גבוה.
- מנגנון: הכספים מועברים כהשקעות הון בחברות הזנק, תמורת נתחי בעלות משמעותיים לרוב.
- יתרונות: גישה לענפים חדשניים ולהזדמנויות צמיחה גבוהה.
מבני משרד משפחתי
- מטרה: ניהול עושר והשקעות עבור בעלי הון גבוה או משפחות.
- מנגנון: בנקים מקימים משרדים משפחתיים או מסייעים בהקמתם, והללו מפקחים על השקעות, תכנון עיזבון ופילנתרופיה.
- יתרונות: ניהול עושר מותאם אישית ושימור עושר בין-דורי.
4. קרנות תשתיות ופיתוח
קרנות תשתית
- מטרה: מימון פרויקטי תשתית רחבי היקף, כגון אנרגיה, תחבורה או שירותים ציבוריים.
- מנגנון: ריכוז הון משקיעים בקרנות המכוונות לנכסי תשתית מניבי הכנסה.
- יתרונות: תזרימי מזומנים יציבים לטווח ארוך ופוטנציאל להשפעה חברתית.
אג"ח פיתוח
- מטרה: תמיכה בפרויקטים בשווקים מתעוררים או באזורים לא מפותחים.
- מנגנון: הנפקת אגרות חוב למימון פרויקטים כגון בריאות, חינוך או פיתוח תשתיות.
- יתרונות: תשואות של הכנסה קבועה והתאמה ליעדים של אחריות חברתית.
II. מכשירי מימון באמצעות חוב
1. מכשירי חוב מסורתיים
הלוואות סינדיקציה
- מטרה: מתן מימון בהיקף רחב על ידי איגום משאבים ממספר מלווים.
- מנגנון: קבוצת בנקים מעמידה במשותף הלוואה ללווה, לרוב עבור פרויקטים או הרחבות משמעותיים.
- יתרונות: מפזר סיכון בין המלווים ומאפשר גישה לסכומי הון גדולים.
אגרות חוב (קונצרניות, ממשלתיות, אגרות חוב ירוקות)
- מטרה: גיוס הון עבור תאגידים, ממשלות או פרויקטים בעלי קיימות סביבתית.
- מנגנון: אגרות חוב מונפקות למשקיעים, תוך התחייבות לתשלומי ריבית תקופתיים ולפירעון הקרן במועד הפדיון.
- יתרונות: תשואות צפויות והתאמה ליעדי השקעה מוגדרים.
2. ישויות איגוח
אגרות חוב מגובות הלוואות (CLO)
- מטרה: אריזת הלוואות תאגידיות לניירות ערך סחירים.
- מנגנון: הלוואות מאוגדות ומחולקות לטרנשים בהתאם לסיכון ולתשואה, והמשקיעים בוחרים את הרמות המועדפות עליהם
- יתרונות: משפר את הנזילות ומגוון את חשיפת הסיכון.
ניירות ערך מגובי משכנתאות (MBS)
- מטרה: מימוש כספי של הלוואות משכנתא.
- מנגנון: מאגר משכנתאות עובר איגוח, ומונפקות איגרות חוב המגובות בתזרימי המזומנים מהמשכנתאות.
- יתרונות: מאפשר לבנקים לפנות מקום במאזן ומציע למשקיעים חשיפה לשווקי הנדל"ן.
3. מכשירי חוב היברידיים
מימון מזנין
- מטרה: מתן חוב נחות בעל תשואה הדומה לתשואה על הון מניות.
- מנגנון: החוב מונפק עם מאפיינים כגון כתבי אופציה או המרה להון.
- יתרונות: מימון גמיש ללווים ותשואות גבוהות למשקיעים.
שטרות מובנים
- מטרה: התאמת פרופילי סיכון-תשואה למשקיעים.
- מנגנון: השטרות משלבים מכשירי הכנסה קבועה עם נגזרים, ומתאימים את התשואות לצורכי המשקיע.
- יתרונות: מציע הגנה על הקרן עם פוטנציאל לתשואות גבוהות יותר.
4. מימון סחר מתמחה
קרנות מימון סחר
- מטרה: מתן מימון להון חוזר לעסקי יבוא ויצוא.
- מנגנון: הכספים משמשים למימון מוקדם של עסקאות סחר, לרוב בביטחון סחורות או חייבים.
- יתרונות: מפחית את סיכון הצד הנגדי ומאיץ את תזרים המזומנים.
כלי פורפייטינג
- מטרה: מתן נזילות ליצואנים באמצעות רכישת חייבים.
- מנגנון: בנק או SPV רוכש חייבים בניכיון ונוטל על עצמו את סיכון אי-התשלום.
- יתרונות: משפר את נזילות היצואן ומעביר את הסיכון לקונה.
מימון בגיבוי סוכנות אשראי ליצוא (ECA)
- תכלית: תמיכה בכלכלות מונחות יצוא באמצעות ביטוח או מימון של סחר חוצה גבולות.
- מנגנון: בנקים משתפים פעולה עם סוכנויות אשראי לייצוא (ECA) כדי לספק ערבויות אשראי או מימון ישיר ליצואנים.
- יתרונות: מצמצם סיכונים פוליטיים ומסחריים.
III. מכשירי מימון הוני
1. כלי השקעה משותפים במניות
חברות רכישה ייעודיות (SPACs)
- מטרה: גיוס הון לצורך רכישת חברה פרטית או מיזוגה, ובכך הנפקתה לציבור הלכה למעשה.
- מנגנון: SPAC מוקמת כחברה ציבורית הנסחרת בבורסה, המגייסת כספים באמצעות הנפקה ראשונית לציבור (IPO) ובהמשך מאתרת חברת יעד לרכישה.
- יתרונות: מספק מסלול מהיר לשוקי ההון עבור חברות פרטיות ומציע למשקיעים פוטנציאל לתשואות גבוהות.
קרנות רכישה ממונפת (LBO)
- מטרה: להקל על רכישת חברות באמצעות סכומים משמעותיים של כספים שגויסו כהלוואה.
- מנגנון: קרן מאגדת הון של משקיעים ומשתמשת במינוף חוב לרכישת חברות, במטרה לשפר את ערכן לפני מכירתן מחדש.
- יתרונות: פוטנציאל תשואה גבוה לבעלי ההון העצמי וגישה לרכישות גדולות יותר בהון עצמי מוגבל.
קרנות חוב במצוקה
- מטרה: רכישת חוב בעל ביצועים חלשים או חוב שלא נפרע, במטרה לערוך בו ארגון מחדש או לגבות את הנכסים.
- מנגנון: קרנות רוכשות חוב בהנחה משמעותית, בין לצורך פירעון בתנאים מובנים מחדש ובין לצורך השגת שליטה בנכסי הבסיס.
- יתרונות: מציע תשואות גבוהות למשקיעים מתוחכמים ומעניק הזדמנות להחיות חברות מתקשות.
2. כלי השקעה בעלי השפעה חברתית ו-ESG
קרנות להשפעה חברתית
- מטרה: השקעה במיזמים המניבים תוצאות חברתיות מדידות לצד תשואה פיננסית.
- מנגנון: הכספים מופנים לפרויקטים העונים על צרכים חברתיים כגון חינוך, בריאות או צמצום עוני.
- יתרונות: מתיישב עם ערכי המשקיע ובמקביל מניב תשואה פיננסית.
אג"ח ירוקות
- מטרה: מימון פרויקטים ידידותיים לסביבה, כגון אנרגיה מתחדשת או בקרת זיהום.
- מנגנון: אגרות חוב מונפקות כאשר התמורה מוקצית באופן בלעדי ליוזמות ירוקות.
- יתרונות: מושך משקיעים המתמקדים ב-ESG ותומך בקיימות סביבתית.
מכשירי השקעה מסוג ESG
- מטרה: התמקדות בהשקעות העומדות בעקרונות סביבתיים, חברתיים וממשליים (ESG).
- מנגנון: הכספים מופנים לחברות או לפרויקטים בעלי דירוג ESG גבוה, לעיתים קרובות עם מדדי השפעה ניתנים למדידה.
- יתרונות: גיוון תיקי השקעות תוך קידום קיימות ואחריות חברתית.
IV. כלים של מימון מובנה
1. כלי לבידוד סיכונים
ישויות ייעודיות (SPV)
- מטרה: בידוד הסיכון הפיננסי ממאזן חברת האם.
- מנגנון: ישויות ייעודיות (SPV) מוקמות כישויות משפטיות נפרדות להחזקת נכסים או התחייבויות מסוימים, ובכך מגִנות על חברת האם מפני סיכון.
- יתרונות: מחזק את מהימנות האשראי ומפחית חשיפה לסיכונים פיננסיים.
נאמנויות חוץ-טריטוריאליות
- מטרה: הגנה על נכסים וניהולם בתחומי שיפוט בעלי יתרונות מס.
- מנגנון: נאמנות מוקמת מחוץ לגבולות המדינה ומחזיקה נכסים עבור מוטבים, לרוב לצורכי תכנון עיזבון או אופטימיזציית מס.
- יתרונות: מספק סודיות, יעילות מס והגנה מפני נושים.
חברות ביטוח שבויות
- מטרה: מתן פתרונות ניהול סיכונים מותאמים אישית לחברות.
- מנגנון: מבטח בבעלות החברה מבטח סיכונים מסוימים של חברת האם או של חברות קשורות.
- יתרונות: מפחית עלויות ביטוח, משפר את ניהול הסיכונים ומשאיר בידי הארגון את תשלומי הפרמיות.
2. מימון פרויקטים ונכסים
כלים למימון פרויקטים
- מטרה: מימון פרויקטי תשתית או תעשייה בקנה מידה גדול עם זכות חזרה מוגבלת ליזמי הפרויקט.
- מנגנון: המימון מבוסס על תזרימי המזומנים של הפרויקט, לעיתים קרובות תוך שימוש בחברות ייעודיות (SPV) לבידוד הסיכון.
- יתרונות: מגביל את אחריות הספונסר ומושך משקיעים מגוונים.
חברות להשכרת נכסים
- מטרה: מימון השימוש בנכסים בעלי ערך גבוה ללא צורך בבעלות עליהם.
- מנגנון: חברות ליסינג רוכשות נכסים (למשל מטוסים, מכונות) ומשכירות אותם לעסקים במסגרת חוזים ארוכי טווח.
- יתרונות: משמר הון עבור החוכרים ומייצר תזרימי מזומנים יציבים עבור המחכירים.
3. מבנים מבוססי נגזרים
החלפות כשל אשראי (CDS)
- מטרה: גידור מפני סיכון אשראי או ספקולציה על אירועי אשראי.
- מנגנון: חוזה CDS משלם לקונה אם ישות ייחוס נקלעת לכשל פירעון או לאירוע אשראי.
- יתרונות: מספק הפחתת סיכון אשראי ומאפשר למשקיעים ליטול עמדות על איכות האשראי.
נגזרי מזג אוויר
- מטרה: גידור מפני סיכונים הקשורים למזג האוויר המשפיעים על ההכנסות או על העלויות.
- מנגנון: חוזה נגזר משלם תשלום על בסיס תנאי מזג אוויר שנקבעו מראש, כגון טמפרטורה או כמות משקעים.
- יתרונות: מגן על עסקים בענפים הרגישים למזג האוויר, כגון חקלאות או אנרגיה.
V. כלים לאופטימיזציית מס ולתכנון עיזבון
1. מבני ניהול עושר
נאמנויות חוץ-טריטוריאליות
- מטרה: שימור עושר ותכנון החשיפה למס במסגרת החוק (דיווחי CRS ו-FATCA ממשיכים לחול).
- מנגנון: נאמנויות מחזיקות בנכסים ומנהלות אותם עבור מוטבים בתחומי שיפוט בעלי חוקי מס נוחים.
- יתרונות: מבטיח הגנה על נכסים, סודיות והעברת עושר יעילה.
מבני משרד משפחתי
- מטרה: מתן שירותי ניהול עושר מלאים לאנשים או למשפחות בעלי הון גבוה.
- מנגנון: משרדים משפחתיים מנהלים השקעות, תכנון מס ופעילות פילנתרופית, לרוב באמצעות צוות ייעודי.
- יתרונות: מאחד את הניהול הפיננסי ומתאים את האסטרטגיות ליעדי המשפחה.
קרנות (Foundations)
- תכלית: ניהול נכסים למטרות פילנתרופיות או משפחתיות.
- מנגנון: קרן מחזיקה בנכסים ומחלקת הכנסה למוטבים או למטרות כפי שנקבע במסמך ההקמה שלה.
- יתרונות: מספק הטבות מס, מבטיח המשכיות ותואם יעדי צדקה.
2. כלי השקעה יעילים מבחינת מס
שטרות מובנים
- מטרה: מיטוב התשואות תוך אפשרות ליתרונות מס.
- מנגנון: השטרות מתוכננים לספק תשלומים מותאמים תוך ניצול טיפולי מס ספציפיים.
- יתרונות: מציע פתרונות מותאמים אישית לאנשים בעלי הון גבוה עם שיקולי מס ייחודיים.
VI. מכשירי מימון סחר וייצוא
1. מכשירי מימון סחר
כתבי אשראי
- מטרה: להבטיח תשלום בעסקאות סחר בין-לאומי.
- מנגנון: הבנק מנפיק כתב המבטיח תשלום למוכר עם מילוי תנאי החוזה.
- יתרונות: מצמצם סיכון צד נגדי ומקל על סחר חוצה גבולות.
תוכניות למימון שרשרת האספקה
- מטרה: מיטוב ההון החוזר של הקונים והספקים.
- מנגנון: בנקים מעניקים תשלומים מוקדמים לספקים על בסיס חשבוניות שאושרו על ידי הקונה.
- יתרונות: משפר את תזרים המזומנים ומחזק את היחסים עם ספקים.
2. כלים ייעודיים ליצוא
כלי פורפייטינג
- מטרה: מתן נזילות ליצואנים באמצעות רכישת חייבים ללא זכות חזרה.
- מנגנון: הבנק או ה-SPV רוכש מיצואנים חייבים לטווח בינוני עד ארוך בהנחה.
- יתרונות: מעביר את הסיכון אל הפורפייטר ומשפר את הנזילות עבור יצואנים.
מימון בגיבוי סוכנות אשראי ליצוא (ECA)
- מטרה: תמיכה ביצואנים באמצעות תנאי מימון תחרותיים.
- מנגנון: בנקים משתפים פעולה עם סוכנויות לאשראי יצוא (ECA) כדי להבטיח ערבויות או מימון לסחר בינלאומי.
- יתרונות: מפחית את עלויות המימון ומצמצם סיכונים מדיניים ומסחריים.
VII. כלי מימון ושינוי מבנה תאגידי
1. מבני חוב והון תאגידיים
קרנות רכישה ממונפת (LBO) (ראו כלי השקעה במניות)
2. כלים לארגון מחדש
קרנות חוב במצוקה (ראו מכשירי הון)
3. מכשירים לניהול נזילות
שירותי ניהול אוצר
- מטרה: מיטוב תזרים המזומנים והנזילות עבור תאגידים.
- מנגנון: בנקים מספקים פתרונות כגון ריכוז מזומנים, תחזית נזילות ואופטימיזציה של הון חוזר.
- יתרונות: משפר את היעילות הפיננסית ומפחית את עלויות המימון.
VIII. מכשירים ייעודיים ומותאמים אישית
1. מבנים מותאמים אישית
חברות ייעודיות (SPVs) (ראו מימון מובנה)
2. קרנות ענפיות
קרנות אנרגיה מתחדשת
- מטרה: מימון פרויקטים של אנרגיה מתחדשת.
- מנגנון: הקרנות מגייסות הון להשקעה בפרויקטים של אנרגיה סולארית, אנרגיית רוח או הידרואלקטרית.
- יתרונות: מתיישב עם יעדי ESG ומספק תשואות יציבות לטווח ארוך.
קרנות לחדשנות טכנולוגית
- מטרה: השקעה בטכנולוגיות מתפתחות ובחברות הזנק.
- מנגנון: הכספים מוקצים למגזרי צמיחה גבוהה כגון בינה מלאכותית, ביוטכנולוגיה או פינטק.
- יתרונות: פוטנציאל תשואה גבוה וגישה לתעשיות מתקדמות.

הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.