
תאגידים ומוסדות
נגזרים פיננסיים
עולם הנגזרים הפיננסיים
במארג המורכב של הפיננסים המודרניים, נגזרים פיננסיים בולטים הן כאחד היסודות המתוחכמים ביותר שלו והן, באופן פרדוקסלי, כאחד המובנים פחות שבהם. מכשירים פיננסיים אלה, הגוזרים את ערכם מנכס בסיס או ממדד ייחוס, משמשים משקיעים, תאגידים וממשלות כלים יסודיים לגידור סיכונים, להימור על תנועות מחירים עתידיות ולארביטראז' בין שווקים. מאמר זה יוצא למסע מקיף בעולם הנגזרים הפיננסיים, ופורש את סוגיהם, שימושיהם, יתרונותיהם, סיכוניהם והמחלוקות סביבם, במטרה להבהיר את התחום המורכב הזה הן למשקיעים חדשים והן למשקיעים מנוסים.
הבנת נגזרים פיננסיים
בבסיסם, נגזרים פיננסיים הם חוזים בין שני צדדים או יותר, שערכם נגזר מנכס פיננסי, ממדד או מנייר ערך בסיסי שהוסכם עליו. ניתן לסחור במכשירים אלה בבורסות מוסדרות או מחוץ לבורסה (OTC), כאשר האחרונים מותאמים לרוב לצרכים הספציפיים של הצדדים החותמים.
סוגי נגזרים פיננסיים
עולם הנגזרים רחב, אך המכשירים הנפוצים ביותר הם:
- חוזים עתידיים (Futures): חוזים סטנדרטיים לקנייה או למכירה של נכס במחיר שנקבע מראש, במועד עתידי מוגדר.
- אופציות: חוזים המעניקים את הזכות, אך לא את החובה, לקנות (אופציות קול) או למכור (אופציות פוט) נכס במחיר מוגדר בתוך תקופה מסוימת.
- עסקאות החלף (Swaps): הסכמים פרטיים להחלפת תזרימי מזומנים או מכשירים פיננסיים אחרים על פני פרק זמן מוגדר.
- פורוורדים: חוזים מותאמים אישית הדומים לחוזים עתידיים אך נסחרים מחוץ לבורסה (OTC), שבהם שני צדדים מסכימים לסחור בנכס במחיר מוסכם במועד עתידי.
השימושים הרב-צדדיים של נגזרים
נגזרים משרתים מגוון רחב של מטרות בשווקים הפיננסיים:
- ניהול סיכונים: אולי השימוש המשמעותי ביותר בנגזרים הוא גידור, המאפשר למשקיעים לצמצם את הסיכון הכרוך בתנועות מחיר שליליות בנכס.
- ספקולציה: משקיעים יכולים לספקל על כיוון המחירים בשוק בעתיד, ועשויים להשיג תשואות משמעותיות תוך נטילת סיכון גבוה יותר.
- ארביטראז': פרקטיקה של ניצול הפרשי מחירים של אותו נכס בשווקים שונים באמצעות קנייה ומכירה בו-זמנית, במטרה להפיק רווחים נטולי סיכון.
- גילוי מחירים: נגזרים מסייעים בקביעת המחיר העתידי של נכס, ומשקפים את תפיסת השוק לגבי תנועות המחיר הצפויות בעתיד.
יתרונותיהם של נגזרים פיננסיים
- מינוף: נגזרים מאפשרים חשיפה משמעותית לנכסי הבסיס בהשקעת הון קטנה יחסית.
- יעילות שוק: הם תורמים ליעילות השוק באמצעות ארביטראז' ומנגנון גילוי המחירים.
- גישה לנכסים או לשווקים שאינם זמינים: נגזרים יכולים להעניק חשיפה לנכסים או לשווקים שעשויים להיות מחוץ להישג ידם של משקיעים מסוימים בשל מגבלות רגולטוריות או חסמי כניסה גבוהים.
סיכונים וביקורת
חרף יתרונותיהם, נגזרים אינם נטולי סיכונים וביקורת:
- מורכבות: האופי המורכב של מכשירים אלה עלול להוביל לאי-הבנות ולניהול כושל.
- הפסדים הנובעים ממינוף: המינוף שמספקים נגזרים עלול להגדיל הפסדים במידה שווה להגדלת הרווחים.
- סיכון צד נגדי: בנגזרי OTC קיים סיכון שהצד האחר יפר את התחייבויותיו החוזיות.
- השפעה על השוק: מבקרים טוענים כי מסחר ספקולטיבי בנגזרים עלול להגביר את התנודתיות ואת הסיכון המערכתי, ובכך לערער את יציבותם של שווקים פיננסיים.
סביבה רגולטורית
המשבר הפיננסי של 2008 הדגיש את הצורך בהסדרה מחמירה של שוק הנגזרים כדי למנוע סיכון מערכתי. רפורמות רגולטוריות, כגון חוק דוד-פרנק בארצות הברית והרגולציה האירופית בדבר תשתיות שוק (EMIR) באיחוד האירופי, יושמו מאז כדי להגביר את השקיפות, לשפר את העמידות של מוסדות פיננסיים ולהפחית סיכונים מערכתיים.
מבט קדימה
ככל ששוקי ההון ממשיכים להתפתח, נגזרים ימשיכו ללא ספק למלא תפקיד מכריע בעיצוב סביבת הפיננסים העולמית. ההתפתחות המתמשכת של נכסים דיגיטליים וקריפטו-מטבעות מציגה סוגים חדשים של נגזרים ומרחיבה את אופקי השימוש במכשירים אלה. עם זאת, המורכבות וההיקשרות ההדדית הגוברות של השווקים הפיננסיים מדגישות את חשיבותה של הבנה מלאה וניהול מושכל של נגזרים, כדי לנצל את יתרונותיהם ולצמצם את סיכוניהם.
נגזרים פיננסיים, כאבן יסוד של המימון העכשווי, מציעים מנגנונים עוצמתיים לניהול סיכונים, לספקולציה וליעילות שוק. אף שאינם נקיים מסכנות ומסיבוכים, הבנה מדויקת של מכשירים אלה חיונית לניווט במערכת הפיננסית המודרנית. ככל שנתקדם, שיפורם המתמשך של המסגרות הרגולטוריות ואימוצן של שיטות עבודה מיטביות יהיו מכריעים להבטחה שהנגזרים ימשיכו לשרת את מטרותיהם המיועדות מבלי לפגוע ביציבות המערכת הפיננסית.
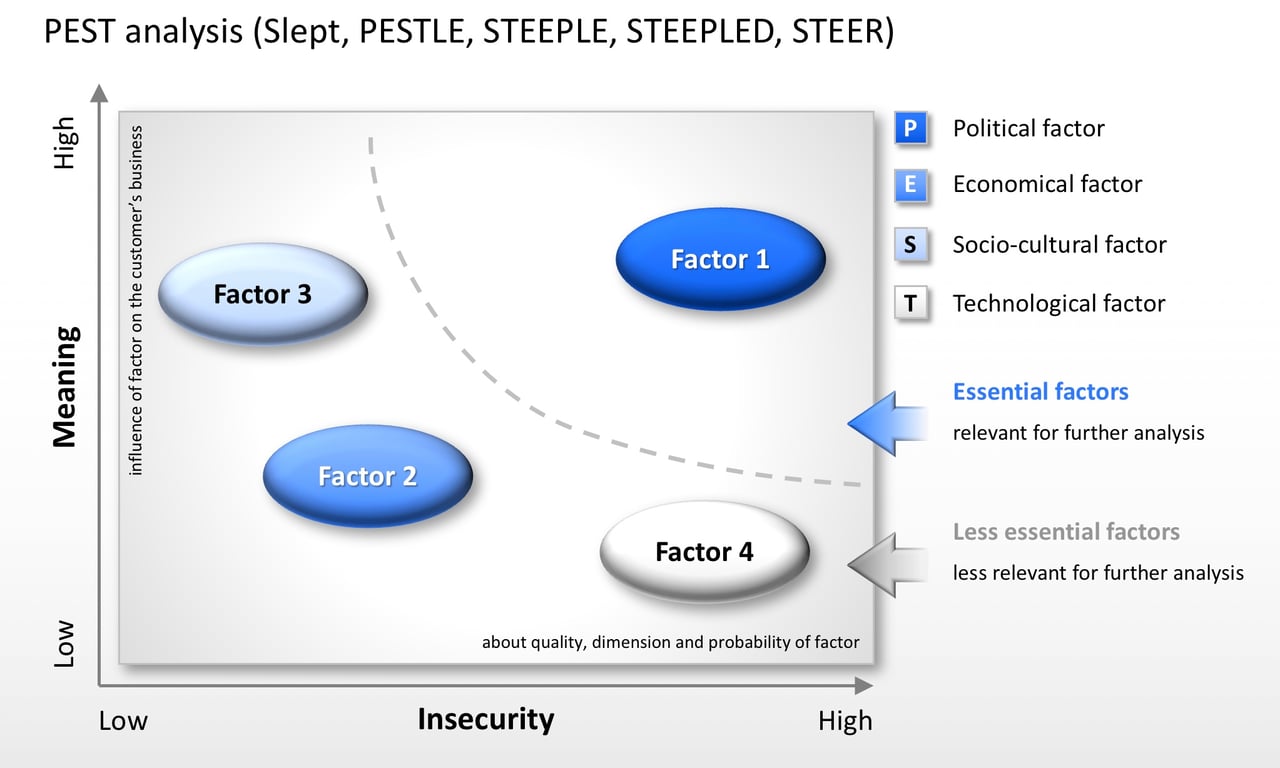
השימוש האסטרטגי בנגזרים פיננסיים להפחתת החשיפה ולהגברת המינוף
נגזרים פיננסיים, בזכות הגמישות הטבועה בהם והיכולת להתאימם ליעדים פיננסיים ספציפיים, משמשים כלים רבי ערך בעולם המדויק של ההשקעות וניהול הסיכונים. בלב התועלת שלהם עומדת היכולת להקטין בקפידה את החשיפה לסיכונים פיננסיים שונים ולהגדיל במידה שקולה את המינוף, ובכך להגביר את התשואה הפוטנציאלית על ההשקעה. סקירה מעמיקה זו בוחנת את היישום האסטרטגי של נגזרים בצמצום חשיפה ובהגדלת מינוף, ומבהירה את המנגנונים שבאמצעותם פועלים מכשירים אלה ואת האסטרטגיות המתוחכמות שבהן נוקטים משתתפי השוק.
הפחתת החשיפה באמצעות נגזרים
הפחתת החשיפה לסיכונים פיננסיים (בין אם מתנודתיות בשוק, מתנודות בשיעורי הריבית, משינויים בשערי מטבע או מתנודות במחירי סחורות) היא דאגה עליונה הן למשקיעים והן לתאגידים. נגזרים פיננסיים מציעים מגוון רחב של אפשרויות גידור, ומאפשרים לגופים לבודד את תיקיהם או את פעילותם מפני תנועות מחירים שליליות.
- גידור באמצעות חוזים עתידיים וחוזים פורוורד: חוזים אלה נועלים מחיר עתידי לנכס, ומעניקים ודאות והגנה מפני תנודתיות מחירים. לדוגמה, חברת תעופה עשויה להשתמש בחוזים עתידיים על דלק כדי לגדר את הסיכון לעליית מחירי דלק הסילוני, ובכך להבטיח עלויות דלק יציבות חרף תנודות בשוק.
- אפשרויות לניהול סיכונים: אופציות מקנות זכות, ולא חובה, לקנות או למכור נכס במחיר שנקבע מראש, ומעניקות הגנה א-סימטרית. ניתן להשתמש באופציות מכר (Put) להגנה מפני ירידה במחירי נכסים, ובכך לקבוע רצפה שמתחתיה המשקיע מוגן מפני הפסדים נוספים.
- עסקאות החלף (Swap) של ריבית ועסקאות החלף מטבע: תאגידים החשופים לסיכוני תנודתיות בשיעורי הריבית או בערכי המטבעות משתמשים בעסקאות החלף כדי להמיר תשלומי ריבית משתנה בתשלומי ריבית קבועה, או כדי להמיר התחייבויות במטבע אחד בהתחייבויות במטבע אחר, ובכך לגדר את החשיפה לתנועות ריבית או לסיכון מטבע.
הגברת התשואות באמצעות מינוף
מינוף כרוך בשימוש בהון שאול או בנגזרים פיננסיים כדי להגדיל את התשואות הפוטנציאליות מהשקעה. נגזרים, מעצם טיבם, מאפשרים למשקיעים להשיג חשיפה משמעותית לנכס באמצעות הון התחלתי צנוע יחסית, ובכך מגדילים הן רווחים פוטנציאליים והן הפסדים.
- מינוף באמצעות אופציות: רכישת אופציות מאפשרת למשקיעים לשלוט בכמות גדולה של הנכס הבסיסי באמצעות השקעה קטנה יחסית (הפרמיה ששולמה עבור האופציה). הדבר עשוי להגדיל משמעותית את שיעור התשואה על ההשקעה אם השוק נע לטובתם, אם כי תוך סיכון להפסד הפרמיה אם השוק נע לרעתם.
- מינוף בחוזים עתידיים: חוזים עתידיים דורשים הפקדת מרווח (מרג'ין) הנמוכה בהרבה משווי נכס הבסיס, ובכך מקנים מינוף. עם תנועת מחירי החוזים העתידיים, הרווחים או ההפסדים מוגדלים בדרך כלל ביחס למרווח ההתחלתי, ומאפשרים תשואות חריגות (או הפסדים חריגים).
בניית אסטרטגיות מתוחכמות
משתתפי שוק משלבים נגזרים באסטרטגיות רב-מימדיות כדי לכוונן את רמות החשיפה והמינוף שלהם. אסטרטגיות כגון אופציות מכר מגוננות (החזקת מניה ורכישת אופציית מכר להגבלת סיכון הירידה), אופציות קנייה מכוסות (החזקת מניה ומכירת אופציית קנייה לקבלת הכנסה נוספת) וגידור דלתא (שימוש באופציות לגידור מפני תנועות מחיר בנכס הבסיס) ממחישות את השימוש המתוחכם בנגזרים לניהול סיכונים ולשיפור התשואות.
שיקולים ושיטות עבודה מומלצות
אף שנגזרים הם כלים רבי עוצמה לניהול חשיפה ולמינוף השקעות, מורכבותם והמינוף שהם מספקים מחייבים ניהול סיכונים קפדני והבנה מעמיקה של המכשירים ושל השווקים שבהם הם פועלים. שיקולים מרכזיים כוללים:
- הבנת פרטי החוזה: לכל מכשיר נגזר סיכונים וניואנסים משלו. הבנה מעמיקה של פרטים אלה חיונית לניהול סיכונים יעיל.
- ניטור סיכון הצד שכנגד: בנגזרים OTC יש לנטר בערנות את הסיכון שהצד האחר לא יעמוד בהתחייבויותיו החוזיות.
- הישארות מעודכנים: השכלה מתמשכת והיכרות עם התפתחויות השוק הן קריטיות, שכן שוק הנגזרים ממשיך לפתח מכשירים ואסטרטגיות חדשים.
בקצרה
נגזרים פיננסיים, בזכות יכולתם להתאים את חשיפת הסיכון ואת רמות המינוף, מספקים כלים עוצמתיים למשקיעים ולתאגידים השואפים לנווט במורכבות השווקים הפיננסיים המודרניים. בשימוש מושכל במכשירים אלה במסגרת ניהול סיכונים קפדני ותבונה אסטרטגית, יכולים משתתפי השוק להגן על עצמם מפני סיכונים מיותרים ובו בזמן לנצל הזדמנויות לתשואות משופרות. השימוש האסטרטגי בנגזרים ממחיש את התחכום והגמישות הנדרשים להצלחה בעולם הפיננסים המודרני.
תמחור
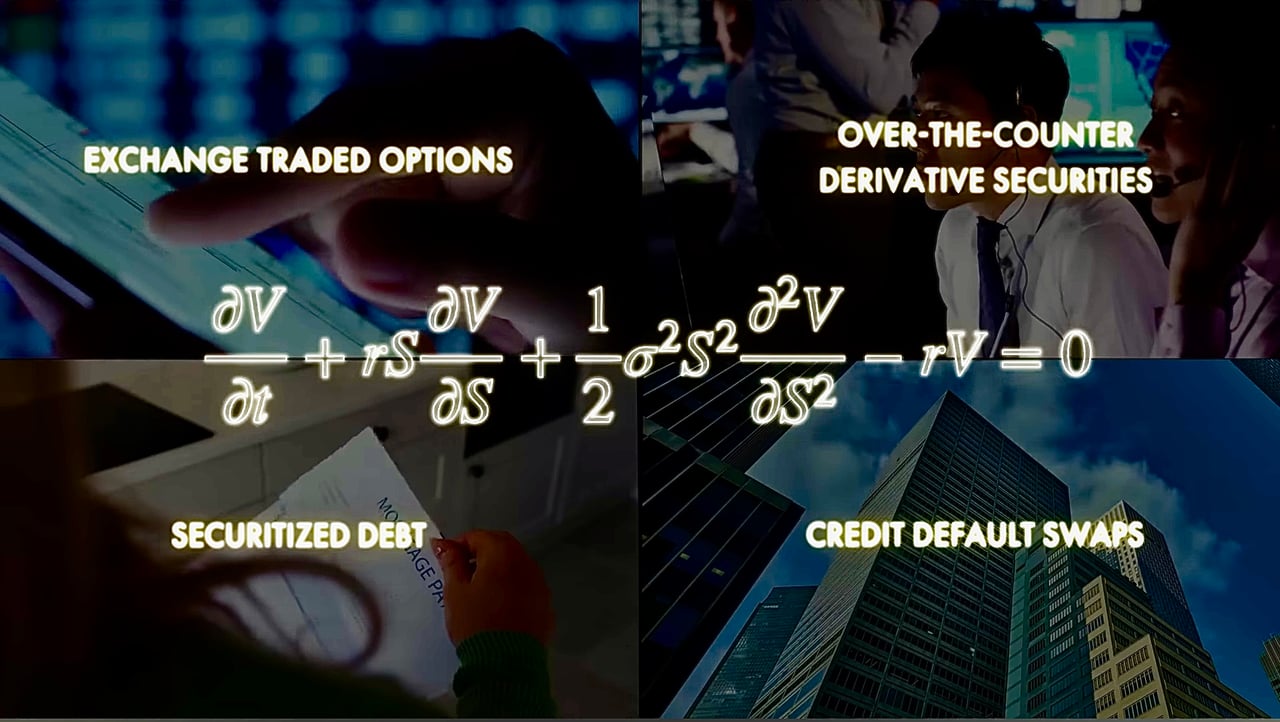
יחסי הגומלין בין תיאוריות מתמטיות לדינמיקה של שווקים פיננסיים
התפתחותם של השווקים הפיננסיים שזורה עמוקות במארג התיאוריות המתמטיות והפיזיקליות, והיא מדגימה מסע יוצא דופן שבו עקרונות מדעיים מופשטים מילאו תפקיד מכריע בהתפתחותן של תעשיות בהיקף של טריליוני דולרים. מסע זה מדגיש את הכוח המשנה של יישום תובנות מתמטיות בתחומי ניהול הסיכונים ושווקי הנגזרים.
ראשיתו של מסע מהפכני זה נעוצה בעבודתו פורצת הדרך של לואי בשלייה (Louis Bachelier) בראשית המאה העשרים. עבודת הדוקטורט שלו, "תאוריית הספקולציה", הייתה הניסיון המשמעותי הראשון ליישם תהליכים סטוכסטיים בניתוח השווקים הפיננסיים. תפיסתו המהפכנית של "ההילוך האקראי" הניחה את יסודות התאוריה הפיננסית המודרנית בדבר תנועות השוק, והציעה כי מחירי מניות מתפתחים בסדרה של צעדים אקראיים, ומכאן שתנועות המחיר העתידיות אינן ניתנות לחיזוי מעצם טבען.
במחצית השנייה של המאה ה-20 קודם נרטיב זה עוד יותר בזכות תרומותיהם פורצות הדרך של חוקרים כגון פישר בלק, מיירון שולס ורוברט מרטון, שהציגו את מודל בלק-שולס-מרטון. מודל זה סיפק מסגרת אנליטית פורצת דרך להערכת שווי של אופציות, סוג של נגזר פיננסי המאפשר למשקיעים לגדר את עצמם מפני תנודתיות מחירים של נכסי הבסיס. נוסחת בלק-שולס-מרטון שינתה את שווקי הכספים בכך שהעניקה לסוחרים את היכולת לתמחר אופציות בדייקנות, ובכך צמצמה סיכונים וחיזקה את הנזילות והיעילות של שווקים אלה. התפתחות מכרעת זו סללה את הדרך לצמיחה מואצת של שווקי הנגזרים, והפכה אותם לענקים בהיקף של טריליוני דולרים כפי שהם כיום.
במקביל להתקדמות התאורטית הזו, העלילה מועשרת בסיפוריהם של יחידים שגישרו בין מתמטיקה לפיננסים באמצעות יישומים חדשניים של עקרונות אלה. אחת הדמויות הבולטות היא Jim Simons, מתמטיקאי ומפענח צפנים לשעבר, שרתם את כוחם של אלגוריתמים וניתוח נתונים כדי לפלס דרך באסטרטגיות מסחר כמותיות ב-Renaissance Technologies. קרן Medallion שלו, הידועה בתשואותיה יוצאות הדופן, ממחישה את כוחם של מודלים מתמטיים בחשיפת דפוסים בתוך תנועות השווקים הפיננסיים הנראות כאוטיות.
שילוב זה של קפדנות מתמטית ופיקחות פיננסית לא רק זירז את הקמתם של ענפים עצומים, אלא גם הנגיש את המסחר בנגזרים, ובכך הרחיב את מגוון אסטרטגיות הגידור וההשקעה העומדות לרשות משתתפי השוק. עם זאת, התרחבות שווקים אלה הביאה עמה גם מורכבויות וסיכונים מערכתיים, כפי שעולה ממשברים היסטוריים בשווקים ומהדיון המתמשך ביציבות ובשקיפות של המערכות הפיננסיות.
התפתחות השווקים הפיננסיים דרך עדשת התיאוריות המתמטיות והפיזיקליות משקפת יחסי גומלין מרתקים בין חקירה מדעית מופשטת ליישום כלכלי מעשי. היא מדגישה את ההשפעה הבלתי נמחית של תובנות תיאורטיות על מנגנוני הסיכון והתשואה ועל הדינמיקה של המערכות הפיננסיות הגלובליות. הדרך מעבודתו פורצת הדרך של Bachelier ועד לאסטרטגיות הכמותיות המתוחכמות שמפעילות כיום קרנות גידור מדגישה התקדמות מתמשכת לקראת הבנה וניווט ברשת המורכבת של השווקים הפיננסיים, מסע שנותר מרתק וחיוני כתמיד.
התפתחות והתרחבות שוק הנגזרים
שוק הנגזרים, רכיב מכריע במימון העולמי, התפתח מהסכמים פשוטים בין סוחרים למכשירים פיננסיים מורכבים הממלאים תפקיד מכריע בניהול סיכונים, במסחר ספקולטיבי ובאסטרטגיות השקעה. סקירה זו בוחנת מקרוב את ההתפתחות ההיסטורית של חוזים עתידיים, אופציות, חוזי פורוורד וחוזי החלף (סוואפ), ומסתיימת בניתוח גודלו ומשמעותו הנוכחיים של שוק הנגזרים ביחס לנכסי הבסיס.
המסע ההיסטורי של חוזים עתידיים
לחוזים עתידיים היסטוריה עשירה המדגישה את חשיבותם במסחר בסחורות. אף שבורסת האורז דוג'ימה באוסקה, שהוכרה רשמית בשנת 1730, מצוטטת לעיתים קרובות כשוק החוזים העתידיים המאורגן הראשון, הרעיון התפתח משמעותית בארצות הברית עם הקמת הבורסה של שיקגו (CBOT) בשנת 1848. התפתחות זו הייתה חיונית לחקלאים אמריקאים שביקשו לייצב את הכנסתם על רקע תנודתיות במחירי הסחורות. עם הזמן התרחב שוק החוזים העתידיים מעבר לסחורות חקלאיות וכלל מתכות, אנרגיה, מדדים פיננסיים ועוד, והפך לכלי הכרחי לגידור סיכונים במגוון ענפים.
מסחר באופציות: מורשת של גמישות וחדשנות
למסחר באופציות היסטוריה עשירה המגיעה עד יוון העתיקה, אך הקמתה של הבורסה לאופציות של שיקגו (CBOE) בשנת 1973 היא שסימנה את תחילתו של העידן המודרני של מסחר באופציות. חידוש זה הציג חוזים סטנדרטיים והפך את האופציות לכלי נגיש ורחב שימוש לניהול סיכון שוק ולספקולציה על תנועות מחירים. גמישותן של אסטרטגיות האופציות, החל מפוטים מגנים ועד מרווחים מורכבים, תרמה לפופולריות שלהן בקרב משקיעים פרטיים ומוסדיים כאחד.
חוזי אקדמה (פורוורד): הבסיס לנגזרים מותאמים אישית
חוזי אקדמה (Forward), שהם מבשרי החוזים העתידיים (futures), משמשים זה מאות שנים כאמצעי לנעילת מחירים של סחורות, מטבעות ונכסים אחרים. הגמישות וההתאמה האישית שמציעים חוזי האקדמה הופכות אותם שימושיים במיוחד לניהול החשיפה לסיכונים פיננסיים שונים בשווקים שבהם חסרים חוזים סטנדרטיים מתאימים. עם זאת, אופיים החוץ-בורסאי של חוזי האקדמה מציג סיכון צד נגדי, ומדגיש את חשיבותן של בדיקת נאותות ושל נהלי ניהול סיכונים.
עסקאות החלף (Swaps): חידושים בניהול סיכונים ובמימון
הצגתן של עסקאות החלף (swaps) בראשית שנות השמונים חוללה מהפכה באסטרטגיות ניהול הסיכונים והמימון של תאגידים ושל מוסדות פיננסיים. בכך שהן מאפשרות לצדדים להחליף זרמי מזומנים, עסקאות ההחלף מספקות מנגנון לניהול יעיל של סיכוני ריבית, מטבע ומחירי סחורות. גמישותן של עסקאות ההחלף הובילה לשימוש בהן ביישומים חדשניים, כגון ניירות ערך סינתטיים וניהול תיקי השקעות.
ההיקף העצום של שוק הנגזרים
שוק הנגזרים גדל עד שהוא עולה בהרבה על שוק נכסי הבסיס, תופעה המונעת על ידי מספר גורמים:
- מינוף: נגזרים מאפשרים למשתתפי השוק להשיג חשיפה משמעותית לנכסי הבסיס באמצעות השקעת הון מינימלית יחסית, ובכך מגדילים את פוטנציאל הרווח (וההפסד).
- ניהול סיכונים: היכולת לגדר סיכון מפני תנודתיות מחירים בסחורות, במטבעות ובריביות הפכה את המכשירים הנגזרים לחיוניים עבור תאגידים, מוסדות פיננסיים ומשקיעים.
- ספקולציה: הקלות שבכניסה לפוזיציות בשווקי נגזרים וביציאה מהן מאפשרת לספקולנטים להמר על תנועות מחירים מבלי להחזיק בנכס הבסיס.
- גישה לשווקים שאינם זמינים: נגזרים מקנים חשיפה לשווקים ולנכסים שעשויים להיות בלתי נגישים למשקיעים מסוימים בשל מגבלות רגולטוריות או דרישות הון.
היקפו העצום של שוק הנגזרות – הסכום הנקוב של נגזרי OTC בלבד עמד על כ-845 טריליון דולר ארה"ב בסוף 2025 (נתוני BIS, כפי שנותחו על ידי ISDA) – מדגיש את תפקידו החיוני במערכת הפיננסית. הסכומים הנקובים מציגים את הסיכון בפועל כגדול מכפי שהוא, אך היקף זה יוצר גם סיכונים מערכתיים, כפי שהמחיש המשבר הפיננסי של 2008, שבו מוצרים מובנים לא שקופים שהתבססו על ניירות ערך מגובי משכנתאות ועל חוזי החלף לכשל אשראי תרמו לאי־יציבות פיננסית עולמית.
בקצרה
התפתחות הנגזרים מחוזים פשוטים למכשירים פיננסיים מורכבים משקפת את התפתחות המערכת הפיננסית העולמית. חוזים עתידיים, אופציות, עסקאות אקדמה (forwards) וחוזי החלפה (swaps) משמשים כלים חיוניים לניהול סיכונים, לספקולציה ולהשקעה, ומשקפים את הצרכים המגוונים של משתתפי השוק. הגודל העצום של שוק הנגזרים ביחס לנכסי הבסיס מדגיש את חשיבותו, אך גם מחייב מסגרות רגולטוריות איתנות ונהלי ניהול סיכונים להפחתת סיכונים מערכתיים. ככל ששווקי הפיננסים ימשיכו להתפתח, יישאר לנגזרים ללא ספק תפקיד מרכזי, תוך איזון בין חתירה להזדמנויות לבין הצורך ביציבות.
הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.