המחאות בנקאיות בינלאומיות (IBD)
הגדרה, תהליך עבודה, סליקה ובקרות סיכון
תקציר מנהלים
שיק בנקאי בינלאומי (IBD) הוא מכשיר תשלום המונפק על ידי בנק ומשולם מראש, הדומה מבחינה תפקודית לשיק קופאי (cashier’s cheque). הוא משמש לתשלומים חוצי גבולות בסכומים גבוהים כאשר המוטב דורש התחייבות מחייבת להעמדת הכספים. IFB מקבל שיקים בנקאיים בינלאומיים (IBD) "לגבייה": אנו בודקים את השיק, מציגים אותו לבנק המנפיק באמצעות רשת הבנקים הקורספונדנטים שלנו, ומזכים את חשבונכם לאחר קבלת כספי הסילוק הסופי. בנסיבות ובתחומי שיפוט מוגבלים ומוגדרים בבירור, IFB עשוי להציע זיכוי מוקדם יותר "בכפוף לשמירת זכות" (עם זכות חזרה), עד להשלמת הסליקה הסופית.
1. מהו IBD – ומה הוא אינו
- משולם מראש, משוך על הבנק: הכספים נגבים מהרוכש במועד ההנפקה, והשטר נמשך על הבנק המנפיק (או על סניף התשלום המיועד שלו).
- נקוב במטבע חוץ: בדרך כלל מטבעו של הנהנה, אם כי הנפקה במספר מטבעות נפוצה.
- מסמך סחיר פיזי: נדרש המסמך המקורי בנייר לצורך הפקדה וסליקה.
- אינה העברה מיידית: בניגוד להעברות SWIFT, בשטרות IBD נדרשת הצגה פיזית וסליקה בין-בנקאית לפני שהתשלום נעשה סופי.
2. מתי IBD הוא פתרון מתאים
- רכישות נדל"ן, שכר לימוד, פיקדונות דמי רצינות ועסקאות שבהן מוטב דורש מכשיר בגיבוי בנקאי.
- סביבות שבהן הצדדים הנגדיים אינם נותנים אמון בהעברות אלקטרוניות או דורשים "נייר בנקאי".
- מצבים הדורשים שביל ביקורת ברור והנפקה על נייר ביטחון בעל מאפייני הגנה מפני זיוף.
3. כיצד IFB מטפל ב-IBD נכנס
3.1 הפקדה ב-IFB
- יש לשלוח את השטר המקורי באמצעות שליח מאושר אל מחלקת הסחר והגבייה שלנו; IFB אינו מפעיל סניפים הפתוחים לציבור.
- יש לספק:
- פרטי חשבון IFB שלכם לזיכוי.
- תעודה מזהה תקפה, ובמקרה של לקוחות תאגידיים – הסמכה להפקיד.
- כל תיעוד תומך (חשבונית/חוזה), אם יתבקש לצורכי ציות.
3.2 אימות מכשירים
- בדיקות חזותיות ובדיקות אבטחה: סימני מים, הדפס זעיר, הולוגרמות, רגישות כימית, שלמות המספר הסידורי.
- אימות על ידי הבנק המנפיק: SWIFT/העברת הודעות מאובטחת לאישור פרטי ההנפקה, בהתאם לצורך.
- סינון סנקציות/AML: הצדדים, המטרה ותחומי השיפוט נבדקים מול הרשימות החלות וכללי הסיכון הפנימיים.
תוצאה: IFB מקבל לגבייה, מקבל בהסתייגות (נדיר ובשיקול דעת) או מסרב (למשל בשל חשד לזיוף, סיכון סנקציות או מסמך חסר).
3.3 הצגה וגבייה
- מסלול: IFB שולח את הדראפט לבנק המנפיק (או לסניף התשלום שהוגדר על ידו) ישירות או באמצעות הבנק הקורספונדנט שלנו במטבע הדראפט ובמדינתו.
- שיטה: גבייה נקייה בכפוף לנוהג השוק של ICC URC 522 (מוסכמה מקובלת בענף), אלא אם הבנק המנפיק קבע תנאים חלופיים.
3.4 סילוק וזיכוי
- זיכוי סופי: לאחר שהבנק המנפיק יכבד את שטר החליפין ונקבל כספים סלוקים, IFB יזכה את חשבונכם בערך יום קבלת הכספים, בניכוי העמלות החלות.
- זיכוי על תנאי (אם יינתן): IFB רשאי לזכות את החשבון בכספים לפני הסליקה הסופית, אך ורק בכפוף לזכות חזרה. אם הבנק המנפיק לא יכבד את ההמחאה הבנקאית או יחזיר אותה, IFB יבטל את הזיכוי ויגבה את הכספים מהמפקיד.
4. האם הבנק המנפיק יעביר את הכספים – או לא?
4.1 כיבוד (תשלום)
הבנק המנפיק מעביר כספים כאשר:
- השטר אמיתי, לא שונה, ותקף (במסגרת תקופת תוקף כלשהי שצוינה).
- לא קיימת הוראת עיכוב תשלום או דיווח על אובדן.
- כל בדיקות הרגולציה עוברות בהצלחה.
התוצאה ב-IFB: אנו מקבלים את הכספים באמצעות הבנק הקורספונדנט שלנו. חשבונך מזוכה עם הגעת הכספים באופן סופי.
4.2 אי-כיבוד (אי-תשלום)
הבנק המנפיק רשאי לסרב לשלם אם:
- קיים חשד לזיוף/שינוי.
- הוגשה הוראת עיכוב תשלום (למשל, עקב דיווח על אובדן או גניבה).
- קיימת אי-התאמה מהותית (מוטב שאינו תואם, מכשיר שפג תוקפו).
- חלה מניעה רגולטורית/משפטית (סנקציות, צו בית משפט).
- אי-סדרים בהנפקה (למשל, המכשיר לא הונפק על ידם או הונפק בטעות).
התוצאה ב-IFB: אנו מודיעים לך על אי-כיבוד, מחזירים את המקור או מספקים הודעה רשמית על סירוב, ומבטלים כל זיכוי זמני שניתן. באפשרותך לנקוט בהליכים לקבלת סעד ישירות מול הרוכש/המנפיק.
5. לוחות זמנים וקביעת תאריך ערך
- אימות ב-IFB: בדרך כלל 1–2 ימי עסקים מקבלת המכשיר המקורי.
- גבייה בינלאומית: בדרך כלל 5–15 ימי עסקים, בהתאם למטבע, למדינה, לשלבי הדואר או השליחות, לעיבוד אצל הבנק הקורספונדנט ולבדיקות רגולטוריות כלשהן.
- זיכוי סופי: ביום שבו IFB מקבל ערך תקף מהבנק המנפיק או מהבנק הקורספונדנט. הכספים ניתנים אז לשימוש מלא ולהעברה.
הערה: זמני מעבר, חגים והפרשי אזורי זמן מאריכים לעיתים קרובות את מחזורי הפירעון של שטרות במטבעות USD, CAD, GBP ו-EUR הנמשכים על סניפים בחו"ל.
6. עמלות וחיובים
- עמלת טיפול: עיבוד הפקדת IBD.
- עמלות בנקים קורספונדנטים: כפי שמועברות על ידי בנקים מתווכים/משלמים.
- שליח: כאשר נדרש משלוח מאובטח לצורך הצגה לתשלום.
- המרת מט"ח (אם ביקשתם המרה במועד הזיכוי): תבוצע בשער הלקוח הנוהג של IFB ביום הערך.
- עמלת חוסר ברזרבה: רק אם ניתן יום ערך מוקדם.
לתעריף העדכני, עיינו בתעריף העמלות של IFB או פנו למנהל הלקוח שלכם.
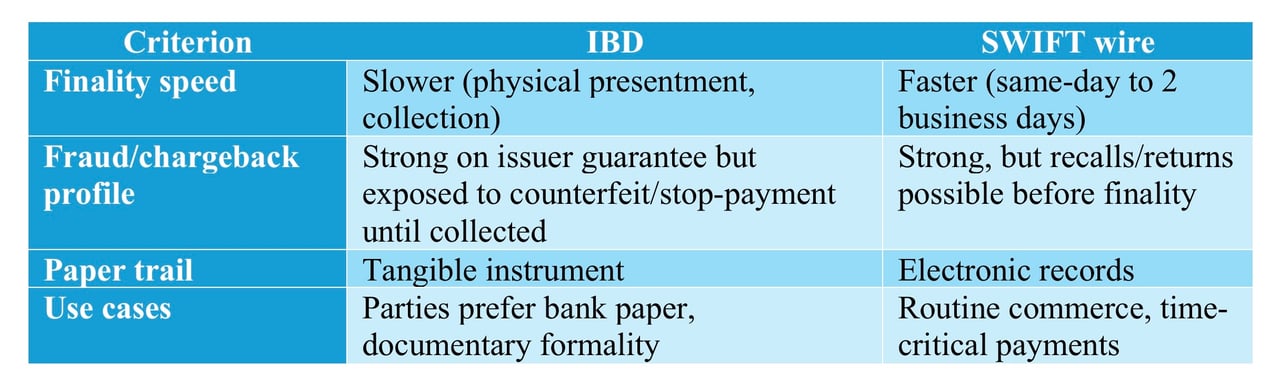
7. השוואה: IBD לעומת העברה בנקאית באמצעות SWIFT
8. סיכונים, אמצעים להפחתת סיכונים ואמצעי הגנה של IFB
- סיכון זיוף/שינוי: מופחת באמצעות בדיקות אבטחה רב-גורמיות ואישור מצד המנפיק.
- אובדן/גניבה במהלך ההובלה: הסיכון ממותן באמצעות שמירה מבוקרת, משלוח חתום ושליחויות עם מעקב.
- סיכון רגולטורי: מנוהל באמצעות סינון מלא בהתאם ל-AML/CFT ולסנקציות.
- סיכון אי-כיבוד: מתבטל רק עם הסליקה הסופית; עד אז, כל זיכוי מוקדם כפוף אך ורק לזכות חזרה.
התחייבויות הלקוח: מסירת פרטי מוטב מדויקים, שמירה על שקיפות לגבי מטרת העסקה, ושימור ראיות הרכישה/החוזה.
9. העברות יוצאות לאחר הזיכוי
לאחר שהכספים המסולקים זוכו בחשבון:
- העברה בתוך IFB או לבנקים אחרים באמצעות SWIFT, SEPA, RTP או תשתיות תשלום מקומיות, בהתאם לעניין.
- המרת מטבע אופציונלית בעת מתן ההוראה או המרה אוטומטית בהתאם לכללים שנקבעו במנדט שלך.
- חלים מועדי הפסקה (cut-off) סטנדרטיים לקבלת ערך באותו יום, בהתאם למטבע.
10. טיפול בתרחישים מיוחדים
- המחאות בנקאיות שאבדו או ניזוקו: IFB לא יטפל בצילומים או בסריקות. על הרוכש לבקש מהבנק המנפיק להורות על עיכוב ועל הנפקה מחדש. נוכל לספק אסמכתה להפקדה אם האובדן אירע לאחר מסירתן ל-IFB.
- אי-התאמות בשמות: נדרשים הסבה והוכחה מסמכית; אחרת יש להנפיק מחדש את השטר.
- שטרות שפג תוקפם: שטרות רבים מציינים תקופת תוקף; IFB פועל בהתאם לכללי המנפיק. ייתכן שתידרש הנפקה מחדש.
- הסבות מרובות: מתקבלות בכפוף לכללי המנפיק ולבחינת הסיכונים של IFB.
11. רשימת מסמכים להפקדת IBD ב-IFB
- הטיוטה המקורית, ללא שינוי.
- פרטי חשבון ה-IFB שלך.
- תעודה מזהה תקפה שהונפקה על ידי רשות ממשלתית (יחידים) או ייפוי כוח תאגידי ותעודות זהות של מורשי החתימה (חברות).
- ראיות לעסקה הבסיסית, ככל שיידרשו (חשבונית, חוזה, הסכם רכישה).
12. המסגרת המשפטית והרגולטורית
- הגבייה נעשית בהתאם לנוהג השוק המקובל (למשל עקרונות ICC URC 522 לגבייה בנקאית) ולדין המקומי החל.
- קבלתו של IFB נעשית לצורכי גבייה, אלא אם נקבע אחרת במפורש בכתב.
- אשראי מוקדם, ככל שניתן, ניתן בשמירת זכויות ועם זכות חזרה, ועשוי להיות מבוטל במקרה של אי-כיבוד.
13. מסקנות עיקריות
- IBD הוא מאובטח אך אינו מיידי.
- IFB מזכה לאחר קבלת כספים סופיים מהבנק המנפיק; ערך מוקדם, ככל שניתן, הוא מותנה.
- אי-כיבוד עדיין אפשרי עד לסילוק הסופי; יש לראות כל כספים זמניים כבלתי סופיים.
- בתשלומים הרגישים לזמן, העברת SWIFT עדיפה בדרך כלל; עבור דרישות פורמליות ותיעודיות, IBD נותר מתאים.
14. צור קשר
לעניין הגשת מסמכים לגבייה, תעריפים ומועדי חיתוך ייעודיים לכל מטבע, פנה למנהל הקשרים שלך ב-IFB או למחלקת סחר וגבייה.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.