
תשלומים והעברות
תשלומי CBDC
Project mBridge: מהפכה בתשלומים חוצי גבולות באמצעות טכנולוגיית CBDC מרובת מטבעות
סקירה כללית
פרויקט mBridge הושק על ידי מרכז החדשנות של ה-BIS בהונג קונג יחד עם מספר בנקים מרכזיים, במטרה לשנות את סביבת התשלומים חוצי הגבולות באמצעות הפעלת מטבעות דיגיטליים של בנקים מרכזיים (CBDC). הפרויקט מבקש לתת מענה לחוסר יעילות מתמשך במערכות התשלומים הבין-לאומיות הנוכחיות, כגון עלויות גבוהות, מהירות עסקאות איטית ומורכבות תפעולית.
בנקים מרכזיים מייסדים ומשתתפים
mBridge נוסד במאמץ משותף של הבנקים המרכזיים של תאילנד, הונג קונג, סין ואיחוד האמירויות הערביות. הבנק המרכזי של ערב הסעודית הפך למשתתף מלא ביוני 2024. הפרויקט הגיע לשלב המוצר המינימלי בר-הקיימא (MVP) באמצע 2024; באוקטובר 2024 פרש ה-BIS והעביר את הפלטפורמה לבנקים המרכזיים המשתתפים. בספטמבר 2026 סיים הבנק המרכזי של ערב הסעודית את השתתפותו לאחר השלמת הניסוי שלו.
הפרויקט משך אליו גם קבוצה רחבה של בנקים מרכזיים וארגונים בין-לאומיים משקיפים, ובהם קרן המטבע הבין-לאומית (IMF) והבנק העולמי. בין המשקיפים:
- Asian Infrastructure Investment Bank
- Bangko Sentral ng Pilipinas (הפיליפינים)
- Bank Indonesia
- Bank of France
- Bank of Israel
- Bank of Italy
- Bank of Korea
- Central Bank of Bahrain
- Central Bank of Chile
- European Central Bank
- New York Innovation Centre של Federal Reserve Bank of New York
- Saudi Central Bank
- ועוד.
התשתית הטכנולוגית
עמוד השדרה הטכנולוגי של mBridge הוא ה-mBridge Ledger, פלטפורמת בלוקצ'יין ייעודית התומכת בתשלומים חוצי גבולות ובעסקאות מט"ח בזמן אמת בין עמיתים (peer-to-peer). פלטפורמה זו מאפשרת לבנקים מרכזיים משתתפים להנפיק ולהמיר CBDC ישירות, ובכך מצמצמת את התלות ברשתות הבנקאות הקורספונדנטית המסורתיות, המאופיינות בדרך כלל בעיכובים ובעלויות גבוהות.
ספר החשבונות של mBridge תוכנן מתוך שיקול של מודולריות ויכולת הרחבה, ומאפשר שילוב חלק עם מערכות תשלומים מקומיות קיימות ושדרוגים עתידיים. גישה זו מבטיחה כי הפלטפורמה תישאר בעלת יכולת הסתגלות לסביבות טכנולוגיות ורגולטוריות מתפתחות.
פיילוט ותוצאות
בשנת 2022 ערך mBridge פיילוט עם עסקאות בערך ממשי בין 20 בנקים מסחריים מארבעת תחומי השיפוט המייסדים: 164 תשלומים ועסקאות מטבע חוץ בשווי של יותר מ-22 מיליון USD, שנסלקו תוך שניות. ה-BIS הגיע למסקנה כי פלטפורמה מרובת CBDC יכולה לשפר משמעותית את היעילות, המהירות והשקיפות של תשלומים חוצי גבולות.
כיווני פיתוח עתידיים
לאחר השלמת שלב ה-MVP, מפת הדרכים שהגדירו המשתתפים כוללת:
- יכולת פעולה הדדית אוטומטית: חיזוק השילוב של הפלטפורמה עם מערכות התשלומים המקומיות, כדי להבטיח זרימה חלקה של עסקאות.
- ניהול נזילות: הצגת כלים לניהול תורי עסקאות ולניהול סדרי עדיפויות לצורך אופטימיזציה של הנזילות.
- פרטיות נתונים וממשל תאגידי: פיתוח מסגרות איתנות להגנה על פרטיות נתונים ולציות רגולטורי.
- הרחבת ההשתתפות: הזמנת תחומי שיפוט ומשתתפים נוספים מהמגזר הפרטי להצטרף לפלטפורמה ולבחון מקרי שימוש חדשים
בקצרה
פרויקט mBridge הוא מאמץ חלוצי לעצב מחדש את עתיד התשלומים חוצי הגבולות באמצעות CBDC וטכנולוגיית בלוקצ'יין. באמצעות קידום שיתוף פעולה הדוק יותר בין בנקים מרכזיים ושימוש בפתרונות טכנולוגיים מתקדמים, mBridge שואף ליצור מערכת אקולוגית של תשלומים בינלאומיים יעילה, חסכונית ושקופה יותר. מאחר שה-BIS פרש, פיתוחו מצוי בידי הבנקים המרכזיים המשתתפים.
Project Icebreaker
מאמץ משותף של Bank for International Settlements (BIS) ושל הבנקים המרכזיים של ישראל, נורווגיה ושוודיה. הפרויקט, שבחן את היתרונות והאתגרים של שימוש במטבעות דיגיטליים של בנק מרכזי לציבור הרחב (CBDC קמעונאי) בתשלומים בין-לאומיים, הושלם בשנת 2023.
הפרויקט בחן את ההיתכנות הטכנית של ביצוע עסקאות חוצות גבולות וחוצות מטבעות בין מערכות CBDC קמעונאיות ניסיוניות שונות. הוא נשען על מודל ציר וחישורים (hub-and-spoke), המפרק עסקה חוצת גבולות לשני תשלומים מקומיים, בסיוע ספק המרת מטבע הפעיל בשתי המערכות המקומיות. משמעות גישה זו היא ש-CBDC קמעונאיים אינם נדרשים לעזוב את מערכותיהם.
המודל של Project Icebreaker מאפשר לכמה ספקי מט"ח להגיש הצעות מחיר למוקד המרכזי של המערכת, אשר בוחר אוטומטית את האפשרות הזולה ביותר עבור משתמש הקצה. מבנה תחרותי זה מפחית את הסיכון לנזילות לא מספקת בצמד המטבעות המבוקש, העלולה להוביל לעמלות גבוהות יותר או לעיכובים בעסקאות. מודל ה"רכזת והחישורים" (hub-and-spoke) גם ממזער את סיכון הסילוק וסיכון הצד הנגדי באמצעות תשלומים מתואמים בכסף של הבנק המרכזי, ומשלים עסקאות חוצות גבולות בתוך שניות.
הפרויקט מציע מודל למדינות השוקלות לפתח מטבע דיגיטלי של בנק מרכזי (CBDC) מקומי ולהרחיבו לעסקאות חוצות גבולות. הוא גם מעניק לבנקים מרכזיים הבנה מעמיקה יותר של הטכנולוגיות ושל הבחירות הטכניות והמדיניות הזמינות ליישום CBDC קמעונאי. הפרויקט מדגיש יכולת התרחבות, יכולת פעולה הדדית ופשטות, ודורש דרישות טכניות מינימליות לשילוב מערכות מקומיות הפועלות על טכנולוגיות שונות.
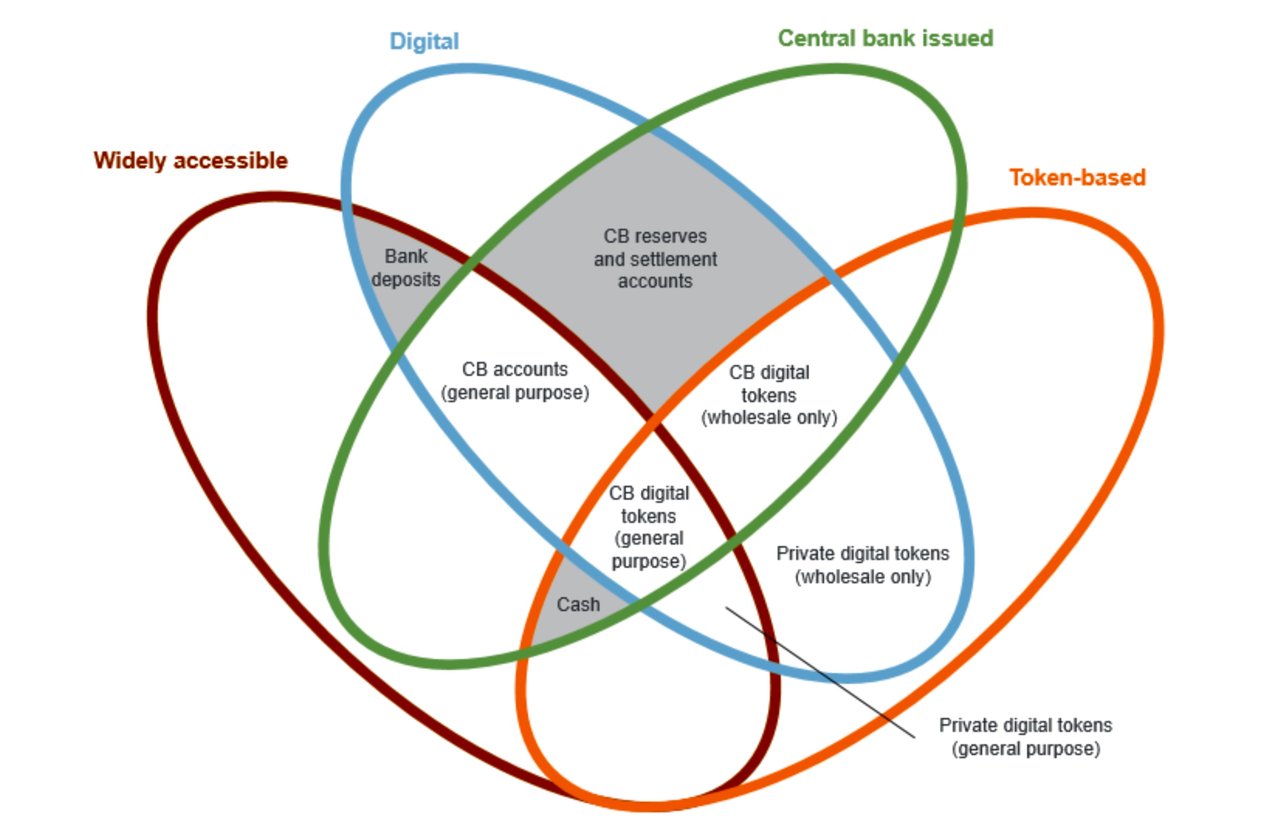
E-CNY: יעדים מרכזיים, עקרונות מנחים ושיקולי נגישות והכללה
e-CNY, הידוע גם כיואן הדיגיטלי, הוא ייצוג דיגיטלי של המטבע הרשמי של סין, היואן. שלא כנכסים פיננסיים כגון מניות או אג"ח, e-CNY תוכנן כתביעה ישירה כלפי הבנק המרכזי, ובעל מעמד של אמצעי תשלום חוקי. יצוין כי e-CNY אינו מטבע קריפטוגרפי מבוסס בלוקצ'יין, ובכך הוא נבדל ממטבעות דיגיטליים אחרים כגון ביטקוין או אתריום.
שינוי החל ב-1 בינואר 2026: יתרות e-CNY המוחזקות בארנקים של בנקים מסחריים מורשים מסווגות כהתחייבויות פיקדון בנקאי. הן נושאות ריבית לפי כללי הריבית הקיימים על פיקדונות, מכוסות בביטוח פיקדונות ונכללות בבסיס דרישת הרזרבה; מוסדות תשלום שאינם בנקים חייבים להחזיק רזרבות של 100% כנגד ה-e-CNY שהם מנהלים. עד סוף נובמבר 2025 רשם ה-e-CNY 3.48 מיליארד עסקאות בשווי מצטבר של 16.7 טריליון CNY, ברובן המכריע בתוך סין.
תיאור המטרות והתכנון להלן מבוסס על הספר הלבן של הבנק המרכזי של סין (PBoC) משנת 2021 ומשקף את התכנון המקורי הדומה למזומן.
I. יעדים מרכזיים וחזון של e-CNY
פיתוח מערכת ה-e-CNY של סין נועד ליצור גרסה דיגיטלית של הרנמינבי העונה על דרישת הציבור למזומן בעידן הכלכלה הדיגיטלית. מערכת זו תתמוך בפיתוח תשתיות תשלומי קמעונאות ותשפר את היעילות של מערכת התשלומים לצד התפתחות הכלכלה הדיגיטלית בסין.
1. שיפור יעילות מערכת התשלומים של הבנק המרכזי
החדשנות הטכנולוגית, ובמיוחד במסגרת הכלכלה הדיגיטלית, היא המנוע המרכזי של הצמיחה הכלכלית. נדרשות תשתיות תשלום קמעונאיות מאובטחות ומכלילות יותר, כמוצרים ציבוריים המסופקים על ידי בנקים מרכזיים. כתשתית פיננסית חשובה, מערכת ה-e-CNY תמשיך לענות על צורכי התשלום המגוונים של הציבור הרחב ותשפר את יעילותן של התשתיות הפיננסיות. בנוסף, מאחר שעסקאות e-CNY מסולקות עם ביצוע התשלום, עסקים וגורמים קשורים יכולים לשפר את תזרים המזומנים שלהם ובה בעת ליהנות משירותי תשלום נוחים יותר.
2. מתן גיבוי למערכת הקמעונאית
חברות טכנולוגיה גדולות הפכו לתשתיות תשלום קמעונאיות קריטיות, וכל כשל עלול להשפיע באופן דרמטי על פעילות מערכות התשלום ולהוליד סיכונים מערכתיים. ה-e-CNY, כתביעה ישירה כלפי הבנק המרכזי הנתמכת באשראי ריבוני ובמעמד של אמצעי תשלום חוקי, יכול לספק גיבוי אמין למערכת הקמעונאית הנתמכת בפיקדונות בבנקים מסחריים. הוא מציע מוצרי תשלום מגוונים ומשפר את יעילות התשלומים ואת בטיחותם.
3. הבטחת גישה שוויונית והכללה פיננסית
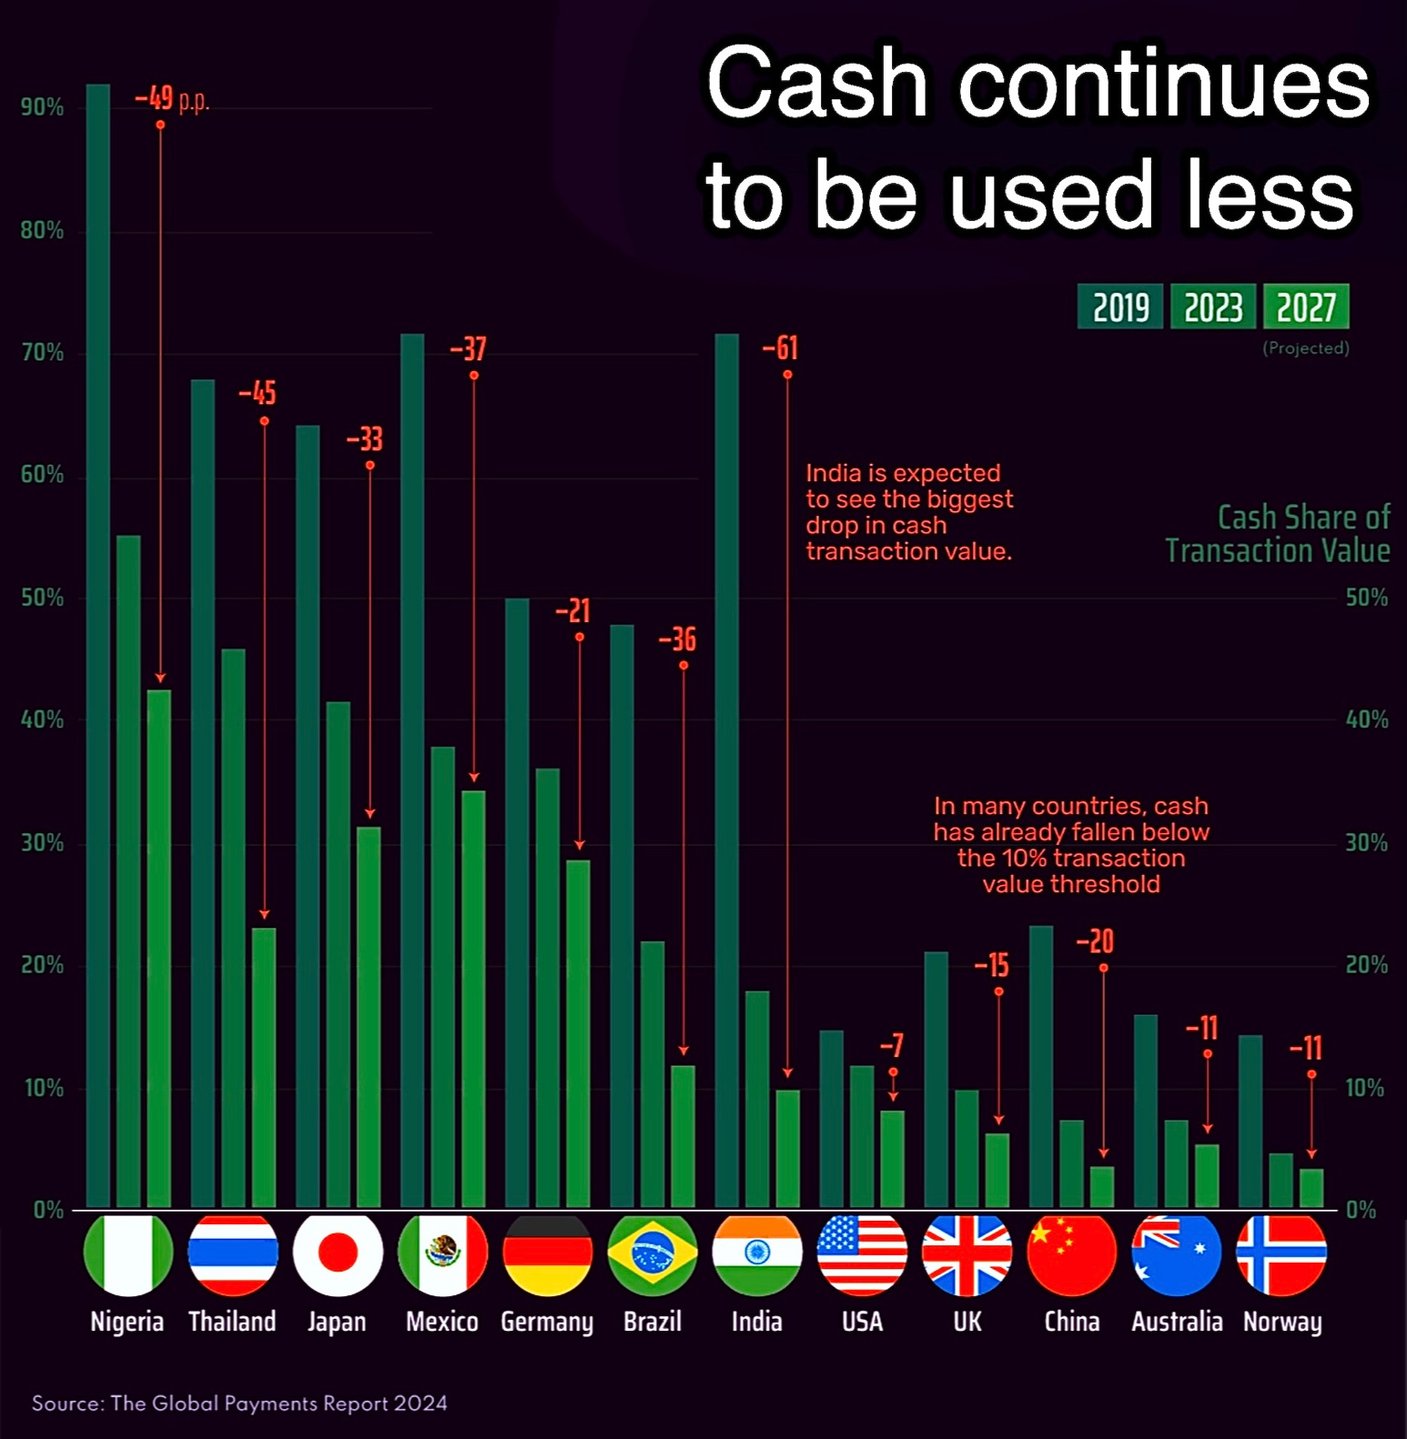
עם התקדמות הטכנולוגיה הדיגיטלית והתשלומים האלקטרוניים, השימוש במזומן בתשלומים קמעונאיים הולך ופוחת. עם זאת, מתפקידו של הבנק המרכזי להבטיח לציבור גישה ישירה למזומן ולשמור על עקביות יחידת החשבון בעידן הכלכלה הדיגיטלית באמצעות דיגיטציה של המזומן. מערכת e-CNY תשפר את נגישות השירותים הפיננסיים ותציע כסף פיאט לאוכלוסייה רחבה במגוון תרחישים.
4. הלימה ליוזמות בין-לאומיות וחיזוק התשלומים חוצי הגבולות
תשלומים חוצי גבולות כרוכים בסוגיות שנויות במחלוקת כגון ריבונות מוניטרית, מדיניות מטבע חוץ ודרישות רגולטוריות. אף שמבחינה טכנית e-CNY מוכן לשימוש חוצה גבולות, כיום הוא מיועד בעיקר לתשלומי קמעונאות מקומיים. בהמשך, הבנק המרכזי של סין (PBoC) ייענה באופן פעיל ליוזמות של G20 וארגונים בין-לאומיים אחרים לשיפור תשלומים חוצי גבולות ויבחן את ישימותו של CBDC בתרחישים חוצי גבולות. ה-PBoC יבחן תוכניות פיילוט לתשלומים חוצי גבולות וישתף פעולה עם בנקים מרכזיים ורשויות מוניטריות רלוונטיות להקמת הסדרי החלפה ומנגנוני שיתוף פעולה רגולטורי בנוגע למטבע פיאט דיגיטלי, מתוך דבקות בעקרונות "אי-שיבוש", "ציות" ו"קישוריות הדדית".
II. עקרונות מנחים בעיצוב ה-e-CNY ובממשל הנתונים
1. עקרונות מנחים
ציות לחוקים ולתקנות
העיצוב המוסדי של מערכת ה-e-CNY עומד בהקפדה בתקנות בדבר ניהול הרנמינבי, איסור הלבנת הון, מניעת מימון טרור (AML/CFT), ניהול מטבע חוץ והגנה על נתונים ופרטיות. פעילות ה-e-CNY נכללת במסגרת הרגולטורית.
ביטחון ונוחות
ה-e-CNY הוא אמצעי תשלום היברידי המבוסס על ערך, על חשבון למחצה ועל חשבון, בעל מעמד של הילך חוקי וקישור רופף לחשבון. גמישות זו תומכת במגוון תשלומים מקוונים ולא מקוונים, ומצמצמת קשיים הנובעים מאוריינות טכנולוגית מוגבלת ומכיסוי תקשורת חלקי. מערכת התפעול של ה-e-CNY מאובטחת, ניתנת לשימוש, ניתנת להרחבה ותומכת בפעולות במקביל, ובכך מבטיחה המשכיות עסקית.
פתיחות ותאימות
ה-PBoC מנצל את היתרונות והמומחיות של מפעילים מורשים, ומקדם תחרות טכנולוגית ועדכונים בהתאם לעיקרון ההתפתחות עם הזמן, כדי למנוע ריכוז מופרז של סיכונים תפעוליים במערכת. מערכת ה-e-CNY תומכת בפעילות גומלין עם מערכות תשלום אלקטרוניות מסורתיות, ומחברת בין ארנקים דיגיטליים של מפעילים שונים וארנקי e-CNY לבין חשבונות בנק, ובכך משפרת את יכולת הפעולה ההדדית של אמצעי התשלום.
2. תכנון ה-E-CNY
מערכת ה-e-CNY מבוססת על ארכיטקטורה דו-שכבתית שבה הבנק המרכזי של סין (PBoC) אחראי על ההנפקה, על הגריעה מהמחזור, על הקישוריות בין המוסדות ועל ניהול מערך הארנקים. ה-PBoC בוחר בקפידה בנקים מסחריים בעלי בסיס הון איתן ויכולות טכנולוגיות מתקדמות כמפעילים מורשים למתן שירותי המרה של e-CNY. בנקים מסחריים אחרים ומוסדות נוספים מספקים במשותף, בניהולו הריכוזי של ה-PBoC, שירותים התומכים במחזור ה-e-CNY. מערכת דו-שכבתית זו רותמת את המשאבים, את כוח האדם ואת הטכנולוגיה של המפעילים המורשים לקידום מערכת המונעת על ידי כוחות השוק ומעודדת חדשנות ותחרות. היכרותו של הציבור עם קבלת שירותים פיננסיים באמצעות בנקים מסחריים צפויה להגביר את נכונותו לאמץ את ה-e-CNY.
3. ממשל נתונים
מערכת ה-e-CNY פועלת על פי העיקרון של "אנונימיות בעסקאות בסכומים נמוכים ויכולת מעקב בעסקאות בסכומים גבוהים", תוך מתן עדיפות להגנה על מידע אישי ועל פרטיות. מטרתה לספק שירותי תשלום אנונימיים בסכומים נמוכים על בסיס מאפייני הסיכון והיגיון עיבוד המידע של מערכות התשלום האלקטרוניות הקיימות. כדי למנוע שימוש לרעה ב-e-CNY בפעילויות בלתי חוקיות כגון הונאות טלפוניות, הימורי אינטרנט, הלבנת הון והעלמת מס, על העסקאות לעמוד בדרישות AML/CFT. מערכת e-CNY אוספת פחות מידע על עסקאות לעומת מערכות תשלום אלקטרוניות מסורתיות, ואינה מעבירה מידע לצדדים שלישיים או לגופים ממשלתיים אחרים, אלא אם נקבע אחרת בחוק.
III. הקשר בין e-CNY להכלה פיננסית
פער דיגיטלי נותר בשירותי התשלומים, בעיקר באזורים מרוחקים שבהם כיסוי רשת התקשורת לקוי, והוא מגביל את יכולתם של אנשים מסוימים ליהנות מטכנולוגיה פיננסית דיגיטלית. אנאלפביתיות וחוסר יכולת להשתמש בטלפונים חכמים מעכבים אף הם את גישתן של אוכלוסיות מוחלשות לשירותים פיננסיים דיגיטליים. בנקים קטנים ובינוניים ומוסדות מיקרו-פיננסיים, המתמקדים בעסקים מקומיים, ניצבים בפני אתגרים של מעבר דיגיטלי עקב יכולות טכנולוגיות מוגבלות.
ה-e-CNY, שהונפק על ידי PBoC ומשרת בעיקר תשלומי קמעונאות מקומיים, הוא מוצר ציבורי המחזק את ההכלה הפיננסית.
1. הרחבת הנגישות לשירותי תשלום
תכנון הקישור הרופף בין חשבונות מאפשר לאוכלוסייה שאינה מקבלת שירותי בנקאות מספקים באזורים עניים ומרוחקים להגיש בקשה לארנקים דיגיטליים מבלי לפתוח חשבון בנק, ובכך מורחב כיסוי השירותים הפיננסיים. פונקציית התשלום במצב לא מקוון של e-CNY מאפשרת לאנשים באזורים עם כיסוי רשת חלש לקבל שירותים פיננסיים בסיסיים, ובכך מחזקת את ההכללה הפיננסית.
2. הפחתת עלויות ושיפור הנגישות הכלכלית
הבנק העממי של סין (PBoC) אינו גובה עמלה מהמפעילים המורשים או מהמשתמשים הפרטיים, והמפעילים אינם גובים עמלה מהמשתמשים עבור שירותי המרה, וכך מופחת הנטל על הכלכלה הממשית ומשופרת הסביבה העסקית.
3. שיפור יעילות התשלומים
עסקאות e-CNY מסולקות עם ביצוע התשלום, דבר המשפר באופן ניכר את יעילות התשלומים ואת הנזילות של עסקים וגורמים קשורים. יכולת התכנות של e-CNY, המושגת באמצעות חוזים חכמים, מאפשרת תשלומים מותנים, תשלומים מובטחים ושימושים מורכבים נוספים, ובכך מקדמת הכלה פיננסית וחדשנות.
4. תמיכה בתחרות הוגנת בשוק התשלומים הקמעונאי
ה-e-CNY יוצר מגרש משחקים שווה מבחינת נגישות ותשתיות, ומעודד חדשנות ותחרות בין ספקי שירותי תשלום שונים. בהיותו תביעה כלפי הבנק המרכזי, ה-e-CNY מפיל חסמים מוסדיים וחסמי פלטפורמה בשוק התשלומים, מאפשר תשלומים בכל מקרי השימוש, מרחיב את נגישותם של שירותי תשלום קמעונאיים ומשפר את הרווחה החברתית.
מקורות
קבוצת העבודה למחקר ופיתוח של E-CNY בבנק העם של סין (2021): "התקדמות המחקר והפיתוח של E-CNY בסין".
טענות בנוגע ל-e-CNY, לאחר בדיקה
בשנת 2025 הופצו ברשתות החברתיות ובסיכומי חדשות נתונים מרשימים על היקף השימוש הבין-לאומי ברנמינבי הדיגיטלי. בדקנו אותם מול מקורות ראשוניים – בנק העם של סין (PBoC), הבנק להסדרים בין-לאומיים (BIS), SWIFT וקרן המטבע הבין-לאומית (IMF).
| טענה | מה עולה מהתיעוד |
|---|---|
| "ב-17 במרס 2025 הודיע בנק העם של סין (PBoC) כי מערכת ה-e-CNY לעסקאות חוצות גבולות מחוברת במלואה לעשר מדינות ASEAN ולשש מדינות במזרח התיכון." | לא ניתן למצוא הודעה כזו באתר ה-PBoC או בסוכנויות הידיעות הגדולות. שימוש חוצה גבולות ב-e-CNY נוסה בעיקר במסגרת mBridge (סין, הונג קונג, תאילנד, איחוד האמירויות; ערב הסעודית משנת 2024 עד 2026). |
| "הדבר מכסה 38% מהסחר העולמי ועוקף את SWIFT." | אין זו מדידה רשמית; לכל היותר חלק תיאורטי מהכלכלות שהוזכרו. חלקו של הרנמינבי בתשלומים בינלאומיים ב-SWIFT נותר בספרה בודדת נמוכה (SWIFT RMB Tracker), וחלקו ברזרבות העולמיות הוא כ-2% (IMF COFER). |
| "SWIFT נמשך 3–5 ימים, ה-e-CNY 7 שניות; תשלום מהונג קונג לאבו דאבי קיצץ את העמלות ב-98%." | פיילוט mBridge של 2022 סילק 164 עסקאות בשווי של למעלה מ-22 מיליון USD בתוך שניות (BIS). לנתון של 98% אין מקור שפורסם. Swift עצמה דיווחה ב-2018 כי כמעט 50% מתשלומי gpi זוכו בתוך 30 דקות. |
| „תשלום סין–אינדונזיה במסגרת ‚שתי מדינות, שני פארקים׳ נסלק תוך 8 שניות – יעיל פי 100.” | דווח בתקשורת הסינית בלבד; "פי 100" אינו מדד מוגדר ולא פורסמו נתוני עסקאות. |
| "23 בנקים מרכזיים מבצעים ניסויים; סוחרי אנרגיה במזרח התיכון קיצצו את עלויות הסליקה ב-75%." | ל-mBridge היו כמה עשרות משקיפים, אך משקיפים אינם מבצעים עסקאות. לא פורסם כל מקור לנתון של 75%. |
| "הסליקה ברנמינבי עם מדינות ASEAN עלתה בשנת 2024 על 5.8 טריליון CNY; שש מדינות ASEAN מחזיקות בעתודות רנמינבי; תאילנד סלקה את עסקת הנפט הראשונה שלה ברנמינבי דיגיטלי." | לא ניתן לאתר את הנתון של 5.8 טריליון CNY בפרסום של PBoC. בנקים מרכזיים אחדים באזור, כגון Bank Negara Malaysia, מחזיקים רזרבות RMB. לא קיים מקור ראשוני לסחר נפט תאילנדי שהוסדר ב-e-CNY. |
| "השילוב עם Beidou ועם תקשורת קוונטית העלה את היעילות בנתיב הארקטי ב-400%." | אין מקור; הנתון מופיע רק במאמרים משניים. |
| "87% ממדינות העולם משתמשות במערכת; תשלומי e-CNY חוצי גבולות עולים על 1.2 טריליון דולר אמריקאי ב-200 מדינות." | שגוי. עסקאות e-CNY מצטברות בהיקף של 16.7 טריליון CNY עד נובמבר 2025 (PBoC) הן כמעט כולן מקומיות. נראה כי הנתונים מערבבים בין ה-e-CNY לבין CIPS, מערכת הסליקה הקונבנציונלית של סין עבור ה-RMB. |
ה-e-CNY הוא פרויקט מקומי רחב היקף ורציני, וקיימים לו פיילוטים חוצי גבולות. עם זאת, הטענות בדבר אימוץ עולמי אינן נתמכות בנתונים ראשוניים: הדולר האמריקאי ו-SWIFT נותרו דומיננטיים בתשלומים חוצי גבולות.
המסגרת האמריקאית לנכסים קריפטוגרפיים: חוק GENIUS, חוק CLARITY והאיסור על CBDC
מצב נכון לאוקטובר 2026: חוק GENIUS בנושא מטבעות יציבים לתשלומים בתוקף מאז 18 ביולי 2025. חוק CLARITY בנושא מבנה השוק אושר בבית הנבחרים ב-17 ביולי 2025 (294–134) אך נתקע בסנאט, שבו הצבעה על הפסקת הדיון (cloture) נכשלה 49–50 ב-15 בספטמבר 2026. חוק Anti-CBDC Surveillance State אושר בבית הנבחרים באותו יום (219–210) אך טרם נחקק; במקום זאת, איסור על הנפקת מטבע דיגיטלי של בנק מרכזי בידי הפדרל ריזרב עד 31 בדצמבר 2030 הפך לחוק ביולי 2026 במסגרת חוק 21st Century ROAD to Housing.
1. חוק GENIUS
- מטבעות יציבים לתשלומים (payment stablecoins) חייבים להיות מגובים ביחס של 1:1 לפחות ברזרבות נזילות באיכות גבוהה: מזומנים, פיקדונות בנקאיים, שטרי אוצר לפירעון של עד 93 ימים, הסכמי רכש חוזר וקרנות כספיות ממשלתיות.
- שלושה סוגי מנפיקים מותרים: חברות בנות של מוסדות פיקדון מבוטחים, מנפיקים לא-בנקאיים כשירים ברמה הפדרלית הנתונים לפיקוח ה-OCC, ומנפיקים כשירים ברמת המדינה בהיקף של עד 10 מיליארד USD במחזור.
- גילוי פומבי חודשי של הרזרבות, הנבדק על ידי משרד רואי חשבון רשום; לבעלי היחידות קדימות בפירוק או בחדלות פירעון של המנפיק.
- המנפיקים כפופים לחוק סודיות הבנקאות (Bank Secrecy Act) ואינם רשאים לשלם ריבית או תשואה למחזיקים.
- שלוש שנים לאחר חקיקת החוק, ספקי שירותי נכסים דיגיטליים לא יוכלו עוד להציע מטבעות יציבים לתשלום שאינם מותרים על פי החוק.
- מטבעות יציבים לתשלומים (payment stablecoins) אינם ניירות ערך או סחורות לפי הדין הפדרלי.
2. חוק CLARITY (הצעת חוק)
- הצעה לחלק את הסמכות בין ה-SEC ל-CFTC: ה-CFTC תפקח על סחורות דיגיטליות הנסחרות בבלוקצ'יינים בשלים, וה-SEC על הנפקות ראשוניות וחוזי השקעה.
- יגן על שמירה עצמית של נכסים ועל העברות ישירות בין עמיתים.
- אינו חוק: אישורו בקונגרס הנוכחי נחשב לבלתי סביר.
3. איסור על CBDC
- צו נשיאותי 14178 מיום 23 בינואר 2025 אוסר על סוכנויות פדרליות להקים CBDC או לקדם אותו.
- מאז יולי 2026, החוק אוסר על הפדרל ריזרב להנפיק CBDC עד 31 בדצמבר 2030.
השוואה לאיחוד האירופי
- MiCA חלה על מטבעות יציבים מאז 30 ביוני 2024: אסימוני כסף אלקטרוני חייבים להיות מגובים ברזרבות שלפחות 30% מהן (60% באסימונים משמעותיים) מוחזקות כפיקדונות במוסדות אשראי, ואסור למנפיקים לשלם ריבית. מטבעות יציבים אלגוריתמיים ללא נכסי רזרבה אינם יכולים לקבל הרשאה.
- ארצות הברית נשענת במקביל על רישוי פדרלי ורישוי של המדינות; האיחוד האירופי נשען על רישיון יחיד עם זכות פעילות חוצת גבולות (passporting).
- בעוד שארצות הברית אוסרת על CBDC של הפדרל ריזרב, הבנק המרכזי האירופי מכין אירו דיגיטלי עם מגבלות החזקה ואמצעי הגנה על הפרטיות; ההנפקה מחייבת תקנה של האיחוד האירופי שהוצעה על ידי הנציבות האירופית ביוני 2023.
מקורות: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Regulation (EU) 2023/1114).


