המחאות
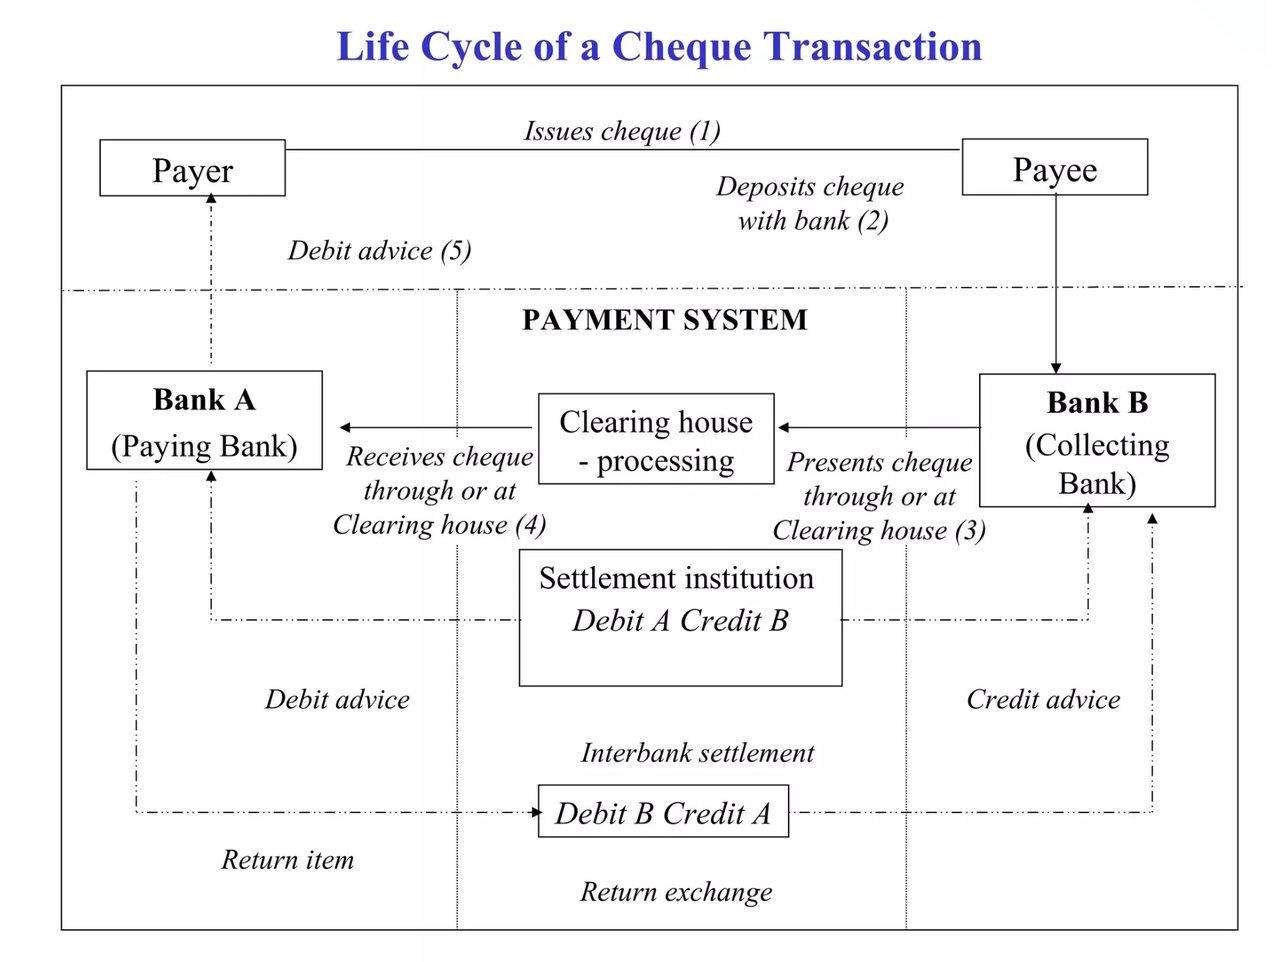
עסקאות שיקים של הבנק שלנו או של כל בנק אחר מתנהלות בהליך מובנה, המושרש בנוהגי הבנקאות המסורתיים, ומורכב ממספר שלבים:
- הוצאת המחאה: בעל חשבון (המושך) כותב המחאה ומציין בה פרטים מהותיים: שם הנמען (המוטב), הסכום הכספי המדויק (במספרים ובמילים), תאריך ההוצאה וחתימתו המאומתת של המושך.
- הצגת השיק: המוטב מפקיד את השיק בחשבון הבנק שלו. בנק זה, המכונה הבנק הגובה, יכול לקבל את השיק באמצעות הגשה פיזית בסניף או דרך ערוצים אלקטרוניים, ככל שהם זמינים.
- אימות והסבה: הבנק הגובה בוחן את תקפות השיק וחותם עליו או מטביע עליו חותמת לשם הסבה, ובכך מאשר שקיבל את המסמך ואימת באופן ראשוני את אותנטיותו.
- הליך הסליקה: השיק נשלח למערכת סליקה מרכזית או ישירות לבנק הנמשך (שבו מתנהל חשבון המושך). במערכת הסליקה מרכזים הבנקים שיקים ומכשירים פיננסיים אחרים שנמשכו זה על זה ומבצעים לגביהם התאמות, ובכך מסייעים להשלמת ההתחשבנות בגין העסקאות.
- העברת כספים: עם קבלת השיק, הבנק הנמשך מבצע בדיקות נוספות של השיק, ובפרט בודק את יתרת חשבונו של המושך ואת אמיתות החתימה. אם השיק תקין ובחשבון יש יתרה מספקת, הבנק הנמשך מחייב את חשבון המושך בסכום השיק.
- סליקה: הסכום שנסלק מזוכה בחשבון הבנק הגובה. בנק זה מזכה בתורו את הסכום בחשבון הנפרע, וכך משלים את מחזור העסקה.
- החזרת שיק: אם השיק נדחה (עקב אי-כיסוי, אי-התאמת חתימה וכדומה), הוא מוחזר לבנק הגובה בצירוף קוד סיבה מפורט. הבנק הגובה מודיע לאחר מכן למוטב על כישלון העסקה.
רצף פעולות זה מתאר את התהליך השיטתי והמדויק שבו הבנקים מבצעים עסקאות בשיקים, ומבטיח ביטחון פיננסי ועמידה בהוראות הרגולציה הבנקאית.
כאשר בנק פודה שיק,
התהליך כולל סדרת שלבים שמטרתם לאמת את תקפות השיק, להבטיח שבחשבון המשלם יש כיסוי מספק, ולסלוק את העסקה בין המוסדות הפיננסיים. להלן פירוט ההליך במורכבותו האלגנטית:
1. הפקדת שיק ויזום התהליך
עם הצגת שיק (בדלפק בנק, בכספומט או בהפקדה מבוססת סלולר), הבנק של המוטב (“בנק המוטב”) מתחיל בעיבוד השיק. הפרטים המהותיים בשיק (כגון מספר חשבון המושך, הסכום, התאריך והחתימות) נבדקים תחילה לשם אימות שלמותם ואמיתותם.
2. קידוד וסליקה
הבנק של הנפרע מקודד את פרטי השיק לתבנית אלקטרונית. נתונים מרכזיים כגון קוד MICR (זיהוי תווים בדיו מגנטי), הנמצא בתחתית השיק, מאפשרים עיבוד דיגיטלי.
לאחר מכן נכנס הצ'ק למערכת סליקה, המשמשת גשר בין הבנק של הנפרע (בנק הנמען) לבין הבנק של המושך (בנק המנפיק). הסליקה יכולה להתבצע באמצעות:
- קיזוז באמצעות תמונה: שיקים מקוזזים יותר ויותר כתמונות דיגיטליות, למשל באמצעות מערכת הקיזוז באמצעות תמונה של בריטניה (UK Image Clearing System) המופעלת בידי Pay.UK, או החלפת תמונות מכוח חוק Check 21 האמריקאי.
- בנקים קורספונדנטים: משמשים בעסקאות בינלאומיות כאשר לבנקים אין קשרים ישירים ביניהם.
- סילוק בבנק מרכזי: העמדות נטו שנוצרו בין הבנקים מסולקות בכסף בנק מרכזי, למשל בבנק אוף אינגלנד או באמצעות הפדרל ריזרב.
3. הסדר ואימות
בשלב זה, הבנק של המשלם ("הבנק הנמשך") מקבל את פרטי ההמחאה באמצעות מערכת הסליקה. הוא בודק:
- כספים מספיקים: ביתרת חשבונו של המשלם חייבים להיות די כספים לכיבוד ההמחאה.
- לגיטימיות: חתימת הצ'ק ופרטים נוספים נבדקים לאיתור זיוף או הונאה.
- עצירת תשלום: הבנק של המשלם בודק אם הוגשה בקשה לעצירת תשלום של השיק.
אם כל הבדיקות הושלמו בהצלחה, הבנק המשלם מאשר את התשלום.
4. העברת כספים וסילוק
- חשבונו של המשלם מחויב בסכום הצ'ק.
- הבנק של המוטב מקבל את הכספים באופן אלקטרוני ומזכה את חשבון המוטב.
בשלב זה הצ'ק הפיזי מאבד כל רלוונטיות, שכן הסליקה מתבצעת באמצעים דיגיטליים.
5. לוח זמנים לסליקת שיקים
- שיקים מקומיים: בדרך כלל נפרעים בתוך יום עסקים אחד עד שניים.
- שיקים מחוץ למדינה או מחו"ל: עשויים להימשך מספר ימים ועד שבועות, שכן הם כרוכים בבנקים מתווכים או בנקים קורספונדנטיים לצורך אימות וסליקה.
6. שיקים שהוחזרו או שלא כובדו
אם בחשבון המשלם אין די כספים או שהצ'ק סומן כבלתי תקף (למשל שונה או מזויף), הצ'ק יוחזר. הבנק של הנפרע מבטל את העסקה, מחייב את חשבון הנפרע ועשוי להטיל עמלה.
תובנות עיקריות על המחאות זרות
המחאות זרות פועלות על פי אותם עקרונות אך כרוכות בשכבות נוספות:
- המרת מטבע: מטבע הצ׳ק מומר למטבע המקומי של הנמען.
- בנקאות קורספונדנטית: הצ'ק מועבר דרך רשתות בינלאומיות, לעיתים קרובות באמצעות הודעות SWIFT.
- סליקה ממושכת: אימות שיקים זרים דורש זמן רב יותר בשל הבדלים שיפוטיים ורגולטוריים.
לפיכך, פדיון שיקים נשען על אמון, אימות ומערכות סליקה בין-בנקאיות, הפועלים יחד להבטחת סילוק פיננסי מאובטח ומדויק. אף שהתהליך הולך והופך לדיגיטלי, עמוד השדרה שלו נותר נטוע עמוק בעקרונות של אימות ואחריותיות.


הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.