Solutions de financement pour entités souveraines
Transformer les aspirations nationales en réalité économique
À une époque où la prudence budgétaire doit composer avec des objectifs ambitieux de développement national, IFB conçoit des solutions de financement souverain précisément adaptées à cette tension. Nous reconnaissons que les gouvernements modernes attendent davantage que des prêts conventionnels : ils exigent une ingénierie financière innovante qui préserve la souveraineté budgétaire tout en donnant accès à des capitaux transformateurs.
Notre gamme complète d'instruments de financement souverains
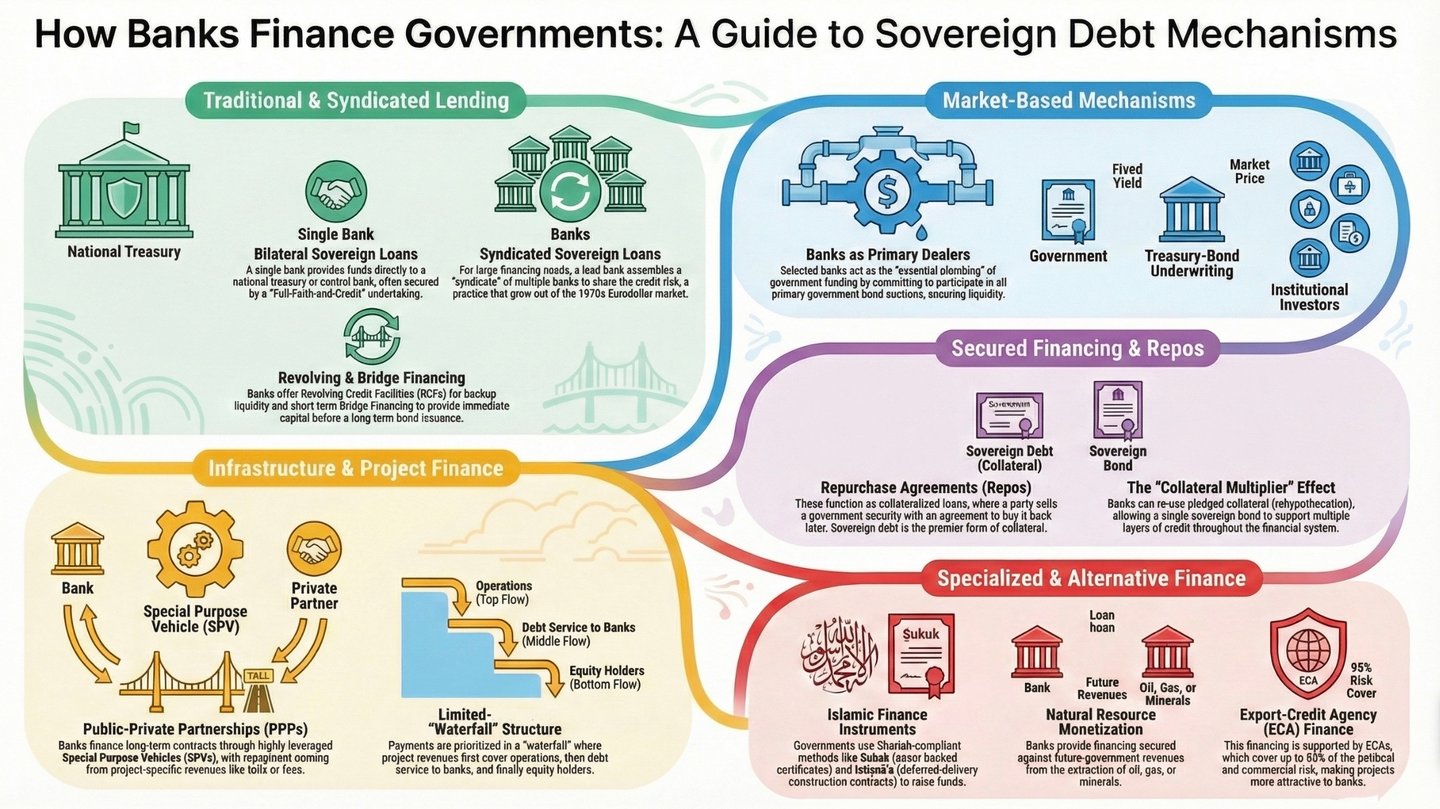
Programmes de titrisation de revenus
Nous évaluons si des flux de recettes publiques identifiables peuvent soutenir un financement destiné à un objectif de développement déterminé. L'évaluation porte sur le pouvoir juridique de céder ou de nantir ces recettes, leur performance historique, les mécanismes de contrôle du recouvrement, les droits concurrents et la sensibilité aux chocs économiques. Le nantissement de recettes futures permet d'anticiper l'obtention de capitaux, mais engage également des ressources budgétaires futures. La dette, les garanties et les engagements conditionnels qui en résultent doivent être évalués et déclarés conformément au cadre de finances publiques applicable. La tarification et le produit disponible dépendent de ces conclusions et de la demande des investisseurs.
Facilités de monétisation des ressources naturelles
Les redevances futures ou les recettes d'exportation peuvent soutenir un financement lorsque la production, la propriété, les droits de recouvrement et les volumes disponibles peuvent être établis de manière indépendante. Toute proposition doit être éprouvée au regard de la volatilité des prix des matières premières, des risques d'exploitation et de livraison, des droits déjà existants sur les recettes et des besoins budgétaires persistants de l'État. Un financement adossé à de futurs revenus tirés des ressources crée des obligations de remboursement ; il ne réduit pas, à lui seul, l'endettement public et ne préserve pas les réserves. IFB évalue le coût économique et budgétaire global avant de recommander une structure.
Développement d'infrastructures par le biais de partenariats public-privé
IFB évalue si un partenariat public-privé offre un meilleur rapport qualité-prix que la commande publique et le financement conventionnels. Les revenus du projet peuvent contribuer au remboursement, mais les gouvernements peuvent demeurer exposés par le biais de paiements de disponibilité, de garanties, d'engagements de revenus minimaux, d'indemnités de résiliation ou d'un soutien apporté à un acheteur public. Ces engagements directs et conditionnels doivent être quantifiés, approuvés, budgétisés et suivis. Un financement propre au projet peut répartir plus efficacement les risques ; il ne peut pas isoler automatiquement le budget général.
Architecture de véhicules ad hoc
Un véhicule ad hoc peut établir une propriété clairement définie, isoler les flux de trésorerie du projet et définir les droits contractuels entre l'État, les investisseurs et les exploitants. Sa création ne détermine pas si l'endettement ou les engagements associés relèvent des comptes publics ni s'ils influent sur les évaluations du crédit souverain. Ce traitement dépend de la substance du contrôle exercé par l'État, des garanties, des obligations de paiement et de l'exposition au risque, appréciées selon le droit et les normes comptables applicables. IFB recourt aux SPV lorsqu'ils améliorent la gouvernance et le caractère exécutoire, les engagements budgétaires qui s'y rattachent étant expressément identifiés.
Structuration et placement innovants d'obligations
Nous concevons des structures obligataires sophistiquées qui segmentent le risque souverain selon la source de revenus, créant des opportunités d'investissement ciblées qui attirent des capitaux internationaux diversifiés. Notre approche par tranches, qui affecte des flux de revenus spécifiques à des catégories d'investisseurs distinctes, optimise la tarification tout en élargissant la base d'investisseurs de l'émetteur souverain.
Facilités de crédit renforcées par des réserves
Pour les États disposant de réserves de change substantielles ou ayant accès à des garanties multilatérales, nous structurons des facilités de crédit renforcées qui s'appuient sur ces atouts afin d'obtenir des conditions préférentielles. Tout engagement de réserve, dispositif de sûreté ou garantie de tiers est apprécié au regard de son coût, de son incidence sur la liquidité disponible, de son caractère exécutoire en droit et de son traitement dans les comptes budgétaires et les états de réserves de l'État souverain. Les conditions préférentielles constituent un objectif soumis à l'épreuve du marché, et non un résultat garanti.
L'avantage IFB
Expertise exceptionnelle
Notre équipe dédiée au financement des entités souveraines réunit d'anciens responsables de trésors publics, d'anciens banquiers centraux et des vétérans des marchés de capitaux, qui connaissent les contraintes et les opportunités propres aux gouvernements modernes.
Une portée mondiale, une compréhension locale
Présents dans les principales places financières et sur les marchés émergents, nous associons les meilleures pratiques internationales à une appréciation précise des contextes locaux.
Excellence dans l'atténuation des risques
Chaque structure que nous concevons intègre de multiples niveaux d'atténuation des risques, des stratégies de syndication aux mécanismes de garantie, afin d'assurer des résultats résilients tout au long des cycles économiques.
Partenariat transparent
Nous considérons que la finance souveraine doit renforcer la transparence budgétaire, et non l'obscurcir. Nos structures sont conçues pour répondre aux normes internationales les plus élevées en matière de divulgation et de gouvernance.
Transformer une vision en réalité
Le chemin qui mène de l'ambition nationale à la réussite économique exige plus que du capital : il requiert un partenaire qui comprenne l'équilibre délicat entre responsabilité budgétaire et impératifs de développement. IFB offre précisément ce partenariat.
Nous invitons les entités souveraines à s'engager avec nous dans un processus de diagnostic complet, au cours duquel nous :
- Analyser vos architectures de revenus et vos bases d'actifs propres
- Identifier les structures de financement optimales, adaptées à vos paramètres de risque
- Concevoir des solutions sur mesure qui préservent la flexibilité budgétaire tout en mobilisant des capitaux transformateurs
- Exécutez vos opérations avec précision, transparence et un engagement sans réserve envers vos intérêts souverains
Engagez votre transformation
La convergence entre l'expertise des marchés de capitaux mondiaux et l'innovation en matière de financement souverain fait d'IFB votre partenaire idéal pour le développement national. Nous sommes prêts à mobiliser l'ensemble de nos capacités au service de vos objectifs économiques.
Contactez notre Division Financement des États pour entamer une consultation confidentielle. Ensemble, nous concevrons des solutions financières qui respectent votre souveraineté budgétaire tout en libérant le potentiel économique de votre nation.
IFB : là où l'ambition souveraine rencontre l'innovation financière
Pour toute discussion confidentielle concernant vos besoins de financement souverain, veuillez contacter directement notre responsable mondial du financement des entités souveraines. Toutes les demandes sont traitées avec la plus grande discrétion et dans le respect du protocole diplomatique.
Veuillez télécharger nos présentations
Recueil du financement de projets souverains et quasi souverains
Préambule exécutif – Diagnostic du déficit de financement
De nombreuses initiatives d'infrastructure annoncées publiquement dans les marchés émergents n'atteignent jamais le bouclage financier. La pathologie récurrente est un désalignement structurel : les ministères transposent fréquemment leurs règles nationales de passation des marchés, ou des modèles de bailleurs de fonds d'une époque révolue, à des opérations de marché de capitaux dont la répartition des risques, la maturité, le dispositif de sûretés et la tarification ne correspondent plus aux attentes des investisseurs. Le résultat inévitable est un appel d'offres au point mort, des spreads réajustés, ou une annulation pure et simple.
Le desk Souverains et quasi-souverains (SQS) d'IFB a pour vocation de remédier à ce décalage. Nous commençons par reconstituer la structure du capital afin que, avant même la première pelletée de terre, chaque risque soit confié au bilan le mieux à même de le supporter, que les frais soient perçus de manière transparente en amont afin de préserver la marge de manœuvre budgétaire, et que les engagements contractuels reflètent en temps réel les niveaux d'équilibre du marché.
I. Modalités de financement en un coup d'œil
Modalités de financement souverain
| # | Modalité | Durée indicative | Usage typique | Honoraires professionnels et frais d'arrangeur payables à l'avance |
|---|---|---|---|---|
| 1 | Prêt souverain bilatéral | 3 à 15 ans | Soutien budgétaire ; importations de biens d'équipement de faible montant | Provision d'honoraires, frais de diligence raisonnable technique, frais de structuration |
| 2 | Prêt souverain syndiqué | 5 à 12 ans | Facilité budgétaire ou contracyclique de 300 millions USD ou plus | Commission de prise ferme, commission de syndication, indemnité de rupture |
| 3 | Prise ferme d'obligations d'État | 5 à 30 ans | Référence en devises fortes ou tenue de marché sur le marché obligataire local | Marge de prise ferme, commission de coordination du roadshow |
| 4 | Financement de projets à recours limité | 8 à 25 ans | Énergie, transports, infrastructure numérique | Frais d'audit de modèle, frais de vérification ESG, frais de structuration |
| 5 | Dette de partenariats public-privé (BOT, DBFO) | 10 à 35 ans | Route à péage, aéroport, hôpital, dessalement de l'eau | Honoraires de mandat, honoraires de conseil pour les appels d'offres de concession, commission d'arrangement de dette |
| 6 | Crédit export (crédit acheteur) | 5 à 15 ans | Contrat EPC avec une part de contenu étranger de 30 % ou plus | Marge de traitement de la prime ECA, frais de documentation juridique |
| 7 | Crédit fournisseur et escompte de créances | 1 à 5 ans | Matériel roulant, équipements informatiques et de communication, matériel de défense | Marge d'escompte sur créances, commission de structuration |
| 8 | Ligne de crédit renouvelable et stand-by | 1 à 4 ans | Réserve de change, liquidités de réponse aux catastrophes | Commission d'engagement, commission d'agent |
| 9 | Financement-relais | Jusqu'à 24 mois | Relais vers un Eurobond ou un tirage multilatéral | Commission de prise ferme, marge d'exécution de swap |
| 10 | Facilité de crédit contingente (DDO catastrophe, DDO pandémie) | 15 à 20 ans (période de tirage de 3 à 5 ans) | Chocs climatiques, sanitaires ou liés aux prix des matières premières | Commission d'arrangement ; commission de disponibilité préfinancée |
| 11 | Finance islamique (sukuk, istisnaʿ, ijara) | 5 à 20 ans | Base d'investisseurs nationaux, juridictions soumises à la charia | Frais de structuration conforme à la charia, frais d'émission de certificat |
| 12 | Obligation ou prêt vert, social ou lié au développement durable | 5 à 30 ans | Atténuation du changement climatique, logement social, alignement sur les ODD | Frais de vérification d'impact, frais de calibrage des KPI |
| 13 | Prêt « ressources contre infrastructures » adossé à des matières premières | 5 à 15 ans | Raffineries adossées au pétrole, embranchements ferroviaires miniers | Commission de valorisation de l'off-take, marge d'exécution de couverture |
| 14 | Échange dette-nature ou dette-développement | Sur mesure | Financement de fiducies de conservation, réforme des politiques publiques | Frais de structuration du swap, frais de fiduciaire de suivi |
| 15 | Fonds propres ou quasi-fonds propres d'une entreprise publique | Ouvert | Télécommunications, services publics, ports | Commission de placement, commission de suivi des dividendes |
BOT : construction-exploitation-transfert ; DBFO : conception-construction-financement-exploitation ; EPC : ingénierie, approvisionnement et construction ; ECA : agence de crédit à l'exportation ; DDO : option de tirage différé ; KPI : indicateur clé de performance.
II. Analyse détaillée de chaque instrument
1. Prêt souverain bilatéral
- Principe. IFB finance directement le Trésor ou la banque centrale. La documentation est abrégée et le produit peut être déployé avec souplesse.
- Sûreté. Engagement de pleine foi et crédit (Full-Faith-and-Credit, FF&C), assorti de clauses de sûreté négative (negative pledge) et de pari passu.
- Référence de tarification. Tarifé par référence à la courbe des euro-obligations de l'émetteur souverain, ajustée en fonction de l'échéance et de la liquidité.
- Frais initiaux.
- Provision (0,5 à 1,0 million USD) à la signature du mandat.
- Frais de coordination de la diligence raisonnable technique (majoration de 5 à 8 % sur les factures d'audit des Big Four).
- Frais de structuration (50 à 100 points de base du prêt), comptabilisés à l'approbation du crédit.
2. Prêt souverain syndiqué
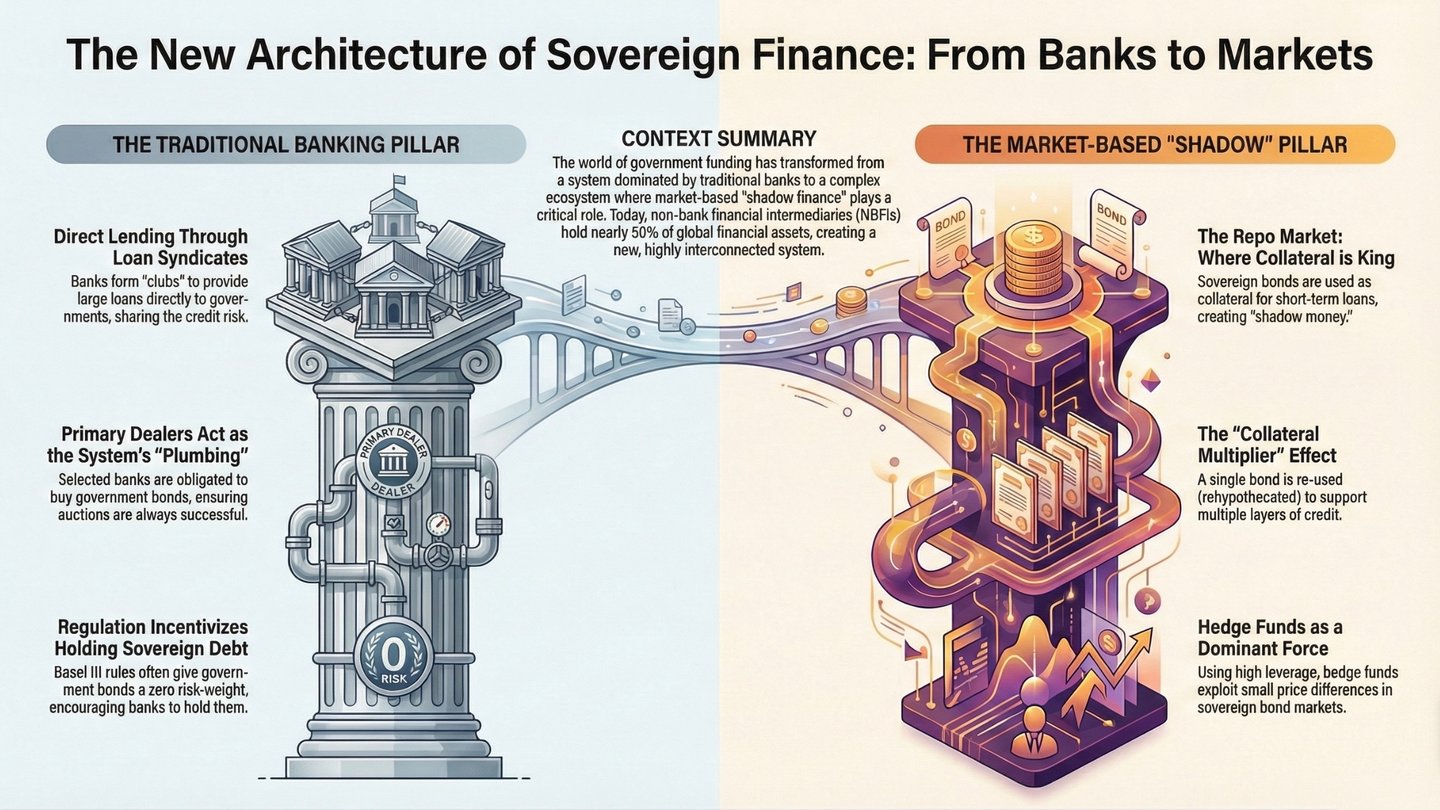
- Pourquoi syndiquer ? Des montants unitaires supérieurs à 300 M USD et les limites de concentration de Bâle imposent la constitution d'un pool.
- Rôle d'IFB. L'arrangeur principal mandaté (Mandated Lead Arranger, MLA) prend ferme 100 % du financement, répartit les participations et demeure agent du crédit (Facility Agent).
- Empilement des frais.
- Provision d'engagement (non remboursable).
- Commission de garantie de placement (écart « brut » de 75 à 200 points de base entre le prix garanti et le prix placé).
- Commission de syndication / de participation (prélèvement de 25 à 75 points de base conservé par le MLA).
- Commission de rupture (abandon) (2 à 5 millions USD) exigible si l'emprunteur se tourne vers un autre arrangeur.
3. Prise ferme d'obligations d'État
- Structure. Titre global en devises fortes conforme à la Regulation S/Rule 144A, ou émission de référence en monnaie locale.
- Transfert de risque. IFB s'engage sur un rendement de prise ferme fixe, puis cède les titres à des gestionnaires d'actifs au prix d'équilibre du marché.
- Aspects économiques. Marge de placement de 40 à 200 points de base, majorée de frais de coordination de roadshow (environ 300 k USD).
4. Financement de projets à recours limité
- Priorité des flux de trésorerie. Cascade : coûts d'exploitation et impôts → service de la dette senior → reconstitution du compte de réserve du service de la dette (DSRA) → réserve de maintenance → distributions aux actionnaires, sous réserve d'un test de blocage.
- Rehaussements types. Garantie multilatérale de risque partiel (Partial-Risk Guarantee, PRG), assurance contre les risques politiques (Political-Risk Insurance, PRI), compte séquestre, droits de substitution.
- Exigence de modélisation. IFB exige un audit indépendant du modèle (0,15 à 0,35 M USD) et perçoit des frais d'examen du modèle financier (0,2 M USD).
5. Dette de partenariat public-privé (PPP)
- Variantes de concession. BOT (Build-Operate-Transfer), DBFO (Design-Build-Finance-Operate).
- Indemnités de résiliation. L'État s'engage à rembourser la dette senior sur la base d'un TRI des fonds propres prédéterminé en cas de force majeure d'origine politique.
- Honoraires de conseil. Conseil en matière d'offres de concession (1 à 3 millions USD) et commission d'arrangement de dette (75 à 125 points de base).
6. Crédit à l'exportation / crédit acheteur
- Couverture. Jusqu'à 95 % du risque politique et commercial par une agence de crédit à l'exportation telle que la couverture fédérale Hermes en Allemagne ou SACE (Italie).
- Prime OCDE. Fixée en application de l'Arrangement de l'OCDE selon la catégorie de risque pays et la durée ; généralement incluse dans le montant financé par le prêt.
- Marge de la Banque IFB. Retient une marge de traitement de 3 à 5 % sur la prime financée.
7. Crédit fournisseur et escompte de créances
- Mécanisme. L'entrepreneur EPC accepte des billets à ordre ; IFB les acquiert avec une décote (taux de référence sans risque tel que le SOFR ou l'€STR, majoré d'une marge).
- Revenu perçu d'avance. La marge d'escompte (3 à 5 % de la valeur nominale) est comptabilisée immédiatement.
8. Ligne de crédit renouvelable et stand-by
- Discipline de tirage. Périodes de disponibilité de 12 à 48 mois ; commission d'engagement de 30 à 75 pb sur les montants non tirés, à compter de la signature.
- Finalité : matelas de change, liquidité en cas de pandémie, reconstruction rapide.
9. Financement relais
- Arbitrage calendaire. L'entité souveraine émet une euro-obligation dans six mois ; IFB assure le financement relais dès maintenant.
- Gains initiaux. Commission de prise ferme : 100 à 150 pb ; marge d'exécution du swap : 5 à 10 pb.
10. Facilité de crédit conditionnelle (Cat-DDO, Pandemic-DDO)
- Déclencheur. Déclaration officielle de catastrophe, baisse du prix des matières premières supérieure à 20 %, ou déclaration par l'OMS* d'une urgence de santé publique de portée internationale ou d'une urgence pandémique.
- Structure des commissions. Commission d'arrangement unique de 70 à 100 points de base ; commission de disponibilité de 35 à 75 points de base, financée à la signature.
* OMS = Organisation mondiale de la santé.
11. Instruments de finance islamique
- Sukuk. Certificats adossés à des actifs ; le coupon est remplacé par des loyers.
- Istiṣnāʿa. Contrat de fabrication à livraison différée ; la banque finance la construction et vend l'actif à son coût majoré d'une marge.
- Frais. Frais de structuration conforme à la charia (0,1 % de l'émission), frais d'émission de certificats (0,2-0,4 %).
12. Prêt ou obligation vert, social ou indexé sur des critères de durabilité
- Mécanisme d'ajustement de la marge. La marge diminue de 25 points de base lorsque les indicateurs clés de performance (par exemple, CO₂/MWh, ratio d'emploi femmes-hommes) sont atteints ; elle augmente en cas de non-respect.
- Vérification. Frais de vérification d'impact (100 à 250 k USD) et frais de calibrage des indicateurs de performance (75 à 150 k USD).
13. Prêt « ressources contre infrastructures » adossé à des matières premières
- Remboursement. Les barils ou tonnes physiques, ou les recettes d'exportation monétisées, sont versés sur le compte séquestre.
- Coussin. Couverture du risque de prix des matières premières exécutée par la table de négociation des matières premières d'IFB (marge d'exécution de la couverture d'environ 1 % du notionnel).
14. Échange dette-nature / dette-développement
- Structure. IFB rachète la dette en USD à 70-80 cents par dollar ; l'entité souveraine émet un nouveau titre en monnaie locale au pair ; le différentiel finance un trust de conservation.
- Frais. Frais de structuration du swap (1 à 1,5 % de la valeur nominale), frais de fiduciaire de suivi (environ 100 000 USD par an).
15. Fonds propres et quasi-fonds propres dans les entreprises publiques
- Composition des instruments. Actions ordinaires, actions de préférence rachetables, prêts d'actionnaires subordonnés.
- Conditions financières initiales. Commission de placement (2 à 3 % des fonds propres investis) et commission de suivi des dividendes (50 000 USD par an).
III. Architecture de revenus perçus d'avance (détail)
Financement souverain : frais par phase
| Phase | Frais | Montant type | Comptabilisation dans le compte de résultat de la banque |
|---|---|---|---|
| Mandat | Provision (retainer) | 0,4 à 1,5 million USD | Revenu en espèces immédiat |
| Indemnité de rupture | 2 à 5 millions USD (sous condition) | Jour de réception | |
| Faisabilité | Renforcement de la diligence raisonnable technique | 5 % à 10 % de la facture de l'auditeur | Résultat net (hors capital) |
| Examen du modèle financier | 150 000 – 350 000 USD | Ligne des commissions et frais | |
| Vérification ESG | 100 000 à 250 000 USD | Ligne des commissions et frais | |
| Structuration | Frais de structuration ou d'arrangement | 50 à 150 points de base de la facilité | Amortissement au taux d'intérêt effectif dès le premier jour (IFRS 9) |
| Prise ferme | Commission de prise ferme | 75 à 200 pb bruts | Produits de négociation |
| Syndication | Commission de syndication | 25–75 pb | À l'allocation |
| Clôture | Commission d'agent et de fiduciaire des sûretés (première année) | 100 000 à 250 000 USD | Paiement comptant à la signature |
| Marge de traitement de la prime ECA | 3 % à 5 % de la prime | Espèces lors du paiement de la prime | |
| Marge de couverture de change ou de taux | 5 à 15 points de base du notionnel | Produits de négociation | |
| Commission d'engagement (montants non utilisés) | 30–75 pb par an | Liquidités trimestrielles | |
| Après le tirage | Écart de placement du compte de réserve du service de la dette (DSRA) | 1,5 % à 2 % sur le solde du compte de réserve du service de la dette (DSRA) | Produit net d'intérêts |
| Portage positif sur le swap de coupon | Variable | Produits de négociation |
IV. Services annexes de conseil et de gestion des risques
- Optimisation des gains en fonds propres dans le cadre de Bâle III finalisé – ajustement de la répartition entre commissions intégrées au rendement et commissions perçues à l’origine afin de préserver la rentabilité à mesure que le plancher de fonds propres atteint 72,5 % (2028 selon le calendrier de Bâle ; 2030 dans l’UE).
- Laboratoire de tarification liée à la durabilité – aider les trésoreries à définir des indicateurs clés de performance (i) suffisamment ambitieux pour être crédibles et (ii) réalistement atteignables dans le cadre des engagements contractuels (covenants).
- Tests de résistance des revenus liés aux matières premières – simulation de Monte-Carlo des trajectoires de prix, fournissant des distributions probabilistes des ratios de couverture du service de la dette (DSCR) dans des scénarios avec et sans couverture.
- Instruments de dette conditionnels à l'état de l'économie – bons de souscription indexés sur le PIB, clauses de suspension en cas de catastrophe, majorations de taux indexées sur l'inflation.
- Développement du marché en monnaie locale – IFB agit en tant qu'investisseur de référence dans la première émission de référence en monnaie locale et organise sa cotation croisée afin d'attirer les investisseurs étrangers.
Mot de la fin
La philosophie d'IFB est simple : aligner les incitations, assurer d'emblée la transparence, syndiquer le risque résiduel. En associant une structuration rigoureuse à une architecture de frais disciplinée, nous transformons la liste de projets ambitieux d'un gouvernement en une série de clôtures finançables : chacune protégée contre les risques politiques, de marché et d'exécution, et chacune valorisée au coût réel du capital d'aujourd'hui plutôt qu'à celui, illusoire, d'hier.
Si vous souhaitez un examen approfondi et confidentiel pour une entité souveraine ou un portefeuille de projets déterminé, notre desk SQS organisera volontiers un atelier sur mesure, à votre convenance.
Prêt pour une visioconférence Zoom ?