Traites bancaires internationales (IBD)
Définition, déroulement, règlement et contrôles des risques
Synthèse
Une traite bancaire internationale (International Bank Draft, IBD) est un instrument prépayé émis par une banque – fonctionnellement comparable à un chèque de banque – utilisé pour des paiements transfrontaliers de montant élevé lorsque le bénéficiaire exige un engagement ferme de disponibilité des fonds. IFB accepte les IBD « à l'encaissement » : nous vérifions l'instrument, le présentons par l'intermédiaire de notre réseau de correspondants à la banque émettrice et créditons votre compte après réception du règlement définitif. Dans des circonstances et des juridictions limitées et clairement définies, IFB peut proposer une valeur anticipée « sous réserve » (avec recours) dans l'attente de l'encaissement définitif.
1. Ce qu'est un IBD – et ce qu'il n'est pas
- Prépayé, tiré sur la banque : les fonds sont prélevés auprès de l'acheteur à l'émission, et la traite est tirée sur la banque émettrice (ou sur son agence payeuse désignée).
- Libellée en devise étrangère : en règle générale la devise du bénéficiaire, bien que l'émission multidevise soit courante.
- Un instrument négociable physique : l'original papier est requis pour le dépôt et la compensation.
- Pas un transfert instantané : contrairement aux virements SWIFT, les IBD exigent une présentation physique et une compensation interbancaire avant d'être définitifs.
2. Quand une IBD est pertinente
- Acquisitions immobilières, frais de scolarité, dépôts de garantie et transactions pour lesquelles un bénéficiaire exige un instrument garanti par une banque.
- Environnements dans lesquels les contreparties se méfient des transferts électroniques ou exigent un « support papier bancaire ».
- Situations exigeant une piste d'audit claire et une émission sur papier sécurisé doté de dispositifs anti-contrefaçon.
3. Comment IFB traite un IBD entrant
3.1 Dépôt auprès d'IFB
- Envoyez la traite originale, par coursier agréé, à notre service Commerce international et encaissements ; IFB n'exploite pas d'agences ouvertes au public.
- Fournir :
- Les coordonnées de votre compte IFB à créditer.
- Pièce d'identité valide et, pour les clients entreprises, pouvoir d'effectuer un dépôt.
- Toute pièce justificative (facture/contrat) en cas de demande à des fins de conformité.
3.2 Vérification de l'instrument
- Contrôles visuels et de sécurité : filigranes, micro-impression, hologrammes, sensibilisation chimique, intégrité des numéros de série.
- Validation par la banque émettrice : confirmation, le cas échéant, des détails de l'émission par SWIFT ou par messagerie sécurisée.
- Filtrage des sanctions et AML : les parties, l'objet et les juridictions concernés sont filtrés au regard des listes applicables et des règles internes de risque.
Résultat : IFB accepte l'encaissement, l'accepte sous réserve (cas rare et discrétionnaire) ou le refuse (par exemple en cas de soupçon de falsification, de risque de sanctions ou d'instrument incomplet).
3.3 Présentation et encaissement
- Acheminement : IFB transmet la traite à la banque émettrice (ou à son agence payeuse désignée), soit directement, soit par l'intermédiaire de notre banque correspondante dans la devise et le pays de la traite.
- Méthode : encaissement simple soumis aux usages de marché de l'ICC URC 522 (convention de place), sauf si la banque émettrice prescrit d'autres conditions.
3.4 Règlement et inscription au crédit
- Crédit définitif : dès que la banque émettrice honore l'effet et que nous recevons les fonds compensés, IFB crédite votre compte avec date de valeur à la date de réception, déduction faite des frais applicables.
- Crédit sous réserve (le cas échéant) : IFB peut créditer les fonds avant le règlement définitif, strictement avec recours. Si la banque émettrice refuse d'honorer l'effet ou le retourne, IFB annulera le crédit et recouvrera les fonds auprès du déposant.
4. La banque émettrice virera-t-elle les fonds, ou non ?
4.1 Honorer (paiement)
La banque émettrice transfère les fonds lorsque :
- L'effet est authentique, non altéré et valide (dans le cadre de toute période de validité indiquée).
- Aucune opposition au paiement ni déclaration de perte n'existe.
- Tous les contrôles réglementaires sont concluants.
Résultat chez IFB : nous recevons les fonds par l'intermédiaire de notre correspondant. Votre compte est crédité à réception définitive.
4.2 Refus d'honorer (défaut de paiement)
La banque émettrice peut refuser le paiement si :
- Une falsification ou une altération est suspectée.
- Une opposition au paiement a été enregistrée (par exemple, en cas de perte ou de vol déclaré).
- Il existe une divergence substantielle (bénéficiaire non concordant, instrument expiré).
- Un blocage réglementaire ou juridique s'applique (sanctions, décision judiciaire).
- Irrégularités d'émission (par exemple, instrument non émis par eux ou émis par erreur).
Résultat chez IFB : nous vous notifions le défaut de paiement, retournons l'original ou vous adressons un avis formel de refus, et annulons tout crédit provisoire éventuellement accordé. Vous pouvez exercer un recours directement auprès de l'acheteur ou de l'émetteur.
5. Délais et dates de valeur
- Vérification auprès d'IFB : généralement 1 à 2 jours ouvrés à compter de la réception de l'instrument original.
- Encaissement international : généralement de 5 à 15 jours ouvrés, selon la devise, le pays, les étapes postales ou de transport par coursier, le traitement par les correspondants et les éventuels contrôles réglementaires.
- Crédit définitif : le jour où IFB reçoit les fonds de bonne valeur de la banque émettrice ou correspondante. Les fonds sont alors pleinement utilisables et transférables.
Remarque : les délais de transit, les jours fériés et les décalages horaires allongent souvent les cycles pour les traites en USD, CAD, GBP et EUR tirées sur des succursales étrangères.
6. Frais et commissions
- Frais de traitement : traitement des dépôts IBD.
- Frais de correspondants : tels que répercutés par les banques intermédiaires ou de paiement.
- Coursier : lorsqu'un envoi sécurisé est requis pour la présentation.
- Conversion de devises (si vous demandez la conversion lors du crédit) : exécutée au taux client en vigueur chez IFB à la date de valeur.
- Commission pour réserve insuffisante : uniquement en cas d'octroi d'une date de valeur anticipée.
Pour connaître le barème en vigueur, veuillez consulter le Barème des frais d'IFB ou votre chargé de relation.
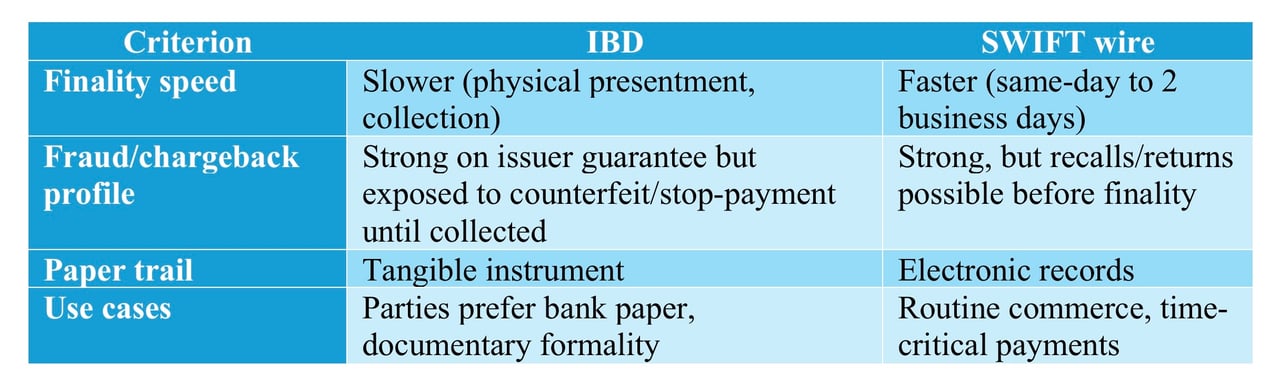
7. Comparaison : IBD et virement SWIFT
8. Risques, facteurs d'atténuation et mesures de protection d'IFB
- Risque de contrefaçon ou d'altération : atténué par des contrôles de sécurité multifactoriels et par la confirmation de l'émetteur.
- Perte ou vol en cours de transport : risque atténué par une conservation contrôlée, un acheminement sous scellés et des transporteurs avec suivi.
- Risque réglementaire : maîtrisé par un contrôle complet en matière d'AML/CFT et de sanctions.
- Risque de refus de paiement : il n'est écarté qu'au règlement définitif ; auparavant, tout crédit anticipé est strictement accordé avec recours.
Obligations du client : fournir des informations exactes sur le bénéficiaire, assurer la transparence quant à l'objet de la transaction et conserver les justificatifs d'achat ou de contrat.
9. Virements sortants après crédit
Une fois les fonds compensés crédités :
- Transfert au sein d'IFB ou vers d'autres banques par SWIFT, SEPA, RTP ou les circuits locaux, selon le cas.
- Conversion de change facultative lors de l'instruction, ou règles de conversion automatique selon votre mandat.
- Les heures limites standard s'appliquent pour une date de valeur le jour même, selon la devise.
10. Traitement des cas particuliers
- Traites perdues ou endommagées : IFB ne traitera pas de photocopies ni de copies numérisées. L'acheteur doit demander à la banque émettrice de faire opposition et de procéder à une réémission. Nous pouvons fournir une preuve de dépôt si la perte est survenue après la remise à IFB.
- Divergences de nom : un endossement et une preuve documentaire sont requis ; à défaut, la traite doit être réémise.
- Traites périmées : de nombreuses traites mentionnent une période de validité ; IFB applique les règles de l'émetteur. Une réémission peut être requise.
- Endossements multiples : acceptés sous réserve des règles de l'émetteur et de l'examen des risques par IFB.
11. Liste des documents requis pour le dépôt d'un IBD auprès d'IFB
- Projet original, non modifié.
- Les informations relatives à votre compte IFB.
- Pièce d'identité officielle en cours de validité (personnes physiques) ou mandat de la société et pièces d'identité des signataires (sociétés).
- Éléments probants de l'opération sous-jacente, sur demande (facture, contrat, contrat d'achat).
12. Cadre juridique et réglementaire
- Les encaissements s'effectuent conformément aux usages de marché en vigueur (par exemple les principes des URC 522 de l'ICC pour les encaissements bancaires) et au droit local applicable.
- L'acceptation d'IFB est donnée pour encaissement, sauf stipulation expresse contraire par écrit.
- Le crédit anticipé, lorsqu'il est accordé, l'est sous réserve et avec recours, et peut être contre-passé en cas de non-paiement.
13. Points essentiels
- Un IBD est sécurisé, mais non instantané.
- IFB crédite le compte après réception de fonds disponibles de la banque émettrice ; toute date de valeur antérieure est conditionnelle.
- Le rejet reste possible jusqu'au règlement définitif ; tout fonds provisoire doit être considéré comme non définitif.
- Pour les paiements urgents, un virement SWIFT est généralement préférable ; pour les exigences documentaires formelles, un IBD demeure approprié.
14. Contact
Pour les remises, les tarifs et les heures limites propres à chaque devise, veuillez contacter votre chargé de clientèle IFB ou le service Financement du commerce et encaissements documentaires.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.