
Paiements et virements
Paiements en MNBC
Projet mBridge : une révolution des paiements transfrontaliers grâce à la technologie multi-MNBC
Aperçu
Le projet mBridge a été lancé par le BIS Innovation Hub Hong Kong Centre avec plusieurs banques centrales, dans le but de transformer l'environnement des paiements transfrontaliers par le déploiement de monnaies numériques de banque centrale (MNBC). Ce projet vise à remédier aux inefficacités persistantes des systèmes de paiement internationaux actuels, telles que les coûts élevés, la lenteur d'exécution des transactions et la complexité opérationnelle.
Banques centrales fondatrices et participantes
mBridge a été fondé grâce aux efforts conjoints des banques centrales de Thaïlande, de Hong Kong, de Chine et des Émirats arabes unis. La Banque centrale d'Arabie saoudite est devenue participante à part entière en juin 2024. Le projet a atteint le stade du produit minimum viable (MVP) à la mi-2024 ; en octobre 2024, la BRI s'est retirée et a transféré la plateforme aux banques centrales participantes. En septembre 2026, la Banque centrale d'Arabie saoudite a mis fin à sa participation à l'issue de son essai.
Le projet a également attiré un large groupe de banques centrales et d'organisations internationales observatrices, parmi lesquelles le Fonds monétaire international (FMI) et la Banque mondiale. Les observateurs ont notamment compris :
- Banque asiatique d'investissement pour les infrastructures
- Bangko Sentral ng Pilipinas (Philippines)
- Bank Indonesia
- Banque de France
- Banque d'Israël
- Banque d'Italie
- Banque de Corée
- Banque centrale de Bahreïn
- Banque centrale du Chili
- Banque centrale européenne
- New York Innovation Center de la Federal Reserve Bank of New York
- Banque centrale d'Arabie saoudite
- etc.
Fondements technologiques
L'infrastructure technologique de mBridge repose sur le mBridge Ledger, une plateforme blockchain spécialisée conçue pour permettre des paiements transfrontaliers et des opérations de change en temps réel, de pair à pair. Cette plateforme permet aux banques centrales participantes d'émettre et d'échanger directement des monnaies numériques de banque centrale (MNBC), réduisant ainsi la dépendance à l'égard des réseaux traditionnels de banque correspondante, qui se caractérisent généralement par des délais et des coûts élevés.
Le registre mBridge est conçu dans une logique de modularité et d'évolutivité, afin de faciliter son intégration aux systèmes de paiement nationaux existants et de permettre de futures améliorations. Cette approche garantit que la plateforme demeure adaptable à l'évolution des environnements technologique et réglementaire.
Projet pilote et résultats
En 2022, mBridge a mené un projet pilote portant sur des transactions en valeur réelle entre 20 banques commerciales issues des quatre juridictions fondatrices : 164 paiements et opérations de change d'une valeur supérieure à 22 millions USD, réglés en quelques secondes. La BRI a conclu qu'une plateforme multi-MNBC peut améliorer sensiblement l'efficacité, la rapidité et la transparence des paiements transfrontaliers.
Perspectives
Une fois le stade du produit minimum viable (MVP) atteint, la feuille de route définie par les participants comprend :
- Interopérabilité automatisée : renforcement de l'intégration de la plateforme avec les systèmes de paiement nationaux afin d'assurer la fluidité des flux de transactions.
- Gestion de la liquidité : introduction d'outils de mise en file d'attente des opérations et de gestion des priorités afin d'optimiser la liquidité.
- Confidentialité et gouvernance des données : mise en place de cadres solides en matière de protection des données et de conformité réglementaire.
- Élargissement de la participation : inviter davantage de juridictions et d'acteurs du secteur privé à rejoindre la plateforme et à explorer de nouveaux cas d'usage
En résumé
Le projet mBridge constitue une initiative pionnière visant à repenser l'avenir des paiements transfrontaliers à l'aide des CBDC et de la technologie blockchain. En favorisant une collaboration accrue entre banques centrales et en s'appuyant sur des solutions technologiques avancées, mBridge entend créer un écosystème de paiements internationaux plus efficace, moins coûteux et plus transparent. La BRI s'étant retirée, son développement relève désormais des banques centrales participantes.
Project Icebreaker
Un effort conjoint de la Banque des règlements internationaux (BRI) et des banques centrales d'Israël, de Norvège et de Suède. Ce projet, qui a étudié les avantages et les difficultés de l'utilisation de monnaies numériques de banque centrale (MNBC) de détail dans les paiements internationaux, s'est achevé en 2023.
Le projet a testé la faisabilité technique d'opérations transfrontalières et multidevises entre différents systèmes expérimentaux de MNBC de détail. Il reposait sur un modèle en étoile (hub-and-spoke), décomposant une opération transfrontalière en deux paiements nationaux, facilités par un prestataire de change actif dans les deux systèmes nationaux. Cette approche signifie que les MNBC de détail n'ont jamais besoin de quitter leur propre système.
Le modèle du Projet Icebreaker permet à plusieurs fournisseurs de change de soumettre leurs cotations au hub du système, qui sélectionne ensuite automatiquement l'option la moins chère pour l'utilisateur final. Ce dispositif concurrentiel réduit le risque de liquidité insuffisante sur la paire de devises souhaitée, laquelle peut entraîner des frais plus élevés ou des retards d'exécution. Le modèle en étoile (hub-and-spoke) limite en outre le risque de règlement et de contrepartie grâce à des paiements coordonnés en monnaie de banque centrale, et exécute les opérations transfrontalières en quelques secondes.
Le projet propose un modèle aux pays qui envisagent de développer une monnaie numérique de banque centrale (MNBC) nationale et de l'étendre aux transactions transfrontalières. Il offre également aux banques centrales une compréhension plus approfondie des technologies ainsi que des choix techniques et de politique publique disponibles pour la mise en œuvre de MNBC de détail. Le projet met l'accent sur l'extensibilité, l'interopérabilité et la simplicité, et exige des prérequis techniques minimaux pour intégrer des systèmes nationaux fonctionnant sur des technologies différentes.
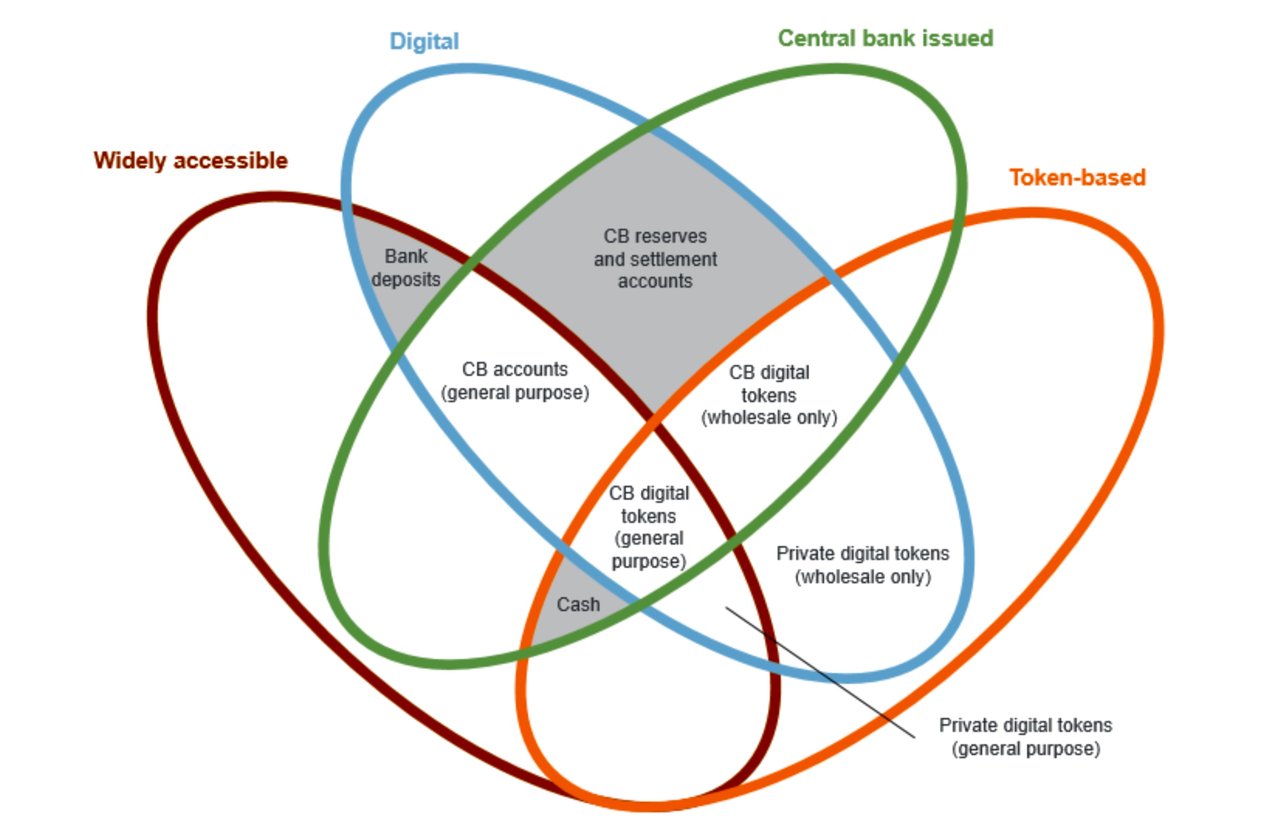
E-CNY : principaux objectifs, principes directeurs et considérations d'inclusion
L'e-CNY, également appelé yuan numérique, est une représentation numérique de la monnaie fiduciaire chinoise, le yuan. À la différence d'actifs financiers tels que les actions ou les obligations, l'e-CNY a été conçu comme une créance directe sur la banque centrale, doté du cours légal. Il convient de noter que l'e-CNY n'est pas une cryptomonnaie reposant sur la blockchain, ce qui le distingue d'autres monnaies numériques comme le Bitcoin ou l'Ethereum.
Évolution à compter du 1er janvier 2026 : les soldes en e-CNY détenus dans les portefeuilles des banques commerciales agréées sont classés comme passifs de dépôts bancaires. Ils sont rémunérés selon les règles de taux de dépôt en vigueur, sont couverts par la garantie des dépôts et entrent dans l'assiette des réserves obligatoires ; les établissements de paiement non bancaires doivent constituer des réserves de 100 % sur les e-CNY qu'ils gèrent. À la fin de novembre 2025, l'e-CNY avait enregistré 3,48 milliards de transactions pour une valeur cumulée de 16,7 billions de CNY, très majoritairement en Chine.
La description des objectifs et de la conception ci-dessous suit le livre blanc de 2021 de la PBoC et reflète la conception initiale de type numéraire.
I. Principaux objectifs et vision de l'e-CNY
Le développement du système e-CNY de la Chine vise à créer une version numérique du renminbi qui réponde à la demande de monnaie fiduciaire du public à l'ère de l'économie numérique. Ce système soutiendra le développement des infrastructures de paiement de détail et améliorera l'efficacité du système de paiement, parallèlement à l'essor de l'économie numérique en Chine.
1. Amélioration de l'efficacité des systèmes de paiement des banques centrales
L'innovation technologique, en particulier au sein de l'économie numérique, est le principal moteur du développement économique. Des infrastructures de paiement de détail plus sûres et plus inclusives, fournies par les banques centrales en tant que biens publics, sont nécessaires. En tant qu'infrastructure financière majeure, le système e-CNY répondra davantage aux besoins de paiement diversifiés du grand public et améliorera l'efficacité des infrastructures financières. En outre, les transactions en e-CNY étant réglées dès le paiement, les entreprises et les parties concernées peuvent améliorer leur trésorerie tout en bénéficiant de services de paiement plus pratiques.
2. Constituer un système de secours pour le système de détail
Les grandes entreprises technologiques sont devenues des infrastructures de paiement de détail essentielles, et toute défaillance peut avoir un impact considérable sur le fonctionnement des systèmes de paiement et introduire potentiellement des risques systémiques. L'e-CNY, en tant que créance directe sur la banque centrale adossée au crédit souverain et dotée du statut de monnaie ayant cours légal, peut constituer une solution de secours fiable pour le système de détail reposant sur les dépôts auprès des banques commerciales. Il offre des produits de paiement diversifiés, améliorant l'efficacité et la sécurité des paiements.
3. Garantir l'égalité d'accès et l'inclusion financière
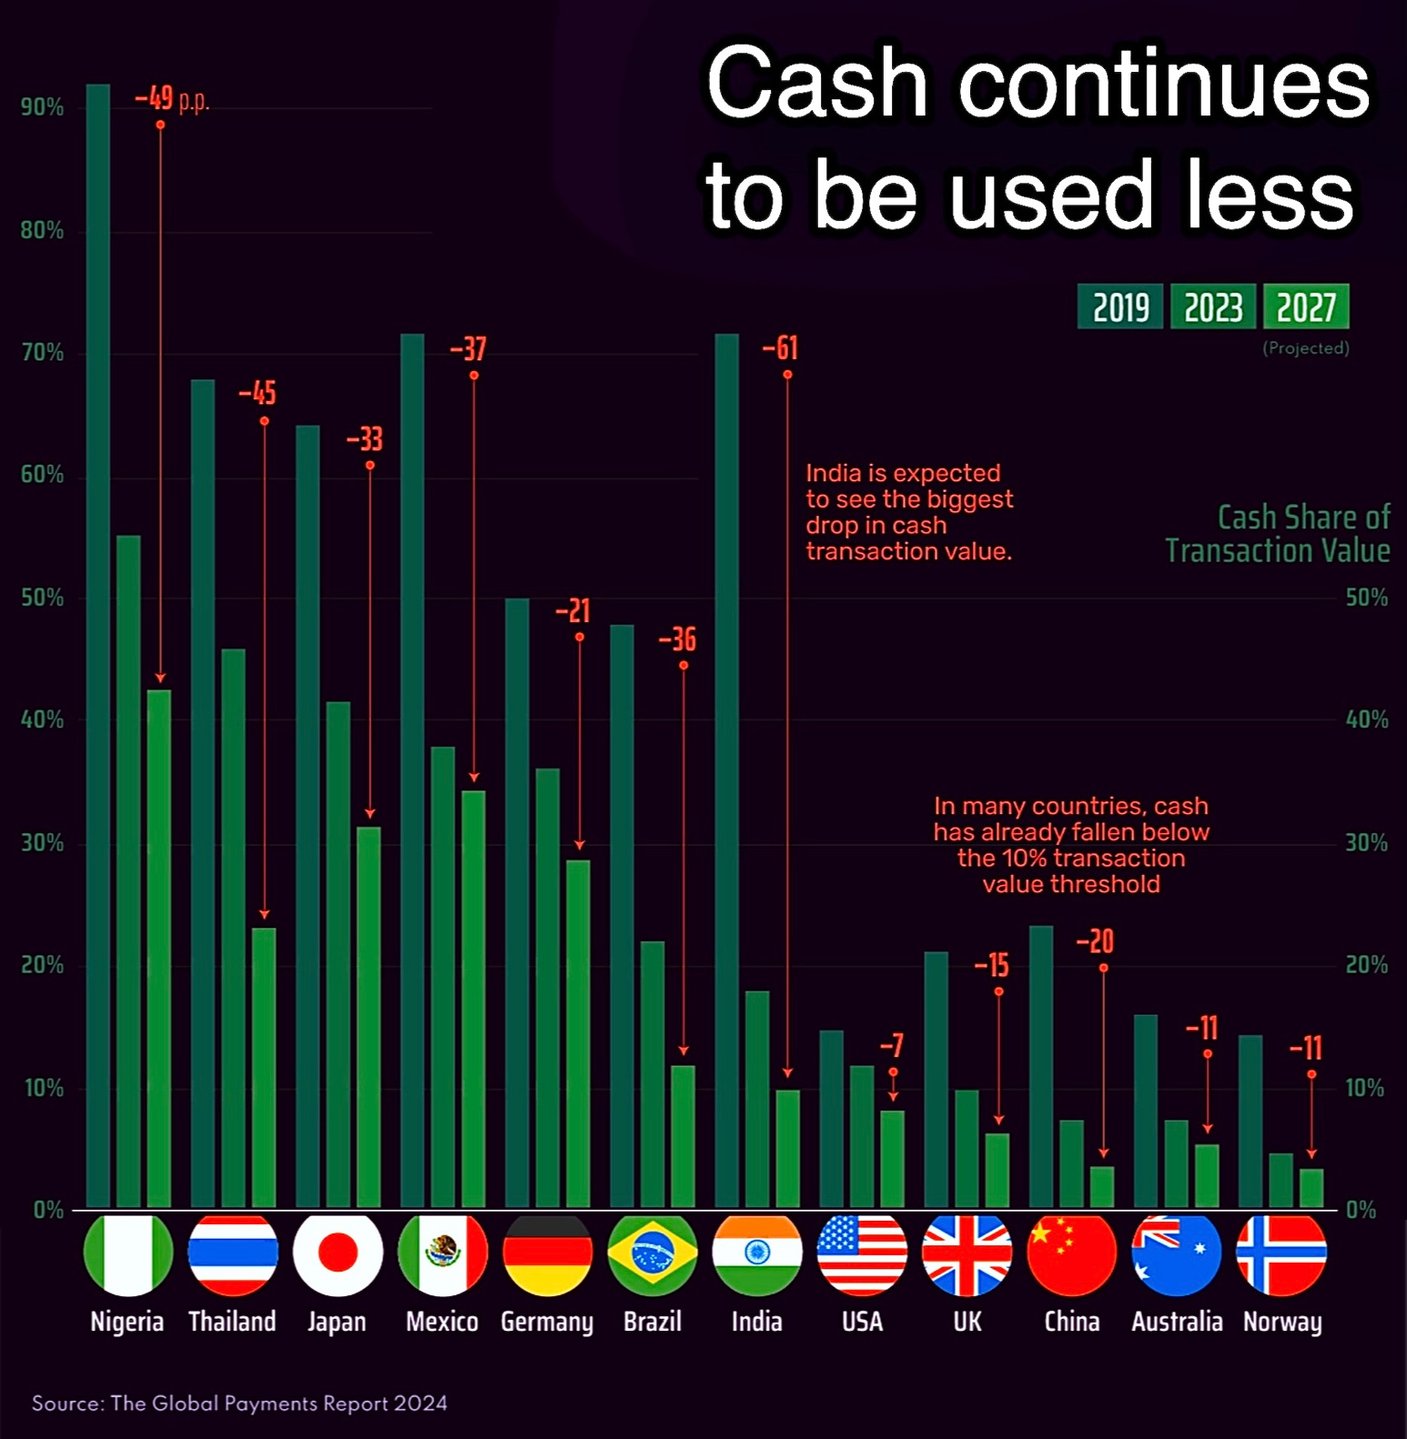
Avec les progrès de la technologie numérique et des paiements électroniques, l'usage des espèces dans les paiements de détail recule. Toutefois, il incombe à la banque centrale de garantir l'accès direct du public aux espèces et de maintenir la cohérence de l'unité de compte à l'ère de l'économie numérique en numérisant la monnaie fiduciaire. Le système e-CNY améliorera l'accessibilité des services financiers en offrant une monnaie fiduciaire à une large population dans divers contextes.
4. Faire écho aux initiatives internationales et renforcer les paiements transfrontaliers
Les paiements transfrontaliers soulèvent diverses questions sensibles, telles que la souveraineté monétaire, les politiques de change et les exigences réglementaires. Bien que techniquement prêt pour un usage transfrontalier, l'e-CNY est actuellement conçu principalement pour les paiements de détail nationaux. À l'avenir, la Banque populaire de Chine (PBoC) répondra activement aux initiatives du G20 et d'autres organisations internationales visant à améliorer les paiements transfrontaliers et explorera l'applicabilité des MNBC dans des scénarios transfrontaliers. La PBoC étudiera des programmes pilotes de paiements transfrontaliers et collaborera avec les banques centrales et autorités monétaires concernées afin d'établir des dispositifs d'échange et des mécanismes de coopération réglementaire sur la monnaie fiduciaire numérique, dans le respect des principes de « non-perturbation », de « conformité » et d'« interconnectivité ».
II. Principes directeurs de conception de l'e-CNY et gouvernance des données
1. Principes directeurs
Respect des lois et règlements
La conception institutionnelle du système e-CNY respecte strictement la réglementation relative à l'administration du renminbi, à la lutte contre le blanchiment de capitaux, à la lutte contre le financement du terrorisme (AML/CFT), à l'administration des changes ainsi qu'à la protection des données et de la vie privée. L'exploitation de l'e-CNY est intégrée dans le cadre réglementaire.
Sécurité et commodité
L'e-CNY est un instrument de paiement hybride, fondé à la fois sur la valeur, sur un mode quasi-compte et sur un mode compte, doté du statut de monnaie légale et d'un lien avec les comptes faiblement couplé. Cette adaptabilité permet de prendre en charge divers paiements en ligne et hors ligne, et atténue les difficultés liées à une maîtrise technologique limitée et à une couverture de télécommunications restreinte. Le système opérationnel de l'e-CNY est sûr, utilisable, évolutif et capable de traiter des opérations simultanées, et garantit la continuité de l'activité.
Ouverture et compatibilité
La PBoC tire parti des atouts et de l'expertise des opérateurs agréés, en encourageant la concurrence technologique et les mises à jour conformément au principe consistant à évoluer avec son temps, afin d'éviter une concentration excessive du risque opérationnel du système. Le système e-CNY prend en charge l'interopérabilité avec les systèmes de paiement électronique traditionnels, en reliant les portefeuilles numériques de différents opérateurs et les portefeuilles e-CNY aux comptes bancaires, renforçant ainsi l'interopérabilité des instruments de paiement.
2. Conception de l'e-CNY
Le système e-CNY repose sur une architecture à deux niveaux dans laquelle la PBoC est responsable de l'émission, du retrait de la circulation, des connexions interinstitutionnelles et de la gestion de l'écosystème des portefeuilles. La PBoC sélectionne avec prudence des banques commerciales dotées d'un capital et d'une capacité technologique significatifs en qualité d'opérateurs autorisés chargés de fournir les services de change en e-CNY. Les autres banques commerciales et institutions, sous la gestion centralisée de la PBoC, fournissent collectivement des services pour la circulation de l'e-CNY. Ce système à deux niveaux mobilise les ressources, les talents et les technologies des opérateurs autorisés, favorisant un dispositif orienté vers le marché, propice à l'innovation et à la concurrence. L'habitude qu'a le public d'accéder aux services financiers par l'intermédiaire des banques commerciales devrait renforcer l'adhésion du public à l'e-CNY.
3. Gouvernance des données
Le système e-CNY applique le principe « anonymat pour les transactions de faible montant et traçabilité pour les transactions de montant élevé », en accordant la priorité à la protection des informations personnelles et de la vie privée. Il vise à offrir des services de paiement anonymes de faible montant, fondés sur les caractéristiques de risque et la logique de traitement de l'information des systèmes de paiement électronique actuels. Afin d'empêcher l'utilisation abusive de l'e-CNY dans des activités illicites telles que la fraude téléphonique, les jeux d'argent en ligne, le blanchiment de capitaux et l'évasion fiscale, les transactions doivent satisfaire aux exigences AML/CFT. Le système e-CNY recueille moins d'informations sur les transactions que les systèmes de paiement électronique traditionnels et ne communique aucune information à des tiers ni à d'autres administrations publiques, sauf disposition légale contraire.
III. Relation entre l'e-CNY et l'inclusion financière
Une fracture numérique subsiste dans les services de paiement, en particulier dans les zones reculées où la couverture des réseaux de télécommunications est insuffisante, ce qui limite la capacité de certaines personnes à tirer parti des technologies financières numériques. L'analphabétisme et l'incapacité d'utiliser un smartphone entravent également l'accès des personnes défavorisées aux services financiers numériques. Les banques de petite et moyenne taille et les institutions de microfinance, centrées sur les entreprises locales, se heurtent à des difficultés de transformation numérique en raison de capacités technologiques limitées.
Émis par la PBoC et destiné principalement aux paiements de détail nationaux, l'e-CNY est un bien public qui renforce l'inclusion financière.
1. Élargir l'accessibilité des services de paiement
La conception d'un lien souple entre le portefeuille numérique et le compte permet aux populations sous-bancarisées des zones pauvres et reculées de demander un portefeuille numérique sans ouvrir de compte bancaire, élargissant ainsi la couverture des services financiers. La fonction de paiement hors ligne de l'e-CNY permet aux personnes résidant dans des zones à faible couverture réseau d'accéder à des services financiers de base, renforçant ainsi l'inclusion financière.
2. Réduire les coûts et améliorer l'accessibilité financière
La PBoC ne facture aucuns frais aux opérateurs agréés ni aux utilisateurs individuels, et les opérateurs ne facturent pas de frais d'échange aux utilisateurs, ce qui allège la charge pesant sur l'économie réelle et optimise l'environnement des affaires.
3. Améliorer l'efficacité des paiements
Les transactions en e-CNY sont réglées dès le paiement, ce qui améliore sensiblement l'efficacité des paiements et la liquidité des entreprises et des parties concernées. La programmabilité de l'e-CNY, rendue possible par les contrats intelligents, permet les paiements conditionnels, les paiements garantis et d'autres cas d'usage complexes, favorisant l'inclusion financière et l'innovation.
4. Soutenir une concurrence loyale sur le marché des paiements de détail
L'e-CNY offre des conditions de concurrence équitables en matière d'accessibilité et d'infrastructure, et favorise l'innovation et la concurrence entre les différents prestataires de services de paiement. En tant que créance sur la banque centrale, l'e-CNY supprime les barrières institutionnelles et de plateforme sur le marché des paiements, permet des paiements dans tous les cas d'usage, élargit l'accessibilité des services de paiement de détail et accroît le bien-être social.
Références
Groupe de travail sur la recherche et le développement de l'E-CNY de la Banque populaire de Chine (2021) : « Progress of Research & Development of E-CNY in China ».
Affirmations relatives à l'e-CNY, vérifiées
En 2025, des publications sur les réseaux sociaux et des synthèses d'actualité ont diffusé des chiffres marquants sur la portée internationale du renminbi numérique. Nous les avons vérifiés au regard de sources primaires – la PBoC, la BRI, SWIFT et le FMI.
| Réclamation | Ce que révèle le dossier |
|---|---|
| « Le 17 mars 2025, la PBoC a annoncé que le système transfrontalier de l'e-CNY était pleinement connecté à dix pays de l'ASEAN et à six pays du Moyen-Orient. » | Aucune annonce de ce type ne figure sur le site de la PBoC ni dans les principales dépêches d'agence. L'utilisation transfrontalière de l'e-CNY a été expérimentée principalement sur mBridge (Chine, Hong Kong, Thaïlande, Émirats arabes unis ; Arabie saoudite de 2024 à 2026). |
| « Cela couvre 38 % du commerce mondial et contourne SWIFT. » | Il ne s'agit pas d'un indicateur officiel ; au mieux d'une part théorique des économies citées. La part du renminbi dans les paiements internationaux sur SWIFT reste de l'ordre de quelques points de pourcentage (SWIFT RMB Tracker), et sa part dans les réserves mondiales avoisine 2 % (IMF COFER). |
| « SWIFT prend 3 à 5 jours, l'e-CNY 7 secondes ; un paiement Hong Kong–Abou Dhabi a réduit les frais de 98 %. » | Le projet pilote mBridge de 2022 a réglé 164 transactions représentant plus de 22 millions d'USD en quelques secondes (BRI). Le chiffre de 98 % ne repose sur aucune source publiée. Swift a elle-même indiqué en 2018 que près de 50 % des paiements gpi étaient crédités en moins de 30 minutes. |
| « Un paiement “Two Countries, Two Parks” entre la Chine et l'Indonésie a été compensé en 8 secondes, soit une efficacité 100 fois supérieure. » | Information rapportée uniquement par les médias chinois ; « 100 fois » n'est pas une mesure définie et aucune donnée de transaction n'a été publiée. |
| « 23 banques centrales mènent des essais ; les négociants en énergie du Moyen-Orient ont réduit leurs coûts de règlement de 75 %. » | mBridge a compté quelques dizaines d'observateurs, mais les observateurs ne réalisent pas de transactions. Aucune source n'a été publiée pour le chiffre de 75 %. |
| « Les règlements en RMB avec l'ASEAN ont dépassé 5 800 milliards de CNY en 2024 ; six États de l'ASEAN détiennent des réserves en RMB ; la Thaïlande a réglé sa première transaction pétrolière en RMB numérique. » | Le chiffre de 5,8 billions de CNY ne peut être rattaché à aucune publication de la PBoC. Plusieurs banques centrales de la région, telles que Bank Negara Malaysia, détiennent des réserves en RMB. Il n'existe aucune source primaire attestant d'une opération pétrolière thaïlandaise réglée en e-CNY. |
| « L'intégration avec Beidou et la communication quantique a accru de 400 % l'efficacité de la route arctique. » | Aucune source ; le chiffre n'apparaît que dans des articles secondaires. |
| « 87 % des pays du monde utilisent le système ; les paiements transfrontaliers en e-CNY dépassent 1,2 billion de dollars américains dans 200 pays. » | Faux. Les transactions cumulées en e-CNY, soit 16 700 milliards de CNY à fin novembre 2025 (PBoC), sont presque exclusivement nationales. Ces chiffres semblent confondre l'e-CNY avec le CIPS, le système conventionnel de compensation en RMB de la Chine. |
L'e-CNY est un projet national d'envergure et de grand sérieux, et des projets pilotes transfrontaliers existent. Les affirmations relatives à une adoption mondiale ne sont toutefois pas étayées par des données primaires : le dollar américain et SWIFT demeurent dominants dans les paiements transfrontaliers.
Cadre américain des crypto-actifs : GENIUS Act, CLARITY Act et interdiction des CBDC
Situation en octobre 2026 : le GENIUS Act sur les stablecoins de paiement a force de loi depuis le 18 juillet 2025. Le CLARITY Act sur la structure du marché a été adopté par la Chambre des représentants le 17 juillet 2025 (294 voix contre 134), mais il est resté bloqué au Sénat, où un vote de clôture des débats a échoué par 49 voix contre 50 le 15 septembre 2026. L'Anti-CBDC Surveillance State Act a été adopté par la Chambre le même jour (219 voix contre 210), mais n'a pas été promulgué ; en revanche, une interdiction faite à la Réserve fédérale d'émettre une monnaie numérique de banque centrale jusqu'au 31 décembre 2030 est devenue loi en juillet 2026 dans le cadre du 21st Century ROAD to Housing Act.
1. GENIUS Act (loi)
- Les stablecoins de paiement doivent être adossés à hauteur d'au moins 1:1 à des réserves liquides de haute qualité : espèces, dépôts bancaires, bons du Trésor d'une échéance maximale de 93 jours, opérations de pension livrée et fonds monétaires investis en titres d'État.
- Trois catégories d'émetteurs autorisés : les filiales d'établissements de dépôt assurés, les émetteurs non bancaires qualifiés au niveau fédéral et supervisés par l'OCC, et les émetteurs qualifiés au niveau d'un État dont l'encours n'excède pas 10 milliards USD.
- Publication mensuelle des réserves, examinée par un cabinet d'expertise comptable enregistré ; les détenteurs bénéficient d'un rang prioritaire en cas d'insolvabilité de l'émetteur.
- Les émetteurs sont soumis au Bank Secrecy Act et ne peuvent verser ni intérêts ni rendement aux détenteurs.
- Trois ans après la promulgation de la loi, les prestataires de services sur actifs numériques ne pourront plus proposer de stablecoins de paiement non autorisés par celle-ci.
- Les stablecoins de paiement ne sont, au regard du droit fédéral, ni des valeurs mobilières ni des matières premières.
2. CLARITY Act (projet de loi)
- Répartirait la compétence entre la SEC et la CFTC : la CFTC pour les matières premières numériques négociées sur des blockchains matures, la SEC pour les offres primaires et les contrats d'investissement.
- Protégerait l'auto-conservation et les transferts de pair à pair.
- Non adopté : l'adoption par le Congrès actuel est jugée improbable.
3. Interdiction des MNBC
- Le décret présidentiel 14178 du 23 janvier 2025 interdit aux agences fédérales de créer ou de promouvoir une monnaie numérique de banque centrale (CBDC).
- Depuis juillet 2026, la loi interdit à la Réserve fédérale d'émettre une CBDC jusqu'au 31 décembre 2030.
Comparaison avec l'Union européenne
- Le règlement MiCA s'applique aux stablecoins depuis le 30 juin 2024 : les jetons de monnaie électronique doivent être adossés à des réserves dont au moins 30 % (60 % pour les jetons d'importance significative) sont détenus sous forme de dépôts auprès d'établissements de crédit, et les émetteurs ne peuvent verser aucun intérêt. Les stablecoins algorithmiques dépourvus d'actifs de réserve ne disposent d'aucune voie d'agrément.
- Les États-Unis reposent sur un agrément fédéral et des agréments étatiques parallèles ; l'UE, sur un agrément unique assorti d'un passeport européen.
- Alors que les États-Unis interdisent une monnaie numérique de banque centrale de la Fed, la BCE prépare un euro numérique assorti de plafonds de détention et de garanties de protection de la vie privée ; son émission requiert le règlement européen proposé par la Commission européenne en juin 2023.
Sources : GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Règlement (UE) 2023/1114).


