Creación de moneda
Divisa
Un análisis completo de la creación, la valoración y las posibles crisis
Introducción
La moneda es una institución fundamental que sustenta las economías modernas y que actúa como medio de intercambio, unidad de cuenta y depósito de valor. Sin embargo, los procesos que intervienen en su creación, los factores que determinan su valor y los posibles riesgos que pueden conducir a su colapso son complejos y multifacéticos. Este análisis exhaustivo se propone ofrecer una exploración en profundidad de estos aspectos, a partir de las aportaciones de diversas fuentes profesionales, entre ellas la literatura académica, las publicaciones de los bancos centrales y los análisis de expertos.
I. La creación de moneda
La creación de moneda es un proceso complejo que implica la interacción entre los bancos centrales, los bancos comerciales y el sistema financiero en su conjunto. Comprender los mecanismos y las herramientas que emplean estas entidades es esencial para entender la dinámica de la oferta monetaria y su repercusión en las economías.
A. La función de los bancos centrales
Los bancos centrales desempeñan un papel determinante en la gestión de la oferta monetaria mediante diversos instrumentos de política monetaria e intervenciones. Estas actuaciones tienen por objeto influir en las condiciones económicas, apoyar la estabilidad financiera y mantener la estabilidad de precios.
1. Instrumentos de política monetaria
a. Operaciones de mercado abierto (OMA)
Las operaciones de mercado abierto (OMA) han sido tradicionalmente uno de los principales instrumentos de los bancos centrales para orientar los tipos de interés a corto plazo y la oferta de reservas. Mediante las OMA, los bancos centrales compran o venden valores públicos en el mercado abierto, lo que influye en las reservas de los bancos comerciales y, en consecuencia, en su capacidad de concesión de crédito. Sin embargo, desde 2008, la Reserva Federal y otros grandes bancos centrales operan con reservas abundantes y orientan los tipos principalmente mediante la remuneración que abonan sobre las reservas y mediante sus facilidades permanentes. Al comprar valores, el banco central inyecta liquidez en el sistema bancario, reduce los tipos de interés y estimula el endeudamiento y el gasto, con lo que, en última instancia, se amplía la oferta monetaria. Por el contrario, la venta de valores retira liquidez, eleva los tipos de interés y contrae la oferta monetaria.
b. Tasa de descuento
El tipo de descuento es el tipo de interés que los bancos centrales aplican a los préstamos a corto plazo concedidos a los bancos comerciales (en Estados Unidos, el tipo de la ventanilla de descuento de la Reserva Federal; es distinto del tipo de los fondos federales, que es el tipo al que los bancos se prestan reservas entre sí). Las modificaciones del tipo de descuento pueden influir en el coste de endeudamiento de los bancos comerciales, lo que a su vez afecta a los tipos de interés que estos aplican a consumidores y empresas. Cuando los bancos centrales reducen el tipo de descuento, resulta más barato para los bancos comerciales obtener fondos, lo que los incentiva a aumentar su actividad crediticia, ya que los menores costes de financiación pueden trasladarse a los clientes. En consecuencia, el aumento del crédito y de la actividad económica conduce a una expansión de la oferta monetaria.
c. Requisitos de reservas
Los requisitos de reservas son normas que establecen el importe mínimo de reservas en efectivo que los bancos comerciales deben mantener frente a sus depósitos. Muchos bancos centrales han reducido su importancia: la Reserva Federal fijó el requisito en cero en marzo de 2020, el BCE aplica el 1 % y el Banco de Inglaterra no exige ninguno. Donde se utilizan, como en China o India, las variaciones del coeficiente afectan al coste de financiación y a la liquidez de los bancos, en lugar de fijar mecánicamente el importe que pueden prestar.
2. Flexibilización cuantitativa (QE)
En períodos de dificultad económica o cuando las herramientas tradicionales de política monetaria pierden eficacia, los bancos centrales pueden recurrir a medidas no convencionales, como la flexibilización cuantitativa (QE). La QE consiste en la compra a gran escala, por parte de los bancos centrales, de valores a más largo plazo, incluidos bonos del Estado y valores respaldados por hipotecas, con el fin de inyectar liquidez directamente en el sistema financiero. Según un estudio de Fratzscher et al. (2018), la QE persigue reducir los tipos de interés a largo plazo, estimular la inversión e impulsar el crecimiento económico mediante el aumento de la demanda de estos valores y la consiguiente subida de sus precios. Al abaratar el endeudamiento, la QE puede respaldar la expansión económica e influir en la oferta monetaria.
B. La función de los bancos comerciales
Si bien los bancos centrales desempeñan un papel fundamental en la regulación de la base monetaria, los bancos comerciales son los responsables de crear la mayor parte de la oferta monetaria mediante la concesión de préstamos.
1. Banca de reservas fraccionarias
En el sistema bancario de reserva fraccionaria, los bancos comerciales deben mantener como reservas solo una fracción de sus depósitos, lo que les permite prestar el resto. Cuando un banco concede un préstamo, abona en la cuenta del prestatario un depósito y crea así, en la práctica, dinero nuevo. Los manuales describen la expansión resultante como el efecto del multiplicador monetario. A medida que el depósito inicial se vuelve a depositar y a prestar sucesivamente, cada ronda de préstamos genera depósitos adicionales y amplifica la oferta total de moneda. La expansión potencial máxima de la oferta de moneda viene determinada por el multiplicador monetario, que es la inversa del coeficiente de reservas (1 / coeficiente de reservas). Por ejemplo, si el requisito de reservas es del 10 %, un depósito inicial de 1000 USD podría dar lugar, en teoría, a un aumento total de la oferta de moneda de 10 000 USD (1000 USD / 0,10) mediante el proceso del multiplicador monetario. En la práctica, bancos centrales como el Bank of England («Money creation in the modern economy», 2014) subrayan que la concesión de crédito depende de la demanda, del capital y del tipo de interés oficial, y no de un múltiplo fijo de las reservas.
II. La atribución de valor a la moneda
Si bien la creación de moneda es un aspecto fundamental, la atribución de valor a las monedas es igualmente importante para mantener la estabilidad y el funcionamiento de los sistemas monetarios. Varios factores contribuyen al valor percibido de una moneda, entre ellos la confianza, la dinámica de oferta y demanda y los indicadores económicos.
A. Confianza y credibilidad
El valor de una moneda deriva en gran medida de la confianza del público en dicha moneda y en el gobierno o banco central que la emite. Esta confianza se basa en diversos factores, entre ellos la estabilidad económica, la condición de moneda de curso legal y la credibilidad de la autoridad monetaria.
1. Confianza pública
Un factor determinante del valor de una moneda es la estabilidad y la credibilidad que se atribuyen al gobierno y al banco central emisores. Una gobernanza eficaz, unas políticas económicas sólidas y la estabilidad política son fundamentales para fomentar la confianza del público en la moneda. Cuando los ciudadanos y los participantes del mercado confían en la capacidad del gobierno y del banco central para gestionar la economía con eficacia, es más probable que mantengan y utilicen la moneda, lo que refuerza su valor y su aceptación como medio de intercambio.
2. Moneda de curso legal
La designación de una moneda como medio de pago de curso legal por parte del gobierno desempeña un papel significativo en la atribución de valor a la moneda. Como explica el Reserve Bank of Australia (2023), el curso legal impone la aceptación de la moneda para el pago de deudas, impuestos y otras obligaciones financieras dentro del país o la región económica emisora.
Este requisito legal refuerza el uso y la aceptación de la moneda, lo que aumenta aún más su valor y su utilidad como medio de intercambio y unidad de cuenta.
B. Oferta y demanda
Los principios de oferta y demanda también desempeñan un papel decisivo en la determinación del valor de la moneda. Las variaciones en la oferta monetaria, las condiciones económicas y la política monetaria pueden influir en la dinámica de oferta y demanda y afectar así al poder adquisitivo y al valor relativo de las divisas.
1. Inflación y deflación
La inflación y la deflación son dos fenómenos opuestos que pueden influir de manera significativa en el valor de la moneda. La inflación puede producirse cuando la oferta monetaria crece más rápidamente que la capacidad de la economía para producir bienes y servicios, lo que conduce a un aumento generalizado de los precios y a una disminución del poder adquisitivo de la moneda. Por el contrario, la deflación se produce cuando la oferta monetaria crece más lentamente que la capacidad de la economía, lo que provoca una disminución generalizada de los precios y un aumento del valor real de la moneda. Si bien una deflación moderada puede resultar beneficiosa para los consumidores, una deflación prolongada y severa puede tener efectos perjudiciales sobre el crecimiento económico y la estabilidad financiera, como ilustra la experiencia de Japón desde la década de 1990.
2. Política monetaria y tipos de cambio
Los bancos centrales desempeñan un papel fundamental en la determinación del valor de una moneda mediante sus decisiones de política monetaria, en particular los ajustes de los tipos de interés y las intervenciones en el mercado de divisas. Como señala Frankel (2011) en su análisis de la determinación de los tipos de cambio, unos tipos de interés más elevados tienden a atraer entradas de capital extranjero, lo que incrementa la demanda de la moneda y, en consecuencia, su valor frente a otras divisas. Por el contrario, unos tipos de interés más bajos pueden reducir el atractivo de una moneda y dar lugar a una depreciación de su valor. Los bancos centrales pueden intervenir en los mercados de divisas para gestionar la dinámica de oferta y demanda de sus monedas. Mediante la compra o venta de sus monedas en el mercado abierto, los bancos centrales pueden influir en los tipos de cambio y, potencialmente, respaldar o debilitar el valor de sus monedas frente a otras, tal como explica el Fondo Monetario Internacional (FMI) (2022).
C. Indicadores económicos
El valor de una moneda está también estrechamente ligado al desempeño y a la fortaleza percibida de la economía subyacente. Los principales indicadores económicos, como el producto interior bruto (PIB), las tasas de desempleo y las tasas de inflación, son factores importantes para evaluar la salud y la estabilidad de una economía y, por consiguiente, el valor de su moneda.
1. Producto interior bruto (PIB)
El PIB es una medida ampliamente utilizada de la producción y el desempeño económico de un país. Como subraya el Banco Mundial (2023), una mayor tasa de crecimiento del PIB suele indicar una economía sólida y en expansión, lo que puede reforzar la confianza en la moneda y su valor. Los inversores y los participantes del mercado tienden a favorecer las monedas de los países con un fuerte crecimiento económico, ya que ello sugiere mayor estabilidad, potencial de oportunidades de inversión y una mayor demanda de la moneda en el comercio internacional.
2. Tasas de desempleo
Las tasas de desempleo son otro indicador económico fundamental que puede influir en el valor de una divisa. Como destaca la Organización para la Cooperación y el Desarrollo Económicos (OCDE) (2021), unas tasas de desempleo bajas indican un mercado laboral saludable y una sólida actividad económica, lo que respalda la percepción de una economía fuerte y estable. Por el contrario, unas tasas de desempleo elevadas pueden señalar debilidad económica, lo que puede erosionar la confianza en la divisa y provocar una disminución de su valor frente a otras divisas.
3. Tasas de inflación
Las tasas de inflación estables y moderadas se consideran, en general, indicadores de una economía bien gestionada y refuerzan la confianza en la moneda. Según el Banco Central Europeo (BCE) (2022), unas tasas de inflación excesivamente elevadas pueden erosionar el poder adquisitivo de una moneda y debilitar su valor. Los bancos centrales supervisan de cerca las tasas de inflación y, con frecuencia, ajustan en consecuencia sus políticas monetarias para mantener la estabilidad de precios y respaldar el valor de la moneda, tal como subraya el Banco de Inglaterra (2023). En conjunto, unos indicadores económicos favorables, como un crecimiento sólido del PIB, un bajo desempleo y una inflación estable, tienden a reforzar el valor de una moneda al fomentar la confianza en la economía subyacente y en la capacidad de las autoridades monetarias para mantener la estabilidad económica.
III. La posible caída de la moneda
Si bien la creación y la valoración de la moneda son aspectos cruciales de los sistemas monetarios, es igualmente importante comprender las posibles fuerzas que pueden conducir al colapso de las monedas y a las crisis económicas. Diversos factores, desde la hiperinflación hasta el colapso económico y las crisis bancarias, pueden contribuir a la erosión de la confianza en una moneda y a su eventual devaluación o colapso.
A. Hiperinflación
La hiperinflación es un estado de aumento rápido e incontrolado de los precios, a menudo acompañado de una pérdida significativa de confianza en la moneda. Cuando se instala la hiperinflación, el valor de la moneda se erosiona con rapidez, lo que dificulta cada vez más mantener la estabilidad económica y realizar las transacciones cotidianas.
1. Causas de la hiperinflación
La hiperinflación puede derivarse de diversos factores, pero se distinguen dos causas principales:
a. Emisión excesiva de moneda
Una de las causas más habituales de la hiperinflación es la emisión excesiva de moneda por parte de los gobiernos o de los bancos centrales. Como señalan Hanke y Krus (2012) en su estudio de los episodios de hiperinflación, cuando los gobiernos imprimen moneda de forma indiscriminada para financiar grandes déficits o saldar deudas, puede producirse un exceso grave de moneda en circulación en relación con los bienes y servicios disponibles. Esta oferta excesiva de moneda puede erosionar rápidamente su valor y dar lugar a un círculo vicioso de nuevas emisiones y tasas de inflación aún más elevadas, tal como se observa en numerosos casos históricos analizados por Cagan (1956).
b. Pérdida de la disciplina fiscal
Otro factor significativo de la hiperinflación es la pérdida de disciplina fiscal por parte de los gobiernos. Como señalan Alesina et al. (1992) en su análisis de las políticas fiscales y la inflación, los déficits presupuestarios elevados y persistentes, sin un crecimiento económico o un aumento de ingresos que los compensen, pueden alimentar las presiones inflacionarias. Si los gobiernos recurren a un endeudamiento excesivo o a la emisión de moneda para financiar dichos déficits, ello puede acabar provocando una devaluación de la moneda y, potencialmente, desencadenar una hiperinflación, como ilustran las experiencias de varios países latinoamericanos en los decenios de 1980 y 1990 (Fischer et al., 2002).
2. Ejemplos históricos de hiperinflación
La historia ha sido testigo de varios episodios de hiperinflación, que sirven como advertencia sobre los efectos devastadores que puede tener en las economías y las sociedades.
a. Alemania de Weimar (década de 1920)
Uno de los ejemplos más conocidos de hiperinflación se produjo en la República de Weimar, en Alemania, a principios de la década de 1920. Como documenta Sargent (1982), tras la Primera Guerra Mundial Alemania hubo de afrontar cuantiosas reparaciones de guerra y deudas, lo que llevó al Gobierno a imprimir cantidades excesivas de moneda para atender dichas obligaciones. Este exceso de oferta monetaria erosionó rápidamente el valor del marco alemán, hasta el punto de que, en el punto álgido de la crisis hiperinflacionaria, los precios se duplicaban casi cada pocos días. La situación llegó a ser tan grave que los billetes alemanes carecían prácticamente de valor y la población recurría al trueque o a divisas extranjeras para las transacciones cotidianas, tal como describe Fergusson (1975).
b. Zimbabue (década de 2000)
Más recientemente, Zimbabue vivió uno de los peores episodios de hiperinflación de la historia moderna. A partir de finales de la década de 1990, una combinación de mala gestión económica, que incluyó políticas controvertidas de reforma agraria y un gasto público desbocado, desembocó en una grave crisis económica, tal como analizan Hanke y Kwok (2009).
Las tasas de inflación se dispararon hasta alcanzar un máximo estimado del 79.600 millones por ciento mensual en noviembre de 2008, según el Cato Institute. El dólar zimbabuense perdió prácticamente todo su valor y el país acabó abandonando su moneda en favor de divisas extranjeras, principalmente el dólar estadounidense. Estos ejemplos ponen de manifiesto las devastadoras consecuencias de la hiperinflación, que puede provocar una pérdida total de confianza en una moneda, el colapso económico y graves penurias para los ciudadanos.
B. Colapso económico
El colapso económico se refiere a una caída grave y prolongada de la actividad económica de un país, a menudo acompañada de una fuerte depreciación de su moneda. Puede ser desencadenado por diversos factores, entre ellos la pérdida de confianza en la estabilidad económica o política de un país, o un impago de la deuda soberana.
1. Desencadenantes del colapso económico
a. Pérdida de confianza
La confianza de los inversores y del público desempeña un papel fundamental en el sostenimiento de una economía y una moneda saludables. Como señalan Reinhart y Rogoff (2009) en su análisis de las crisis financieras, cuando los participantes en el mercado pierden la confianza en la estabilidad económica o política de un país, puede producirse una rápida devaluación de la moneda. Esta pérdida de confianza puede obedecer a diversos factores, como la inestabilidad política, la mala gestión económica o perturbaciones externas, como catástrofes naturales o tensiones geopolíticas. A medida que la confianza se erosiona, los inversores pueden comenzar a retirar su capital del país, lo que provoca una venta masiva de la moneda y agrava aún más la recesión económica, como se observó en varias crisis de mercados emergentes en la década de 1990 (Calvo y Mendoza, 2000).
b. Impago de deuda
Otro factor desencadenante significativo del colapso económico es el incumplimiento soberano de las obligaciones de deuda. Como destacan Sturzenegger y Zettelmeyer (2006) en su estudio sobre las crisis de deuda soberana, cuando un gobierno no puede o no quiere pagar sus deudas, las consecuencias para el sistema financiero y la moneda del país pueden ser graves.
Un impago de deuda soberana puede provocar una pérdida de credibilidad en los mercados internacionales, lo que dificulta que el país acceda a nueva financiación o atraiga inversión extranjera. Esto, a su vez, puede dar lugar a fuga de capitales, devaluación de la moneda y una grave contracción económica, como ilustra la crisis de la deuda griega iniciada en 2009-2010 (Lane, 2012).
2. Ejemplos históricos de colapso económico
A lo largo de la historia se han producido varios episodios de colapso económico, a menudo acompañados de una devaluación significativa o del abandono de la moneda nacional.
a. Argentina (2001)
En 2001, Argentina atravesó una grave crisis económica que condujo al abandono de la paridad de su moneda con el dólar estadounidense y a una devaluación significativa del peso argentino, tal como documenta Mussa (2002). La crisis fue precipitada por años de mala gestión económica, entre ellos políticas de tipo de cambio fijo, endeudamiento excesivo y elevados niveles de deuda pública. A medida que se debilitaba la confianza en la capacidad del Gobierno para atender su deuda, se produjo una fuga de capitales que derivó en una crisis bancaria y, finalmente, en el impago de sus obligaciones de deuda. El peso perdió en torno al 70 % de su valor frente al dólar estadounidense en 2002, y el país sufrió una profunda recesión, con generalizados disturbios sociales y turbulencias políticas.
C. Crisis bancaria
Las crisis bancarias pueden tener profundas repercusiones en la estabilidad del sistema financiero de un país y en el conjunto de la economía, y pueden provocar una pérdida de confianza en la moneda y graves consecuencias económicas.
1. Fallos sistémicos
Las crisis bancarias pueden originarse en diversos fallos sistémicos dentro del sector financiero, entre ellos:
a. Insolvencia bancaria
Cuando los bancos se enfrentan a impagos generalizados de préstamos, en particular en sectores como el inmobiliario o el crédito al consumo, puede producirse la insolvencia. Como explican Laeven y Valencia (2013) en su análisis de las crisis bancarias, a medida que se acumulan los préstamos dudosos y disminuye el valor de los activos, los bancos pueden verse incapaces de hacer frente a sus obligaciones financieras, lo que desencadena una crisis de confianza en el sistema bancario.
b. Crisis de liquidez
Incluso los bancos solventes pueden sufrir crisis de liquidez si se produce una retirada repentina y generalizada de depósitos. Como señalaron Diamond y Dybvig (1983) en su influyente modelo de corridas bancarias, esto puede ocurrir por una pérdida de confianza en el sistema bancario o en períodos de incertidumbre económica. Si los bancos no pueden atender estas demandas de retirada, ya sea con sus reservas líquidas o mediante el acceso a mecanismos de préstamo de emergencia, puede producirse una grave escasez de liquidez y, potencialmente, desencadenarse una crisis bancaria más amplia, como destacan Freixas et al. (2000) en su examen de las políticas de prestamista de última instancia.
2. Ejemplos históricos de crisis bancarias
La crisis financiera mundial de 2008 constituye un recordatorio contundente de los efectos devastadores que las crisis bancarias pueden tener sobre las economías y las monedas.
a. Crisis financiera mundial (2008)
La crisis financiera mundial de 2008 fue desencadenada por el colapso del mercado de hipotecas subprime en Estados Unidos, que puso de manifiesto las vulnerabilidades del sistema financiero y provocó una pérdida de confianza en el sector bancario, tal como documenta Brunnermeier (2009). La quiebra de Lehman Brothers, un importante banco de inversión, en septiembre de 2008 fue un momento decisivo que agravó la crisis, con la congelación de los mercados de crédito y una severa contracción económica, según analizan Gorton y Metrick (2012). Gobiernos y bancos centrales de todo el mundo intervinieron con rescates masivos, paquetes de estímulo y facilidades de préstamo de emergencia para estabilizar el sistema financiero y evitar un colapso total de la economía mundial, como detallan Reinhart y Rogoff (2009). La crisis puso de relieve la interconexión de los mercados financieros globales y la posibilidad de que la inestabilidad del sector bancario tenga consecuencias de largo alcance para las economías y las divisas de todo el mundo, como subrayan Claessens et al. (2010).
D. Perturbaciones externas
Si bien factores internos como la mala gestión económica y los fallos de política pueden contribuir al colapso de una moneda, los choques externos también pueden desempeñar un papel significativo en el debilitamiento de la estabilidad de las monedas y las economías.
1. Impacto de las perturbaciones externas
Los choques externos pueden adoptar diversas formas, entre ellas:
a. Guerras y catástrofes naturales
Las grandes guerras y las catástrofes naturales pueden perturbar la actividad económica, las cadenas de suministro y los flujos comerciales, con graves consecuencias económicas y posibles devaluaciones monetarias, como señala Barro (2009) en su análisis de los desastres excepcionales y los mercados de activos. La destrucción de infraestructuras, la pérdida de capacidad productiva y la perturbación del comercio pueden deteriorar la balanza comercial de un país, reducir sus ingresos por exportaciones y disminuir su producción económica, con el consiguiente riesgo de menoscabar el valor de su moneda, como se ha observado tras grandes conflictos y catástrofes naturales a lo largo de la historia.
b. Acontecimientos geopolíticos
Los acontecimientos geopolíticos, como las sanciones comerciales, la inestabilidad política o los conflictos entre naciones, también pueden tener un profundo impacto en las divisas y las economías, tal como destaca Pape (1997) en su análisis de las sanciones económicas. Las sanciones comerciales, por ejemplo, pueden perturbar la capacidad de un país para exportar bienes y servicios, lo que puede provocar una disminución de los ingresos en divisas y una devaluación de la moneda, como ilustran los casos de Irán y Corea del Norte (Hufbauer et al., 2009). La inestabilidad política o los conflictos pueden erosionar la confianza de los inversores, desencadenar fugas de capitales y agravar aún más las dificultades económicas, como se ha observado en numerosos episodios de disturbios civiles y turbulencias políticas a lo largo de la historia.
c. Perturbaciones en los precios de las materias primas
En los países que dependen en gran medida de la exportación de materias primas, como el petróleo o los productos agrícolas, las fluctuaciones de los precios mundiales de las materias primas pueden tener repercusiones significativas en sus economías y monedas, tal como destacan Arezki y Blanchard (2014) en su análisis de las perturbaciones de los precios de las materias primas. Una fuerte caída de dichos precios puede deteriorar la balanza comercial del país, reducir los ingresos por exportaciones y provocar una posible devaluación de la moneda si la economía no está suficientemente diversificada, como ilustran las experiencias de varias naciones exportadoras de petróleo durante períodos de precios bajos del crudo (Husain et al., 2015).
2. Ejemplo histórico: Venezuela
La crisis económica que atraviesa Venezuela constituye un ejemplo elocuente de cómo las perturbaciones externas, agravadas por una gestión interna deficiente, pueden contribuir al colapso de una moneda y del conjunto de la economía. La economía venezolana depende en gran medida de las exportaciones de petróleo, y la fuerte caída de los precios mundiales del crudo iniciada en 2014 redujo de forma significativa los ingresos por exportaciones y los ingresos públicos del país. Esta perturbación externa se vio agravada por años de mala gestión económica, entre ellos un gasto público excesivo, controles de precios y la nacionalización de industrias, que frenaron la inversión y la productividad del sector privado, según analizan Hausmann y Rodríguez (2014). Como consecuencia, el bolívar venezolano sufrió una rápida devaluación, con tasas de hiperinflación que alcanzaron niveles extraordinarios. Para 2018, el Fondo Monetario Internacional proyectó una inflación de un millón por ciento; el banco central informó posteriormente de un 130.060 %, y la Asamblea Nacional estimó cerca de 1,7 millones por ciento. El bolívar quedó prácticamente sin valor. La combinación de perturbaciones externas, mala gestión económica y erosión de la confianza pública en las políticas del Gobierno desembocó en una grave crisis económica, una escasez generalizada de bienes esenciales y una crisis humanitaria en Venezuela, como documentan Doocy et al. (2019).
IV. Soluciones alternativas
Si bien la caída de una moneda puede tener consecuencias devastadoras, existen posibles soluciones y enfoques que pueden ayudar a mitigar estos riesgos y promover la estabilidad monetaria. Estas soluciones abarcan desde políticas monetarias sólidas y la diversificación de las reservas hasta innovaciones tecnológicas y reformas estructurales.
A. Políticas monetarias sólidas
Una de las formas más eficaces de mantener la estabilidad y el valor de una moneda es la aplicación, por parte de los bancos centrales, de políticas monetarias sólidas y transparentes.
1. Elementos clave de unas políticas monetarias sólidas
a. Objetivos de inflación estables
Los bancos centrales deben establecer y mantener objetivos de inflación creíbles, por lo general del 2 % anual. Como subrayan Bernanke et al. (1999) en su análisis de los objetivos de inflación, mantener una inflación baja y estable puede contribuir a preservar el poder adquisitivo de la moneda y a promover la estabilidad económica.
b. Políticas equilibradas de tipos de interés
Las políticas de tipos de interés deben calibrarse con cuidado para equilibrar el doble objetivo de promover el crecimiento económico y mantener la estabilidad de precios. Como señala Taylor (1993) en su obra de referencia sobre reglas de política monetaria, los bancos centrales deben ajustar los tipos de interés en respuesta a la evolución de las condiciones económicas, como el aumento de la inflación o la desaceleración del crecimiento, a fin de mantener un equilibrio saludable.
c. Comunicación clara y transparencia
Los bancos centrales deben dar prioridad a una comunicación clara y a la transparencia en sus decisiones y actuaciones de política monetaria. Como señalan Blinder et al. (2008) en su análisis de la comunicación de los bancos centrales, ofrecer a los participantes del mercado una comprensión clara de los objetivos y estrategias del banco central puede fomentar la confianza en la moneda y reducir la incertidumbre.
2. Ejemplo: el doble mandato de la Reserva Federal
La Reserva Federal, el banco central de Estados Unidos, ejemplifica la importancia de unas políticas monetarias sólidas mediante su doble mandato de máximo empleo y estabilidad de precios, establecido en la Ley de la Reserva Federal. Al equilibrar ambos objetivos, la Reserva Federal procura fomentar el crecimiento económico y mantener la estabilidad de precios, respaldando así el valor y la estabilidad del dólar estadounidense, tal como explica Bernanke (2013). Las decisiones de política monetaria de la Reserva Federal, como el ajuste del tipo de los fondos federales o la aplicación de medidas de expansión cuantitativa, se rigen por estos mandatos y se comunican con transparencia al público y a los mercados financieros, según se describe en los informes periódicos y en los comunicados de política de la Reserva Federal.
B. Diversificación de las reservas
Para mitigar los riesgos asociados a una dependencia excesiva de una sola divisa o región económica, los países pueden diversificar sus reservas de divisas manteniendo una combinación de monedas, metales preciosos y otros activos.
1. Ventajas de la diversificación de las reservas
a. Mitigación de riesgos
Al mantener una cartera diversificada de reservas, los países pueden reducir su exposición a la posible caída o devaluación de una única moneda. Como señalan Papaioannou et al. (2006) en su análisis de la gestión de reservas, ello puede proporcionar un amortiguador frente a perturbaciones externas o crisis económicas que afecten a una moneda o región concretas.
b. Mayor flexibilidad
Una cartera de reservas diversificada ofrece mayor flexibilidad para gestionar las necesidades de divisas de un país y realizar operaciones internacionales. Como señalan Jeanne y Rancière (2011) en su análisis de las tenencias óptimas de reservas, permite recurrir a divisas o activos alternativos cuando una divisa experimenta volatilidad o devaluación.
c. Mayor poder de negociación
Mantener reservas en varias divisas puede reforzar el poder de negociación de un país en las negociaciones comerciales internacionales y en los acuerdos financieros, ya que reduce su dependencia de una única divisa o bloque económico.
2. Ejemplo: la diversificación de reservas de China
Las reservas de divisas de China, las mayores del mundo, se han concentrado tradicionalmente en activos denominados en dólares estadounidenses. China no publica su composición por monedas, pero sus tenencias de valores del Tesoro de EE. UU. han disminuido desde su máximo de más de 1,3 billones de USD en 2013, y el Banco Popular de China ha informado de compras sustanciales de oro desde noviembre de 2022. El objetivo declarado es la diversificación y una menor exposición a una única moneda.
C. Innovaciones tecnológicas
El rápido avance de la tecnología financiera (fintech) y la exploración de monedas digitales por parte de los bancos centrales ofrecen posibles soluciones para mejorar la transparencia, la eficiencia y el control dentro de los sistemas monetarios.
1. Monedas digitales de banco central (CBDC)
Las monedas digitales de bancos centrales (CBDC) son formas digitales de moneda fiduciaria emitidas y reguladas por los bancos centrales. Según su diseño, pueden operar sobre un registro central o sobre tecnología de registro distribuido.
a. Posibles beneficios de las CBDC
- Mayor transparencia y capacidad de auditoría de la oferta monetaria y de las transacciones.
- Mayor eficiencia y menores costes en las operaciones financieras, tal como señalan Engert y Fung (2017) en su análisis de las CBDC.
- Mayor capacidad de control y supervisión por parte de los bancos centrales, lo que permite aplicar con mayor eficacia las políticas monetarias, tal como subrayan Dyson y Hodgson (2016) en su evaluación de las oportunidades de las CBDC.
- Mayor inclusión financiera al facilitar el acceso a sistemas de pago digitales, en particular en regiones con acceso limitado a los servicios bancarios tradicionales.
b. Desafíos y consideraciones
- Garantizar la ciberseguridad y la protección frente al fraude o la piratería informática, como destacan Auer y Böhme (2020) en su análisis de los riesgos de la tecnología de las CBDC.
- Preservar la privacidad y la protección de datos de los usuarios, tal como señalan Garratt y van Oordt (2021) en su análisis de las cuestiones de privacidad en las CBDC.
- Gestionar la transición de las monedas físicas a las digitales, incluidas las posibles perturbaciones de los sistemas financieros e intermediarios existentes, tal como analizan Meaning et al. (2018) en su evaluación de las implicaciones macroeconómicas de las CBDC.
2. Ejemplo: el yuan digital
El Banco Popular de China (PBOC) ha estado a la vanguardia del desarrollo de las CBDC y ha puesto en marcha proyectos piloto del yuan digital (e-CNY) en diversas ciudades de China, según informa Chorzempa (2021) en su análisis de los avances chinos en materia de CBDC. El yuan digital tiene por objeto modernizar los sistemas de pago de China, mejorar la inclusión financiera y promover una mayor transparencia y control sobre el sistema monetario del país, según declara el PBOC (2021). El e-CNY es un sistema de dos niveles gestionado de forma centralizada y distribuido a través de bancos comerciales, y no mediante una cadena de bloques pública; el PBOC describe su enfoque de la privacidad como «anonimato controlable», que permite rastrear las transacciones para combatir el blanqueo de capitales y la evasión fiscal.
D. Reformas estructurales
Unas reformas estructurales integrales en ámbitos como la gobernanza, las políticas fiscales y la regulación financiera pueden desempeñar un papel decisivo para reforzar la resiliencia económica y evitar el colapso de los sistemas monetarios.
1. Áreas clave de las reformas estructurales
a. Gobernanza y transparencia
Las reformas orientadas a reforzar la transparencia, la rendición de cuentas y las buenas prácticas de gobernanza pueden contribuir a restablecer la confianza pública en las instituciones y a promover la estabilidad económica, como subrayan Acemoglu y Robinson (2012) en su análisis del papel de las instituciones en el desarrollo económico. Ello puede comprender medidas como el refuerzo de la lucha contra la corrupción, la mejora de la gestión del sector público y una mayor transparencia en los procesos de toma de decisiones del gobierno, tal como recomienda el Fondo Monetario Internacional (FMI, 2019) en sus orientaciones sobre reformas de gobernanza.
b. Disciplina fiscal y gestión de la deuda
Aplicar reformas fiscales que promuevan la disciplina y una gestión sostenible de la deuda es fundamental para mantener la estabilidad macroeconómica y evitar un endeudamiento excesivo o la emisión desmedida de moneda, como señalan Reinhart y Rogoff (2010) en su examen de la dinámica de la deuda y el crecimiento. Ello puede incluir medidas como reglas fiscales que limiten los déficits presupuestarios, mecanismos de reestructuración de la deuda y sistemas mejorados de recaudación tributaria y gestión de ingresos, tal como sugiere la Organización para la Cooperación y el Desarrollo Económicos (OCDE, 2015) en sus recomendaciones sobre reformas de política fiscal.
c. Regulación y supervisión del sector financiero
El fortalecimiento de la regulación y la supervisión del sector financiero puede contribuir a mitigar los riesgos de crisis bancarias y a promover un sistema financiero más resiliente, como destacan Claessens y Kodres (2014) en su análisis de la reforma regulatoria tras la crisis financiera global. Las reformas en este ámbito pueden incluir medidas como el refuerzo de los requisitos de capital y liquidez de los bancos, la mejora de las prácticas de gestión de riesgos y el establecimiento de mecanismos de resolución sólidos para las entidades financieras en dificultades, tal como recomienda el Comité de Supervisión Bancaria de Basilea (BCBS, 2017) en sus directrices para el fortalecimiento de la regulación bancaria.
2. Ejemplo: las reformas posteriores a la crisis en la zona del euro
La crisis financiera mundial de 2008 y la posterior crisis de deuda soberana europea pusieron de manifiesto la necesidad de reformas estructurales en la zona del euro para fortalecer la unión económica y monetaria de la región. En respuesta, se emprendieron varias iniciativas, entre ellas:
a. Mecanismo Europeo de Estabilidad (MEDE)
La creación del MEDE, un mecanismo permanente de asistencia financiera para los países de la zona del euro, tenía por objeto proporcionar una red de seguridad e impedir que futuras crisis de deuda se descontrolaran. El MEDE puede conceder préstamos y otras formas de asistencia financiera a los Estados miembros que atraviesen graves dificultades financieras, con sujeción a estrictas condiciones y requisitos de reforma, conforme a lo dispuesto en el Tratado del MEDE (2012).
b. Unión Bancaria
La creación de la Unión Bancaria Europea fue una reforma clave destinada a reforzar la regulación y la supervisión del sector bancario en la zona del euro, tal como documentan Howarth y Quaglia (2016) en su examen del desarrollo de la unión bancaria. Esta iniciativa incluyó el establecimiento de un Mecanismo Único de Supervisión (MUS) para la supervisión de los grandes bancos y de un Mecanismo Único de Resolución (MUR) para la gestión de los bancos en dificultades, mientras que un Sistema Europeo de Garantía de Depósitos (SEGD), propuesto por la Comisión Europea en 2015, aún no ha sido adoptado.
c. Pacto Fiscal y reformas de gobernanza
El Pacto Fiscal y otras reformas de gobernanza procuraron promover una mayor disciplina y coordinación fiscal entre los miembros de la zona del euro. El Pacto Fiscal introdujo normas más estrictas y límites numéricos a los déficits presupuestarios y a los niveles de deuda, con el objetivo de garantizar la sostenibilidad de las finanzas públicas y evitar un endeudamiento excesivo, tal como se recoge en el Tratado de Estabilidad, Coordinación y Gobernanza (2012). Además, se hicieron esfuerzos por reforzar la coordinación de las políticas económicas y mejorar la rendición de cuentas democrática en los procesos de decisión de la zona del euro. Si bien la aplicación y la eficacia de estas reformas han sido objeto de debates y dificultades continuos, representan avances significativos para abordar las vulnerabilidades estructurales puestas de manifiesto durante las crisis y reforzar la resiliencia de la unión económica y monetaria de la zona del euro.
¿Puede un banco central caer en insolvencia?
A continuación se expone con detalle cómo un banco central puede llegar a ser insolvente de facto, cómo podría desarrollarse dicha insolvencia en fases progresivas y cómo se aplican estos principios a los desequilibrios TARGET dentro del Eurosistema, en particular entre Alemania, por un lado, y España e Italia, por otro. Asimismo, se proponen soluciones alternativas, con una valoración franca de su viabilidad y de sus probabilidades inherentes.
1. Fundamentos conceptuales: ¿puede un banco central volverse insolvente?
Tradicionalmente, los economistas sostienen que un banco central que emite su propia moneda fiduciaria no puede «quebrar» en el sentido convencional: puede crear cantidades ilimitadas de dinero base (reservas) para atender sus pasivos en moneda nacional. Sin embargo, la insolvencia resulta concebible cuando los activos del banco, ajustados a valor de mercado, son de forma persistente inferiores a sus pasivos, lo que provoca una pérdida de confianza tan grave que socava la propia moneda. Una vez que la confianza se desvanece, puede sobrevenir una inflación desbocada o una hiperinflación, lo que, en la práctica, deja sin valor los pasivos del banco o, en los ejemplos históricos, casi sin él.
En términos simplificados, la distinción clave es la siguiente:
- Iliquidez: incapacidad temporal o a corto plazo para atender las obligaciones de pago. En teoría, los bancos centrales no se enfrentan a este problema en su propia moneda.
- Insolvencia: un desajuste estructural en el que el valor actual de los activos queda por debajo del valor actual de los pasivos. Los déficits persistentes, la baja calidad de los activos y la pérdida de confianza pueden erosionar el capital a valor de mercado, aunque el banco siga emitiendo dinero.
Aunque no es frecuente, la historia demuestra que un banco central puede incurrir en una insolvencia de facto si sus activos, principalmente en forma de bonos públicos o de reservas en divisas, sufren un deterioro sustancial. Esta situación se agrava si, simultáneamente, se erosiona la credibilidad del banco central, lo que provoca fuga de capitales, devaluación de la moneda y una posible hiperinflación.
2. Precedente histórico: las hiperinflaciones del período de entreguerras
Los historiadores económicos (p. ej., Sargent, «The Ends of Four Big Inflations», 1982) señalan que las hiperinflaciones de Austria, Hungría, Polonia y Alemania tras la Primera Guerra Mundial se precipitaron por la siguiente cadena de acontecimientos:
- Acumulación de activos de baja calidad: Los bancos centrales financiaron directamente a sus respectivos gobiernos mediante la compra, a gran escala, de letras del Tesoro y otras obligaciones del Estado, a menudo en condiciones desfavorables y con escasa consideración del riesgo de impago.
- Percepción de insolvencia: Cuando los tenedores nacionales y extranjeros de la moneda comprendieron que estos bancos centrales cargaban con activos de dudosa calidad, dedujeron que dichas entidades ya no podían mantener el valor real de la moneda.
- Pérdida de confianza y fuga de capitales: Los participantes del mercado buscaron refugio en divisas alternativas más sólidas (por ejemplo, el dólar estadounidense, el franco suizo o la libra esterlina). Esta salida de la moneda local precipitó una fuerte depreciación del tipo de cambio.
- Aumento de precios e hiperinflación: a medida que el valor externo de la moneda se desplomaba, los precios internos se dispararon, tanto por el encarecimiento de las importaciones como por el efecto psicológico de autorrefuerzo de una espiral hiperinflacionista.
Esta secuencia pone de relieve la vulnerabilidad del balance de un banco central en situaciones de financiación monetaria extrema y el papel central de la confianza para sostener el valor del dinero fiduciario.
3. La insolvencia en el contexto del Eurosistema
3.1 La peculiar configuración del Eurosistema
Dentro de la zona del euro, el Banco Central Europeo (BCE) y los bancos centrales nacionales (BCN) integran el Eurosistema. Comparten determinadas obligaciones y están sujetos a decisiones comunes de política monetaria, aunque cada banco central nacional mantiene su propio balance. Esta estructura da lugar a los saldos TARGET: en esencia, derechos y obligaciones intra-Eurosistema que surgen de los pagos transfronterizos:
- Los BCN acreedores (por ejemplo, el Bundesbank en Alemania) acumulan posiciones TARGET positivas.
- Los BCN deudores (por ejemplo, la Banca d’Italia, el Banco de España) mantienen posiciones TARGET negativas.
TARGET fue concebido como un sistema técnico de liquidación, destinado a garantizar el fluido movimiento de la liquidez en toda la zona del euro. No obstante, los desequilibrios de TARGET amplios y persistentes pueden reflejar flujos de capital estructurales, diferencias en la percepción del riesgo entre los Estados miembros y la segmentación parcial de los mercados financieros de la zona del euro.
3.2 Por qué las compras de activos de gran volumen aumentan el riesgo
Desde las crisis de deuda soberana (2010-2012), el BCE ha adquirido grandes volúmenes de bonos públicos de países con elevados niveles de endeudamiento (Italia, España, etc.) con el fin de reducir los costes de financiación y estabilizar los mercados. Ello se llevó a cabo en el marco de diversos programas (SMP, PSPP, PEPP, etc.). Las compras netas finalizaron en 2022, y las reinversiones en el marco del APP y del PEPP concluyeron en julio de 2023 y a finales de 2024, respectivamente, por lo que la cartera se encuentra ahora en fase de amortización; no obstante, el BCE y los bancos centrales nacionales siguen manteniendo una cartera considerable de bonos soberanos. En 2023 y 2024 el propio BCE registró pérdidas (1 300 millones de EUR y 7 900 millones de EUR), causadas por los mayores intereses pagados sobre las reservas y no por pérdidas crediticias.
- Si la solvencia de estos gobiernos se pusiera gravemente en duda, los bonos que figuran en el balance del Eurosistema podrían sufrir una depreciación significativa.
- Una depreciación severa a valor de mercado podría, en teoría, situar el activo de determinados bancos centrales nacionales por debajo de su pasivo (especialmente si los pasivos TARGET también son elevados).
- Si la confianza en la calidad crediticia del Eurosistema se debilitara, el euro podría soportar una presión bajista persistente, similar a una crisis de divisas clásica en mercados emergentes, aunque en un marco institucional mucho más complejo.
3.3 La posibilidad de insolvencia de facto
Si bien los marcos jurídicos difieren y el apoyo político al BCE es considerable, un escenario extremo en el que los participantes del mercado pierdan colectivamente la confianza en el Eurosistema podría dar lugar a:
- Rápida depreciación del euro: a medida que los participantes abandonan la moneda en favor de refugios percibidos como más seguros.
- Acusaciones de financiación monetaria: Creciente constatación de que el BCE y los bancos centrales nacionales podrían verse obligados a renovar o ampliar de forma indefinida las compras de deuda pública precaria para evitar impagos.
- Riesgo potencial de ruptura: Si un Estado miembro importante, como Alemania, concluyera que los saldos TARGET son insosteniblemente elevados (e incobrables) y que la política monetaria común ya no protege sus intereses económicos, el impulso político para abandonar el euro podría intensificarse.
- Recapitalización resultante: si el euro llegara a fracturarse, Alemania (y otros países acreedores) podría tener que recapitalizar sus bancos centrales nacionales para sostener la credibilidad de una moneda de nueva creación (por ejemplo, un marco alemán restablecido). Ello implicaría costes enormes, si bien la forma exacta en que se materializarían dependería de los mecanismos de ruptura y de los posibles acuerdos negociados.
4. Etapas progresivas de la insolvencia de un banco central y sus repercusiones
Describamos una progresión hipotética:
1. Fase 1: vulnerabilidades ocultas
- El banco central comienza a acumular activos de calidad dudosa (bonos soberanos de riesgo, préstamos dudosos, etc.).
- Los ratios de capital oficiales pueden seguir siendo positivos, pero los participantes del mercado sospechan la existencia de problemas subyacentes.
2. Fase 2: Toma de conciencia gradual y aumento de las primas de riesgo
- Aumentan los rendimientos de los bonos soberanos en entredicho.
- Las agencias de calificación y los analistas cuestionan abiertamente la solvencia de estos gobiernos, lo que arroja dudas sobre el balance del Eurosistema.
- Surgen presiones de depreciación de la moneda, si bien en una forma incipiente o moderada.
3. Fase 3: Pérdidas por valoración a precios de mercado y crisis de confianza
- Si los emisores soberanos muestran, en efecto, signos de riesgo de impago o reestructuran su deuda, los activos del banco central sufren importantes depreciaciones.
- La credibilidad se resiente gravemente; se considera que el banco central es funcionalmente insolvente si las depreciaciones superan su capital.
- Los depositantes, los inversores y los socios internacionales convierten rápidamente sus euros en otras divisas o activos (materias primas, criptomonedas, etc.).
4. Fase 4: Crisis cambiaria autorrealizada e hiperinflación
- A medida que se intensifica la huida de la moneda, los precios de importación y la inflación general se disparan.
- El banco central podría intentar combatir la hiperinflación endureciendo drásticamente la política monetaria; sin embargo, si las autoridades fiscales exigen nuevas compras de deuda pública para evitar el impago, se genera un círculo vicioso.
- En última instancia, la moneda corre el riesgo de desmoronarse si no se logra contener la crisis.
5. Etapa 5: recapitalización posterior a la crisis o colapso
- En un área monetaria unificada, la crisis o bien impulsa una integración fiscal sin precedentes (eurobonos, deuda mutualizada) y una recapitalización explícita del BCE y de los bancos centrales nacionales por parte de los Estados miembros, o bien la unión monetaria puede desintegrarse.
- En caso de disolución de la unión, los Estados acreedores como Alemania afrontarían la pérdida de sus derechos de crédito en TARGET, lo que exigiría inyecciones directas o indirectas de capital en sus propios bancos centrales para sostener un nuevo régimen monetario nacional.
5. Aplicación práctica a los desequilibrios de TARGET
El Bundesbank alemán mantiene derechos TARGET de enorme volumen, mientras que España e Italia registran importantes pasivos TARGET. Si la zona del euro se mantuviera intacta de forma indefinida, estos saldos serían en gran medida una partida contable que refleja flujos de capital transfronterizos. Sin embargo, si la zona del euro se fragmentara:
- Pérdida potencial de Alemania: El Bundesbank podría verse obligado a dar de baja importes significativos de créditos TARGET, lo que lo situaría en una posición de patrimonio neto negativo, al menos sobre la base de la valoración a precios de mercado.
- Recapitalización: Probablemente el Gobierno federal alemán tendría que aportar capital para mantener la confianza en un marco alemán restablecido. Esta recapitalización supondría un coste único, pero presumiblemente enorme, aunque no necesariamente inviable en una economía grande y de renta alta.
6. Soluciones alternativas
1. Mayor integración fiscal
- Una forma de evitar la insolvencia de un banco central es reducir el riesgo de los activos de su balance. Esto podría lograrse mediante eurobonos, por los cuales la zona del euro garantizaría colectivamente la deuda de los Estados miembros.
- Políticamente complejo, ya que exige amplias transferencias fiscales y la pérdida de autonomía nacional.
- Podría, no obstante, transformar al BCE en un banco central más convencional, con un respaldo soberano verdaderamente unificado.
2. Reestructuración de deuda ordenada
- Países como Italia y España podrían intentar una reestructuración ordenada de sus deudas mientras reciben alguna forma de apoyo mutuo del resto de la zona del euro para minimizar el contagio.
- El BCE seguiría enfrentándose a pérdidas, pero, si estas se abordan con transparencia y se acompañan de una consolidación fiscal creíble, podría evitarse el colapso de la moneda.
- Históricamente, las reestructuraciones soberanas exitosas en una unión monetaria resultan sumamente difíciles, aunque no imposibles.
3. Erosión inflacionaria controlada
- Los gobiernos y los bancos centrales podrían permitir tácitamente una inflación algo más elevada para depreciar las deudas existentes en términos reales, reduciendo su carga con el tiempo.
- Esta vía exige una gestión delicada: una inflación moderada podría ser políticamente tolerable, pero, si se calcula mal, podría convertirse en una inflación incontrolable que dañaría la credibilidad del banco central.
4. Ruptura parcial con acuerdo negociado
- Escenario en el que países sometidos a tensión extrema abandonan el euro, dejando potencialmente un euro «núcleo».
- Los derechos de Alemania en TARGET frente a los miembros que se hayan retirado podrían ser objeto de quitas o de concesiones negociadas.
- El coste para Alemania podría ser colosal, aunque posiblemente inferior al de una ruptura completa y desordenada; aun así, las repercusiones políticas son enormes.
5. Mantenimiento del statu quo con retirada gradual de las compras de bonos
- Este es el camino que ha seguido el BCE: las compras netas finalizaron en 2022 y los bonos que vencen ya no se reinvierten en su totalidad.
- Una normalización sostenida podría reducir la acumulación de activos de riesgo adicionales. La cartera existente se iría reduciendo con el tiempo, aunque las grandes exposiciones persistirían durante años.
Por consiguiente, la noción de que un banco central pueda volverse «insolvente» no es una cuestión trivial en un sistema de moneda fiduciaria. No obstante, la combinación de una mala calidad de los activos, una financiación monetaria excesiva y una confianza deteriorada puede situar a un banco central en una posición en la que su moneda pierda credibilidad interna y externa. Las lecciones históricas, en particular las hiperinflaciones de entreguerras, demuestran el poder destructivo de esta dinámica cuando no se corrige.
Para el Eurosistema, los desequilibrios de TARGET simbolizan la fragilidad estructural: los elevados saldos positivos de Alemania reflejan la fuga de capitales desde economías de mayor riesgo; los saldos negativos de España e Italia reflejan su dificultad para atraer o retener capital transfronterizo en los mercados privados. Si la zona del euro perdura como una unión estable, estos saldos seguirán siendo en gran medida una nota técnica a pie de página. Si se fragmenta en un contexto de desconfianza respecto de la solvencia soberana, las posibles cancelaciones y las consiguientes recapitalizaciones tendrían un coste astronómico, lo que subraya los riesgos intangibles pero inmensos que subyacen bajo la superficie.
La mejor profilaxis frente a la insolvencia de un banco central es una prudencia fiscal sostenida, una sólida gestión de riesgos de los activos del banco central, una gobernanza transparente y una credibilidad de la política firme e inquebrantable. Cuando la deuda soberana se vuelve insostenible, una reestructuración transparente, combinada con reformas favorables al crecimiento y una política monetaria prudente, puede evitar colapsos catastróficos. Si las lecciones del período de entreguerras nos han enseñado algo, es que la confianza en la moneda y la confianza en el banco central son gemelas inseparables; una vez perdida esa confianza, restablecerla puede ser una tarea hercúlea.
Hiperinflación
La hiperinflación, una condición económica extrema en la que los precios se disparan mientras el valor de la moneda se desploma, ha afectado a numerosos países a lo largo de la historia. A continuación se ofrece un resumen de los casos más destacados:
Economías con inflación muy elevada (2024)
El International Practices Task Force (IPTF) del Center for Audit Quality enumera, a efectos de los US GAAP, las economías con una inflación acumulada a tres años superior al 100 %. Sus listas de 2024 incluían, entre otras:
- Argentina: inflación anual del 211 % en 2023, impulsada por la financiación monetaria, la devaluación de la moneda y reiteradas crisis de deuda; ha descendido de forma acusada desde mediados de 2024.
- Sudán: inflación de tres dígitos en el contexto de la guerra civil desde abril de 2023.
- Venezuela: una crisis de una década con una inflación que alcanzó su máximo en 2018 (130.060 % según el banco central; aproximadamente 1,7 millones por ciento según la Asamblea Nacional); todavía de tres dígitos en 2023.
- Zimbabue: Hiperinflación recurrente desde 2007, con un máximo del 79.600 millones por ciento mensual en 2008.
- Otros: entre ellos Etiopía, Irán, Líbano, Sierra Leona, Surinam y Turquía.
Peores casos históricos
1. Hungría (1945–1946)
- Inflación máxima: 41,9 mil billones por ciento mensual en julio de 1946 (los precios se duplicaban cada 15 horas) (Hanke y Krus, 2012).
- Causa: las reparaciones posteriores a la Segunda Guerra Mundial y la impresión desmedida de dinero.
2. Zimbabue (2007-2008)
- Pico de inflación: 79.600 millones por ciento mensual en noviembre de 2008.
- Detonante: reforma agraria, hundimiento de la producción y financiación monetaria de los déficits públicos.
3. Yugoslavia (1992-1994)
- Pico de inflación: 313 millones por ciento mensual en enero de 1994.
- Causa: disolución de Yugoslavia, guerra, sanciones de las Naciones Unidas y financiación monetaria de los déficits.
4. Alemania de Weimar (1922-1923)
- Inflación máxima: 29.500 % mensual en octubre de 1923 (los precios se duplicaban cada 3,7 días).
- Detonante: reparaciones de guerra e inestabilidad política.
5. Venezuela (desde 2016)
- Inflación máxima: en 2018, estimaciones de hasta aproximadamente 1,7 millones por ciento; provocó el colapso de la moneda y una migración masiva.
Otros casos relevantes
- Bolivia (1985): inflación anual superior al 10 000 %.
- Brasil (1986–1994): varias sustituciones de la moneda antes del Plan Real de 1994.
- Grecia (1944): una inflación diaria de aproximadamente el 18 % en su punto máximo, en octubre de 1944, al término de la ocupación alemana.
- Perú (1988–1990): tras dos reformas monetarias (1985, 1991), un dólar estadounidense equivalía a unos tres mil millones de los soles originales.
Causas habituales
- Emisión monetaria excesiva para financiar déficits (por ejemplo, Zimbabue, Venezuela).
- Inestabilidad política (p. ej., Hungría y Yugoslavia en la posguerra).
- Perturbaciones externas, como sanciones o desplomes de las materias primas (p. ej., Irán, Sudán).
La hiperinflación suele conducir a la sustitución de la moneda, a disturbios sociales y a secuelas económicas duraderas. Mientras que algunos países logran estabilizarse mediante reformas (por ejemplo, el Plan Real de Brasil de 1994), otros, como Venezuela, permanecen atrapados en ciclos de crisis.
La creación, la valoración y el eventual colapso de una moneda son procesos complejos que abarcan una amplia gama de factores económicos, políticos y sociales. Este análisis exhaustivo se ha basado en las aportaciones de diversas fuentes profesionales, entre ellas la literatura académica, las publicaciones de bancos centrales y los análisis de expertos, con el fin de ofrecer un examen en profundidad de estas dinámicas.
La creación de moneda implica la compleja interacción entre las actuaciones de los bancos centrales, como los instrumentos de política monetaria y la flexibilización cuantitativa, y la actividad crediticia de los bancos comerciales. Estos mecanismos influyen directamente en la oferta monetaria y tienen amplias repercusiones para el crecimiento económico, la inflación y la estabilidad financiera.
La atribución de valor a una moneda responde a una combinación de confianza pública, dinámica de oferta y demanda e indicadores económicos clave. La confianza en el gobierno emisor y en el banco central, así como la estabilidad percibida de la economía, influyen de manera significativa en el valor que se asigna a una moneda. Además, factores como las tasas de inflación, los diferenciales de tipos de interés y las balanzas comerciales contribuyen a la dinámica de oferta y demanda que determina el valor relativo de las monedas en los mercados mundiales.
No obstante, el colapso de una moneda puede producirse en circunstancias diversas, desde la hiperinflación y el colapso económico hasta las crisis bancarias y los choques externos. Ejemplos históricos, como la hiperinflación en la Alemania de Weimar y en Zimbabue, las crisis económicas en Argentina y Venezuela y la crisis financiera mundial de 2008, constituyen un claro recordatorio de las devastadoras consecuencias que pueden derivarse del fallo de los sistemas monetarios.
Para mitigar estos riesgos y promover la estabilidad monetaria, deben considerarse soluciones y enfoques alternativos. Entre ellos figuran políticas monetarias sólidas centradas en objetivos de inflación estables y una comunicación clara, la diversificación de las reservas de divisas para reducir la exposición a determinadas monedas o regiones, la adopción de innovaciones tecnológicas como las monedas digitales de banco central (CBDC) y reformas estructurales integrales orientadas a mejorar la gobernanza, la disciplina fiscal y la resiliencia del sector financiero.
Unas políticas monetarias sólidas, caracterizadas por objetivos de inflación estables, políticas de tipos de interés equilibradas y una comunicación clara por parte de los bancos centrales, pueden fomentar la confianza en las divisas y favorecer la estabilidad económica. El doble mandato de la Reserva Federal, de pleno empleo y estabilidad de precios, ilustra la importancia de estas políticas.
Diversificar las reservas de divisas entre varias monedas, metales preciosos y otros activos puede mitigar los riesgos asociados a una dependencia excesiva de una sola moneda o región económica. Los esfuerzos de China por diversificar sus reservas más allá de los activos denominados en dólares estadounidenses ilustran este enfoque.
El estudio de las monedas digitales de banco central (CBDC) ofrece la oportunidad de mejorar la transparencia, la eficiencia y el control dentro de los sistemas monetarios. Si bien deben abordarse desafíos como la ciberseguridad y las preocupaciones en materia de privacidad, las CBDC, como el yuan digital de China, podrían modernizar los sistemas de pago y combatir las actividades ilícitas.
Unas reformas estructurales integrales, centradas en la gobernanza, la disciplina fiscal, la gestión de la deuda y la regulación del sector financiero, pueden reforzar la resiliencia económica y prevenir crisis monetarias. Las reformas posteriores a la crisis en la zona del euro, entre ellas la creación del Mecanismo Europeo de Estabilidad, la Unión Bancaria y el Pacto Presupuestario, demuestran el impacto potencial de tales medidas.
Mediante la comprensión de las complejidades de la creación, la valoración y el eventual colapso de una moneda, los profesionales podrán dominar mejor la complejidad de los sistemas monetarios y contribuir al desarrollo de políticas y estrategias eficaces para mantener la estabilidad y la prosperidad económicas. Este análisis constituye un recurso completo que recoge las aportaciones de diversas fuentes profesionales, con el fin de fundamentar la toma de decisiones y fomentar una apreciación más profunda del intrincado mundo de la moneda.
¿Una moneda de los BRICS? Una moneda comercial, no una moneda de reserva
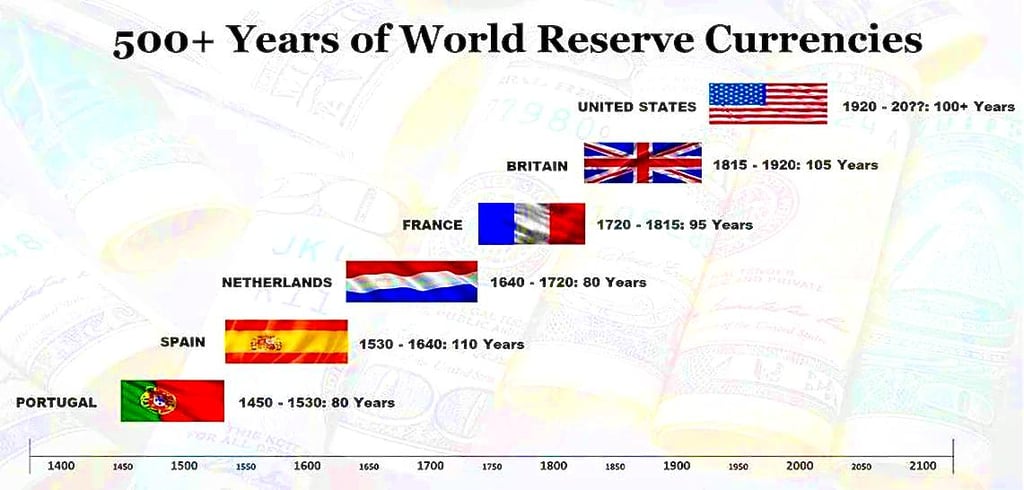
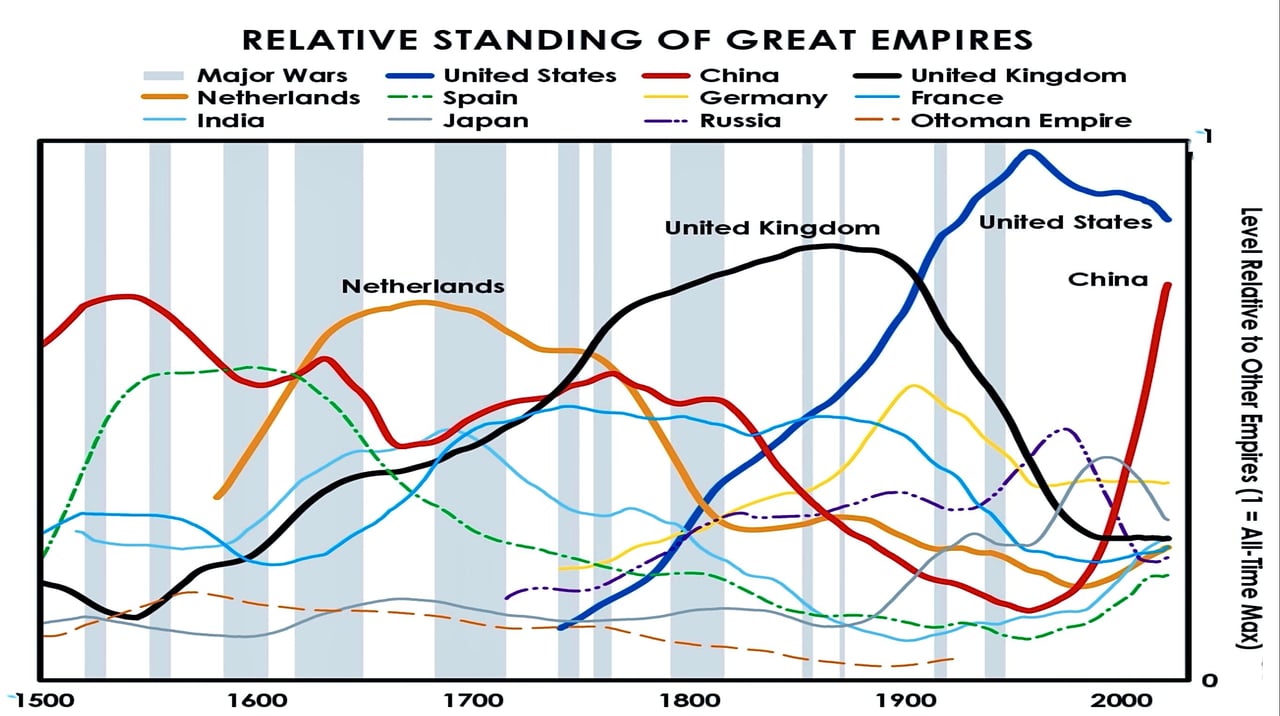
En los últimos años, el mundo financiero global ha experimentado un cambio significativo. El predominio del dólar estadounidense como moneda de reserva mundial está siendo cuestionado por potencias económicas emergentes, en particular los países BRICS (grupo fundado por Brasil, Rusia, India, China y Sudáfrica; Egipto, Etiopía, Irán y los Emiratos Árabes Unidos se incorporaron en 2024 e Indonesia en 2025). Mientras estos países buscan reducir su dependencia del dólar, algunos de ellos han debatido la liquidación en monedas locales y, de forma más especulativa, una moneda comercial común.
El catalizador del cambio
Varios factores han contribuido a este impulso en favor de una nueva moneda global:
- Uso excesivo de sanciones: Estados Unidos ha recurrido cada vez más a su poder financiero para imponer sanciones a los países con los que discrepa. Ello ha llevado a numerosas naciones a buscar alternativas para evitar posibles repercusiones económicas. Algunos analistas advierten de que el recurso excesivo a este instrumento puede resultar contraproducente.
- Incautación de activos: La decisión del G7, adoptada en su cumbre de Apulia (Italia) en junio de 2024, de atender un paquete de préstamos de unos 50 000 millones de USD para Ucrania (los préstamos ERA) con los beneficios extraordinarios generados por los activos inmovilizados del banco central de Rusia ha suscitado inquietud en algunos países sobre la seguridad de sus reservas depositadas en el extranjero. Algunos países lo consideran un precedente, lo que plantea dudas sobre la seguridad de sus propios activos denominados en dólares.
- Ampliación de la composición de los BRICS: la alianza BRICS está creciendo y cada vez más países desean incorporarse. Esta ampliación aumenta el posible peso económico de una moneda respaldada por los BRICS. En la cumbre de Kazán de octubre de 2024, los BRICS crearon la categoría de «país socio», que incluye, entre otros, a Malasia y Kazajistán; Arabia Saudita ha sido invitada, pero no ha confirmado formalmente su adhesión.
- Preocupaciones sobre el Tesoro de los Estados Unidos: los críticos sostienen que Estados Unidos da por sentada la hegemonía del dólar y que el uso de sanciones y la inmovilización de activos podrían erosionar la confianza en su sistema financiero.
La propuesta de una moneda de los BRICS
No se ha acordado ninguna moneda de los BRICS. Las ideas planteadas por sus defensores no sustituirían al dólar como moneda de reserva, sino que servirían como moneda de comercio para los países miembros y sus socios. Los aspectos clave de estas ideas incluyen:
- Valor respaldado por oro: algunos defensores sugieren una base parcial en oro. Algunas versiones de la propuesta plantean que el 40 % del valor de la moneda podría basarse en el peso del oro, y no en su precio en dólares, lo que ofrece un enfoque distinto de valoración.
- Ampliación de miembros: la incorporación de más países a los BRICS aumentaría la utilidad y el alcance de la moneda. La cumbre de octubre de 2024 en Kazán amplió el círculo de países socios, pero no puso en marcha una moneda común; el objetivo declarado es la liquidación en monedas locales y una iniciativa de pagos transfronterizos.
- Nuevas instituciones financieras: El Nuevo Banco de Desarrollo, con sede en Shanghái y presidido desde 2023 por la expresidenta de Brasil Dilma Rousseff, y el Acuerdo de Reservas de Contingencia ya están en funcionamiento para apoyar la cooperación financiera de los BRICS. Estas instituciones reproducen el modelo de las instituciones de Bretton Woods, pero operan en los términos que fijan los países BRICS.
- Implantación gradual: se prevé que la transición al nuevo sistema monetario sea gradual, lo que permitirá introducir ajustes y mejoras con el tiempo.
Impacto potencial
Si tuviera éxito, la moneda de los BRICS podría:
- Reducir la dependencia del dólar en el comercio internacional: los países podrían realizar transacciones sin necesidad de convertir primero a dólares, lo que podría reducir los costes de transacción y el riesgo cambiario.
- Ofrecer una alternativa a los países sujetos a sanciones de los Estados Unidos: las naciones sancionadas por los Estados Unidos podrían utilizar la moneda de los BRICS para continuar el comercio internacional, eludiendo el sistema financiero basado en el dólar.
- Modificar el equilibrio del poder financiero mundial: las naciones BRICS representan conjuntamente cerca del 40 % del PIB mundial en paridad de poder adquisitivo, casi la mitad de la población mundial y una parte significativa de la superficie terrestre del planeta. Una moneda BRICS exitosa podría reflejar este peso económico en el sistema financiero.
- Animar a más países a sumarse a la alianza BRICS: la perspectiva de una nueva y poderosa divisa comercial podría atraer a más naciones al grupo BRICS, ampliando aún más su influencia.
- Cuestionar el concepto de una única moneda de reserva global: aunque no amenace de inmediato el estatus de reserva del dólar, la moneda de los BRICS podría abrir el camino a un sistema de reservas multidivisa.
Desafíos y consideraciones
Si bien la idea de una moneda de los BRICS gana adeptos, persisten varios desafíos:
- Coordinación de las políticas monetarias en economías diversas: los países BRICS tienen estructuras y políticas económicas muy distintas, lo que podría dificultar la coordinación.
- Generar confianza y estabilidad en la nueva moneda: establecer la confianza en una nueva moneda, en especial una respaldada por países con distinta fortaleza económica, requerirá tiempo.
- Superación de los obstáculos técnicos de implementación: crear un nuevo sistema internacional de pagos que compita con SWIFT exigirá una inversión tecnológica considerable y cooperación entre las partes.
- Gestión de las tensiones geopolíticas: los conflictos y rivalidades existentes entre los miembros de BRICS y los posibles miembros podrían complicar el desarrollo y la adopción de la moneda.
- Equilibrio de los intereses nacionales: cada miembro de los BRICS deberá asegurarse de que la nueva moneda se ajuste a sus objetivos económicos particulares y no menoscabe su soberanía.
El futuro de las finanzas globales
La aparición de una moneda de los BRICS no implica necesariamente el fin de la importancia del dólar. Sin embargo, sí apunta a un viraje hacia un sistema financiero mundial más multipolar. Una nueva moneda comercial competiría con el dólar por una cuota del comercio y de los pagos mundiales, en lugar de poner fin a su papel.
Sus defensores citan el euro como precedente de una moneda multinacional, aunque el euro exigió décadas de integración jurídica e institucional entre países con economías mucho más similares.
A medida que se desarrolle esta evolución financiera, tanto los gobiernos como los inversores deberán adaptarse a un entorno económico mundial cambiante. Una moneda comercial de los BRICS, si llega a materializarse, podría marcar el comienzo de una nueva era en las finanzas internacionales, en la que varias monedas compitan en condiciones más equilibradas. Este cambio podría aumentar la estabilidad financiera mediante la diversificación, pero también podría introducir nuevas complejidades y desafíos en el comercio y la inversión a escala mundial.
Los próximos años serán decisivos para determinar si surge una moneda de los BRICS capaz de desafiar el predominio del dólar y de remodelar el sistema financiero mundial. A medida que estos acontecimientos se desarrollen, será esencial que los responsables de la formulación de políticas, las empresas y los particulares se mantengan informados y se adapten a un entorno financiero cambiante.