Negociación
Notas a medio plazo (MTN)
¿Desea acceder a MTN o a instrumentos financieros estructurados?
Hágase cliente entonces.
Las colocaciones en el mercado primario y los instrumentos estructurados no están disponibles para terceros ajenos, intermediarios ni curiosos con fines especulativos.
Están reservados a clientes serios, verificados y con fondos acreditados.
No respondemos a correos electrónicos genéricos sin credenciales corporativas. No tramitamos solicitudes sin fondos.
Servimos a quienes cumplen los estándares de las finanzas institucionales.
Si está dispuesto a operar a ese nivel, nosotros estamos preparados para atenderle.
Notas a medio plazo (MTN)
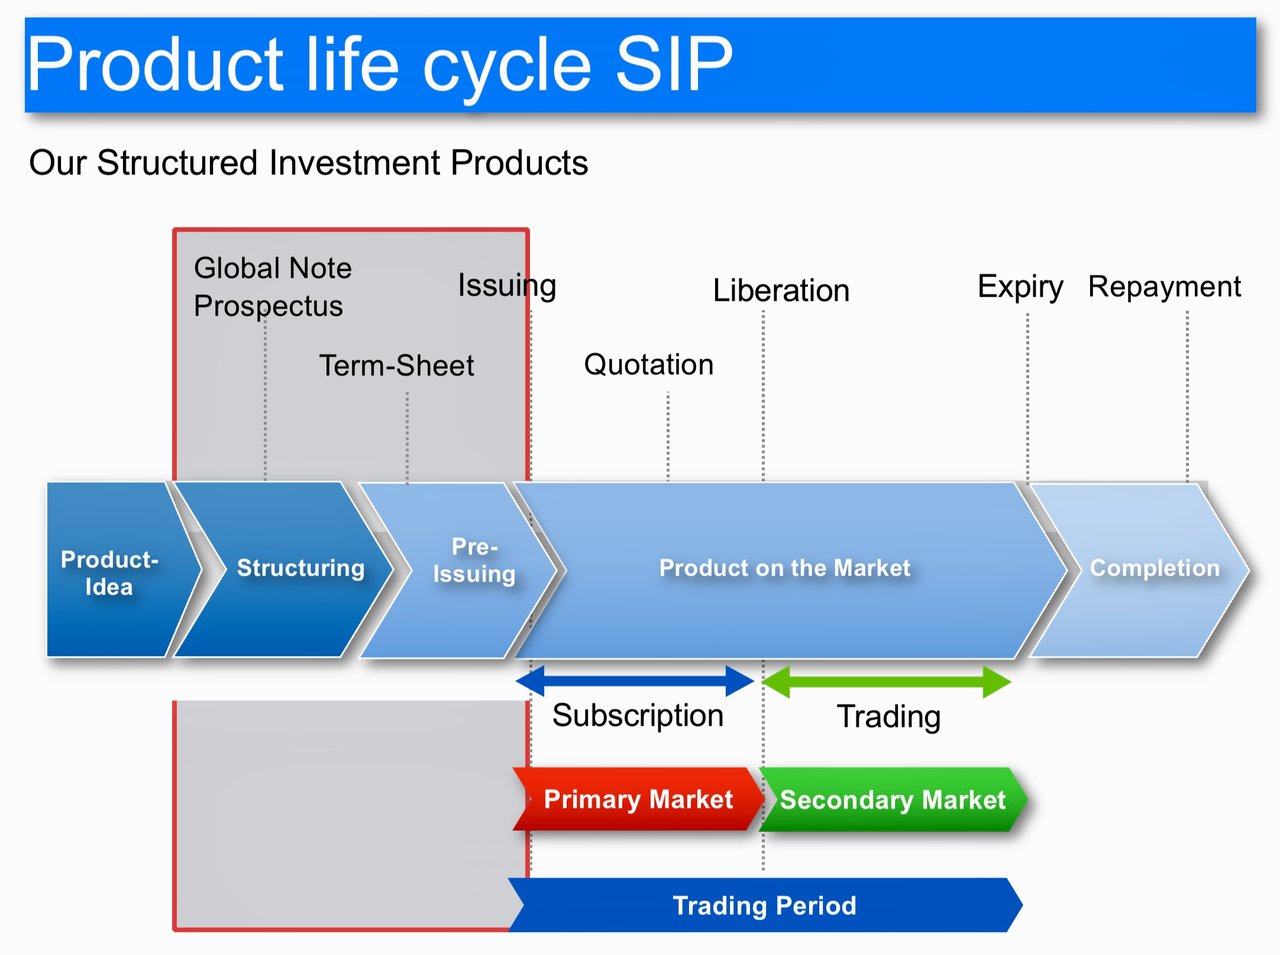
Emisión del MTN
- Decisión del emisor: normalmente, una sociedad o entidad financiera decide emitir una MTN para captar capital destinado a necesidades a medio plazo. Esta decisión suele estar influida por la estrategia de financiación del emisor, las condiciones de mercado y la estructura de capital.
- Estructuración del MTN: el emisor, a menudo en consulta con asesores financieros y aseguradores de la emisión, estructura el MTN. Ello implica decidir el importe total, la divisa, el plazo de vencimiento (normalmente de 1 a 10 años), el mecanismo de tipo de interés (fijo o variable) y la estructura de reembolso.
- Evaluación de la calificación crediticia: una agencia de calificación crediticia evalúa la solvencia del emisor y le asigna una calificación que influye en la percepción de los inversores y en la fijación del precio de las MTN.
- Documentación y cumplimiento jurídico: los emisores preparan un folleto detallado en el que se describen las condiciones de la MTN, los riesgos asociados y la información legal obligatoria. El cumplimiento de los requisitos regulatorios es fundamental.
- Creación de la nota global: Para facilitar la operación, se crea una nota global que representa la totalidad de la emisión y se registra ante un depositario común como Euroclear o Clearstream.
Dinámica del mercado primario
- Proceso de aseguramiento: Se contrata a bancos de inversión o aseguradores de emisiones para comercializar las MTN entre los inversores potenciales. Desempeñan un papel fundamental en la fijación del precio inicial, en función de la demanda del mercado, de la calificación crediticia del emisor y de los tipos de interés vigentes.
- Comercialización y construcción del libro de órdenes: los aseguradores de la emisión realizan presentaciones a inversores (roadshows) para calibrar el interés de estos. Elaboran un libro de órdenes y ajustan el precio en función de la demanda.
- Fijación del precio y venta: Se fija el precio definitivo y las MTN se venden a inversores institucionales, como fondos de pensiones, compañías de seguros y gestores de activos. La nota global facilita este proceso.
- Liquidación: el producto de la venta se transfiere al emisor y los inversores reciben sus tenencias de MTN, registradas en el sistema de títulos globales.
Operaciones en el mercado secundario
- Negociación: Los MTN se negocian en mercados extrabursátiles (OTC) en el mercado secundario. Los corredores y los operadores facilitan las transacciones entre compradores y vendedores.
- Función de Euroclear/Clearstream (u otra): estas cámaras de compensación gestionan el título global y actualizan los registros de titularidad a medida que se producen las operaciones. Garantizan la transferencia segura y eficiente de los valores.
- Fluctuaciones de precios: en el mercado secundario, los precios de los MTN fluctúan en función de la evolución de los tipos de interés, de los cambios en la calificación crediticia del emisor y de la demanda general del mercado.
Vencimiento del MTN
- Proximidad del vencimiento: A medida que se acerca la fecha de vencimiento, el emisor se prepara para reembolsar el principal a los tenedores de los MTN.
- Reembolso: En la fecha de vencimiento, el emisor reembolsa el principal a los titulares de las MTN en ese momento. El reembolso se realiza a través del sistema de compensación (Euroclear/Clearstream).
- Cierre de la nota global: una vez reembolsada íntegramente, la nota global se cierra y la MTN se elimina del sistema.
Recursos profesionales y mejores prácticas
- Asesoramiento jurídico y financiero: los emisores suelen contratar asesores jurídicos y financieros para garantizar el cumplimiento normativo, una documentación adecuada y estrategias de mercado eficaces.
- Estudios de mercado: Es esencial realizar estudios de mercado de forma continua para comprender el interés de los inversores, la evolución de los tipos de interés y la dinámica de los mercados de crédito.
- Gestión de riesgos: tanto los emisores como los inversores deben gestionar el riesgo de crédito, el riesgo de tipo de interés y el riesgo de liquidez asociados a los MTN.
- Cumplimiento normativo: La observancia de la normativa y las directrices en materia de valores es esencial durante todo el ciclo de vida de las MTN.
En resumen
El mercado de MTN es un segmento sofisticado y dinámico del sector financiero, que requiere una cuidadosa coordinación entre emisores, aseguradores de la emisión, inversores y sistemas de compensación. Desde la decisión inicial de emitir una MTN hasta su vencimiento final, cada fase conlleva procesos complejos y la intervención de profesionales especializados para garantizar una ejecución satisfactoria y el cumplimiento de la normativa.
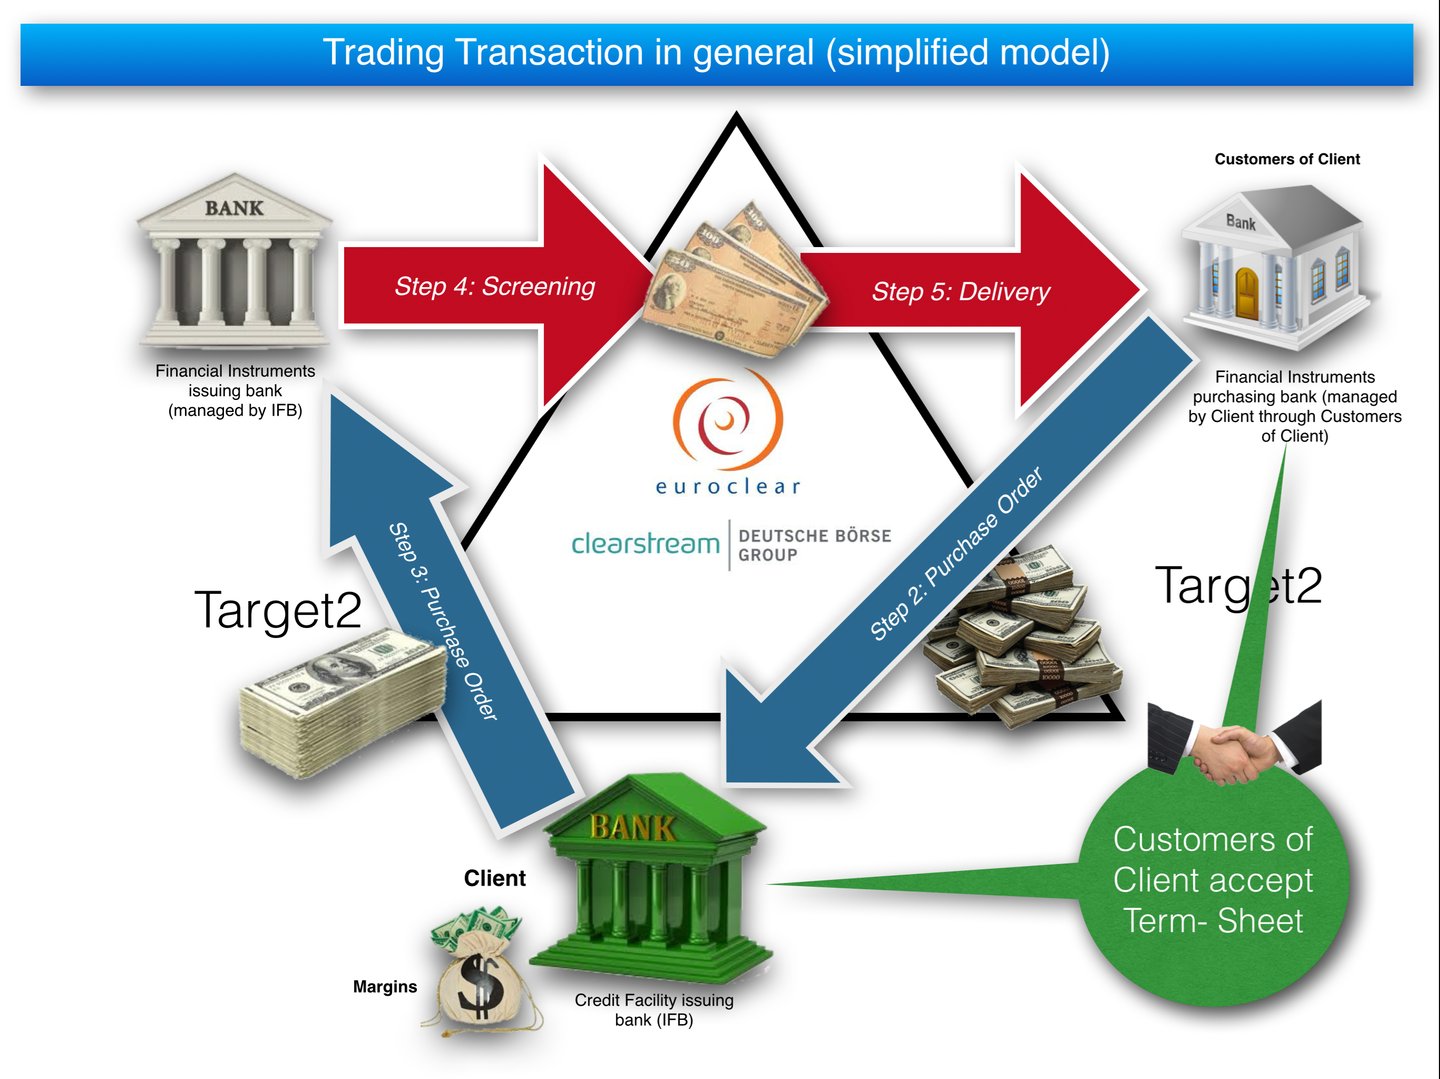
El papel del banco intermediario
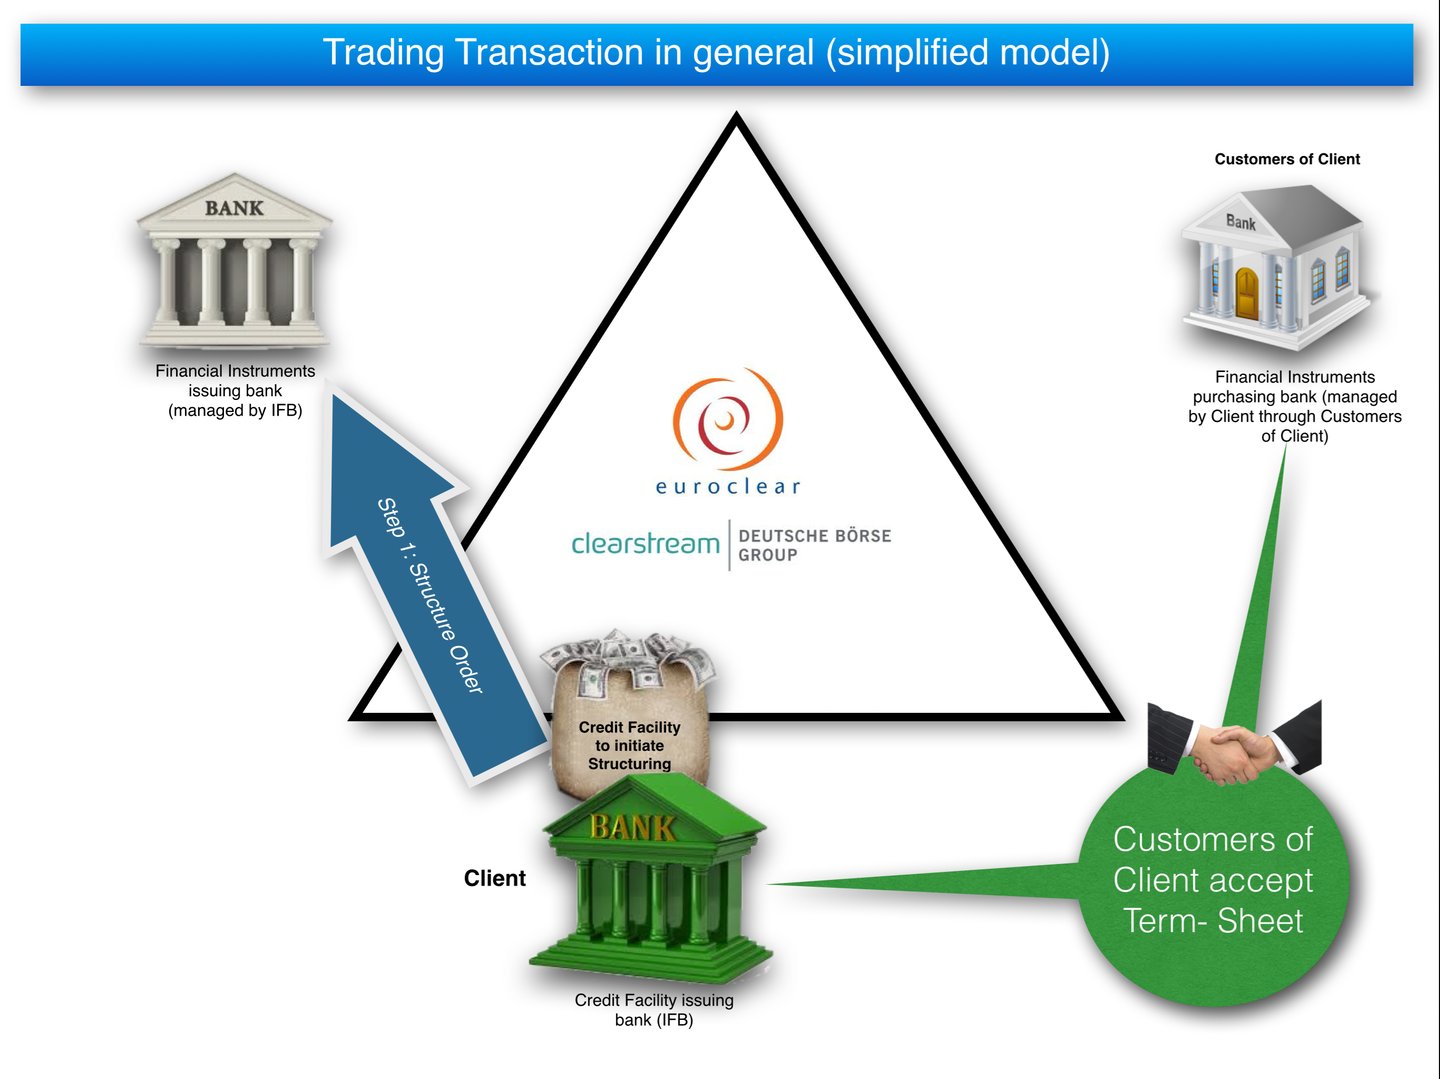
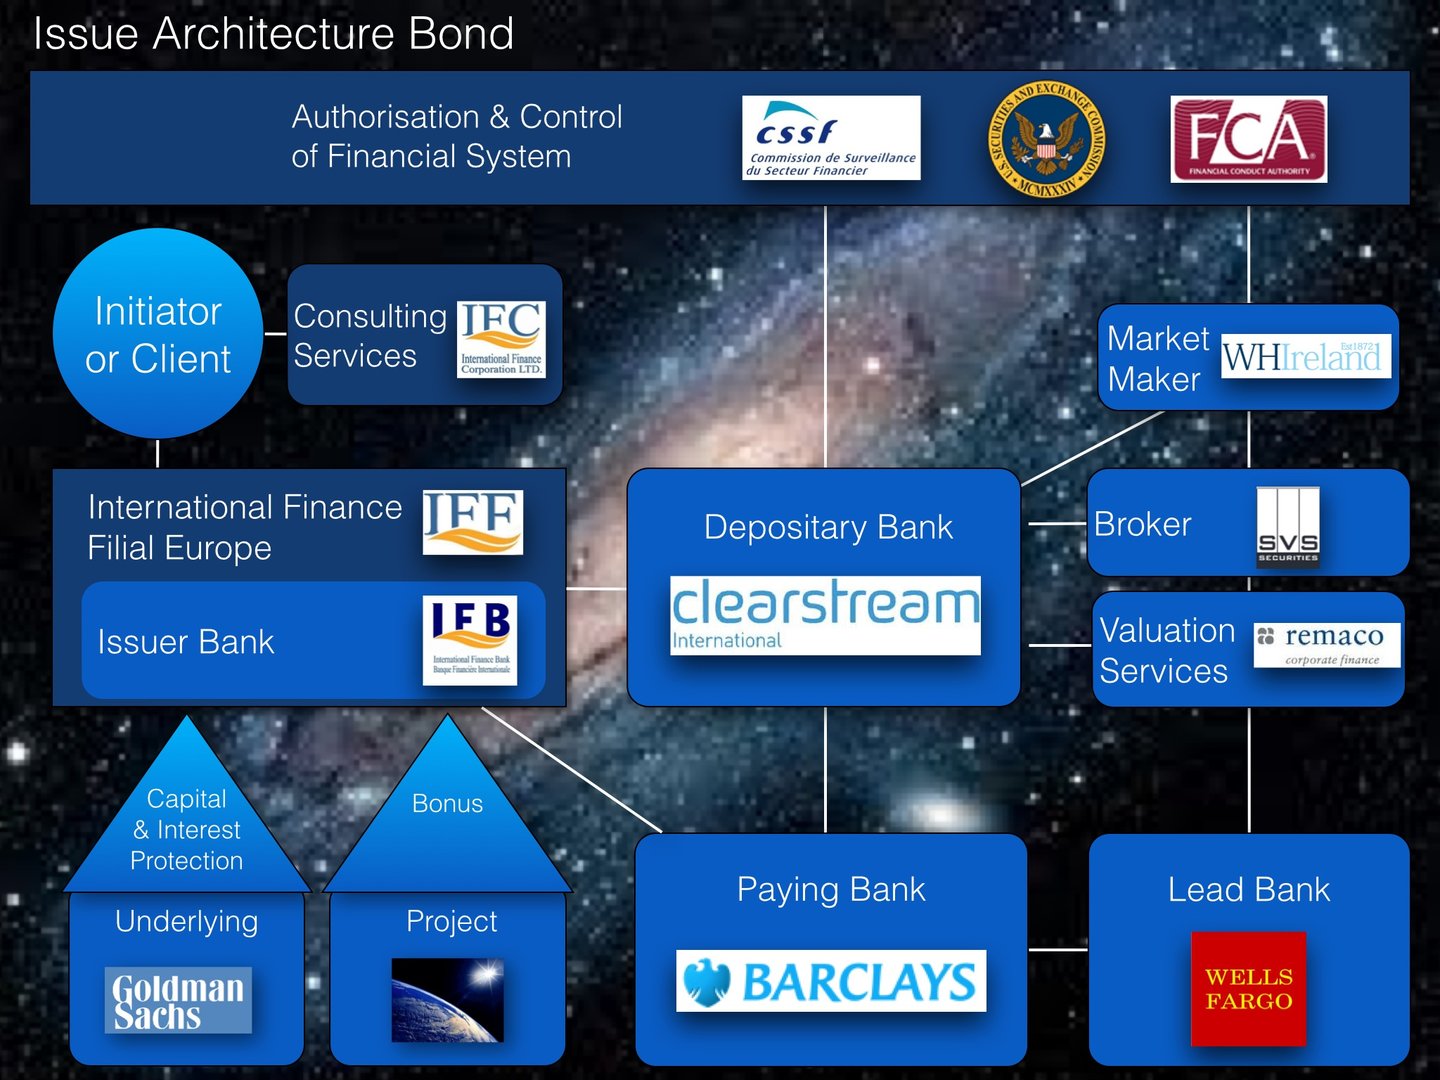
El papel de un banco intermediario en el proceso de emisión de un pagaré a medio plazo (MTN) es polifacético y fundamental, en especial cuando se trata de bancos de primer orden que son los emisores de estos instrumentos. A continuación se exponen en detalle las funciones del intermediario:
1. Enlace y negociación:
- Puente entre el emisor y los inversores: El intermediario actúa como puente entre el banco emisor y los posibles inversores. Facilita la comunicación y las negociaciones, velando por que se atiendan las necesidades y expectativas de ambas partes.
- Líneas de crédito: El banco intermediario puede establecer una línea de crédito para el emisor. Esta línea de crédito proporciona al emisor la liquidez necesaria para respaldar la emisión de MTN
- Mejora crediticia: El intermediario puede gestionar medidas de mejora crediticia para reforzar la solvencia del emisor. Esto puede incluir la obtención de garantías, cartas de crédito o pólizas de seguro de terceros.
- Acuerdo de garantías: Otra estrategia consiste en estructurar garantías que respalden la emisión de MTN. Ello puede implicar la afectación de determinados activos o ingresos del emisor como garantía de las MTN.
- Negociación de condiciones: el intermediario negocia las condiciones de la emisión de MTN en nombre de los inversores. Ello incluye el tipo de interés, el plazo de vencimiento, las cláusulas restrictivas (covenants) y otras condiciones esenciales.
2. Análisis de mercado y fijación de precios:
- Evaluación de las condiciones de mercado: los intermediarios analizan las condiciones actuales del mercado, incluidos los tipos de interés, la demanda de los inversores y los indicadores económicos, para asesorar sobre el momento y el precio de la emisión de MTN.
- Estrategia de precios: Contribuyen a definir una estrategia de precios acorde con los objetivos del emisor y, al mismo tiempo, atractiva para los inversores.
3. Estructuración de la operación:
- Estructuración de la operación: el intermediario asesora sobre la estructura óptima de la MTN, teniendo en cuenta la situación financiera del emisor y las condiciones de mercado. Ello incluye decidir el vencimiento, el tipo de cupón y si el tipo es fijo o variable.
- Documentación y cumplimiento normativo: Garantizar que toda la documentación necesaria esté en regla y cumpla las normas regulatorias es una función esencial del intermediario.
4. Red de distribución:
- Captación de inversores: aprovechando su red de contactos, los intermediarios se dirigen a posibles inversores, entre los que pueden figurar inversores institucionales, gestores de fondos y otros bancos.
- Construcción del libro de órdenes (book building): Con frecuencia participan en el proceso de construcción del libro de órdenes, recopilando y gestionando las órdenes de los inversores.
5. Evaluación de riesgos:
- Análisis del riesgo de crédito: los intermediarios realizan un análisis exhaustivo del riesgo de crédito del emisor, aportando información a los inversores y facilitando el proceso de evaluación del riesgo.
- Diligencia debida: Llevan a cabo la diligencia debida para garantizar la credibilidad y la estabilidad financiera del emisor.
6. Cumplimiento normativo y supervisión jurídica:
- Cumplimiento normativo: Garantizar que la emisión de MTN cumpla la normativa local e internacional aplicable es una función esencial del intermediario.
- Marco jurídico: supervisan los aspectos legales de la emisión, incluida la redacción de los acuerdos y la verificación del cumplimiento de la legislación sobre valores.
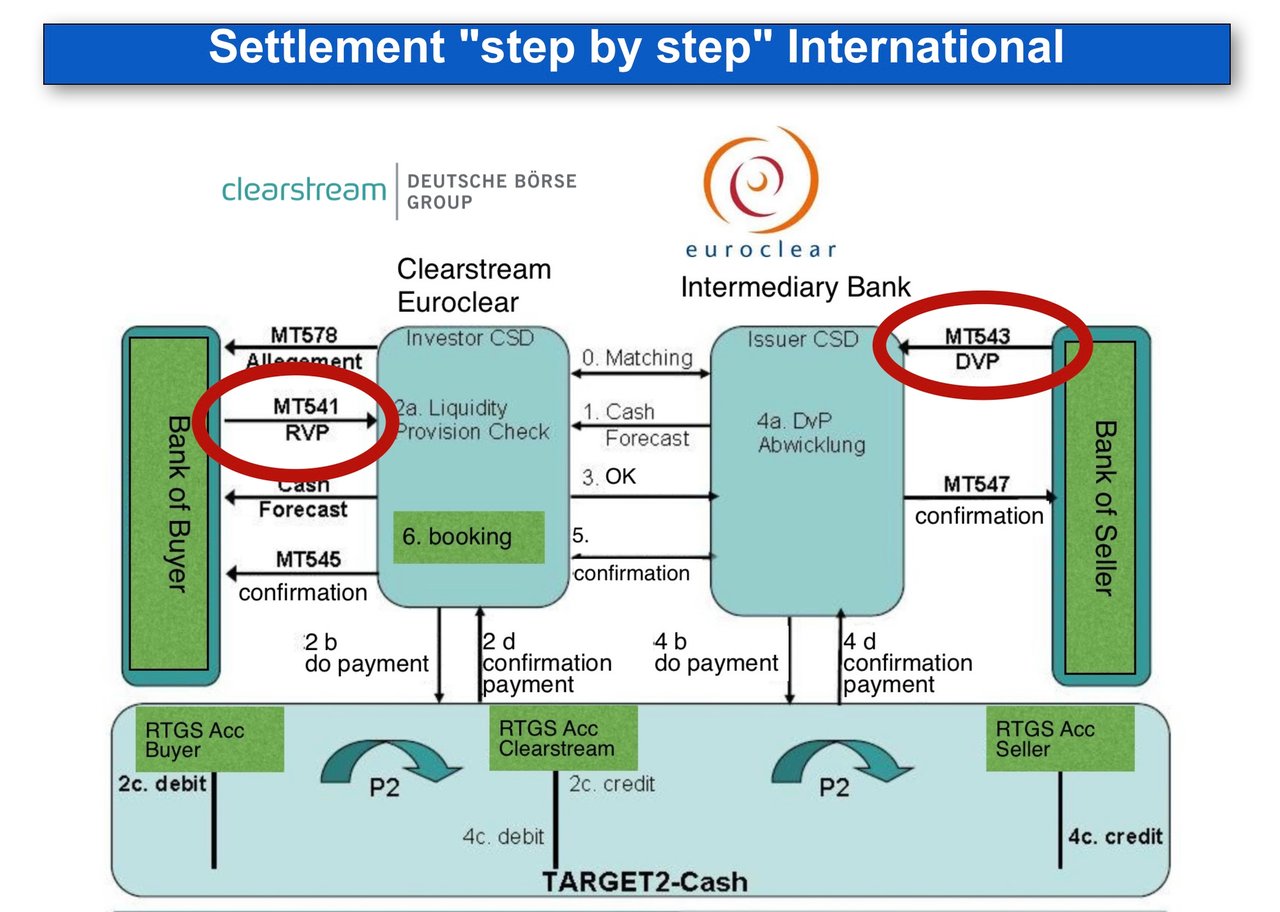
7. Liquidación y facilitación:
- Coordinación de la liquidación: Tras la emisión, el intermediario coordina el proceso de liquidación entre el emisor y los inversores.
- Facilitación de las transacciones: Facilitan el proceso de la transacción, asegurando la fluidez de la transferencia de fondos y de la emisión de MTN.
8. Servicios posteriores a la emisión:
- Creación de mercado: En algunos casos, los intermediarios prestan servicios de creación de mercado y ofrecen liquidez para el MTN en el mercado secundario.
- Relaciones con inversores: pueden contribuir a mantener la relación continua con los inversores, facilitando actualizaciones e información tras la emisión.
En resumen
El banco intermediario desempeña un papel decisivo en el proceso de emisión de MTN, especialmente cuando se trata de bancos de primer nivel. Su experiencia en análisis de mercado, estructuración de operaciones, distribución, evaluación de riesgos y cumplimiento normativo resulta inestimable. Garantiza que la emisión de MTN se ejecute con eficiencia, responda a los objetivos del banco emisor y se ajuste a los intereses de los inversores. Su participación es esencial para salvar la distancia entre instrumentos financieros complejos y las diversas necesidades de los participantes en el mercado financiero.
Márgenes de las MTN bancarias
Un Bank-MTN (pagaré bancario a medio plazo) es un instrumento de deuda emitido por un banco, habitualmente con carácter preferente y sin garantía real (los títulos respaldados por una cartera de cobertura de hipotecas o de préstamos al sector público son bonos garantizados). Los Bank-MTN suelen tener un vencimiento de entre uno y diez años y abonan a los inversores un tipo de interés fijo o variable. La emisión de un Bank-MTN suele ser estructurada por el propio banco emisor o por otra entidad que actúa como agente colocador o asegurador de la emisión. El banco que estructura la emisión del Bank-MTN cobra un margen o una comisión por sus servicios, que se deduce del producto de la emisión. El margen se expresa habitualmente como un porcentaje del valor nominal o del importe principal del Bank-MTN.
Mercado primario
El margen de una nueva emisión de Bank-MTN en el mercado primario depende de diversos factores, como la calificación crediticia del banco emisor, el vencimiento y la divisa de la Bank-MTN, las condiciones de mercado y la demanda de la Bank-MTN, y la negociación entre el emisor y el estructurador. El margen puede variar también según que la emisión de Bank-MTN esté asegurada o colocada por el estructurador. El aseguramiento significa que el estructurador garantiza la compra de la totalidad o de una parte de la emisión de Bank-MTN al emisor para venderla después a los inversores a un precio superior. La colocación significa que el estructurador actúa como agente del emisor e intenta encontrar inversores dispuestos a comprar la emisión de Bank-MTN a un precio determinado. El aseguramiento implica más riesgo para el estructurador, por lo que este suele cobrar un margen superior al de la colocación.
Para ilustrar cómo se calculan los márgenes, considérese una emisión hipotética: el Banco A emite MTN por EUR 12.000 millones con vencimientos de dos a cinco años. Suponiendo que estos valores hubieran sido suscritos por otra entidad con un margen del 0,5 % de su valor nominal, el suscriptor pagaría al Banco A EUR 11.940 millones (EUR 12.000 millones menos el 0,5 % de EUR 12.000 millones) por estos MTN bancarios y los vendería después a los inversores por su valor nominal de EUR 12.000 millones, obteniendo EUR 60 millones (el 0,5 % de EUR 12.000 millones) como comisión.
Mercado secundario
El margen de negociación de un Bank-MTN en el mercado secundario es la diferencia entre los precios de compra (bid) y de venta (ask) del Bank-MTN. El precio bid es el precio más alto que un comprador está dispuesto a pagar por un Bank-MTN, y el precio ask es el más bajo que un vendedor está dispuesto a aceptar por él. El margen refleja la liquidez y la volatilidad del Bank-MTN, así como su oferta y demanda. El margen puede variar además según el Bank-MTN se negocie en mercados no organizados (OTC) o en un mercado bursátil. La negociación OTC significa que compradores y vendedores negocian directamente entre sí o a través de intermediarios, como corredores o intermediarios por cuenta propia (dealers). La negociación bursátil significa que compradores y vendedores utilizan una plataforma centralizada que casa las órdenes y ejecuta las operaciones. La negociación bursátil suele ofrecer mayor transparencia y estandarización, por lo que puede presentar márgenes inferiores a los de la negociación OTC.
Para ilustrar cómo se calculan los márgenes en el mercado secundario, considérese una MTN bancaria hipotética negociada en un mercado organizado, con un valor nominal de EUR 100.000, tres años hasta el vencimiento y un cupón anual del 1 %; su precio dependería de su rendimiento al vencimiento (YTM), que es la rentabilidad anualizada que obtendría un inversor si adquiriese la MTN bancaria a su precio actual y la mantuviese hasta su fecha de vencimiento. El YTM guarda una relación inversa con el precio de la MTN bancaria: si el YTM aumenta, el precio disminuye, y viceversa. Por ejemplo, si el YTM de esta nota fuera del 0,75 %, su precio sería de aproximadamente EUR 100.739, cifra que se obtiene descontando sus futuros flujos de caja (pagos de intereses y reembolso del principal) al YTM mediante la siguiente fórmula:
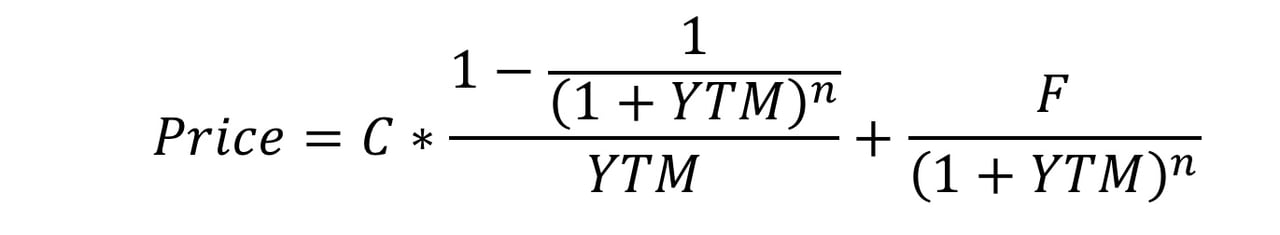
donde C es el pago anual del cupón (EUR 1.000), F es el valor nominal (EUR 100.000), YTM se expresa como decimal (0,0075) y n es el número de años hasta el vencimiento (3).
Si este Bank-MTN cotizara en un mercado organizado, sus precios de compra y de venta vendrían determinados por las fuerzas de mercado de la oferta y la demanda. Por ejemplo, si el precio de compra fuera de EUR 100.690 y el precio de venta de EUR 100.790, el margen sería de EUR 100, es decir, la diferencia entre ambos precios. Dicho margen representaría el beneficio que obtendría un operador o un corredor al comprar el Bank-MTN al precio de compra y venderlo al precio de venta. El margen reflejaría también la liquidez y la volatilidad del Bank-MTN: si este fuera muy líquido y estable, el margen sería reducido; si, por el contrario, fuera ilíquido y volátil, el margen sería elevado.
Procedimiento de compra
1. Depósito inicial en la cuenta del cliente en IFB
Primer paso: el cliente ingresa los fondos requeridos en su cuenta en International Financial Bank (IFB), tras abrir la(s) cuenta(s) necesaria(s) y cumplir todos los requisitos de cumplimiento normativo.
2. Proceso de diligencia debida y cumplimiento normativo
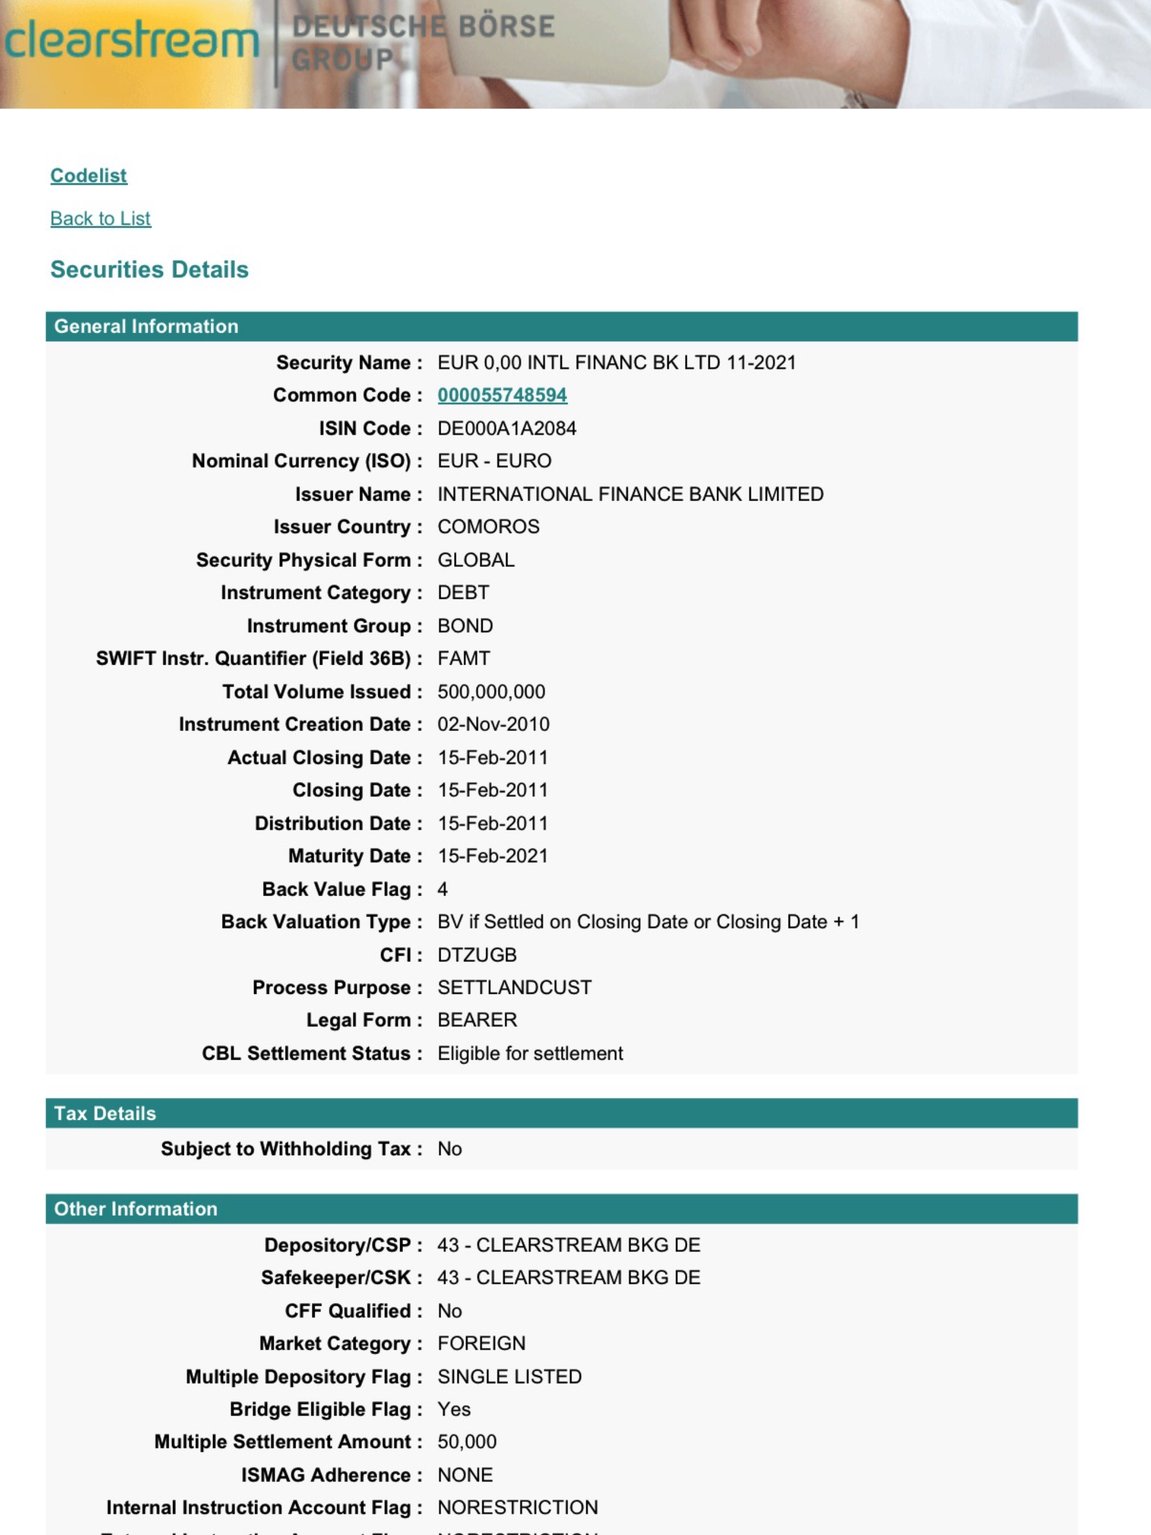
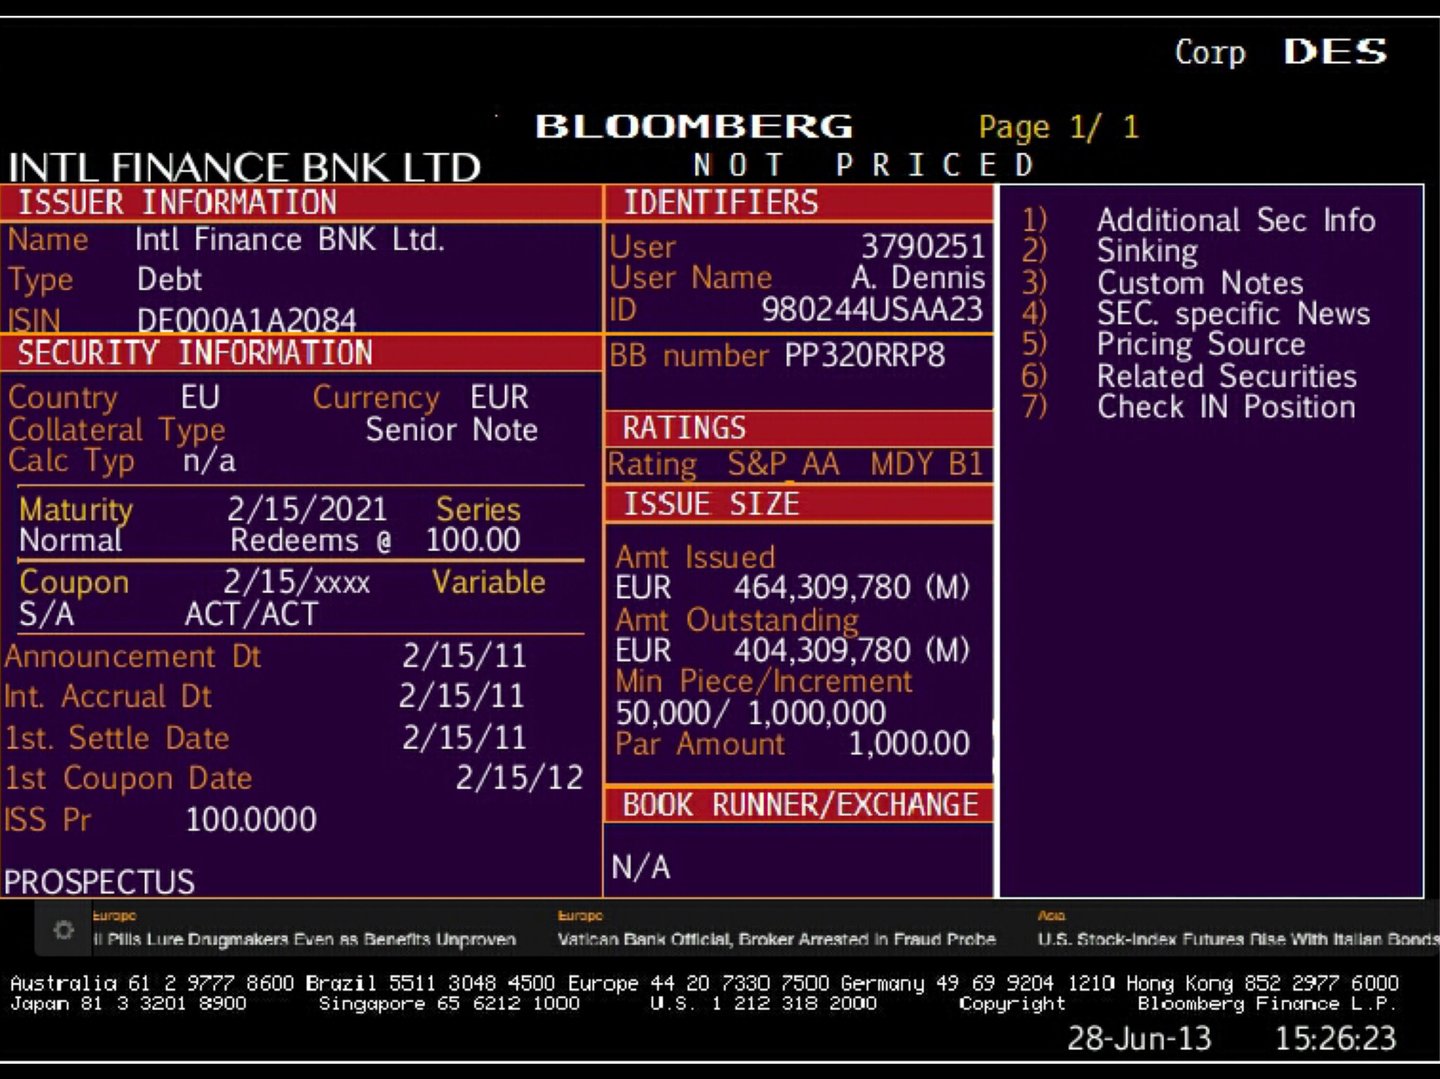
El Banco realiza comprobaciones de diligencia debida y de cumplimiento normativo sobre el cliente y sobre los valores (emisor, ISIN, cadena de custodia)
3. Contratación de un intermediario de la transacción (en su caso)
Un facilitador puede presentar al cliente, pero no interviene en la ejecución y no recibe información alguna sin el mandato escrito del cliente.
4. Apertura de la cuenta de depósito en garantía (escrow) (si procede)
Se establece un acuerdo de depósito en garantía (escrow) para asegurar que los fondos y los instrumentos financieros queden protegidos durante la transacción.
5. Firma del contrato de compraventa
Esta fase exige ahora una comprensión más profunda de las condiciones contractuales, en particular las relativas al volumen, los tramos y el calendario de los instrumentos financieros.
- Volumen: El valor nominal total del MTN que se va a negociar debe estar definido expresamente en el contrato. Los MTN suelen emitirse en denominaciones de USD 10 millones o más, hasta varios miles de millones, si bien el volumen puede variar según la estructura de la operación.
- Tramos: si los MTN se emiten en varios tramos (lotes), ello debe quedar claramente indicado en el contrato de compraventa. Los tramos contribuyen a gestionar el riesgo y el calendario de la operación.
- Tamaño de los tramos: el contrato debe detallar el tamaño de cada tramo (por ejemplo, 500 millones de USD por tramo).
- Calendario de entrega: deberá fijarse el calendario de emisión de cada tramo, que podrá ser mensual, trimestral o el que se acuerde.
- Condiciones para la liberación de tramos: el acuerdo debe especificar las condiciones o hitos (por ejemplo, la superación satisfactoria del proceso de KYC y de diligencia debida) que deben cumplirse antes de liberar los tramos posteriores.
Estos elementos garantizan que la operación se escalone para gestionar el riesgo y la liquidez, en particular en operaciones de gran volumen.
6. Proceso de transacción de MTN
Esta etapa es fundamental para comprender la transferencia del MTN y los mecanismos de pago. Incluye información sobre la infraestructura y los sistemas utilizados para completar la operación.
A. Verificación del MTN
El banco se asegura de que el MTN sea genuino, válido y susceptible de entrega. Ello implica verificar:
- La credibilidad de la institución emisora.
- La exigibilidad legal y la negociabilidad del instrumento.
B. Transferencia del MTN a través de un depositario central de valores (CSD)
Los MTN se mantienen y transfieren habitualmente a través de un depositario central de valores (CSD). Los CSD ofrecen un alto nivel de seguridad, transparencia y eficiencia en la transferencia de instrumentos financieros. En este caso, los CSD más habituales son Euroclear, Clearstream o la Depository Trust & Clearing Corporation (DTCC).
Función del CSD: El CSD actúa como intermediario que facilita la transferencia del MTN entre el comprador y el vendedor. Una vez formalizado el contrato de compraventa, se producen los siguientes pasos:
- Entrega contra pago (DvP): el MTN se entrega al comprador (el cliente) únicamente una vez efectuado el pago. El depositario central de valores (CSD) garantiza la transferencia sincronizada del valor y de los fondos, lo que reduce el riesgo de contraparte.
- Transferencia electrónica: el MTN se transfiere electrónicamente desde la cuenta de custodia del vendedor a la cuenta de custodia del comprador en el CSD (p. ej., una cuenta de Euroclear).
- Confirmación: el depositario central de valores (CSD) remite a ambas partes una confirmación de la transferencia, que acredita el cambio de titularidad del valor.
C. Pago mediante RTGS (liquidación bruta en tiempo real)
El pago de la compra de MTN se tramita habitualmente a través de un sistema de liquidación bruta en tiempo real (RTGS), que permite la liquidación inmediata y definitiva de los fondos. Los sistemas RTGS se utilizan para operaciones de elevado importe y suelen ser operados por los bancos centrales.
Características del RTGS:
- Liquidación inmediata: los pagos se liquidan de forma individual y en tiempo real, lo que significa que los fondos se transfieren al instante y no pueden revertirse.
- Carácter definitivo del pago: la transferencia de fondos es irrevocable, lo que proporciona seguridad a ambas partes.
La combinación de un CSD para la transferencia de valores y de un RTGS para el pago proporciona un entorno transaccional seguro y en tiempo real, que minimiza los riesgos asociados a retrasos en la liquidación o al incumplimiento de las contrapartes.
7. Transferencia final de fondos
El pago y la entrega se realizan simultáneamente en la fecha de liquidación (DvP), de modo que el cliente solo paga contra la recepción de los valores.
8. Custodia y utilización posteriores a la operación
Tras la liquidación, los MTN se mantienen en la cuenta de custodia del cliente en IFB.
9. Presentación de información regulatoria y fiscalidad
Por último, el cliente debe cumplir con sus obligaciones regulatorias y atender las implicaciones fiscales derivadas de la operación.
Compra y venta de MTN: precios de mercado, descuentos de emisión y pagarés con descuento
Los MTN se compran y se venden a precios de mercado, que dependen del cupón, del vencimiento residual, de la calidad crediticia del emisor y de los rendimientos vigentes. En el mercado secundario, un título con un cupón bajo cotiza por debajo de la par cuando los rendimientos han subido. En el mercado primario, toda emisión estructurada lleva incorporado un margen entre el precio que recibe el emisor y el precio al que se colocan los títulos; de lo contrario, ningún banco obtendría beneficio alguno. Este diferencial bruto (comisiones de dirección, aseguramiento y venta, o descuento de reoferta) se reparte entre los coordinadores principales, los operadores e intermediarios y IFB como estructurador, y en ocasiones una parte se traslada a los clientes en forma de descuento sobre el precio de emisión. El descuento se documenta en las condiciones definitivas o en el suplemento de precios. Además, los títulos con descuento se emiten por debajo de la par por diseño y se reembolsan a la par al vencimiento: son ejemplos las letras del Tesoro de EE. UU. y los títulos con descuento de la International Finance Corporation (IFC, miembro del Grupo del Banco Mundial), emitidos en dólares estadounidenses y en renminbi extraterritorial con vencimientos desde un día hasta 360 días. La magnitud de un descuento no es, por sí sola, la prueba de legitimidad: en productos estructurados a largo plazo, un margen de estructuración del 1–2 % anual supone, a diez años, más del 10–20 % del valor nominal, y un descuento equivalente, concedido de antemano sobre el precio de emisión, puede ser perfectamente legítimo. Lo decisivo es el instrumento en sí: IFB estructura y coloca títulos con un emisor identificable, un ISIN y liquidación a través de un sistema de compensación reconocido.
Para sus clientes, IFB ejecuta compras y ventas de MTN a través de sistemas de compensación reconocidos (Euroclear, Clearstream, DTC) sobre la base de entrega contra pago, tras una revisión completa de KYC/AML del cliente y la verificación de los valores mediante el ISIN y el extracto de custodia.
Desenvolverse en el mundo de los pagarés a medio plazo (Medium Term Notes, MTN) exige un socio con experiencia excepcional, alcance global y compromiso con sus necesidades específicas. Ahí es donde interviene International Finance Bank (IFB). Apoyamos a las empresas que desean diversificar sus fuentes de financiación mediante programas de MTN. Nuestro equipo altamente cualificado ofrece un análisis de mercado en profundidad y sólidas estrategias de gestión del riesgo para que pueda aprovechar al máximo las oportunidades flexibles y rentables que ofrecen las MTN.
Elegir a IFB como emisor o banco intermediario de sus MTN significa acceder a un equipo dedicado a ofrecer soluciones financieras a medida. Comprendemos la importancia de la flexibilidad en un entorno empresarial rápido e impredecible. Con nuestro programa de MTN, usted dispone de la opción de personalizar la estructura, la divisa y el calendario de sus notas conforme a sus necesidades específicas. Trabajamos para colocar sus notas entre inversores idóneos. En un mundo financiero cada vez más complejo, permita que IFB sea su guía y le ayude a aprovechar todo el potencial de las notas a medio plazo (MTN) para impulsar su negocio.
¿Desea obtener más información para comprender cómo se calculan los instrumentos financieros?
Manual de instrumentos financieros
Matemáticas de los mercados financieros
Modelización, valoración y cuestiones de riesgo de los instrumentos financieros y derivados
Dominio de los cálculos financieros
Guía paso a paso de las matemáticas de los instrumentos de los mercados financieros