Derivados financieros
Futuros, opciones y contratos a plazo
Negociación de futuros y opciones
La negociación en los mercados financieros abarca diversos tipos de instrumentos, de los cuales dos de los más habituales son los futuros y las opciones. Estos productos derivados se utilizan para cubrir riesgos, especular sobre movimientos futuros de precios y acceder a activos o mercados que de otro modo resultarían difíciles de negociar. A continuación se ofrece una guía completa sobre cómo se negocian futuros y opciones:
Negociación de futuros
La negociación de futuros consiste en operar con contratos de futuros, que son acuerdos para comprar o vender un activo subyacente a un precio y en una fecha futura predeterminados. El proceso comprende, por lo general, los siguientes pasos:
- Análisis de mercado: Consiste en comprender la dinámica del mercado de futuros concreto que le interese, incluidos los factores fundamentales y técnicos que afectan a los precios.
- Apertura de cuenta: La negociación de futuros requiere una cuenta de corretaje especializada en una entidad que ofrezca servicios de negociación de futuros, como, por ejemplo, la nuestra.
- Selección del contrato: Cada contrato de futuros representa una cantidad y una calidad determinadas de un activo que debe entregarse en una fecha futura. Los operadores eligen los contratos en función del mes de entrega y del precio.
- Posicionamiento: Los operadores pueden adoptar una posición larga (comprar un contrato en previsión de un aumento del precio) o una posición corta (vender un contrato esperando una disminución del precio).
- Margen y apalancamiento: la negociación de futuros implica aportar un importe en concepto de margen, y no el valor íntegro del contrato. Esto permite el apalancamiento, es decir, controlar un gran volumen de un activo con una cantidad de capital relativamente reducida.
- Gestión de posiciones: Tras abrir una posición, los operadores deben supervisar y ajustar sus operaciones en función de las fluctuaciones del mercado.
- Cierre de la posición: la mayoría de los contratos de futuros se cierran antes de la fecha de entrega mediante la operación contraria a la inicial.
Negociación de opciones
La negociación de opciones consiste en operar con contratos de opción, que otorgan al comprador el derecho, pero no la obligación, de comprar (opción de compra, «call») o vender (opción de venta, «put») un activo subyacente a un precio determinado antes de una fecha concreta.
- Análisis de mercado: Al igual que en la negociación de futuros, comprender la dinámica del mercado es esencial en la negociación de opciones.
- Apertura de cuenta: la negociación de opciones también requiere una cuenta de corretaje, por ejemplo con nosotros, aunque pueden exigirse autorizaciones adicionales debido a la complejidad de este tipo de operaciones.
- Selección del contrato: Los contratos de opciones especifican el precio de ejercicio (el precio al que puede comprarse o venderse el activo subyacente) y la fecha de vencimiento. Los operadores eligen los contratos en función de su visión del mercado y de su estrategia.
- Posicionamiento: Comprar una opción de compra (call) si se anticipa una subida del precio, o comprar una opción de venta (put) si se espera una bajada. Los operadores también pueden vender o «emitir» opciones, pero ello conlleva un mayor riesgo.
- Gestión de posiciones: los operadores deben supervisar de cerca sus posiciones en opciones y efectuar ajustes a medida que cambian las condiciones del mercado.
- Cierre de la posición: Las opciones pueden cerrarse vendiendo el contrato si se adquirió inicialmente, o recomprándolo si se emitió inicialmente. Alternativamente, las opciones pueden dejarse vencer o, si están dentro del dinero, ejercerse para comprar o vender el activo subyacente.
Los operadores obtienen beneficios en la negociación de futuros y opciones si sus previsiones sobre la dirección del mercado resultan acertadas. Sin embargo, estas modalidades de negociación entrañan un riesgo considerable y pueden no ser adecuadas para todos los inversores. Es fundamental comprender los riesgos y definir una estrategia de negociación sólida antes de comenzar.
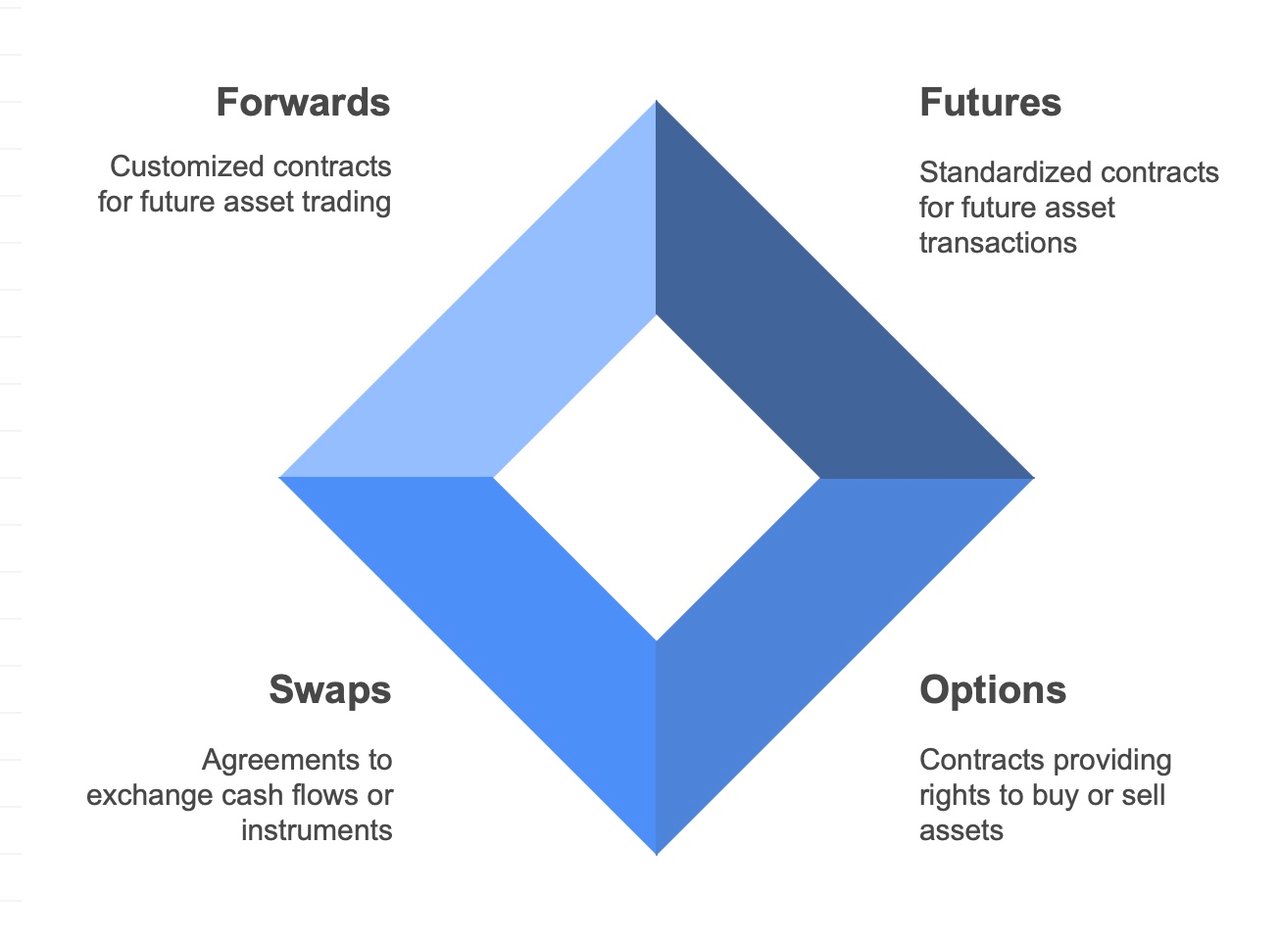
En los mercados financieros, las opciones de compra (call) y de venta (put) son contratos derivados que otorgan a su titular el derecho, pero no la obligación, de comprar o vender un activo subyacente a un precio predeterminado antes de una fecha determinada o en dicha fecha. La distinción entre estas opciones y su tratamiento conforme al derecho europeo y al estadounidense se refiere principalmente al estilo de la opción, es decir, al momento en que esta puede ejercerse.
Opciones de compra (call):
- Opción de compra (call): otorga al titular el derecho a adquirir un activo subyacente a un precio determinado (precio de ejercicio) dentro de un plazo establecido.
Opciones de venta (put):
- Opción de venta (put): Otorga a su titular el derecho a vender un activo subyacente a un precio determinado dentro de un plazo establecido.
La principal diferencia entre estas opciones radica en los derechos que confieren:
- Una opción de compra (call) se utiliza cuando el inversor espera que el precio del activo subyacente aumente.
- Una opción de venta (put) se emplea cuando un inversor anticipa una caída del precio del activo subyacente.
Derecho europeo frente al estadounidense:
La distinción fundamental entre las opciones europeas y las estadounidenses no viene determinada por la ley en sí, sino por las condiciones de los propios contratos de opciones, que están estandarizadas por los mercados en los que se negocian.
- Opciones de estilo europeo: solo pueden ejercerse en la fecha de vencimiento, no antes. Esto se aplica tanto a las opciones de compra (call) como a las de venta (put). Las opciones europeas se refieren al estilo de ejercicio y no a la ubicación geográfica, y pueden aplicarse a contratos negociados en cualquier lugar del mundo.
- Opciones de estilo americano: Pueden ejercerse en cualquier momento hasta la fecha de vencimiento inclusive. Esta flexibilidad permite al titular aprovechar los movimientos favorables en el precio del activo subyacente en cualquier momento durante la vida del contrato.
Marco jurídico y regulatorio:
Si bien la diferencia entre las opciones americanas y europeas radica principalmente en su estilo de ejercicio, la negociación de estos instrumentos financieros está sujeta a supervisión regulatoria para garantizar prácticas equitativas, la integridad del mercado y la protección del inversor. En los Estados Unidos, la Securities and Exchange Commission (SEC) y la Commodity Futures Trading Commission (CFTC) supervisan los mercados de opciones. En Europa, aunque cada país cuenta con su propio organismo regulador, la legislación de la UE —MiFID II y MiFIR, y EMIR para los derivados— establece un régimen regulatorio armonizado en los Estados miembros.
Implicaciones para los inversores:
- Flexibilidad: las opciones estilo americano ofrecen mayor flexibilidad y permiten a los inversores reaccionar con mayor rapidez a los cambios del mercado.
- Coste de la prima: La mayor flexibilidad de las opciones de estilo americano suele hacerlas más caras que las de estilo europeo.
- Uso estratégico: la elección entre opciones americanas y europeas puede incidir de forma significativa en la estrategia de inversión y en la gestión del riesgo.
Si bien los principios de las opciones de compra y de venta son comunes a escala mundial, la distinción entre las opciones europeas y las americanas reside en su estilo de ejercicio, y no en diferencias entre el derecho europeo y el estadounidense. Los inversores deben comprender estas diferencias para ajustar sus estrategias de negociación a su tolerancia al riesgo y a sus perspectivas de mercado.
Negociación de contratos a plazo (forwards)
La negociación de contratos a plazo (forwards) se perfila como un mecanismo decisivo para inversores, empresas e instituciones financieras que desean cubrir riesgos, especular sobre movimientos futuros de precios y asegurar materias primas o activos financieros a precios predeterminados. Esta modalidad de negociación de derivados, aunque menos conocida por el inversor minorista que otras como los futuros y las opciones, desempeña un papel fundamental en el ecosistema financiero mundial. Este artículo examina la esencia, los mecanismos, las aplicaciones, los beneficios y los riesgos inherentes a la negociación de forwards, y ofrece una visión completa de su relevancia estratégica.
Comprender la negociación de contratos a plazo (forwards)
La negociación de contratos a plazo (forwards) implica un acuerdo contractual entre dos partes para comprar o vender un activo a un precio determinado en una fecha futura. A diferencia de los contratos de futuros, que están estandarizados y se negocian en mercados organizados, los contratos a plazo son acuerdos extrabursátiles (OTC) a medida, ajustados a las especificaciones de las partes contratantes. Esta personalización ofrece una mayor flexibilidad, pero también introduce riesgo de crédito, ya que no existe una cámara de compensación centralizada que garantice la operación.
Características y mecanismos principales
- Personalización: los contratos a plazo pueden adaptarse a cualquier materia prima, divisa o instrumento financiero, y fijarse para cualquier importe y plazo.
- Liquidación: la liquidación de un contrato a plazo puede realizarse mediante entrega física del activo o liquidación en efectivo.
- Fijación del precio: el precio a plazo se determina en el momento de la celebración del contrato y depende de factores como el precio al contado, el tipo libre de riesgo y el plazo hasta el vencimiento.
Aplicaciones estratégicas
- Cobertura: uno de los usos principales de los contratos a plazo es la cobertura frente a la volatilidad de los precios. Al fijar los precios de materias primas, divisas u otros activos, las empresas pueden protegerse de movimientos adversos de los precios de mercado.
- Especulación: los operadores pueden utilizar contratos a plazo (forwards) para especular sobre la evolución futura de los precios de los activos, con el fin de obtener beneficios de los cambios previstos.
- Arbitraje: Los arbitrajistas aprovechan las diferencias de precio entre distintos mercados o instrumentos utilizando contratos a plazo para asegurar beneficios sin riesgo.
Ventajas de la negociación de contratos a plazo (forwards)
- Gestión del riesgo: al asegurar precios para operaciones futuras, los contratos a plazo (forwards) pueden reducir significativamente la incertidumbre asociada a la fluctuación de los precios de mercado.
- Eficiencia de costes: los contratos a plazo (forwards) normalmente no exigen pagos iniciales (salvo posibles requisitos de margen), lo que los convierte en una forma eficiente en costes de asegurar o cubrir futuras variaciones de precios.
- Flexibilidad: la posibilidad de personalizar las condiciones de los contratos a plazo permite a las partes ajustar con precisión su exposición financiera o sus objetivos de inversión.
Riesgos y consideraciones inherentes
- Riesgo de contraparte: la ausencia de una cámara de compensación centralizada en el mercado extrabursátil (OTC) implica el riesgo de que una de las partes incumpla sus obligaciones.
- Riesgo de liquidez: Salir de un contrato a plazo antes de su vencimiento puede resultar difícil y, en su caso, exigir la negociación de un nuevo acuerdo con otra parte.
- Riesgo de mercado: Si las condiciones del mercado evolucionan en contra de la posición de una de las partes en un contrato a plazo, pueden producirse pérdidas sustanciales, en particular porque estos contratos suelen estar apalancados.
Orientación en el entorno regulatorio
La supervisión regulatoria de los contratos a plazo varía según la jurisdicción y se centra principalmente en mejorar la transparencia del mercado y reducir el riesgo sistémico. Las reformas posteriores a la crisis financiera de 2008 han puesto énfasis en la necesidad de comunicar las operaciones con derivados OTC, incluidos los contratos a plazo, a fin de mejorar la visibilidad para los reguladores y reducir el riesgo de contraparte.
En resumen
La negociación de contratos a plazo ofrece a los participantes del mercado una herramienta precisa para gestionar riesgos financieros, especular sobre movimientos futuros de precios y fijar precios de materias primas y otros activos. El uso estratégico de los contratos a plazo exige un conocimiento riguroso de su funcionamiento, sus ventajas y sus riesgos, así como una vigilancia constante del entorno regulatorio. A medida que los mercados globales evolucionan, la negociación de contratos a plazo seguirá siendo un elemento esencial en las estrategias financieras de empresas, inversores e instituciones financieras de todo el mundo, en el delicado equilibrio entre oportunidad y riesgo.
Los reguladores de valores cooperan a escala internacional a través de la Organización Internacional de Comisiones de Valores (IOSCO), cuyo Memorando de Entendimiento Multilateral prevé el intercambio de información en las investigaciones transfronterizas de abuso de mercado. IFB está autorizado y supervisado por la Anjouan Offshore Finance Authority (AOFA).