Procedimiento de incorporación de personas con responsabilidad pública (PEP)
IFB acepta como clientes a Personas Políticamente Expuestas. De conformidad con la Recomendación 12 del FATF, toda relación con una PEP requiere diligencia debida reforzada, aprobación de la alta dirección, determinación del origen del patrimonio y de los fondos, y seguimiento continuo reforzado. Dentro de ese marco, ofrecemos un servicio discreto, profesional y personalizado.
«Donde otros bancos solo perciben riesgo, nosotros reconocemos potencial. Las personas con responsabilidad pública (PEP) merecen no la exclusión, sino una relación cuidadosa, discreta y estructurada»
1. Representantes autorizados e intermediarios de confianza
Representantes designados:
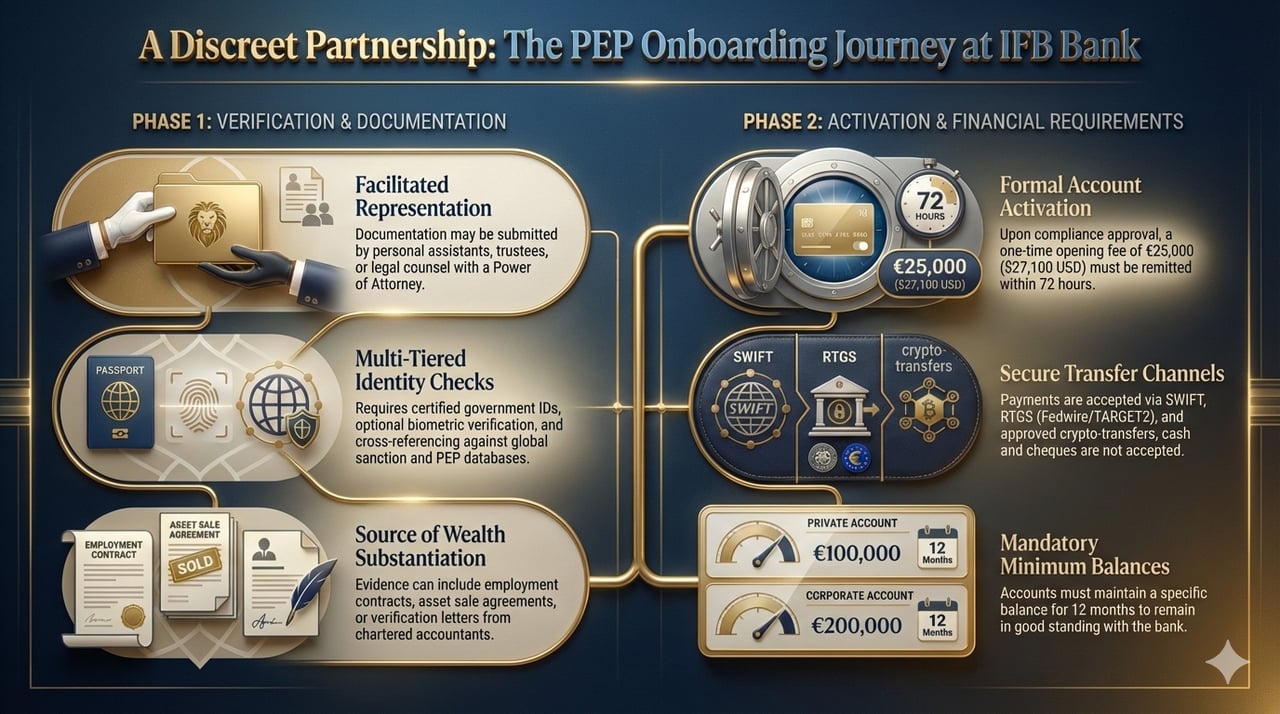
Más allá de la presentación directa por parte del cliente, reconocemos que las PEP suelen operar a través de intermediarios de confianza, como familiares, asistentes personales, fiduciarios (trustees), secretarios de sociedades o gestores patrimoniales designados. IFB admite que la documentación sea presentada por estos representantes autorizados, siempre que su facultad de representación quede acreditada de forma clara. Entre los ejemplos de acreditación aceptable figuran un poder notarial, una carta formal de nombramiento de fiduciario, acuerdos del consejo de administración en el caso de representantes de sociedades, o un mandato jurídico que verifique el derecho de la persona autorizada a actuar en nombre del cliente.
Beneficiarios finales y fiduciarios:
Si los activos del cliente se mantienen en fideicomisos u otras estructuras de titularidad complejas, el fiduciario o un representante fiduciario similarmente habilitado podrá aportar la documentación requerida. En tales casos, el fiduciario deberá presentar:
Documentos oficiales del trust: Prueba de la existencia del trust (como la escritura de constitución), del nombramiento del fiduciario (trustee) y la información sobre los beneficiarios y los fideicomitentes (settlors).
- Verificación de la identidad del fiduciario: documentos de identidad certificados del fiduciario o del firmante autorizado.
- Acreditación del origen del patrimonio dentro del trust: Estados financieros auditados, historiales de inversión o documentos societarios verificables que acrediten las fuentes de financiación del trust.
- Asesores profesionales (por ejemplo, abogados o contables): Si una PEP prefiere recurrir a un asesor jurídico o a un asesor financiero para coordinar la presentación de la documentación, IFB se relacionará directamente con ellos, previa recepción de la autorización por escrito del cliente. De este modo se reducen las cargas administrativas para el cliente y se garantiza que toda la documentación se recopile y se presente de forma coherente.
2. Verificación rigurosa de la identidad
Requisitos principales de identificación: Los clientes o sus representantes autorizados deben presentar un documento de identidad con fotografía, de alta calidad y expedido por una autoridad pública, como un pasaporte o un documento nacional de identidad. Solicitamos que dichos documentos sean certificados como copias fieles por un notario, un abogado acreditado o un profesional de confianza dentro de la jurisdicción del cliente. Las copias digitalizadas deben ser nítidas, sin obstrucciones visuales, y mostrar todos los elementos de seguridad visibles del documento original.
Identificación secundaria: Cuando un único documento de identidad no sea suficiente, IFB podrá solicitar una segunda forma de identificación (por ejemplo, un permiso de conducir o un documento de identidad oficial expedido por la administración), también certificada. Este paso suele ser necesario cuando el documento principal procede de una jurisdicción con una infraestructura de verificación limitada.
Verificación biométrica (cuando proceda): Cuando sea admisible y conveniente, podremos emplear soluciones avanzadas de verificación de identidad digital. Estas pueden incluir videollamadas seguras en las que el cliente (o su representante autorizado) muestre su documento de identidad y responda a preguntas de verificación, o el uso de comprobaciones biométricas seguras (por ejemplo, la comparación del reconocimiento facial con el documento de identidad facilitado). Esta opción se ofrece únicamente con el consentimiento del cliente y está concebida para simplificar la verificación de identidad preservando la privacidad.
Contraste con registros y bases de datos públicos: Como parte de nuestro proceso de verificación, IFB contrasta los datos de identidad con bases de datos internacionales de reconocido prestigio, listas de sanciones y registros de personas con responsabilidad pública. También consultamos registros públicos oficiales (censos electorales, directorios gubernamentales, registros públicos de titularidad real) para confirmar la autenticidad de los datos de identidad y de las funciones declaradas.
3. Documentación admisible como justificante de domicilio
Justificante de domicilio personal: normalmente exigimos una factura reciente de suministros, un extracto bancario o una carta oficial que indique el domicilio de residencia actual del cliente. En determinados casos, también puede servir como justificante documentación oficial de una institución mundial de reconocido prestigio (por ejemplo, una administración tributaria o un sistema nacional de salud).
Verificación del domicilio a través de representantes: Si una PEP reside principalmente fuera de su jurisdicción de nacionalidad o desarrolla su actividad desde varios domicilios, los representantes autorizados podrán presentar los justificantes de domicilio pertinentes. Por ejemplo, si el secretario personal de la PEP gestiona toda la correspondencia a través de una oficina formal, resulta admisible la documentación que acredite la validez de dicha oficina y su vinculación con el cliente.
Confirmación de residencia internacional: En el caso de las PEP con una presencia global compleja, IFB podrá recurrir a empresas locales de verificación en el país de residencia del cliente para confirmar su domicilio. Este paso solo se lleva a cabo con el conocimiento y el consentimiento del cliente.
4. Verificación del origen del patrimonio y de los fondos
Documentación aportada directamente por el cliente o su representante: La documentación que acredite el origen del patrimonio del cliente podría incluir:
- Contratos de trabajo y nóminas (para quienes desempeñan funciones formales en el ámbito gubernamental o empresarial).
- Contratos de compraventa de bienes inmuebles, acciones u otros activos significativos.
- Documentación sucesoria o certificados sucesorios.
- Estados financieros auditados de las empresas operativas del cliente.
Verificación externa y dictámenes de expertos: cuando el origen de los fondos es complejo (por ejemplo, cuando procede de varias jurisdicciones, de estructuras societarias intrincadas o de vehículos de inversión a largo plazo), IFB puede solicitar verificaciones adicionales. Por ejemplo, un contador público colegiado o una firma de auditoría de reconocido prestigio que ya trabaje para la PEP puede aportar una carta que confirme la legitimidad de las fuentes financieras. Los representantes autorizados, como los asesores jurídicos o los proveedores de servicios societarios, suelen facilitar estos procesos recopilando y presentando dichas declaraciones.
5. Gestión de situaciones sensibles y complejas
Matices lingüísticos y culturales: Si la documentación de la PEP estuviera redactada en un idioma poco extendido internacionalmente, IFB solicitará una traducción certificada. Intermediarios de confianza, como abogados o traductores oficiales, podrán encargarse de ello en nombre del cliente para evitar retrasos.
Verificación reforzada para casos no estándar: Determinados clientes PEP pueden desempeñar cargos en regiones con sistemas de registros públicos menos sólidos. En esos casos, IFB:
- Solicite dictámenes jurídicos independientes que acrediten la posición y la situación jurídica del cliente.
- Recurrir a procedimientos de investigación internacionales para confirmar los datos relativos a la exposición política del cliente y a la estructura de su patrimonio.
- Colaborar con embajadas o consulados, cuando proceda y únicamente con el consentimiento del cliente.
6. Reducción de la carga para el cliente mediante una orientación clara
Gestor de relación personal (RM): Su gestor de relación sigue siendo su primer punto de contacto y le aclara cada solicitud de documentación. Puede proponerle las vías más sencillas para acreditar su identidad o su patrimonio, ya sea mediante presentación directa, a través de un notario de reconocido prestigio o recurriendo a los recursos de un asesor jurídico.
Listas de verificación y plantillas: IFB facilita listas de verificación y plantillas de documentación a los representantes autorizados. De este modo, la información requerida se reúne de forma ordenada y precisa, lo que reduce la probabilidad de solicitudes reiteradas.
7. Finalización de la incorporación y pagos
Confirmación de finalización: Una vez que el área de cumplimiento normativo haya concluido su revisión de la identidad, el domicilio, el origen del patrimonio y el origen de los fondos, y la alta dirección haya aprobado la relación, IFB confirma por escrito el proceso de incorporación y emite instrucciones de activación detalladas.
Comisión de activación de cuenta:
Los clientes deben abonar una Comisión de activación de cuenta no reembolsable de 25.000,00 € (veinticinco mil euros). Puede convertir el importe a otra divisa con la calculadora que figura a continuación.
Comisión de activación de cuenta
| Comisión | Importe (EUR) |
|---|---|
| Comisión de activación de cuenta (no reembolsable) | €25,000 |
El pago deberá efectuarse en un plazo de 72 horas desde la aceptación, a través de uno de los siguientes canales:
- Transferencias SWIFT (transferencias de clientes pacs.008, pagos prioritarios).
- Sistemas RTGS (Fedwire, T2, CHAPS, SIC, etc.).
- Esquemas RTP (redes de liquidación en tiempo real en las jurisdicciones autorizadas).
- Criptotransferencias aprobadas a las direcciones de monedero designadas por IFB.
- Los métodos alternativos (cheques, giros postales, depósitos en efectivo, transferencias no verificadas) no se aceptan conforme a nuestros protocolos KYC y AML.
Requisito de saldo mínimo:
Tras la activación, los clientes deberán transferir y mantener el Saldo mínimo requerido durante doce (12) meses para garantizar que la cuenta se mantenga en situación regular:
- 200 000 EUR para cuentas de empresa.
- 100 000 EUR para cuentas de particulares.
Puede convertir los importes a otra divisa con la calculadora que figura a continuación.
Saldos mínimos
| Tipo de cuenta | Saldo mínimo (EUR) |
|---|---|
| Cuenta privada | €100,000 |
| Cuenta corporativa | €200,000 |
Este saldo mínimo puede remitirse a través de los mismos canales seguros indicados anteriormente:
- SWIFT,
- RTGS (Fedwire, T2, etc.),
- RTP,
- Transferencias de criptoactivos aprobadas,
- Canales de tarjeta designados (recargas con tarjeta de crédito a través de nuestro portal seguro).
8. Seguimiento continuo y revisión periódica
Gestión de la relación a largo plazo: tras la incorporación, las cuentas de PEP están sujetas a un seguimiento continuo reforzado y a revisiones periódicas conforme a los requisitos regulatorios. Durante estas revisiones rutinarias, los representantes autorizados pueden presentar en todo momento las actualizaciones que sean necesarias —como cambios de domicilio, de cargos políticos o de estructuras fiduciarias— para garantizar que todos los registros se mantengan actualizados y exactos.
Resumen
En IFB entendemos que la custodia del patrimonio de las personas con responsabilidad pública (PEP) trasciende al individuo y abarca la seguridad a largo plazo de su familia y de su legado. En consecuencia, los fondos que se nos confían se gestionan con un firme compromiso con el cumplimiento normativo, la confidencialidad y la responsabilidad fiduciaria.
Nuestras estructuras pueden prever la protección de la familia, los herederos y los beneficiarios designados del cliente, con sujeción a la legislación aplicable y a las normas sobre PEP, que siguen aplicándose a los familiares y a las personas estrechamente vinculadas.
El proceso de incorporación de PEP de IFB está concebido para ser riguroso y, a la vez, flexible. Al permitir que representantes autorizados —fiduciarios, familiares, asistentes personales, asesores jurídicos— aporten la documentación en nombre del cliente, y al ofrecer múltiples vías de verificación de identidad y patrimonio, simplificamos lo que puede ser un trámite complejo. En todo momento aplicamos estrictos estándares de seguridad, cumplimiento normativo y discreción, de modo que las circunstancias particulares del PEP se gestionen con profesionalidad, eficiencia y sensibilidad.
El tarifario completo de comisiones, cargos y márgenes se publica en Comisiones, cargos y márgenes.
¿Tiene alguna pregunta?
Reserve aquí la videoconferencia por Zoom: