Criptoactivos y activos digitales
Conversión de criptoactivos a moneda de curso legal (off-ramping)
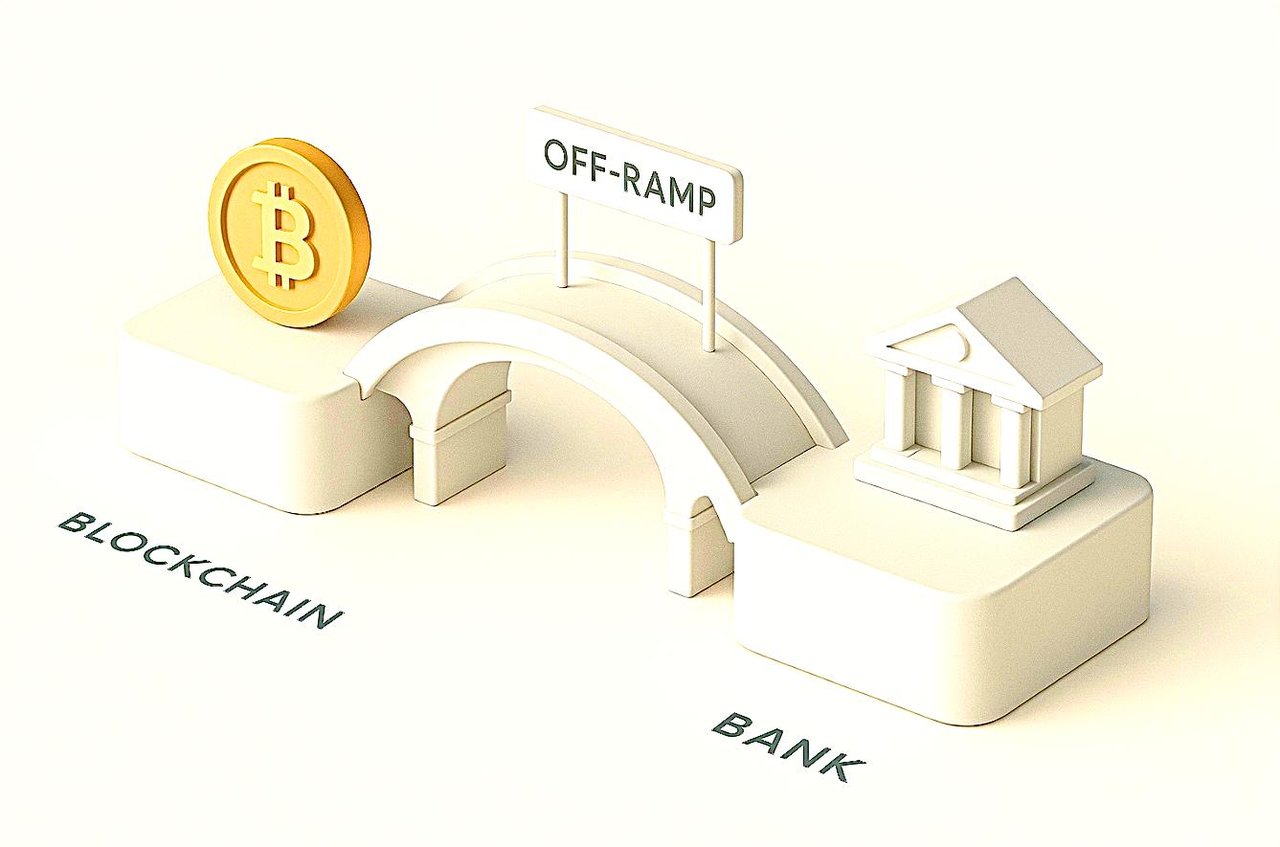
Estructuras de conversión entre criptoactivos y moneda de curso legal (off-ramp y on-ramp)
son componentes fundamentales del ecosistema de las criptomonedas que facilitan la conversión fluida de activos digitales como Bitcoin, Ethereum y stablecoins en monedas tradicionales como USD, EUR o GBP, y viceversa. Estos sistemas operan mediante diversos mecanismos, entre ellos plataformas de intercambio centralizadas, procesadores de pagos y protocolos de conversión automatizados que gestionan el complejo proceso de validación de activos, cumplimiento normativo y liquidación en una cuenta bancaria tradicional.
Lo que no hacemos
IFB no diseña ni opera estructuras cuya finalidad sea ocultar al beneficiario final o el origen de los criptoactivos. La superposición de capas mediante sociedades pantalla, socios «ocultos» o cadenas de testaferros es una tipología reconocida de blanqueo de capitales, no un servicio.
Cada conversión que tramitamos se identifica con su beneficiario final, se respalda con pruebas del origen de los fondos y del patrimonio, se contrasta con las listas de sanciones y se comunica cuando la ley lo exige. Las entidades extraterritoriales, los fondos y los fideicomisos pueden servir a fines legítimos; nunca sustituyen la transparencia frente al Banco.
Métodos de entrada y salida de criptoactivos en el ámbito nacional en Europa y Estados Unidos
Europa: métodos legales de entrada y salida (on-ramp y off-ramp)
1. Bolsas centralizadas reguladas
- Principales plataformas de negociación europeas autorizadas conforme a MiCA, por ejemplo Bitpanda, Kraken y Bitstamp
- Proceso: crear una cuenta, completar la verificación de conocimiento del cliente (KYC), transferir las criptomonedas, venderlas por EUR (u otra moneda fiduciaria) y retirar los fondos mediante SEPA o transferencia bancaria
- Todas las principales plataformas de intercambio comunican la actividad de sus usuarios a las autoridades locales, especialmente en virtud de la normativa fiscal y de AML de la UE.
2. Proveedores de servicios conformes con MiCAR
- El Reglamento de la UE sobre los mercados de criptoactivos (MiCAR), en vigor desde diciembre de 2024, exige que las plataformas de conversión de criptoactivos a moneda de curso legal (off-ramp) cuenten con autorización y cumplan estrictos requisitos operativos, de gestión de riesgos y de protección del consumidor.
- Pasaporte europeo: un proveedor autorizado en un Estado miembro puede operar en toda la UE, lo que garantiza una protección uniforme de los consumidores y seguridad jurídica.
- Los proveedores de servicios deben aplicar medidas completas de KYC y AML y facilitar la documentación de todas las operaciones.
3. Procesadores de pagos y soluciones bancarias
- Servicios como Nuvei y otros permiten la conversión directa de criptoactivos a moneda fiduciaria hacia cuentas bancarias o tarjetas, a menudo integrados con los principales bancos de la UE y servicios de dinero electrónico
- Requiere KYC; regulado conforme a MiCAR y a la legislación bancaria local.
4. Soluciones de stablecoins
- Utilizar plataformas reguladas para convertir stablecoins (p. ej., USDT, EURS) en moneda fiduciaria local y retirarla a una cuenta bancaria o a una tarjeta de pago.
- Siempre a través de plataformas registradas y conformes con la normativa AML
5. Mesas OTC y vías institucionales de salida
- En las operaciones de gran importe, las empresas y los particulares de elevado patrimonio pueden recurrir a mesas extrabursátiles (OTC), como las gestionadas por Binance, Kraken o proveedores con licencia regional.
- Estas mesas ofrecen un proceso KYC a medida, liquidación bancaria directa y apoyo en materia de cumplimiento normativo para importes sustanciales.
6. Requisitos jurídicos y fiscales
Toda vía de salida legal debe:
- Realizar rigurosos controles de KYC/AML.
- Presentar o comunicar las operaciones de elevado importe o sospechosas.
- Aporte documentación que acredite el origen de los fondos en criptoactivos.
- Facilitar la declaración de plusvalías a efectos fiscales
EE. UU.: métodos legales de conversión a moneda de curso legal (off-ramp)
1. Plataformas de negociación centralizadas con sede en Estados Unidos
- Principales plataformas: Coinbase, Gemini, Kraken, Binance US y otras
- Requiere registro del usuario, KYC y controles AML conformes con la legislación federal y estatal.
- Convierte las criptomonedas en USD, que se envían mediante transferencia bancaria a cuentas bancarias nacionales o a redes de pago (ACH, RTP)
2. Plataformas fintech y procesadores de pagos
- Empresas como OneSafe y Ramp Network ofrecen una conversión fluida de criptoactivos a moneda fiduciaria hacia cuentas bancarias y tarjetas estadounidenses o, en ocasiones, incluso hacia servicios de pago de facturas
- Pleno cumplimiento de la normativa de la FinCEN (Financial Crimes Enforcement Network) y registro como empresa de servicios monetarios.
3. Tarjetas de débito con criptoactivos
- Algunos proveedores emiten tarjetas prepago o de débito financiadas mediante la venta de criptoactivos, con conversión a USD en tiempo real en el punto de venta.
- Los emisores (por ejemplo, a través de Mastercard/Visa) exigen procedimientos estrictos de KYC/AML.
4. Canales institucionales de salida y mesas OTC
- Utilizado por empresas o clientes institucionales, con servicio personalizado, liquidaciones y liquidez de gran volumen bajo supervisión regulatoria
5. Cumplimiento normativo y declaración fiscal
- Las plataformas exigen KYC, informes 1099 y todas las operaciones son rastreables para el control del IRS
- Estados Unidos aplica normas de supervisión y de información fiscal sobre criptoactivos más estrictas que la mayoría de las regiones.
La conversión entre moneda fiduciaria y activos digitales, conocida como on-ramping y off-ramping, sigue siendo uno de los cuellos de botella estructurales más importantes del ecosistema de las criptomonedas. Tanto los inversores institucionales como los participantes minoristas se enfrentan a una serie de desafíos operativos, regulatorios y de contraparte que dificultan el flujo fluido de capital entre los sistemas financieros tradicionales y el ámbito descentralizado.
1. Dificultades estructurales en la entrada y salida de criptoactivos (on- y off-ramping)
a. Fragmentación regulatoria
La regulación financiera de los activos digitales sigue siendo desigual entre jurisdicciones. Las instituciones deben gestionar un mosaico complejo de marcos AML, KYC, FATF y MiCA, cada uno de los cuales impone requisitos divergentes de documentación y supervisión. Esta complejidad frena la adopción institucional y ralentiza el flujo de las operaciones. Los usuarios minoristas, por su parte, se enfrentan con frecuencia a procedimientos de verificación prolongados y a bloqueos de cuentas imprevisibles al intentar conversiones a moneda fiduciaria.
b. Reticencia bancaria y riesgo de contraparte
Los bancos tradicionales siguen mostrando aversión al riesgo respecto de la exposición a activos digitales, debido en gran medida a la volatilidad percibida, al riesgo reputacional y a una claridad regulatoria incompleta. Por ello, los inversores institucionales tienen dificultades para establecer relaciones bancarias estables capaces de gestionar liquidaciones relacionadas con criptoactivos. Los usuarios minoristas, en particular los que operan con plataformas de intercambio más pequeñas, encuentran con frecuencia transferencias bloqueadas, liquidaciones retrasadas y comisiones de retirada elevadas.
c. Fricciones de liquidez y liquidación
Los inversores institucionales exigen una liquidez profunda y una liquidación casi instantánea, un estándar que rara vez alcanzan las actuales pasarelas entre criptoactivos y moneda fiduciaria. Las vías de conversión están fragmentadas entre múltiples intermediarios, lo que genera riesgo de ejecución, deslizamiento de precios (slippage) y fricciones de cumplimiento normativo. Por su parte, las plataformas minoristas dependen de procesadores externos que imponen diferenciales exorbitantes, lo que menoscaba la eficiencia de las operaciones y la confianza de los usuarios.
d. Incompatibilidades en materia de custodia y cumplimiento normativo
Las instituciones requieren soluciones de custodia sólidas que se integren sin fricciones con los sistemas de liquidación en moneda fiduciaria, pero la mayoría de las plataformas de intercambio de criptoactivos son incompatibles, desde el punto de vista tecnológico o procedimental, con una infraestructura de nivel institucional. Las plataformas minoristas carecen de la sofisticación necesaria para garantizar un seguimiento fluido de las transacciones o su auditabilidad: requisitos indispensables para una adopción a gran escala y para la confianza regulatoria.
2. La solución de IFB
a. Acceso institucional a divisas fiduciarias
IFB tiende un puente sobre la brecha estructural entre las finanzas tradicionales y los ecosistemas de activos digitales. Como entidad bancaria plenamente regulada con experiencia en activos digitales, ofrece accesos conformes a la normativa a divisas fiduciarias que cumplen los estándares de nivel institucional. Ello incluye cuentas segregadas, redes de liquidación multijurisdiccionales e integración directa con bolsas de criptoactivos y custodios autorizados.
b. Arquitectura unificada de cumplimiento normativo
Mediante marcos armonizados de AML/KYC y un seguimiento automatizado de las transacciones, IFB elimina las capas de verificación redundantes tanto para clientes institucionales como minoristas. Su infraestructura de cumplimiento normativo está concebida para ajustarse a las directivas de la UE MiCA, a la Travel Rule del FATF y a Basel III, garantizando plena transparencia y seguridad regulatoria sin demoras en las operaciones.
c. Infraestructura de liquidez y liquidación
Al mantener conexiones en tiempo real con proveedores de liquidez y plataformas de intercambio de primer nivel, IFB facilita liquidaciones en moneda fiduciaria casi instantáneas y reduce el riesgo de deslizamiento (slippage) para los participantes institucionales. Los clientes minoristas se benefician de rutas de conversión optimizadas que minimizan los diferenciales y los costes de liquidación.
d. Mitigación de riesgos e integración de la custodia
Las alianzas de custodia de IFB garantizan que tanto los activos fiduciarios como los digitales se mantengan en entornos seguros y auditables. Ello mitiga el riesgo de contraparte y mejora la eficiencia del capital tanto de los usuarios institucionales como de los minoristas que buscan una exposición conforme a la normativa a los activos digitales.
3. Impacto estratégico
La infraestructura de IFB transforma de hecho la interfaz entre criptoactivos y moneda fiduciaria, que pasa de ser un cuello de botella fragmentado y opaco a un corredor financiero transparente, regulado y eficiente. Para los inversores institucionales, permite la plena movilidad del capital y el cumplimiento de las obligaciones fiduciarias. Para los inversores minoristas, restablece la confianza, la previsibilidad y la eficiencia de costes en las transacciones con activos digitales.
En esencia, IFB institucionaliza el proceso de entrada y salida de criptoactivos: sustituye la fricción por confianza, la opacidad por cumplimiento normativo y la demora por precisión.
1. UE: el nuevo perímetro estricto
- MiCA: autorización, conducta y custodia. MiCA (Reglamento (UE) 2023/1114) establece un régimen completo de autorización para los proveedores de servicios de criptoactivos (CASP): negociación, intercambio, ejecución, custodia, colocación, asesoramiento, etc. Resultado: no existe un acceso «de bajo nivel de exigencia» para los consumidores de la UE; el «pasaporte» transfronterizo solo es posible tras obtener la autorización plena y se halla sujeto a supervisión continua. Limitación práctica: la incorporación de clientes queda en suspenso hasta que un CASP (o su intermediario en la UE) obtenga la licencia; la comercialización transfronteriza sin autorización está prohibida.
- Reglamento sobre transferencias de fondos (TFR): la «Travel Rule» de las criptomonedas, con consecuencias efectivas. El Reglamento (UE) 2023/1113 exige que los datos del ordenante y del beneficiario «viajen» con cada transferencia de criptoactivos en la que intervenga un proveedor de servicios de pago (PSP) o un proveedor de servicios de criptoactivos (CASP) establecido en la UE. En el caso de las direcciones autoalojadas («carteras no alojadas»), los CASP deben recabar la información completa de la contraparte y, por encima de 1000 EUR, verificar si el cliente es titular de la cartera autoalojada o la controla. Ello añade pasos de verificación, genera colas de retención y aumenta el riesgo de falsos positivos.
- Alemania: el estricto marco adicional de la BaFin. Desde el 30 de diciembre de 2024, la custodia de criptoactivos y otros servicios relacionados con criptoactivos en Alemania están sujetos al MiCA y supervisados por la BaFin conforme a la Ley de Supervisión de los Mercados de Criptoactivos (KMAG). La BaFin espera la aplicación de una diligencia debida reforzada en las transferencias que involucren monederos autoalojados, incluidos métodos de acreditación del control (por ejemplo, transacciones de referencia o firma de mensajes). Impacto operativo: controles adicionales, ciclos de liquidación más prolongados y un mayor coste de KYC/KYT por transferencia.
- Francia: transición a MiCA, sin atajos. Los registros de PSAN (DASP) previos a MiCA solo continúan con carácter temporal; los nuevos participantes deben obtener una autorización completa conforme a MiCA. El pasaporte europeo es políticamente sensible; los supervisores ya anticipan un escrutinio más estricto de las licencias transfronterizas. Limitación: riesgo de calendario y fragmentación regulatoria durante la transición.
- Cuello de botella prudencial para los bancos: la norma de Basilea sobre criptoactivos. A partir del 1 de enero de 2026, la norma del Comité de Basilea aplica un capital punitivo a las exposiciones a criptoactivos del «Grupo 2» (ponderación de riesgo del 1250 %, con límites de exposición del 1 % y del 2 % del capital de Nivel 1). Efecto: la mayoría de los bancos evitan la exposición por cuenta propia, restringen las ventanas de liquidación o imponen modelos exclusivamente de agencia, lo que limita la liquidez en moneda fiduciaria en las pasarelas de conversión.
2. Reino Unido: filtro de promociones financieras y Travel Rule
- Promociones financieras: artículo 21 de la FSMA (ampliado a los criptoactivos cualificados). Desde el 8 de octubre de 2023, toda comunicación capaz de influir en consumidores del Reino Unido debe ser efectuada por una entidad autorizada, por una entidad registrada conforme a las MLR que comunique sus propias promociones, o aprobada por un aprobador del acceso del artículo 21. Se aplican advertencias de riesgo obligatorias, períodos de reflexión y pruebas de conveniencia. Consecuencia: las vías de entrada y salida (on-ramps/off-ramps) comercializadas en el Reino Unido desde el extranjero se bloquean con frecuencia, y los bancos rechazan los pagos a promotores no registrados.
- Travel Rule del Reino Unido. Desde el 1 de septiembre de 2023, las entidades de criptoactivos del Reino Unido deben recabar, verificar y compartir los datos de la contraparte en las transferencias, en línea con el GAFI (FATF). Las discrepancias transfronterizas generan demoras y rechazos.
3. Estados Unidos: BSA/FinCEN, normativa estatal sobre MSB y lastre contable
- Travel Rule de la BSA/FinCEN. Las «transmisiones de fondos» en los Estados Unidos exigen información del ordenante y del beneficiario (tradicionalmente a partir de 3.000 USD), aplicada a las empresas de servicios monetarios (MSB) que operan con moneda virtual convertible (CVC). Para las transferencias internacionales, los reguladores han propuesto umbrales más bajos; la aplicación es estricta. Resultado: los proveedores de servicios de activos virtuales (VASP) y los bancos suspenden o rechazan las operaciones cuando las contrapartes no pueden aportar vías de datos conformes.
- Fragmentación de las licencias estatales y de la supervisión federal. La concesión de licencias a transmisores de dinero, el control de sanciones de la OFAC y la incertidumbre sobre el perímetro de valores y materias primas limitan los canales en moneda fiduciaria, especialmente para nuevas plataformas de intercambio o mesas OTC que carecen de una presencia limpia en los 50 estados. (Contexto de la normativa general de la BSA/FinCEN.)
- Factor contable adverso (US GAAP). A partir de 2025, la norma ASU 2023-08 exige que la mayor parte de las tenencias de criptoactivos comprendidas en su ámbito se valoren a valor razonable con cambios en el resultado neto. Para las empresas, ello puede introducir volatilidad en la cuenta de resultados, desincentivar la participación de las tesorerías y reducir los volúmenes de conversión durante los periodos de publicación de resultados.
4. Singapur: ámbito de las stablecoins y de los pagos
- Marco de monedas estables de la MAS y mejoras de la PSA. La MAS ha ultimado un régimen para las monedas estables referenciadas a una sola divisa (SGD/G10), junto con mejoras de la PSA y medidas de protección de los DPT. Las normas sobre reservas, reembolso y segregación de los emisores elevan el nivel de calidad, pero restringen qué tokens pueden utilizarse como sustitutos de la moneda fiduciaria en las pasarelas de conversión.
5. Qué rompen concretamente estas normas en las rampas
- Lagunas en los datos de la contraparte: los mensajes de la «Travel Rule» de la UE y del Reino Unido deben intercambiarse en banda antes de la liquidación o junto con ella; la ausencia de datos obliga a una revisión manual, a inmovilizaciones o a devoluciones.
- Fricciones con las billeteras de autocustodia: para importes superiores a 1000 EUR se exige prueba de control; las capturas de pantalla no son suficientes, lo que obliga a los usuarios a firmar mensajes o ejecutar transacciones de referencia y retrasa las retiradas minoristas.
- Perímetro de promociones: la comercialización en el Reino Unido sin la vía adecuada conforme a la sección 21 provoca la reducción de riesgos por parte de los bancos y bloqueos de pagos a consumidores.
- Restricciones del balance bancario: el tratamiento de Basilea hace escasa la liquidez en operaciones por cuenta propia (como principal); muchos bancos se limitan a modelos de agencia y a plazos de liquidación más cortos.
- Efecto contable – la valoración a valor razonable con cambios en resultados conforme a los U.S. GAAP desincentiva que las tesorerías mantengan inventario de rampa en torno a las fechas de cierre contable.
6. Requisitos de una pasarela conforme
Posición regulatoria
- Atender cada mercado únicamente a través de las licencias que este exige: una autorización de CASP conforme a MiCA para la UE, con pasaporte, y el registro ante la FCA junto con una vía de aprobación conforme al artículo 21 (s21) para las promociones en el Reino Unido. Cuando IFB no dispone de dicha licencia, opera a través de socios autorizados y no comercializa en ese mercado.
Cumplimiento normativo del recorrido de los datos desde el diseño
- Implantar una pasarela de Travel Rule alineada con la EBA que enrute automáticamente los datos del ordenante y del beneficiario entre los esquemas de la UE, el Reino Unido y EE. UU., con alternativas para las contrapartes que carezcan de un punto de conexión de VASP compatible. Integrar flujos de verificación de monederos autoalojados (firma de mensajes/transacción de referencia), con una captura de evidencias aceptable para BaFin.
Infraestructuras de liquidación de nivel bancario sin la carga de Basilea
- Realizar la liquidación en moneda fiduciaria de los flujos de criptoactivos de los clientes exclusivamente en calidad de agente, evitando asumir por cuenta propia exposiciones a criptoactivos del Grupo 2 y preservando la liquidez inmediata en moneda fiduciaria mediante SEPA Instant, T2 y SWIFT gpi. Mantener prefinanciadas las cuentas nostro y las cuentas del módulo de pagos (PM) de TARGET2, y gestionar la tesorería en tiempo real para reducir a T+0 el plazo de liquidación del tramo en moneda fiduciaria dentro del horario operativo de la UE y del Reino Unido. Impacto en la exposición a efectos de Basilea: insignificante; impacto en la liquidez operativa: elevado.
Custodia y segregación
- Integración con custodios regulados para la segregación de carteras en línea y fuera de línea (warm/cold) y políticas de retirada programables. Aplicación de la Travel Rule y de la verificación de carteras autoalojadas en la capa de políticas (por ejemplo, umbrales, geovallado, listas de sanciones). Registros conformes con BaFin con arreglo al artículo 8 de la GwG, conservados durante al menos 5 años.
Promociones y aceptación de clientes
- Para la clientela minorista del Reino Unido, aplique itinerarios conformes con la normativa de la FCA: advertencias estandarizadas, período de reflexión de 24 horas, evaluaciones de la conveniencia y aprobaciones conforme al artículo 21 (s21). Para la clientela minorista de la UE, restrinja el acceso a los mercados en los que el pasaporte MiCA esté activo; en Francia, respete las limitaciones transitorias hasta que se confirme la autorización local. Resultado: una reducción sustancial de los pagos rechazados y de las disputas por devoluciones de cargos.
Opciones de liquidez adaptadas a la gestión de tesorería
- Ofrecer conversión inmediata a dinero bancario y, cuando proceda, a stablecoins de una sola divisa reconocidas por la MAS (para corredores no pertenecientes a la UE), con cobertura en el tramo en moneda fiduciaria y sin exposición abierta a criptoactivos sobre el principal. Resultado: menor volatilidad de la cuenta de resultados para las empresas sensibles a la ASU 2023-08.
Controles y capacidad de auditoría
- Conjunto completo de AML/KYT: control de sanciones y PEP, puntuación de riesgo de direcciones, análisis del origen de los fondos y evidencia de la Travel Rule que vincule los TXID con los elementos de identidad. Deben proporcionarse pistas de auditoría de nivel regulatorio que abarquen el proceso de decisión y las pruebas de control de las carteras.
7. Repercusiones prácticas por segmento de clientela
Inversores institucionales
- Las restricciones de MiCA/TFR y de Basilea implican que la liquidez debe circular a través de canales de agencia con un cumplimiento normativo determinista. Un modelo de agencia evita los requerimientos de capital por riesgo asumido como principal y, al mismo tiempo, satisface las obligaciones de intercambio de datos.
Plataformas minoristas
- Las promociones en el Reino Unido y los controles del Reglamento de la UE sobre transferencias de fondos (TFR) son los principales factores de fallo. La estandarización de las divulgaciones, el encaminamiento de la aprobación conforme al artículo 21 (s21) y la verificación de las carteras reducen los retrasos en la primera retirada y los bloqueos de pagos bancarios.
8. Resumen: la restricción es jurídica, la solución es arquitectónica
Las restricciones tienen origen legal: la autorización y la conducta exigidas por MiCA, el intercambio de datos y la verificación de monederos autoalojados previstos en el TFR, la diligencia debida reforzada de BaFin, el filtro británico sobre comunicaciones promocionales, las obligaciones estadounidenses derivadas de la BSA y la Travel Rule, y los requisitos de capital de Basilea. Estas medidas no se limitan a «elevar el listón»: rediseñan la arquitectura con la que deben operar las pasarelas de acceso (ramps). El remedio es igualmente estructural: operar con las autorizaciones adecuadas, aplicar una liquidación en moneda fiduciaria exclusivamente en calidad de agente, industrializar la Travel Rule y la verificación de monederos autoalojados, integrar el cumplimiento de las normas sobre comunicaciones promocionales y recurrir a una custodia regulada. Este diseño restablece la capacidad operativa sin vulnerar el perímetro regulatorio.
Fuentes: textos primarios del Reglamento MiCA y del Reglamento TFR de la UE; orientaciones de BaFin sobre KWG/GwG; declaraciones de la FCA sobre promociones y Travel Rule; normas de Basilea sobre criptoactivos; marco de la MAS sobre stablecoins; ASU 2023-08 de EE. UU.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.