المفهوم المتطور للنقد في النظام المالي القائم على العملات الورقية
في بيئة التمويل العالمي المتغيرة، شهد الفهم الأساسي للنقود ودورها كمخزن للقيمة تحولًا كبيرًا. ومع أن العملة، في صورة أوراق نقدية وتمثيلات إلكترونية، أصبحت الوسيط السائد للتبادل، فقد غدا الفرق بين النقود والعملة أدق وأكثر ضرورة للفهم.
السابقة التاريخية للنقود
تاريخيًا، شكّلت المعادن الثمينة، ولا سيما الذهب والفضة، النموذج الأول للنقود بفضل ندرتها المتأصلة ومتانتها وقبولها العالمي. وكانت هذه السلع تُقدَّر لا لفائدتها العملية فحسب، بل لقدرتها على الحفاظ على قيمتها عبر الزمن، فكانت مخزنًا موثوقًا للثروة.
ظل الذهب والفضة أساسًا للعديد من العملات على مدى قرون؛ وقد هيمن معيار الذهب الكلاسيكي، الذي يربط قيمة العملة بكمية ثابتة من الذهب، منذ سبعينيات القرن التاسع عشر حتى عام 1914، وشكّل مرتكزًا ملموسًا للنظام المالي. وقد كفل هذا الترتيب أن يظل المعروض النقدي مقيّدًا باحتياطيات الذهب المتاحة، مما أرسى قدرًا من الاستقرار والانضباط في النظام النقدي.
التحول إلى العملة الإلزامية
إن التخلي عن قاعدة الذهب، الذي بدأ في القرن العشرين وترسّخ بصدمة نيكسون عام 1971، أدخل عهد العملات الإلزامية (الفيات). فالنقود الإلزامية، خلافًا للعملة المدعومة بالذهب، لا تستمدّ قيمتها من سلعة مادية بل من الثقة التي يضعها الناس في الجهة المُصدِرة، وهي عادةً البنك المركزي أو الحكومة.
كان لهذا التحول إلى نظام نقدي قائم كليًا على العملات الإلزامية (Fiat) آثار عميقة في طبيعة النقود ودورها كمخزن للقيمة. فمع زوال قيود المورد المادي المحدود، اكتسبت المصارف المركزية والحكومات قدرة أكبر على توسيع المعروض النقدي بحرية، وغالبًا استجابةً لضغوط اقتصادية وسياسية.
نظام الاحتياطي الجزئي وخلق الائتمان
في النظام المالي الحديث، لا تحتفظ المصارف إلا بجزء من ودائعها في صورة احتياطيات لدى المصرف المركزي، وهي تنشئ نقوداً جديدة عند الإقراض من خلال قيد ودائع جديدة لصالح المقترضين. ولا يقيّد إقراضها حجم الاحتياطيات، بل قواعد رأس المال والسيولة وسعر الفائدة المحدد بموجب السياسة النقدية.
ويمكن أن تؤدي عملية التوسع الائتماني هذه إلى تضخم أسعار الأصول وتكوّن فقاعات مالية وزيادة القابلية للتأثر بالصدمات الاقتصادية. وقد جعل غياب مرتكز ملموس، كالذهب، النظام النقدي أكثر عرضة لتقلبات سياسات المصارف المركزية ولما يُنظر إليه من الجدارة الائتمانية للحكومات.
الدور المزدوج للنقود والعملة
تؤدي العملة، في دورها الجوهري، وظيفة وسيط للتبادل، إذ تيسّر المعاملات بتوفير أداة مقبولة عالميًا لتبادل السلع والخدمات. وهي تجسّد قيمة متفقًا عليها ضمن سياق اقتصادي معيّن، مما يبسّط عملية التجارة ويزيل أوجه القصور المرتبطة بنظم المقايضة. وفي نظام العملة الورقية الإلزامية (fiat)، لا تستمد العملة قيمتها من سلع مادية أو موارد ملموسة، بل من ثقة الاقتصاد الذي يصدرها وائتمانه. وخلافًا للعملات المستندة إلى السلع، كالذهب أو الفضة، تستند النقود الإلزامية إلى مرسوم حكومي وتُدار بواسطة السياسات النقدية. وتكاد قيمتها الذاتية تنعدم؛ بل تنشأ قيمتها من السلطة الحكومية ومن اتفاق مستخدميها جماعيًا على قبولها وسيلةً للمعاملات. ويتيح هذا النظام مرونة أكبر في السياسة النقدية، بما في ذلك تعديل عرض النقد لمعالجة الأوضاع الاقتصادية، لكنه يعتمد اعتمادًا كبيرًا على استقرار الحكومة المُصدِرة ومصداقيتها لتجنّب التضخم والحفاظ على القيمة.
على الرغم من أن العملات المشفرة توفر مزايا مبتكرة، مثل اللامركزية وسهولة التحويل والشفافية بفضل تقنية البلوك تشين الكامنة وراءها، فإن دورها كمخزن موثوق للقيمة محل جدل. ومن أبرز المسائل في هذا الشأن تقلّب أسعارها. فخلافاً لمخازن القيمة التقليدية مثل الذهب أو العملات الورقية المستقرة، قد تتأرجح أسعار العملات المشفرة تأرجحاً حاداً تبعاً لمعنويات السوق والأخبار التنظيمية والتطورات التقنية والمضاربة، لا سيما مع إطلاق الصناديق المتداولة في البورصة للعملات المشفرة. ويقوّض هذا التقلب قدرتها على الحفاظ على القيمة بمرور الوقت، مما يجعلها خياراً محفوفاً بالمخاطر لصون الثروة على المدى الطويل. كما يسهم غياب الرقابة التنظيمية في مناطق كثيرة في تفاقم مخاطر محتملة تشمل الاحتيال والتلاعب بالسوق وغيرها من الجرائم المالية، وقد يؤدي ذلك إلى خسائر مفاجئة وجسيمة للمستثمرين. ويعني غياب جهة حاكمة مركزية أو معايير موحدة أيضاً أن العملات المشفرة عرضة للتهديدات السيبرانية والأعطال التقنية، مما يزيد من تعقيد صلاحيتها كمخزن آمن للقيمة.
وعلى النقيض من ذلك، فإن النقود الممثَّلة بالذهب تجسّد نظام عملة قائماً على السلع. وقد حظي الذهب بتقدير عالمي لندرته ومتانته وجماله الذاتي، مما جعله مخزناً ثابتاً للقيمة على مدى آلاف السنين. وبصفته نقداً، يوفر الذهب وسيلة تحوّط من التضخم وانخفاض قيمة العملات لأن قيمته لا تعتمد على السياسات الحكومية، كما أن خصائصه المادية تحدّ من إمكانية توسيع المعروض منه بسرعة، مما يوفر ضابطاً طبيعياً في مواجهة الممارسات التضخمية. غير أن سعره قد يتأثر بـ«الذهب الورقي» – أي العقود الآجلة والحسابات غير المخصصة – التي يمكن أن توسّع حجم التعرض إلى ما يتجاوز المعدن المادي المتاح؛ في المقابل، تحتفظ الصناديق المتداولة في البورصة المدعومة مادياً بسبائك مخصصة. ويطرح استخدام الذهب كنقد كذلك تحديات، مثل ضعف المرونة في الاستجابة للأزمات الاقتصادية، والصعوبات العملية المرتبطة بتخزين الذهب ونقله في المعاملات التجارية اليومية. إن استقرار الذهب كمخزن للقيمة يجعله أصلاً مفضلاً في أوقات عدم اليقين الاقتصادي، ويعزز دوره في حماية الثروة عبر الأجيال. أما النقد بوصفه مخزناً للقيمة، فيؤدي وظيفة جوهرية تتيح للأفراد والكيانات الحفاظ على القيمة الاقتصادية بمرور الوقت. وهذه الخاصية أساسية لكي يُعدّ النقد موثوقاً ومستقراً، إذ تمكّن المدخرين والمستثمرين من تأجيل الاستهلاك والحفاظ على قوتهم الشرائية في المستقبل.
مخاطر النظم النقدية القائمة على العملات الورقية الإلزامية (fiat)
أدى التحول إلى نظام نقدي قائم على العملات الورقية الإلزامية إلى إدخال مخاطر ونقاط ضعف جديدة على النظام المالي. فقدرة المصارف المركزية والحكومات على توسيع المعروض النقدي دون قيود سلعة مادية قد أثارت مخاوف بشأن التضخم وانخفاض قيمة العملات واحتمال وقوع أزمات مالية.
إضافةً إلى ذلك، فإن الاعتماد على الجدارة الائتمانية المفترضة للسلطات المُصدِرة قد عرّض النظام النقدي لمخاطر سياسية ومؤسسية. كما أن غياب ركيزة ملموسة، كالذهب، جعل النظام أكثر عرضة لتقلبات سياسات المصارف المركزية والقرارات المالية للحكومات.
باختصار
في بيئة التمويل الحديثة المعقدة، باتت أهمية فهم التمييز بين النقود والعملة تتزايد يومًا بعد يوم. فبينما تؤدي العملة دورًا حيويًا في تيسير المعاملات الاقتصادية، فإن ندرة النقود بمعناها الأصيل، كالذهب والفضة، هي ما قد يوفر مخزنًا للقيمة ووسيلة تحوّط محتملة من حالات عدم اليقين في النظام النقدي القائم على العملات الورقية الإلزامية.
مع استمرار تطور النظام المالي العالمي، يرجّح أن يتواصل الجدل حول مزايا النظام النقدي المدعوم بالذهب مقارنةً بالنظام القائم على العملات الورقية الإلزامية. وسيكون لهذا النقاش بلا شك آثار جوهرية على استقرار النظام المالي وقدرته على الصمود، وعلى قدرات الأفراد والمؤسسات في الحفاظ على الثروة.
العملات الوطنية: نظرة عامة
تتداول الدول الأعضاء في الأمم المتحدة نحو 180 عملة بوصفها عملات قانونية. وتعتمد دول عديدة الدولار الأمريكي عملةً لها أو تربط عملاتها به، مما يعكس تأثير الدولار في الاقتصاد العالمي.
تُصدر غالبية الدول عملاتها الخاصة بها، كالفرنك السويسري في سويسرا أو الين في اليابان. غير أن اليورو يُمثّل استثناءً بارزاً، إذ اعتمده عدد كبير من الدول الأعضاء في الاتحاد الأوروبي عملةً رسمية لها.
تعتمد بعض الدول الدولار الأمريكي عملةً قانونية: الإكوادور (منذ عام 2000)، والسلفادور (منذ عام 2001)، وبنما (إلى جانب البالبوا، منذ عام 1904). وفي دول أخرى، مثل كوستاريكا، يُقبل الدولار على نطاق واسع في الممارسة العملية. وفي المقابل، ظلّت الدولارات الفضية الإسبانية عملةً قانونية في الولايات المتحدة حتى صدور قانون سك العملة لعام 1857، أي بعد وقت طويل من تأسيس دار سك العملة الأمريكية عام 1792.
توجد عملات تحمل علامات تجارية، مثل أميال الطيران ونقاط بطاقات الائتمان ونقاط الولاء لدى متاجر التجزئة. تصدر هذه العملات شركات، ولا يمكن استخدامها إلا لشراء المنتجات والخدمات المرتبطة بالجهة المصدرة.
تداول العملات وأسعار الصرف
يمثل سعر الصرف القيمة الحالية لعملة معينة عند تحويلها إلى عملة أخرى. ويخضع هذا السعر لتقلبات مستمرة بفعل عوامل اقتصادية وسياسية متعددة.
تُفضي هذه التقلبات إلى نشوء سوق تداول العملات. وتُعدّ سوق الصرف الأجنبي، حيث تتم هذه المعاملات، من أكبر الأسواق العالمية من حيث حجم التداول. وتجري التعاملات بين البنوك عادةً بمبالغ كبيرة؛ إذ تبلغ «الحصة القياسية» 100,000 وحدة من العملة الأساسية، وإن كان وسطاء التجزئة يتيحون أيضًا حصصًا أصغر. ومعظم متداولي العملات من المحترفين الذين يستثمرون لحسابهم الخاص أو لحساب عملاء مؤسسيين، كالمصارف والشركات الكبرى. ويجعل الحجم الهائل لسوق تداول العملات وتعقيده منها عنصرًا أساسيًا في النظام المالي العالمي.
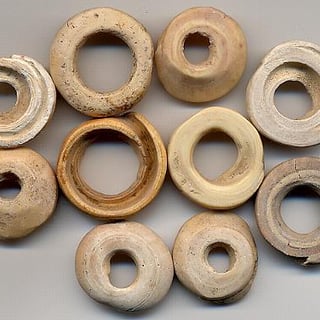
إن العملة، بشكل أو بآخر، قيد الاستخدام منذ ما لا يقل عن 3000 عام.
تظهر في الصورة أصداف استُخدمت كعملة. بدأ استخدام أصداف الودع في وقت مبكر يعود إلى عام 1200 ق.م. في الصين، وهي من أوسع العملات استخدامًا وأطولها عمرًا في التاريخ.
ولعلّ من أقدم أشكال العملات المعدنية تلك التي صُنعت من البرونز والنحاس على هيئة محاكاة أو تجريد لأصداف الكاوري، وقد صنعها الصينيون منذ عام 1000 قبل الميلاد.
كان الستاتير الليدي عملة مملكة ليديا، وقد أُدخل قبل سقوط المملكة بيد الإمبراطورية الفارسية. وتعود أقدم عملات الستاتير، المضروبة من الإلكتروم (سبيكة طبيعية من الذهب والفضة)، إلى أواخر القرن السابع قبل الميلاد، وربما في عهد الملك أليتس (نحو 610–560 قبل الميلاد).
يعدّ مؤرخو العملات على نطاق واسع أن الستاتير الليدي من أوائل العملات التي أصدرتها دولة، وأنه شكّل نموذجاً للعملات اليونانية والغربية اللاحقة.
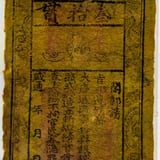
نشأت العملة الورقية أول مرة في الصين في عهد أسرة تانغ خلال القرن السابع، وإن لم تظهر النقود الورقية بمعناها الحقيقي إلا في القرن الحادي عشر، في عهد أسرة سونغ. ثم انتشر استخدام العملة الورقية لاحقاً عبر الإمبراطورية المغولية، أي أسرة يوان في الصين، وصولاً إلى أوروبا.
وقد عرّف مستكشفون أوروبيون مثل ماركو بولو أوروبا بهذا المفهوم في القرن الثالث عشر.
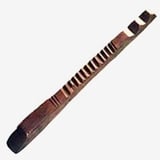
في إنجلترا، استخدمت الخزانة الملكية عصيّ العدّ (tally sticks) منذ عهد هنري الأول (1100–1135): وهي عصيّ من خشب البندق المصقول، تُحَزّ على إحدى حوافها لتسجيل مبلغ ثم تُشَقّ طولياً، بحيث يحتفظ كل طرف بنصف مطابق يكون دليلاً ضد التزوير.
كانت هذه العصي المقسّمة (tallies) تسجّل المدفوعات المقدَّمة إلى التاج البريطاني والديون المستحقة عليه، وكان يمكن تقديمها مقابل مدفوعات الضرائب، مما أتاح تداولها. وقد توقفت الخزانة (Exchequer) عن إصدارها في عام 1826؛ وكان إحراق العصي القديمة في عام 1834 هو ما أشعل الحريق الذي دمّر قصر وستمنستر.
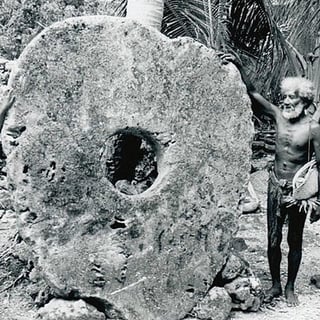
تعود أحجار راي، التي استُخدمت كشكل مجرد من النقود في جزيرة ياب في ميكرونيزيا، إلى عدة قرون مضت. وكانت الأحجار تُستخرج من محاجر في بالاو وتُنقل إلى ياب بالزوارق. وكانت هذه الأقراص الكلسية الكبيرة، التي تتميز بثقب في وسطها، ترمز إلى الثروة والمكانة الاجتماعية. وكانت قيمتها مستمدة من التقاليد الشفوية المتعلقة بالملكية والتبادل لا من انتقالها المادي، مجسّدةً مفهومًا مبكرًا للعملة المجردة، حيث كانت الثقة والاتفاق المجتمعي هما ما يحدد القيمة.
يبرز هذا النظام جوهر النقود بوصفها اتفاقاً مجتمعياً، وهو مبدأ يتردد صداه في العملات الرقمية والعملات الورقية الإلزامية اليوم