خلق النقد
العملة
تحليل شامل للإنشاء والتقييم والأزمات المحتملة
مقدمة
تُعدّ العملة مؤسسة أساسية تقوم عليها الاقتصادات الحديثة، إذ تؤدي وظائف وسيط التبادل ووحدة الحساب ومخزن القيمة. غير أن العمليات التي ينطوي عليها إصدارها، والعوامل التي تحدد قيمتها، والمخاطر المحتملة التي قد تؤدي إلى انهيارها، معقّدة ومتعددة الأوجه. ويهدف هذا التحليل الشامل إلى تقديم استكشاف معمّق لهذه الجوانب، مستندًا إلى رؤى مستمدة من مصادر مهنية متنوعة، من بينها الأدبيات الأكاديمية ومنشورات البنوك المركزية وتحليلات الخبراء.
أولًا: إنشاء العملة
إن إصدار العملة عملية معقدة تقوم على التفاعل بين المصارف المركزية والمصارف التجارية والنظام المالي الأوسع. ويُعدّ فهم الآليات والأدوات التي تستخدمها هذه الجهات أمراً أساسياً لإدراك ديناميكيات المعروض من العملة وأثره في الاقتصادات.
أ. دور المصارف المركزية
تضطلع المصارف المركزية بدور حاسم في إدارة المعروض النقدي من العملة عبر أدوات السياسة النقدية والتدخلات المختلفة. وتهدف هذه الإجراءات إلى التأثير في الأوضاع الاقتصادية ودعم الاستقرار المالي والحفاظ على استقرار الأسعار.
1. أدوات السياسة النقدية
أ. عمليات السوق المفتوحة (OMOs)
دأبت المصارف المركزية على اعتبار عمليات السوق المفتوحة (OMOs) إحدى أبرز الأدوات التي توظفها لتوجيه أسعار الفائدة قصيرة الأجل وحجم المعروض من الاحتياطيات. ومن خلال هذه العمليات، تشتري المصارف المركزية الأوراق المالية الحكومية في السوق المفتوحة أو تبيعها، فتؤثر في احتياطيات المصارف التجارية وبالتالي في قدرتها على الإقراض. غير أن مجلس الاحتياطي الفيدرالي وغيره من المصارف المركزية الكبرى باتت تعمل منذ عام 2008 بفائض من الاحتياطيات، وتوجّه أسعار الفائدة أساسًا عبر الفائدة التي تدفعها على الاحتياطيات وعبر التسهيلات الدائمة. فعندما يشتري المصرف المركزي الأوراق المالية، فإنه يضخ السيولة في النظام المصرفي، مما يخفض أسعار الفائدة ويحفّز الاقتراض والإنفاق، وبالتالي يوسّع المعروض النقدي من العملة. وعلى العكس، يؤدي بيع الأوراق المالية إلى سحب السيولة ورفع أسعار الفائدة وانكماش المعروض النقدي.
ب. سعر الخصم
سعر الخصم هو سعر الفائدة الذي تفرضه البنوك المركزية على القروض قصيرة الأجل الممنوحة للبنوك التجارية (في الولايات المتحدة هو السعر المطبّق في نافذة الخصم لدى الاحتياطي الفيدرالي، ويختلف عن سعر الأموال الفيدرالية، وهو السعر الذي تقرض به البنوك احتياطياتها لبعضها بعضاً). ويمكن لتعديلات سعر الخصم أن تؤثر في تكلفة الاقتراض على البنوك التجارية، وهو ما ينعكس بدوره على أسعار الفائدة التي تفرضها على المستهلكين والشركات. وعندما تخفض البنوك المركزية سعر الخصم، يصبح اقتراض الأموال أقل كلفة على البنوك التجارية، مما يحفزها على زيادة أنشطة الإقراض، إذ يمكن تمرير انخفاض تكاليف الاقتراض إلى العملاء. وبالتالي، يؤدي ازدياد الإقراض والنشاط الاقتصادي إلى توسّع المعروض من العملة.
ج. متطلبات الاحتياطي
متطلبات الاحتياطي هي أنظمة تحدد الحد الأدنى من الاحتياطيات النقدية التي يجب على المصارف التجارية الاحتفاظ بها مقابل ودائعها. وقد قلّصت مصارف مركزية عديدة أهميتها: فقد حدّد مجلس الاحتياطي الفيدرالي المتطلب عند الصفر في مارس 2020، ويطبّق البنك المركزي الأوروبي نسبة 1%، ولا يفرض بنك إنجلترا أي متطلب. وحيثما تُستخدم، كما في الصين والهند، فإن تغيّر النسبة يؤثر في تكاليف التمويل والسيولة لدى المصارف لا في تحديد حجم ما يمكنها إقراضه بصورة آلية.
2. التيسير الكمي (QE)
في فترات الضائقة الاقتصادية، أو عندما تفقد أدوات السياسة النقدية التقليدية فاعليتها، قد تلجأ البنوك المركزية إلى تدابير غير تقليدية مثل التيسير الكمي (QE). ويقوم التيسير الكمي على شراء البنوك المركزية أوراقاً مالية طويلة الأجل بكميات كبيرة، تشمل السندات الحكومية والأوراق المالية المدعومة برهون عقارية، بهدف ضخ السيولة مباشرة في النظام المالي. ووفقاً لدراسة Fratzscher وآخرين (2018)، يهدف التيسير الكمي إلى خفض أسعار الفائدة طويلة الأجل وتشجيع الاستثمار وتحفيز النمو الاقتصادي، من خلال زيادة الطلب على هذه الأوراق المالية ورفع أسعارها. ومن خلال خفض كلفة الاقتراض، يمكن للتيسير الكمي دعم التوسع الاقتصادي والتأثير في المعروض من العملة.
ب. دور المصارف التجارية
وبينما تؤدي المصارف المركزية دورًا حاسمًا في تنظيم القاعدة النقدية، فإن المصارف التجارية هي المسؤولة عن خلق معظم المعروض النقدي من خلال الإقراض.
1. العمل المصرفي بنظام الاحتياطي الجزئي
في ظل نظام الاحتياطي الجزئي المصرفي، يُشترط على المصارف التجارية الاحتفاظ بجزء فقط من ودائعها في صورة احتياطيات، مما يتيح لها إقراض الباقي. وعندما يمنح المصرف قرضاً، فإنه يقيّد في حساب المقترض وديعةً، فيُنشئ بذلك نقوداً جديدة فعلياً. وتصف الكتب الدراسية التوسع الناتج عن ذلك بأثر مضاعف النقود. فمع إعادة إيداع الوديعة الأولية وإعادة إقراضها مراراً، تُنشئ كل جولة إقراض ودائع إضافية، مما يضخّم المعروض النقدي الإجمالي. ويتحدد الحد الأقصى المحتمل لتوسع المعروض النقدي بمضاعف النقود، وهو مقلوب نسبة الاحتياطي (1 / نسبة الاحتياطي). فعلى سبيل المثال، إذا كان متطلب الاحتياطي 10%، فقد تؤدي وديعة أولية قدرها 1,000 دولار أمريكي نظرياً إلى زيادة إجمالية في المعروض النقدي قدرها 10,000 دولار أمريكي (1,000 دولار أمريكي / 0.10) عبر عملية مضاعف النقود. وعملياً، تؤكد المصارف المركزية، ومنها بنك إنجلترا ("Money creation in the modern economy"، 2014)، أن الإقراض تحكمه مستويات الطلب ورأس المال وسعر الفائدة المعتمد في السياسة النقدية، لا مضاعف ثابت للاحتياطيات.
ثانياً. إسناد القيمة إلى العملة
في حين أن إنشاء العملة جانب جوهري، فإن إسناد القيمة إلى العملات لا يقل أهمية للحفاظ على استقرار النظم النقدية وأدائها لوظائفها. وتسهم عدة عوامل في القيمة المتصورة للعملة، منها الثقة والاطمئنان، وديناميكيات العرض والطلب، والمؤشرات الاقتصادية.
أ. الثقة والطمأنينة
تُستمد قيمة العملة في معظمها من ثقة الجمهور بالعملة وبالحكومة أو المصرف المركزي الذي يصدرها. وتستند هذه الثقة إلى عوامل متعددة، منها الاستقرار الاقتصادي، وصفة العملة القانونية، ومصداقية السلطة النقدية.
1. ثقة الجمهور
من المحددات الرئيسية لقيمة العملة ما يُدرَك من استقرار الحكومة المُصدِرة والبنك المركزي ومصداقيتهما. وتُعد الحوكمة الفعّالة والسياسات الاقتصادية السليمة والاستقرار السياسي عوامل حاسمة في تعزيز ثقة الجمهور بالعملة. فحين يثق المواطنون والمشاركون في السوق بقدرة الحكومة والبنك المركزي على إدارة الاقتصاد بكفاءة، يزداد ميلهم إلى الاحتفاظ بالعملة واستخدامها، مما يعزز قيمتها وقبولها وسيلةً للتبادل.
2. العملة القانونية
يؤدي تحديد الحكومة للعملة بوصفها عملة قانونية دوراً مهماً في إضفاء القيمة على العملة. وكما يوضح بنك الاحتياطي الأسترالي (2023)، فإن صفة العملة القانونية تُلزم بقبول العملة لسداد الديون والضرائب وغيرها من الالتزامات المالية داخل البلد أو المنطقة الاقتصادية المُصدِرة لها.
ويعزز هذا الشرط القانوني استخدام العملة وقبولها، مما يزيد بدوره من قيمتها ومنفعتها بوصفها وسيطاً للتبادل ووحدة للحساب.
ب. العرض والطلب
ويؤدي مبدأ العرض والطلب كذلك دوراً حاسماً في تحديد قيمة العملة. فالتغيرات في المعروض من العملة والأوضاع الاقتصادية والسياسة النقدية قد تؤثر في ديناميكيات العرض والطلب، ومن ثم في القوة الشرائية للعملات وقيمتها النسبية.
1. التضخم والانكماش
التضخم والانكماش ظاهرتان متعاكستان يمكن أن تؤثرا تأثيرًا كبيرًا في قيمة العملة. فقد ينشأ التضخم حين تنمو كمية العملة المعروضة بوتيرة أسرع من قدرة الاقتصاد على إنتاج السلع والخدمات، مما يؤدي إلى ارتفاع عام في الأسعار وانخفاض القوة الشرائية للعملة. وعلى العكس، ينشأ الانكماش حين تنمو كمية العملة المعروضة بوتيرة أبطأ من قدرة الاقتصاد، مما يؤدي إلى انخفاض عام في الأسعار وارتفاع القيمة الحقيقية للعملة. وفي حين قد يكون الانكماش الطفيف مفيدًا للمستهلكين، فإن الانكماش المطوّل والحاد قد تترتب عليه آثار ضارة بالنمو الاقتصادي والاستقرار المالي، كما تبيّن تجربة اليابان منذ تسعينيات القرن الماضي.
2. السياسة النقدية وأسعار الصرف
تؤدي المصارف المركزية دورًا حيويًا في التأثير على قيمة العملة من خلال قرارات سياستها النقدية، ولا سيما تعديلات أسعار الفائدة والتدخلات في أسواق الصرف الأجنبي. وكما أشار فرانكل (2011) في تحليله لتحديد أسعار الصرف، تميل أسعار الفائدة المرتفعة إلى اجتذاب تدفقات رؤوس الأموال الأجنبية، مما يزيد الطلب على العملة ومن ثمّ قيمتها مقابل العملات الأخرى. وعلى العكس، قد يؤدي انخفاض أسعار الفائدة إلى تراجع جاذبية العملة، وربما إلى انخفاض قيمتها. وقد تتدخل المصارف المركزية في أسواق الصرف الأجنبي لإدارة ديناميكيات العرض والطلب على عملاتها. ومن خلال شراء عملاتها أو بيعها في السوق المفتوحة، تستطيع المصارف المركزية التأثير في أسعار الصرف، وربما دعم قيمة عملاتها أو إضعافها مقابل العملات الأخرى، وفقًا لما أوضحه صندوق النقد الدولي (2022).
ج. المؤشرات الاقتصادية
ترتبط قيمة العملة أيضًا ارتباطًا وثيقًا بأداء الاقتصاد الكامن وقوته المتصوَّرة. وتُعد المؤشرات الاقتصادية الرئيسية، مثل الناتج المحلي الإجمالي ومعدلات البطالة ومعدلات التضخم، عوامل مهمة في تقييم سلامة الاقتصاد واستقراره، ومن ثمّ قيمة عملته.
1. الناتج المحلي الإجمالي (GDP)
يُعدّ الناتج المحلي الإجمالي مقياسًا واسع الاستخدام للناتج الاقتصادي للدولة وأدائها. وكما يؤكد البنك الدولي (2023)، فإن ارتفاع معدل نمو الناتج المحلي الإجمالي يشير عمومًا إلى اقتصاد قوي ومتوسع، مما قد يعزز الثقة في العملة ويرفع قيمتها. ويميل المستثمرون والمشاركون في السوق إلى تفضيل عملات الدول ذات النمو الاقتصادي القوي، لما يوحي به ذلك من استقرار أكبر وفرص استثمارية محتملة وزيادة في الطلب على العملة في التجارة الدولية.
2. معدلات البطالة
تُعدّ معدلات البطالة مؤشراً اقتصادياً آخر بالغ الأهمية قد يؤثر في قيمة العملة. وكما أشارت منظمة التعاون الاقتصادي والتنمية (OECD) (2021)، فإن انخفاض معدلات البطالة يدل على سوق عمل سليمة ونشاط اقتصادي قوي، مما يدعم الانطباع بوجود اقتصاد قوي ومستقر. وعلى العكس من ذلك، قد يشير ارتفاع معدلات البطالة إلى ضعف اقتصادي، مما قد يقوّض الثقة بالعملة ويؤدي إلى انخفاض قيمتها مقابل العملات الأخرى.
3. معدلات التضخم
تُعدّ معدلات التضخم المستقرة والمعتدلة عمومًا مؤشرًا على اقتصاد حسن الإدارة، وتعزز الثقة بالعملة. وكما أشار البنك المركزي الأوروبي (2022)، فإن معدلات التضخم المرتفعة للغاية قد تقوّض القوة الشرائية للعملة وتضعف قيمتها. وتراقب المصارف المركزية معدلات التضخم عن كثب، وكثيرًا ما تعدّل سياساتها النقدية وفقًا لذلك للحفاظ على استقرار الأسعار ودعم قيمة العملة، كما أكد بنك إنجلترا (2023). وإجمالًا، تميل المؤشرات الاقتصادية الإيجابية، مثل النمو القوي للناتج المحلي الإجمالي وانخفاض البطالة واستقرار التضخم، إلى تعزيز قيمة العملة من خلال ترسيخ الثقة بالاقتصاد الكامن وبقدرة السلطات النقدية على الحفاظ على الاستقرار الاقتصادي.
ثالثاً. الانهيار المحتمل للعملة
بينما يُعدّ إنشاء العملة وتقييمها من الجوانب الجوهرية في النظم النقدية، فمن المهم بالقدر نفسه فهم القوى المحتملة التي قد تؤدي إلى انهيار العملات والأزمات الاقتصادية. فهناك عوامل عدة، تتراوح بين التضخم المفرط والانهيار الاقتصادي والأزمات المصرفية، يمكن أن تسهم في تآكل الثقة بالعملة وفي نهاية المطاف تراجع قيمتها أو انهيارها.
أ. التضخم المفرط
التضخم المفرط هو حالة من الارتفاع السريع وغير المنضبط في الأسعار، يصحبها في الغالب فقدان كبير للثقة بالعملة. وعند حلوله تتآكل قيمة العملة بسرعة، مما يزيد صعوبة الحفاظ على الاستقرار الاقتصادي وإجراء المعاملات اليومية.
1. أسباب التضخم المفرط
قد ينشأ التضخم المفرط عن عوامل متعددة، غير أن سببين رئيسيين يبرزان:
أ. الإفراط في طباعة العملة
من أكثر أسباب التضخم المفرط شيوعًا إفراط الحكومات أو البنوك المركزية في طباعة العملة. فكما ذكر هانكه وكروس (2012) في دراستهما لحالات التضخم المفرط، عندما تطبع الحكومات العملة دون ضابط لتمويل عجوزات كبيرة أو لسداد ديون، فإن ذلك قد يؤدي إلى فائض حاد في المعروض من العملة المتداولة قياسًا بالسلع والخدمات المتاحة. ويمكن لهذا الفائض في المعروض النقدي أن يؤدي إلى تآكل سريع في قيمة العملة، فيدخل الاقتصاد في حلقة مفرغة من المزيد من طباعة العملة ومعدلات تضخم أعلى، كما لوحظ في حالات تاريخية عديدة حللها كاجان (1956).
ب. فقدان الانضباط المالي
ومن العوامل الأخرى المهمة المسهمة في التضخم الجامح فقدان الحكومات للانضباط المالي. فكما أشار أليسينا وآخرون (1992) في تحليلهم للسياسات المالية والتضخم، فإن العجز الكبير والمستمر في الموازنة، إذا اقترن بغياب نمو اقتصادي أو زيادة في الإيرادات تقابله، يمكن أن يغذي الضغوط التضخمية. وإذا لجأت الحكومات إلى الاقتراض المفرط أو طباعة العملة لتمويل هذا العجز، فقد يؤدي ذلك في نهاية المطاف إلى تراجع قيمة العملة وربما إلى اندلاع تضخم جامح، كما تدل تجارب عدد من دول أمريكا اللاتينية في الثمانينيات والتسعينيات (فيشر وآخرون، 2002).
2. أمثلة تاريخية على التضخم المفرط
شهد التاريخ حالات عدة من التضخم المفرط، وهي بمثابة دروس تحذيرية من الآثار المدمّرة التي قد يخلّفها في الاقتصادات والمجتمعات.
أ. ألمانيا في عهد فايمار (عشرينيات القرن العشرين)
يعود أحد أشهر الأمثلة على التضخم المفرط إلى جمهورية فايمار في ألمانيا في أوائل عشرينيات القرن الماضي. فكما وثّق سارجنت (1982)، تحملت ألمانيا بعد الحرب العالمية الأولى أعباءً كبيرة من تعويضات الحرب والديون، فلجأت الحكومة إلى طباعة كميات مفرطة من العملة للوفاء بهذه الالتزامات. وقد أدى هذا المعروض النقدي المفرط سريعاً إلى تآكل قيمة المارك الألماني، حتى باتت الأسعار تتضاعف كل بضعة أيام تقريباً في ذروة أزمة التضخم المفرط. وبلغ الوضع من الحدة حداً جعل الأوراق النقدية الألمانية عديمة القيمة عملياً، فلجأ الناس إلى المقايضة أو إلى استخدام العملات الأجنبية في معاملاتهم اليومية، كما وصف فيرغسون (1975).
ب. زيمبابوي (العقد الأول من الألفية الثالثة)
وفي الآونة الأخيرة، شهدت زيمبابوي إحدى أسوأ حلقات التضخم المفرط في التاريخ الحديث. فمنذ أواخر التسعينيات، أدّى مزيج من سوء الإدارة الاقتصادية، بما في ذلك سياسات الإصلاح الزراعي المثيرة للجدل والإنفاق الحكومي المنفلت، إلى أزمة اقتصادية حادة، كما حلّلها هانكي وكووك (2009).
وارتفعت معدلات التضخم ارتفاعاً هائلاً، لتبلغ ذروتها عند نحو 79.6 مليار بالمئة على أساس شهري في نوفمبر 2008، وفق معهد كاتو. وأصبح الدولار الزيمبابوي عديم القيمة تقريباً، وتخلّت البلاد في نهاية المطاف عن عملتها لصالح العملات الأجنبية، وفي مقدمتها الدولار الأمريكي. وتبرز هذه الأمثلة العواقب المدمّرة للتضخم المفرط، الذي قد يفضي إلى فقدان تام للثقة في العملة وانهيار اقتصادي ومعاناة شديدة للمواطنين.
ب. الانهيار الاقتصادي
الانهيار الاقتصادي هو تراجع حاد وممتد في النشاط الاقتصادي للدولة، يصاحبه غالبًا انخفاض كبير في قيمة عملتها. وقد تتسبب فيه عوامل متعددة، منها فقدان الثقة في الاستقرار الاقتصادي أو السياسي للدولة، أو التخلف عن سداد الدين السيادي.
1. محفزات الانهيار الاقتصادي
أ. فقدان الثقة
تؤدي ثقة المستثمرين والجمهور دورًا حاسمًا في استدامة اقتصاد وعملة سليمين. وكما لاحظ رينهارت وروغوف (2009) في تحليلهما للأزمات المالية، فإنه عندما يفقد المشاركون في السوق ثقتهم في الاستقرار الاقتصادي أو السياسي لبلد ما، فقد يؤدي ذلك إلى انخفاض سريع في قيمة عملته. وقد ينبع فقدان الثقة هذا من عوامل شتى، مثل عدم الاستقرار السياسي أو سوء الإدارة الاقتصادية أو الصدمات الخارجية كالكوارث الطبيعية أو التوترات الجيوسياسية. ومع تآكل الثقة، قد يبدأ المستثمرون في سحب رؤوس أموالهم من البلد، مما يؤدي إلى موجة بيع للعملة ويفاقم الانكماش الاقتصادي، كما لوحظ في عدة أزمات للأسواق الناشئة في تسعينيات القرن الماضي (كالفو ومندوزا، 2000).
ب. التخلف عن سداد الدين
ومن أبرز مسببات الانهيار الاقتصادي أيضًا تخلّف الدولة عن الوفاء بالتزامات ديونها السيادية. فكما أكد ستورزينيغر وزيتلماير (2006) في دراستهما عن أزمات الديون السيادية، فإن عجز الحكومة عن سداد ديونها أو عدم رغبتها في ذلك قد تترتب عليه عواقب وخيمة على النظام المالي للبلد وعملته.
وقد يؤدي التخلف عن سداد الدين السيادي إلى فقدان المصداقية في الأسواق الدولية، مما يصعّب على البلد الحصول على تمويل إضافي أو اجتذاب الاستثمار الأجنبي. وهذا بدوره قد يفضي إلى هروب رؤوس الأموال وانخفاض قيمة العملة وانكماش اقتصادي حاد، كما يتضح من أزمة الديون اليونانية التي بدأت في 2009–2010 (لين، 2012).
2. أمثلة تاريخية على الانهيار الاقتصادي
شهد التاريخ حالات عدة من الانهيار الاقتصادي، اقترنت في الغالب بانخفاض حاد في قيمة العملة الوطنية أو التخلي عنها.
أ. الأرجنتين (2001)
شهدت الأرجنتين في عام 2001 أزمة اقتصادية حادة أفضت إلى التخلي عن ربط عملتها بالدولار الأمريكي وإلى انخفاض كبير في قيمة البيزو الأرجنتيني، وفق ما وثّقه موسّا (Mussa، 2002). وقد نجمت الأزمة عن سنوات من سوء الإدارة الاقتصادية، شملت سياسات سعر الصرف الثابت والاقتراض المفرط وارتفاع مستويات الدين العام. ومع تراجع الثقة بقدرة الحكومة على خدمة ديونها، هربت رؤوس الأموال من البلاد، مما أدى إلى أزمة مصرفية ثم إلى التخلف في نهاية المطاف عن سداد التزاماتها من الديون. وفقد البيزو نحو 70% من قيمته أمام الدولار الأمريكي في عام 2002، وشهد البلد ركوداً عميقاً، مع اضطرابات اجتماعية واسعة واضطرابات سياسية.
ج. الأزمة المصرفية
قد تترتب على الأزمات المصرفية آثار بالغة في استقرار النظام المالي للدولة والاقتصاد عموماً، وقد تؤدي إلى فقدان الثقة في العملة وإلى عواقب اقتصادية وخيمة.
1. الإخفاقات النظامية
قد تنشأ الأزمات المصرفية عن إخفاقات نظامية متعددة داخل القطاع المالي، منها:
أ. إعسار المصرف
عندما تواجه المصارف تعثرًا واسع النطاق في سداد القروض، ولا سيما في قطاعات مثل العقارات أو الإقراض الاستهلاكي، فقد يؤدي ذلك إلى الإعسار. وكما أوضح لايفن وفالنسيا (2013) في تحليلهما للأزمات المصرفية، فمع تراكم القروض المتعثرة وتراجع قيم الأصول، قد تجد المصارف نفسها عاجزة عن الوفاء بالتزاماتها المالية، مما يؤدي إلى أزمة ثقة في النظام المصرفي.
ب. أزمة السيولة
قد تواجه حتى المصارف المليئة أزمات سيولة إذا حدث سحب مفاجئ وواسع النطاق للودائع. وكما أشار دايموند وديبفيغ (1983) في نموذجهما المؤثر عن هجمات السحب على المصارف، قد يحدث ذلك نتيجة فقدان الثقة في النظام المصرفي أو خلال فترات عدم اليقين الاقتصادي. وإذا عجزت المصارف عن تلبية طلبات السحب هذه، سواء من احتياطياتها السائلة أو عبر الوصول إلى تسهيلات الإقراض الطارئة، فقد يؤدي ذلك إلى شحّ حاد في السيولة وربما إلى إشعال أزمة مصرفية أوسع، وهو ما أبرزه فريكساس وآخرون (2000) في دراستهم لسياسات المُقرِض الملاذ الأخير.
2. أمثلة تاريخية على الأزمات المصرفية
تُعدّ الأزمة المالية العالمية لعام 2008 تذكيرًا صارخًا بالآثار المدمّرة التي قد تخلّفها الأزمات المصرفية على الاقتصادات والعملات.
أ. الأزمة المالية العالمية (2008)
نشأت الأزمة المالية العالمية في عام 2008 عن انهيار سوق الرهن العقاري عالي المخاطر في الولايات المتحدة، مما كشف مواطن الضعف في النظام المالي وأدى إلى فقدان الثقة في القطاع المصرفي، كما وثّق ذلك Brunnermeier (2009). وكان إفلاس Lehman Brothers، وهو أحد أكبر مصارف الاستثمار، في سبتمبر 2008 لحظة حاسمة فاقمت الأزمة، إذ أدى إلى تجمّد أسواق الائتمان وانكماش اقتصادي حاد، كما حلل ذلك Gorton وMetrick (2012). وتدخلت الحكومات والمصارف المركزية حول العالم بعمليات إنقاذ ضخمة وحزم تحفيز ومرافق إقراض طارئة لتحقيق استقرار النظام المالي ومنع انهيار الاقتصاد العالمي بالكامل، كما فصّل ذلك Reinhart وRogoff (2009). وسلّطت الأزمة الضوء على الترابط بين الأسواق المالية العالمية وإمكانية أن يترتب على عدم استقرار القطاع المصرفي تداعيات بعيدة المدى على الاقتصادات والعملات حول العالم، كما أكد ذلك Claessens وآخرون (2010).
د. الصدمات الخارجية
في حين أن العوامل الداخلية، مثل سوء الإدارة الاقتصادية وإخفاقات السياسات، قد تسهم في انهيار العملة، فإن الصدمات الخارجية يمكن أن تؤدي أيضًا دورًا كبيرًا في تقويض استقرار العملات والاقتصادات.
1. أثر الصدمات الخارجية
يمكن أن تتخذ الصدمات الخارجية أشكالاً متعددة، منها:
أ. الحروب والكوارث الطبيعية
قد تؤدي الحروب الكبرى والكوارث الطبيعية إلى تعطيل النشاط الاقتصادي وسلاسل الإمداد وتدفقات التجارة، مما يفضي إلى عواقب اقتصادية جسيمة وانخفاض محتمل في قيمة العملات، كما أشار Barro (2009) في تحليله للكوارث النادرة وأسواق الأصول. فتدمير البنية التحتية وفقدان الطاقة الإنتاجية واضطراب التجارة قد يؤدي إلى تدهور الميزان التجاري للدولة وتراجع إيرادات التصدير وانخفاض الناتج الاقتصادي، وهو ما قد يقوّض قيمة عملتها، كما لوحظ في أعقاب النزاعات الكبرى والكوارث الطبيعية على مر التاريخ.
ب. الأحداث الجيوسياسية
ويمكن للأحداث الجيوسياسية، كالعقوبات التجارية وعدم الاستقرار السياسي والنزاعات بين الدول، أن تُحدث أثراً بالغاً في العملات والاقتصادات، كما أبرز Pape (1997) في دراسته للعقوبات الاقتصادية. فالعقوبات التجارية، على سبيل المثال، قد تعطّل قدرة الدولة على تصدير السلع والخدمات، مما قد يؤدي إلى تراجع إيراداتها من النقد الأجنبي وانخفاض قيمة عملتها، كما تُظهر حالتا إيران وكوريا الشمالية (Hufbauer et al., 2009). أما عدم الاستقرار السياسي والنزاعات فقد يقوّضان ثقة المستثمرين ويحفّزان هروب رؤوس الأموال، مما يفاقم التحديات الاقتصادية، كما شوهد في حالات عديدة من الاضطرابات الأهلية والاضطراب السياسي عبر التاريخ.
ج. صدمات أسعار السلع الأساسية
بالنسبة للدول التي تعتمد اعتمادًا كبيرًا على تصدير السلع الأساسية، مثل النفط أو المنتجات الزراعية، فإن تقلبات أسعار السلع العالمية قد تترك آثارًا جسيمة على اقتصاداتها وعملاتها، كما أكد أريزكي وبلانشارد (2014) في تحليلهما لصدمات أسعار السلع. وقد يؤدي الانخفاض الحاد في أسعار السلع إلى تدهور الميزان التجاري للدولة وتراجع إيرادات التصدير واحتمال انخفاض قيمة العملة إذا لم يكن الاقتصاد متنوعًا بما يكفي، وهو ما تجسّده تجارب عدة دول مصدّرة للنفط خلال فترات انخفاض أسعاره (حسين وآخرون، 2015).
2. مثال تاريخي: فنزويلا
تُعدّ الأزمة الاقتصادية الراهنة في فنزويلا مثالًا بليغًا على كيف يمكن للصدمات الخارجية، إذا اقترنت بسوء الإدارة الداخلية، أن تسهم في انهيار العملة والاقتصاد عمومًا. فاقتصاد فنزويلا يعتمد اعتمادًا كبيرًا على صادرات النفط، وقد أدى التراجع الحاد في أسعار النفط العالمية الذي بدأ عام 2014 إلى انخفاض كبير في إيرادات البلاد من الصادرات والإيرادات الحكومية. وتفاقمت هذه الصدمة الخارجية بسبب سنوات من سوء الإدارة الاقتصادية، شملت الإنفاق الحكومي المفرط وضوابط الأسعار وتأميم الصناعات، مما أعاق استثمار القطاع الخاص وإنتاجيته، كما حلّل ذلك Hausmann وRodríguez (2014). ونتيجة لذلك، شهد البوليفار الفنزويلي تراجعًا سريعًا في قيمته، مع بلوغ معدلات التضخم المفرط مستويات هائلة. ففي عام 2018 توقّع صندوق النقد الدولي تضخمًا يبلغ مليون بالمائة؛ وأعلن البنك المركزي لاحقًا نسبة 130,060%، بينما قدّرت الجمعية الوطنية نحو 1.7 مليون بالمائة. وأصبح البوليفار عمليًا عديم القيمة. وقد أدى اجتماع الصدمات الخارجية وسوء الإدارة الاقتصادية وتآكل ثقة الجمهور في سياسات الحكومة إلى أزمة اقتصادية حادة، ونقص واسع النطاق في السلع الأساسية، وأزمة إنسانية في فنزويلا، كما وثّق ذلك Doocy وآخرون (2019).
رابعًا. الحلول البديلة
ورغم أن انهيار العملة قد تترتب عليه عواقب مدمرة، فثمة حلول ومقاربات ممكنة تساعد على الحد من هذه المخاطر وتعزيز الاستقرار النقدي. وتتراوح هذه الحلول بين سياسات نقدية رصينة وتنويع الاحتياطيات، والابتكارات التقنية والإصلاحات الهيكلية.
أ. السياسات النقدية القوية
من أكثر الوسائل فعالية للحفاظ على استقرار العملة وقيمتها تطبيق سياسات نقدية قوية وشفافة من جانب المصارف المركزية.
1. العناصر الرئيسية للسياسات النقدية السليمة
أ. مستهدفات التضخم المستقرة
ينبغي للبنوك المركزية وضع أهداف تضخم ذات مصداقية والحفاظ عليها، وأكثرها شيوعًا 2% سنويًا. وكما أكد Bernanke وآخرون (1999) في تحليلهم لاستهداف التضخم، فإن إبقاء التضخم منخفضًا ومستقرًا يمكن أن يساعد في الحفاظ على القوة الشرائية للعملة وتعزيز الاستقرار الاقتصادي.
ب. سياسات متوازنة لأسعار الفائدة
ينبغي معايرة سياسات أسعار الفائدة بعناية لتحقيق التوازن بين هدفي تعزيز النمو الاقتصادي والحفاظ على استقرار الأسعار. وكما أشار تايلور (1993) في دراسته المرجعية حول قواعد السياسة النقدية، ينبغي للبنوك المركزية تعديل أسعار الفائدة استجابةً لتغير الظروف الاقتصادية، كارتفاع التضخم أو تباطؤ النمو، للحفاظ على توازن سليم.
ج. وضوح التواصل والشفافية
ينبغي للمصارف المركزية إيلاء الأولوية للتواصل الواضح والشفافية في قراراتها وإجراءاتها المتعلقة بالسياسة النقدية. وكما أوضح بليندر وآخرون (2008) في دراستهم لتواصل المصارف المركزية، فإن تزويد المشاركين في السوق بفهم واضح لأهداف المصرف المركزي واستراتيجياته يمكن أن يعزز الثقة بالعملة ويقلل من حالة عدم اليقين.
2. مثال: الولاية المزدوجة لمجلس الاحتياطي الفيدرالي
يجسّد مجلس الاحتياطي الفيدرالي، وهو البنك المركزي للولايات المتحدة، أهمية السياسات النقدية القوية من خلال ولايته المزدوجة المتمثلة في تحقيق أقصى قدر من التوظيف واستقرار الأسعار، على النحو المنصوص عليه في قانون الاحتياطي الفيدرالي. ومن خلال الموازنة بين هذين الهدفين، يسعى المجلس إلى تعزيز النمو الاقتصادي مع الحفاظ على استقرار الأسعار، وبذلك يدعم قيمة الدولار الأمريكي واستقراره، كما أوضح برنانكي (2013). وتسترشد قرارات السياسة النقدية للمجلس، مثل تعديل سعر الفائدة على الأموال الفيدرالية أو تنفيذ تدابير التيسير الكمي، بهذه الولاية، وتُبلَّغ بشفافية إلى الجمهور والأسواق المالية، كما ورد في تقارير المجلس الدورية وبيانات سياساته.
ب. تنويع الاحتياطيات
للحدّ من المخاطر المرتبطة بالاعتماد المفرط على عملة واحدة أو منطقة اقتصادية واحدة، يمكن للدول تنويع احتياطياتها من النقد الأجنبي عبر الاحتفاظ بمزيج من العملات والمعادن الثمينة وأصول أخرى.
1. فوائد تنويع الاحتياطيات
أ. التخفيف من المخاطر
من خلال الاحتفاظ بمحفظة احتياطيات متنوعة، تستطيع الدول الحد من تعرضها لاحتمال انهيار أي عملة بمفردها أو تراجع قيمتها. وكما أبرز بابايوانو وآخرون (2006) في تحليلهم لإدارة الاحتياطيات، يمكن أن يوفر ذلك حاجزًا يقي من الصدمات الخارجية أو الأزمات الاقتصادية التي قد تؤثر في عملة أو منطقة بعينها.
ب. زيادة المرونة
توفر محفظة الاحتياطيات المتنوعة مرونة أكبر في إدارة احتياجات الدولة من النقد الأجنبي وإجراء المعاملات الدولية. وكما أشار جان ورانسيير (Jeanne and Rancière, 2011) في دراستهما للمستويات المثلى من الاحتياطيات، فإنها تتيح استخدام عملات أو أصول بديلة عندما تشهد إحدى العملات تقلبًا أو انخفاضًا في قيمتها.
ج. تعزيز القدرة التفاوضية
يمكن أن يعزز الاحتفاظ باحتياطيات بعملات متعددة القوة التفاوضية للدولة في المفاوضات التجارية الدولية والاتفاقيات المالية، إذ يقلل من اعتمادها على عملة واحدة أو كتلة اقتصادية واحدة.
2. مثال: تنويع الاحتياطيات في الصين
تتركز احتياطيات الصين من النقد الأجنبي، وهي الأكبر في العالم، تقليدياً في أصول مقوّمة بالدولار الأمريكي. ولا تنشر الصين تركيبة العملات في هذه الاحتياطيات، غير أن حيازاتها من سندات الخزانة الأمريكية تراجعت عن ذروتها التي تجاوزت 1.3 تريليون دولار أمريكي في عام 2013، وقد أفاد بنك الشعب الصيني بمشتريات كبيرة من الذهب منذ نوفمبر 2022. والهدف المعلن هو التنويع وتقليص التعرض لأي عملة منفردة.
ج. الابتكارات التكنولوجية
يتيح التطور السريع للتكنولوجيا المالية (فنتك) واستكشاف البنوك المركزية للعملات الرقمية حلولًا محتملة لتعزيز الشفافية والكفاءة والرقابة داخل النظم النقدية.
1. العملات الرقمية للبنوك المركزية (CBDCs)
العملات الرقمية للمصارف المركزية (CBDCs) هي أشكال رقمية من العملة الإلزامية تصدرها المصارف المركزية وتنظّمها. وبحسب التصميم، قد تعمل على دفتر أستاذ مركزي أو على تقنية دفتر الأستاذ الموزّع.
أ. المزايا المحتملة للعملات الرقمية للبنوك المركزية (CBDC)
- تعزيز الشفافية وقابلية التدقيق في المعروض من العملة وفي المعاملات.
- تحسّن الكفاءة وانخفاض التكاليف في المعاملات المالية، كما أشار Engert وFung (2017) في دراستهما للعملات الرقمية للبنوك المركزية.
- قدرات أكبر على الرقابة والمتابعة لدى البنوك المركزية، بما يتيح تنفيذًا أكثر فاعلية للسياسات النقدية، كما أكّد دايسون وهودجسون (2016) في تقييمهما لفرص عملات البنوك المركزية الرقمية (CBDC).
- تعزيز الشمول المالي عبر إتاحة الوصول إلى أنظمة الدفع الرقمية، ولا سيما في المناطق التي يقل فيها الوصول إلى الخدمات المصرفية التقليدية.
ب. التحديات والاعتبارات
- ضمان الأمن السيبراني والحماية من الاحتيال أو الاختراق، كما أبرزه Auer وBöhme (2020) في تحليلهما لمخاطر تقنية العملات الرقمية للبنوك المركزية (CBDC).
- الحفاظ على الخصوصية وحماية البيانات للمستخدمين، كما أشار Garratt وvan Oordt (2021) في دراستهما لمسائل الخصوصية في العملات الرقمية للبنوك المركزية.
- إدارة الانتقال من العملات المادية إلى العملات الرقمية، بما في ذلك الاضطرابات المحتملة في النظم المالية والوسطاء القائمين، على نحو ما ناقشه Meaning وآخرون (2018) في تقييمهم للتداعيات الاقتصادية الكلية للعملات الرقمية للبنوك المركزية.
2. مثال: اليوان الرقمي
يتصدّر بنك الشعب الصيني (PBOC) جهود تطوير العملات الرقمية للبنوك المركزية، إذ يجري تجربة اليوان الرقمي (e-CNY) في مدن مختلفة في أنحاء الصين، على نحو ما أورده Chorzempa (2021) في تحليله لتقدم الصين في هذا المجال. ويهدف اليوان الرقمي إلى تحديث أنظمة المدفوعات في الصين، وتعزيز الشمول المالي، وزيادة الشفافية والرقابة على النظام النقدي في البلاد، وفق ما ذكره PBOC (2021). ويُعدّ e-CNY نظامًا ثنائي المستوى يُدار مركزيًا ويُوزَّع عبر المصارف التجارية لا عبر سلسلة كتل عامة؛ ويصف PBOC نهجه في الخصوصية بأنه «إخفاء هوية خاضع للرقابة»، بما يتيح تتبّع المعاملات لمكافحة غسل الأموال والتهرب الضريبي.
د. الإصلاحات الهيكلية
يمكن أن تؤدي الإصلاحات الهيكلية الشاملة في مجالات مثل الحوكمة والسياسات المالية العامة والتنظيم المالي دورًا حاسمًا في تعزيز المرونة الاقتصادية ومنع انهيار النظم النقدية.
1. المجالات الرئيسية للإصلاحات الهيكلية
أ. الحوكمة والشفافية
يمكن للإصلاحات الرامية إلى تعزيز الشفافية والمساءلة وممارسات الحوكمة الرشيدة أن تساعد في استعادة ثقة الجمهور بالمؤسسات وتعزيز الاستقرار الاقتصادي، كما أكد أسيموغلو وروبنسون (2012) في تحليلهما لدور المؤسسات في التنمية الاقتصادية. وقد يشمل ذلك تدابير مثل تعزيز جهود مكافحة الفساد، وتحسين إدارة القطاع العام، وتعزيز الشفافية في عمليات اتخاذ القرار الحكومي، كما أوصى صندوق النقد الدولي (2019) في إرشاداته بشأن إصلاحات الحوكمة.
ب. الانضباط المالي وإدارة الدين
يُعدّ تنفيذ إصلاحات مالية تعزز الانضباط وتدعم الإدارة المستدامة للدين أمرًا بالغ الأهمية للحفاظ على الاستقرار الاقتصادي الكلي ومنع الإفراط في الاقتراض أو طباعة النقود، كما أشار رينهارت وروغوف (2010) في دراستهما لديناميكيات الدين والنمو. ويمكن أن يشمل ذلك تدابير مثل القواعد المالية التي تحدّ من عجز الموازنة، وآليات إعادة هيكلة الدين، وتحسين نظم تحصيل الضرائب وإدارة الإيرادات، وفق ما اقترحته منظمة التعاون الاقتصادي والتنمية (OECD، 2015) في توصياتها بشأن إصلاحات السياسة المالية.
ج. تنظيم القطاع المالي والإشراف عليه
إن تعزيز تنظيم القطاع المالي والرقابة عليه يمكن أن يسهم في الحد من مخاطر الأزمات المصرفية وفي تعزيز نظام مالي أكثر صلابة، كما أبرز Claessens وKodres (2014) في تحليلهما للإصلاح التنظيمي في أعقاب الأزمة المالية العالمية. وقد تشمل الإصلاحات في هذا المجال تدابير مثل تشديد متطلبات رأس المال والسيولة لدى المصارف، وتحسين ممارسات إدارة المخاطر، وإنشاء آليات تسوية قوية للمؤسسات المالية المتعثرة، وفق ما أوصت به لجنة بازل للرقابة المصرفية (BCBS, 2017) في إرشاداتها بشأن تعزيز التنظيم المصرفي.
2. مثال: إصلاحات ما بعد الأزمة في منطقة اليورو
أبرزت الأزمة المالية العالمية لعام 2008 وما تلاها من أزمة الديون السيادية الأوروبية الحاجة إلى إصلاحات هيكلية داخل منطقة اليورو لتعزيز الاتحاد الاقتصادي والنقدي في المنطقة. واستجابةً لذلك، اتُّخذت عدة مبادرات، منها:
أ. آلية الاستقرار الأوروبية (ESM)
هدف إنشاء آلية الاستقرار الأوروبية (ESM)، وهي مرفق دائم للمساعدة المالية لدول منطقة اليورو، إلى توفير شبكة أمان ومنع تفاقم أزمات الديون مستقبلًا. ويجوز للآلية تقديم قروض وغيرها من أشكال المساعدة المالية إلى الدول الأعضاء التي تواجه ضائقة مالية حادة، مع الالتزام بشروط صارمة ومتطلبات إصلاح، وفقًا لما هو منصوص عليه في معاهدة ESM (2012).
ب. الاتحاد المصرفي
كان إنشاء الاتحاد المصرفي الأوروبي إصلاحاً محورياً يهدف إلى تعزيز تنظيم القطاع المصرفي والإشراف عليه داخل منطقة اليورو، كما وثّق ذلك هاورث وكوالييا (2016) في دراستهما لتطور الاتحاد المصرفي. وشملت هذه المبادرة إنشاء آلية الإشراف الموحدة (SSM) للإشراف على المصارف الكبرى، وآلية التسوية الموحدة (SRM) لمعالجة المصارف المتعثرة، بينما لم يُعتمد بعد النظام الأوروبي لتأمين الودائع (EDIS) الذي اقترحته المفوضية الأوروبية عام 2015.
ج. الميثاق المالي وإصلاحات الحوكمة
سعت الاتفاقية المالية وغيرها من إصلاحات الحوكمة إلى تعزيز قدر أكبر من الانضباط المالي والتنسيق بين أعضاء منطقة اليورو. فقد أدخلت الاتفاقية المالية قواعد أكثر صرامة وحدودًا رقمية على عجز الموازنات ومستويات الدين، بهدف ضمان استدامة المالية العامة ومنع الاقتراض المفرط، على النحو المبيّن في معاهدة الاستقرار والتنسيق والحوكمة (2012). وبذلت كذلك جهود لتعزيز تنسيق السياسات الاقتصادية وترسيخ المساءلة الديمقراطية في عمليات صنع القرار داخل منطقة اليورو. ورغم أن تنفيذ هذه الإصلاحات وفاعليتها لا يزالان موضع جدل وتحديات متواصلة، فإنها تمثل خطوات مهمة نحو معالجة نقاط الضعف الهيكلية التي كشفتها الأزمات وتعزيز مرونة الاتحاد الاقتصادي والنقدي لمنطقة اليورو.
هل يمكن أن يصبح المصرف المركزي معسرًا؟
فيما يلي عرض كامل لكيفية بلوغ المصرف المركزي حالة العسر المالي الفعلي، وكيف قد تتكشف هذه الحالة على مراحل متدرجة، وكيف تنطبق هذه المبادئ على الاختلالات في نظام TARGET داخل منظومة اليوروسيستم: ولا سيما بين ألمانيا من جهة وإسبانيا وإيطاليا من جهة أخرى. كما نعرض حلولاً بديلة، مع تقييم صريح لمدى جدواها والاحتمالات الكامنة فيها.
1. الأسس المفاهيمية: هل يمكن أن يصبح المصرف المركزي معسراً؟
يرى الاقتصاديون تقليدياً أن المصرف المركزي الذي يصدر عملته الإلزامية الخاصة لا يمكن أن «يفلس» بالمعنى المتعارف عليه، إذ يستطيع إنشاء كميات غير محدودة من النقد الأساسي (الاحتياطيات) للوفاء بالتزاماته بالعملة المحلية. غير أن الإعسار يغدو متصوَّراً حين تظل أصول المصرف المعدّلة بحسب القيمة السوقية أدنى من التزاماته بصورة مستمرة، فيفضي ذلك إلى فقدان فادح للثقة يقوّض العملة ذاتها. وعندما تتلاشى الثقة، قد يتبع ذلك تضخم متصاعد أو مفرط، فتصبح التزامات المصرف عملياً عديمة القيمة، أو شبه ذلك كما في أمثلة تاريخية.
بعبارة مبسطة، يكمن الفارق الأساسي في الآتي:
- نقص السيولة: عجز مؤقت أو قصير الأجل عن الوفاء بالتزامات الدفع. ومن الناحية النظرية، لا تواجه المصارف المركزية هذه المشكلة في عملتها الخاصة.
- الإعسار: اختلال هيكلي تقل فيه القيمة الحالية للأصول عن القيمة الحالية للالتزامات. وقد تؤدي العجوزات المستمرة وتدني جودة الأصول وفقدان الثقة إلى تآكل رأس المال على أساس التقييم السوقي، حتى لو واصل المصرف طباعة النقود.
على الرغم من أن الأمر ليس شائعاً، يُظهر التاريخ أن البنك المركزي قد ينزلق إلى حالة إعسار فعلي إذا تعرضت أصوله، المتمثلة أساساً في السندات الحكومية أو احتياطيات النقد الأجنبي، لانخفاض كبير في قيمتها. وتتفاقم هذه الحالة إذا تآكلت مصداقية البنك المركزي في الوقت نفسه، مما يؤدي إلى هروب رؤوس الأموال وانخفاض قيمة العملة واحتمال حدوث تضخم مفرط.
2. سابقة تاريخية: حالات التضخم المفرط في فترة ما بين الحربين
يشير المؤرخون الاقتصاديون (مثل سارجنت، «نهايات أربعة تضخمات كبرى»، 1982) إلى أن حالات التضخم المفرط التي شهدتها النمسا وهنغاريا وبولندا وألمانيا بعد الحرب العالمية الأولى قد عجّلت بها سلسلة الأحداث التالية:
- تراكم الأصول منخفضة الجودة: موّلت البنوك المركزية حكوماتها مباشرةً عبر شراء أذون الخزانة أو غيرها من التزامات الدولة على نطاق واسع، وغالبًا بشروط غير مواتية ودون اعتبار يُذكر لمخاطر التعثر.
- تصوّر الإعسار: عندما أدرك حاملو العملة المحليون والأجانب أن هذه المصارف المركزية مثقلة بأصول مشكوك فيها، استنتجوا أن المصارف لم تعد قادرة على الحفاظ على القيمة الحقيقية للعملة.
- فقدان الثقة وهروب رؤوس الأموال: لجأ المشاركون في السوق إلى عملات بديلة أقوى (مثل الدولار الأمريكي أو الفرنك السويسري أو الجنيه الإسترليني). وقد أدى هذا الخروج من العملة المحلية إلى تراجع حاد في سعر الصرف.
- طفرة الأسعار والتضخم المفرط: مع هبوط القيمة الخارجية للعملة هبوطًا حادًا، قفزت الأسعار المحلية قفزات هائلة: بفعل ارتفاع كلفة الواردات وبفعل التعزيز الذاتي النفسي لدوامة التضخم المفرط.
ويبرز هذا التسلسل هشاشة الميزانية العمومية للمصرف المركزي في أوقات التمويل النقدي المفرط، والدور المحوري للثقة في الحفاظ على قيمة النقد الإلزامي.
3. الإعسار في سياق منظومة اليورو (Eurosystem)
3.1 البنية غير المعتادة لمنظومة اليورو
ضمن منطقة اليورو، يشكّل البنك المركزي الأوروبي (ECB) والبنوك المركزية الوطنية (NCBs) منظومة اليورو (Eurosystem). وهي تتشارك التزامات معينة وتلتزم بقرارات مشتركة للسياسة النقدية، ومع ذلك يحتفظ كل بنك مركزي وطني بميزانيته العمومية الخاصة. وينشأ عن هذا الهيكل أرصدة TARGET، أي مطالبات والتزامات داخل منظومة اليورو تنتج عن المدفوعات العابرة للحدود:
- البنوك المركزية الوطنية الدائنة (مثل Bundesbank في ألمانيا) تراكم مراكز موجبة في نظام TARGET.
- المصارف المركزية الوطنية المدينة (مثل Banca d’Italia وBanco de España) تحتفظ بمراكز سالبة في نظام TARGET.
صُمم نظام TARGET بوصفه نظام تسوية تقنيًا يضمن انسياب السيولة بسلاسة في أنحاء منطقة اليورو. غير أن اختلالات TARGET الكبيرة والمستمرة قد تعكس تدفقات رأسمالية هيكلية، واختلافات في المخاطر المتصوَّرة بين الدول الأعضاء، وتجزئة جزئية لأسواق المال في منطقة اليورو.
3.2 لماذا تزيد عمليات شراء الأصول الكبيرة من المخاطر
منذ أزمات الديون السيادية (2010–2012)، اشترى المصرف المركزي الأوروبي كميات ضخمة من السندات الحكومية الصادرة عن دول ذات أعباء دين مرتفعة (إيطاليا وإسبانيا وغيرهما) سعياً إلى خفض تكاليف الاقتراض وتحقيق استقرار الأسواق. وجرى ذلك في إطار برامج متعددة (SMP وPSPP وPEPP وغيرها). وانتهت عمليات الشراء الصافية في عام 2022، كما انتهت عمليات إعادة الاستثمار في إطار برنامجي APP وPEPP في يوليو 2023 ونهاية 2024 على التوالي، ولذلك فإن المحفظة آخذة في التناقص التدريجي؛ ومع ذلك لا يزال المصرف المركزي الأوروبي والمصارف المركزية الوطنية تحتفظ بمحفظة كبيرة من السندات السيادية. وفي عامي 2023 و2024 أعلن المصرف المركزي الأوروبي نفسه عن خسائر (1.3 مليار يورو و7.9 مليار يورو)، نتجت عن ارتفاع الفوائد المدفوعة على الاحتياطيات لا عن خسائر ائتمانية.
- وإذا ما طُعن بجدية في الملاءة الائتمانية لهذه الحكومات، فقد تتعرض السندات المدرجة في الميزانية العمومية لمنظومة اليورو (Eurosystem) لتخفيض كبير في قيمتها.
- قد يؤدي انخفاض حاد في القيمة السوقية نظريًا إلى انخفاض أصول بعض البنوك المركزية الوطنية دون التزاماتها (ولا سيما إذا كانت التزامات TARGET كبيرة أيضًا).
- فمتى تراجعت الثقة بالجودة الائتمانية للنظام الأوروبي للبنوك المركزية، قد يتعرض اليورو لضغوط هبوطية مستمرة، على غرار سيناريو أزمة العملة الكلاسيكي في الأسواق الناشئة: وإن كان ذلك في إطار مؤسسي أكثر تعقيدًا بكثير.
3.3 احتمال الإعسار الفعلي
ومع أن الأطر القانونية تتباين وأن الدعم السياسي للبنك المركزي الأوروبي كبير، فإن سيناريو متطرفاً تفقد فيه الأطراف المشاركة في السوق ثقتها جماعياً بمنظومة اليورو قد يؤدي إلى:
- التراجع السريع في قيمة اليورو: نتيجة تخلّي المشاركين عن العملة لصالح ملاذات يُنظر إليها على أنها أكثر أماناً.
- اتهامات التمويل النقدي: إدراك متزايد بأن البنك المركزي الأوروبي والبنوك المركزية الوطنية قد تضطر إلى تجديد مشتريات الدين الحكومي الهش أو توسيعها باستمرار لتفادي حالات التعثر.
- خطر التفكك المحتمل: لو خلصت دولة عضو كبرى، مثل ألمانيا، إلى أن مطالبات TARGET بلغت حجمًا لا يمكن تحمله وغير قابل للتحصيل، وأن السياسة النقدية المشتركة لم تعد تحمي مصالحها الاقتصادية، فقد يتصاعد الدافع السياسي للخروج من منطقة اليورو.
- إعادة الرسملة الناتجة: في حال تفكك منطقة اليورو، قد تضطر ألمانيا (ودول دائنة أخرى) إلى إعادة رسملة مصارفها المركزية الوطنية للحفاظ على مصداقية عملة جديدة يجري إصدارها (مثل إعادة إحياء المارك الألماني). وسيترتب على ذلك تكاليف هائلة، وإن كانت كيفية تحقق هذه التكاليف تتوقف على آليات التفكك والتسويات التفاوضية المحتملة.
4. المراحل المتدرجة لإعسار المصرف المركزي وتبعاتها
لنعرض تسلسلًا افتراضيًا للأحداث:
1. المرحلة 1: نقاط الضعف الخفية
- يبدأ المصرف المركزي في تكديس أصول ذات جودة مشكوك فيها (سندات سيادية عالية المخاطر، قروض متعثرة، وما إلى ذلك).
- قد تظل نسب رأس المال الرسمية إيجابية، غير أن المشاركين في السوق يشتبهون في وجود مشكلات كامنة.
2. المرحلة الثانية: الإدراك التدريجي وارتفاع علاوات المخاطر
- ترتفع عوائد السندات السيادية موضع الشبهة.
- وتشكك وكالات التصنيف والمحللون علنًا في الملاءة المالية لهذه الحكومات، مما يلقي بظلال من الشك على الميزانية العمومية لمنظومة اليورو (Eurosystem).
- تظهر ضغوط انخفاض قيمة العملة، وإن كان ذلك في مراحل مبكرة أو بدرجة خفيفة.
3. المرحلة 3: خسائر التقييم بسعر السوق وأزمة الثقة
- إذا ظهرت على الجهات السيادية فعلًا مؤشرات مخاطر التعثر أو أعادت هيكلة ديونها، فإن أصول البنك المركزي تتعرض لتخفيضات كبيرة في القيمة.
- تتراجع المصداقية بحدة؛ ويُنظر إلى المصرف المركزي على أنه معسر فعلياً إذا تجاوزت الشطوبات رأسماله.
- يسارع المودعون والمستثمرون والشركاء الدوليون إلى تحويل ما لديهم من اليورو إلى عملات أو أصول بديلة (السلع الأساسية، العملات المشفّرة، إلخ).
4. المرحلة الرابعة: أزمة العملة ذاتية التحقق والتضخم المفرط
- مع تفاقم الهروب من العملة، ترتفع أسعار الواردات والتضخم العام ارتفاعًا حادًا.
- قد يحاول البنك المركزي مكافحة التضخم المفرط بتشديد السياسة النقدية تشديدًا حادًا؛ لكن إذا طالبت السلطات المالية بمزيد من مشتريات الدين الحكومي لتفادي التعثر، نشأت حلقة مفرغة.
- وفي نهاية المطاف، تواجه العملة خطر الانهيار إذا تعذّر احتواء الأزمة.
5. المرحلة 5: إعادة الرسملة بعد الأزمة أو الانهيار
- في منطقة عملة موحدة، إما أن تدفع الأزمة نحو تكامل غير مسبوق في السياسة المالية العامة (سندات أوروبية موحدة، وتقاسم الدين) وإعادة رسملة صريحة للبنك المركزي الأوروبي/البنوك المركزية الوطنية من جانب الدول الأعضاء، وإما أن يتعرض الاتحاد النقدي للتفكك.
- وفي حال تفكك الاتحاد، ستواجه الدول الدائنة مثل ألمانيا خسارة مطالباتها في TARGET، مما يستلزم ضخ رؤوس أموال مباشرة أو غير مباشرة في بنوكها المركزية الوطنية للحفاظ على نظام عملة وطنية جديدة.
5. التطبيق العملي على اختلالات TARGET
يحتفظ البنك المركزي الألماني (Bundesbank) بمطالبات ضخمة للغاية في نظام TARGET، بينما تحتفظ إسبانيا وإيطاليا بالتزامات كبيرة فيه. وإذا بقيت منطقة اليورو متماسكة إلى أجل غير مسمى، فإن هذه الأرصدة تظل في معظمها بنداً محاسبياً يعكس تدفقات رأس المال عبر الحدود. أما إذا تفككت منطقة اليورو:
- الخسارة المحتملة لألمانيا: قد يضطر البنك المركزي الألماني (Bundesbank) إلى شطب مبالغ كبيرة من مستحقات نظام TARGET، مما يدفعه إلى حقوق ملكية سالبة، على الأقل على أساس القيمة السوقية.
- إعادة الرسملة: من المرجح أن تحتاج الحكومة الاتحادية الألمانية إلى توفير رأس المال للحفاظ على الثقة في المارك الألماني المُعاد إحياؤه. وتمثل إعادة الرسملة هذه تكلفة تُدفع مرة واحدة، لكنها ضخمة على الأرجح، وإن لم تكن مستحيلة بالضرورة في اقتصاد كبير مرتفع الدخل.
6. الحلول البديلة
1. تعميق التكامل في مجال المالية العامة
- من الوسائل الممكنة لتفادي إعسار البنك المركزي تقليل درجة المخاطر في الأصول المدرجة في ميزانيته العمومية. ويمكن تحقيق ذلك عبر سندات اليورو (Eurobonds)، حيث تضمن منطقة اليورو بصورة جماعية ديون الدول الأعضاء.
- صعب من الناحية السياسية، إذ يستلزم تحويلات مالية واسعة النطاق وفقدان الاستقلال الوطني.
- غير أن ذلك قد يحوّل البنك المركزي الأوروبي إلى بنك مركزي أكثر تقليدية يتمتع بدعم سيادي موحّد حقاً.
2. إعادة هيكلة الديون بصورة منظمة
- يمكن لدول مثل إيطاليا وإسبانيا أن تحاول إعادة هيكلة ديونها بصورة منظمة مع تلقّي شكل من أشكال الدعم المتبادل من بقية منطقة اليورو للحدّ من العدوى.
- سيظل البنك المركزي الأوروبي يواجه خسائر، ولكن إذا جرت معالجتها بشفافية وصاحبها ضبط مالي ذو مصداقية، فقد يمكن تفادي انهيار العملة.
- تاريخيًا، تُعدّ إعادة هيكلة الديون السيادية الناجحة داخل اتحاد نقدي أمرًا بالغ الصعوبة، وإن لم يكن مستحيلًا.
3. التآكل المُتحكَّم به بفعل التضخم
- قد تتغاضى الحكومات والمصارف المركزية ضمنًا عن معدلات تضخم أعلى نسبيًا لخفض القيمة الحقيقية للديون القائمة، مما يخفف عبئها مع مرور الوقت.
- يتطلب هذا المسار إدارة دقيقة: فقد يكون التضخم المعتدل مقبولًا سياسيًا، لكنه إذا قُدِّر خطأً فقد يتحول إلى تضخم جامح يصعب السيطرة عليه، مما يضر بمصداقية البنك المركزي.
4. التفكيك الجزئي مع تسوية متفاوض عليها
- سيناريو تنسحب فيه دول تعاني ضغوطاً شديدة من منطقة اليورو، مما قد يُبقي «نواة» من دول اليورو.
- قد تخضع مطالبات TARGET الألمانية تجاه الأعضاء المنسحبين لتخفيض في قيمتها أو لتنازلات يجري التفاوض عليها.
- قد تكون الكلفة على ألمانيا هائلة، لكنها تظل على الأرجح أقل من التفكك الكامل غير المنظم؛ ومع ذلك فإن التداعيات السياسية جسيمة.
5. إبقاء الوضع القائم مع خروج تدريجي من شراء السندات
- هذا هو المسار الذي سلكه البنك المركزي الأوروبي: فقد انتهت المشتريات الصافية في عام 2022، ولم تعد السندات المستحقة تُعاد استثمارها بالكامل.
- قد يؤدي التطبيع المطّرد إلى الحدّ من تراكم أصول إضافية عالية المخاطر. وستتراجع المحفظة القائمة تدريجياً في نهاية المطاف، وإن ظلت المراكز الكبيرة قائمة لسنوات.
ولذلك فإن فكرة «إعسار» المصرف المركزي ليست مسألة هيّنة في نظام العملة الورقية الإلزامية. ومع ذلك، فإن تضافر تدني جودة الأصول والإفراط في التمويل النقدي وتآكل الثقة قد يدفع المصرف المركزي إلى وضع تفقد فيه عملته مصداقيتها داخليًا وخارجيًا. وتُظهر الدروس التاريخية، ولا سيما حالات التضخم المفرط في فترة ما بين الحربين، القوة التدميرية لهذه الديناميكية إذا تُركت دون معالجة.
بالنسبة إلى منظومة اليوروسيستم، تجسّد اختلالات TARGET الهشاشة البنيوية: فالأرصدة الموجبة المرتفعة لألمانيا تعكس هروب رؤوس الأموال من الاقتصادات الأعلى مخاطر، بينما تعكس الأرصدة السالبة لإسبانيا وإيطاليا صعوبتهما في اجتذاب رؤوس الأموال العابرة للحدود أو الاحتفاظ بها في الأسواق الخاصة. فإذا ظلت منطقة اليورو اتحادًا مستقرًا، بقيت هذه الأرصدة في معظمها هامشًا تقنيًا. أما إذا تفككت في ظل انعدام الثقة في الملاءة السيادية، فإن عمليات الشطب المحتملة وما يترتب عليها من إعادة رسملة ستكون باهظة التكلفة إلى حد هائل، مما يؤكد المخاطر الكامنة تحت السطح، وهي مخاطر غير ملموسة وإن كانت جسيمة.
إن أفضل وقاية من إعسار البنك المركزي تتمثل في الحصافة المالية المستدامة، وفي إدارة المخاطر القوية لأصول البنك المركزي، والحوكمة الشفافة، والمصداقية الراسخة للسياسات. وحيثما يصبح الدين السيادي غير قابل للاستمرار، فإن إعادة الهيكلة الشفافة، مقرونةً بإصلاحات داعمة للنمو وسياسة نقدية حصيفة، قد تحول دون انهيارات كارثية. وإذا كانت دروس فترة ما بين الحربين قد علّمتنا شيئاً، فهو أن الثقة بالعملة والثقة بالبنك المركزي توأمان لا ينفصلان؛ وما إن تُفقد هذه الثقة حتى تصبح استعادتها مهمة شاقة للغاية.
التضخم المفرط
أصاب التضخم المفرط، وهو حالة اقتصادية متطرفة ترتفع فيها الأسعار ارتفاعًا حادًا بينما تنهار قيمة العملة، دولًا عديدة عبر التاريخ. وفيما يلي لمحة عن أبرز الحالات:
الاقتصادات ذات التضخم المرتفع للغاية (2024)
تُدرج فرقة العمل للممارسات الدولية (IPTF) التابعة لمركز جودة التدقيق، لأغراض المبادئ المحاسبية الأمريكية المقبولة عمومًا (US GAAP)، الاقتصادات التي يتجاوز فيها التضخم التراكمي على مدى ثلاث سنوات نسبة 100%. وقد شملت قوائمها لعام 2024، من بين اقتصادات أخرى، ما يلي:
- الأرجنتين: بلغ التضخم السنوي 211% في عام 2023، مدفوعًا بالتمويل النقدي وتخفيض قيمة العملة وأزمات الديون المتكررة؛ وقد تراجع بشكل حاد منذ منتصف عام 2024.
- السودان: تضخم بثلاثة أرقام وسط حرب أهلية منذ أبريل 2023.
- فنزويلا: أزمة ممتدة على مدى عقد من الزمن بلغ فيها التضخم ذروته عام 2018 (130,060% وفق المصرف المركزي؛ ونحو 1.7 مليون في المئة وفق الجمعية الوطنية)، وظل بخانات ثلاثية حتى عام 2023.
- زيمبابوي: تضخم مفرط متكرر منذ عام 2007، بلغ ذروته عند 79.6 مليار في المائة شهرياً في عام 2008.
- دول أخرى: منها إثيوبيا وإيران ولبنان وسيراليون وسورينام وتركيا.
أسوأ الحالات التاريخية
1. المجر (1945–1946)
- ذروة التضخم: 41.9 كوادريليون بالمئة شهرياً في يوليو 1946 (كانت الأسعار تتضاعف كل 15 ساعة) (هانكي وكروس، 2012).
- السبب: التعويضات التي أعقبت الحرب العالمية الثانية والإفراط المتهور في طباعة النقود.
2. زيمبابوي (2007–2008)
- ذروة التضخم: 79.6 مليار بالمائة شهريًا في نوفمبر 2008.
- المحفّز: الإصلاح الزراعي، وانهيار الإنتاج، والتمويل النقدي لعجز الموازنة الحكومية.
3. يوغوسلافيا (1992–1994)
- ذروة التضخم: 313 مليون بالمئة شهريًا في يناير 1994.
- السبب: تفكّك يوغوسلافيا، والحرب، وعقوبات الأمم المتحدة، وتمويل العجز بالإصدار النقدي.
4. ألمانيا في عهد فايمار (1922–1923)
- ذروة التضخم: 29,500% شهريًا في أكتوبر 1923 (كانت الأسعار تتضاعف كل 3.7 أيام).
- المحفّز: تعويضات الحرب وعدم الاستقرار السياسي.
5. فنزويلا (منذ عام 2016)
- ذروة التضخم: في عام 2018، قُدّرت النسبة بما يصل إلى نحو 1.7 مليون في المائة؛ مما أدى إلى انهيار العملة وهجرة جماعية.
حالات بارزة أخرى
- بوليفيا (1985): تضخم سنوي تجاوز 10,000%.
- البرازيل (1986–1994): عمليات استبدال متعددة للعملة قبل خطة الريال لعام 1994.
- اليونان (1944): بلغ التضخم اليومي نحو 18% في ذروته في أكتوبر 1944، مع نهاية الاحتلال الألماني.
- بيرو (1988–1990): بعد إصلاحين نقديين (1985 و1991)، كان الدولار الأمريكي الواحد يعادل نحو ثلاثة مليارات من وحدات السول الأصلية.
الأسباب الشائعة
- الإفراط في طباعة النقود لتمويل العجز (مثل زيمبابوي وفنزويلا).
- عدم الاستقرار السياسي (مثل المجر ويوغوسلافيا في فترة ما بعد الحرب).
- صدمات خارجية مثل العقوبات أو انهيار أسعار السلع الأساسية (مثل إيران والسودان).
كثيرًا ما يؤدي التضخم المفرط إلى استبدال العملة والاضطرابات الاجتماعية وآثار اقتصادية طويلة الأمد. وبينما تنجح بعض الدول في تحقيق الاستقرار عبر الإصلاحات (مثل خطة ريال البرازيل عام 1994)، تظل دول أخرى، كفنزويلا، عالقة في دوامات الأزمات.
إن إصدار العملة وتقييمها واحتمال انهيارها عمليات معقّدة تشمل طائفة واسعة من العوامل الاقتصادية والسياسية والاجتماعية. وقد استندت هذه الدراسة التحليلية الشاملة إلى رؤى مستمدة من مصادر مهنية متنوعة، من بينها الأدبيات الأكاديمية ومنشورات البنوك المركزية وتحليلات الخبراء، بغية تقديم فحص معمّق لهذه الديناميكيات.
يتضمن خلق العملة تفاعلًا معقدًا بين إجراءات البنك المركزي، مثل أدوات السياسة النقدية والتيسير الكمي، وأنشطة الإقراض التي تمارسها المصارف التجارية. وتؤثر هذه الآليات تأثيرًا مباشرًا في المعروض النقدي، وتترتب عليها انعكاسات بعيدة المدى على النمو الاقتصادي والتضخم والاستقرار المالي.
يستند إسناد القيمة إلى العملة إلى مزيج من ثقة الجمهور وديناميكيات العرض والطلب والمؤشرات الاقتصادية الرئيسية. فالثقة بالحكومة المُصدِرة والمصرف المركزي، فضلاً عن الاستقرار المتصوَّر للاقتصاد، تؤدي دوراً مهماً في تحديد القيمة المتصوَّرة للعملة. كما تسهم عوامل مثل معدلات التضخم وفروق أسعار الفائدة والموازين التجارية في ديناميكيات العرض والطلب التي تشكّل القيمة النسبية للعملات في الأسواق العالمية.
ومع ذلك، قد يقع انهيار العملة في ظروف متنوعة، تتراوح بين التضخم المفرط والانهيار الاقتصادي والأزمات المصرفية والصدمات الخارجية. وتُذكّر الأمثلة التاريخية، مثل التضخم المفرط في ألمانيا إبّان جمهورية فايمار وفي زيمبابوي، والأزمات الاقتصادية في الأرجنتين وفنزويلا، والأزمة المالية العالمية لعام 2008، تذكيرًا صارخًا بالعواقب المدمّرة التي قد تنجم عند اختلال الأنظمة النقدية.
للتخفيف من هذه المخاطر وتعزيز الاستقرار النقدي، ينبغي النظر في حلول ومقاربات بديلة. وتشمل هذه السياسات النقدية الرصينة القائمة على مستهدفات مستقرة للتضخم وتواصل واضح، وتنويع احتياطيات النقد الأجنبي للحد من التعرض لعملات أو مناطق بعينها، واعتماد الابتكارات التكنولوجية مثل العملات الرقمية للبنوك المركزية (CBDCs)، وإصلاحات هيكلية شاملة تهدف إلى تعزيز الحوكمة والانضباط المالي ومتانة القطاع المالي.
يمكن للسياسات النقدية القوية، التي تتسم بمستهدفات تضخم مستقرة وسياسات متوازنة لأسعار الفائدة وتواصل واضح من البنوك المركزية، أن تعزز الثقة بالعملات وتدعم الاستقرار الاقتصادي. ويجسّد التفويض المزدوج لمجلس الاحتياطي الفيدرالي، المتمثل في تحقيق أقصى قدر من التوظيف واستقرار الأسعار، أهمية هذه السياسات.
إن تنويع احتياطيات النقد الأجنبي عبر عملات متعددة ومعادن ثمينة وأصول أخرى يمكن أن يخفف المخاطر المرتبطة بالاعتماد المفرط على عملة واحدة أو منطقة اقتصادية واحدة. وتجسّد جهود الصين لتنويع احتياطياتها بما يتجاوز الأصول المقوّمة بالدولار الأمريكي هذا النهج.
يتيح استكشاف العملات الرقمية للبنوك المركزية (CBDCs) فرصةً لتعزيز الشفافية والكفاءة والرقابة داخل النظم النقدية. ورغم ضرورة معالجة تحديات مثل الأمن السيبراني ومخاوف الخصوصية، فإن العملات الرقمية للبنوك المركزية، مثل اليوان الرقمي الصيني، قد تسهم في تحديث نظم الدفع ومكافحة الأنشطة غير المشروعة.
يمكن للإصلاحات الهيكلية الشاملة التي تستهدف الحوكمة والانضباط المالي وإدارة الدين وتنظيم القطاع المالي أن تعزز المرونة الاقتصادية وتحول دون وقوع الأزمات النقدية. وتُظهر الإصلاحات التي أعقبت الأزمة في منطقة اليورو، ومنها إنشاء آلية الاستقرار الأوروبية والاتحاد المصرفي والميثاق المالي، الأثر المحتمل لهذه التدابير.
من خلال فهم دقائق نشأة العملة وتقييمها واحتمال انهيارها، يستطيع المختصون إتقان تعقيدات النظم النقدية على نحو أفضل، والإسهام في وضع سياسات واستراتيجيات فعّالة للحفاظ على الاستقرار الاقتصادي والازدهار. ويُعدّ هذا التحليل مرجعًا شاملًا، يستند إلى رؤى مستمدة من مصادر مهنية متنوعة، لدعم اتخاذ القرار وتعزيز تقدير أعمق لعالم العملة المعقّد.
عملة لمجموعة بريكس؟ عملة تداول لا عملة احتياطي
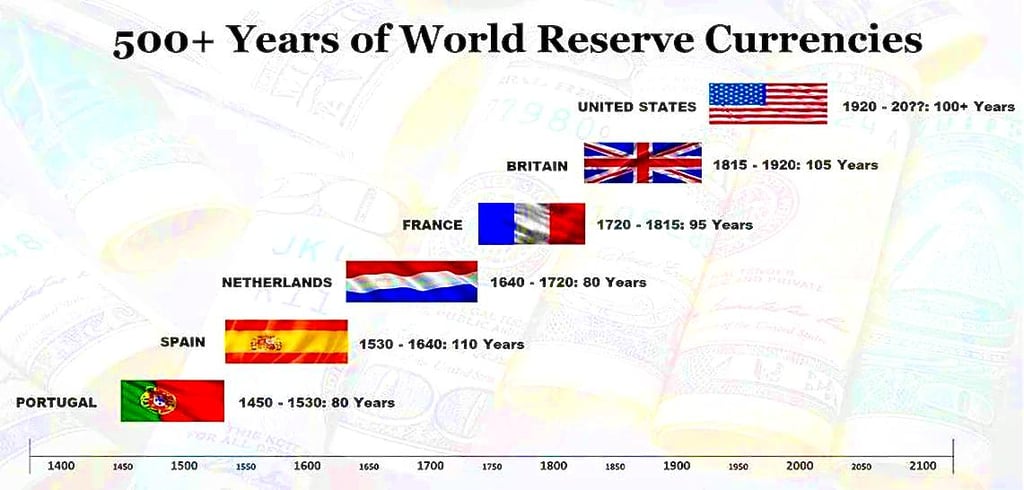
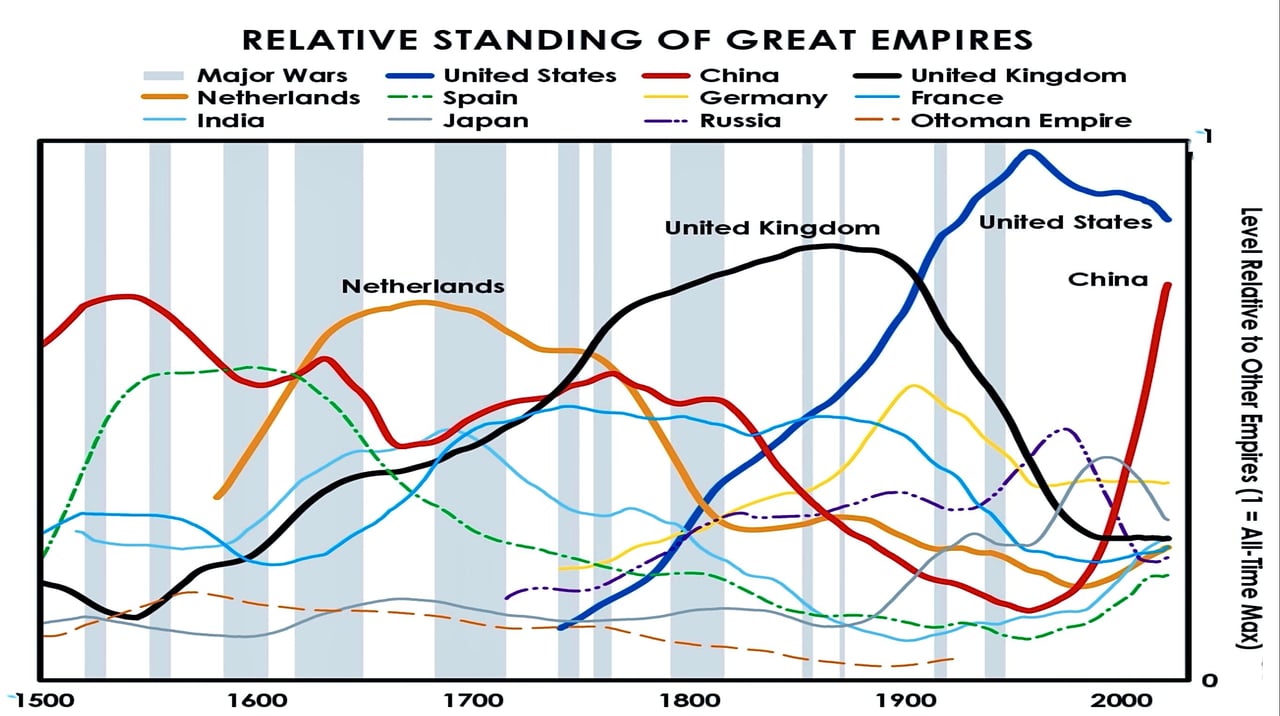
شهد العالم المالي في السنوات الأخيرة تحولاً كبيراً. فهيمنة الدولار الأمريكي بوصفه عملة الاحتياطي العالمية تواجه تحدياً من القوى الاقتصادية الناشئة، ولا سيما دول مجموعة بريكس (التي أسستها البرازيل وروسيا والهند والصين وجنوب أفريقيا؛ وانضمت إليها مصر وإثيوبيا وإيران والإمارات العربية المتحدة في عام 2024 وإندونيسيا في عام 2025). ومع سعي هذه الدول إلى تقليص اعتمادها على الدولار، ناقش بعضها التسوية بالعملات المحلية، وعلى نحو أكثر افتراضية، إيجاد عملة تجارية مشتركة.
المحفِّز على التغيير
أسهمت عدة عوامل في الدفع نحو إيجاد عملة عالمية جديدة:
- الإفراط في استخدام العقوبات: تلجأ الولايات المتحدة بصورة متزايدة إلى قوتها المالية لفرض عقوبات على الدول التي تختلف معها. وقد دفع ذلك كثيرًا من الدول إلى البحث عن بدائل لتجنب تداعيات اقتصادية محتملة. ويحذّر بعض المعلّقين من أن الإفراط في الاعتماد على هذه الأداة قد تكون له نتائج عكسية.
- مصادرة الأصول: أثار قرار مجموعة السبع، في قمتها المنعقدة في أبوليا بإيطاليا في يونيو 2024، بخدمة حزمة قروض لأوكرانيا تبلغ نحو 50 مليار دولار أمريكي (قروض ERA) من الأرباح الاستثنائية الناتجة عن أصول البنك المركزي الروسي المجمَّدة، مخاوف لدى بعض الدول بشأن أمان احتياطياتها المودعة في الخارج. وترى بعض الدول في ذلك سابقة، مما يثير تساؤلات حول أمان أصولها المقوّمة بالدولار الأمريكي.
- توسّع عضوية مجموعة بريكس: يتواصل نمو تحالف بريكس مع سعي مزيد من الدول إلى الانضمام إليه، مما يعزز الثقل الاقتصادي المحتمل لعملة مدعومة من المجموعة. وفي قمة قازان في أكتوبر 2024، استحدثت مجموعة بريكس فئة «الدول الشريكة»، التي تضم ماليزيا وكازاخستان، من بين دول أخرى؛ أما المملكة العربية السعودية فقد وُجِّهت إليها دعوة لكنها لم تؤكد عضويتها رسميًا.
- مخاوف بشأن وزارة الخزانة الأمريكية: يرى المنتقدون أن الولايات المتحدة تعدّ هيمنة الدولار أمرًا مسلّمًا به، وأن استخدام العقوبات وتجميد الأصول قد يُضعف الثقة في النظام المالي الأمريكي.
مقترح عملة مجموعة بريكس
لم يُتفق على أي عملة لمجموعة بريكس. والأفكار التي يطرحها مؤيدوها لن تحل محل الدولار كعملة احتياطية، بل ستكون عملة تجارية للدول الأعضاء وشركائها. وتشمل أبرز جوانب هذه الأفكار ما يلي:
- قيمة مدعومة بالذهب: يقترح بعض المؤيدين أساسًا ذهبيًا جزئيًا. فتقترح بعض صيغ المقترح أن تستند 40% من قيمة العملة إلى وزن الذهب بدلًا من سعره بالدولار، مما يتيح نهجًا مختلفًا للتقييم.
- توسيع العضوية: من شأن انضمام مزيد من الدول إلى مجموعة بريكس أن يزيد من فائدة العملة ونطاق انتشارها. وقد وسّعت قمة أكتوبر 2024 في قازان دائرة الدول الشريكة، لكنها لم تُطلق عملة موحدة؛ ويتركّز التوجّه المعلن على التسوية بالعملات المحلية وعلى مبادرة للمدفوعات عبر الحدود.
- مؤسسات مالية جديدة: يعمل بالفعل بنك التنمية الجديد، ومقره شنغهاي وترأسه منذ عام 2023 الرئيسة البرازيلية السابقة ديلما روسيف، وترتيب الاحتياطي الطارئ، لدعم التعاون المالي بين دول مجموعة بريكس. وتحاكي هذه المؤسسات مؤسسات بريتون وودز لكنها تعمل وفق شروط تحددها دول بريكس.
- التنفيذ التدريجي: من المتوقع أن يتم الانتقال إلى نظام العملة الجديد تدريجيًا، بما يتيح إجراء التعديلات والتحسينات بمرور الوقت.
الأثر المحتمل
في حال نجاحها، يمكن لعملة بريكس أن:
- الحد من الاعتماد على الدولار في التجارة الدولية: يمكن للدول إجراء المعاملات دون الحاجة إلى التحويل إلى الدولار أولاً، مما قد يقلل تكاليف المعاملات ومخاطر العملة.
- توفير بديل للدول الخاضعة لعقوبات الولايات المتحدة: يمكن للدول الخاضعة لعقوبات الولايات المتحدة استخدام عملة بريكس لمواصلة التجارة الدولية، متجاوزةً بذلك النظام المالي القائم على الدولار.
- تغيير ميزان القوة المالية العالمية: تمثّل دول مجموعة بريكس مجتمعةً نحو 40% من الناتج المحلي الإجمالي العالمي بتعادل القوة الشرائية، وما يقارب نصف سكان العالم، وجزءًا كبيرًا من مساحة اليابسة العالمية. ومن شأن عملة ناجحة لمجموعة بريكس أن تعكس هذا الوزن الاقتصادي في النظام المالي.
- تشجيع المزيد من الدول على الانضمام إلى تحالف بريكس: قد يجذب احتمال ظهور عملة تجارية جديدة وقوية مزيداً من الدول إلى مجموعة بريكس، مما يزيد من توسيع نفوذها.
- التشكيك في مفهوم العملة الاحتياطية العالمية الواحدة: ورغم أن عملة بريكس لا تهدد في الحال مكانة الدولار كعملة احتياطية، فإنها قد تمهد الطريق لنظام احتياطي متعدد العملات.
التحديات والاعتبارات
على الرغم من أن فكرة عملة لمجموعة BRICS تكتسب زخمًا، فإن عدة تحديات لا تزال قائمة:
- تنسيق السياسات النقدية عبر اقتصادات متباينة: تتمتع دول بريكس ببنى وسياسات اقتصادية شديدة التباين، مما قد يجعل التنسيق أمرًا صعبًا.
- بناء الثقة والاستقرار في العملة الجديدة: إن ترسيخ الثقة بعملة جديدة، ولا سيما عملة تدعمها دول متباينة القدرات الاقتصادية، سيستغرق وقتًا.
- التغلب على العقبات التقنية في التنفيذ: يتطلب إنشاء نظام دفع دولي جديد ينافس SWIFT استثمارات تكنولوجية كبيرة وتعاونًا واسع النطاق.
- إدارة التوترات الجيوسياسية: قد تعقّد النزاعات والتنافسات القائمة بين أعضاء بريكس والأعضاء المحتملين تطوير العملة واعتمادها.
- الموازنة بين المصالح الوطنية: سيتعين على كل دولة عضو في مجموعة BRICS التأكد من أن العملة الجديدة تتوافق مع أهدافها الاقتصادية الخاصة ولا تمس بسيادتها.
مستقبل التمويل العالمي
إن ظهور عملة لمجموعة بريكس لا يعني بالضرورة نهاية أهمية الدولار. غير أنه يشير إلى تحوّل نحو عالم مالي أكثر تعددًا في أقطابه. فمن شأن عملة تجارية جديدة أن تنافس الدولار على حصة من التجارة العالمية والمدفوعات، لا أن تُنهي دوره.
يستشهد المؤيدون باليورو بوصفه سابقة لعملة متعددة الجنسيات، مع أن اليورو استلزم عقودًا من التكامل القانوني والمؤسسي بين دول ذات اقتصادات أكثر تشابهًا بكثير.
مع تطور هذا التحول المالي، سيتعين على الحكومات والمستثمرين على السواء التكيّف مع بيئة اقتصادية عالمية متغيرة. وقد تشكّل عملة تداول لمجموعة بريكس، إن رأت النور، بداية حقبة جديدة في التمويل الدولي، تتنافس فيها عملات متعددة على أرضية أكثر تكافؤاً. ومن شأن هذا التحول أن يعزز الاستقرار المالي عبر التنويع، لكنه قد يُدخل أيضاً تعقيدات وتحديات جديدة على التجارة والاستثمار العالميين.
ستكون السنوات المقبلة حاسمة في تحديد ما إذا كانت ستظهر عملة لمجموعة بريكس قادرة على منافسة هيمنة الدولار وإعادة تشكيل النظام المالي العالمي. ومع تطور هذه المستجدات، سيكون من الضروري لصنّاع السياسات والشركات والأفراد البقاء على اطلاع والتكيّف مع عالم المال المتغير.