
خرافات مصرفية
M0 ليست خارج دفاتر الحسابات
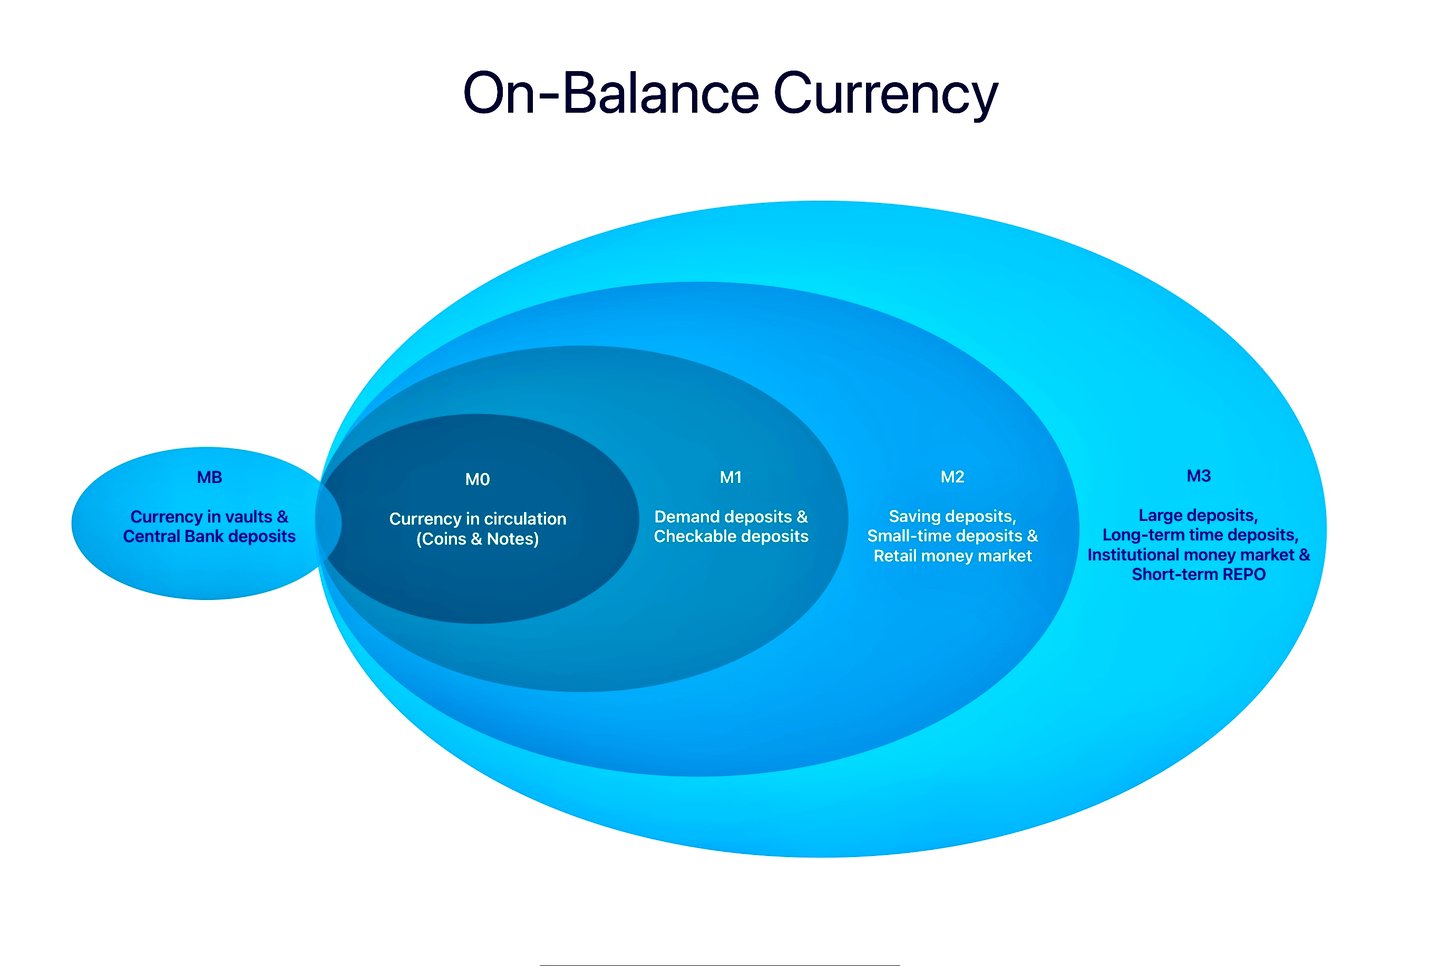
تشير المصطلحات M0 وMB وM1 وM2 وM3 (المعروفة أيضاً بـ«المجمّعات النقدية») إلى مقاييس مختلفة لعرض النقود في الاقتصاد. وتتيح هذه المقاييس تحديد كمية النقود المتاحة في الاقتصاد في لحظة زمنية معيّنة، ويستخدمها الاقتصاديون وصنّاع السياسات عادةً لفهم الأوضاع الاقتصادية وتوجيه السياسة النقدية.
فيما يلي شرح موجز لما يشمله كل من هذه التدابير:
- M0: تشمل M0 العملة السائلة المتداولة، أي العملات المعدنية والأوراق النقدية وغيرها من أشكال العملة المتداولة التي لا تحتفظ بها الحكومة أو المؤسسات المالية. كما تشمل M0 الاحتياطيات لدى البنك المركزي، وهي الودائع التي تحتفظ بها المصارف التجارية لدى البنك المركزي.
- MB (القاعدة النقدية): تشمل القاعدة النقدية، المعروفة أيضاً بالنقد الضيّق، العملة المتداولة (العملات المعدنية والأوراق النقدية) والاحتياطيات التي تحتفظ بها المصارف التجارية لدى المصرف المركزي. وقد تشمل في بعض التعريفات أيضاً النقد في الخزائن: أي الأموال المحفوظة في خزائن المصارف التجارية.
- M1: يشمل M1 النقد المتداول (دون احتياطيات المصارف)، إضافةً إلى الودائع التي تقارب النقد في سيولتها. وتحديدًا، يشمل M1 الحسابات الجارية (الأموال المودعة في حسابات جارية التي يمكن سحبها في أي وقت دون إشعار مسبق) وسائر الودائع تحت الطلب. وهو يضم في جوهره جميع الأموال المتاحة للإنفاق فورًا.
- M2: يشمل M2 كل ما يتضمنه M1، إضافةً إلى أنواع أخرى من الودائع الأقل قابلية للوصول الفوري. وتحديدًا، يشمل M2 حسابات الادخار، وحسابات أسواق المال، والودائع لأجل ذات القيم الصغيرة (شهادات الإيداع التي تقل عن حدٍّ معيّن، غالبًا 100,000 دولار). وهذه أشكال من النقود يمكن تحويلها إلى نقد بسهولة نسبية، ولكن ليس بالسرعة أو الملاءمة نفسها التي تتميز بها مكونات M1.
- M3: يشمل M3 كل ما يشمله M2، إضافة إلى الأدوات القابلة للتداول مثل اتفاقيات إعادة الشراء وحصص صناديق أسواق المال وأوراق الدين قصيرة الأجل (وفق تعريف منطقة اليورو؛ وقد توقف مجلس الاحتياطي الفيدرالي الأمريكي عن نشر M3 في عام 2006). وهذه أنواع من النقد أقل سيولة من تلك المشمولة في M2، لكنها تسهم مع ذلك في إجمالي كمية النقد المتاحة في الاقتصاد.
يقدّم كل من هذه المقاييس منظوراً مختلفاً لعرض النقد، ويمكن أن يفيد كل منها في فهم جوانب مختلفة من الاقتصاد. فالمقياسان M0 وM1، على سبيل المثال، يُستخدمان غالباً لتحليل أكثر أشكال السيولة فورية في الاقتصاد، بينما يُستخدم M2 وM3 لفهم الاتجاهات الأوسع في عرض النقد.
تجدر الإشارة إلى أن التعريفات الدقيقة لهذه المقاييس قد تختلف من بلد إلى آخر.
خارج الدفاتر/الميزانية
لفهم ما المقصود بالعمليات خارج السجلات (off-ledger)، يُرجى القراءة هنا
الواقع المادي لـ M₀
سبب تعذّر تحويل مكوّنه النقدي إلكترونياً
يشير المصطلح M₀ إلى القاعدة النقدية أو النقد الأساسي، الذي يشمل العملة المادية المتداولة (الأوراق النقدية والعملات المعدنية) فضلًا عن الاحتياطيات التي تحتفظ بها البنوك التجارية لدى البنك المركزي. ويتطلب فهم سبب وجوب نقل المكوّن النقدي من M₀ ماديًا، وسبب انتقال الاحتياطيات بين الحسابات لدى البنك المركزي فقط، إدراكًا أعمق لخصائصه الفريدة والإطار التشغيلي للنظم النقدية الحديثة.
الخصائص الرئيسية للمجمّع النقدي M₀
1. التركيب المادي
- يتألف جزء كبير من M₀ من النقد الملموس (الأوراق النقدية والعملات المعدنية). وعلى خلاف الودائع الإلكترونية أو الأموال الرقمية التي توجد كقيود في الأنظمة المصرفية، فإن هذا الجزء من M₀ مادي بطبيعته ويتعيّن تداوله ماديًا لنقل الحيازة.
2. طبيعة النقد المادي بوصفه أداةً لحامله
- النقد، بوصفه أداة لحاملها، يعني أن الملكية تتحدد بالحيازة. ويتطلب نقل النقد المادي من جهة إلى أخرى التسليم المادي للنقد ذاته.
3. مكوّن الاحتياطي
- يشمل المكوّن الثاني للقاعدة النقدية M₀ الاحتياطيات التي تحتفظ بها المصارف التجارية لدى المصرف المركزي. وفي حين يمكن تعديل أرصدة الاحتياطي إلكترونيًا (مثلًا عبر آليات المقاصة لدى المصرف المركزي)، فإن الجزء النقدي منها يخضع لقيوده المادية.
لماذا لا يمكن تحويل النقد إلكترونيًا
1. القيود المادية للنقد
- إن الأوراق النقدية والعملات المعدنية، التي تشكّل جزءًا كبيرًا من M₀، توجد خارج الإطار الرقمي للنظام المصرفي. ويستلزم تحويل النقد تسليمًا ماديًا (كالتسليم بين المصارف أو الفروع أو أجهزة الصراف الآلي) إذ لا يمكن تمثيله رقميًا مع الاحتفاظ بصفته عملة قانونية.
2. تصميم النظام المصرفي
- صُمم النظام النقدي للتمييز بين النقد المادي والنقود الرقمية. ففي حين تنطوي المعاملات الرقمية (مثل الودائع أو الأموال الإلكترونية) على تحديث دفاتر الحسابات، يجب نقل النقد المادي ضمن M₀ فعليًا لإتمام المعاملات.
3. الملكية والتسوية
- خلافًا للنقود الرقمية التي تقوم على الثقة بالسجلات المصرفية، فإن ملكية النقد المادي تتوقف على حائزه وحده. ومن ثمّ يستلزم تحويل النقد (M₀) نقله مادّيًا لضمان انتقال الملكية.
4. الإطار التشغيلي
- رغم أنه يمكن تعديل احتياطيات المصرف المركزي (وهي جزء من M₀) إلكترونيًا عبر أنظمة التسوية، فإن مكوّن النقد المادي لا يمكن نقله بهذه الطريقة. وحين تُطلب النقود المادية، فلا بدّ من سحبها ونقلها فعليًا.
أمثلة على الحركة المادية للنقد M₀
1. التحويلات النقدية بين المصارف
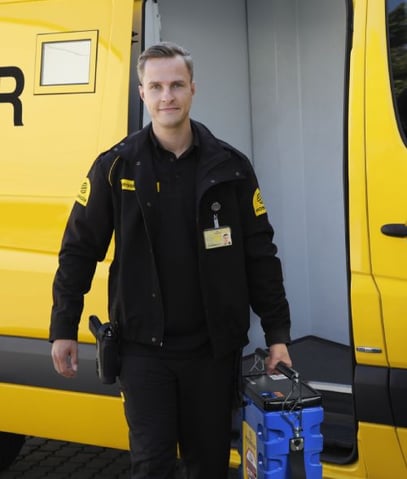
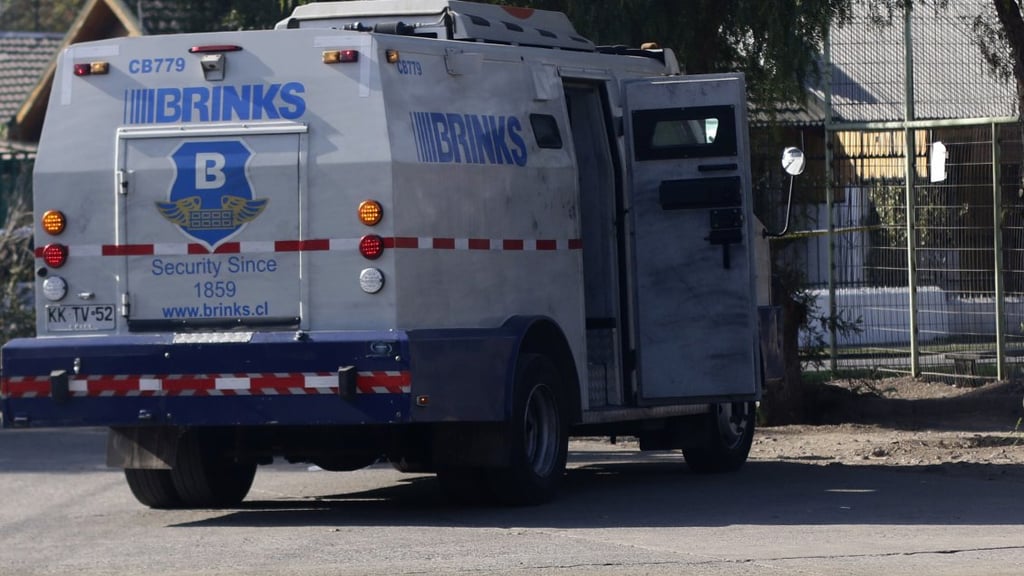
- عندما يحتاج مصرف إلى تزويد مصرف آخر بالنقد المادي، تنقل مركبات مدرعة الأوراق النقدية والعملات المعدنية فعليًا. وكثيرًا ما يلزم ذلك في فترات ارتفاع الطلب على النقد (مثل الأعياد).
2. تعبئة أجهزة الصراف الآلي
- يتعين على المصارف تزويد أجهزة الصراف الآلي بالنقد فعليًا لتلبية احتياجات السحب لدى العملاء، وهو ما يتطلب جهدًا لوجستيًا كبيرًا وتدابير أمنية مشددة.
3. احتياجات الأعمال من السيولة النقدية
- تحتاج الشركات، ولا سيما في قطاعات التجزئة أو القطاعات كثيفة التعامل النقدي، إلى كميات كبيرة من النقد المادي. ويجب على المصارف ترتيب تسليمها بأمان.
الحد من الحاجة إلى النقل المادي للنقد M₀
1. تعزيز المعاملات الرقمية
- ومن خلال تشجيع المدفوعات الإلكترونية والخدمات المصرفية الرقمية، يمكن الحد من الاعتماد على النقد المادي، مما يقلّص التحديات اللوجستية المرتبطة بنقل M₀.
2. إعادة تدوير النقد
- يمكن للمصارف تحسين إعادة تدوير النقد في الفروع المحلية وأجهزة الصراف الآلي، حيث يُعاد استخدام النقد المودَع في عمليات السحب، مما يقلل الحاجة إلى النقل المادي.
3. تطوير العملات الرقمية للبنوك المركزية (CBDCs)
- يمكن أن تمثل العملات الرقمية للمصارف المركزية (CBDC) النقد الأساسي (M₀) في صورة رقمية بالكامل، بما يتيح التحويل الإلكتروني مع بقاء دعم المصرف المركزي قائمًا. وقد يقلل ذلك من الحاجة إلى النقد المادي.
الآفاق والتحديات
1. التحول إلى اقتصاد غير نقدي
- التحديات: مقاومة من السكان الذين يعتمدون على النقد ومن القطاعات التي لا يزال النقد مهيمناً فيها.
2. الاعتماد على النقد المادي
- التحديات: تحقيق التوازن بين الحد من الاعتماد على النقد وضمان الشمول المالي.
3. تطبيق العملات الرقمية للمصارف المركزية
- التحديات: عقبات تقنية وتنظيمية ومجتمعية تتعلق بالقبول.
وخلاصة القول إن المكوّن النقدي من M₀ لا يمكن تحويله إلكترونيًا، وإن الاحتياطيات لا تنتقل إلا بين الحسابات لدى المصرف المركزي؛ ولا يمكن «تنزيل» أيٍّ منهما أو الاحتفاظ به خارج السجلات. ومع أن الحلول الرقمية والابتكارات، مثل العملات الرقمية للمصارف المركزية (CBDC)، قد تحدّ من الاعتماد على النقد المادي، فإن انتقال M₀ سيبقى واقعًا لوجستيًا ما دامت العملة المادية تحتفظ بدورها الجوهري في الاقتصاد.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.


