بنية تحتية عابرة للحدود لإدارة الخزينة والخدمات المصرفية للشركات الناشطة دوليًا
يخدم IFB الشركات المؤهلة التي تتجاوز احتياجاتها في إدارة الخزينة أطر الخدمات المصرفية المحلية المعتادة. ونقدم خدمات مصرفية متعددة العملات، وتنفيذ المدفوعات عبر الحدود، ودعم السيولة، وخدمة قائمة على العلاقة المباشرة للشركات العاملة عبر اختصاصات قضائية وأطراف مقابلة وبيئات تسوية متعددة.
تزداد إدارة الخزينة الدولية تعقيدًا بصورة ملحوظة حين تدير المنشأة عملات متعددة وتدفقات موردين دولية وتسويات عابرة للحدود وهياكل متعددة الكيانات. وفي هذه البيئة، ينبغي أن يوفر العمل المصرفي أكثر من مجرد إتاحة الحسابات؛ إذ يجب أن يوفر موثوقية في التنفيذ ووضوحًا تشغيليًا ورقابة يُعتمد عليها.
البنية المصرفية قبل المنتجات المصرفية
ينبغي ألا تتطور الخزينة الدولية بالتراكم. فحين تُفتح العلاقات المصرفية بصورة ارتجالية، علاقة لكل سوق، وعلاقة لكل طرف مقابل، وعلاقة لكل أزمة، تكون النتيجة تفتتًا لا تنويعًا. وينتهي الأمر بالشركة إلى إدارة المصارف بدلًا من إدارة السيولة.
تُسند البنية المتماسكة إلى كل علاقة مصرفية وظيفة محددة وتُلزمها بها. فالحسابات التشغيلية تحمل التدفقات التجارية، وحسابات الخزينة تحتفظ بالاحتياطي، وتُفصل خدمات الحفظ عن التسوية. وتُنفَّذ أدوات التجارة عبر المؤسسة التي تملك شبكة المراسلين اللازمة لتنفيذها. ولا يُكرَّر شيء دون سبب، ولا يعتمد أمر حيوي على نقطة إخفاق واحدة.
ويؤتي هذا الانضباط ثماره في أربعة مجالات. فتصبح التسوية الحسابية عملية آلية بدلًا من أن تكون تحقيقًا جنائيًا. ويتحسّن تنفيذ المدفوعات لأن كل تدفق يمرّ عبر القناة المصمَّمة له. وتصبح السيولة مرئية في مجملها بدلًا من أن تكون مجموعة أرصدة تُجمَّع يدويًا. وتصبح مخاطر الطرف المقابل قرارًا بدلًا من أن تكون نتيجة عرضية لتاريخ العلاقة.
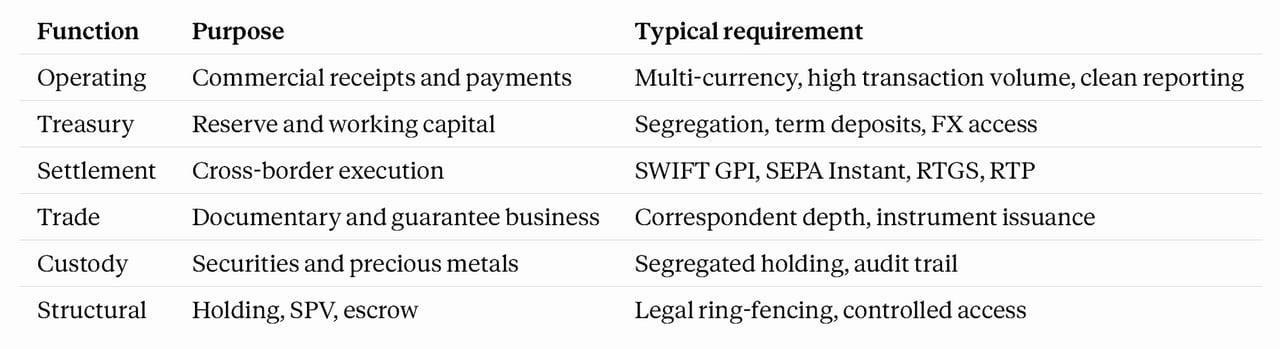
لا يوجد نموذج موحد. فالهيكل الصحيح يتوقف على مكان مزاولة النشاط التجاري وهيكل الملكية وبيئات التسوية التي يتعامل معها فعليًا. ونقوم بتقييم ذلك قبل التوصية بفتح الحسابات.
صُمّم الإطار المصرفي للكيانات القانونية لدى IFB حول هذه المتطلبات: هياكل حسابات متعددة المستويات للأغراض التشغيلية وإدارة الخزينة والحفظ؛ وحسابات متعددة العملات؛ ومدفوعات عبر SWIFT (مع تتبّع gpi) وSEPA Instant وأنظمة التسوية الإجمالية الفورية (RTGS) والمدفوعات الفورية (RTP)، تُنفَّذ عبر مصارف مراسلة حيثما لا تكون IFB مشاركًا مباشرًا، فضلًا عن التحويلات الدفترية الداخلية؛ ومراقبة معاملات وإعداد تقارير مخصصة؛ وأطر سيولة مصممة وفق الاحتياجات؛ وترتيبات للصرف الأجنبي الفوري والآجل والمبادلات عند الطلب.
صُمّم مسار الخزينة هذا للمؤسسين ومالكي الشركات المديرين لها والمسؤولين الرئيسيين ذوي النشاط الدولي، الذين تجاوزت أعمالهم حدود الخدمات المصرفية المحلية المعتادة. فعندما تبدأ الشركة العمل عبر ولايات قضائية وأطراف مقابلة وعملات متعددة، تتوقف الخزينة عن كونها شأنًا إداريًا ثانويًا وتصبح جزءًا من البنية الرقابية التجارية للشركة.
وهي ملائمة بوجه خاص للشركات التي تحتاج إلى حسابات تشغيلية متعددة العملات لإدارة مصادر الإيرادات ومدفوعات الموردين وكشوف الرواتب ورأس المال العامل والأرصدة الخزينية عبر أسواق مختلفة. وبالنسبة للشركات النامية والمجموعات التي يقودها مؤسسوها، فالأمر لا يتعلق بالراحة وحدها، بل بالحفاظ على المرونة والحد من احتكاكات الصرف الأجنبي التي يمكن تجنبها والاحتفاظ بالسيطرة على النقد مع توسّع الأعمال.
وهو وثيق الصلة كذلك حيثما تتطلب الأعمال تنفيذ مدفوعات دولية بسرعة ووضوح وموثوقية تفوق ما تكون العلاقات المصرفية التقليدية مستعدة لتقديمه أو قادرة عليه. ويلحظ المؤسسون سريعًا جدًا متى تحوّلت الخدمات المصرفية إلى عائق أمام الزخم التجاري. فتأخر التسويات وتشتت قنوات الخدمة وغموض إجراءات التصعيد ليست مجرد مضايقات بسيطة، بل هي إخفاقات تشغيلية. أما الإطار الأنسب لإدارة الخزينة فيدعم المدفوعات عبر الحدود بانضباط أكبر وعوائق غير ضرورية أقل.
ويلائم هذا المسار أيضًا الشركات التي تحتاج إلى رؤية واضحة للسيولة عبر الحدود. فمع توسّع الأعمال التي يقودها مؤسسوها، كثيرًا ما تتفرق النقدية بين كيانات وولايات قضائية وعلاقات مصرفية متعددة. ويولّد هذا التشتت ضعفًا استراتيجيًا؛ إذ تحتاج الإدارة إلى رؤية أوضح لمواضع السيولة وكيفية انتقالها والمواضع التي قد ينشأ فيها ضغط تمويلي. وتفضي الرؤية الأفضل إلى حكم أفضل، لا سيما حين توازن المنشأة في آن واحد بين النمو والاستثمار واحتياطيات الخزينة والالتزامات العابرة للحدود.
- وبالنسبة إلى الشركات ذات الكيانات المتعددة أو العمليات الإقليمية أو الحوكمة الداخلية الأكثر تطوراً، يلائم هذا المسار أيضاً الحالات التي يغدو فيها تنظيم إدارة الخزينة أمراً لازماً. ففي مرحلة معينة من النمو، لا تعود الترتيبات غير الرسمية كافية؛ إذ تحتاج المنشأة إلى فصل أوضح بين الحسابات، ومنطق أقوى للموافقات، وبنية مصرفية أكثر اتساقاً، وإجراءات قادرة على دعم التوسع دون الوقوع في الفوضى. ويصدق ذلك بوجه خاص حين ينتقل المؤسسون من الارتجال الريادي إلى انضباط تشغيلي أكثر مؤسسية.
- وهي مناسبة كذلك للشركات التي تحتاج إلى دعم في المطابقة وإعداد التقارير مع تزايد متطلبات إدارة الخزينة. فالعمليات الدولية تزيد العبء على الفرق المالية؛ إذ تتضاعف تدفقات المدفوعات، وتتنوع الأطراف المقابلة، وتحتاج الإدارة إلى تقارير أوضح لاتخاذ قرارات سليمة. ولذلك فإن علاقة مصرفية تدعم منطق مطابقة أقوى ووضوحًا في إعداد التقارير وشفافية تشغيلية ذات قيمة تجارية حقيقية، وليست مجرد أمر مرغوب فيه من الناحية الإدارية.
- وأخيرًا، هذا المسار موجَّه إلى الشركات الساعية إلى علاقة مصرفية أكثر استجابةً لعملياتها الدولية. فكثيرًا ما تتجاوز الأعمال التي يقودها مؤسسوها حدود الخدمات المصرفية التقليدية بوقت طويل قبل أن يدرك المصرف ذلك. وما تحتاج إليه ليس إدارةً استعراضية للعلاقة، بل نظراء بشريين يتحملون المسؤولية، وآلية تصعيد معقولة، ومؤسسة تدرك أن الخزينة جزء أصيل من التنفيذ لا هامشي فيه.
وجوهر الأمر أن مسار الخزينة هذا موجّه للشركات التي تحتاج إلى أن يواكب العمل المصرفي طموحها. وقد صُمّم للشركات النشطة دوليًا التي تتطلب مزيدًا من التحكم والشفافية وموثوقية أعلى في التنفيذ العابر للحدود مع نموها.
تقوم إجراءات التعريف بالعملاء لدينا على التوثيق وعلى ملاءمة العميل. فنقيّم الملف التعريفي للشركة، ونطاق حضورها في الاختصاصات القضائية، وهيكل الملكية، والمبرر الاقتصادي للمعاملة، وحالة استخدام الخزينة قبل التفعيل. ويهدف هذا النهج إلى إرساء علاقة مصرفية راسخة، لا مجرد فتح حساب لأغراض معاملاتية بحتة.