منتجات الشركات
تمويل الأدوات المهيكلة
التمويل المدعوم بالأدوات
كثيرًا ما تتوجه الشركات إلى International Finance Bank معتقدةً أن الضمان المصرفي أو خطاب الاعتماد الاحتياطي أو أداة مالية مماثلة يمثل أصلًا ماليًا قابلًا للتسييل فورًا. وقد شاع هذا الافتراض على مدى سنوات من الإعلانات المضللة على الإنترنت التي تروّج لما يسمى «برامج التسييل» و«خطابات SBLC المؤجَّرة» ووعود السيولة الفورية.
أما الواقع في العمل المصرفي المؤسسي فيختلف اختلافًا كبيرًا.
الأداة المالية ليست نقدًا، بل هي تعهّد تعاقدي تصدره مؤسسة مالية وفق شروط قانونية محددة. وتتوقف قيمتها التمويلية التجارية، إن وُجدت، لا على المستند ذاته فحسب، بل أيضًا على المؤسسة المُصدِرة، والقانون الواجب التطبيق، والمعاملة التجارية الأساسية، وحقوق المستفيد، وظروف السوق، واستعداد المؤسسة المالية لقبول المخاطر المرتبطة بها.
ولهذا السبب، لا يُشغّل International Finance Bank «برنامج تسييل» موحّداً. فكل معاملة مقترحة تُحلَّل على حدة، وتخضع لتقييم قانوني وتجاري وتشغيلي وتنظيمي شامل قبل النظر في أي هيكل تمويلي.
وفي حالات كثيرة تكون الخلاصة أن الأداة، وإن كانت أصلية، غير صالحة للتمويل. فالأصالة وحدها لا تكفي أبدًا.
ومن ثم فإن السؤال الجوهري ليس ما إذا كانت الأداة موجودة، بل ما إذا كانت قادرة على دعم معاملة تمويلية مشروعة وفق الممارسات المصرفية المقبولة.
يتناول International Finance Bank كل مقترح من منظور مؤسسة ائتمانية لا من منظور وسيط. وليس هدفنا شراء المستندات، بل تحديد ما إذا كان بالإمكان لأداة مالية أن تعزز بحصافة الجودة الائتمانية لمعاملة تجارية أوسع نطاقًا.
وحيثما كان ذلك مناسباً، قد يسهم الصك المؤهَّل في ترتيبات تمويل التجارة المهيكلة أو تمويل المشاريع أو تسهيلات رأس المال العامل أو غيرها من ترتيبات التمويل المؤسسي. ولا يتحول الصك بذاته إلى نقد، بل قد يعزز الملف الائتماني للمعاملة في مجمله، بما يتيح للمصرف تقييم تمويل لم يكن مقبولاً تجارياً لولاه.
هذا التمييز جوهري. فالضمانات تدعم الائتمان، ولا تُعدّ بحد ذاتها بديلًا عنه.
ولذلك يبدأ كل مقترح بإجراءات العناية الواجبة الكاملة.
يتحقق المصرف أولًا من هوية مقدّم الطلب ومشروعيته، ومن المستفيد الحقيقي من المعاملة، ومن الغرض التجاري الذي يُطلب التمويل من أجله. ويُولى اهتمام خاص للنشاط الاقتصادي الأساسي. فالتمويل مخصّص لدعم أعمال حقيقية، لا للهندسة المالية المضاربية.
بعد استيعاب الخلفية التجارية، يتولى المصرف بصورة مستقلة فحص الأداة المالية ذاتها. وتشمل هذه العملية التحقق من المؤسسة المُصدِرة، وتحليل قابلية الإنفاذ القانونية، وتقييم قابلية التحويل حيثما كان ذلك مناسبًا، ومراجعة القواعد المعمول بها والقانون الحاكم، والجدوى التشغيلية، والاعتبارات التنظيمية، والجدارة الائتمانية الإجمالية للمُصدِر.
ويشكّل التحقق المستقل عنصرًا أساسيًا في هذه العملية. فالمصرف International Finance Bank لا يعتمد على الوثائق التي يقدمها مقدمو الطلبات أو الوسطاء أو السماسرة وحدها. وحيثما يكون ذلك مناسبًا، يجري التحقق من المعلومات مباشرةً عبر القنوات المصرفية أو غيرها من المصادر المؤسسية الموثوقة.
ولا ينظر المصرف في إمكانية وجود هيكل تمويلي مجدٍ تجاريًا إلا بعد استكمال المراجعة القانونية ومراجعة الامتثال والمراجعة التشغيلية والائتمانية بصورة مرضية.
وحتى في حال كون الأداة أصلية، قد يُرفض التمويل مع ذلك. فالجدوى التجارية تتوقف على عوامل عديدة تتجاوز المستند ذاته بكثير، ومنها مخاطر الاختصاص القضائي، وقابلية الإنفاذ، واعتبارات السيولة، والإقبال في السوق، والتعرض للعقوبات، والقيود التنظيمية، وسياسات المخاطر الداخلية لدى المصرف.
ولهذا السبب، لا يستطيع International Finance Bank أن يحدد مسبقًا ما إذا كانت أداة بعينها ستكون مؤهلة للتمويل، كما لا يمكن مناقشة نسب التمويل المسبق أو هياكل التمويل قبل استكمال العناية الواجبة.
ينبغي للعملاء المحتملين توخي الحذر الشديد إزاء الجهات التي تزعم أن كل ضمان مصرفي أو خطاب اعتماد احتياطي يمكن «تسييله» تلقائياً بنسب مسبقة التحديد من قيمته الاسمية. فمثل هذه الادعاءات لا تكاد تمتّ بصلة إلى الممارسات المصرفية المعمول بها. إذ تقيّم المؤسسات المالية المسؤولة كل معاملة على حدة، ولا تشتري الأدوات المالية لمجرد وجودها، ولا تَعِد بالتمويل قبل إتمام تحليل مستقل.
كما لا تشارك International Finance Bank في مخططات تنطوي على أدوات مالية مؤجَّرة، أو برامج مزعومة لتسييل الأصول دون حق الرجوع، أو هياكل تمويل يقودها وسطاء، أو برامج الطرح الخاص التي تفتقر إلى مضمون تجاري حقيقي، أو ترتيبات مماثلة لا تتفق مع الممارسات المصرفية الحصيفة.
هدفنا واضح: تحديد ما إذا كانت المعاملة المقترحة سليمة من الناحية القانونية، ومبررة تجاريًا، وممكنة التنفيذ تشغيليًا، ومتسقة مع الخدمات المصرفية المؤسسية المسؤولة.
وحيثما تتحقق هذه الشروط، سيعمل International Finance Bank بالتعاون الوثيق مع العميل على هيكلة حل تمويلي مناسب. وحيثما لا تتحقق، سيرفض المصرف المقترح بصرف النظر عن القيمة الاسمية للأداة المقدَّمة.
ولا يقتصر هذا النهج المنضبط على حماية المصرف، بل يحمي أيضًا العملاء المشروعين الساعين إلى خدمات مصرفية مهنية قائمة على الشفافية وإدارة المخاطر السليمة والمعايير المصرفية المعترف بها دوليًا.
التمويل المدعوم بالأدوات («التسييل»)
يُستخدم مصطلح التسييل على نطاق واسع في التمويل التجاري لوصف عملية تحويل أصل أو أداة مالية إلى سيولة. غير أن المصطلح يُستعمل في الواقع العملي بقدر من عدم الدقة. فكثير من المعاملات الموصوفة بأنها «تسييل» هي في حقيقتها عمليات بيع نهائي أو استرداد أو إقراض مدعوم بضمانات أو تمويل بالأوراق المالية أو تسهيلات ائتمانية مهيكلة. ومن المنظور المصرفي، فإن هذه الفروق ذات أهمية، إذ يخضع كل نوع من المعاملات لاعتبارات قانونية وتجارية وتنظيمية مختلفة.
ولذلك لا تدير International Finance Bank «برنامجًا عامًا لتسييل الأصول». بل تُقيَّم كل معاملة مقترحة على حدة لتحديد ما إذا كان أصل معيّن أو أداة مالية معيّنة يمكن أن يدعم معاملة تمويلية بصورة مشروعة. فمجرد وجود أداة ما لا ينشئ حقًا في الحصول على التمويل. وتُعدّ الأصالة والقابلية للإنفاذ القانوني والقيمة التجارية شروطًا ضرورية ولكنها غير كافية. ويقيّم المصرف المعاملة بكاملها، بما في ذلك العميل، والغرض التجاري الكامن، والمؤسسة المُصدِرة، والمتطلبات التنظيمية، وسياسات الائتمان والمخاطر الخاصة بالمصرف.
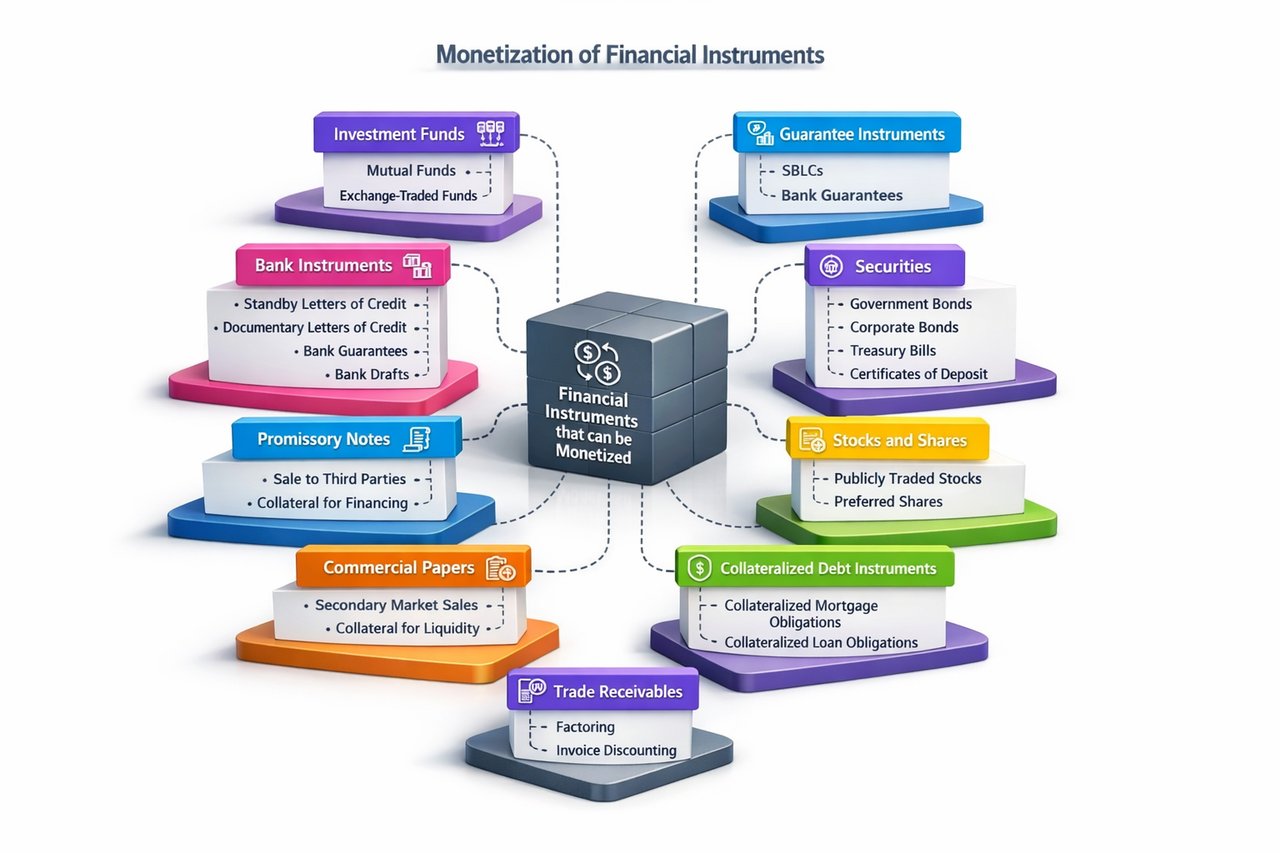
يصف العرض التالي الفئات الرئيسية من الأصول والأدوات المالية التي يمكن، في ظروف مناسبة، تحويلها إلى سيولة أو استخدامها لدعم التمويل.
الأدوات المصرفية
تُعدّ الأدوات الصادرة عن المصارف من أكثر المنتجات المالية التباسًا في الفهم. فخطاب الاعتماد الاحتياطي (SBLC) أو الضمان المصرفي (BG) أو خطاب الاعتماد المستندي (DLC) ليس نقدًا، وليس ورقة مالية استثمارية قابلة للتداول. وتمثّل هذه الأدوات تعهدات تعاقدية تصدرها المصارف بموجب شروط قانونية محددة. ويتمثل غرضها الأساسي في دعم المعاملات التجارية عبر توفير ضمان للسداد أو تعزيز الجدارة الائتمانية، لا في العمل كأدوات تمويل مستقلة.
يجوز، في ظروف مؤسسية محدودة، قبول خطاب اعتماد احتياطي غير قابل للإلغاء وغير مشروط وواجب الأداء عند الطلب، صادر عن مصرف ذي مكانة معترف بها، مثل مصرف ذي أهمية نظامية عالمية (G-SIB) يتمتع بتصنيف ائتماني طويل الأجل من الدرجة الاستثمارية، كضمان إضافي يدعم تسهيلًا تمويليًا يُكتتب فيه بصورة مستقلة. ويُمنح التمويل بالاستناد إلى الجودة الائتمانية الإجمالية للمعاملة، لا عن طريق «شراء» خطاب الاعتماد الاحتياطي أو «صرفه» نقدًا. وتكون خطابات الاعتماد الاحتياطي المرتبطة بالأداء أو بمشروع معين أو المشروطة غير مناسبة عمومًا لمثل هذه الأغراض.
وبالمثل، قد تُقبل أحيانًا بعض الضمانات المصرفية المجرّدة غير المشروطة المستحقة عند الطلب والصادرة عن مصارف ذات تصنيف ائتماني مرتفع بوصفها ضمانًا يدعم التمويل المهيكل. وعلى النقيض من ذلك، فإن ضمانات حسن الأداء وضمانات الدفعة المقدمة وسائر الضمانات الخاصة بعقد بعينه لا تصلح عمومًا لهذا الغرض، إذ تعتمد قيمتها على الأداء بموجب العقد الأساسي.
تؤدي خطابات الاعتماد المستندية وظيفة مختلفة تمامًا. فهي تيسّر التجارة الدولية عبر تأمين السداد مقابل مستندات شحن مطابقة. ويشكّل التمويل المرتبط بالاعتمادات المستندية جزءًا من تمويل التجارة المعمول به، وقد يشمل التمويل السابق للشحن والتمويل اللاحق للشحن وخصم الكمبيالات المقبولة أو تسهيلات التعزيز. ويظل هذا التمويل مرتبطًا ارتباطًا لا ينفصم بالمعاملة التجارية الأساسية ولا يُعدّ تسييلًا لخطاب الاعتماد نفسه.
كذلك لا تُعدّ الحوالات المصرفية (Bank Drafts) أدوات تمويل. فهي أدوات دفع مستحقة الأداء فورًا، وتُسدَّد أو تُقاصّ عادةً بقيمتها الاسمية ولا تُموَّل.
الأوراق المالية الحكومية وأوراق الشركات
تُعدّ الأوراق المالية القابلة للتداول الصادرة عن حكومات سيادية وعن شركات ذات تصنيف ائتماني مرتفع من أكثر أشكال الضمانات رسوخًا في الأسواق المالية الدولية. ويجوز بيع السندات الحكومية وأذونات الخزانة وأذونات Bubills وأذونات BTF وما يماثلها من أدوات الدين السيادي في السوق الثانوية أو رهنها ضمانًا لاقتراض مضمون. وتتوقف سيولتها وتقييمها وشروط تمويلها على أوضاع السوق وأجل الاستحقاق المتبقي والجدارة الائتمانية للجهة المصدرة وسياسات الضمانات المعمول بها.
ويجوز بالمثل بيع سندات الشركات الصادرة عن مقترضين بتصنيف استثماري أو رهنها، وإن كانت شروط التمويل تعكس جودة المُصدِر وسيولة السوق وفروق الائتمان السائدة.
تُصبح شهادات الإيداع الصادرة عن مصارف خاضعة للتنظيم نقدًا عادةً عند الاسترداد. وبحسب الشروط التعاقدية، قد تُستخدم بعض الشهادات أيضًا ضمانًا للإقراض المضمون.
الأوراق المالية المدرجة من فئة الأسهم
يمكن تحويل الأسهم المتداولة علنًا بيسر إلى سيولة عن طريق بيعها في البورصات المعترف بها. كما يمكن أن تدعم تسهيلات الإقراض بالهامش أو التسهيلات الائتمانية المضمونة بالأوراق المالية، وذلك رهنًا بمعايير الأهلية الخاصة بكل مُقرِض، وخصومات الضمانات، وحدود التركز. وتُقيَّم الأسهم الممتازة وفق المبادئ نفسها، وإن كانت سيولتها ومدى قبولها في السوق قد يختلفان عن الأسهم العادية.
أدوات الدين القابلة للتداول
يجوز أن تدعم بعض السندات الإذنية القابلة للتداول والأوراق التجارية الصادرة عن جهات سيادية أو مؤسسات مالية خاضعة للتنظيم أو جهات مدينة من الشركات ذات التصنيف الاستثماري عمليات التمويل، أو أن تُباع ضمن أسواق ثانوية راسخة. أما السندات الإذنية الصادرة بصورة خاصة والتي تفتقر إلى الجدارة الائتمانية المؤسسية أو قابلية التداول، فلا قيمة ضمانية لها عمومًا أو تكاد، ونادرًا ما تقبلها المؤسسات المالية الخاضعة للتنظيم.
منتجات الائتمان المهيكلة
قد تدعم الأدوات الائتمانية المهيكلة، ومنها سندات الرهن العقاري المضمونة (CMOs) وسندات القروض المضمونة (CLOs) وما شابهها من المنتجات المورَّقة، التمويل عبر البيع في السوق الثانوية أو الاقتراض المضمون. ويعتمد تقييمها على جودة مجموعة الأصول الأساسية وسيولة السوق والتصنيفات الائتمانية وتعقيد الهيكل ومعالجة رأس المال التنظيمي المعمول بها. ولهذه العوامل، غالبًا ما ينطوي التمويل المقابل للمنتجات المهيكلة على هوامش ضمان متحفظة.
صناديق الاستثمار
تمثل الوحدات في صناديق الاستثمار الخاضعة للتنظيم فئة أخرى من الأصول المالية القادرة على توليد السيولة. فصناديق الاستثمار المشترك المفتوحة توفر السيولة عادةً عبر الاسترداد لدى مدير الصندوق، في حين يجوز بيع الصناديق المغلقة وصناديق المؤشرات المتداولة (ETFs) في أسواق الأوراق المالية المعترف بها. وفي بعض الظروف قد تدعم هذه الاستثمارات أيضاً الإقراض المضمون برهن.
وثائق التأمين على الحياة
قد توفّر وثائق التأمين على الحياة الكاملة التي لها قيمة استرداد نقدية يمكن إثباتها سيولةً من خلال القروض بضمان الوثيقة أو الاسترداد لدى شركة التأمين المُصدِرة. وفي الولايات القضائية التي يُسمح فيها قانونًا بذلك، يجوز أيضًا تحويل بعض الوثائق عبر معاملات تسوية وثائق التأمين على الحياة. وتُعد هذه الترتيبات معاملات تأمينية وليست تسهيلات مصرفية.
الذمم التجارية المدينة
كثيراً ما تدعم الذمم المدينة التجارية تمويل رأس المال العامل من خلال تقنيات راسخة لتمويل الذمم المدينة. فالتخصيم ينطوي على بيع الذمم المدينة إلى مؤسسة مالية أو شركة تخصيم متخصصة، بينما ينطوي خصم الفواتير عموماً على الاقتراض بضمان الذمم المدينة مع الاحتفاظ بالملكية القانونية. وبالمثل، توفر برامج تمويل سلاسل الإمداد السيولة استناداً إلى فواتير تجارية موثّقة. ويختلف كل هيكل من الناحيتين القانونية والتجارية، لكنها تخدم هدفاً مشتركاً هو تسريع التدفق النقدي من التجارة المشروعة.
الأوراق المالية المرتبطة بالعقارات
يجوز بيع صناديق الاستثمار العقاري المتداولة علنًا (REITs) في أسواق الأوراق المالية أو قبولها كضمان بموجب سياسات الإقراض المناسبة. وتكتسب الأوراق المالية المدعومة برهون عقارية (MBS) السيولة بالمثل من خلال التداول في السوق الثانوية أو التمويل المضمون، وذلك رهنًا بالتقييم والأهلية التنظيمية وظروف السوق.
الأدوات المشتقة
تستمد العقود المستقبلية وعقود الخيارات قيمتها من الأصول الأساسية، ولا تمثل أصولًا قائمة بذاتها. وتُحقَّق السيولة عادةً من خلال إغلاق المراكز أو ممارسة الحقوق التعاقدية. ورغم الدور الأساسي الذي تؤديه المشتقات في الأسواق المالية، فإنها لا تُعدّ عمومًا ضمانًا مستقلًا ما لم تكن مدرجة ضمن ترتيبات أوسع لإدارة الضمانات.
حيازات المعادن الثمينة
قد توفر الحيازات المخصصة من الذهب والفضة والمعادن الثمينة الأخرى لدى أمناء حفظ معتمدين سيولة عن طريق البيع أو الإقراض المدعوم بضمانات. والاعتبار الحاسم هو الملكية القانونية لمعدن مخصص بعينه. أما الحيازات غير المخصصة أو الشهادات الصادرة عن جهات خاصة فتوفر في الغالب يقينًا قانونيًا أقل بكثير، وقد لا تكون بالتالي مناسبة كضمانات.
مستندات التجارة
تؤدي بعض المستندات التجارية، ومنها بوالص الشحن وإيصالات الأمانة، دوراً أساسياً في تمويل التجارة الدولية. وتثبت هذه المستندات الملكية أو الحيازة أو الحفظ المؤقت للبضائع، وقد تدعم تسهيلات تمويل التجارة في إطار معاملة تجارية أساسية. وهي ليست أصولاً مالية مستقلة قادرة على توليد السيولة بمعزل عن ذلك.
وتؤدي خطابات التعويض بالمثل دوراً في توزيع المخاطر التجارية ضمن معاملات الشحن والخدمات اللوجستية. وهي تعهدات تعاقدية وليست أصولاً مالية، ولا تكتسب قيمة إلا ضمن العلاقات التجارية التي صدرت من أجلها.
المبادئ العامة
أيًّا كانت فئة الأصل أو الأداة المالية المعروضة، يطبّق International Finance Bank المبادئ الأساسية نفسها. إذ تُقيَّم كل معاملة مقترحة وفقًا لقابلية الإنفاذ القانوني، والملكية، وقابلية التحويل، والمقبولية التنظيمية، والجوهر التجاري، والجدارة الائتمانية للجهة المُصدِرة، وقابلية التسويق، والجدوى التشغيلية. وتُجرى العناية الواجبة المستقلة حيثما كان ذلك مناسبًا، ويحتفظ المصرف بالحق في الحصول على المعلومات مباشرة من المؤسسات المُصدِرة أو من مصادر موثوقة أخرى.
إن وجود أصل أو أداة مالية لا يضمن الحصول على تمويل، ولا يحدد أي نسبة تمويل أو تقييم مسبقة. وتُحدَّد شروط التمويل فقط بعد استكمال المراجعة القانونية ومراجعة الامتثال والمراجعة التشغيلية والائتمانية الكاملة. وبحسب طبيعة المعاملة، قد يتمثل الحل الأنسب في بيع نهائي، أو استرداد، أو إقراض مدعوم بضمانات، أو تمويل مهيكل، أو تمويل التجارة، أو أي ترتيب تمويلي آخر مصمم خصيصًا لتحقيق الأهداف التجارية للعميل.
يلتزم International Finance Bank بنهج مصرفي مؤسسي رشيد. وتُقيَّم كل معاملة وفق مقوّماتها الخاصة، بهدف توفير حلول تمويلية سليمة قانونيًا، ومبررة تجاريًا، ومهيكلة مهنيًا، بما يتفق مع المعايير المصرفية الدولية.
الاعتمادات المستندية: حالة خاصة
الخصم بدلًا من التسييل
تحتل خطابات الاعتماد المستندية مكانة فريدة في العمل المصرفي الدولي. ورغم أن مصطلح التسييل (Monetisation) كثير التداول في النقاشات التجارية، فإنه لا يصف بدقة كيفية الحصول على السيولة من خطاب الاعتماد المستندي. ففي الممارسة المصرفية المتعارف عليها، لا يُشترى خطاب الاعتماد المستندي ولا يُباع ولا يُحوَّل إلى نقد بوصفه أصلًا ماليًا مستقلًا. وإنما تُستمد السيولة عن طريق الخصم، وهو أسلوب راسخ في تمويل التجارة يقوم فيه المصرف بتقديم أموال مقابل حق المستفيد في تلقي الدفع بموجب اعتماد مستندي مطابق.
في معاملة الخصم (discounting)، يشتري المصرف التزام الدفع المستقبلي الذي يمثّله الاعتماد المستندي، أو يقدّم سلفة مقابله، بخصم متفق عليه. ويحصل المستفيد على سيولة فورية، بينما يتحمل المصرف مخاطر السداد الخاصة بالمصرف المُصدر، وذلك وفقًا لشروط الاعتماد واتفاقية التمويل المعمول بها. وعليه فإن المعاملة تُعدّ تمويلًا تجاريًا لا تسييلًا (monetisation) بالمعنى التقليدي.
ولأن المصرف الممول يتحمل مخاطر المستندات والمخاطر الائتمانية معًا، فإن الخصم لا يتاح إلا في ظل شروط خاضعة لرقابة دقيقة.
المصرف المُصدِر المقبول
يجب في العادة أن يكون الاعتماد صادرًا عن مصرف مقبول لدى المؤسسة الممولة، أو مؤكَّدًا منه، أو مدعومًا منه بوجه آخر. وتُعد الملاءة المالية للمصرف المُصدِر وسمعته الدولية ووضعه التنظيمي ومخاطر بلده جزءًا أساسيًا من التقييم الائتماني. وإذا اعتُبر المصرف المُصدِر غير مليء ائتمانيًا بما يكفي، جاز للمؤسسة الممولة أن تشترط تأكيدًا من مصرف آخر معترف به دوليًا قبل النظر في الخصم.
اعتماد مستندي غير قابل للإلغاء
ينبغي في العادة أن يكون خطاب الاعتماد المستندي غير قابل للإلغاء وأن يخضع لقواعد معترف بها دوليًا، وأكثرها شيوعًا الأعراف والممارسات الموحدة للاعتمادات المستندية (UCP 600) الصادرة عن غرفة التجارة الدولية. ويوفّر عدم قابلية الإلغاء يقينًا بأن المصرف المُصدِر لا يستطيع تعديل تعهده بالدفع أو إلغاءه من جانب واحد دون موافقة جميع الأطراف.
المطابقة المستندية
تتعامل المصارف حصريًا مع المستندات لا مع السلع أو الخدمات محل التعاقد. وعليه، يتوقف الدفع كليًا على تقديم مستندات مطابقة تمامًا لأحكام وشروط خطاب الاعتماد المستندي. ويجب تقديم بوالص الشحن والفواتير التجارية وشهادات التأمين وشهادات الفحص وأي مستندات أخرى منصوص عليها ضمن المهل المحددة ودون تباينات جوهرية. وقد تؤدي التباينات المستندية إلى تأخير الدفع أو تخفيضه أو منعه كليًا.
معاملة تجارية حقيقية أساسية
توجد خطابات الاعتماد المستندية لتيسير التجارة الدولية الحقيقية. ومن ثمّ يتاح الخصم فقط حيثما تكون المعاملة التجارية الأساسية مشروعة وموثّقة توثيقًا سليمًا وذات مضمون اقتصادي حقيقي. وتقوم المؤسسة الممولة عادةً بمراجعة الخلفية التجارية والترتيبات التعاقدية ومستندات الشحن وغيرها من الأدلة التي تثبت أن المستحقات ناشئة عن معاملة تجارية أو خدمية حقيقية.
علاقة العميل والعناية الواجبة
لا يُعرض الخصم عادةً إلا على العملاء الذين أقامت المؤسسة الممولة معهم علاقة مصرفية، والذين استُكملت بشأنهم كامل إجراءات اعرف عميلك (KYC) ومكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CTF). ويجب على المؤسسة الممولة أن تفهم الأنشطة التجارية للعميل وهيكل ملكيته ومصدر أمواله ونمط معاملاته المتوقع قبل تقديم أي شكل من أشكال تمويل التجارة.
إمكانية التداول
يتوقف جواز خصم خطاب الاعتماد المستندي على شروطه وأحكامه. فالاعتمادات المتاحة بالتداول تجيز عموماً للمصرف المعيَّن تداول المستندات المطابقة قبل السداد من المصرف المُصدِر. وفي حالات أخرى، قد يتوقف التمويل على التعزيز أو ترتيبات السداد أو اتفاقيات منفصلة بين المصارف المعنية. أما قابلية التحويل، حيثما انطبقت، فتتعلق باستبدال المستفيدين ولا ينبغي الخلط بينها وبين الخصم ذاته.
انتفاء الحقوق الضمانية المتعارضة
إذا كان الحق المستحق بموجب خطاب الاعتماد المستندي قد سبقت إحالته أو رهنه أو تحميله بأي عبء آخر، جاز للمؤسسة الممولة أن ترفض تقديم الخصم إلى أن تتضح الوضعية القانونية. وعلى المصرف أن يتأكد من حصوله على مصلحة نافذة قانونًا وغير متنازع عليها في الحق الذي يستند إليه التمويل.
الشروط التجارية
يتوقف المبلغ المقدَّم بموجب تسهيل الخصم على عوامل تجارية عديدة، منها الجدارة الائتمانية للمصرف المُصدِر أو المُعزِّز، وأجل الاعتماد، ومخاطر البلد، والمخاطر المستندية، وحجم المعاملة، وظروف السوق، والعلاقة الإجمالية بالعميل. ومن ثم تتفاوت نسب التمويل المقدَّم من معاملة إلى أخرى ولا يمكن تحديدها مسبقًا بالرجوع إلى نسبة مئوية ثابتة.
تقديم المستندات وفحصها
قبل صرف الأموال، يجب على المستفيد تقديم المستندات المطلوبة إلى المؤسسة الممولة. ويفحص المصرف المستندات وفقًا لـ UCP 600 وإجراءاته الداخلية. وحين يطمئن إلى أن التقديم مطابق لخطاب الاعتماد المستندي ولاتفاقية التمويل، يجوز له صرف الأموال ثم استرداد قيمتها من المصرف المُصدِر أو المُعزِّز عند الاستحقاق أو السداد.
شكل متميز من أشكال تمويل التجارة
يُعدّ خصم الاعتماد المستندي أحد أقدم أشكال تمويل التجارة الدولية وأكثرها رسوخًا. فهو يتيح للمصدّرين تسريع التدفق النقدي مع الحفاظ على الغرض القانوني الأساسي للاعتماد المستندي بوصفه آلية دفع مأمونة.
خلافًا لما يُسمّى «برامج التسييل» التي يُروَّج لها كثيرًا على الإنترنت، لا ينطوي خصم الاعتماد المستندي على بيع الأداة ذاتها أو توريقها أو المضاربة بها. بل يمثل تمويلًا مصرفيًا حصيفًا يستند إلى صفقة تجارية موثَّقة، ومستندات مستوفية للشروط، وأطراف مقابلة مصرفية ذات سمعة جيدة، وتقييم ائتماني كامل. وعليه يبقى خدمة مصرفية متخصصة مقصورة على المعاملات التجارية المشروعة التي تُنجز ضمن المعايير المصرفية الدولية المعترف بها ومعايير تمويل التجارة.
خطابات الاعتماد الاحتياطية والضمانات المصرفية – حالة خاصة
التمويل المدعوم بالضمانات بدلًا من «التسييل»
قلّما تثير مجالات الأعمال المصرفية الدولية من سوء الفهم ما يثيره ما يُسمّى «تسييل» خطابات الاعتماد الاحتياطية (SBLC) والضمانات المصرفية (BG). فهذا التعبير شائع الاستخدام في التسويق التجاري وعلى شبكة الإنترنت، لكنه لا يصف بدقة الكيفية التي تقيّم بها المؤسسات المالية الخاضعة للتنظيم هذه الأدوات.
إن خطاب الاعتماد الاحتياطي (SBLC) أو الضمان المصرفي (BG) ليس أصلًا ماليًا يضاهي النقد أو الأوراق المالية القابلة للتداول أو السندات. فهو تعهد تعاقدي احتمالي يصدره مصرف لتأمين التزامات مقدّم الطلب. وغرضه الأساسي توفير ضمان للسداد أو دعم ائتماني عند تحقق شروط تعاقدية محددة. وبناءً عليه، لا يُشترى خطاب الاعتماد الاحتياطي أو الضمان المصرفي ولا يُتداول ولا يُحوَّل مباشرةً إلى نقد في العادة.
ومع ذلك، ففي ظروف مؤسسية محدودة، قد تصلح بعض الأدوات عالية الجودة لدعم معاملة تمويل مستقلة. وفي هذه الحالات، لا تقوم المؤسسة الممولة بحيازة الأداة أو «تحصيلها نقدًا»، بل تقيّم ما إذا كانت الأداة قادرة على توفير ضمان مقبول أو تعزيز ائتماني لتسهيل إقراض خضع لتقييم ائتماني دقيق. ويستند قرار التمويل إلى جودة المعاملة بمجملها، لا إلى وجود الأداة وحده.
ولهذا السبب لا يدير International Finance Bank برنامجًا عامًّا لتسييل خطابات الاعتماد الاحتياطي (SBLC) أو الضمانات المصرفية (BG). ويجري تقييم كل مقترح على حدة من خلال عناية واجبة كاملة قانونيًا وتجاريًا وتشغيليًا وائتمانيًا.
التحقق المستقل
تتمثل المرحلة الأولى من أي تقييم في التحقق المستقل من الأداة والمؤسسة المُصدِرة لها. وليست الأصالة وحدها كافية؛ إذ يجب على المؤسسة المموِّلة أيضًا أن تتأكد من أن المصرف المُصدِر مرخّص حسب الأصول، وسليم ماليًا، ومعترف به دوليًا، ومقبول وفق سياسات الائتمان الداخلية الخاصة بها.
قد يشمل التحقق التأكيد المباشر عبر قنوات الاتصال المعتمدة بين المصارف، وفحص وثائق الإصدار المعمول بها، ومراجعة الوضع التنظيمي للمؤسسة المُصدِرة وجدارتها الائتمانية ومخاطر البلد. ولا يستند أي قرار تمويلي إلى نسخ من المستندات المقدَّمة من مقدّمي الطلبات أو الوسطاء وحدها.
طبيعة الأداة
ثم تُفحص الخصائص القانونية للأداة. ويُولى اهتمام خاص لما إذا كان التعهد غير قابل للإلغاء، وغير مشروط عند الاقتضاء، وقابلًا للإنفاذ قانونًا، وخاضعًا لقواعد مصرفية دولية معترف بها مثل ISP98 أو UCP 600 حيثما ينطبق ذلك.
كما يراجع المصرف الغرض من الأداة. فضمانات حسن الأداء، وضمانات الدفعة المقدمة، وكفالات العطاءات، وسائر التعهدات المرتبطة بعقود محددة، لا تتمتع عمومًا إلا بقيمة محدودة كضمان عيني، أو لا قيمة لها على الإطلاق، لأن إمكانية إنفاذها تتوقف على وقائع تعاقدية بعينها. وفي المقابل، يجوز في ظروف استثنائية اعتبار بعض التعهدات غير المشروطة المستحقة الدفع عند الطلب الصادرة عن مصارف دولية ذات تصنيف ائتماني مرتفع عنصرًا واحدًا ضمن هيكل تمويلي أوسع.
الخلفية التجارية
ويُعدّ من الأهمية بالقدر ذاته الأساس التجاري للمعاملة. فالمؤسسات الممولة تهتم أساساً بالجوهر الاقتصادي للمعاملة المقترحة لا بالقيمة الاسمية للأداة. وعليه، يتعين على مقدم الطلب أن يثبت الغرض التجاري المشروع الذي يُطلب التمويل من أجله، والعلاقات التعاقدية القائمة، والاستخدام المقصود للمتحصلات.
تُرفض عادةً المعاملات التي تفتقر إلى مضمون تجاري حقيقي، وهياكل التمويل ذات الطابع المضاربي، والترتيبات المصممة لمجرد توليد السيولة دون غرض تجاري محدد.
العناية الواجبة تجاه العملاء
كما هو الحال مع كل علاقة مصرفية، يجب استكمال إجراءات اعرف عميلك (KYC) ومكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CTF) بالكامل قبل النظر في أي مقترح تمويل. ويتعين على المصرف التحقق من هوية العميل والملكية النفعية ومصدر الثروة ومصدر الأموال ونمط المعاملات المتوقع. وقد تُطلب العناية الواجبة المعززة بحسب الاختصاصات القضائية والأطراف المقابلة وخصائص المعاملة المعنية.
التقييم الائتماني
بعد استكمال المراجعات القانونية ومراجعات الامتثال، يجري المصرف تقييمًا ائتمانيًا كاملًا. ويراعي هذا التحليل الملاءة المالية للمؤسسة المُصدِرة، والقابلية القانونية للإنفاذ للتعهد، ومخاطر الدولة والاختصاص القضائي، وظروف السوق، وأجل المعاملة، وهيكل السداد، والآثار المترتبة على رأس المال التنظيمي، ومدى تقبّل المصرف للمخاطر بوجه عام.
إن وجود خطاب اعتماد احتياطي (SBLC) أو ضمان مصرفي (BG) حقيقي لا يضمن التمويل. فكثير من الأدوات الأصلية لا تصلح للإقراض المدعوم بالضمانات لأن المعاملة بمجملها لا تستوفي معايير العمل المصرفي الحصيف.
هيكل التمويل
إذا استوفت المعاملة المقترحة جميع المتطلبات القانونية والتجارية والتشغيلية والائتمانية، جاز للمصرف النظر في تقديم تسهيل تمويلي مدعوم جزئيًا بالأداة. وبحسب طبيعة المعاملة، قد يتخذ ذلك شكل تمويل مهيكل أو تمويل مشاريع أو تمويل التجارة أو ائتمان متجدد أو أي تسهيل آخر يُتفاوض عليه بصورة فردية.
يستند التمويل إلى القرار الائتماني المستقل للمصرف، لا إلى أي نسبة مئوية محددة مسبقًا من القيمة الاسمية للأداة. وتختلف نسب التمويل المقدَّم وقيم الضمانات والتسعير وآجال السداد وسائر الشروط التجارية بحسب الصورة الكاملة لمخاطر الصفقة، ولا يمكن تحديدها بالرجوع إلى نسب سوقية معيارية.
المراقبة المستمرة
وبعد اكتمال معاملة التمويل، يواصل المصرف مراقبة التسهيل والضمانات الداعمة له طوال عمر المعاملة. ويشمل ذلك المراجعة الدورية للمؤسسة المُصدِرة، والنشاط التجاري الأساسي، والتطورات التنظيمية، وأي تغييرات جوهرية تؤثر في قابلية إنفاذ الأداة الداعمة أو قيمتها.
وفي حال سداد التمويل بالكامل والوفاء بجميع الالتزامات التعاقدية، يُفرَج عن ترتيبات الضمانات وفقًا لوثائق التمويل.
عمل مصرفي مؤسسي لا «تسييل» عبر الإنترنت
لا يشارك International Finance Bank في البرامج التي تنطوي على خطابات SBLC مؤجَّرة، أو الإفراج النقدي المضمون، أو نسب تسييل ثابتة، أو هياكل تمويل يقودها وسطاء، أو ترتيبات مماثلة كثيرًا ما يُروَّج لها على الإنترنت. فمثل هذه الادعاءات لا تعكس الممارسة المصرفية الدولية المعمول بها.
إن التمويل المشروع المدعوم بخطابات الاعتماد الاحتياطية أو الضمانات المصرفية هو شكل متخصص من الائتمان المؤسسي يتطلب تحليلًا قانونيًا كاملًا، وتحققًا مستقلًا، وامتثالًا تنظيميًا، واكتتابًا حصيفًا، وجوهرًا تجاريًا حقيقيًا. وتقيّم المؤسسة الممولة المعاملة برمتها، لا الأداة المقدَّمة وحدها.
ولا يمكن لخطاب الاعتماد الاحتياطي (SBLC) أو الضمان المصرفي (BG) أن يسهم في حل تمويلي مهيكل بصورة مهنية ومتسق مع الممارسات المصرفية الدولية السليمة إلا عند استيفاء هذه المتطلبات.
متطلبات التوثيق للتمويل المدعوم بالأدوات المالية
مقدمة
التمويل المدعوم بالأدوات المالية عملية مصرفية متخصصة. وقد ينطوي على بيع أصل أو أداة مالية مؤهلة، أو استردادها، أو خصمها، أو تمويلها بدعم من ضمانات. ويوصف ذلك في اللغة التجارية غالبًا بأنه «تسييل»، وإن كان هذا المصطلح كثيرًا ما يفتقر إلى الدقة، ولا ينبغي فهمه على أنه تحويل تلقائي للأداة إلى نقد.
يقيّم International Finance Bank كل معاملة مقترحة على حدة. ولا يعتمد المصرف على وجود الأداة وحده، بل يراجع العميل وهيكل الملكية والغرض التجاري والمؤسسة المصدِرة والقابلية للإنفاذ قانونًا والمقبولية التنظيمية وقابلية التسويق والجودة الائتمانية الإجمالية للمعاملة.
لا تُنشئ أي أداة مالية استحقاقًا في الحصول على التمويل. ولا يُنظر في شروط التمويل إلا بعد استكمال العناية الواجبة من النواحي القانونية والتشغيلية والائتمانية ومن ناحية الامتثال.
تصنيف العملاء
الخطوة الأولى هي تحديد طبيعة مقدّم الطلب. فقد يكون العميل فردًا خاصًا أو شركة أو مؤسسة خاضعة للتنظيم أو صندوقًا استثماريًا أو صندوق ائتمان (ترست) أو مكتبًا عائليًا أو ترتيبًا قانونيًا آخر. ويحدد هذا التصنيف إجراءات التأهيل ومعيار العناية الواجبة المطبق والوثائق المطلوبة.
يتعين على العملاء الخاصين تقديم وثيقة هوية سارية صادرة عن جهة حكومية، وإثبات عنوان السكن، ومعلومات التعريف الضريبي، وما يثبت مصدر الثروة ومصدر الأموال.
يتعين على العملاء من الشركات تقديم الوثائق التأسيسية، وما يثبت التأسيس، ومستخرجات حديثة من سجل الشركات، وما يثبت صلاحية المفوّضين بالتوقيع، وقرارات مجلس الإدارة أو التوكيلات التي تجيز المعاملة، ومخططات الملكية، ووثائق إثبات هوية المديرين والمسؤولين والمساهمين والمستفيدين النهائيين.
يجب على العملاء المؤسسيين، بمن فيهم المؤسسات المالية الخاضعة للتنظيم والصناديق والهياكل الائتمانية، تقديم ما يثبت وضعهم التنظيمي وترخيصهم أو تسجيلهم عند الاقتضاء، ومستندات التأسيس، والمستندات المنظِّمة، وما يثبت صفة المفوّضين بالتوقيع، ومستندات الصندوق أو الهيكل الائتماني، ورمز تعريف الكيان القانوني (Legal Entity Identifier) عند الاقتضاء، وما يثبت أن المعاملة المقترحة تقع ضمن صلاحياتهم القانونية وتفويضهم الاستثماري.
يطبّق International Finance Bank العناية الواجبة المعززة متى انطوت المعاملة على هياكل ملكية معقدة، أو ولايات قضائية عالية المخاطر، أو أشخاص معرّضين سياسيًا، أو أنماط معاملات غير معتادة، أو مناطق خاضعة للعقوبات، أو أدوات يكتنف مصدرها الغموض.
وصف الأداة المالية
يجب على العميل تقديم وصف دقيق للأداة المالية أو الأصل المقترح تمويله. ويشمل ذلك نوع الأداة وقيمتها الاسمية وعملتها وتاريخ إصدارها وتاريخ استحقاقها وجهة الإصدار والقانون الواجب التطبيق والقواعد المعمول بها والرقم المرجعي وأي معلومات تتعلق بالسجل أو الحفظ أو المقاصة.
حيثما تكون الأداة ورقة مالية قابلة للتداول، ينبغي للعميل تقديم رقم ISIN أو CUSIP أو الرمز المشترك أو أي معرّف آخر معترف به للأوراق المالية، إلى جانب ما يثبت الحفظ لدى أمين حفظ أو نظام مقاصة أو وسيط مالي خاضع للتنظيم مقبول.
إذا كانت الأداة تعهداً مصرفياً، مثل خطاب الاعتماد الاحتياطي أو الضمان المصرفي أو الضمان المستقل عند الطلب أو خطاب الاعتماد المستندي، فيجب على العميل تقديم النص الكامل للأداة وبيانات المصرف المُصدِر والقواعد المطبقة وتاريخ انتهاء الصلاحية وبيانات المستفيد وجميع التعديلات أو المراسلات ذات الصلة.
عندما يكون الأصل ذمّة مدينة أو وثيقة تأمين أو حصة في صندوق أو حيازة من المعادن الثمينة أو أي أصل مالي آخر، يتعيّن على العميل تقديم المستندات التعاقدية ومستندات الحفظ والتقييم والملكية ذات الصلة بما يكفي للمراجعة القانونية والتجارية.
يحتفظ المصرف بالحق في تقرير ما إذا كانت الأداة قادرة على دعم التمويل أصلًا. فكثير من الأدوات أصلية لكنها غير مناسبة للتمويل المصرفي.
وثائق KYC وAML والامتثال
قبل النظر في أي مقترح تمويل، يتعين على International Finance Bank استكمال إجراءات KYC وAML وCFT والامتثال للعقوبات.
يجب على العميل تقديم وثائق الهوية الكاملة، ومعلومات المستفيد الحقيقي، وإقرارات الإقامة الضريبية، وأدلة مصدر الثروة، وأدلة مصدر الأموال، وتوضيحاً جلياً للغرض من استخدام العوائد.
يتعين على مقدمي الطلبات من الشركات والمؤسسات الإفصاح عن جميع المستفيدين الحقيقيين النهائيين والأشخاص المسيطرين والمديرين والمفوضين بالتوقيع والأطراف المرتبطة ذات الصلة. ويجوز للمصرف أن يطلب الهياكل التنظيمية وسجلات المساهمين والحسابات المدققة والإيداعات التنظيمية وصكوك إنشاء الصناديق الاستئمانية ووثائق الصناديق الاستثمارية أو ما يعادلها من المواد.
يجب على العميل الإفصاح عمّا إذا كان أي طرف في المعاملة شخصًا معرّضًا سياسيًا (PEP)، أو خاضعًا لعقوبات، أو طرفًا في دعوى قضائية، أو مرتبطًا بأخبار سلبية في وسائل الإعلام، أو متصلًا بولاية قضائية خاضعة لقيود.
يجري International Finance Bank عمليات الفحص الخاصة به مقابل قوائم العقوبات وقواعد بيانات الأشخاص المعرّضين سياسيًا ومصادر الأخبار السلبية والسجلات التنظيمية وأنظمة المخاطر الداخلية. وللمصرف أن يرفض معاملةً ما دون تقديم تفسير مفصّل عند ظهور شواغل تتعلق بالامتثال.
الأدلة على الملاءة المالية
في حال انطوت المعاملة المقترحة على إقراض أو تمويل مدعوم بالضمانات أو تسهيل ائتماني، سيقيّم المصرف المركز المالي لمقدم الطلب. وقد يُطلب من العميل تقديم قوائم مالية مدققة وحسابات إدارية وكشوف حسابات مصرفية وإثبات السيولة وتقارير ائتمانية وجداول الديون القائمة وكشوف الأصول وخطط الأعمال وتوقعات التدفقات النقدية وما يثبت القدرة على السداد.
بالنسبة إلى العملاء من الشركات، يجوز للمصرف أن يطلب البيانات المالية عن السنتين أو الثلاث السنوات المالية السابقة، والحسابات المرحلية، وإقرارات المدققين، والإقرارات الضريبية، وتفاصيل العلاقات المصرفية القائمة.
بالنسبة إلى العملاء الخاصين، يجوز للمصرف أن يطلب بيان صافي الثروة، أو مراجع مصرفية، أو كشوف المحافظ الاستثمارية، أو مستندات ضريبية، أو إفادات مستقلة من محاسبين.
وبالنسبة إلى العملاء المؤسسيين، قد يطلب المصرف معلومات عن رأس المال التنظيمي، والأصول المُدارة، وسجلات أداء الصناديق، والحسابات المدققة للصناديق، وإفادات أمناء الحفظ، ووثائق المستثمرين أو التفويضات.
إن قوة الأداة المالية لا تُغني عن فهم الوضع المالي الخاص بالعميل. ويقيّم المصرف المعاملة في مجملها.
الملكية وسند الملكية والأعباء
يجب على العميل إثبات الملكية المشروعة أو الاستحقاق الانتفاعي أو السيطرة المفوَّضة على الأداة أو الأصل. ويجب أن يقتنع المصرف بأن مقدّم الطلب يملك الحق القانوني في بيع الأداة أو رهنها أو التنازل عنها أو خصمها أو استخدامها بأي وجه آخر ضمن هيكل التمويل المقترح.
قد تشمل الأدلة كشوف خدمات الحفظ، وكشوف الحسابات، واتفاقيات التنازل، وتأكيدات المستفيدين، ومستخرجات سجلات الأوراق المالية، ومستندات الملكية، واتفاقيات الشراء، وسجلات التحويل، أو تأكيدات الجهة المُصدِرة.
ويتعين على العميل أيضًا أن يؤكد أن الأداة خالية من الرهون والتعهدات والأعباء والتنازلات والمطالبات المنافسة والدعاوى القضائية وأوامر المنع وأوامر الحجز وترتيبات التمويل السابقة. وعند الاقتضاء، يجوز للمصرف أن يطلب عمليات بحث عن الرهون، أو تأكيدات من أمناء الحفظ، أو تأكيدات من الجهة المُصدِرة، أو آراء قانونية، أو إقرارات خطية.
يجب الإفصاح عن أي عبء قائم أو قيد أو رهن أو حوالة أو مطالبة معارضة أو قيد تعاقدي. ويؤدي عدم الإفصاح عن هذه الأمور عادةً إلى الرفض الفوري للمعاملة.
شروط الأداة والمراجعة القانونية
يجب إتاحة النص القانوني الكامل للأداة للمراجعة. وسيحلل المصرف القانون الواجب التطبيق والاختصاص القضائي وقابلية الإنفاذ وقابلية التحويل والقيود على الإحالة وشروط الدفع وأحكام انتهاء الصلاحية وإجراءات التعديل والمتطلبات المستندية وأي بنود تؤثر في قيمة الأداة بوصفها ضمانًا عينيًا.
بالنسبة إلى خطابات الاعتماد الاحتياطية، قد تكون قواعد ISP98 أو UCP 600 ذات صلة بحسب هيكل العملية. وبالنسبة إلى الضمانات المستحقة عند الطلب، قد تكون قواعد URDG 758 ذات صلة. أما بالنسبة إلى خطابات الاعتماد المستندية، فتشكّل UCP 600 عادةً الإطار الواجب التطبيق. وفي ما يخص الأوراق المالية، يراجع المصرف نشرة الإصدار ومذكرة الطرح واتفاقية السندات (indenture) وشروطها وأحكامها وترتيبات الحفظ والقيود المفروضة على التحويل.
لا يشترط المصرف أن تكون كل أداة قابلة للتحويل أو التجزئة. فقد تكون هذه الخصائص ذات صلة في بعض الهياكل، لكنها ليست شروطاً عامة. والمسألة الحاسمة هي ما إذا كانت الأداة واجبة النفاذ قانوناً ومناسبة تجارياً لهيكل التمويل المقترح.
التحقق المستقل
لا يعتمد International Finance Bank على النسخ أو لقطات الشاشة أو إفادات الوسطاء أو بيانات مقدّم الطلب وحدها. ويجري المصرف التحقق المستقل متى كان ذلك مناسبًا.
بالنسبة إلى الأدوات المصرفية، قد يجري التحقق عبر اتصال مصرفي مباشر بين المصارف خاضع للرقابة، أو تأكيد مؤسسي مباشر، أو اتصال SWIFT موثَّق، أو غير ذلك من قنوات التعامل بين المصارف المقبولة.
وفي حالة الأوراق المالية، قد يتم التحقق من خلال أمناء الحفظ، أو أنظمة المقاصة، أو الوسطاء الخاضعين للرقابة التنظيمية، أو أمناء العهدة، أو وكلاء الدفع، أو جهات إيداع الأوراق المالية، أو أنظمة بيانات السوق المعترف بها.
بالنسبة إلى الذمم المدينة والأصول المرتبطة بالتجارة، قد يشمل التحقق المدينين أو المشترين أو شركات التأمين أو شركات النقل أو شركات المعاينة أو المستندات الجمركية أو مستندات الشحن أو غيرها من الأطراف المقابلة في المعاملة.
يحتفظ المصرف بالحق في الاتصال بالمؤسسات المُصدِرة، وجهات الحفظ، والمستشارين القانونيين، والمدققين، والأمناء، والجهات الرقابية، أو غيرها من الأطراف الثالثة الموثوقة. ويجب على مقدمي الطلبات والوسطاء عدم محاولة التحكم في عملية التحقق المستقلة التي يجريها المصرف أو تقييدها.
الآراء القانونية والمراجعة الخارجية
بحسب طبيعة المعاملة، قد يطلب International Finance Bank آراء قانونية مستقلة من مستشارين مؤهلين. ويجوز أن تتناول هذه الآراء الصلاحيات المؤسسية، وسلامة الإصدار، وقابلية الإنفاذ، والملكية، وقابلية التحويل، والقانون الحاكم، واستكمال إجراءات نفاذ الضمان في مواجهة الغير، والقيود التنظيمية، والمسائل الضريبية، واعتبارات العقوبات، ومشروعية الهيكل المقترح.
في حال تعدد الاختصاصات القضائية المعنية، قد يطلب المصرف آراء قانونية منفصلة من مستشارين قانونيين في الاختصاص القضائي للعميل والجهة المصدِرة والقانون الحاكم للأداة والاختصاص القضائي الذي قد يجري فيه التنفيذ.
يجب أن تصدر الآراء القانونية عن مستشار قانوني حسن السمعة يقبله المصرف، وقد يتعين توجيهها إلى International Finance Bank أو النص صراحةً على جواز اعتمادها عليها. ويجوز للمصرف أيضًا تكليف مستشاره القانوني الخاص على نفقة العميل عند الاقتضاء.
المتطلبات التنظيمية والمتطلبات العابرة للحدود
قد تؤدي المعاملات التي تنطوي على أدوات مالية إلى نشوء التزامات تنظيمية بموجب قوانين المصارف والأوراق المالية والعقوبات والضرائب والصرف الأجنبي والاستثمار وحماية البيانات ومكافحة غسل الأموال.
حيثما تدخل الأوراق المالية في المعاملة، سينظر المصرف في القواعد المعمول بها بشأن الطرح الخاص وقيود التحويل ونشرات الإصدار والحفظ وتصنيف المستثمرين. وحيثما يدخل تمويل التجارة، سينظر في متطلبات التجارة والجمارك والشحن والتأمين والعقوبات المعمول بها. وحيثما تدخل المدفوعات العابرة للحدود، فقد تكون الشفافية الضريبية وFATCA وCRS والضريبة المقتطعة وضوابط الصرف الأجنبي ذات صلة.
يجب على العميل تقديم جميع المعلومات اللازمة للتقييم التنظيمي وإعداد التقارير. وقد يشمل ذلك نماذج الإقامة الضريبية، وإقرارات CRS الذاتية، ونماذج FATCA، ومعرّف الكيان القانوني، وأرقام الضريبة للشركات، والتسجيلات التنظيمية، وتأكيدات تفويضات الاستثمار، وإقرارات قوانين الأوراق المالية.
لن يمضي International Finance Bank في تنفيذ أي معاملة لا يمكن هيكلتها ضمن إطار مشروع وشفاف ومقبول من الناحية التنظيمية.
الغرض التجاري واستخدام العائدات
يجب على العميل تقديم شرح واضح للغرض التجاري من التمويل المقترح وللاستخدام المزمع لعائداته. ويهدف التمويل إلى دعم نشاط مشروع في مجالات الأعمال أو الاستثمار أو التجارة أو المشاريع أو رأس المال العامل أو الخزينة.
من غير المرجّح أن تستوفي الشروط المعاملات المصممة لمجرد توليد سيولة نقدية من أداة ما دون جوهر اقتصادي حقيقي. وللمصرف أن يطلب العقود والفواتير ووثائق المشروع وخطط الأعمال ومستندات الاستحواذ وتفويضات الاستثمار وجداول الميزانية وخطط السحب أو أي مواد أخرى تثبت المبرر التجاري للمعاملة.
يجب أن يكون استخدام العائدات مشروعًا وشفافًا ومتسقًا مع النشاط التجاري للعميل.
الأدوات المصرفية: ملاحظة خاصة
كثيراً ما يُساء فهم خطابات الاعتماد الاحتياطية والضمانات المصرفية وما يماثلها من التعهدات المصرفية. فهي ليست معادلات نقدية ولا يمكن تسييلها تلقائياً، بل هي التزامات تعاقدية احتمالية تُصدَر لأغراض محددة.
في ظروف محدودة، قد يدعم تعهد مصرفي عالي الجودة معاملة تمويل منفصلة بوصفه ضمانًا أو تعزيزًا ائتمانيًا. وسيقيّم المصرف الجهة المُصدِرة والشروط والقواعد الحاكمة وقابلية الإنفاذ والمخاطر المرتبطة بالاختصاص القضائي والغرض التجاري وهيكل السداد.
لا يشارك International Finance Bank في برامج خطابات الاعتماد الاحتياطية المؤجَّرة، ولا في مخططات الإفراج المضمون عن النقد، ولا في الهياكل التي يقودها الوسطاء لتسييل الأدوات، ولا في وعود نسبة القرض إلى القيمة الثابتة، ولا في برامج الطرح الخاص التي تفتقر إلى جوهر تجاري، ولا في الترتيبات القائمة حصرًا على القيمة الاسمية لأداة ما.
الشروط التجارية
لا ينشر International Finance Bank معدلات تمويل ثابتة، ولا نسب قرض إلى قيمة معيارية، ولا جداول تسعير مسبقة التحديد. وتتوقف الشروط التجارية على طبيعة الأصل، وجودة المُصدِر، وقابلية التسويق، والقابلية للإنفاذ القانوني، والولاية القضائية، ومدة التمويل، ومصدر السداد، وهيكل الضمان، وملف العميل، والمعالجة التنظيمية، وظروف السوق السائدة.
لا يُنظر في الشروط إلا بعد استكمال العناية الواجبة والحصول على الموافقة الداخلية. وإلى حين توقيع الوثائق الرسمية واستيفاء جميع الشروط المسبقة، لا يوجد أي التزام تمويلي.
ملخص
تُعدّ حزمة المستندات المكتملة أمرًا جوهريًا لأي مقترح تمويل مدعوم بأداة مالية. ويجب على العميل تقديم أدلة واضحة على الهوية والصلاحية والملكية والمصدر المشروع والغرض التجاري والمركز المالي والامتثال التنظيمي وجودة الأداة.
يستخدم International Finance Bank هذه المعلومات لتحديد ما إذا كانت المعاملة المقترحة سليمة قانونيًا ومبرَّرة تجاريًا وقابلة للتنفيذ تشغيليًا ومتسقة مع الممارسات المصرفية المؤسسية الحصيفة.
إن إجراءات المصرف صارمة عن قصد، فهي تحمي العميل والمصرف ونزاهة النظام المالي. ويمكن مراجعة المعاملات الحقيقية ذات الأطراف الشفافة والأدوات القابلة للتحقق والجوهر التجاري المشروع مراجعة مهنية. أما المقترحات غير المكتملة أو غير الشفافة أو المضاربية أو المعروضة عبر وسطاء فلن يُمضى فيها.

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.