الحسابات المتخصصة
حسابات الضمان
نعتز في International Finance Bank LTD بالتزامنا بتأمين معاملاتكم المالية. ومن خلال مجموعتنا الكاملة من خدمات الضمان (الإسكرو)، نوفر قدرًا استثنائيًا من الأمان واليقين، بما يجعل تجربة الشراء أو البيع لديكم سلسة قدر الإمكان.
سواء كنتم بصدد شراء عقار، أو مزاولة نشاط تجاري، أو التفاوض على عقد إيجار، أو إجراء أي معاملة تتطلب الأمان والثقة، فبوسعنا مساعدتكم. صُمّمت حسابات الضمان العقارية لدينا لمنح المشترين والبائعين الاطمئنان، إذ تحتفظ بالأموال بصورة آمنة إلى حين استيفاء جميع الشروط التعاقدية. ومن خلال حسابات ضمان المعاملات الإلكترونية، نوفّر المستوى ذاته من الأمان في العالم الرقمي، بما يكفل سلامة معاملات التجارة الإلكترونية.
وفي حالة عقود الإيجار، تُعدّ حسابات ضمان الإيجار لدينا الأداة الأمثل للمستأجرين الذين يحتاجون إلى التأكد من احترام حقوقهم. أما من يحتاج إلى حل مرن، فتوفّر حسابات الضمان العامة بين المشتري والبائع لدينا طبقة إضافية من الحماية في أي معاملة، إذ تحتفظ بالأموال بأمان إلى حين استيفاء جميع الشروط.
فيما يلي بعض أنواع حسابات الضمان شائعة الاستخدام:
- حسابات الضمان العامة بين المشتري والبائع: هذه الحسابات متعددة الاستخدامات ويمكن اعتمادها في أي صفقة يرغب فيها المشتري والبائع في ضمان تنفيذ الاتفاق قبل تبادل الأموال. وتحتفظ هذه الحسابات بدفعة المشتري إلى أن يستوفي البائع جميع شروط الاتفاق، وعندها يُفرَج عن الأموال.
- حسابات الضمان للمعاملات عبر الإنترنت: مفيدة بوجه خاص للتجارة الإلكترونية، إذ تحتفظ هذه الحسابات بدفعة المشتري إلى حين استلام المنتج أو الخدمة والموافقة عليهما، بما يحمي المشترين والبائعين في المعاملات عبر الإنترنت.
- حسابات الضمان العقارية: تُستخدم هذه الحسابات في المعاملات العقارية، وتحتفظ بأموال المشتري إلى حين استيفاء جميع شروط البيع، بما يضمن تبادلًا آمنًا ومحميًا.
- حسابات ضمان الإيجار: يمكن للمستأجرين استخدام هذه الحسابات لإيداع إيجارهم إذا لم يقم المؤجّر بواجباته، كالتقصير في إجراء الإصلاحات اللازمة. ويُفرَج عن الأموال لصالح المؤجّر متى استوفى الشروط المتفق عليها.
- توفّر حسابات الضمان للصناديق الائتمانية لدينا حلًا آمنًا لإدارة الأموال المخصصة لغرض محدد أو لشخص بعينه. ونتفهم أن إدارة الصناديق الائتمانية تتطلب مستوى رفيعًا من الأمان والدقة والامتثال للمتطلبات القانونية. وبصفتنا وكيل الضمان، نكفل صرف الأموال وفق شروط الصندوق الائتماني بدقة، بما يمنح أمناء الصناديق والمستفيدين على حدّ سواء الطمأنينة.
- وبالمثل، بالنسبة إلى صناديق الاستثمار والصناديق المشتركة، توفّر حسابات الضمان الخاصة بالصناديق لدينا مكانًا آمنًا لحفظ رأس المال خلال فترات المعاملات الرئيسية. وقد يشمل ذلك أوقات اندماج الصناديق أو استدعاءات رأس المال أو الانتقال بين جولات الاستثمار. ويحرص فريقنا المختص على استيفاء جميع المتطلبات التنظيمية وصرف الأموال وفق الشروط المتفق عليها.
صُمّمت كل خدمة من خدمات الضمان لدينا مع مراعاة احتياجاتكم كعملاء. ونحرص على تقديم تجربة مبسّطة وسهلة الاستخدام، عبر منصات متكاملة على الإنترنت لإدارة الحساب بسلاسة، ودعم مخصّص للعملاء يرافقكم في كل خطوة.
مع IFB، لا تبقى أموالكم معطّلة، إذ إن حسابات الضمان لدينا تدرّ فوائد، مما يتيح لأموالكم أن تنمو أثناء حفظها بأمان. ثقوا في International Finance Bank LTD لإضفاء مستوى إضافي من الأمان والطمأنينة على معاملاتكم المالية. اتصلوا بنا اليوم للاطلاع على مزيد من المعلومات حول خدمات الضمان لدينا وإيجاد الحل الملائم لاحتياجاتكم.
فهم حسابات الضمان لدى IFB: دليل للمعاملات الآمنة
في IFB، تضيف خدمات حساب الضمان لدينا طبقة من الأمان والثقة إلى معاملات الشركات. وانطلاقاً من مفهوم الضمان (Escrow) الذي يدل تاريخياً على احتفاظ طرف ثالث باتفاق ما، تعمل حسابات الضمان لدينا بوصفها مستودعاً محايداً لدى طرف ثالث، يحفظ الأصول إلى حين استيفاء الشروط التعاقدية المحددة.
حسابات الضمان لدى IFB: منارة للثقة
صُمّمت حسابات الضمان لدينا للحد من مخاطر تعثّر المدفوعات، فتوفّر للبائعين ضمانة الحصول على الدفع المؤمَّن وللمشترين الثقة باستلام الأصول المستحقة لهم. ويتولى المسؤول عن الإشراف على حساب الضمان لدى IFB ضمان التنفيذ الدقيق لعملية الدفع بعد استيفاء الشروط المتفق عليها.
لماذا تختار خدمات حساب الضمان لدى IFB؟
تُعدّ حسابات الضمان لدى IFB ضرورية في سيناريوهات متعددة للشركات:
- تمويل المشاريع: ضمان أداء مشاريع البنية التحتية طويلة الأجل من خلال خدمات حساب الضمان لدينا، بما يكفل إدارة سداد القروض بفعالية.
- أسهم الشركات: استخدام حساب الضمان لإدارة الأسهم أثناء عمليات الدمج والاستحواذ أو تخصيصات أسهم الموظفين، بما يكفل انتقالًا آمنًا للملكية.
- معاملات العقارات: تيسير العناية الواجبة في التعاملات العقارية، بما يتيح للبائعين والمشترين منصة آمنة لإتمام معاملاتهم.
- الطروحات العامة للأسهم: تبسّط حلول الضمان الكاملة لدينا العملية بدءاً من تقديم الطلب وحتى التخصيص ورد المبالغ، بما يضمن سلاسة سير عملية الطرح العام.
- المعاملات عبر الإنترنت: تعزيز أمان عمليات الشراء ذات القيمة العالية عبر الإنترنت، مع الاحتفاظ بالأموال بصورة آمنة إلى حين استيفاء جميع شروط المعاملة.
بدء إجراءات حساب الضمان الخاص بك لدى IFB
إن الشروع في فتح حساب ضمان لدى IFB أمر يسير:
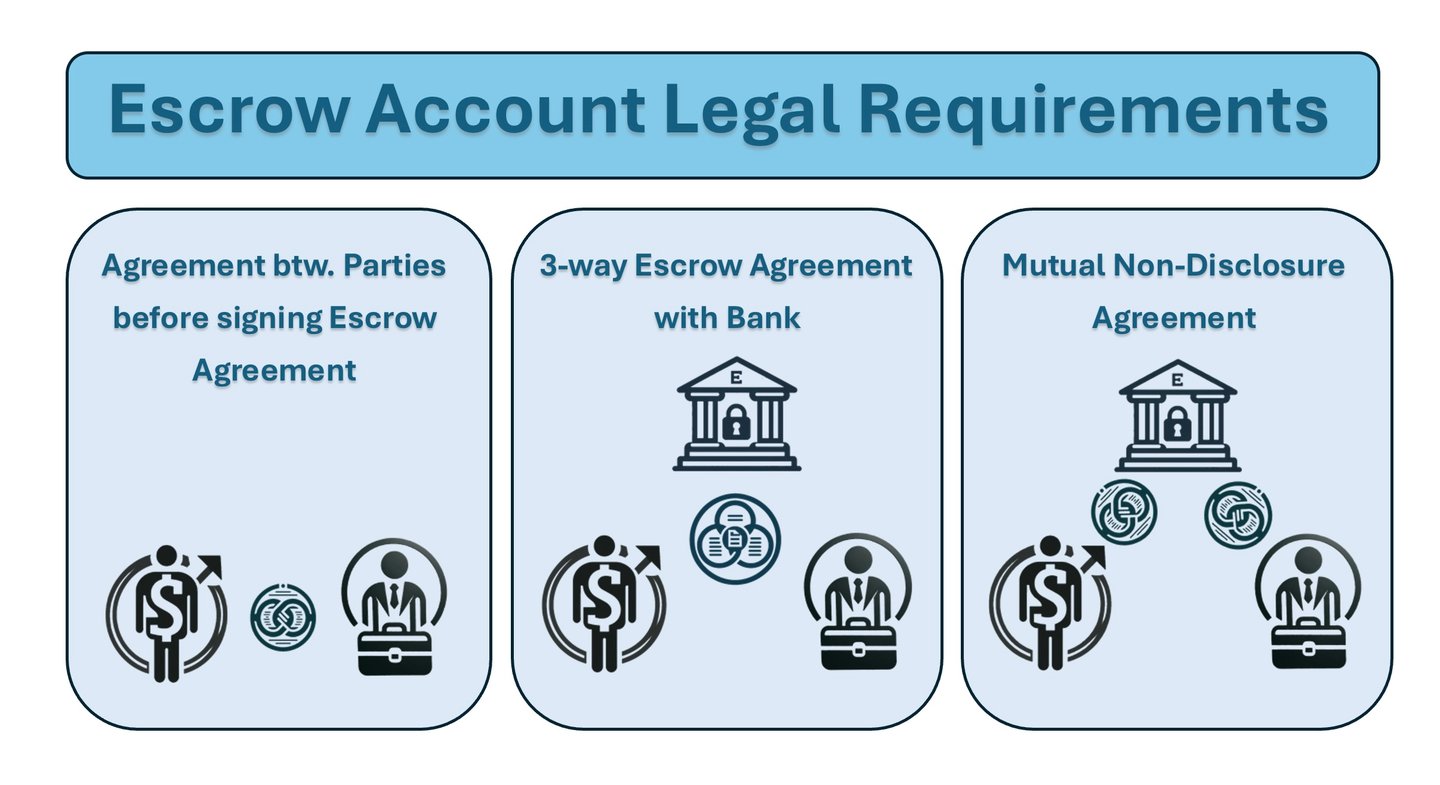
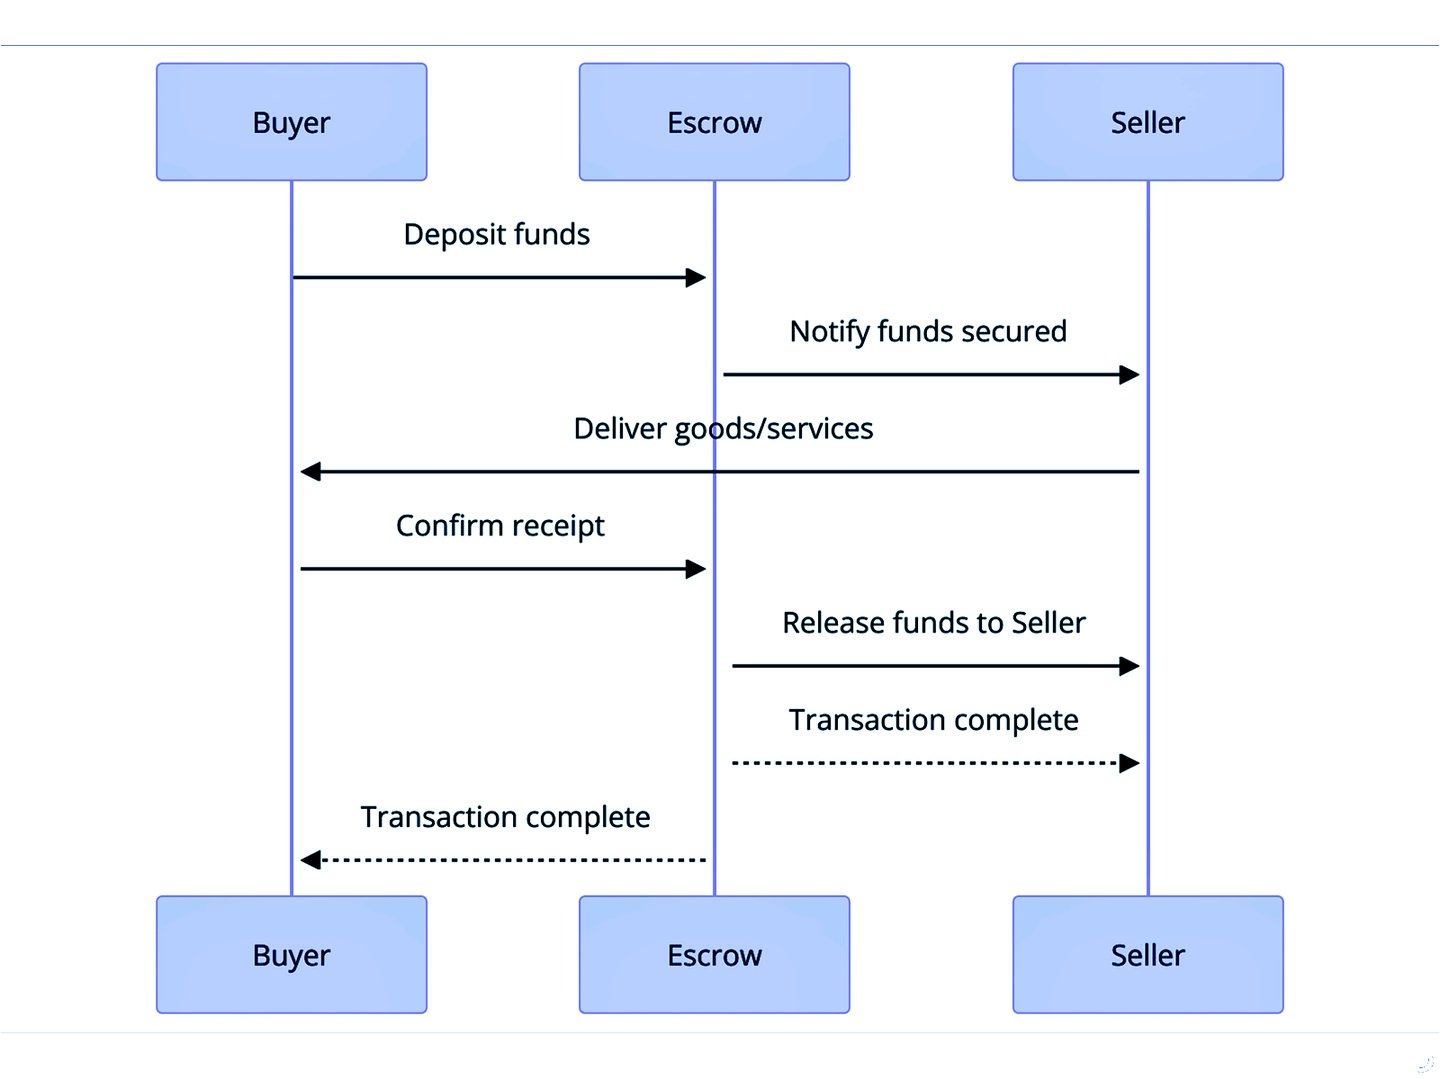
- الاتفاقية: يوافق الطرفان على اتفاقية ضمان (Escrow Agreement) تحدد شروط المعاملة.
- تفعيل الحساب: يتحمل البائع رسوم تفعيل الحساب
- تمويل الحساب: عند الاتفاق، يودع المشتري الأموال في حساب الضمان، ويؤكد IFB استلامها لجميع الأطراف.
- مراقبة المعاملات: نراقب المعاملة بعناية لضمان الامتثال للشروط المتفق عليها.
- الإتمام الناجح: عند استيفاء الشروط، يُفرَج عن الأصول أو الأموال وفقًا لاتفاقية الضمان.
- تسوية المنازعات: في حال نشوء خلافات، يدخل الحساب في مسار تسوية المنازعات لتحديد مصير الأصول المحتجزة.
الاستفادة من حساب الضمان لتأمين معاملات الشركات
تؤدي حسابات الضمان لدى IFB دورًا حاسمًا في تأمين التجارة الدولية والمعاملات العقارية وغيرها، إذ توفر للطرفين الاطمئنان اللازم لإبرام الأعمال بثقة.
مزايا حسابات الضمان لدى IFB
- الحماية المالية: لا يُفرَج عن الأموال إلا عند استيفاء الشروط المتفق عليها، بما يحمي المشتري والبائع على حد سواء.
- سهولة إدارة المدفوعات: إدارة مدفوعات الضرائب والتأمين بسهولة من خلال صرفٍ مجدول.
- المدفوعات المجدولة: يمكن سداد ضرائب العقارات والتأمين في مواعيدها من حساب الضمان، بما يعود بالنفع على المالكين والمقرضين.
باختصار
توفّر حسابات الضمان لدى IFB معالجة آمنة وموثوقة ومحايدة للأموال. وسواء تعلّق الأمر بتمويل المشاريع أو العقارات أو معاملات أسهم الشركات، تكفل خدمات الضمان لدينا حماية استثماراتكم، دعماً لنزاهة أعمالكم وسلامة وضعكم المالي.
تكاليفنا ورسومنا
تشمل التكاليف المعتادة المرتبطة بحساب الضمان لدى المصرف ما يلي:
- رسوم الدفع: يدفع المشترون عادةً رسم دفع شهريًا أو ربع سنويًا أو نصف سنويًا أو سنويًا وفقًا لشروط الاتفاقية.
- رسوم الضمان (Escrow): يبلغ متوسط تكلفة رسوم الضمان ما بين 1% و2% من سعر شراء المعاملة. فعلى سبيل المثال، قد تتراوح رسوم الضمان لمعاملة بسعر 200,000 يورو بين 2,000 و4,000 يورو. ويجوز أن يتحمل المشتري أو البائع رسوم معاملة الضمان، أو أن تُقسَّم بينهما بالتساوي.
- تكاليف إضافية: يمكن أن تغطي رسوم الضمان نفقات متنوعة مثل الأعمال الورقية وتوزيع الأموال والضرائب العقارية وأقساط تأمين مالكي المنازل وأقساط التأمين على سند الملكية.
- هيكل الرسوم: يمكن احتساب رسوم حساب الضمان كنسبة مئوية من القيمة الإجمالية للمعاملة أو كمبلغ ثابت.
- طرق الدفع: يمكن للمشترين استخدام الحوالات المصرفية وبطاقات الائتمان (Mastercard وVisa) وPayPal أو غيرها من الطرق المحددة لسداد رسوم خدمات الضمان.
- خيارات الصرف: يمكن للبائعين والوسطاء اختيار طريقة الصرف التي يفضلونها للمعاملات، وتتفاوت الرسوم بحسب الطريقة المختارة
- العوامل المؤثرة في الرسوم
- مبلغ المعاملة: قد تستفيد المعاملات الكبيرة من رسوم نسبية أقل نتيجة وفورات الحجم.
- التعقيد: قد تترتب رسوم أعلى على الصفقات التي تضم أطرافًا متعددة أو عناصر عابرة للحدود أو هياكل قانونية معقدة.
- المدة: قد تؤدي فترات الاحتفاظ الأطول إلى زيادة إجمالي الرسوم نتيجة تكاليف إدارة الحساب المستمرة.
- الامتثال التنظيمي: العناية الواجبة المعززة لمعاملات المستثمرين قد تضيف إلى التكاليف الإجمالية.
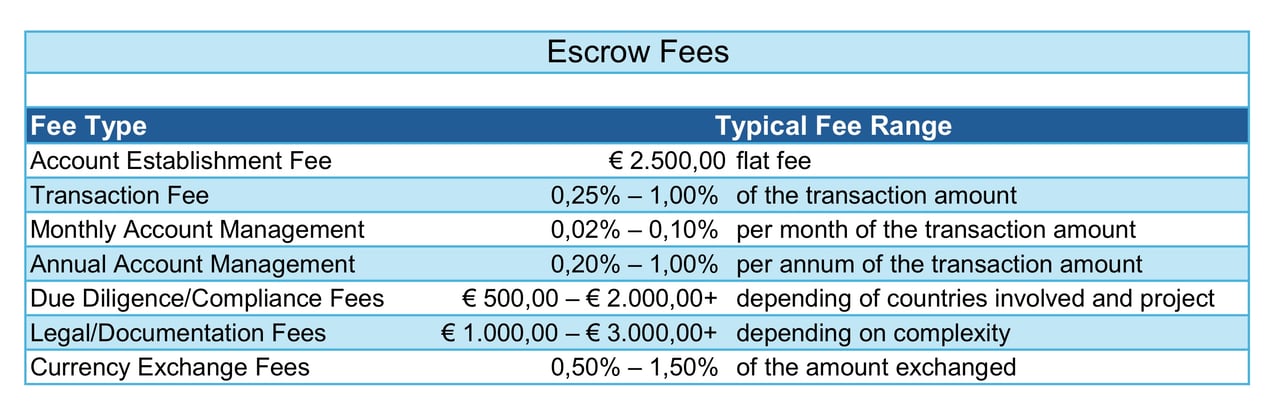
غالبًا ما تكون الرسوم قابلة للتفاوض، ولا سيما في الصفقات ذات القيمة المرتفعة أو العلاقات المستمرة
خدمات حساب الضمان لوكيل الدفع
في IFB، ندرك الأهمية البالغة للمعاملات المالية الآمنة والفعّالة في بيئة الأعمال الحالية المتسمة بالحيوية. وقد صُمّمت خدمات حساب الضمان وأمين الدفع لدينا خصيصًا لتيسير المعاملات ذات القيمة المرتفعة بأعلى درجات الاحترافية والموثوقية والامتثال.
تعمل خدمات وكيل الدفع الضامن (Escrow Paymaster) لدينا وسيطًا موثوقًا لضمان صرف الأموال بسلاسة وأمان بين الأطراف المتعاملة. ومن خلال خبرتنا وبنيتنا التحتية المتينة، نوفر للعملاء حلًا شفافًا وكفؤًا ومتوافقًا تمامًا مع المتطلبات لإدارة التسويات المالية الكبرى.
السمات الرئيسية لخدمات حساب الضمان لأمين الدفع (Escrow Paymaster) لدينا
- إدارة الأموال بأمان: تقدم IFB خدمة مخصصة على غرار حساب الضمان لحفظ الأموال وإدارتها بأمان إلى حين استيفاء جميع شروط الصفقة.
- الامتثال والشفافية: نلتزم بمعايير الامتثال الدولية، بما فيها KYC وAML وغيرها من المتطلبات التنظيمية، بما يضمن مشروعية جميع المعاملات وشفافيتها.
- قدرات متعددة العملات: بفضل النفاذ إلى الشبكات المالية العالمية، تدعم خدمات وكيل الدفع بنظام الضمان لدينا المعاملات بعملات متعددة، مع توفير أسعار صرف تنافسية ومدفوعات عابرة للحدود مبسّطة.
- الصرف في الوقت المناسب: تُصرف الأموال بسرعة ودقة بمجرد الوفاء بجميع الالتزامات التعاقدية، مما يمنح جميع الأطراف المعنية راحة البال.
- إشراف الخبراء: يشرف فريقنا من المتخصصين الماليين ذوي الخبرة على العملية بأكملها، بما يكفل التزام كل خطوة من خطوات المعاملة بالمعايير القانونية والتنظيمية.
من يستفيد من خدمات وكيل الدفع بنظام الضمان لدينا؟
تناسب خدمات حساب الضمان لوكيل الدفع لدينا الأفراد والشركات والمؤسسات المنخرطة في معاملات عالية القيمة، ومنها:
- الصفقات العقارية
- تسويات صناديق الاستثمار
- صفقات السلع الأساسية
- المعاملات التجارية الدولية
- مدفوعات المشاريع المشتركة أو الشراكات
لماذا تختار IFB لخدمات وكيل الدفع في حسابات الضمان؟
- خبرة جديرة بالثقة: أكثر من عقدين من الخبرة في العمليات المالية الدولية.
- ضمان الامتثال: التزام صارم بالأنظمة واللوائح الدولية.
- انتشار عالمي: الوصول إلى شبكة عالمية من المؤسسات المالية.
- حلول مصممة خصيصًا: باقات خدمات مخصصة تلائم الاحتياجات الفريدة للمعاملات.
ابدأ اليوم
في IFB نعطي الأولوية لأمنكم المالي ونجاحكم. وسواء كنتم تيسّرون صفقة كبرى أو تتولون تسويات مالية معقدة، فإن خدمات حساب الضمان وأمين الدفع لدينا توفر لكم الإشراف المهني والموثوقية اللذين تحتاجون إليهما.
اتصلوا بفريقنا اليوم للاطلاع على كيفية دعمنا لمعاملاتكم بثقة وكفاءة.
الرسوم المعتادة لمعاملات حساب الضمان
| نوع الرسوم | النطاق | ملاحظات |
|---|---|---|
| رسوم حساب الضمان أو وكيل الدفع | 0.5%–1% | قابلة للتفاوض لتصل إلى 0.25%–0.5% للمعاملات ذات القيمة العالية جدًا (التي تتجاوز 100 مليون دولار أمريكي) |
| رسوم التأمين | 0.1%–0.5% | التأمين على سندات الملكية أو حماية الأصول؛ وقد تصل نسبته في المعاملات عالية المخاطر إلى 1% |
| الأتعاب القانونية | 0.25%–1% | قد ترتفع في المعاملات العابرة للحدود أو المعقدة إلى ما بين 1% و2% |
| رسوم الامتثال | 0.1%–0.25% | فحوص KYC/AML والتكاليف الإدارية ذات الصلة |
| رسوم التحويلات المصرفية | رسم ثابت (50–500 دولار أمريكي) | تكون عادةً ضئيلة في المعاملات ذات القيمة العالية |
| رسوم الاستشارات والخدمات الاستشارية | 0.5%–1% | يتوقف على مشاركة المستشارين الماليين أو الاستشاريين |
| رسوم الإيداع التنظيمي | رسم ثابت أو نسبة مئوية صغيرة | يتوقف على الاختصاص القضائي والمتطلبات التنظيمية |
| الإجمالي التقديري | 1.5%–3% | قابلة للتفاوض لتتراوح بين 1% و1.5% للمعاملات ذات القيمة الفائقة (التي تتجاوز 500 مليون دولار أمريكي) |
- إجمالي الرسوم التقديري | 1.5% – 3%
- قابلة للتفاوض لتصل إلى 1% – 1.5% للمعاملات ذات القيمة الفائقة (> 500 مليون دولار أمريكي).
يوفّر هذا الهيكل وضوحًا ويصلح لأي عرض تقديمي أو تحليل داخلي
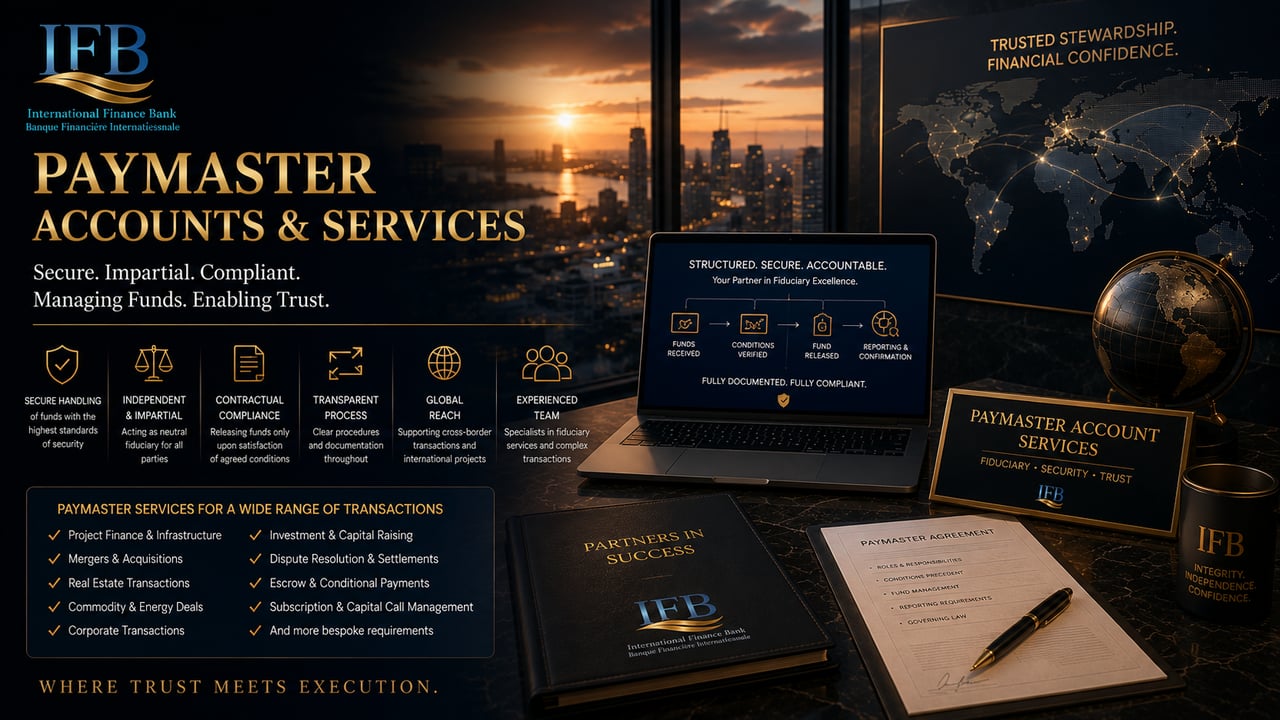
خدمات الدفع نيابةً عن العملاء (Paymaster)
لكي نتمكن من تحديد الطبيعة الدقيقة لخدمات وكيل الدفع التي تحتاجونها، ولضمان هيكلة ارتباطنا بما يتوافق تمامًا مع جميع المعايير القانونية والتنظيمية والائتمانية، نرجو التكرم بتزويدنا بوصف مفصّل للمعاملة أو الترتيب المعني.
أولًا. الغرض من الأموال وسياقها
- ما الغرض الرئيسي الذي تحتاج من أجله إلى خدمات الدفع نيابةً عنك (Paymaster)؟
- (مثل: توزيع أموال ناتجة عن معاملة تجارية، أو إتمام صفقة عقارية، أو برنامج طرح خاص، أو تيسير حساب ضمان، أو صرف عمولات، أو تسوية ميراث أو صندوق ائتماني، وغير ذلك)
- ما مصدر الأموال المراد التعامل بها وما طبيعتها؟
- (مثل عائدات البيع، أو عوائد الاستثمار، أو التسوية مع طرف ثالث، أو التحويلات بين الشركات، وما إلى ذلك)
- ما هو إجمالي المبلغ المتوقع أن يتلقاه وكيل الدفع ويصرفه؟
- (يُرجى بيان العملة، والإجمالي التقديري، وعدد المعاملات المتوقعة.)
- هل سيتلقى الوكيل الدافع الأموال و/أو يصرفها على دفعات، أم دفعة واحدة؟
- (في حال السداد على دفعات، يُرجى تحديد وتيرة الدفعات ومبالغها.)
ثانياً. الأطراف المعنية
- من هي الأطراف المشاركة في المعاملة؟
- (يُرجى ذكر الأسماء القانونية الكاملة والاختصاصات القضائية والأدوار، مثل: المشتري، البائع، الوسيط، الجهة المانحة للتفويض، وغيرها)
- هل هناك وسطاء يستحقون عمولات أو حصصًا من الرسوم؟
- (إذا كانت الإجابة بنعم، يرجى تقديم التفاصيل، بما في ذلك الأسماء القانونية والولايات القضائية والنسب أو المبالغ المتفق عليها.)
- هل لدى جميع المستفيدين من الأموال حسابات مصرفية موثّقة ومستندات KYC متاحة؟
- (وإن لم يكن كذلك، فما هو الجدول الزمني للتقديم؟)
ثالثًا. المسائل المتعلقة بالاختصاص القضائي والأمور التنظيمية
- في أي ولاية (ولايات) قضائية ستُستلم الأموال وتُصرف؟
- (يُرجى تحديد البلد والمدينة، وبيان ما إذا كان الهيكل المفضّل محلياً أم خارجياً.)
- هل توجد أي إقرارات تنظيمية أو استقطاعات ضريبية أو التزامات إبلاغ مرتبطة بهذه المعاملة؟
- (إذا كانت الإجابة نعم، فمن سيكون مسؤولاً عن هذه الالتزامات؟)
- هل تخضع المعاملة لمتطلبات الامتثال بموجب FATCA أو CRS أو غيرهما من الأنظمة العابرة للحدود؟
رابعًا. التعليمات المصرفية وتعليمات الدفع
- ما العملة التي تفضّلونها لاستلام الأموال وصرفها؟
- بأي مصرف (أو مصارف) ينبغي ربط الجهة المسؤولة عن الدفع؟
- (يُرجى ذكر رمز SWIFT/BIC والدولة، وبيان ما إذا كان يُشترط أن تكون المؤسسة من الشريحة الأولى.)
- هل توجد وسيلة دفع مفضلة؟
- (مثل SWIFT pacs.008 وSEPA وCHAPS وRTGS وKTT وتحويل الأصول المشفّرة، وغيرها)
- هل تشترطون على وكيل الدفع توفير حسابات منفصلة للمستفيدين كلٌّ على حدة؟
- (أم ستُصرف الأموال من حساب عملاء مجمّع؟)
خامساً. الإطار الزمني والاستعجال
- ما هو الجدول الزمني المتوقع لتنفيذ خدمات وكيل الدفع؟
- (فوري، خلال 7 أيام، قائم على المشروع، متكرر/شهري، إلخ.)
- هل توجد مواعيد نهائية تعاقدية أو مراحل أداء مرتبطة بالصرف؟
سادساً. الأمن والشفافية وإعداد التقارير
- هل تشترطون أن يحتفظ وكيل الدفع بالأموال بموجب اتفاقية ضمان أو هيكل استئماني؟
- هل ستحتاج إلى تقارير فورية، أم كشوف دورية، أم سجل تدقيق لعمليات الصرف؟
- هل تُصرف الأموال بناءً على تعليمات كتابية متبادلة فقط، أم من جانب الموكِّل منفردًا؟
- هل تتطلبون الاستعانة بمسؤول امتثال أو مستشار قانوني تابع لطرف ثالث للإشراف على المعاملة؟
سابعًا: الرسوم والأتعاب
- كيف يُعوَّض الوكيل الدافع (paymaster)؟
- (رسوم ثابتة، أم نسبة مئوية من الأموال المتداولة، أم لكل معاملة، أم أتعاب دورية، أم غير ذلك؟)
- من سيتحمل مسؤولية دفع أتعاب وكيل الدفع؟
- (العميل أو طرف ثالث أو بالاشتراك بين المستفيدين، وغير ذلك)
- هل يُنصّ في الاتفاقية على رسوم نجاح أو على عنصر قائم على الأداء؟
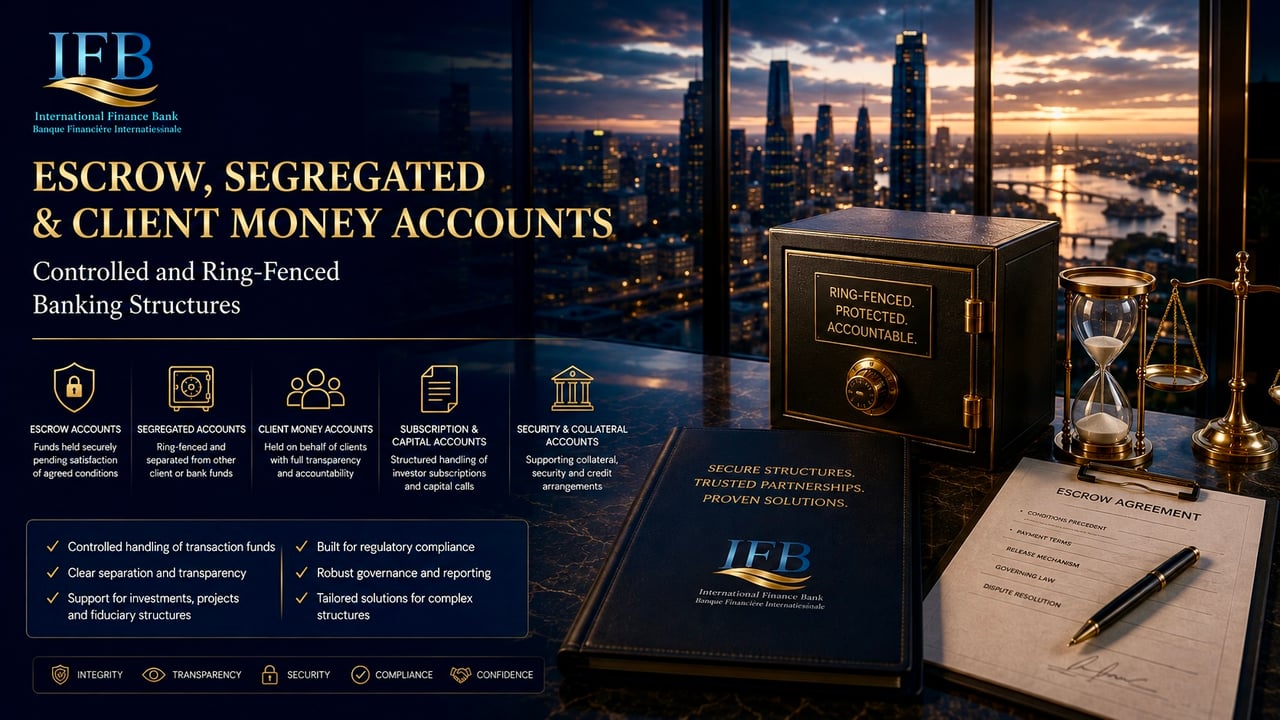
حسابات الضمان والحسابات المفصولة وحسابات أموال العملاء
الهياكل المصرفية الخاضعة للرقابة والمعزولة (Ring-Fenced)
يوفّر International Finance Bank ترتيبات حسابات متخصصة للمعاملات ونماذج الأعمال التي تتطلب الاحتفاظ بالأموال بصورة منفصلة أو مشروطة أو لحساب عملاء أو مستثمرين أو مستفيدين أو أطراف مقابلة محددين.
بحسب الغرض القانوني والتجاري، يمكن للمصرف إنشاء هياكل حسابات ضمان وحسابات منفصلة وحسابات مخصَّصة وحسابات أموال العملاء.
حسابات الضمان
توفر حسابات الضمان آلية خاضعة للرقابة لحجز الأموال إلى حين استيفاء الشروط التعاقدية المتفق عليها.
وقد تكون ملائمة لـ:
- عمليات الاستحواذ والتصرف
- المعاملات التجارية
- تمويل المشاريع
- شراء الأصول
- معاملات الاستثمار
- معاملات العقارات
- معاملات السلع
- معاملات الشركات
- متحصلات الاكتتاب
- ودائع المعاملات
- المدفوعات المشروطة
يخضع الإفراج عن الأموال لترتيبات الضمان المتفق عليها، ويظل مرهونًا بمتطلبات الامتثال والمتطلبات التشغيلية لدى المصرف.
الحسابات المفصولة والمخصصة
يجوز فتح حسابات مفصولة أو مخصصة حيثما تقتضي الحاجة أن تكون الأموال قابلة للتحديد ومفصولة تشغيليًا عن الأموال الأخرى ضمن هيكل أوسع للشركات أو الاستثمار أو الصناديق الاستئمانية أو المشاريع.
قد تشمل التطبيقات ما يلي:
- أوعية الاستثمار
- الكيانات ذات الغرض الخاص (SPVs)
- الصناديق الاستئمانية
- شركات المشاريع
- مديرو الأصول
- هياكل الاستثمار المؤسسي
- المشاريع أو الأصول الفردية
- أموال المستثمرين
- احتياطيات المعاملات
- ترتيبات مخصصة للإيرادات أو التوزيعات
يتوقف الأثر القانوني للفصل على وثائق الحساب المعمول بها والهيكل التعاقدي والقانون الواجب التطبيق. ولذلك لا ينبغي تفسير الفصل التشغيلي على أنه يُنشئ حماية قانونية تتجاوز ما تقرره الترتيبات القانونية ذات الصلة.
حسابات أموال العملاء
يجوز النظر في فتح حسابات أموال العملاء للأعمال الخاضعة للتنظيم أو المقبولة بوجه آخر، والتي تتلقى أموالًا أو تديرها نيابةً عن عملائها النهائيين.
يشمل المستخدمون المحتملون:
- مديرو الاستثمار والأصول
- الأمناء المهنيون
- الوسطاء والجهات الوسيطة
- مزودو الخدمات للشركات
- منصات الاستثمار
- عملاء مؤسسيون آخرون معتمدون
يجوز للمصرف أن يطلب ما يثبت صلاحية العميل في تلقي أموال الغير وإدارتها، إلى جانب تفاصيل الإطار التنظيمي وإطار حماية الأموال المعمول بهما.
حسابات الاكتتاب ورأس المال
وبالنسبة للهياكل الاستثمارية المؤهلة، يجوز أيضًا استخدام ترتيبات مفصولة لاكتتابات المستثمرين واستدعاءات رأس المال وعائدات الاستثمار.
يمكن أن توفر هذه الحسابات انتقالًا منضبطًا بين:
تمويل المستثمر ← التحقق والقبول ← التخصيص ← الاستثمار أو توظيف الأموال في المشاريع
وحيثما ترتبط أموال الاكتتاب بأوراق مالية أو ترتيبات استثمار جماعي أو منتجات استثمارية منظّمة أخرى، فقد تُطلب وثائق تنظيمية وتراخيص مناسبة.
ترتيبات الضمانات والرهون
ويجوز أيضاً، عند الاقتضاء، أن تشكّل الحسابات المفصولة جزءاً من ترتيب موثّق للضمانات أو التأمينات.
يتطلب إنشاء الحقوق الضمانية واستكمال إجراءات نفاذها توثيقًا تعاقديًا مناسبًا، ولا يمكن أن ينشأ ذلك لمجرد تسمية حساب ما بأنه حساب ضمانات أو حساب مفصول.
الامتثال والشفافية
يطبّق International Finance Bank تدقيقًا معززًا حيثما تتضمن الحسابات أموال أطراف ثالثة أو مستثمرين أو مستفيدين أو معاملات.
يجوز للمصرف أن يطلب تحديد هوية الأطراف المعنية الأساسية، والغرض الاقتصادي، والعلاقات التعاقدية، ومصدر الأموال، وتدفقات المعاملات المتوقعة.
International Finance Bank – هياكل مصرفية خاضعة للرقابة حيث يكتسب الفصل والشفافية والصلاحيات الموثقة أهمية.