الشيكات
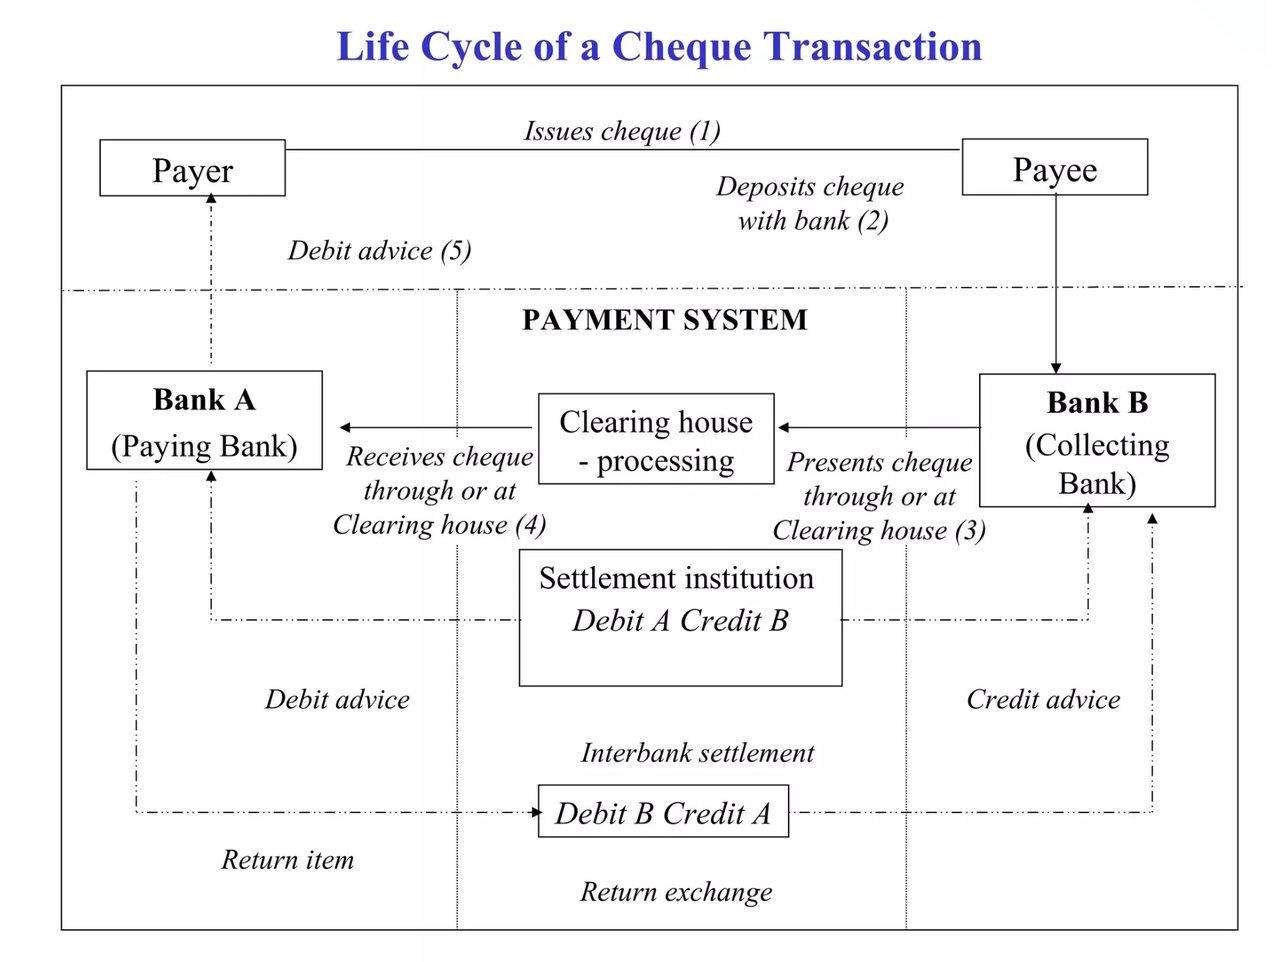
تتبع معاملات الشيكات، سواء عبر مصرفنا أو أي مصرف آخر، عملية منظمة تستند إلى الممارسات المصرفية التقليدية وتنطوي على عدة خطوات:
- إصدار الشيك: يحرّر صاحب الحساب (الساحب) شيكًا يتضمن البيانات الأساسية: اسم المستفيد، والمبلغ النقدي المحدد (كتابةً ورقمًا)، وتاريخ الإصدار، وتوقيع الساحب الموثّق.
- تقديم الشيك: يودع المستفيد الشيك في حسابه المصرفي. ويمكن لهذا المصرف، المعروف بالمصرف المُحصِّل، استلام الشيك إما عبر التقديم المادي في أحد الفروع أو عبر القنوات الإلكترونية متى توفرت.
- التحقق والتظهير: يدقّق المصرف المحصّل الشيك للتحقق من صحته، ويوقّعه أو يختمه تظهيراً له، تأكيداً لاستلامه المستند وتحققه الأولي من صحته.
- عملية المقاصة: يُرسَل الشيك إلى نظام مقاصة مركزي أو مباشرةً إلى المصرف المسحوب عليه (حيث يوجد حساب الساحب). وفي نظام المقاصة، تجمّع المصارف الشيكات وسائر الأدوات المسحوبة على بعضها البعض وتسوّيها، مما يسهّل عملية تسوية المعاملات.
- تحويل الأموال: عند الاستلام، يجري المصرف المسحوب عليه مزيداً من التحقق من الشيك، مركّزاً على رصيد حساب الساحب وصحة التوقيع. وإذا كان الشيك صحيحاً وكان في الحساب رصيد كافٍ، يقوم المصرف المسحوب عليه بخصم مبلغ الشيك من حساب الساحب.
- التسوية: يُقيَّد المبلغ المُقاصّ في حساب المصرف المُحصِّل. ويقوم هذا المصرف بدوره بقيد المبلغ في حساب المستفيد، بما يُتمّ دورة المعاملة.
- ارتداد الشيك: إذا لم يُصرف الشيك (بسبب عدم كفاية الرصيد أو عدم تطابق التوقيع أو غير ذلك)، يُعاد إلى المصرف المحصِّل مقترنًا برمز سبب محدد. ويقوم المصرف المحصِّل عندئذٍ بإخطار المستفيد بتعذّر العملية.
يبيّن هذا التسلسل من الإجراءات العملية المنهجية والدقيقة التي تتبعها المصارف في معالجة الشيكات، بما يكفل الأمن المالي والالتزام بالأنظمة المصرفية.
عندما يقوم المصرف بصرف شيك،
تنطوي العملية على سلسلة من الخطوات المصممة للتحقق من مشروعية الشيك، والتأكد من كفاية الرصيد في حساب الدافع، وتسوية المعاملة بين المؤسسات المالية. وفيما يلي عرض للإجراءات بتعقيدها المحكم:
1. إيداع الشيك وبدء المعالجة
عند تقديم الشيك (سواء عند شبّاك المصرف أو عبر جهاز الصراف الآلي أو عبر الإيداع بالهاتف المحمول)، يبدأ مصرف المستفيد («المصرف المستفيد») بمعالجة الشيك. ويجري أولًا التحقق من اكتمال البيانات الأساسية الواردة في الشيك (مثل رقم حساب الدافع والمبلغ والتاريخ والتوقيعات) ومن صحتها.
2. الترميز والمقاصة
يقوم مصرف المستفيد بترميز معلومات الشيك في صيغة إلكترونية. وتتيح البيانات الرئيسية، مثل رمز MICR (التعرّف على الحروف المطبوعة بالحبر الممغنط)، الموجود أسفل الشيك، معالجته رقميًا.
ثم يدخل الشيك إلى نظام المقاصة، الذي يشكّل حلقة الوصل بين مصرف المستفيد (مصرف المتلقي) ومصرف الدافع (مصرف المُصدِر). ويمكن أن تتم هذه المقاصة عبر:
- مقاصة الصور: تتم مقاصة الشيكات بصورة متزايدة في شكل صور رقمية، مثل نظام مقاصة الصور في المملكة المتحدة الذي تديره Pay.UK، أو تبادل الصور بموجب قانون Check 21 في الولايات المتحدة.
- المصارف المراسلة: تُستخدم في المعاملات الدولية عندما لا تكون بين المصارف علاقات مباشرة.
- التسوية لدى المصرف المركزي: تُسوّى المراكز الصافية الناتجة بين المصارف بأموال المصرف المركزي، على سبيل المثال لدى Bank of England أو عبر Federal Reserve.
3. التسوية والتحقق
في هذه المرحلة، يتلقى مصرف الدافع («المصرف المسحوب عليه») بيانات الشيك عبر نظام المقاصة. ويتحقق مما يلي:
- كفاية الأموال: يجب أن يتوافر في حساب الدافع رصيد كافٍ لصرف الشيك.
- المشروعية: يجري تدقيق توقيع الشيك وسائر بياناته للكشف عن أي تزوير أو احتيال.
- إيقاف الدفع: يتحقق المصرف الدافع مما إذا كان قد قُدِّم طلب إيقاف دفع بشأن الشيك.
وإذا تكللت جميع عمليات التحقق بالنجاح، يأذن المصرف المسحوب عليه بالدفع.
4. تحويل الأموال والتسوية
- يُقيَّد على الجانب المدين من حساب الدافع مبلغ الشيك.
- يتلقى مصرف المستفيد الأموال إلكترونيًا ويقيدها دائنة في حساب المستفيد.
يصبح الشيك الورقي عديم الأهمية عند هذه المرحلة، إذ تتم التسوية بالوسائل الرقمية.
5. المدة الزمنية لمقاصة الشيكات
- الشيكات المحلية: تتم مقاصتها عادةً خلال يوم إلى يومي عمل.
- الشيكات من خارج الولاية أو الشيكات الأجنبية: قد يستغرق تحصيلها عدة أيام إلى أسابيع، لما تتطلبه من تدخل مصارف وسيطة أو مصارف مراسِلة لأغراض التحقق والتسوية.
6. الشيكات المرتجعة أو المرفوضة
إذا لم يتوفر في حساب الساحب رصيد كافٍ، أو جرى الإبلاغ عن الشيك بوصفه غير صالح (كأن يكون مُعدَّلاً أو مزوَّراً)، فسيُرتجع الشيك. ويقوم مصرف المستفيد بعكس المعاملة، فيخصم المبلغ من حساب المستفيد وقد يفرض رسوماً.
أبرز النقاط بشأن الشيكات الأجنبية
تخضع الشيكات الأجنبية للمبادئ ذاتها، لكنها تنطوي على طبقات إضافية:
- تحويل العملة: تُحوَّل عملة الشيك إلى العملة المحلية للمستلم.
- الخدمات المصرفية للمراسلين: يُوجَّه الشيك عبر شبكات دولية، غالباً بواسطة رسائل SWIFT.
- مقاصّة ممتدة: يستغرق التحقق من الشيكات الأجنبية وقتًا أطول بسبب اختلاف الأنظمة القضائية والتنظيمية.
وهكذا يعتمد صرف الشيكات على الثقة والتحقق وأنظمة المقاصة بين المصارف، وكلها تعمل معاً لضمان تسوية مالية آمنة ودقيقة. ورغم تزايد رقمنة العملية، تظل ركيزتها الأساسية راسخة في مبادئ التوثيق والمساءلة.


الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.