الحوالات المصرفية الدولية (IBD)
التعريف وسير العمل والتسوية وضوابط المخاطر
ملخص تنفيذي
إن الحوالة المصرفية الدولية (IBD) أداة مسبقة الدفع صادرة عن مصرف، وتشبه من حيث الوظيفة الشيك المصرفي، وتُستخدم في المدفوعات العابرة للحدود ذات القيمة العالية التي يشترط فيها المستفيد تعهدًا ثابتًا بتوافر الأموال. ويقبل IFB حوالات IBD «للتحصيل»: إذ نتحقق من الأداة، ونقدّمها عبر شبكة مراسلينا إلى المصرف المُصدِر، ثم نقيّد المبلغ في حسابكم بعد استلام التسوية النهائية. وفي ظروف وولايات قضائية محدودة ومحددة بوضوح، قد يتيح IFB قيد المبلغ مبكرًا «مع التحفظ» (مع حق الرجوع) ريثما تتم المقاصة النهائية.
1. ماهية IBD وما ليس كذلك
- مدفوعة مسبقًا ومسحوبة على المصرف: تُقتطع الأموال من المشتري عند الإصدار، وتُسحب الحوالة على المصرف المُصدِر (أو فرعه المخصص للدفع).
- مقوّمة بعملة أجنبية: وهي عادةً عملة المستفيد، وإن كان الإصدار بعملات متعددة أمرًا شائعًا.
- أداة مادية قابلة للتداول: يلزم تقديم الأصل الورقي للإيداع والمقاصة.
- ليست تحويلاً فورياً: خلافاً لحوالات SWIFT، تتطلب IBDs تقديماً مادياً للمستند ومقاصة بين المصارف قبل أن تصبح العملية نهائية.
2. متى يكون اعتماد IBD ملائمًا
- شراء العقارات، والرسوم الدراسية، وودائع الجدية، والمعاملات التي يشترط فيها المستفيد أداة مدعومة من مصرف.
- البيئات التي ينعدم فيها لدى الأطراف المقابلة الثقة بالتحويلات الإلكترونية أو التي تشترط «مستندات مصرفية ورقية».
- الحالات التي تتطلب مسار تدقيق واضحًا وإصدارًا على ورق أمني يتضمن ميزات مضادة للتزوير.
3. كيف يتعامل IFB مع أي IBD واردة
3.1 الإيداع لدى IFB
- أرسلوا الكمبيالة الأصلية عبر ناقل معتمد إلى مكتب التجارة والتحصيل لدينا؛ فمصرف IFB لا يشغّل فروعًا مفتوحة للجمهور.
- قدِّم ما يلي:
- بيانات حسابك لدى IFB المخصصة للإيداع.
- هوية سارية، وبالنسبة إلى العملاء من الشركات، التفويض بالإيداع.
- أي مستندات داعمة (فاتورة/عقد) عند طلبها لأغراض الامتثال.
3.2 التحقق من الأدوات المالية
- الفحوص البصرية وفحوص الأمان: العلامات المائية، والطباعة الدقيقة، والصور المجسمة (الهولوغرام)، والحساسية الكيميائية، وسلامة الأرقام التسلسلية.
- تحقق المصرف المُصدِر: استخدام رسائل SWIFT أو غيرها من قنوات المراسلة الآمنة للتأكد من تفاصيل الإصدار عند الاقتضاء.
- فحص العقوبات/AML: يجري فحص الأطراف والغرض والاختصاصات القضائية وفق القوائم المعمول بها وقواعد المخاطر الداخلية.
النتيجة: يقبل IFB المستند للتحصيل، أو يقبله مع تحفظ (نادرًا وبسلطة تقديرية)، أو يرفضه (مثلًا عند الاشتباه في التزوير أو وجود مخاطر عقوبات أو عدم اكتمال الأداة).
3.3 التقديم والتحصيل
- المسار: يرسل IFB الحوالة المصرفية إلى المصرف المُصدِر (أو فرعه المعيَّن للدفع) مباشرةً أو عبر المصرف المراسل الذي نتعامل معه بعملة الحوالة والموجود في بلدها.
- الأسلوب: تحصيل مجرد من المستندات وفق ممارسات السوق المنصوص عليها في ICC URC 522 (عُرف مهني)، ما لم يحدد المصرف المُصدِر شروطًا بديلة.
3.4 التسوية والقيد في الحساب
- القيد النهائي: بعد وفاء المصرف المُصدِر بالسحب وتلقي IFB أموالًا محصّلة، يقيد IFB المبلغ في حسابكم بتاريخ قيمة يوافق تاريخ الاستلام، بعد خصم الرسوم المطبقة.
- القيد الدائن المشروط بالتحصيل (إن مُنح): يجوز لـ IFB قيد المبالغ في الحساب قبل التسوية النهائية، وذلك حصرًا مع حق الرجوع. وإذا رفض المصرف المُصدِر الوفاء بالسحب أو أعاده، فسيقوم IFB بعكس القيد واسترداد المبالغ من المودِع.
4. هل سيحوّل المصرف المُصدِر الأموال أم لا؟
4.1 الوفاء (الدفع)
يحوّل المصرف المُصدِر الأموال عندما:
- الحوالة المصرفية (الكمبيالة) أصلية وغير معدَّلة وسارية المفعول (ضمن أي مدة صلاحية مذكورة).
- لا يوجد أمر إيقاف دفع ولا بلاغ فقدان.
- اجتيزت جميع الفحوصات التنظيمية بنجاح.
النتيجة لدى IFB: نتسلّم الأموال عبر المصرف المراسل لدينا. ويُقيَّد المبلغ في حسابكم عند الاستلام النهائي.
4.2 رفض الدفع (عدم السداد)
يجوز للمصرف المُصدِر رفض الدفع إذا:
- يُشتبه في وجود تزوير أو تعديل.
- تم تقديم أمر بإيقاف الدفع (كأن يُبلَّغ عن فقدان الأداة أو سرقتها).
- وجود عدم تطابق جوهري (عدم تطابق اسم المستفيد، أو انتهاء صلاحية الأداة).
- ينطبق قيد تنظيمي أو قانوني (عقوبات، أمر قضائي).
- مخالفات الإصدار (مثل كون الأداة لم تصدر عنهم أو صدرت عن طريق الخطأ).
النتيجة لدى IFB: نُخطركم برفض الوفاء، ونعيد المستند الأصلي أو نصدر إشعارًا رسميًا بالرفض، ونعكس أي قيد ائتماني مؤقت إن كان قد أُجري. ويجوز لكم ملاحقة الجهة المشترية/المُصدِرة مباشرة لاقتضاء حقوقكم.
5. المُهَل الزمنية وتاريخ القيمة
- التحقق لدى IFB: عادةً من يوم إلى يومي عمل من تاريخ استلام الأداة الأصلية.
- التحصيل الدولي: عادةً من 5 إلى 15 يوم عمل، ويختلف باختلاف العملة والبلد ومراحل البريد/الشحن السريع ومعالجة المصرف المراسل وأي مراجعات تنظيمية.
- القيد الدائن النهائي: في اليوم الذي يتلقى فيه IFB الأموال بقيمة نهائية مؤكدة من المصرف المُصدِر/المراسل. وتصبح الأموال عندئذٍ قابلة للاستخدام والتحويل بالكامل.
ملاحظة: غالباً ما تؤدي مدد العبور والعطلات وفروق التوقيت إلى إطالة الدورات الخاصة بالكمبيالات المسحوبة بالدولار الأمريكي والدولار الكندي والجنيه الإسترليني واليورو على فروع أجنبية.
6. الرسوم والمصاريف
- رسوم المعالجة: معالجة إيداعات IBD.
- رسوم المراسلين: وفق ما تحمّله المصارف الوسيطة/المصارف الدافعة.
- خدمة البريد السريع: حيثما يتطلب التقديم شحنًا مؤمَّنًا.
- تحويل العملات الأجنبية (إذا طلبتم التحويل عند الإيداع): يُنفَّذ بسعر الصرف السائد المطبَّق على العملاء لدى IFB في تاريخ القيمة.
- رسوم النقص في الاحتياطي: تُطبَّق فقط في حال منح تاريخ قيمة مبكر.
للاطلاع على التعرفة الحالية، يُرجى الرجوع إلى جدول الرسوم لدى IFB أو التواصل مع مدير علاقتكم.
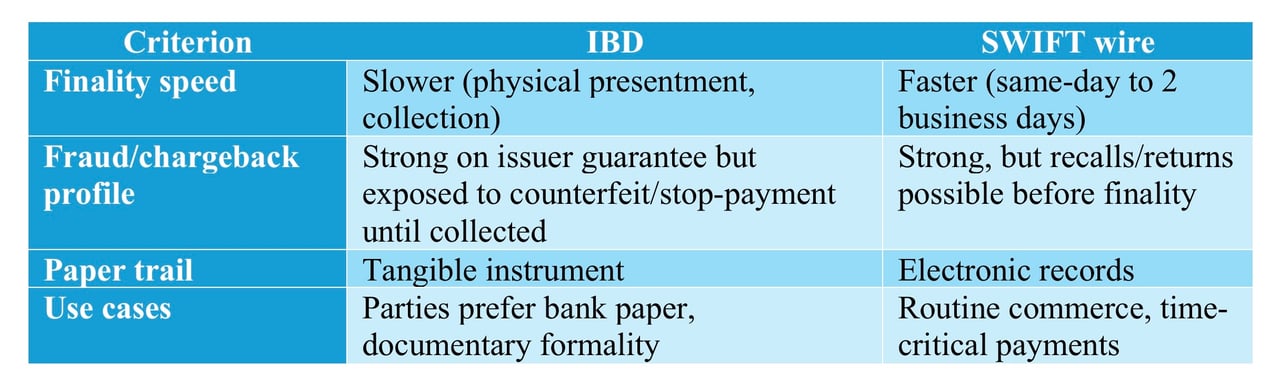
7. المقارنة: IBD مقابل حوالة SWIFT
8. المخاطر وعوامل التخفيف وضمانات IFB
- مخاطر التزوير/التعديل: يجري الحدّ منها عبر فحوص أمنية متعددة العوامل وتأكيد الجهة المُصدِرة.
- الفقدان/السرقة أثناء النقل: يُحدّ منهما عبر الحفظ الخاضع للرقابة والشحن المختوم وشركات النقل ذات التتبّع.
- المخاطر التنظيمية: تُدار من خلال إجراءات شاملة لمكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) والفحص المتعلق بالعقوبات.
- مخاطر عدم الوفاء: لا تزول إلا عند التسوية النهائية؛ وقبل ذلك، يكون أي قيد ائتماني مبكر مع حق الرجوع حصرًا.
التزامات العميل: تقديم بيانات المستفيد بدقة، والحفاظ على الشفافية بشأن غرض المعاملة، والاحتفاظ بإثباتات الشراء/العقد.
9. التحويلات الصادرة بعد الإيداع
بمجرد قيد الأموال المحصَّلة في الحساب:
- التحويل داخل IFB أو إلى مصارف أخرى عبر SWIFT أو SEPA أو RTP أو الأنظمة المحلية بحسب الاقتضاء.
- تحويل اختياري للعملات الأجنبية عند إصدار التعليمات، أو تطبيق قواعد التحويل التلقائي وفق تفويضكم.
- تُطبَّق مواعيد الإغلاق المعتادة للقيمة في اليوم نفسه بحسب كل عملة.
10. معالجة الحالات الخاصة
- الحوالات المصرفية المفقودة أو التالفة: لن يعالج IFB النسخ المصوّرة أو الممسوحة ضوئيًا. ويتعين على المشتري أن يطلب من المصرف المُصدِر إيقاف الحوالة وإعادة إصدارها. ويمكننا تقديم إثبات الإيداع إذا وقع الفقدان بعد تسليمها إلى IFB.
- اختلاف الأسماء: يلزم التظهير والإثبات المستندي؛ وإلا وجب إعادة إصدار الكمبيالة.
- الحوالات منتهية الصلاحية: تشير كثير من الحوالات إلى مدة صلاحية؛ ويلتزم IFB بقواعد الجهة المُصدِرة. وقد يلزم إعادة الإصدار.
- التظهيرات المتعددة: مقبولة رهنًا بقواعد الجهة المُصدِرة وبمراجعة المخاطر لدى IFB.
11. قائمة مراجعة المستندات لإيداع IBD لدى IFB
- المسودة الأصلية، دون تعديل.
- معلومات حسابك لدى IFB.
- هوية رسمية سارية (للأفراد) أو تفويض الشركة وهويات المفوّضين بالتوقيع (للشركات).
- أدلة المعاملة الأساسية عند الطلب (فاتورة، عقد، اتفاقية شراء).
12. الإطار القانوني والتنظيمي
- تتبع التحصيلات الممارسات السائدة في السوق (مثل مبادئ ICC URC 522 بشأن التحصيلات المصرفية) والقانون المحلي المعمول به.
- يكون قبول IFB على سبيل التحصيل ما لم يُنص صراحةً على خلاف ذلك كتابةً.
- يكون الائتمان المبكر، متى مُنح، مشروطًا ومع حق الرجوع، ويجوز عكسه عند رفض الوفاء.
13. أبرز الخلاصات
- إن IBD آمن ولكنه ليس فوريًا.
- تُقيِّد IFB المبلغ في الحساب بعد استلام الأموال المحصَّلة نهائياً من المصرف المُصدِر؛ وأي تاريخ قيمة أسبق يكون مشروطاً.
- يظل رفض الدفع ممكناً إلى حين التسوية النهائية؛ ويجب التعامل مع أي أموال مؤقتة على أنها غير نهائية.
- في المدفوعات الحساسة للوقت، يُعدّ التحويل البرقي عبر SWIFT هو الأفضل عمومًا؛ أما في المتطلبات المستندية الرسمية، فيظل مستند IBD هو المناسب.
14. اتصل بنا
للاطلاع على إجراءات الإيداع والتعرفات والمواعيد النهائية الخاصة بكل عملة، يُرجى التواصل مع مدير علاقاتكم لدى IFB أو مع إدارة التجارة والتحصيل.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.