為跨國經營企業而設的跨境財資及銀行基礎設施
IFB 服務於司庫需求超出一般境內銀行業務框架的合資格企業。我們為跨司法管轄區、跨交易對手及跨結算環境營運的企業,提供多幣種銀行服務、跨境付款執行、流動性支持及以客戶關係為本的服務。
一旦企業需管理多種貨幣、跨境供應商資金流、跨境結算及多實體架構,國際庫務管理便會顯著複雜化。在此情況下,銀行所提供的不應僅止於帳戶使用權,更須提供可靠的執行能力、清晰的營運流程及可信賴的控制機制。
先有銀行架構,後有銀行產品
國際資金管理不應以累積方式演進。若銀行關係是被動開立的,每個市場一家、每個交易對手一家、每次危機一家,結果只會是分散割裂,而非多元分散。企業最終是在管理銀行,而非管理流動性。
一個連貫的架構會為每項往來關係賦予明確職能,並使其嚴守該職能。營運帳戶承載商業資金流動,財資帳戶持有儲備,託管與結算分開,貿易工具則透過具備相應代理網絡的機構辦理。沒有任何安排無故重複,也沒有任何關鍵環節依賴單一故障點。
此項紀律在四方面物有所值。對帳工作變得機械化而非偵查式。付款執行得以改善,因為每項資金流均經由專為其設計的渠道處理。流動性可從整體層面一覽無遺,而無需以人手逐一匯集各項結餘。交易對手風險亦成為一項決策,而非歷史遺留的偶然結果。
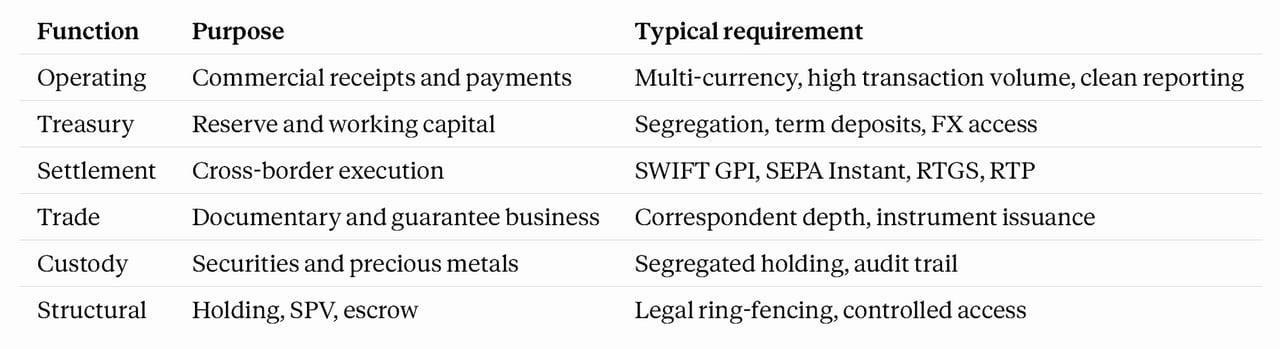
並無標準範本。適當的架構取決於企業的交易地點、股權結構,以及其實際涉及的結算環境。本行在建議開設帳戶之前會先進行評估。
IFB 的法人銀行業務框架正是按照上述要求而設計:涵蓋營運、庫務及託管用途的多層級帳戶結構;多幣種帳戶;透過 SWIFT(附 gpi 追蹤)、SEPA Instant、RTGS 及 RTP 進行支付,在 IFB 並非直接參與者的情況下,透過代理銀行執行,亦包括內部帳冊轉帳;客製化的交易監控及報告;量身訂造的流動性框架;並應要求提供外匯即期、遠期及掉期安排。
此司庫路徑專為創辦人、業主兼管理者及業務遍及國際的主事人而設,其業務已超出一般本地銀行服務所能涵蓋的範圍。企業一旦開始跨司法管轄區、跨交易對手及跨貨幣營運,司庫管理便不再只是行政上的附帶事務,而成為公司商業控制架構的一部分。
此方案尤其適合需要多幣種營運帳戶的企業,以便管理不同市場的收入來源、供應商付款、薪酬發放、營運資金及庫務結餘。對於成長型公司及創辦人主導的集團而言,這不僅是便利與否的問題,而是關乎在業務擴展過程中保持靈活性、減少可避免的外匯摩擦,並維持對現金的掌控。
當業務要求以高於傳統銀行關係通常願意或能夠提供的速度、清晰度及可靠性執行國際支付時,這同樣適用。創辦人往往很快就會察覺銀行業務何時成為商業發展動能的阻礙。結算延誤、服務渠道分散及升級處理程序不透明,並非輕微的不便,而是營運上的缺失。更合適的資金管理框架能以更嚴謹的紀律及更少不必要的障礙支援跨境支付。
此路徑亦適合需要掌握跨境流動資金狀況的企業。隨著創辦人主導的企業不斷擴張,現金往往分散於不同實體、司法管轄區及銀行關係之中。這種分散形成策略上的弱點。管理層需要更清晰地了解流動資金所在何處、如何流動,以及資金壓力可能出現於何處。更清晰的可見度有助於作出更佳判斷,尤其在企業須同時兼顧增長、投資、庫務儲備及跨境責任之時。
- 對於擁有多個實體、跨區域營運或內部治理較為完善的公司,在需要結構化資金管理時,此路徑同樣適用。企業發展至一定階段,非正式的安排便不再足夠。業務需要更清晰的帳戶劃分、更嚴謹的審批邏輯、更一致的銀行架構,以及能夠支撐規模擴張而不致失序的流程。對於正從創業式的隨機應變轉向更具機構化營運紀律的創辦人而言,尤其如此。
- 此服務亦非常適合隨著資金管理需求日益提高而需要對帳及報告支援的企業。國際業務加重了財務團隊的負擔:支付流量倍增,交易對手日趨多元,管理層需要更清晰的報告以作出審慎決策。因此,能夠提供更完善對帳邏輯、報告清晰度及營運透明度的銀行關係,具有切實的商業價值,而非僅是行政上的便利。
- 最後,此路徑適合尋求在國際業務方面獲得更具回應力之銀行關係的企業。由創辦人領導的企業,往往早在銀行察覺之前,便已超出一般銀行服務所能承載的範圍。其所需要的並非流於形式的客戶關係管理,而是能夠負責任的真人對口窗口、合理的升級處理機制,以及一家深知財資管理乃業務執行不可或缺之一環、而非邊緣事務的機構。
就本質而言,此司庫路徑適用於需要銀行服務與其抱負同步發展的企業,專為國際業務活躍、隨著業務增長而需要更強控制力、更高透明度及更可靠跨境執行能力的企業而設。