企業及機構客戶
金融衍生工具
金融衍生工具的世界
在現代金融錯綜複雜的架構中,金融衍生工具既是其中最為精密的組成部分,卻也矛盾地成為最被誤解的一環。這些金融工具的價值源自相關資產或基準,是投資者、企業及政府用以對沖風險、押注未來價格走勢以及利用不同市場間價差進行套利的基本工具。本文將全面探討金融衍生工具,闡述其類型、用途、效益、風險及相關爭議,旨在為初入門及經驗豐富的投資者釐清這一複雜領域。
認識金融衍生工具
金融衍生工具的本質,是兩方或多方之間訂立的合約,其價值取決於約定的相關金融資產、指數或證券。此類工具可在受監管交易所買賣,亦可場外交易(OTC),後者往往按訂約各方的具體需要量身訂製。
金融衍生工具的類型
衍生工具的世界廣闊,但最常見的工具包括:
- 期貨:按預先約定的價格,於指定的未來日期買入或賣出某項資產的標準化合約。
- 期權:賦予持有人權利而非義務,可在指定期間內按指定價格買入(認購期權)或賣出(認沽期權)資產的合約。
- 掉期:雙方就在指定期間內交換現金流或其他金融工具而訂立的私人協議。
- 遠期合約:與期貨相類似的定制合約,於場外交易,由雙方約定在未來指定日期以指定價格買賣某項資產。
衍生工具的多元用途
衍生工具在金融市場中具有多方面的用途:
- 風險管理:衍生工具最重要的用途或許在於對沖,使投資者得以降低資產價格不利變動所帶來的風險。
- 投機:投資者可對市場價格的未來走向進行投機,藉承擔較高風險而可能獲取可觀回報。
- 套利:利用同一資產在不同市場的價格差異,同時買入和賣出以獲取無風險利潤的做法。
- 價格發現:衍生工具有助於確定資產的未來價格,反映市場對預期未來價格走勢的看法。
金融衍生工具的優點
- 槓桿:衍生工具讓投資者僅以相對較少的資本投入,即可取得對相關資產的重大風險敞口。
- 市場效率:透過套利及價格發現機制,有助提升市場效率。
- 接觸無法取得的資產或市場:衍生工具可讓投資者接觸因監管限制或進入門檻過高而原本難以涉足的資產或市場。
風險與批評
儘管衍生工具有其優點,卻並非沒有風險及爭議:
- 複雜性:此等工具結構繁複,可能導致誤解及管理不當。
- 槓桿所致虧損:衍生工具所提供的槓桿既可放大收益,同樣也可放大虧損。
- 交易對手風險:在場外衍生工具交易中,對方可能違反其合約義務。
- 市場影響:批評者認為,衍生工具的投機性交易可能加劇波動及系統性風險,並有可能使金融市場不穩定。
監管環境
2008 年金融危機凸顯了對衍生工具市場實施嚴格監管以防範系統性風險的必要。其後,各地陸續推行監管改革,例如美國的《多德-弗蘭克法案》及歐盟的《歐洲市場基礎設施監管規則》(EMIR),以提高透明度、增強金融機構的抗風險能力並降低系統性風險。
展望未來
隨著金融市場持續演變,衍生工具必將在塑造全球金融環境方面發揮決定性作用。數字資產及加密貨幣的持續發展,帶來新型衍生工具,進一步拓寬此類工具的應用範圍。然而,金融市場日趨複雜且相互關聯,更凸顯全面理解並審慎管理衍生工具的重要性,以便在善用其效益的同時,減輕其風險。
金融衍生工具作為當代金融的基石,為風險管理、投機及市場效率提供了強而有力的機制。儘管其並非沒有風險與複雜性,但準確理解這些工具,對於駕馭現代金融生態體系至關重要。展望未來,持續完善監管框架並採納最佳實務,對於確保衍生工具在不損及金融體系穩定的前提下繼續發揮其應有功能,將起關鍵作用。
策略性運用金融衍生工具以降低風險敞口及提高槓桿
金融衍生工具具備內在靈活性,並可按特定財務目標量身訂製,在講求精準的投資與風險管理領域中,是不可或缺的工具。其效用的核心,在於能夠審慎降低各類金融風險的敞口,並審慎提高槓桿,從而放大潛在投資回報。本文深入探討衍生工具在降低風險敞口及提升槓桿方面的策略性運用,闡明此等工具的運作機制,以及市場參與者所採用的精密策略。
運用衍生工具降低風險敞口
降低金融風險敞口(不論源自市場波動、利率變動、匯率走勢或商品價格變化),是投資者及企業最為關注的課題。金融衍生工具提供多種對沖選擇,使各機構得以保護其投資組合或營運免受不利價格變動的影響。
- 以期貨及遠期合約對沖:此類合約可鎖定資產的未來價格,提供確定性並抵禦價格波動風險。例如,航空公司可利用燃油期貨對沖噴射燃油價格上漲的風險,即使市場波動,燃油成本仍可保持穩定。
- 期權在風險管理中的應用:期權賦予持有人按預定價格買入或賣出資產的權利而非義務,提供不對稱的保障。認沽期權可用於對沖資產價格下跌的風險,實際上設定了一個價格下限,使投資者免於承受低於該下限的進一步損失。
- 利率及貨幣掉期:面臨利率或貨幣價值波動風險的企業,運用掉期將浮動利率付款交換為固定利率付款,或將一種貨幣的負債交換為另一種貨幣的負債,藉以對沖利率變動或貨幣風險。
透過槓桿放大回報
槓桿是指運用借入資本或金融衍生工具,以提高投資的潛在回報。衍生工具的設計使投資者只需相對較少的初始資本,即可獲得對某項資產的可觀敞口,同時放大潛在收益與虧損。
- 運用期權的槓桿效應:買入期權使投資者能以相對較少的投資(即為期權支付的權利金)控制大量相關資產。若市場走勢有利,這可大幅提高投資回報率,但若市場走勢不利,則須承受損失權利金的風險。
- 期貨槓桿:期貨合約所需的保證金遠低於標的資產價值,從而產生槓桿效應。隨著期貨價格波動,損益通常相對於初始保證金被放大,既可能帶來超額回報,亦可能造成超額虧損。
擘劃精密策略
市場參與者結合運用多種衍生工具,構建多層次策略,以精細調整其風險敞口及槓桿水平。保護性認沽期權(持有股票並買入認沽期權以限制下行風險)、備兌認購期權(持有股票並賣出認購期權以賺取額外收益)及 Delta 對沖(運用期權對沖相關資產的價格變動)等策略,均體現衍生工具在風險管理及提升回報方面的精密運用。
考慮事項及最佳實務
衍生工具雖是管理風險敞口及運用槓桿投資的有力工具,但其複雜性及所涉槓桿要求審慎的風險管理,並須透徹了解相關工具及其運作的市場。主要考慮因素包括:
- 瞭解合約細節:每種衍生工具均有其獨特的風險與細微差別。深入瞭解這些細節對有效的風險管理至關重要。
- 監察對手方風險:在場外衍生工具交易中,必須嚴密監察對方可能違反合約義務的風險。
- 保持資訊靈通:持續學習並緊貼市場動態至關重要,因為衍生工具市場不斷推出新的工具與策略。
簡而言之
金融衍生工具憑藉其調整風險敞口與槓桿水平的能力,為投資者及企業應對現代金融市場的複雜局面提供了強大的工具組合。市場參與者若能在嚴謹的風險管理與具前瞻性的策略框架內審慎運用這些工具,便可保護自身免受不必要的風險,同時把握提升回報的機會。衍生工具的策略性運用,體現了在現代金融領域取得成功所需的成熟度與應變能力。
定價
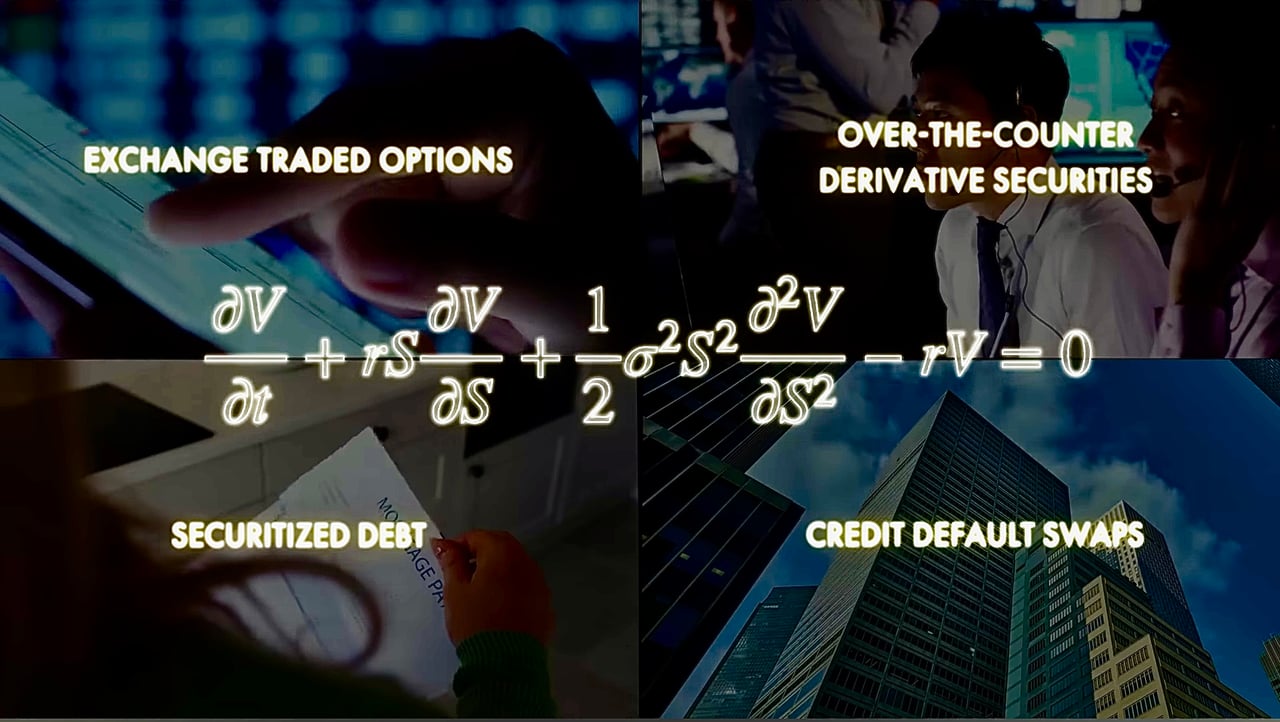
數學理論與金融市場動態之交互作用
金融市場的演進與數學及物理理論的脈絡密不可分,充分體現出抽象的科學原理如何對數萬億美元規模產業的發展起到決定性作用。這段歷程凸顯了將數學洞見應用於風險管理及衍生工具市場所帶來的變革力量。
這場變革之旅的開端,可追溯至二十世紀初路易·巴舍利耶(Louis Bachelier)的開創性工作。巴舍利耶的博士論文《投機理論》(Theory of Speculation)是首次重要嘗試,將隨機過程應用於金融市場分析。他提出的「隨機漫步」假說,為現代市場走勢金融理論奠定了基本原理,認為股價按一系列隨機步伐演變,因而未來價格走勢本質上無法預測。
二十世紀下半葉,費雪·布萊克(Fischer Black)、邁倫·休斯(Myron Scholes)及羅伯特·默頓(Robert Merton)等學者作出開創性貢獻,提出布萊克-休斯-默頓模型,使這一發展進一步向前推進。該模型為期權估值提供了突破性的分析框架;期權是一種金融衍生工具,使投資者得以對沖標的資產的價格波動。布萊克-休斯-默頓公式使交易員能夠準確為期權定價,從而降低風險,並提升這些市場的流動性與效率,進而改變了金融市場。這一決定性的發展為衍生工具市場的爆發式增長鋪平道路,使其發展成為今日規模達數萬億美元的龐大市場。
在這些理論進展的同時,亦有不少人物以創新方式應用這些原理,在數學與金融之間架起橋樑,其事跡令這段歷史更為豐富。其中一位著名人物是數學家兼前密碼破譯員 Jim Simons,他運用演算法及數據分析的力量,在 Renaissance Technologies 開創了量化交易策略。其旗艦基金 Medallion Fund 以卓越回報聞名,充分顯示數學模型在揭示金融市場看似混亂的波動中所蘊含規律方面的威力。
數學嚴謹性與金融敏銳度的結合,不僅催生了龐大的產業,也使衍生工具交易得以普及,從而擴大了市場參與者可運用的對沖與投資策略範圍。然而,這些市場的擴張亦帶來複雜性與系統性風險,歷史上的市場危機以及對金融體系穩定性與透明度的持續爭論即為明證。
透過數學與物理理論審視金融市場的演進,呈現出抽象科學探究與實際經濟應用之間引人入勝的相互作用。它凸顯了理論洞見對風險、回報機制及全球金融體系動態所產生的深遠影響。從巴舍利耶(Bachelier)開創性的著作,到當今對沖基金所採用的精密量化策略,這段歷程體現了人們對錯綜複雜的金融市場網絡持續深化理解與駕馭的進程,這一追求至今依然引人入勝且不可或缺。
衍生工具市場的演變與擴展
衍生工具市場是全球金融的重要組成部分,已由交易商之間的簡單協議,發展為複雜的金融工具,在風險管理、投機交易及投資策略中發揮關鍵作用。本文深入探討期貨、期權、遠期及掉期的歷史演變,並分析衍生工具市場相對於相關資產的現時規模與重要性。
期貨合約的歷史沿革
期貨合約歷史悠久,凸顯其在大宗商品交易中的重要性。位於大阪的堂島大米交易所於 1730 年獲正式承認,常被視為首個有組織的期貨市場;而此一概念在美國的重大演進,則始於 1848 年芝加哥期貨交易所(CBOT)的成立。此舉對尋求在商品價格波動中穩定收入的美國農民至關重要。隨著時間推移,期貨市場由農產品擴展至金屬、能源、金融指數等領域,成為各行業對沖風險不可或缺的工具。
期權交易:靈活與創新的傳承
期權交易的歷史源遠流長,可追溯至古希臘,但真正標誌現代期權交易開端的,是 1973 年芝加哥期權交易所(CBOE)的成立。此項創舉引入標準化合約,使期權成為管理市場風險及對價格走勢進行投機時更易取得、應用更廣的工具。從保護性認沽期權到複雜的價差組合,期權策略用途多元,廣受個人投資者及機構投資者歡迎。
遠期合約:客製化衍生工具的基礎
遠期合約是期貨的前身,數百年來一直被用以鎖定商品、貨幣及其他資產的價格。遠期合約的靈活性與可定制性,使其特別適用於在缺乏合適標準化合約的市場中管理各類金融風險敞口。然而,遠期合約屬場外交易,存在交易對手風險,因此盡職審查及風險管理措施尤為重要。
掉期:風險管理與融資領域的創新
掉期於 1980 年代初問世,徹底改變了企業及金融機構的風險管理與融資策略。掉期讓交易雙方互換現金流,為有效管理利率、貨幣及商品價格風險提供了機制。掉期用途廣泛,已衍生出多種創新應用,例如合成證券及投資組合管理。
衍生工具市場的龐大規模
衍生工具市場的規模已遠超標的資產市場,此現象由多項因素推動:
- 槓桿:衍生工具使市場參與者能以相對極少的資本投入,取得對相關資產的可觀風險敞口,從而放大潛在盈利(及虧損)。
- 風險管理:對商品、貨幣及利率的價格波動進行對沖的能力,使衍生工具成為企業、金融機構及投資者不可或缺的工具。
- 投機:衍生工具市場進出倉位十分便利,使投機者無須持有基礎資產,即可就價格走勢進行押注。
- 進入無法涉足的市場:對於因監管限制或資本要求而原本無法進入某些市場及資產的投資者,衍生工具可讓其獲得該等市場及資產的投資敞口。
衍生工具市場規模龐大——僅場外衍生工具的名義金額於2025年底即約達845萬億美元(國際清算銀行〔BIS〕數據,經ISDA分析)——足見其在金融體系中的關鍵角色。名義金額會高估實際風險,但如此規模亦帶來系統性風險,2008年金融危機即為明證:當時以按揭抵押證券及信用違約掉期為基礎的不透明結構性產品,加劇了全球金融不穩。
簡而言之
衍生工具由簡單合約演變為複雜金融工具,反映了全球金融體系的發展歷程。期貨、期權、遠期及掉期是風險管理、投機及投資的重要工具,體現了市場參與者的多元需求。衍生工具市場相對於其標的資產而言規模龐大,既凸顯其重要性,也要求建立健全的監管框架與風險管理措施,以緩解系統性風險。隨著金融市場持續演進,衍生工具的角色無疑仍將舉足輕重,在追求機會與維護穩定之間取得平衡。