金融衍生工具
期貨、期權及遠期合約
期貨及期權交易
金融市場的交易涉及多種工具,其中最常見的兩種是期貨與期權。這些衍生產品用於對沖風險、對未來價格走勢進行投機,以及參與原本難以交易的資產或市場。以下是有關期貨及期權交易操作方式的完整指南:
期貨交易
期貨交易涉及買賣期貨合約,即約定在未來某一日期以預先釐定的價格買入或賣出相關資產的協議。其程序一般包括以下步驟:
- 市場分析:即了解閣下所關注之特定期貨市場的運作態勢,包括影響價格的基本面及技術面因素。
- 帳戶設立:買賣期貨須開立專用經紀帳戶,例如在本行,或在提供期貨交易服務的其他機構開立。
- 合約選擇:每份期貨合約代表於未來日期交付的特定數量及品質的資產。交易者依據交割月份及價格選擇合約。
- 持倉方向:交易者可選擇做多(買入合約,預期價格上升)或做空(賣出合約,預期價格下跌)。
- 保證金與槓桿:期貨交易僅需繳付保證金,而無須支付合約的全部價值。這使投資者得以運用槓桿,即以相對少量的資本控制大量資產。
- 倉位管理:建立倉位後,交易者須根據市場波動監察並調整其交易。
- 平倉:大多數期貨合約會在交割日之前,透過執行與初始交易相反的操作而平倉。
期權交易
期權交易涉及期權合約的買賣。期權合約賦予買方權利而非義務,可於特定日期前按特定價格買入(認購期權)或賣出(認沽期權)相關資產。
- 市場分析:與期貨交易相似,了解市場動態對期權交易至關重要。
- 帳戶設置:交易期權同樣需要證券經紀帳戶(例如在本行開立),但由於期權交易較為複雜,可能需要額外的權限。
- 合約選擇:期權合約訂明行使價(即可買入或賣出標的資產的價格)及到期日。交易者根據其市場觀點及策略選擇合約。
- 持倉策略:若預期價格上升,可買入認購期權;若預期價格下跌,則可買入認沽期權。交易者亦可沽出期權(即「立權」),惟風險相應增加。
- 持倉管理:交易員須密切監察其期權持倉,並隨市況變化作出調整。
- 平倉:若最初為買入期權,可透過賣出合約平倉;若最初為沽出(賣出)期權,則可透過買回合約平倉。此外,期權亦可任其到期,或在價內時行使,以買入或賣出相關資產。
交易者若對市場走向的預測正確,即可在期貨及期權交易中獲利。然而,此類交易涉及重大風險,未必適合所有投資者。在入市前,務必了解相關風險並制定穩健的交易策略。
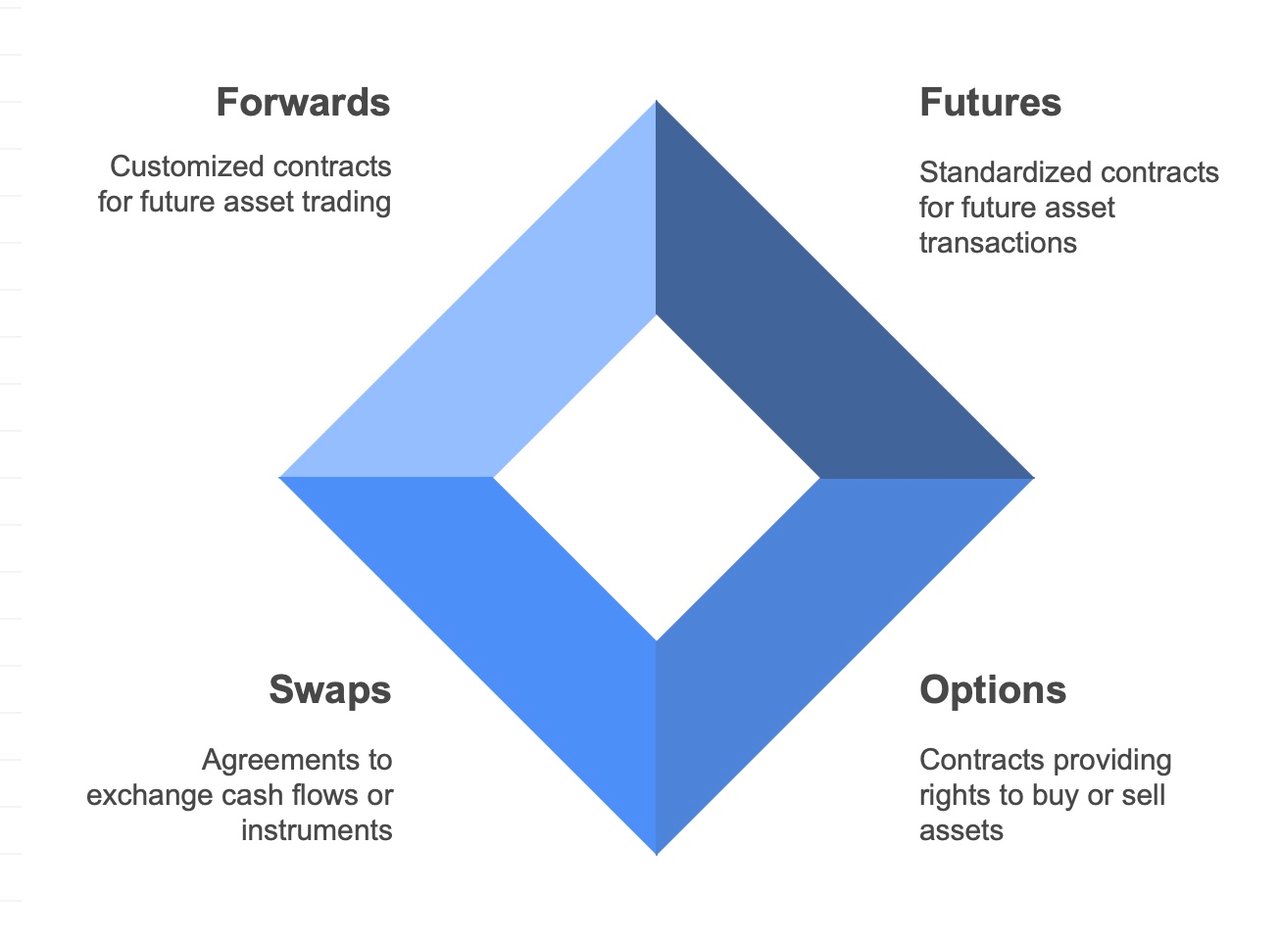
在金融市場中,認購期權與認沽期權是衍生合約的類型,賦予持有人在預定日期之前或當日,按預定價格買入或賣出標的資產的權利,但並無義務。這些期權之間的區別,以及其在歐洲法律與美國法律下的處理方式,主要涉及期權的類型,即期權可於何時行使。
認購期權:
- 買入期權:賦予持有人在特定期限內,按指定價格(行使價)購入相關資產的權利。
認沽期權:
- 認沽期權:賦予持有人在特定期限內按指定價格出售相關資產的權利。
這些選項的主要區別在於其所賦予的權利:
- 當投資者預期標的資產價格上升時,會使用買入期權。
- 當投資者預期標的資產價格將下跌時,會採用看跌期權(put option)。
歐洲法律與美國法律:
歐式期權與美式期權的主要區別,本質上並非由法律所規定,而是取決於期權合約本身的條款,而這些條款由期權買賣所在的交易所予以標準化。
- 歐式期權:僅可於到期日行使,不得提前行使。此規定適用於認購期權及認沽期權。歐式期權所指涉的是行使方式,而非地理位置,可適用於世界各地交易的合約。
- 美式期權:可於到期日(含)之前的任何時間行使。此靈活性使持有人能在合約存續期間的任何時點,把握標的資產價格的有利變動。
法律及監管框架:
美式期權與歐式期權的差異主要在於行使方式,但這些金融工具的交易均受監管機構監督,以確保公平交易、市場誠信及投資者保護。在美國,由證券交易委員會(SEC)及商品期貨交易委員會(CFTC)監管期權市場。在歐洲,雖然各國設有各自的監管機構,但歐盟法規——MiFID II 及 MiFIR,以及適用於衍生工具的 EMIR——為各成員國提供統一的監管制度。
對投資者的影響:
- 靈活性:美式期權更具靈活性,使投資者能夠更迅速地應對市場變化。
- 權利金成本:美式期權之額外靈活性,往往使其價格高於歐式期權。
- 策略運用:美式期權與歐式期權的選擇,可對投資策略及風險管理產生重大影響。
認購期權與認沽期權的基本原則在全球範圍內大致相同,而歐式期權與美式期權的區別在於行使方式,而非歐洲法律與美國法律之間的差異。投資者必須了解這些差異,方能使其交易策略與自身風險承受能力及市場展望相配合。
遠期交易
遠期交易已成為投資者、企業及金融機構對沖風險、對價格走勢進行投機,以及以預先約定價格鎖定商品或金融資產的重要機制。此類衍生工具交易雖然不如期貨及期權般為散戶投資者所熟知,卻在全球金融體系中發揮關鍵作用。本文探討遠期交易的本質、機制、應用、優勢及固有風險,全面闡述其策略意義。
認識遠期交易
遠期交易涉及雙方訂立合約,同意於未來指定日期按指定價格買入或賣出某項資產。與在交易所買賣的標準化期貨合約不同,遠期合約屬場外(OTC)協議,由訂約雙方按其具體要求量身訂製。此種定製化帶來更大的靈活性,但亦引入信用風險,因為並無中央結算所為交易提供擔保。
主要特點與運作機制
- 客製化:遠期合約可就任何商品、貨幣或金融工具訂製,並可設定任何金額及期限。
- 結算:遠期合約的結算可透過實物交割或現金結算方式進行。
- 定價:遠期價格於合約訂立時釐定,並受現貨價格、無風險利率及到期期限等因素影響。
策略性應用
- 對沖:遠期合約的主要用途之一,是對沖價格波動風險。透過鎖定商品、貨幣或其他資產的價格,企業可保障自身免受市場價格不利變動的影響。
- 投機:交易者可利用遠期合約對資產未來價格走勢進行投機,以期從預測的變動中獲利。
- 套利:套利者利用不同市場或工具之間的價格差異,藉遠期合約鎖定無風險利潤。
遠期交易的優勢
- 風險管理:透過鎖定未來交易的價格,遠期合約可大幅降低市場價格波動所帶來的不確定性。
- 成本效益:遠期合約通常無需預付款項(可能涉及的保證金要求除外),是鎖定或對沖未來價格波動的具成本效益之方式。
- 靈活性:遠期合約條款可按需訂制,使各方能夠精確配合其財務風險敞口或投資目標。
固有風險及考量因素
- 對手方風險:場外市場缺乏中央結算所,意味著一方可能不履行其義務。
- 流動性風險:於到期前退出遠期合約可能存在困難,或須與另一方磋商新協議。
- 市場風險:若市況變動對遠期合約中一方的持倉不利,可能導致重大損失,尤其是此類合約往往帶有槓桿。
應對監管環境
遠期合約的監管方式因司法管轄區而異,主要著重於提升市場透明度及降低系統性風險。2008 年金融危機後的改革強調須申報場外衍生工具交易(包括遠期合約),以提高監管機構的可見度並降低交易對手風險。
簡而言之
遠期交易為市場參與者提供精準的工具,用以管理財務風險、對價格走勢作出投機,並鎖定商品及其他資產的未來價格。要善用遠期合約,須充分了解其運作機制、好處與風險,並持續留意監管環境。隨著全球市場不斷演變,遠期交易仍將是世界各地企業、投資者及金融機構財務策略中的關鍵一環,在機遇與風險之間求取審慎平衡。
證券監管機構透過國際證券事務監察委員會組織(IOSCO)進行國際合作,其《多邊諒解備忘錄》就跨境市場濫用調查的資訊交換作出安排。IFB 本身由 Anjouan Offshore Finance Authority(AOFA)持牌並受監管。