Uluslararası faaliyet gösteren kurumsal şirketler için sınır ötesi hazine ve bankacılık altyapısı
IFB, hazine ihtiyaçları standart yurt içi bankacılık çerçevelerinin ötesine geçen nitelikli şirketlere hizmet vermektedir. Birden fazla yetki alanı, karşı taraf ve takas ortamında faaliyet gösteren kurumlar için çoklu para birimli bankacılık, sınır ötesi ödeme icrası, likidite desteği ve ilişki odaklı hizmet sunmaktayız.
Bir işletme birden fazla para birimini, uluslararası tedarikçi akışlarını, sınır ötesi takasları ve çok şirketli yapıları yönetmeye başladığında uluslararası hazine yönetimi önemli ölçüde karmaşıklaşır. Böyle bir ortamda bankacılığın hesaba erişimden fazlasını sunması gerekir: işlem gerçekleştirmede güvenilirlik, operasyonel netlik ve güvenilir kontrol sağlamalıdır.
Bankacılık Ürünlerinden Önce Bankacılık Mimarisi
Uluslararası hazine yönetimi birikim yoluyla gelişmemelidir. Bankacılık ilişkilerinin her piyasa, her karşı taraf ve her kriz için ayrı ayrı, olaylara tepki olarak açıldığı durumlarda sonuç, çeşitlendirme değil parçalanmadır. Şirket, likiditeyi yönetmek yerine bankaları yönetmek zorunda kalır.
Tutarlı bir mimari, her ilişkiye tanımlı bir işlev atar ve onu bu işlevle sınırlı tutar. Operasyonel hesaplar ticari akışı taşır. Hazine hesapları rezervi barındırır. Saklama hizmetleri, takas ve mutabakattan ayrı konumlandırılır. Ticaret enstrümanları, bunları yürütecek muhabir erişimine sahip kurum üzerinden işler. Hiçbir şey gerekçesiz yinelenmez ve hiçbir kritik unsur tek bir arıza noktasına bağımlı değildir.
Bu disiplin dört alanda karşılığını verir. Mutabakat, adli inceleme gerektiren bir süreç olmaktan çıkıp mekanik bir işleme dönüşür. Her akış kendisi için tasarlanmış kanaldan yürütüldüğünden ödeme icrası iyileşir. Likidite, elle bir araya getirilmesi gereken bakiyeler bütünü olarak değil, toplu hâliyle görünür hâle gelir. Karşı taraf riski ise geçmişin bir tesadüfü olmaktan çıkıp bir karar konusu olur.
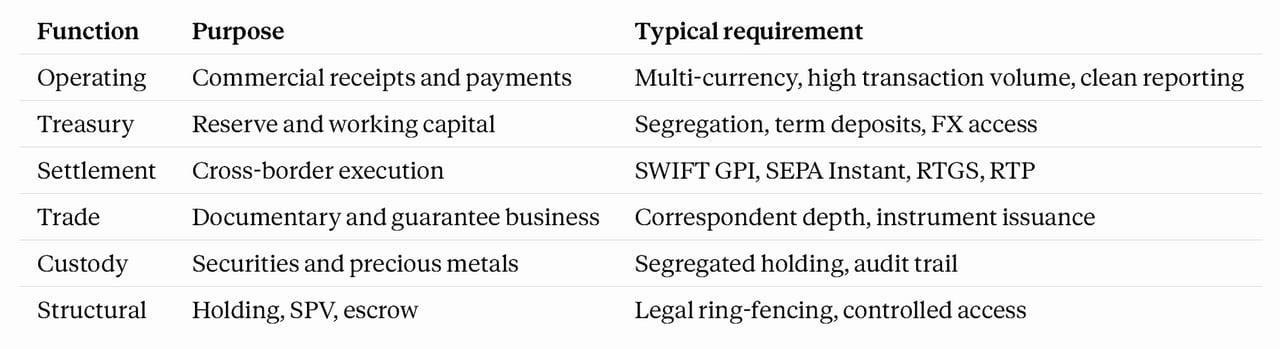
Standart bir şablon bulunmamaktadır. Doğru yapı; işletmenin nerede ticaret yaptığına, mülkiyet yapısına ve fiilen hangi takas ve mutabakat ortamlarıyla temas ettiğine bağlıdır. Hesap önermeden önce bunu değerlendiriyoruz.
IFB'nin tüzel kişi bankacılığı çerçevesi bu gereksinimler dikkate alınarak tasarlanmıştır: operasyonel, hazine ve saklama amaçlı çok kademeli hesap yapıları; çoklu para birimli hesaplar; SWIFT (gpi takibiyle), SEPA Instant, RTGS ve RTP üzerinden ödemeler (IFB'nin doğrudan katılımcı olmadığı durumlarda muhabir bankalar aracılığıyla) ile iç hesap transferleri; özelleştirilmiş işlem izleme ve raporlama; müşteriye özel likidite çerçeveleri; ve talep üzerine spot, vadeli ve swap döviz düzenlemeleri.
Bu hazine yolu, işletmeleri olağan yurt içi bankacılığın sınırlarını aşmış olan kurucular, işletme sahibi yöneticiler ve uluslararası alanda faaliyet gösteren ana paydaşlar için tasarlanmıştır. Bir şirket yetki alanları, karşı taraflar ve para birimleri arasında faaliyet göstermeye başladığında hazine yönetimi, idari bir ayrıntı olmaktan çıkar ve firmanın ticari kontrol mimarisinin bir parçası haline gelir.
Özellikle, farklı pazarlardaki gelir akışlarını, tedarikçi ödemelerini, bordroyu, işletme sermayesini ve hazine bakiyelerini yönetmek amacıyla çoklu para birimli işletme hesaplarına ihtiyaç duyan işletmelere uygundur. Büyüme şirketleri ve kurucu liderliğindeki gruplar için bu yalnızca bir kolaylık meselesi değildir. Bu, çevikliği korumak, önlenebilir döviz sürtünmesini azaltmak ve iş büyüdükçe nakit üzerindeki kontrolü elde tutmak meselesidir.
Aynı şekilde, işletmenin uluslararası ödeme icrasını, geleneksel bankacılık ilişkilerinin sunmaya istekli veya muktedir olduğundan daha hızlı, daha net ve daha güvenilir biçimde gerçekleştirmesi gerektiği durumlarda da geçerlidir. Kurucular, bankacılığın ticari ivmenin önünde bir engele dönüştüğünü çok çabuk fark eder. Geciken takas işlemleri, parçalı hizmet kanalları ve şeffaf olmayan üst kademeye taşıma süreçleri küçük aksaklıklar değil, operasyonel başarısızlıklardır. Daha uygun bir hazine çerçevesi, sınır ötesi ödemeleri daha fazla disiplinle ve daha az gereksiz engelle destekler.
Bu yol, sınır ötesi likidite görünürlüğüne ihtiyaç duyan şirketler için de uygundur. Kurucu liderliğindeki işletmeler büyüdükçe nakit çoğu zaman tüzel kişilikler, yetki alanları ve bankacılık ilişkileri arasında dağılır. Bu parçalanma stratejik bir zayıflık yaratır. Yönetimin, likiditenin nerede bulunduğunu, nasıl hareket ettiğini ve finansman baskısının nerede ortaya çıkabileceğini daha net görmesi gerekir. Daha iyi görünürlük, özellikle işletme büyüme, yatırım, hazine rezervleri ve sınır ötesi yükümlülükler arasında aynı anda denge kurarken, daha sağlıklı bir muhakemeyi beraberinde getirir.
- Birden fazla tüzel kişiliği, bölgesel faaliyetleri veya daha gelişmiş iç yönetişimi bulunan şirketler için bu yol, yapılandırılmış hazine yönetiminin gerekli hale geldiği durumlarda da uygundur. Büyümenin belirli bir aşamasında gayriresmî düzenlemeler yetersiz kalır. İşletmenin daha net bir hesap ayrıştırmasına, daha güçlü onay mantığına, daha tutarlı bir bankacılık mimarisine ve düzensizliğe sürüklenmeden ölçeği destekleyebilecek süreçlere ihtiyacı vardır. Bu durum, kurucuların girişimci doğaçlamadan daha kurumsal bir işletme disiplinine geçtiği hallerde özellikle geçerlidir.
- Hazine işlemleri daha talepkâr hale geldikçe mutabakat ve raporlama desteği gerektiren işletmeler için de uygundur. Uluslararası faaliyetler, finans ekiplerinin yükünü artırır. Ödeme akışları çoğalır, karşı taraflar çeşitlenir ve yönetim, sağlıklı kararlar alabilmek için daha net raporlamaya ihtiyaç duyar. Bu nedenle daha güçlü mutabakat mantığını, raporlama netliğini ve operasyonel şeffaflığı destekleyen bir bankacılık ilişkisi, yalnızca idari açıdan arzu edilir olmakla kalmaz, ticari açıdan da değerlidir.
- Son olarak, bu yol, uluslararası faaliyetleri için daha duyarlı bir bankacılık ilişkisi arayan kurumsal müşterilere yöneliktir. Kurucu liderliğindeki işletmeler, banka bunu fark etmeden çok önce genel nitelikli bankacılığın sınırlarını aşar. İhtiyaç duydukları şey gösterişli bir ilişki yönetimi değil; hesap verebilir insan muhatapları, makul bir üst makama taşıma süreci ve hazine yönetiminin icranın ayrılmaz bir parçası olduğunu, çevresel bir unsur olmadığını bilen bir kurumdur.
Özünde bu hazine yolu, bankacılığın hedefleriyle aynı hızda ilerlemesine ihtiyaç duyan işletmeler içindir. Büyüdükçe daha fazla kontrole, daha fazla görünürlüğe ve daha güvenilir sınır ötesi icraya ihtiyaç duyan, uluslararası alanda faaliyet gösteren şirketler için tasarlanmıştır.
Müşteri kabul sürecimiz belgeye dayalıdır ve uygunluk esasına göre yürütülür. Hesap aktivasyonundan önce kurumsal profili, yargı alanlarındaki faaliyet kapsamını, ortaklık yapısını, işlemin gerekçesini ve hazine kullanım amacını değerlendiririz. Bu yaklaşım, yalnızca işlem odaklı bir hesap açılışı yerine kalıcı bir bankacılık ilişkisi tesis etmeyi amaçlamaktadır.