
Ödemeler ve Transferler
CBDC Ödemeleri
mBridge Projesi: Çoklu MBDP Teknolojisiyle Sınır Ötesi Ödemelerde Devrim
Genel Bakış
mBridge Projesi, BIS İnovasyon Merkezi'nin Hong Kong Merkezi tarafından birkaç merkez bankasıyla birlikte, merkez bankası dijital paralarının (CBDC) kullanıma sunulması yoluyla sınır ötesi ödemeler ortamını dönüştürmek amacıyla başlatılmıştır. Proje, mevcut uluslararası ödeme sistemlerindeki yüksek maliyetler, yavaş işlem hızları ve operasyonel karmaşıklıklar gibi köklü verimsizlikleri gidermeyi amaçlamaktadır.
Kurucu ve Katılımcı Merkez Bankaları
mBridge, Tayland, Hong Kong, Çin ve Birleşik Arap Emirlikleri merkez bankalarının ortak çabalarıyla kurulmuştur. Suudi Arabistan Merkez Bankası, Haziran 2024'te tam katılımcı olmuştur. Proje, 2024 ortasında asgari uygulanabilir ürün (MVP) aşamasına ulaşmış; Ekim 2024'te BIS projeden çekilerek platformu katılımcı merkez bankalarına devretmiştir. Eylül 2026'da Suudi Arabistan Merkez Bankası, deneme çalışmasını tamamlamasının ardından katılımını sonlandırmıştır.
Proje ayrıca, Uluslararası Para Fonu (IMF) ve Dünya Bankası dahil olmak üzere gözlemci konumundaki çok sayıda merkez bankasını ve uluslararası kuruluşu da çekmiştir. Gözlemciler arasında şunlar yer almıştır:
- Asya Altyapı Yatırım Bankası
- Bangko Sentral ng Pilipinas (Filipinler)
- Endonezya Bankası
- Fransa Bankası
- İsrail Bankası
- İtalya Bankası
- Kore Bankası
- Bahreyn Merkez Bankası
- Şili Merkez Bankası
- Avrupa Merkez Bankası
- New York Federal Rezerv Bankası'nın New York İnovasyon Merkezi
- Suudi Arabistan Merkez Bankası
- vb.
Teknolojik Altyapı
mBridge'in teknolojik omurgası, gerçek zamanlı, eşler arası sınır ötesi ödemeleri ve döviz işlemlerini desteklemek üzere tasarlanmış özel bir blokzincir platformu olan mBridge Ledger'dır. Bu platform, katılımcı merkez bankalarının CBDC'leri doğrudan ihraç etmesine ve değiştirmesine olanak tanır; böylece genellikle gecikmeler ve yüksek maliyetlerle dolu olan geleneksel muhabir bankacılık ağlarına bağımlılığı azaltır.
mBridge Defteri, modülerlik ve ölçeklenebilirlik gözetilerek tasarlanmıştır; mevcut yurt içi ödeme sistemleriyle sorunsuz entegrasyonu ve gelecekteki geliştirmeleri kolaylaştırır. Bu yaklaşım, platformun gelişen teknolojik ve düzenleyici ortamlara uyum sağlayabilir kalmasını güvence altına alır.
Pilot Uygulama ve Sonuçlar
2022 yılında mBridge, dört kurucu yetki alanından 20 ticari bankanın katılımıyla gerçek değerli işlemler içeren bir pilot uygulama yürütmüştür: toplam değeri 22 milyon USD'yi aşan 164 ödeme ve döviz işlemi, saniyeler içinde sonuçlandırılmıştır. BIS, çoklu CBDC platformunun sınır ötesi ödemelerin verimliliğini, hızını ve şeffaflığını önemli ölçüde artırabileceği sonucuna varmıştır.
Gelecekteki Yönelimler
Katılımcıların belirlediği yol haritası, MVP aşamasına ulaşıldıktan sonra şunları içermektedir:
- Otomatik Birlikte Çalışabilirlik: Sorunsuz işlem akışını sağlamak amacıyla platformun yurt içi ödeme sistemleriyle entegrasyonunun güçlendirilmesi.
- Likidite Yönetimi: Likiditeyi optimize etmek üzere işlem sıralama ve öncelik yönetimi araçlarının devreye alınması.
- Veri Gizliliği ve Yönetişim: Veri gizliliği ve düzenleyici uyum için güçlü çerçevelerin geliştirilmesi.
- Katılımın Genişletilmesi: Platforma katılmaları ve yeni kullanım alanlarını değerlendirmeleri için daha fazla yetki alanını ve özel sektör katılımcısını davet etmek
Özetle
Project mBridge, MBDC'ler ve blokzincir teknolojisini kullanarak sınır ötesi ödemelerin geleceğini yeniden tasarlamaya yönelik öncü bir girişimi temsil etmektedir. Merkez bankaları arasında daha güçlü bir iş birliğini teşvik ederek ve gelişmiş teknolojik çözümlerden yararlanarak mBridge, daha verimli, daha düşük maliyetli ve daha şeffaf bir uluslararası ödeme ekosistemi oluşturmayı hedeflemektedir. BIS projeden çekildiğinden, geliştirme sorumluluğu katılımcı merkez bankalarındadır.
Project Icebreaker
Uluslararası Takas Bankası (BIS) ile İsrail, Norveç ve İsveç merkez bankalarının ortak çalışması. Uluslararası ödemelerde perakende merkez bankası dijital paralarının (CBDC) kullanımının faydalarını ve zorluklarını inceleyen proje 2023 yılında tamamlanmıştır.
Proje, farklı deneysel perakende CBDC sistemleri arasında sınır ötesi ve çoklu para birimli işlemlerin gerçekleştirilmesinin teknik uygulanabilirliğini test etmiştir. Her iki yurt içi sistemde de faaliyet gösteren bir döviz sağlayıcısı aracılığıyla, sınır ötesi bir işlemi iki yurt içi ödemeye ayıran bir merkez-uç modeli kullanılmıştır. Bu yaklaşım, perakende CBDC'lerin hiçbir zaman kendi sistemlerinden ayrılmasına gerek kalmadığı anlamına gelir.
Project Icebreaker modeli, birden fazla döviz sağlayıcısının sistemin merkezine (hub) fiyat teklifi iletmesine olanak tanır; merkez de nihai kullanıcı için otomatik olarak en düşük maliyetli seçeneği belirler. Bu rekabetçi yapı, istenen döviz çiftinde yetersiz likidite riskini, yani daha yüksek ücretlere veya işlem gecikmelerine yol açabilecek durumu azaltır. Merkez ve uç noktalardan oluşan bu model, merkez bankası parasıyla eşgüdümlü ödemeler kullanarak uzlaşma ve karşı taraf riskini de en aza indirir ve sınır ötesi işlemleri saniyeler içinde tamamlar.
Proje, yerel bir merkez bankası dijital parası (CBDC) geliştirmeyi ve bunu sınır ötesi işlemlere genişletmeyi değerlendiren ülkeler için bir model sunmaktadır. Aynı zamanda merkez bankalarına, perakende CBDC'lerin hayata geçirilmesinde kullanılabilecek teknolojiler ile teknik ve politik tercihler konusunda daha derin bir kavrayış kazandırmaktadır. Proje; ölçeklenebilirliği, birlikte çalışabilirliği ve sadeliği ön plana çıkarmakta ve farklı teknolojiler üzerinde çalışan yerel sistemlerin entegrasyonu için asgari düzeyde teknik gereksinim öngörmektedir.
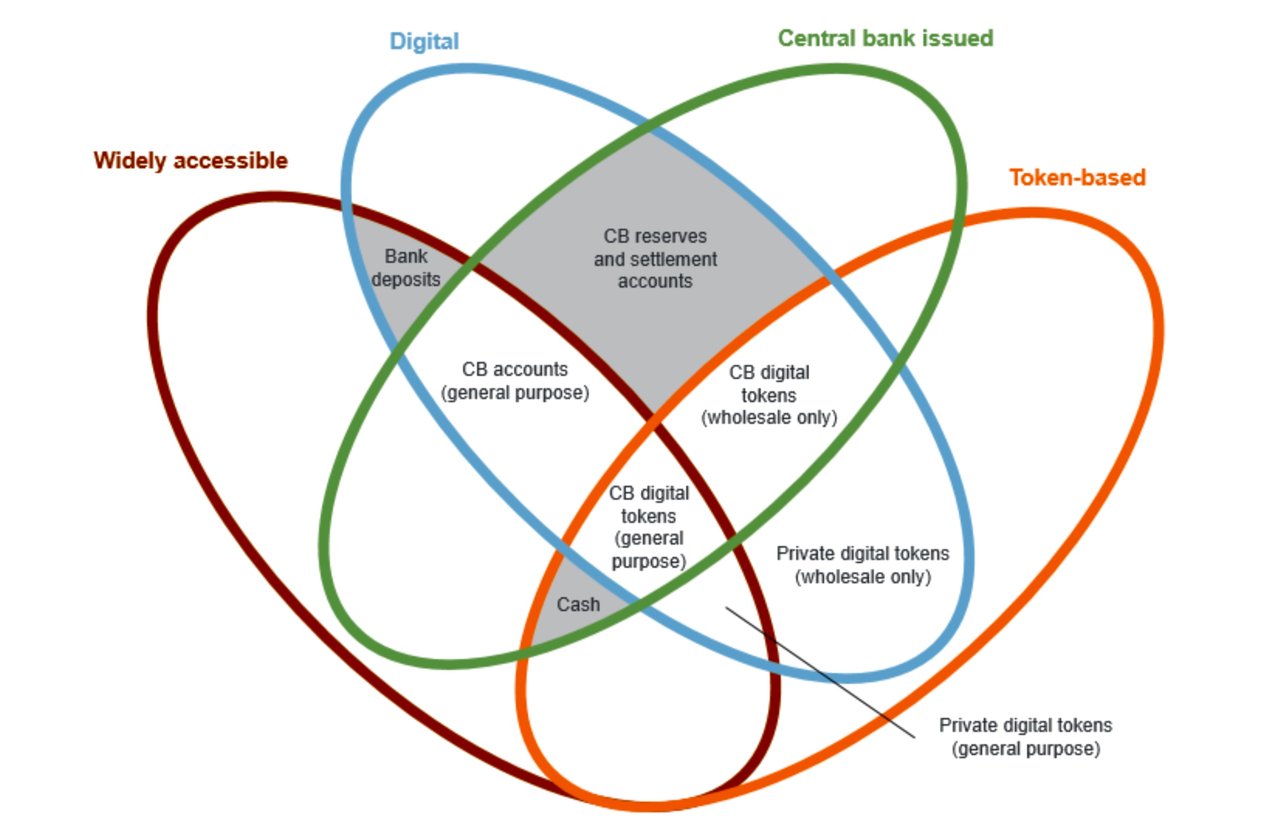
E-CNY: Temel Hedefler, Yol Gösterici İlkeler ve Kapsayıcılık Hususları
Dijital yuan olarak da bilinen e-CNY, Çin'in yasal para birimi olan Yuan'ın dijital bir temsilidir. Hisse senedi veya tahvil gibi finansal varlıkların aksine e-CNY, yasal ödeme aracı niteliğiyle doğrudan merkez bankasına yönelik bir alacak olarak tasarlanmıştır. Özellikle, e-CNY blokzincir tabanlı bir kripto para değildir; bu yönüyle Bitcoin veya Ethereum gibi diğer dijital para birimlerinden ayrılır.
1 Ocak 2026 itibarıyla değişiklik: Yetkili ticari bankaların cüzdanlarında tutulan e-CNY bakiyeleri banka mevduat yükümlülüğü olarak sınıflandırılır. Bu bakiyeler mevcut mevduat faiz kuralları uyarınca faiz getirir, mevduat sigortası kapsamındadır ve zorunlu karşılık matrahına dahil edilir; banka dışı ödeme kuruluşları yönettikleri e-CNY için %100 karşılık tutmak zorundadır. 2025 Kasım ayı sonu itibarıyla e-CNY, ağırlıklı olarak Çin içinde olmak üzere 3,48 milyar işlem ve 16,7 trilyon CNY kümülatif işlem hacmi kaydetmiştir.
Aşağıdaki amaç ve tasarım açıklaması, PBoC'nin 2021 tarihli beyaz kitabını esas almakta ve özgün nakit benzeri tasarımı yansıtmaktadır.
I. e-CNY'nin Temel Hedefleri ve Vizyonu
Çin’in e-CNY sisteminin geliştirilmesi, dijital ekonomi çağında kamunun nakit talebini karşılayan bir dijital renminbi sürümü oluşturmayı amaçlamaktadır. Bu sistem, perakende ödeme altyapılarının gelişimini destekleyecek ve Çin’deki dijital ekonomi gelişmeleriyle birlikte ödeme sistemi verimliliğini artıracaktır.
1. Merkez Bankası Ödeme Sistemi Verimliliğinin Artırılması
Teknolojik yenilik, özellikle dijital ekonomi alanında, ekonomik kalkınmanın temel itici gücüdür. Merkez bankalarınca kamusal mal olarak sunulan, daha güvenli ve kapsayıcı perakende ödeme altyapılarına ihtiyaç duyulmaktadır. Önemli bir finansal altyapı olarak e-CNY sistemi, genel halkın çeşitlenen ödeme ihtiyaçlarını daha fazla karşılayacak ve finansal altyapıların verimliliğini artıracaktır. Ayrıca e-CNY işlemleri ödeme anında kesin olarak takas edildiğinden, işletmeler ve ilgili taraflar daha pratik ödeme hizmetlerinden yararlanırken nakit akışlarını da iyileştirebilir.
2. Perakende Sisteme Yedek Oluşturulması
Büyük teknoloji şirketleri kritik perakende ödeme altyapıları haline gelmiştir ve herhangi bir arıza ödeme sistemi operasyonlarını önemli ölçüde etkileyebilir ve sistemik riskler doğurabilir. e-CNY, egemen krediyle ve yasal ödeme aracı statüsüyle desteklenen, merkez bankasına yönelik doğrudan bir alacak olarak, ticari banka mevduatlarının desteklediği perakende sistem için güvenilir bir yedek sağlayabilir. Çeşitlendirilmiş ödeme ürünleri sunarak ödeme verimliliğini ve güvenliğini artırır.
3. Eşit Erişimin ve Finansal Kapsayıcılığın Sağlanması
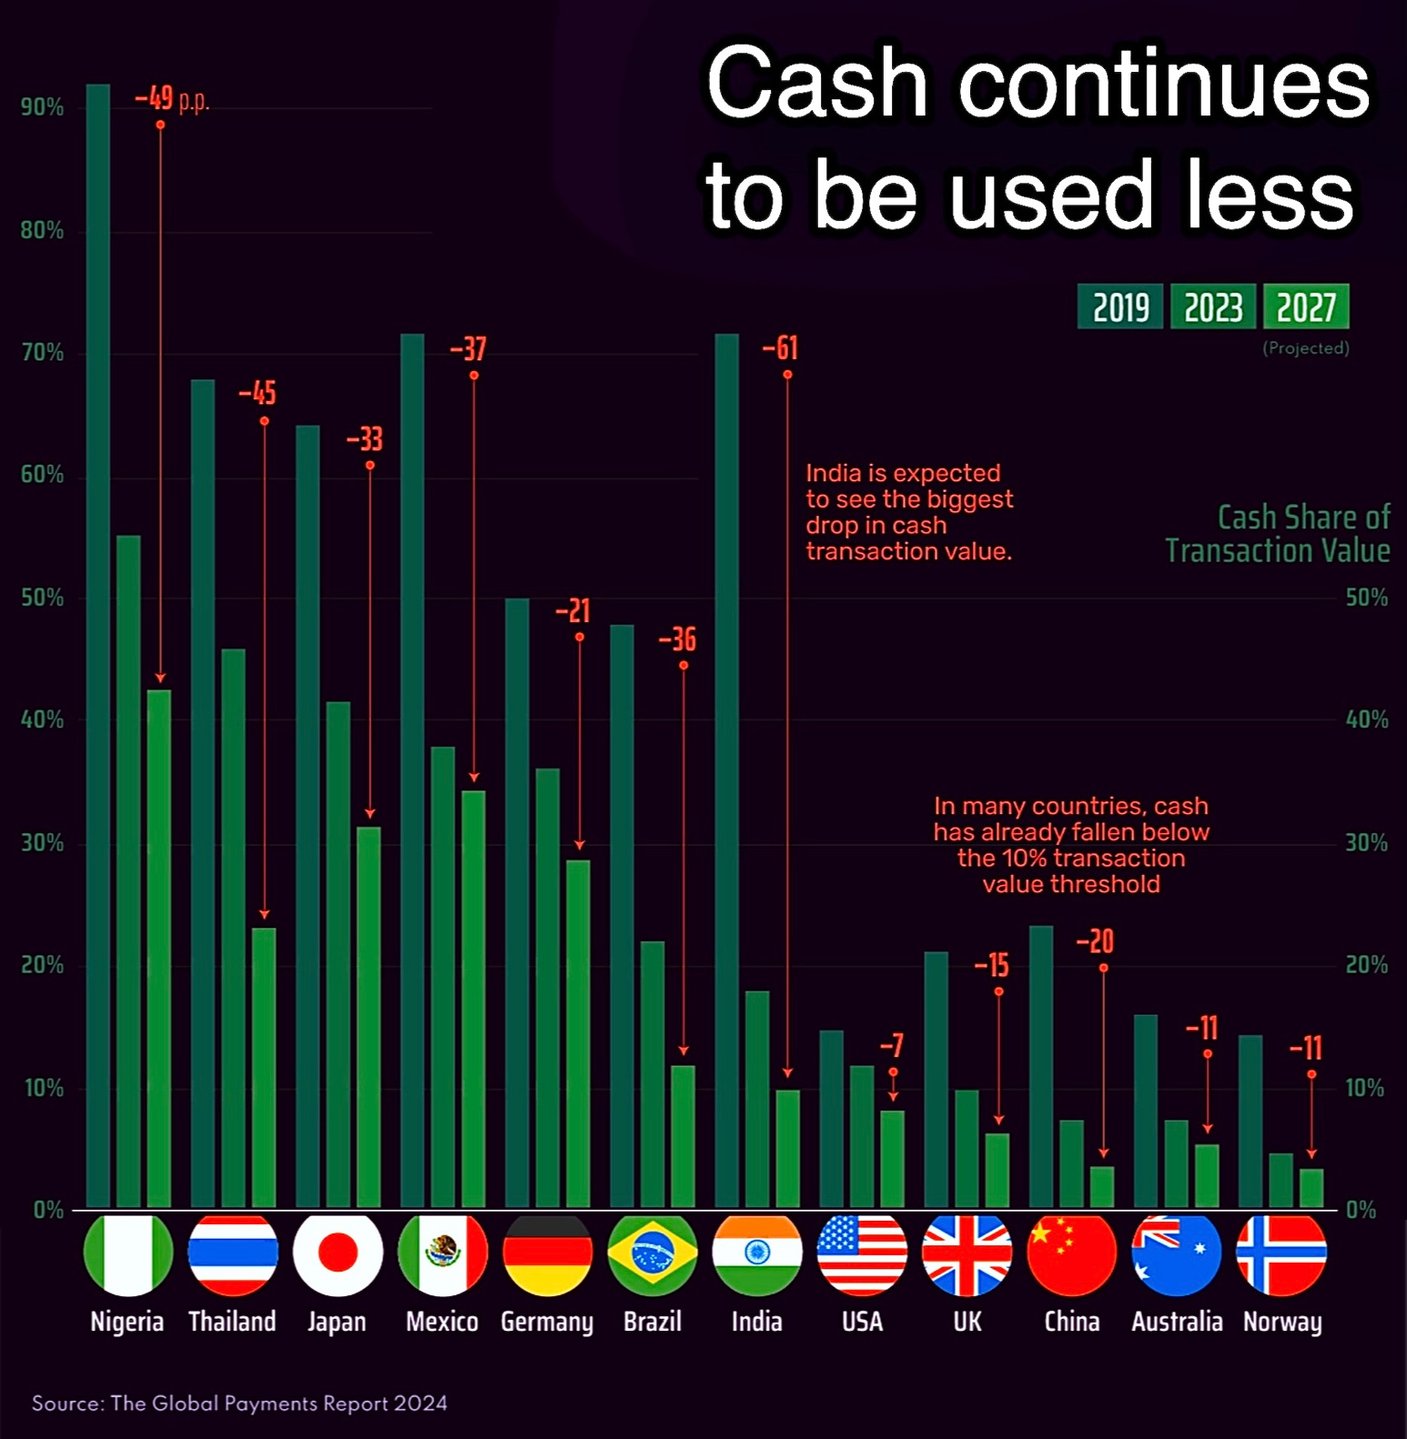
Dijital teknoloji ve elektronik ödemeler geliştikçe perakende ödemelerde nakit kullanımı azalmaktadır. Ancak halkın nakde doğrudan erişimini sağlamak ve nakdi dijitalleştirerek dijital ekonomi çağında hesap birimi tutarlılığını korumak merkez bankasının görevidir. e-CNY sistemi, çeşitli senaryolarda geniş bir nüfusa itibari para sunarak finansal hizmetlere erişilebilirliği artıracaktır.
4. Uluslararası Girişimlerle Uyum ve Sınır Ötesi Ödemelerin Geliştirilmesi
Sınır ötesi ödemeler; parasal egemenlik, döviz politikaları ve düzenleyici gereklilikler gibi çeşitli tartışmalı konuları içerir. Teknik olarak sınır ötesi kullanıma hazır olsa da e-CNY şu anda esas olarak yurt içi perakende ödemeler için tasarlanmıştır. İleriye dönük olarak Çin Halk Bankası (PBoC), sınır ötesi ödemeleri iyileştirmeye yönelik G20 ve diğer uluslararası kuruluş girişimlerine aktif biçimde yanıt verecek ve MBDC'nin sınır ötesi senaryolarda uygulanabilirliğini araştıracaktır. PBoC, “zarar vermeme”, “uyum” ve “birlikte çalışabilirlik” ilkelerine bağlı kalarak sınır ötesi ödeme pilot programlarını inceleyecek ve dijital fiat para birimine ilişkin döviz değişim düzenlemeleri ile düzenleyici iş birliği mekanizmalarını oluşturmak üzere ilgili merkez bankaları ve parasal otoritelerle çalışacaktır.
II. e-CNY Tasarımının ve Veri Yönetişiminin Temel İlkeleri
1. Temel İlkeler
Yasa ve Düzenlemelere Uyum
e-CNY sisteminin kurumsal tasarımı; renminbi yönetimine, kara para aklamanın önlenmesine, terörün finansmanıyla mücadeleye (AML/CFT), döviz yönetimi ile veri ve gizlilik korumasına ilişkin düzenlemelere sıkı bir şekilde uygundur. e-CNY'nin işleyişi düzenleyici çerçeve kapsamına dahil edilmiştir.
Güvenlik ve Kolaylık
e-CNY, yasal ödeme aracı statüsüne ve gevşek bağlı hesap bağlantısına sahip; değer temelli, yarı hesap temelli ve hesap temelli melez bir ödeme aracıdır. Bu uyarlanabilirlik, çeşitli çevrimiçi ve çevrimdışı ödemeleri destekleyerek sınırlı teknolojik okuryazarlık ve telekomünikasyon kapsamından kaynaklanan güçlükleri en aza indirir. e-CNY işletim sistemi güvenli, kullanılabilir, ölçeklenebilir ve eşzamanlı olup iş sürekliliğini güvence altına alır.
Açıklık ve Uyumluluk
PBoC, yetkilendirilmiş operatörlerin avantajlarından ve uzmanlığından yararlanarak, sistem işletim riskinin aşırı yoğunlaşmasını önlemek amacıyla çağa ayak uydurma ilkesi doğrultusunda teknolojik rekabeti ve güncellemeleri teşvik etmektedir. e-CNY sistemi, geleneksel elektronik ödeme sistemleriyle birlikte çalışabilirliği destekleyerek farklı operatörlerin dijital cüzdanlarını ve e-CNY cüzdanlarını banka hesaplarına bağlamakta, böylece ödeme araçları arasındaki birlikte çalışabilirliği güçlendirmektedir.
2. E-CNY Tasarımı
e-CNY sistemi iki kademeli bir mimari kullanır; PBoC ihraç, tasfiye, kurumlar arası bağlantılar ve cüzdan ekosisteminin yönetiminden sorumludur. PBoC, önemli sermaye ve teknolojik güce sahip ticari bankaları, e-CNY değişim hizmetleri sunmak üzere yetkili işletmeciler olarak ihtiyatla seçer. Diğer ticari bankalar ve kurumlar ise PBoC'nin merkezi yönetimi altında, e-CNY dolaşımına yönelik hizmetleri birlikte sunar. Bu iki kademeli sistem, yetkili işletmecilerin kaynaklarından, yeteneklerinden ve teknolojisinden yararlanarak yenilik ve rekabeti teşvik eden piyasa odaklı bir sistemi destekler. Kamuoyunun finansal hizmetlere ticari bankalar aracılığıyla erişme konusundaki aşinalığının, e-CNY'nin kabulünü artırması beklenmektedir.
3. Veri Yönetişimi
e-CNY sistemi, kişisel bilgilerin ve mahremiyetin korunmasına öncelik vererek “düşük tutarlı işlemlerde anonimlik, yüksek tutarlı işlemlerde izlenebilirlik” ilkesini benimser. Sistem, mevcut elektronik ödeme sistemlerinin risk özellikleri ve bilgi işleme mantığına dayanan, anonim düşük tutarlı ödeme hizmetleri sunmayı amaçlar. e-CNY'nin telefon dolandırıcılığı, internet kumarı, kara para aklama ve vergi kaçakçılığı gibi yasa dışı faaliyetlerde kötüye kullanılmasını önlemek için işlemlerin AML/CFT gerekliliklerine uygun olması zorunludur. e-CNY sistemi, geleneksel elektronik ödeme sistemlerine kıyasla daha az işlem bilgisi toplar ve kanunen öngörülmedikçe üçüncü taraflara veya diğer kamu kurumlarına bilgi vermez.
III. e-CNY ile Finansal Kapsayıcılık Arasındaki İlişki
Ödeme hizmetlerinde, özellikle telekomünikasyon ağı kapsamının zayıf olduğu uzak bölgelerde bir dijital uçurum sürmekte; bu durum bazı kişilerin dijital finansal teknolojiden yararlanma imkânını sınırlamaktadır. Okuma yazma bilmemek ve akıllı telefon kullanamamak da dezavantajlı kesimlerin dijital finansal hizmetlere erişimini güçleştirmektedir. Yerel işletmelere odaklanan küçük ve orta ölçekli bankalar ile mikro finans kuruluşları, sınırlı teknolojik kapasiteleri nedeniyle dijital dönüşümde güçlüklerle karşılaşmaktadır.
PBoC tarafından ihraç edilen ve ağırlıklı olarak yurt içi perakende ödemelere hizmet eden e-CNY, finansal içermeyi güçlendiren bir kamu malı niteliği taşımaktadır.
1. Ödeme Hizmetlerine Erişimin Genişletilmesi
Gevşek bağlantılı hesap bağlantısı tasarımı, yoksul ve uzak bölgelerdeki banka hizmetlerine yeterince erişemeyen nüfusun banka hesabı açmadan dijital cüzdan başvurusunda bulunmasına imkân tanıyarak finansal hizmetlerin kapsamını genişletmektedir. e-CNY'nin çevrimdışı ödeme işlevi, ağ kapsamının zayıf olduğu bölgelerdeki bireylerin temel finansal hizmetlere erişmesini sağlayarak finansal içermeyi güçlendirmektedir.
2. Maliyetlerin Düşürülmesi ve Karşılanabilirliğin Artırılması
PBoC, yetkili operatörlerden veya bireysel kullanıcılardan ücret almaz; operatörler de e-CNY ile nakit veya mevduat arasındaki dönüşüm işlemleri için kullanıcılardan ücret talep etmez. Böylece reel ekonominin üzerindeki yük azaltılır ve iş ortamı iyileştirilir.
3. Ödeme Verimliliğinin Artırılması
e-CNY işlemleri ödeme anında nihai olarak takas edilir; bu durum ödeme verimliliğini önemli ölçüde artırır ve işletmeler ile ilgili taraflar için likiditeyi iyileştirir. e-CNY'nin akıllı sözleşmeler aracılığıyla sağlanan programlanabilirliği, koşullu ödemelere, garantili ödemelere ve diğer karmaşık kullanım senaryolarına imkân tanıyarak finansal erişimi ve yeniliği destekler.
4. Perakende Ödeme Piyasasında Adil Rekabetin Desteklenmesi
e-CNY, erişilebilirlik ve altyapı bakımından eşit bir rekabet ortamı sağlayarak farklı ödeme hizmeti sağlayıcıları arasında yeniliği ve rekabeti teşvik eder. Merkez bankasına karşı bir alacak olarak e-CNY, ödeme piyasasındaki kurumsal ve platform engellerini ortadan kaldırır; tüm kullanım alanlarında ödeme yapılmasını mümkün kılar, perakende ödeme hizmetlerine erişimi genişletir ve toplumsal refahı artırır.
Kaynakça
Çin Halk Bankası E-CNY Araştırma ve Geliştirme Çalışma Grubu (2021): “Progress of Research & Development of E-CNY in China”.
e-CNY'ye ilişkin iddialar, doğrulama sonuçlarıyla
2025 yılında sosyal medya paylaşımlarında ve haber özetlerinde dijital renminbinin uluslararası erişimine ilişkin dikkat çekici rakamlar dolaşıma girdi. Bu rakamları birincil kaynaklarla – PBoC, BIS, SWIFT ve IMF – karşılaştırarak doğruladık.
| Talep | Kayıtların gösterdikleri |
|---|---|
| “17 Mart 2025 tarihinde PBoC, e-CNY sınır ötesi sisteminin on ASEAN ülkesi ve altı Orta Doğu ülkesiyle tam olarak entegre edildiğini duyurmuştur.” | Böyle bir duyuruya PBoC web sitesinde veya başlıca haber ajanslarında rastlanmamaktadır. Sınır ötesi e-CNY kullanımı esas olarak mBridge üzerinde (Çin, Hong Kong, Tayland, BAE; Suudi Arabistan 2024’ten 2026’ya kadar) pilot uygulama olarak yürütülmüştür. |
| “Bu, küresel ticaretin %38'ini kapsamaktadır ve SWIFT'i devre dışı bırakmaktadır.” | Resmî bir ölçüt değildir; olsa olsa adı geçen ekonomilerin teorik bir payını ifade eder. Renminbinin SWIFT üzerindeki uluslararası ödemelerdeki payı düşük tek haneli oranlarda kalmaya devam etmekte (SWIFT RMB Tracker), küresel rezervlerdeki payı ise yaklaşık %2 düzeyindedir (IMF COFER). |
| “SWIFT 3–5 gün sürerken e-CNY 7 saniyede tamamlanıyor; Hong Kong–Abu Dabi ödemesinde ücretler %98 düştü.” | 2022 yılındaki mBridge pilot uygulaması, 22 milyon USD'nin üzerinde değere sahip 164 işlemi saniyeler içinde sonuçlandırmıştır (BIS). %98 oranının yayımlanmış bir kaynağı bulunmamaktadır. Swift ise 2018 yılında, gpi ödemelerinin yaklaşık %50'sinin 30 dakika içinde alıcı hesaba geçtiğini bildirmiştir. |
| “Çin–Endonezya ‘İki Ülke, İki Park’ ödemesi 8 saniyede tamamlandı – 100 kat daha verimli.” | Yalnızca Çin medyasında yer almıştır; “100 kat” tanımlanmış bir ölçüt değildir ve herhangi bir işlem verisi yayımlanmamıştır. |
| “23 merkez bankası test yapıyor; Orta Doğulu enerji tüccarları takas maliyetlerini %75 oranında düşürdü.” | mBridge'in birkaç düzine gözlemcisi olmuştur; ancak gözlemciler işlem yapmaz. %75'lik rakam için yayımlanmış herhangi bir kaynak bulunmamaktadır. |
| “ASEAN ile RMB cinsinden gerçekleştirilen ödemeler 2024 yılında 5,8 trilyon CNY'yi aştı; altı ASEAN ülkesi RMB cinsinden rezerv tutuyor; Tayland ilk petrol ticaretini dijital RMB ile gerçekleştirdi.” | 5,8 trilyon CNY rakamının kaynağı bir PBoC yayınına dayandırılamamaktadır. Bölgedeki Bank Negara Malaysia gibi çeşitli merkez bankaları RMB rezervi tutmaktadır. e-CNY ile uzlaştırılan bir Tayland petrol ticaretine ilişkin birincil bir kaynak bulunmamaktadır. |
| “Beidou ve kuantum iletişimi ile entegrasyon, Arktik rotasındaki verimliliği %400 artırdı.” | Kaynak yok; söz konusu rakam yalnızca ikincil nitelikteki makalelerde yer almaktadır. |
| “Dünya ülkelerinin %87'si sistemi kullanmaktadır; sınır ötesi e-CNY ödemeleri 200 ülkede 1,2 trilyon USD'yi aşmaktadır.” | Yanlış. PBoC verilerine göre Kasım 2025'e kadar gerçekleşen toplam 16,7 trilyon CNY tutarındaki e-CNY işlemleri neredeyse tamamen yurt içidir. Söz konusu rakamlar, e-CNY ile Çin'in geleneksel RMB takas sistemi olan CIPS'i birbirine karıştırmış görünmektedir. |
e-CNY, büyük ve ciddi bir yerli projedir; sınır ötesi pilot uygulamalar da mevcuttur. Ancak küresel ölçekte benimsendiğine ilişkin iddialar birincil verilerle desteklenmemektedir: ABD doları ve SWIFT, sınır ötesi ödemelerde baskın konumunu korumaktadır.
ABD Kripto Varlık Çerçevesi: GENIUS Yasası, CLARITY Yasası ve CBDC Yasağı
Ekim 2026 itibarıyla durum: Ödeme amaçlı stablecoin'lere ilişkin GENIUS Yasası 18 Temmuz 2025'ten bu yana yürürlüktedir. Piyasa yapısına ilişkin CLARITY Yasası 17 Temmuz 2025'te Temsilciler Meclisi'nden geçmiş (294–134), ancak Senato'da durma noktasına gelmiştir; Senato'da 15 Eylül 2026'da yapılan tartışmayı sonlandırma oylaması 49–50 ile başarısız olmuştur. Anti-CBDC Gözetim Devleti Yasası aynı gün Temsilciler Meclisi'nden geçmiş (219–210), ancak yasalaşmamıştır; bunun yerine, Federal Rezerv'in 31 Aralık 2030'a kadar merkez bankası dijital parası ihraç etmesini yasaklayan hüküm, Temmuz 2026'da 21st Century ROAD to Housing Act kapsamında yasalaşmıştır.
1. GENIUS Act (kanun)
- Ödeme amaçlı stablecoin'ler, en az 1:1 oranında yüksek kaliteli likit rezervlerle desteklenmelidir: nakit, banka mevduatları, vadesi 93 güne kadar olan Hazine bonoları, repo anlaşmaları ve devlet para piyasası fonları.
- Üç tür izinli ihraççı: mevduat sigortalı kuruluşların bağlı ortaklıkları, OCC tarafından denetlenen federal düzeyde nitelikli banka dışı ihraççılar ve dolaşımdaki tutarı 10 milyar USD'ye kadar olan eyalet düzeyinde nitelikli ihraççılar.
- Rezervlerin, tescilli bir bağımsız denetim şirketi tarafından incelenerek aylık olarak kamuya açıklanması; sahipleri, ihraççının iflası halinde öncelik hakkına sahiptir.
- İhraççılar Banka Gizliliği Yasası'na (Bank Secrecy Act) tabidir ve hamillere faiz veya getiri ödeyemez.
- Kanunun yürürlüğe girmesinden üç yıl sonra, dijital varlık hizmet sağlayıcıları Kanun kapsamında izin verilmeyen ödeme stablecoin'lerini artık sunamaz.
- Ödeme amaçlı stablecoin'ler, federal hukuk uyarınca menkul kıymet veya emtia değildir.
2. CLARITY Yasası (tasarı)
- Yetki alanını SEC ile CFTC arasında paylaştırır: olgunlaşmış blokzincirlerde işlem gören dijital emtialar için CFTC, birincil ihraçlar ve yatırım sözleşmeleri için SEC yetkili olur.
- Öz saklama ve eşler arası transferleri korurdu.
- Yasalaşmış değildir: mevcut Kongre'de kabul edilmesi olası görülmemektedir.
3. CBDC yasağı
- 23 Ocak 2025 tarihli 14178 sayılı Başkanlık Kararnamesi, federal kurumların bir CBDC oluşturmasını veya teşvik etmesini yasaklamaktadır.
- Temmuz 2026'dan itibaren kanun, Federal Rezerv'in 31 Aralık 2030'a kadar bir CBDC ihraç etmesini yasaklamaktadır.
Avrupa Birliği ile Karşılaştırma
- MiCA, 30 Haziran 2024'ten bu yana stablecoin'ler için uygulanmaktadır: elektronik para tokenları, en az %30'u (önemli tokenlar için %60'ı) kredi kuruluşlarında mevduat olarak tutulan rezervlerle desteklenmelidir ve ihraççılar faiz ödeyemez. Rezerv varlığı bulunmayan algoritmik stablecoin'lerin yetkilendirilmesi için herhangi bir yol bulunmamaktadır.
- ABD, federal ve eyalet düzeyindeki lisanslamaya paralel olarak dayanmaktadır; AB ise pasaportlama imkânı sunan tek bir lisansa dayanmaktadır.
- ABD, Fed tarafından ihraç edilecek bir merkez bankası dijital parasını (CBDC) yasaklarken, ECB tutma limitleri ve gizlilik güvenceleriyle birlikte bir dijital euro hazırlamaktadır; ihracı için Avrupa Komisyonu'nun Haziran 2023'te önerdiği AB düzenlemesi gereklidir.
Kaynaklar: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Regulation (EU) 2023/1114).


