Zarządzanie majątkiem
Opłaty za zarządzanie majątkiem
Opłaty za zarządzanie majątkiem
MANDATY ZARZĄDZANE AKTYWNIE I PASYWNIE
Opłata jest uczciwa tylko wtedy, gdy Klient widzi, za co płaci. Niniejsza strona przedstawia, jakie opłaty International Finance Bank LTD pobiera za zarządzanie aktywami klientów, jak każda z nich jest obliczana oraz jaką stopę zwrotu musi osiągnąć aktywny mandat, aby zarobić więcej niż tani fundusz indeksowy. Bez drobnego druku i bez niespodzianek na koniec roku.
Wzorzec, który musimy przewyższyć
Fundusz indeksowy po prostu odwzorowuje rynek. Jego koszt wynosi od 0,03% do 0,50% rocznie, a osiągana stopa zwrotu odpowiada stopie zwrotu rynku pomniejszonej o tę opłatę. W długim okresie szeroki rynek akcji amerykańskich przynosił średnio około 10% rocznie w ujęciu nominalnym, czyli około 7% po uwzględnieniu inflacji; globalne indeksy akcji przynosiły nieco mniej. Są to długoterminowe średnie z wielu dziesięcioleci, a nie prognoza dla żadnego pojedynczego roku.
Większość aktywnych zarządzających w dłuższym horyzoncie nie osiąga wyników lepszych niż indeks odniesienia, co rok po roku potwierdzają raporty SPIVA publikowane przez S&P Dow Jones Indices. Mandat aktywny uzasadnia więc swoje wynagrodzenie wyłącznie wtedy, gdy po uwzględnieniu wszystkich kosztów przewyższa indeks. Jest to standard, który stawiamy sobie sami, i dlatego nasze opłaty za wyniki są pobierane wyłącznie od zwrotów przekraczających poziom wskaźnika odniesienia.
Typowe dochody z funduszy indeksowych
Fundusze indeksowe mają na celu odwzorowanie wyników określonego indeksu rynkowego, takiego jak S&P 500, FTSE 100 lub MSCI World, poprzez inwestowanie w te same papiery wartościowe, które wchodzą w skład indeksu. Ich wyniki ściśle odzwierciedlają wyniki indeksu bazowego, pomniejszone o minimalne opłaty. Typowe stopy zwrotu z funduszy indeksowych zależą od śledzonego indeksu rynkowego i horyzontu czasowego:
Historyczne roczne stopy zwrotu:
- Indeks S&P 500: w perspektywie długoterminowej około 10% rocznie w ujęciu nominalnym, czyli około 7% po uwzględnieniu inflacji.
- Indeksy globalne (np. MSCI World): nieco poniżej S&P 500 w ostatnich dekadach, przy szerszej dywersyfikacji.
- Indeksy rynków wschodzących: wyższe ryzyko i zmienność; w ciągu ostatnich piętnastu lat nie osiągały one konsekwentnie lepszych wyników niż rynki rozwinięte.
Czynniki wpływające na zwroty:
- Zmienność rynku, stopy procentowe i trendy makroekonomiczne.
- Minimalne opłaty (0,03%–0,50% rocznie), dzięki którym inwestorzy zachowują większą część wyników indeksu.
Fundusze indeksowe, choć tanie i niezawodne, zazwyczaj zapewniają przeciętne stopy zwrotu rynkowe w długim horyzoncie inwestycyjnym. Modele zarządzania majątkiem oparte na strategiach aktywnych muszą uzasadnić wyższe opłaty osiąganiem wyników przewyższających te wskaźniki odniesienia.
Modele zarządzania inwestycjami
| Model | Opłata za zarządzanie w skali roku | Opłata za wyniki | Wskaźnik odniesienia (próg stopy zwrotu) | Docelowa roczna stopa zwrotu brutto | Minimalny horyzont | Profil ryzyka |
|---|---|---|---|---|---|---|
| „2 i 20” | 2.0% | 20% | S&P 500 Total Return lub inflacja + 3% | 12%–15% | 3–5 lat | Wzrost |
| „1,5 i 15” | 1.5% | 15% | MSCI World Net Return lub inflacja + 2,5% | 10%–13% | 5–7 lat | Strategia zrównoważona lub wzrostowa |
| Wyłącznie opłata za wyniki | Brak | 30%–40% | Uzgodniony indeks referencyjny | 12%–16% | 7–10 lat | Wzrost |
| Klauzula zwrotu (clawback) | 1.0%–1.5% | 10%, z rezerwą na opłaty | Uzgodniony indeks referencyjny | 10%–13% | 10 lat lub dłużej | Strategia zrównoważona lub wzrostowa |
Docelowe stopy zwrotu mają charakter orientacyjny, są podawane przed uwzględnieniem opłat i nie są gwarantowane. Kapitał jest narażony na ryzyko.
Docelowe stopy zwrotu wyznaczają cel strategii, a nie stanowią obietnicy. Osiągnięcie dwucyfrowych stóp zwrotu wymaga znacznego udziału akcji, a tym samym wiąże się z ryzykiem okresowych strat. Każdy model jest zatem oferowany wyłącznie Klientom, których oceniony profil ryzyka, horyzont inwestycyjny i zdolność do ponoszenia strat go uzasadniają.
Nasze modele
Model „2 i 20”
Dla Klientów o średnio- i długoterminowym horyzoncie inwestycyjnym, którzy oczekują, że strategia będzie dążyć do wyraźnego przewyższenia szerokiego rynku akcji. Wyższy udział w wyniku nagradza zarządzającego wyłącznie za stopy zwrotu przekraczające wskaźnik referencyjny, dzięki czemu interesy Klienta i zarządzającego są zbieżne.
Struktura:
- Opłata za zarządzanie w wysokości 2% rocznie od AUM.
- Opłata za wyniki w wysokości 20% od zysku przekraczającego stopę zwrotu z indeksu referencyjnego (np. S&P 500 lub inflacja + 3%).
Docelowe stopy zwrotu:
- Roczne stopy zwrotu brutto na poziomie 12%-15%, przy docelowym poziomie stóp zwrotu netto 9%-11% po uwzględnieniu opłat.
Minimalny horyzont inwestycyjny:
- 3–5 lat. Taki horyzont pozwala na stabilny wzrost i okresowe równoważenie portfela przy ograniczeniu wpływu krótkoterminowych wahań rynkowych.
Przykład:
- Portfel o wartości 1 mln USD osiągający stopę zwrotu brutto na poziomie 15% (150 000 USD):
- Opłata za zarządzanie w wysokości 20 000 USD (2% aktywów pod zarządzaniem).
- Opłata od wyniku w wysokości 6 000 USD (20% z kwoty 30 000 USD, o którą zwrot w wysokości 130 000 USD, po odjęciu opłaty za zarządzanie, przekracza 10-procentowy próg referencyjny wynoszący 100 000 USD).
- Zwrot netto dla klienta: 124 000 USD, czyli 12,4%.
Model „1,5 i 15”
Dla klientów dbających o koszty, którzy akceptują nieco niższy docelowy poziom zwrotu w zamian za niższe opłaty stałe i zmienne, mierzony względem akcji globalnych, a nie amerykańskich.
Struktura:
- Opłata za zarządzanie w wysokości 1,5% rocznie od aktywów pod zarządzaniem.
- Opłata za wyniki w wysokości 15% od zysków przekraczających stopę zwrotu odniesienia (np. MSCI World lub inflacja + 2,5%).
Docelowe stopy zwrotu:
- 10%–13% rocznych zwrotów brutto, przy założeniu docelowych zwrotów netto na poziomie 8%–10% po uwzględnieniu opłat.
Minimalny horyzont inwestycyjny:
- 5–7 lat. Pozwala to na odpowiednio długi okres, w którym strategia aktywna może przewyższyć wskaźniki referencyjne rynku oraz odrobić straty wynikające z krótkoterminowych wahań.
Przykład:
- Portfel o wartości 500 000 USD osiągający stopę zwrotu brutto 12 % (60 000 USD):
- Opłata za zarządzanie w wysokości 7 500 USD (1,5% wartości aktywów pod zarządzaniem).
- Wynagrodzenie za wyniki w wysokości 1 875 USD (15% kwoty 12 500 USD, o którą zysk w wysokości 52 500 USD po odliczeniu opłaty za zarządzanie przekracza poziom odniesienia 8%, tj. 40 000 USD).
- Zwrot netto dla klienta: 50 625 USD, czyli 10,1%.
Model oparty wyłącznie na wynikach
Brak jakiejkolwiek stałej opłaty. Bank otrzymuje wynagrodzenie wyłącznie wtedy, gdy portfel przewyższa swój benchmark, i to w postaci wyższego udziału w nadwyżce. Ponieważ udział ten jest wysoki, model ten nagradza cierpliwość i jest odpowiedni dla klientów o długim horyzoncie inwestycyjnym i wysokiej tolerancji na przejściowe wahania wartości.
Struktura:
- Brak opłaty za zarządzanie.
- Opłata za wyniki w wysokości 30–40% od zysków przekraczających stopę zwrotu z indeksu referencyjnego.
Docelowe stopy zwrotu:
- 12%-16% rocznej stopy zwrotu brutto, przy docelowej stopie zwrotu netto na poziomie 8%-10% po uwzględnieniu opłat.
Minimalny horyzont inwestycyjny:
- 7–10 lat. Dłuższy horyzont jest konieczny, aby zrównoważyć wysokie opłaty za wyniki i zapewnić wystarczająco dużo czasu na wykazanie przez aktywną strategię konsekwentnych wyników ponad benchmark.
Przykład:
- Portfel o wartości 300 000 USD osiągający stopę zwrotu brutto 14% (42 000 USD):
- Opłata za wyniki w wysokości 3 600 USD (30% kwoty 12 000 USD, o którą zwrot przekracza próg odniesienia 10% w wysokości 30 000 USD).
- Zwrot netto dla Klienta: 38 400 USD, czyli 12,8%.
Model opłat z mechanizmem clawback
Umiarkowana opłata za zarządzanie w połączeniu z opłatą za wyniki, która jest w pierwszej kolejności zapisywana na rezerwie opłat. Straty w kolejnych latach są potrącane z rezerwy przed dokonaniem jakiejkolwiek wypłaty, dzięki czemu Klient nigdy nie płaci za zyski, które później zostają oddane. Docelowa stopa zwrotu nadal wymaga profilu Zrównoważonego lub Wzrostowego; mechanizm zwrotu chroni przed płaceniem opłat od przejściowych zysków, nie chroni natomiast przed stratami rynkowymi.
Struktura:
- Opłata za zarządzanie w wysokości 1%–1,5% z opłatami za wyniki korygowanymi lub zwracanymi w przypadku strat w kolejnych okresach.
Docelowe stopy zwrotu:
- 10%–13% rocznych zwrotów brutto, przy założeniu docelowych zwrotów netto na poziomie 8%–10% po uwzględnieniu opłat.
Minimalny horyzont inwestycyjny:
- Ponad 10 lat. Długoterminowe zaangażowanie pozwala zarządzającemu majątkiem zrównoważyć okresy zysków i strat oraz skutecznie wdrażać korekty typu clawback.
Przykład:
- Portfel o wartości 400 000 USD osiągający stopę zwrotu brutto na poziomie 12% (48 000 USD):
- Opłata za zarządzanie w wysokości 6 000 USD (1,5% wartości aktywów w zarządzaniu).
- Opłata za wyniki w wysokości 4 200 USD (10% zysku w kwocie 42 000 USD po odliczeniu opłaty za zarządzanie), zaksięgowana na rachunku rezerwy na opłaty.
- Jeżeli w kolejnym roku wystąpią straty, opłaty podlegają proporcjonalnej korekcie.
- Zwrot netto dla klienta: 37 800 USD, czyli około 9,5% po uwzględnieniu opłat.
Sposób obliczania opłaty za wyniki
- Próg (hurdle). Opłata za wyniki dotyczy wyłącznie części stopy zwrotu, która przekracza uzgodniony wskaźnik odniesienia. Portfel, który jedynie odpowiada wskaźnikowi odniesienia, nie podlega opłacie za wyniki.
- High-water mark. Opłata za wyniki jest pobierana wyłącznie od wartości przekraczającej najwyższy poziom, od którego opłata za wyniki została uprzednio uiszczona. Po roku stratnym portfel musi najpierw odrobić straty, zanim powstanie nowa opłata za wyniki.
- Po odliczeniu opłaty za zarządzanie. Wyniki są mierzone po odliczeniu opłaty za zarządzanie, dzięki czemu Klient nigdy nie ponosi opłaty od wyników z tytułu środków, które zostały przeznaczone na opłaty stałe.
- Krystalizacja. Opłata za wyniki jest naliczana i pobierana raz w roku, na dzień 31 grudnia, od wyniku za cały rok. Krystalizacja kwartalna wyłącznie na podstawie pisemnego uzgodnienia.
- Wskaźnik referencyjny (benchmark). Wskaźnik referencyjny jest określany w umowie o zarządzanie przed dokonaniem pierwszej inwestycji i nie może być zmieniany z mocą wsteczną.
Przykładowe wyliczenia opłat (USD)
| Model | Portfel | Stopa zwrotu brutto | Opłata za zarządzanie | Stopa zwrotu po potrąceniu opłaty za zarządzanie | Próg referencyjny (benchmark hurdle) | Opłata za wyniki | Zwrot netto |
|---|---|---|---|---|---|---|---|
| „2 i 20” | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20% z 30 000 = 6 000 | 124,000 = 12.4% |
| „1,5 i 15” | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15% z 12 500 = 1 875 | 50,625 = 10.1% |
| Wyłącznie opłata za wyniki | 300,000 | 14% = 42,000 | Brak | 42,000 | 10% = 30,000 | 30% z 12 000 = 3 600 | 38,400 = 12.8% |
| Klauzula zwrotu (clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | Brak w tym przykładzie | 10% z 42 000 = 4 200, do rezerwy | 37,800 = 9.5% |
Wyłącznie przykłady poglądowe. Wszystkie kwoty w USD. Zwroty nie są gwarantowane. Kapitał jest narażony na ryzyko.
Wszystkie przykłady zakładają, że portfel rozpoczyna od poziomu najwyższej wartości (high-water mark) i że wcześniej nie pobrano żadnej opłaty za wyniki. Gdyby portfel w modelu „2 i 20” osiągnął stopę zwrotu 12% zamiast 15%, stopa zwrotu po odliczeniu opłaty za zarządzanie byłaby równa wskaźnikowi referencyjnemu, a opłata za wyniki nie byłaby należna: Klient zachowuje 10,0%.
Wyniki za lata 2023–2025
Poniższe dane przedstawiają wyniki czterech modeli w portfelach klientów zarządzanych przez Bank. Kwoty podano w USD. Zostały one opracowane przez Bank i nie zostały niezależnie zweryfikowane.
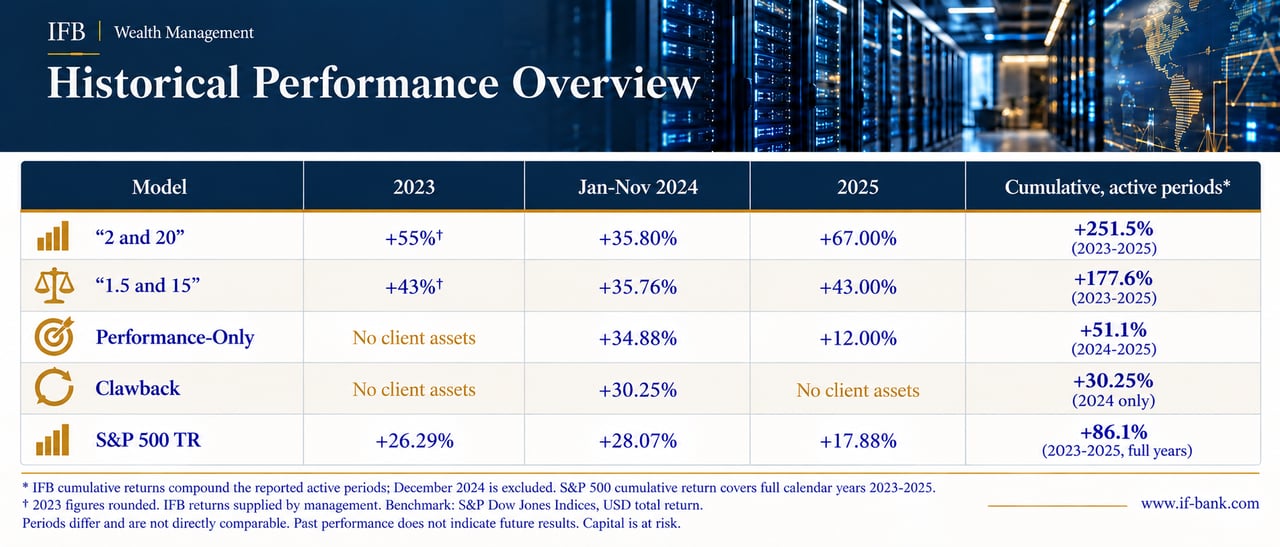
Były to lata wyjątkowe, znacznie przewyższające długoterminowe cele modeli, i należy je tak traktować. Strategia, która w jednym roku zyskuje 35%, może w innym roku odnotować znaczną stratę. Wyniki historyczne nie są wskazówką co do przyszłych zwrotów.
Zastrzeżenie:
Wyniki osiągnięte w przeszłości nie stanowią gwarancji wyników w przyszłości. Wszelkie przedstawione dane dotyczące wyników finansowych, prognozy lub ilustracje mają charakter wyłącznie informacyjny i nie należy ich traktować jako gwarancji ani zapewnień co do przyszłych zwrotów. Inwestycje z natury podlegają ryzyku rynkowemu, w tym ryzyku utraty kapitału, oraz innym czynnikom pozostającym poza naszą kontrolą. Przed podjęciem jakiejkolwiek decyzji inwestycyjnej powinni Państwo starannie rozważyć swoje cele finansowe i tolerancję ryzyka oraz skonsultować się z wykwalifikowanym doradcą finansowym.
Opłaty za pasywnie zarządzane fundusze Klientów
Mandaty zarządzane pasywnie
Dla klientów, którzy chcą uzyskać szeroką ekspozycję rynkową przy niskich kosztach, Bank zarządza portfelami funduszy indeksowych i funduszy typu ETF zgodnie z uzgodnionym profilem ryzyka, od konserwatywnego po ukierunkowany na akcje. Nie jest pobierane wynagrodzenie za wyniki.
Opłaty za inwestycje pasywne
| Wartość portfela | Opłata łączna rocznie | W cenie | Nie wchodzi w zakres |
|---|---|---|---|
| Do 1 mln USD | 0.80% | Zarządzanie portfelem, usługi powiernicze i przechowywanie aktywów, transakcje w ramach mandatu, kwartalne raporty | Koszty produktowe posiadanych funduszy (zazwyczaj 0,05%–0,30% rocznie), podatki i opłaty skarbowe, przewalutowanie |
| 1–5 mln USD | 0.65% | Jak wyżej | Jak wyżej |
| 5–10 mln USD | 0.50% | Jak wyżej | Jak wyżej |
| Powyżej 10 mln USD | Na zapytanie | Jak wyżej | Jak wyżej |
Podane opłaty mają charakter roczny. Dodatkowe koszty wymieniono w pozycji „Nie obejmuje”.
Minimalna inwestycja 100 000 USD; minimalna opłata 2 500 USD rocznie. Opłata jest naliczana od średniej wartości portfela i pobierana kwartalnie.
Pozostałe opłaty
W odniesieniu do rachunków prowadzonych w ramach doradztwa lub na zasadzie execution-only, poza mandatem, obowiązują następujące opłaty.
Opłaty doradcze i transakcyjne
| Pozycja | Obciążenie | Uwaga |
|---|---|---|
| Administrowanie rachunkami oraz usługi powiernicze i przechowywanie aktywów | 0,30% rocznie, minimum 750 USD | Od średniej wartości portfela, naliczana kwartalnie |
| Doradztwo inwestycyjne | 0,20% rocznie | Stała usługa doradcza; transakcje rozliczane odrębnie |
| Akcje i fundusze ETF | 0,50% od transakcji, minimum 75 USD | Opłaty brokerskie podmiotów trzecich oraz podatki przenoszone na Klienta po kosztach rzeczywistych |
| Obligacje | 0,40% od transakcji, minimum 75 USD | Nowe emisje zgodnie z term sheetem |
| Fundusze inwestycyjne | 0,50% za transakcję | Przenoszone opłaty z tytułu emisji i umorzeń jednostek funduszu |
| Opcje i kontrakty terminowe futures | Zgodnie z umową, na żądanie | Instrumenty pochodne wyłącznie przy zatwierdzonym profilu |
| Przewalutowanie | Do 0,50% powyżej stawki międzybankowej | Niższe marże przy dużych kwotach na podstawie odrębnego uzgodnienia |
| Przelewy, zamknięcie rachunku, wyciągi | Zobacz Opłaty, prowizje i marże | Jedna taryfa dla wszystkich rachunków |
Minimalna inwestycja i obniżki opłat
Minimalna wartość portfela objętego zarządzaniem aktywnym wynosi 250 000 USD, a w przypadku zarządzania pasywnego — 100 000 USD. W przypadku portfeli o wartości powyżej 5 mln USD opłaty ustalane są indywidualnie. Jeśli korzystają Państwo z kilku usług, opłaty za prowadzenie rachunku i przelewy mogą zostać uwzględnione w jednej opłacie obejmującej wszystkie koszty.
Podatki i obowiązki sprawozdawcze
Klienci pozostają odpowiedzialni za rozliczenie podatkowe swoich inwestycji w państwie swojego miejsca zamieszkania. Bank raportuje zgodnie z FATCA oraz Wspólnym Standardem Raportowania OECD, w zakresie, w jakim mają one zastosowanie. Zestawienia podatkowe dostosowane do konkretnej jurysdykcji są dostępne za dodatkową opłatą.
Ważne informacje
Docelowe stopy zwrotu są celami, a nie gwarancjami. Wartość inwestycji oraz dochody z nich mogą zarówno spadać, jak i rosnąć, a Klienci mogą otrzymać mniej, niż zainwestowali. Wyniki osiągnięte w przeszłości nie stanowią wskazówki co do przyszłych zwrotów. Opłaty obniżają stopy zwrotu, a ich wpływ kumuluje się w czasie. Każdy mandat jest oferowany wyłącznie po dokonaniu przez Bank oceny celów Klienta, horyzontu inwestycyjnego, sytuacji finansowej, zdolności do ponoszenia strat oraz wiedzy na temat danych produktów. Niniejsza strona ma charakter wyłącznie informacyjny i nie stanowi oferty.
Opłaty za pozostałe usługi z zakresu zarządzania majątkiem
Powyższe opłaty dotyczą mandatów inwestycyjnych oraz rachunków doradczych i typu execution-only. Poniższe zasady dotyczą pozostałych usług Banku w zakresie zarządzania majątkiem, takich jak trusty, fundacje, struktury holdingowe, usługi family office i planowanie spadkowe. Jeżeli Klient korzysta z obu rodzajów usług, opłaty związane z inwestycjami podlegają powyższym taryfom.
Dodatkowe uwarunkowania:
- Minimalna wielkość rachunku: Minimalne progi aktywów zależą od danej usługi i struktury i są uzgadniane w chwili nawiązania relacji. Minima dla mandatów inwestycyjnych podano powyżej.
- Możliwość negocjacji opłat: Klienci o wysokiej wartości majątku netto lub o znacznym potencjale inwestycyjnym mogą negocjować obniżenie opłat za zarządzanie, przechowywanie aktywów i wyniki. IFB prowadzi takie rozmowy w oparciu o łączną wartość portfela Klienta oraz potencjał relacji.
- Usługi w pakietach: IFB oferuje pakiety wielopoziomowe, w których wybrane opłaty, takie jak opłaty za prowadzenie rachunku i za przelewy, są wliczone w całościową opłatę za zarządzanie. Pakiety te zostały zaprojektowane z myślą o Klientach poszukujących zintegrowanego zakresu usług przy zachowaniu efektywności kosztowej.
- Różnice w zależności od jurysdykcji: Opłaty mogą się różnić w zależności od jurysdykcji Klienta, zastosowanej struktury i zaangażowanych dostawców usług. Koszty operacyjne i wymogi regulacyjne, takie jak zaostrzone obowiązki KYC/AML, mogą skutkować wyższymi opłatami za utworzenie lub prowadzenie w odniesieniu do niektórych jurysdykcji.
- Rozszerzone usługi raportowe: Klienci wymagający zaawansowanych form raportowania, takich jak zestawienia zoptymalizowane podatkowo, pogłębione analizy wyników czy indywidualne podsumowania portfela, mogą zostać obciążeni dodatkowymi opłatami. Usługi te są szczególnie korzystne dla klientów o złożonych portfelach lub szczególnych potrzebach w zakresie zgodności z przepisami.
- Struktury opłat za wyniki: W przypadku mandatów inwestycyjnych opłaty za wyniki są naliczane zgodnie z przedstawionymi powyżej zasadami kalkulacji. Jeżeli inne usługi w zakresie zarządzania majątkiem obejmują składnik powiązany z wynikami, jego podstawa oraz okres rozliczeniowy są uzgadniane z góry na piśmie.
- Inwestycje alternatywne: Inwestycje w private equity, nieruchomości lub surowce za pośrednictwem IFB podlegają szczególnym strukturom opłat. Przykładowo inwestycje w private equity mogą wiązać się z podwyższonymi opłatami za przechowywanie aktywów ze względu na złożoność administracyjną, a także z wielopoziomowymi opłatami za zarządzanie i opłatami od wyników pobieranymi przez same fundusze.
- Skutki podatkowe: Rachunki offshore w IFB mogą wiązać się ze szczególnymi uwarunkowaniami podatkowymi, zależnymi od kraju rezydencji klienta. IFB oferuje specjalistyczne usługi sprawozdawczości podatkowej, dostępne za dodatkową opłatą, aby pomóc klientom w przestrzeganiu międzynarodowych wymogów podatkowych.
- Przedziały: Przedziały przedstawione w poniższej tabeli stanowią typowe wskazania dla tych usług. Opłata właściwa dla danego klienta jest potwierdzana na piśmie przed rozpoczęciem świadczenia jakiejkolwiek usługi.
Pozostałe usługi z zakresu zarządzania majątkiem
| Rodzaj opłaty | Zakres | Przedział orientacyjny | Uwagi |
|---|---|---|---|
| Roczna opłata za prowadzenie | Administrowanie strukturą, sprawozdawczość, compliance i obsługa | 0,1%–1% aktywów lub stała kwota 500–5 000 USD rocznie | Niższe stawki dla większych struktur; w przypadku mniejszych struktur obowiązuje minimalna opłata stała. |
| Zarządzanie | Bieżące zarządzanie aktywami utrzymywanymi w ramach struktury | 0,5%–2% aktywów rocznie | Zależy od klasy aktywów i stopnia złożoności; w miarę wzrostu aktywów stosowane są stawki progresywne. |
| Wyniki | W uzgodnionych przypadkach – udział w zyskach przekraczających ustalony poziom odniesienia | 10–20% nadwyżki stopy zwrotu ponad wartość odniesienia | Zazwyczaj stosuje się mechanizm high-water mark. Wskaźnikami referencyjnymi mogą być SOFR lub €STR powiększone o marżę. |
| Transakcja | Kupno, sprzedaż lub rebalansowanie aktywów utrzymywanych w strukturze | 10–100 USD za transakcję lub 0,1%–0,5% wolumenu | Wyższe w przypadku instrumentów pochodnych i aktywów zagranicznych; rabaty wolumenowe w drodze uzgodnienia. |
| Usługi powiernicze i przechowywanie aktywów | Bezpieczne przechowywanie, prowadzenie ewidencji i segregacja aktywów struktury | 0,01%–0,2% wartości aktywów rocznie | Zależy od rodzaju aktywów i jurysdykcji depozytariusza. |
| Koszty funduszu | Koszty wbudowane w fundusze podmiotów trzecich utrzymywane w strukturze | 0,1%–1,5% rocznie za fundusz | Pobierane przez sam fundusz, nie przez IFB. Fundusze private equity i fundusze hedge mogą wiązać się z własnymi warstwami opłat. |
| Przelew | Przelewy przychodzące lub wychodzące dla struktury | 10–50 USD za przelew | Zależy od waluty, kanału płatności i wolumenu. |
| Rynek walutowy | Przewalutowanie, w formie marży ponad kurs międzybankowy | 0,1%–1,5% kwoty | Waluty rynków wschodzących mogą wiązać się z wyższymi kosztami; dla dużych kwot dostępne są preferencyjne kursy. |
| Zamknięcie | Likwidacja struktury, wypłata środków i rozwiązanie dokumentacji | USD 500–1000 | Może obejmować przeniesienie lub upłynnienie aktywów. |
| Doradztwo | Planowanie sukcesyjne, strukturyzacja podatkowa i strategie szyte na miarę | 200–500 USD za godzinę lub za projekt | Dostępne są umowy abonamentowe; usługi transgraniczne wyceniane są indywidualnie. |
| Pozostałe usługi | Zestawienia, przeglądy portfela, raportowanie podatkowe oraz zlecenia szczególne | 20–100 USD za wniosek lub 200–500 USD rocznie | Obejmuje wyciągi w formie papierowej, szczegółowe raporty podatkowe oraz dodatkowe konsultacje. |
Zakres: trusty, fundacje, struktury holdingowe, usługi family office i planowanie spadkowe. Mandaty inwestycyjne oraz rachunki doradcze lub typu execution-only podlegają powyższym taryfom. Podane przedziały mają charakter orientacyjny; obowiązująca opłata jest potwierdzana na piśmie przed rozpoczęciem świadczenia jakiejkolwiek usługi.

Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.